Binlerce katılımcıdan sadece 3'ü birden fazla kez üst üste kazandı; bu ABD borsası bilanço sezonunu tahmin etmek ne kadar zor?
Şu anda, ABD hisse senetlerinin üçüncü çeyrek raporları tamamen sona ermemiş olsa da, yoğun açıklama zirvesi geride kaldı. Açıklanan şirketlere baktığımızda, en dikkat çekici olan kaç şirketin "beklentileri aştığı" değil, finansal raporlar ile sonraki fiyat hareketlerinin bazen aynı yönde, bazen ayrışarak ilerlemesidir. OKX ile ilgili tahmin etkinliklerinin sonuçlandırma verilerine göre, AMD'nin üçüncü çeyrek geliri yıllık %45 arttı, performans önceden belirlenen eşiğe ulaştı ve rapor sonrası ilk tam işlem gününde fiyat da yükseldi; Robinhood'un geliri rekor kırdı, ancak belirlenen hisse başına kâr çizgiyi geçemedi ve ilk gün fiyat da yükselmedi. SK Hynix'in çeyreklik geliri ve faaliyet kârı da rekor tazeledi, belirlenen kârlılık göstergesi çizgiyi geçemedi, ancak ilk gün fiyat yükseldi; Microsoft ve Apple ise performans çizgisini geçti, fiyat yükselmedi.
Bu sonuçlar arasında beklenen büyümeler olduğu gibi, insanı durup soruyu yeniden okumaya iten sürprizler de var. AI yatırımlarının kâra dönüşüp dönüşemeyeceği, tüketici talebinin devam edip etmeyeceği, finansal platformların gelir kalitesinin nasıl olduğu — birkaç şirketin yanıtladığı aslında aynı soru değil. OKX Planet, bu iki değerlendirmeden ikisini tahmin etkinliklerine dönüştürdü: bir soru finansal raporun önceden belirlenen eşiğe ulaşıp ulaşmadığını, diğeri rapor açıklandıktan sonraki ilk tam işlem gününde fiyatın yükselip yükselmediğini soruyor. Bu iki soru üzerinden finansal rapor sezonuna bakmak, "şirketin hangi karneyi verdiği" ile "piyasanın bunun için hangi fiyatı ödemeye razı olduğu" arasındaki mesafeyi daha net görmeyi sağlıyor.
24 şirket, 12'sinde iki sorunun yanıtı birbirinin zıttı
OKX Planet'te 20 Ekim ile 10 Kasım arasındaki 48 finansal rapor tahmin etkinliğini derledik; bu etkinlikler 24 şirketi ve her şirket için iki tür soruyu kapsıyor. Performans ile ilk gün fiyatının kombinasyonları aşağıdaki gibidir; burada "rapor çizgiyi geçti" her etkinliğin önceden belirlenmiş gösterge eşiğini takip eder, fiyat yönü etkinlik sonuçlandırma ölçütünü izler ve ABD hisse senetlerinin spot fiyatındaki spesifik yüzde değişimlerle aynı değildir.
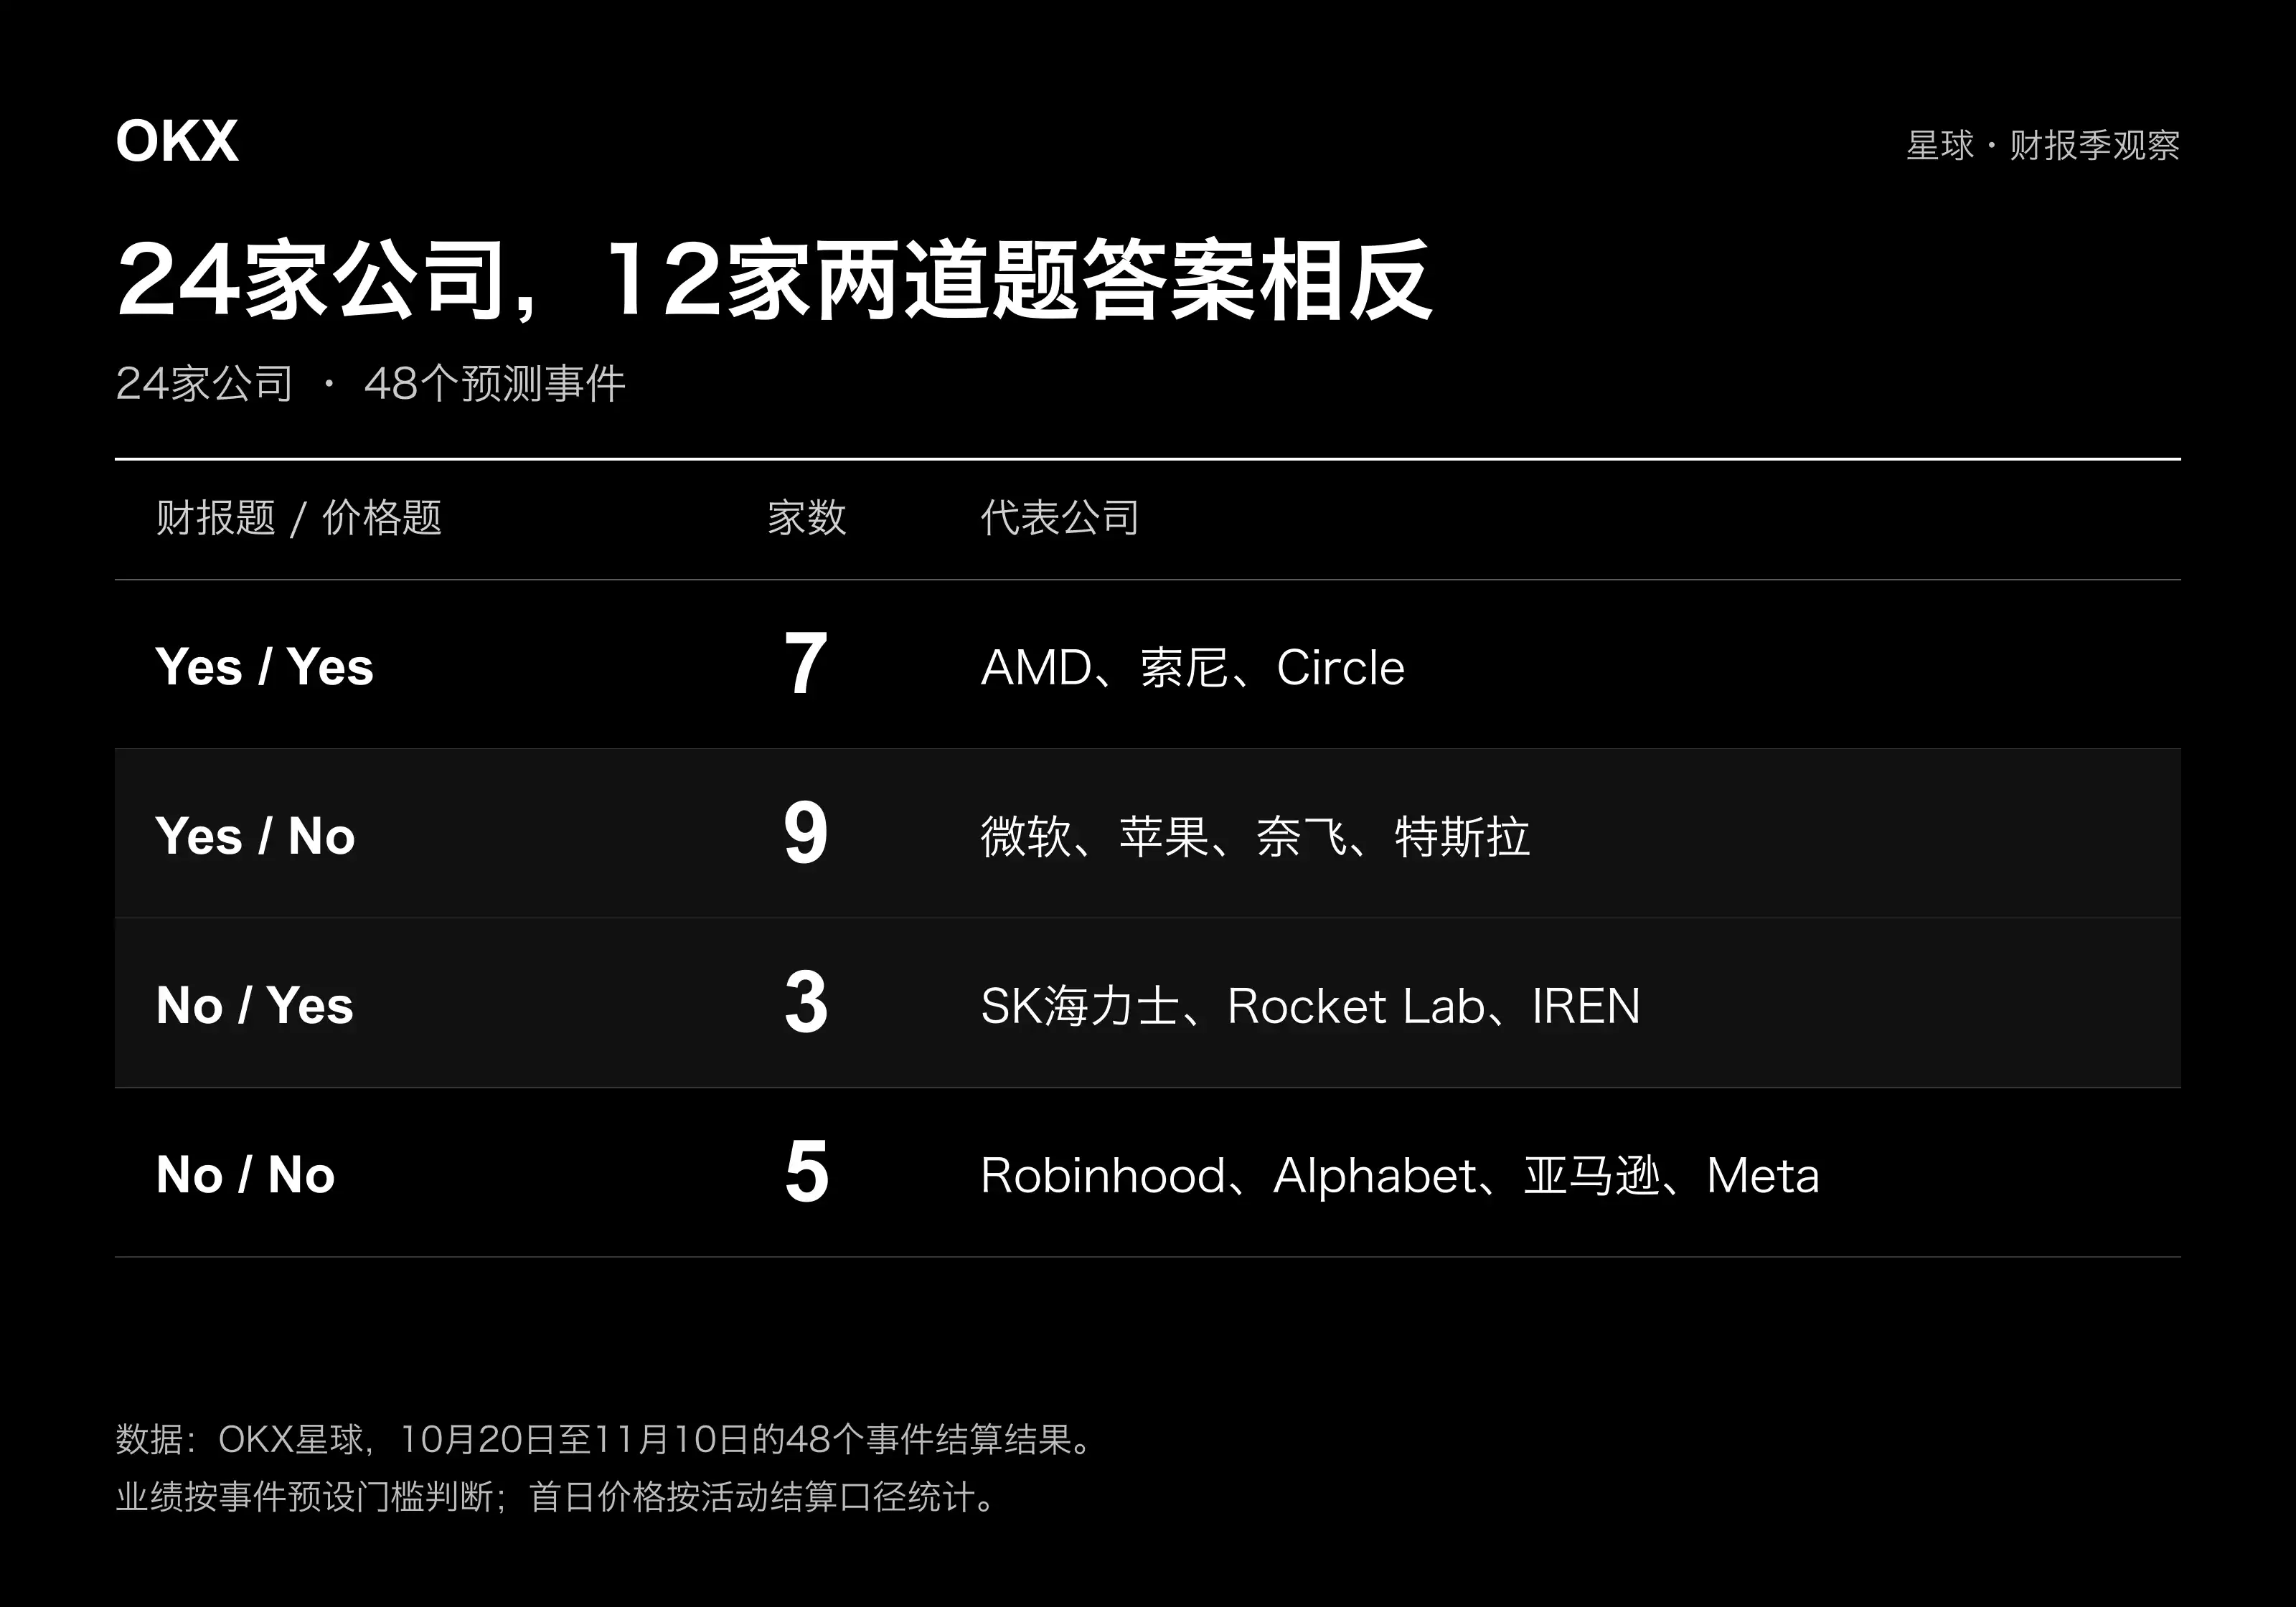
24 şirketten tam yarısında performans ile fiyat yönü farklıydı. Daha da dikkat çekici olan, performansı çizgiyi geçen 16 şirketten yalnızca 7'sinin ilk gün yükselmesi, yani %43,8'i; çizgiyi geçemeyen 8 şirketten ise 3'ünün yükselmesi, yani %37,5'i. İki grubun yükseliş oranı arasındaki fark yalnızca yaklaşık 6 puan.
Bu küçük örneklem uzun vadeli bir kural tahmin etmek için yeterli değil, ancak bu gözlem penceresinde yalnızca "performansın çizgiyi geçip geçmediğini" bilmenin, ilk gün yükselip yükselmeyeceğini ayırt etmede oldukça sınırlı bir yardım sağladığını gösteriyor. Çizgiyi geçtikten sonra yükselmeyen 9 şirket, tek tip bir şekilde işletme bozulması olarak açıklanamaz. Hâlâ büyüyor olabilirler, ancak büyümenin hızı, kalitesi veya sürdürülebilirliği, fiyatın daha da yükselmeye devam etmesi için yeterli yeni gerekçe sunmamıştır.
Bunu tüm finansal rapor sezonuna geri koyduğumuzda iki boyut görülüyor: şirket kârları genel olarak analistlerin referansını aşmış durumda, ancak "referansı aşmak" başlı başına artık kıt bir bilgi değil; yatırımcıların ayrıca bu raporun sonraki kâr beklentilerini yukarı yönlü revize edip edemeyeceğini değerlendirmesi gerekiyor. FactSet'in S&P 500 istatistikleri ile OKX'in bu 24 şirketinin etkinlik eşikleri aynı ölçütte olmasa ve beklenti aşma oranları doğrudan karşılaştırılamasa da, ilki arka plan sunuyor: beklenti aşma yaygınlaştığında gerçekten ayırt edici olan, ne kadar aştığı ve bunun sürdürülebilir olup olmadığıdır; ikincisi ise performans ile fiyat tepkisi arasındaki karşılaştırmayı sunarak, yalnızca kârın eşiği geçme oranına bakmanın kolayca gözden kaçırabileceği bir noktayı ortaya koyuyor — raporun çizgiyi geçmesi, piyasanın daha yüksek bir fiyat vermeye razı olduğu anlamına gelmiyor. Bu farkı anlamak için, bu performans iyileşmelerinin fiyata zaten yansımış olup olmadığını daha ileri düzeyde değerlendirmek gerekiyor.
Sonuca yaklaştıkça tahmin daha mı isabetli olur?
Bu tur tahminler, performansa ilişkin genel olarak iyimser bir değerlendirme sundu. Finansal tabloların açıklanmasından 3 saat önce, 24 şirketten 20'sinin performans tahmini Yes yönündeydi; nihayetinde eşiği yalnızca 16 şirket geçti. Yönü uyuşmayan 6 performans sorusundan 5'i, önceden olumlu görülen ancak sonuçta eşiği geçemeyen şirketlerdi; bunlar sırasıyla SK Hynix, Alphabet, Amazon, Robinhood ve Meta'yı kapsıyordu; yalnızca Oklo ters yönde bir sonuç ortaya koydu.
Yani asıl sapma, şirketlerin genel olarak küçümsenmesi değil, bir kısım şirketin kârlılık eşiğine ulaşma olasılığının olduğundan yüksek değerlendirilmesiydi. Sektör canlılığı, gelir artışı ile kârın realize edilmesi arasındaki fark, tam da bu şirketlerin daha ayrıntılı incelenmesi gereken noktadır. Ancak sonuca yaklaşırken bu değerlendirmeler ne kadar düzeltilir? İki tür tahmindeki değişim aynı değildir.
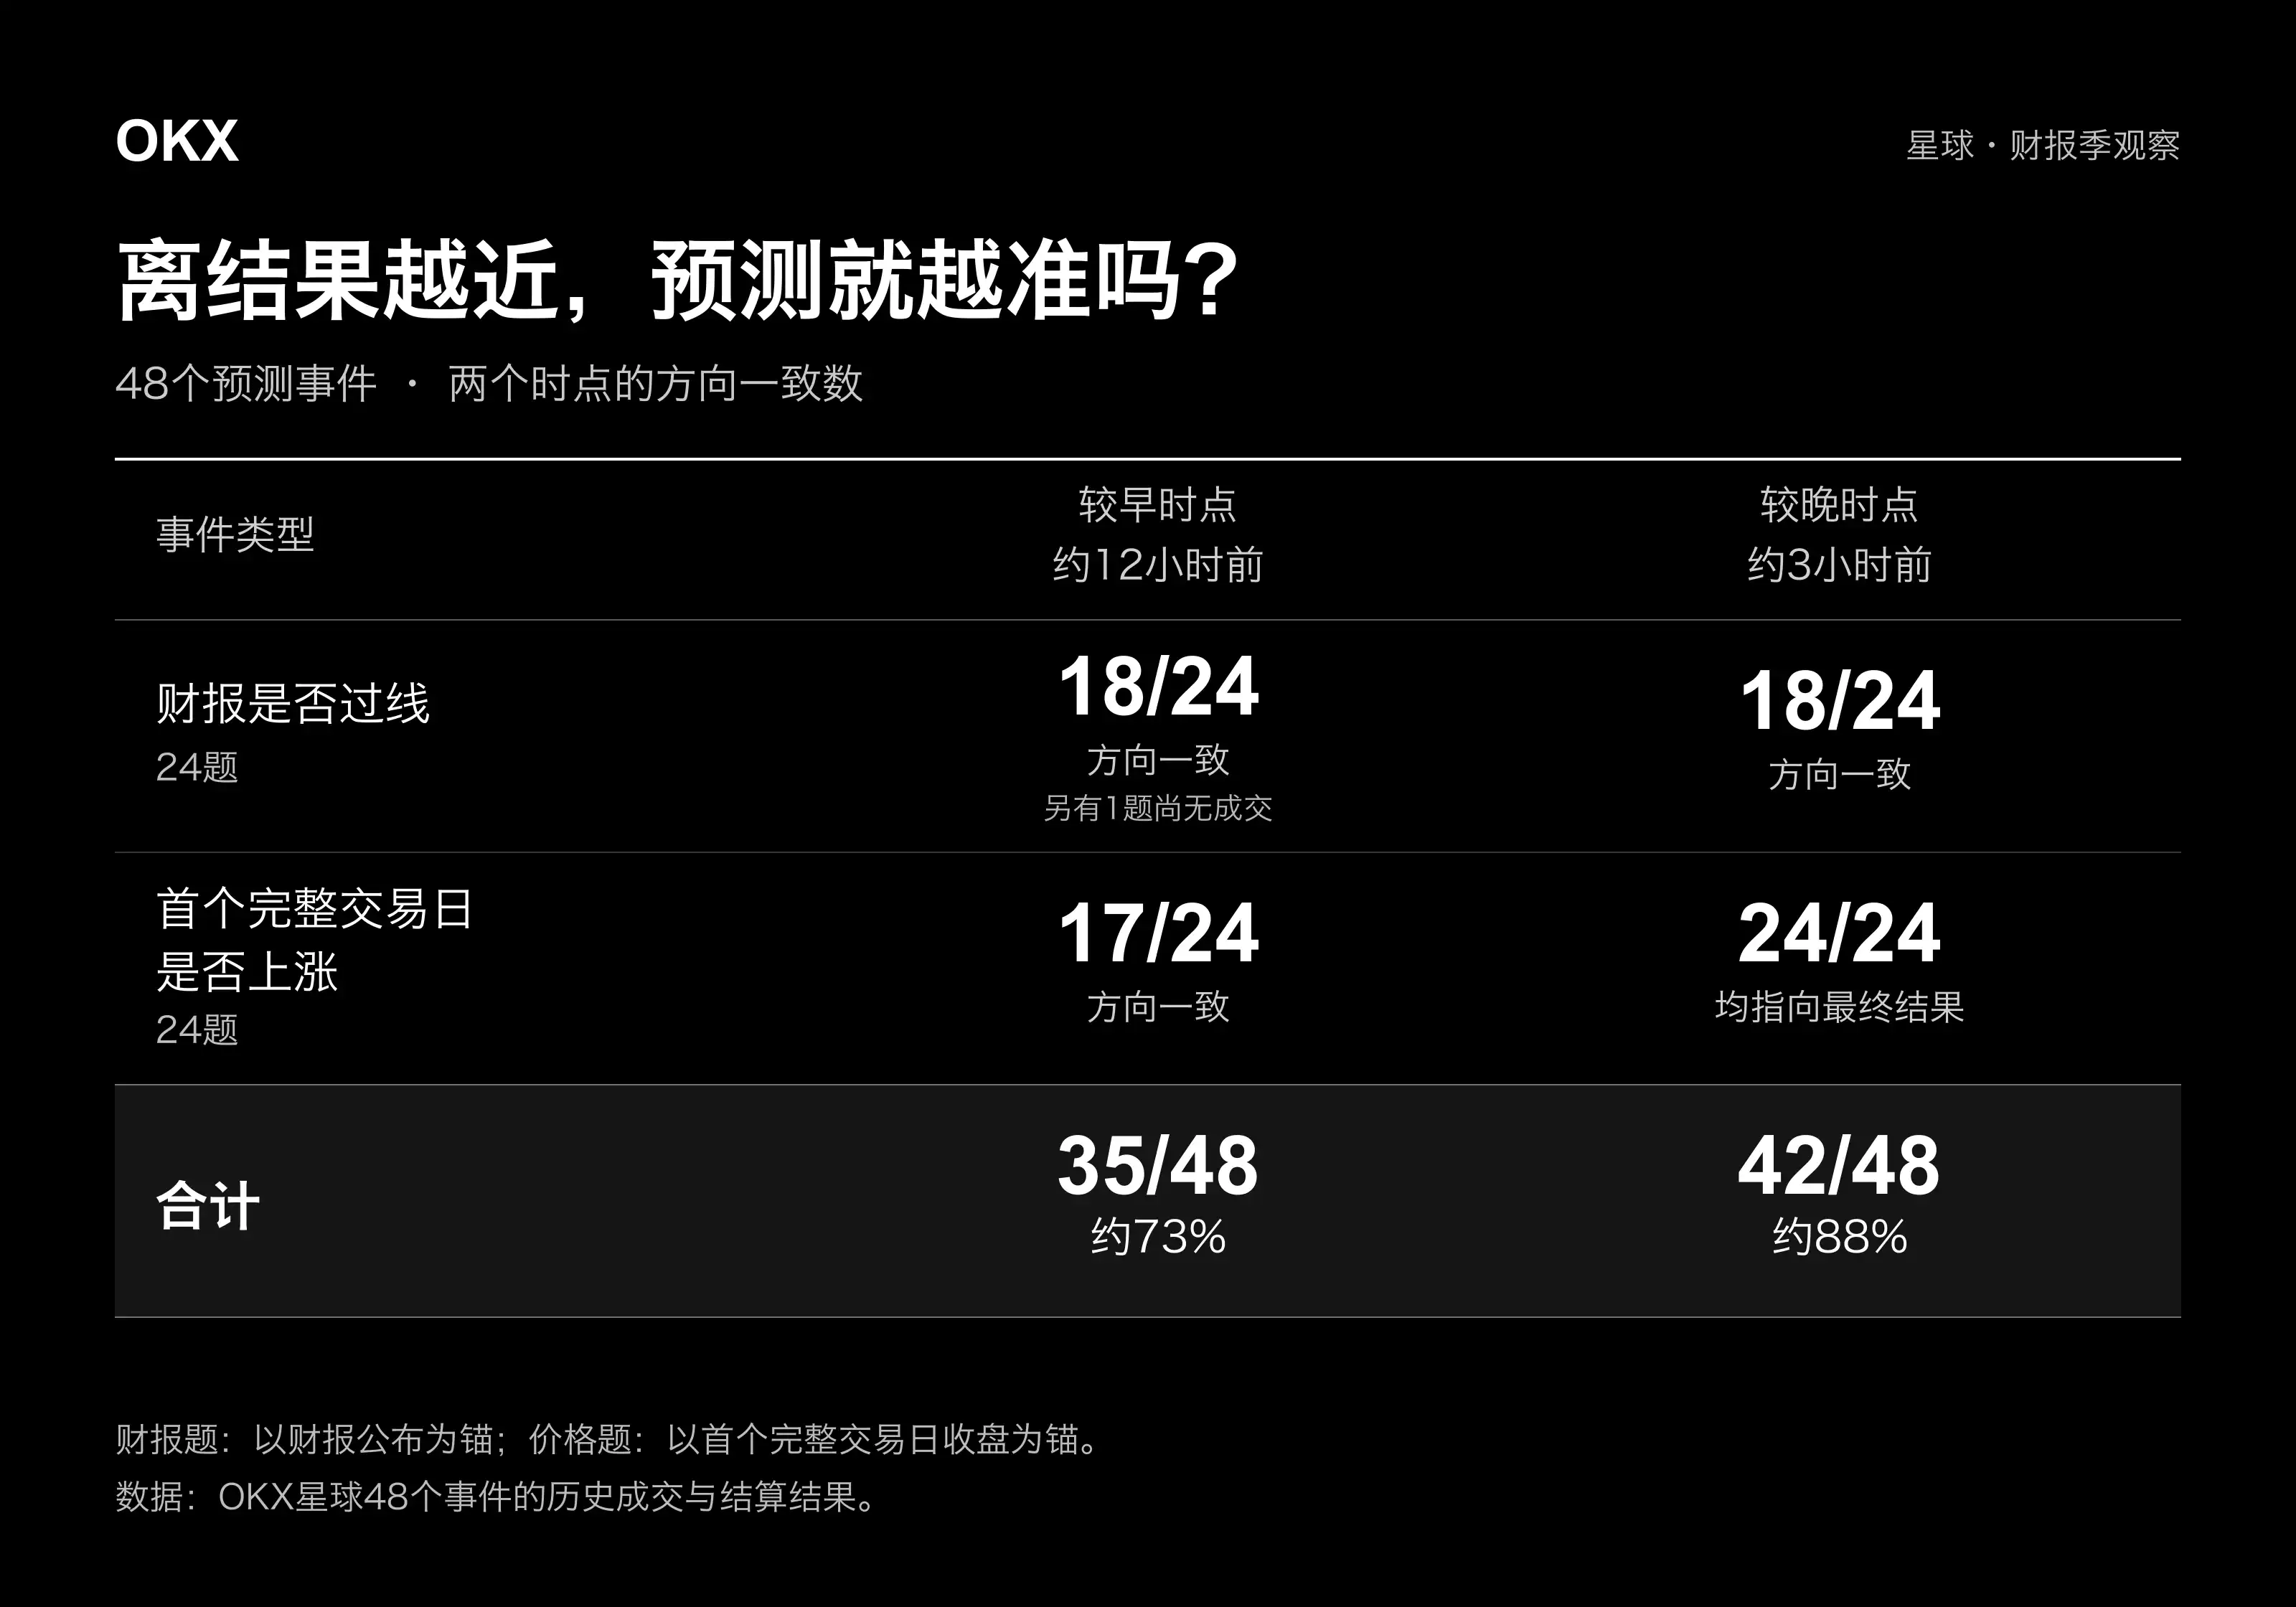
Toplamda, sonuçla uyumlu değerlendirmeler 35'ten 42'ye çıktı; oran yaklaşık %73'ten %88'e yükseldi. Bu 7'lik net artışın tamamı fiyat tahminlerinden geldi; ilk gün yükseliş/düşüş değerlendirmeleri 17 uyumludan 24 uyumluya çıktı, performans tahminleri ise her iki zaman noktasında da 18 uyumlu olarak kaldı. Dolayısıyla bu veri grubunun ortaya koyduğu iyileşme, şirket kârlılığının önceden tahmin edilmesinde değil, piyasa hareketlerinin takibinde gerçekleşti.
İkisi farklı bilgi koşullarıyla karşı karşıyadır. Finansal tablolar açıklanmamışken, açıklamaya yalnızca 3 saat kalmış olsa bile, katılımcılar kâr tahminlerini değiştirmeye yetecek yeni kanıtlar elde etmiş olmayabilir; önceki iyimser veya kötümser değerlendirme sürebilir. Fiyat tahminleri ilk tam işlem gününün kapanışına yaklaşırken finansal tablolar zaten açıklanmış ve piyasa günün büyük bölümünde tepkisini vermiş olduğundan, değerlendirmelerin sonuca yaklaşması daha kolaydır. Bu veri grubu, "beklemek uzadıkça tahmin doğal olarak daha isabetli olur" görüşünü değil, "yeni bilgi ve piyasa geri bildirimi değerlendirmelerin düzeltilmesine yardımcı olur" görüşünü daha çok desteklemektedir. Piyasa araştırması açısından, sonraki fiyat kotasyonları piyasanın ilk finansal tablo yorumunu kabul edip etmediğini gözlemlemeye yardımcı olabilir; ancak bu, önceden yapılan değerlendirmelerin de aynı derecede güvenilir olduğunu tersinden kanıtlayamaz.
%50'lik tahmin ayrışması nasıl tek bir cevaba dönüşür
%50'ye yakın okumalar, belirgin bir yargı oluşturmak için hâlâ yetersizdir. Intel performans sorusunda açıklamadan 12 saat önce Yes işlem fiyatı %51'di ve nihayetinde performans eşiği geçti; Amazon'da ise bir ara %53 okuması görüldü ve sonuçta eşik geçilemedi. Her ikisi de hafifçe olumluya meyilliydi, ancak farklı sonuçlara yöneldi. Bu tür şirketler için daha çok araştırılmaya değer olan, ayrışmanın nerede olduğudur; örneğin gelir artışında bir konsensüs olup olmadığı, kâr marjı, giderler veya gelecek çeyrek yönlendirmesinde hâlâ farklı tahminlerin bulunup bulunmadığı. %51 veya %53'ü doğrudan "piyasa zaten olumlu" diye anlamak, çok küçük bir öncü marjı büyütmek olur.
Daha güçlü bir eğilim de mutlaka doğru cevaba işaret etmez. Oklo performans sorusunda finansal tabloların açıklanmasından 6 saat, 3 saat ve 1 saat önce Yes işlem fiyatları sırasıyla %20, %18 ve %11'di; ancak nihayetinde performans eşiğe ulaştı. Buna karşılık SanDisk, açıklamadan 12 saat önceki %57'den 3 saat önceki %65'e yükseldi; olumlu eğilim güçlendi ve sonuçta eşik gerçekten geçildi. Biri düşüş, diğeri yükseliş; her iki değişimin de işletme bilgileri ve kâr tahminlerine dönülerek açıklanması gerekir; fiyat kotasyonundaki değişim, değerlendirmeyi destekleyen kanıtların yerini tutamaz.
7 düzeltme, 5 geri çekilen yükseliş değerlendirmesi
Bu 7 fiyat değerlendirmesi düzeltmesine daha yakından bakıldığında, Netflix, Microsoft, Tesla, Meta ve AST SpaceMobile yükseliş eğiliminden yükseliş göstermeme eğilimine dönerken; Rocket Lab ve AAOI ters yönde ayarlandı. İşlem günleri ilerledikçe, önceki iyimser fiyat beklentilerinin bir kısmı korunamadı.
Tahmin ile piyasa arasındaki ilişki yalnızca "önce tahmin, sonra doğrulama" değildir. Finansal sonuçlardan önce fiyat kotasyonları, katılımcıların neye inanmaya istekli olduğunu kaydeder; finansal sonuçlardan sonra ise faaliyet verileri, yönetim yönlendirmesi ve işlem piyasası fiyat kotasyonlarını tersine değiştirir. Analistler için en değerli olan, değerlendirmedeki dönüşün hangi bilgiden sonra gerçekleştiğini tespit etmektir. Kâr hedefi tutturulduktan sonra yükseliş beklentisi düşmeye devam ediyorsa, önceden olumlu görülen büyümenin fiyatlanıp fiyatlanmadığı veya yeni yönlendirmenin bunu zayıflatıp zayıflatmadığı kontrol edilmelidir; yalnızca fiyat kotasyonunun gerilemesine dayanarak düşüşe hangi faktörün yol açtığı geriye dönük çıkarılamaz.
Finansal tablo rakamları doğru, neden fiyat yine de ters yönde hareket ediyor?
Önce Robinhood'a bakalım. Üçüncü çeyrek geliri 1,42 milyar dolar olup yıllık bazda %12 artışla rekor kırdı; ancak GAAP hisse başına kâr %16 düşüşle 0,51 dolara, düzeltilmiş hisse başına kâr da %3 düşüşle 0,60 dolara geriledi. Faaliyetlerin hangi ölçütle ele alındığı tartışılmasa bile, gelir artışının hisse başına kâr artışına eşzamanlı olarak yansımaması, finansal tablonun kendisinin yanıtlaması gereken bir sorudur. Robinhood kazanç duyurusu
Gelir içinde de her alan güçlü değildi. Opsiyon ve hisse senedi işlem gelirleri sırasıyla %31 ve %41 artarken, kripto para işlem geliri %55, net faiz geliri %9 düştü. Toplam gelir rekoru, iş kolları arasındaki birbirinin yerini alma durumunu gizledi. Bu tür platformlar için yeni gelirin, mevcut işlerdeki düşüşü telafi edip daha fazla kâr bırakıp bırakamaması, toplam gelirin rekor kırıp kırmamasından daha önemlidir. Kârlılık eşiğini geçemedi ve ilk gün fiyatı da yükselmedi; bu en azından "büyümenin kârlılığı genel olarak iyileştirmediği" finansal tablo özelliğiyle örtüşüyor, saf bir hesaplama ölçütü sorunu değil.
SK Hynix ise farklı bir durum sergiliyor. Belirlenen kâr göstergesi eşiği geçemese de, şirketin açıkladığı gelir ve faaliyet kârı rekor kırdı; daha ileriye dönük bilgi ise HBM4 ve yüksek değerli sunucu ürün satışlarının genişlemesi ve uzun vadeli anlaşmalarla 2027-2028 döneminde kapasitenin yarısından fazlasının kapsanmış olmasıdır. SK Hynix kazanç duyurusu Bu bilgiler yatırımcılara çeyrek hisse başına kârın ötesinde gözlem dayanakları sunuyor: yüksek değerli ürünlerin payı artmaya devam edebilir mi, gelecekteki kapasite için talep zaten mevcut mu. Uzun vadeli anlaşmalar gelecekteki kârın garantisi değildir, ancak büyümenin görünürlüğünü değerlendirmeye yardımcı olur. Bu nedenle çeyrekte belirli bir göstergenin hedefi tutturamaması, sonraki faaliyet değerlendirmesini zorunlu olarak çürütmez.
AI değer zincirindeki ayrışma, Microsoft ile AMD arasında daha kolay görülebilir. Microsoft'un çeyrek geliri %19, faaliyet kârı %21, Azure geliri %48 arttı; bu, talebin zayıf olduğu bir finansal tablo değil. Ancak faaliyet nakit akışı yaklaşık 58 milyar dolar, nakit sabit kıymet alım harcaması yaklaşık 39,37 milyar dolar; faaliyet nakit akışından bu harcama düşüldüğünde fark yaklaşık 18,63 milyar dolar olup önceki yılın aynı dönemindeki 25,66 milyar doların altında ve yaklaşık %27 düşüş var. Bu hesaplama finansal kiralama yatırımlarını içermiyor. Microsoft finansal tablosu ve nakit akış tablosu
Kâr artıyor ancak yatırımdan sonra kalan nakit azalıyor; bu da iş büyümesinin hâlâ daha hızlı sermaye girişine ihtiyaç duyduğunu gösteriyor. Bulut platformları için bir sonraki adım, yalnızca "müşterilerin yapay zekâya ihtiyacı var" demek değil; eklenen hesaplama gücünün sürekli kullanılıp kullanılamayacağını, fiyatlamanın yatırımı karşılayıp karşılayamayacağını ve amortisman ile işletme maliyetlerinin sonraki kârı nasıl etkileyeceğini de kanıtlamak. Microsoft performansı geçti ama ilk gün fiyat yükselmedi; bu çizgide araştırmaya devam edilebilir, basitçe "piyasa iyi finansal tabloyu anlamadı" diye sınıflandırılamaz.
AMD aynı yatırım zincirinin diğer ucunda yer alıyor. Üçüncü çeyrek geliri %45 arttı, veri merkezi geliri %97 arttı, GAAP faaliyet kâr marjı geçen yılın aynı dönemindeki %14'ten %21'e yükseldi; dördüncü çeyrek gelir rehberliğinin orta değeri yaklaşık 17 milyar dolar olup yaklaşık %66 yıllık büyümeye karşılık geliyor. AMD kazanç duyurusu Burada yalnızca gelir artışı değil, aynı zamanda kâr marjı iyileşmesi ve gelecek çeyrek büyüme beklentisi de var. Tek çeyreklik kârın eşiği geçmesine kıyasla bu bilgi seti, büyümenin devam edebileceği yargısını desteklemeye daha fazla yardımcı oluyor.
İki şirketi bir araya koymak, ekipman satın alan şirketin mutlaka düşeceği, ekipman satan şirketin mutlaka yükseleceği anlamına gelmiyor; aynı yapay zekâ yatırım turunun farklı işletmelerin finansal tablolarında farklı izler bırakacağı anlamına geliyor. Platform önce inşaat ve geri kazanım döngüsünü üstlenirken, tedarikçi gelir ve kârı daha erken kaydedebilir. Her ikisi de yapay zekâdan faydalandığı için aynı çeyrekte aynı nakit getirisini sunmalarını beklemek doğru olmaz.
Apple bir başka ipucu daha sunuyor. Çeyrek geliri %12, hisse başına kâr %14 arttı, ancak hisse başına kâr yaklaşık 0,05 dolarlık gümrük vergisi iadesi avantajı içeriyor ve brüt kâr marjı da bundan yaklaşık 1 puan faydalandı. Apple finansal tablosu Bu, ana iş büyümesini reddetmiyor; ancak gelecek çeyrek kârlılığını değerlendirirken hangi iyileşmelerin devam edebileceğini, hangilerinin cari döneme özgü faktörlerden kaynaklandığını ayırt etmek gerektiği anlamına geliyor. Finansal tablo rakamları gerçek, sürdürülebilirlik yine ayrıca değerlendirilmeli.
Bu vakaların ortaklaşa işaret ettiği eğilim, büyümenin kalitesi ve gerçekleşme zamanının, tek bir kâr eşiğinden daha iyi şirketler arasındaki farkı açıklayabildiğidir. İlk gün fiyat hareketini daha fazla açıklamak için finansal tabloları önceki değerlemeler, aynı dönem sektör performansı ve yönetim rehberliğiyle birlikte ele almak gerekir; rapordan yalnızca yükseliş veya düşüş yönüne uyan bir rakam seçmek yeterli değildir.
Bin kişi tahmin etti, yalnızca üç kişi üst üste 26 soruyu doğru yanıtladı
Genel örneklemden bireysel yargıya geçmek zorluğu bir kat daha artırıyor. OKX Planet "Finansal Tablo Büyük Kazananı" ikinci etkinliği 1400'den fazla katılımcıyı çekti; yarışma ortasına gelindiğinde yalnızca Lin Moyang, abingttt ve Spekülasyon Laboratuvarı üç kişi kaldı. Üç kişi üst üste 26 soruyu doğru yanıtlayarak birinciliği paylaştı, 10.000 USDT'yi eşit olarak paylaştı, her biri yaklaşık 3.333 USDT aldı ve bu süreçte bir kez canlanma hakkını kullandı.
Ardışık meydan okumanın zorluğu, araştırma nesnesinin sürekli değişmesinde yatıyor. Bulut platformları, çip üreticileri, işlem platformları ve tüketici elektroniği şirketlerinde kârlılığı ve değerlemeyi etkileyen değişkenler farklıdır. Önceki turda doğru olan gerekçe, bir sonraki şirkette artık en önemli faktör olmayabilir. Üç yarışmacının yarışma içi röportajları, bu farklılıkla nasıl başa çıktıklarına dair kayıtlar bıraktı.
İlk yenilgi: Üçü de SK Hynix'te kaybetti
Üçünün de ilk yenilgisi SK Hynix'te yaşandı. Lin Moyang ve abingttt performans sorusunda, Spekülasyon Laboratuvarı ise ilk günkü yükseliş-düşüş sorusunda yanıldı. Lin Moyang yarışma sırasındaki röportajında, işlem kesme saati ile mutabakat anlık görüntüsü arasındaki ilişkiyi yanlış anladığını ve XP kazanmak için değerlendirmesini ayarlayarak canlanma hakkını tükettiğini belirtti. Araştırma alışkanlığı ise yukarı ve aşağı yönlü tedarik zinciri boyunca bilgi toplamak, yapay zeka ile şirket işleri ve sektör gelişimi gibi verileri birleştirmek, ardından tartışıp doğrulamak. Bu yöntemin değeri, tek bir şirketin büyümesini sanayi zincirine geri yerleştirmesinde yatıyor; Microsoft'un yatırımı tedarikçinin talebi haline gelebilir, ancak siparişlerin, teslimatın ve kârın birbirine karşılık gelip gelmediğini araştırmaya devam etmek gerekiyor.
Aynı şekilde SK Hynix'te kaybedilen performans sorusu ile yükseliş-düşüş sorusu aynı sorunu ortaya koymuyor; ilki kâr tahmininin yeniden gözden geçirilmesini gerektirirken, ikincisi çeyrek göstergeleri eşiğin altında kaldığında piyasanın neden hâlâ gelecekteki talebi işlemeye istekli olduğunu anlamayı gerektiriyor. Bu da bu turda tekrar tekrar ortaya çıkan ayrışmaya karşılık geliyor: sektör canlılığı her kâr göstergesinin eşiği tutacağını garanti etmez, kârın eşiği tutmaması da gelecekteki büyüme değerini otomatik olarak silmez.
abingttt ve Spekülasyon Laboratuvarı'nın yöntemleri de farklı. abingttt hisse başına kârı, geliri, konsensüs tahminlerini ve şirket rehberliğini bir araya koyuyor ve finansal tablo öncesinde fiyatın ne kadar iyimserliği yansıttığını kontrol ediyor; Spekülasyon Laboratuvarı ise kâr tahminini fiyat değerlendirmesinden ayırıyor, opsiyon zımni volatilitesine ve OKX sürekli sözleşme uzun-kısa oranına bakıyor, ayrıca kendi yönünün tersindeki tartışmaları da inceliyor. Bu bilgilerin her birinin kullanımı farklı; finansal tablolar şirketin ne kadar kazanabileceğini tahmin etmeye yardımcı olurken, türevler ve tahmin fiyatlamaları piyasanın neye bahis oynadığını gözlemlemeye yardımcı oluyor, ikisi birbirinin yerini alamaz.
Üst üste kazanan üç kişi, sonunda hangi soruları yanlış yanıtladı?
Son turda üçü de AMD ve Circle'ın finansal tablo sonrası ilk tam işlem gününde yükselmeyeceğini değerlendirdi, ancak gerçek sonuç her ikisinde de yükseliş oldu. Her iki şirket de performans eşiğini tutturdu ve ilk günkü seyir de aynı yönde yükseldi; bu kez üçünün ortak yenilgisi kâr değerlendirmesinde değil, fiyat değerlendirmesinde oldu.
Finansal tabloların kendisine bakıldığında AMD aynı anda veri merkezi genişlemesi, kâr marjı iyileşmesi ve sonraki büyüme rehberliği sundu; sırf Microsoft ve Apple daha önce "performansı geçti ama yükselmedi" diye onun da aynı yolu izleyeceğini önceden varsaymamak gerekir. Finansal tabloları incelerken hem anormallikleri tanımlamak hem de güçlü performans ile yükseliş seyrinin gerçekten aynı yönde olabileceğini kabul etmek gerekir. "Beklentiyi aşsa da düşer" yalnızca tedbir alınması gereken bir durumdur, mekanik olarak uygulanan başka bir formüle dönüşmemelidir.
Finansal tablo sezonu kapanırken, hangi kullanılabilir yargılar kalıyor?
Bu finansal tablo sezonunda saklanmaya daha değerli yargı, "ABD hisse senedi performansı iyi mi" değil, kâr büyümesi, büyüme kalitesi ve değerleme dayanıklılığının ayrı ayrı test edilmekte olduğudur. FactSet istatistiklerine göre S&P 500'ün ileriye dönük fiyat-kazanç oranı Eylül sonundaki 19,0 kattan 6 Kasım'da 17,7 kata düştü; fiyatın gelecekteki kâr beklentilerine göre kat sayısının düşmesi, şirket kârlarının da eşzamanlı olarak zayıfladığı anlamına gelmez. Sonraki finansal tablolar hâlâ şu yönlerde doğrulanmalı: yapay zeka tedarikçilerinin siparişleri kâra dönüşmeye devam edebilecek mi, bulut platformlarının yeni yatırımları nakit getirisi sağlayabilecek mi, tüketim ve finans şirketlerinin gelir artışı hisse başına kârı iyileştirebilecek mi. Bu soruların yanıtları, büyümenin daha sağlam hale mi geldiğini yoksa daha fazla sermaye ve daha uzun süreye mi ihtiyaç duyduğunu belirleyecek.
Tahminin değeri de bu süreç içinde ölçülmelidir. Finansal rapor öncesinde piyasanın beklentilerini yansıtır; rapor açıklandıktan sonra ise bu beklentilerin operasyonel veriler ve piyasa koşullarıyla nasıl düzeltildiğini kaydeder. Gerçekten faydalı geri bildirim, hangi büyümeyi abarttığınızı, hangi yatırımı hafife aldığınızı veya kısa vadeli kârı uzun vadeli bir trend sanıp yanıldığınızı tespit edip buna göre değerlendirmenizi ayarlamaktır. Doğru yönü görmek, para kazanmak anlamına gelmez. Bir dizi zafer ve yenilgiyi ezberlemekten daha değerli olan, araştırma yöntemini sürekli olarak düzeltmektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler