Finansal rapor "doğru" cevaplandı, peki piyasa neden hâlâ ters yönde hareket ediyor? OKX'in iki sorusundan başlayalım
Kaynak: OKX
Performansı doğru okuduktan sonra asıl zor olan şunu görmektir: hangi iyi haberler çoktan fiyatlanmış, hangi değişiklikler yeniden fiyatlamayı hak ediyor.
Pekin saatiyle 21 Ekim sabahı Netflix üçüncü çeyrek finansal sonuçlarını açıkladı; hisse başına kâr 0,87 dolar. OKX finansal sonuç tahmin sorusu Yes olarak sonuçlandı, ancak sonuçlar öncesi ABD hisse senedi kapanışından sonuçlar sonrası ilk tam işlem günü kapanışına kadar ilgili sürekli sözleşme yaklaşık %5,30 düştü. Performans eşiği geçti, fiyat neden hâlâ düştü?
OKX «Kahin Üçüncü Sezon» finansal sonuç sezonunda iki tür tahmin sundu: bir soru şirketin finansal sonuçlarının önceden belirlenen eşiğe ulaşıp ulaşmadığını, diğeri sonuçlar sonrası ilk tam işlem gününde fiyatın yükselip yükselmediğini soruyor. Yakından ilişkili görünen bu iki soru her zaman aynı yanıtı vermeyebilir. Şirketin bu çeyrekte ne kadar kazandığı ile yatırımcıların onun için ne kadar ödemeye razı olduğu ayrı ayrı değerlendirilmelidir.
Dört şirket, üç kombinasyon
Netflix, SpaceX, Tesla ve Meta'nın ilk tur sonuçları şöyle:
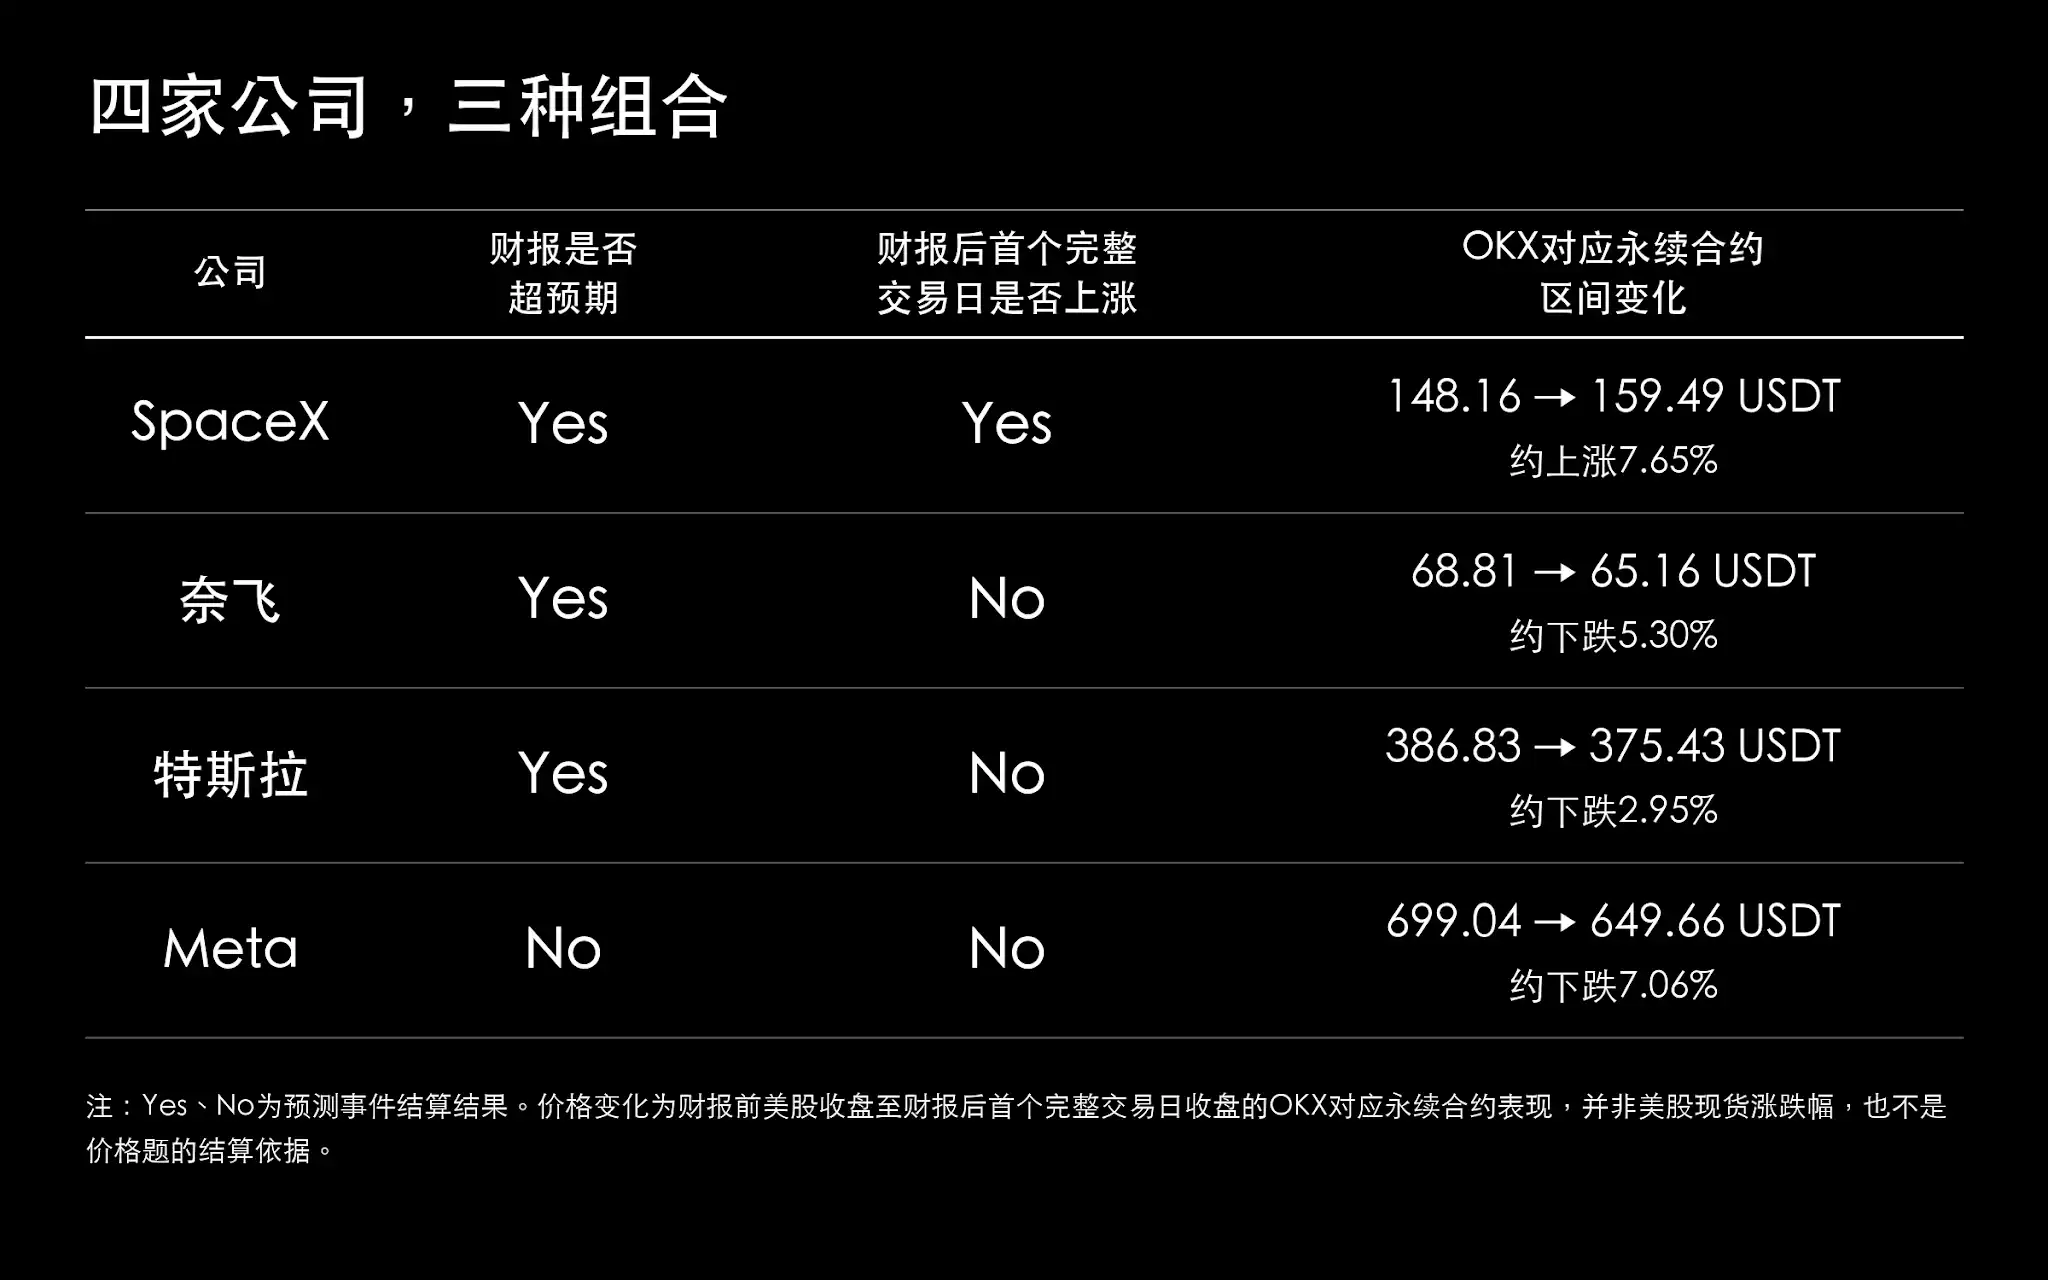
SpaceX'in performansı ve sözleşme fiyatı aynı yönde yükseldi. Çeyrek geliri 14,6 milyar dolar olup yıllık %161 arttı; net kâr 4,4 milyar dolar iken geçen yılın aynı döneminde yaklaşık 1,1 milyar dolar zarar vardı. Ancak gelirin ne kadar arttığı ile fiyatın ne kadar arttığı ayrı şeylerdir; %161'lik gelir artışını doğrudan %7,65'lik sözleşme artışını açıklamak için kullanamazsınız.
Diğer üç şirketin finansal sonuçlarını «iyi» veya «kötü» diye özetlemek o kadar kolay değil. Netflix'in hisse başına kârı yıllık yaklaşık %49 arttı, ancak tüm yıl reklam geliri beklentisini yaklaşık 3 milyar dolardan yaklaşık 2,7 milyar dolara düşürdü; Tesla'nın çeyrek geliri yaklaşık 28 milyar dolar olup geçen yılın aynı dönemiyle neredeyse aynı seviyede, faaliyet kârı ise yıllık yaklaşık %56 düştü; Meta'nın geliri %26 arttı, aynı zamanda dava masrafları ve büyük ölçekli sermaye yatırımları da var.
Finansal sonuçlar eşiği geçti, piyasa neden hâlâ düşebilir?
Etkinlikteki «beklentinin üzerinde», sorunun önceden belirlenen eşiğine göre sonuçlandırılır. Piyasanın finansal sonuçlara tepkisi aynı zamanda yatırımcıların önceden ne beklediğine de bağlıdır: yeni iş kolları büyümeye devam edebilir mi, kâr marjı iyileşebilir mi, şirket sonraki dönem guidance'ını yükseltecek mi. Bu beklentileri tek bir hisse başına kâr sorusuyla özetlemek her zaman mümkün olmayabilir.
Netflix'in iki verisi farklı zaman dilimlerine işaret ediyor: hisse başına kazançta yaklaşık %49'luk artış, bu çeyrekte elde edilen parayı anlatıyor; reklam geliri beklentisinin aşağı çekilmesi ise sonraki işlerin başlangıçta tahmin edilenden daha kötü olabileceğini söylüyor. Yatırımcılar daha önce hisse alırken reklam işinin büyümesini de olumlu görüyorduysa, çeyrek kârın hedefi tutturması bu endişeyi gidermeye yetmez. Bilanço sorusu Yes olarak sonuçlandırılabilir, ancak yatırımcıların fiyatı yeniden değerlendirmek için hâlâ nedenleri var.
Tesla'da ise sorunun eşiğinin aşılması ile faaliyet kârındaki düşüş aynı anda gerçekleşti. Yatırımcılar ayrıca, gelir neredeyse hiç büyümezken kâr düşüşünün sürüp sürmeyeceğini ve mevcut değerlemenin nasıl bir kârlılık performansıyla desteklenmesi gerektiğini değerlendirmek zorunda. Bu tür şirketler için sorunun eşiğini aşmak, bilanço analizinin yalnızca bir kısmını tamamlar.
Bu, bilanço sonrası tüm düşüşlerin "iyi haber zaten fiyatlanmıştı" şeklinde açıklanabileceği anlamına gelmez. Bilanço öncesinde hisse fiyatının ne kadar arttığına, kâr tahminlerinin yükseltilip yükseltilmediğine ve değerlemenin pahalanıp pahalanmadığına da geri dönüp bakmak gerekir. Bazen fiyat artışı yalnızca tüm sektörü takip eder. Yönetimin telekonferanstaki açıklamaları ve aynı dönemdeki piyasa değişimleri de işlemleri etkiler. Reklam görünümü ve kâr gerilemesi analiz için ipuçları sunar, ancak düşüş üzerindeki etkilerini belirlemek için daha fazla bilgiye ihtiyaç vardır.
Kârın ötesinde yatırım ve getiriye de bakmak gerekir
Meta'nın bilançosunda daha yakından incelenmeye değer bir nokta daha var. ABD Genel Kabul Görmüş Muhasebe İlkeleri'ne (GAAP) göre hisse başına kazancı 3,83 dolar; dava kaynaklı giderler hariç tutulduğunda ise 7,40 dolar. Etkinlik, kararlaştırılan GAAP ölçütüne göre sonuçlandırılır, ancak şirketleri incelerken yalnızca bu cevapla yetinmemek, kâr değişiminin ne kadarının ana faaliyetten, ne kadarının bu giderden kaynaklandığını ve etkinin ne kadar süreceğini de görmek gerekir.
Bu gider, iki hisse başına kazanç arasında belirgin bir fark yaratıyor. Etkinlik kurallara göre bir cevap verebilir, ancak yatırımcıların her iki tarafa da aynı anda bakması gerekir: giderler hariç tutulmuş kârlılık, faaliyet durumunu gözlemlemeye yardımcı olur; GAAP'a göre teyit edilen gider ise gerçekten hissedar getirisini etkilemiştir. Özel bir kalem olduğu için göz ardı edilemeyeceği gibi, yalnızca bu gider kalemine dayanarak ana faaliyetin sürekli kötüleşeceği sonucuna da varılamaz.
Meta'nın çeyrekteki sermaye harcaması yaklaşık 34,9 milyar dolar, serbest nakit akışı ise eksi 2,12 milyar dolar; bu da başka bir soruyu gündeme getiriyor: gelir büyümeye devam ederken şirket ne kadar nakit tutabiliyor? Serbest nakit akışı genellikle faaliyet nakit akışından sermaye harcaması çıkarılarak hesaplanır; kesin ölçüt şirketin açıkladığı esas alınır. Hisse başına kazançla karşılaştırıldığında, ilgili yatırımlar tamamlandıktan sonraki nakit durumunu daha doğrudan yansıtır.
Ekipman alırken ve veri merkezleri inşa ederken nakit önce ödenir, ancak ilgili maliyetler genellikle kullanım süresi boyunca kademeli olarak amortismana tabi tutulur. Bu, bir şirket hâlâ kâr ediyor olsa bile genişleme nedeniyle nakit akışı baskısı yaşayabileceğini açıklar. Meta'nın bilançosunda kârlılık ölçütü ile sermaye harcaması birlikte görülmelidir; yalnızca hisse başına kazanca bakmak, sonraki büyümenin gerektirdiği maliyetleri gözden kaçırmaya yol açabilir.
Bu yatırım için piyasanın beklediği şey artık getiri. Eğer yeni kapasite müşteriler tarafından kullanılırsa ve yeterli kâr getirirse, bugünkü harcama gelecekteki büyümeyi destekleyebilir; eğer gelir bir türlü yetişmezse ve sürekli ek fon gerekiyorsa, yatırımcılar değerlemeyi yeniden düşünmek zorunda kalır. Meta'nın finansal raporunun bıraktığı bu soru, sonraki AI endüstri zinciri şirketlerine de taşınacak.
Tahminler piyasa görünümüne nasıl yardımcı olur?
İki tür tahmini bir arada tutmak, katılımcıların finansal rapor ve fiyat konusundaki görüşlerinin tutarlı olup olmadığını gözlemlemeye yardımcı olur. Tahmin okumaları işlemlerle oluşur ve o andaki eğilimi yansıtır; olayın gerçekleşme olasılığına eşit değildir; kullanıcı seçim oranları ve uzun vadeli doğruluk oranlarının da kendi istatistiksel ölçütleri vardır. Araştırma yönünü işaret edebilirler, ancak hisse fiyatının pahalı mı yoksa ucuz mu olduğunu doğrudan kanıtlayamazlar.
Eğer finansal rapor sorusu belirgin şekilde Evet'e yöneliyorsa, fiyat sorusu ise o kadar iyimser değilse, dikkat edilmesi gereken şey bu ayrışmadır: Katılımcılar kârlılık eşiğinin kolayca aşılabileceğini mi düşünüyor, ancak sonraki yönlendirme veya yatırımdan mı endişeleniyor? Önceki yükseliş iyi haberi zaten fiyatlamış olabilir mi? Her iki soru da Evet'e yöneliyorsa, gerçek finansal raporun mevcut beklentilerin ne kadar üzerine çıkabileceğine bakmak gerekir. Her iki soru da Hayır'a yöneliyorsa, önceki düşüşün endişelerin bir kısmını zaten sindirip sindirmediği de düşünülmelidir.
Okumalardaki değişikliklere bakarken, bunların ne zaman gerçekleştiğini de hatırlamak gerekir. Finansal rapordan bir gün önce, açıklamadan bir saat önce ve konferans görüşmesi sırasında katılımcıların bildiği bilgiler farklıdır. Diyelim ki finansal rapor sorusu sürekli Evet'e yöneliyor, fiyat sorusu ise giderek zayıflıyor; o zaman bu süreçte hangi yeni bilgilerin ortaya çıktığı araştırılabilir. Finansal rapor açıklandıktan sonra oluşan görüşler, açıklama öncesi tahmin olarak sayılamaz.
Bu değişiklikleri önceki gerekçelerle birlikte not etmek, açıklama sonrasında karşılaştırılacak somut içerik sağlar. Finansal rapor sorusu yanlışsa, operasyonel tahminler ve muhasebe ölçütleri kontrol edilebilir; finansal rapor sorusu doğru, fiyat sorusu yanlışsa, piyasanın iyi habere tepkisinin fazla mı tahmin edildiği veya yönlendirme değişikliğinin mi gözden kaçırıldığı kontrol edilebilir. Yön doğru bilinse bile, şirket performansının beklentilere uygun olması ile fiyatın tesadüfen sektörle birlikte yükselmesi ayırt edilmelidir. Bu şekilde bir değerlendirme yapmak, yükselişten sonra sadece olumlu yönleri, düşüşten sonra sadece sorunları aramaktan kaçınmayı sağlar.
Analiz gerçek işlemler için kullanılacaksa, giriş fiyatı, olası kazanç ve kayıp miktarı ile maliyet ve kaldıraç ayrıca düşünülmelidir. Yükseliş olasılığı yüksek olsa bile sadece az bir yükseliş olabilir; düşüş durumunda ise kayıp daha fazla olabilir. Bu nedenle, yön doğru bilinse bile pozisyon büyüklüğü ve çıkış koşulları yine de planlanmalıdır.
「Finansal Rapor Büyük Kazananı」nın üst üste galibiyet sınavı
OKX「Finansal Rapor Büyük Kazananı」etkinliği, finansal rapor sorusu ile fiyat sorusunu ardışık bir mücadeleye dönüştürdü. İlk turda 700'den fazla yarışmacı katıldı; ilk turda iki kez üst üste kazanan 150 kişiden sonunda sadece 3'ü altı kez üst üste kazanmaya ulaştı. Üçü aynı turda durdu ve 10.000 USDT ödülü eşit olarak paylaştı. Liste tur tur kısaldıkça etkinliğe izleme heyecanı kattı; ancak bu üst üste galibiyet sonuçları, tahmin piyasasının uzun vadede ne kadar doğru olduğunu göstermek için hâlâ yeterli değil.
İkinci dönem katılımcılara bir kez canlanma fırsatı verdi: kurallara göre belirlenen süre içinde pozisyon kartı ve görüş içeren gönderi paylaşanlar canlanma başvurusunda bulunabilir. Ancak aynı gün iki veya daha fazla soruyu yanlış yapan ya da canlandıktan sonra tekrar yanlış yapan kişiler ilerlemeye devam edemez. Hem finansal rapor hem de fiyat soruları tamamlanmalı; katılımcılar yalnızca daha emin oldukları bir türü seçemez.
İkinci dönemde Robinhood ve SK Hynix için finansal rapor sorularının yanıtı No iken fiyat soruları farklıydı. Robinhood'un GAAP hisse başına kârı 0,51 dolardı ve "kesinlikle 0,56 doların üzerinde" şartını karşılamadı; düzeltilmiş hisse başına kâr 0,60 dolar olsa da etkinlik belirtilen ölçütle sonuçlandırıldı. Robinhood'un fiyat sorusunun yanıtı da No, SK Hynix'in fiyat sorusunun yanıtı ise Yes oldu. İkisi de finansal rapor sorusunu geçemedi, ancak fiyatlar farklı yönlere gitti.
Google'ın sonucu da birçok katılımcının seçiminden farklıydı. Finansal rapordan önce OKX Çince yaklaşık %62 kullanıcının "beklentinin üzerinde" seçeneğini seçtiğini açıkladı; Alphabet'in nihayetinde açıkladığı GAAP hisse başına kâr 2,12 dolardı ve soruda belirtilen "kesinlikle 3,10 doların üzerinde" şartını karşılamadı. Google Cloud'un büyümesi ile grubun hisse başına kârının eşiği geçip geçmemesi iki ayrı konudur. Ayrıca buradaki %62, kullanıcıların seçim oranını istatistik eder, işlemlerle oluşan tahmin fiyatını değil; buradan her katılımcının neden Yes seçtiği de değerlendirilemez.
Farklı şirketlerin sorularının art arda gelmesi, üst üste kazanmayı giderek zorlaştırıyor. Yayın platformlarında reklam büyümesine, işlem platformlarında müşteri aktifliğine, bellek yongalarında ise talep ve fiyata bakmak gerekiyor; bu operasyonel bilgiler sonunda yine ilgili soruların ölçütlerine bağlanıyor. Katılımcıların kısa sürede araştırma odağını değiştirmesi ve ardından finansal rapor sonrası piyasa tepkisine dair seçim yapması gerekiyor.
30 Ekim savaş raporuna göre, ikinci dönemde ilerleyen 3 yarışmacı "yedi üst üste isabet"i tamamladı, ancak canlanma fırsatlarının tümü kullanıldı. Önümüzde finansal rapor sonrası ilk gün yükseliş-düşüş tahmini için 5 karşılaşma daha var; üç kişi henüz nihai kazanan değil. Daha önce performansı doğru tahmin etmiş olsalar bile bundan sonra piyasanın nasıl tepki vereceğini değerlendirmeleri gerekiyor ve artık hata payı yok.
Sonraki finansal raporlarda neye bakmalı?
Sonraki finansal raporlarda AI değer zincirini yine birlikte değerlendirmek gerekiyor. Microsoft, Alphabet ve Amazon'un bulut işleri ile sermaye harcamaları, üst akış talebini anlamaya yardımcı olabilir. Bulut platformları için ekipman satın almak bir yatırımdır; çip, bellek ve optik iletişim tedarikçileri için ise siparişe dönüşebilir. Meta'nın geride bıraktığı yatırım getirisi sorunu bu zincir boyunca araştırılmaya devam edilebilir.
Bulut platformları, müşteri kullanımının ve gelirin yatırımı karşılayıp karşılayamadığına bakmalı; tedarikçiler ise siparişlerin zamanında teslim edilip edilemeyeceğine, sonunda ne kadar kâr ve nakit kalacağına bakmalı. Çip ve bellek şirketlerinin gelir artışında daha fazla mı satıldığı, fiyatın mı yükseldiği yoksa yüksek değerli ürünlerin payının mı arttığı da ayırt edilmeli. Optik iletişim, hesaplama altyapısı ve enerji şirketlerinde ise teslimat ilerlemesi ile sermaye yatırımının karşılaştırılması daha da önemli.
Harcama yapmak, sipariş almak, teslimat yapmak, geliri onaylamak ve ödemeyi almak genellikle aynı çeyrekte gerçekleşmez. Yalnızca yukarı ve aşağı yönlü verileri birbirine bağlayarak, büyümenin sürdürülebilir olup olmadığını daha net görebilir ve aynı şekilde AI'dan faydalanan şirketlerin finansal tabloları ile fiyat performansları arasında neden hâlâ farklar olduğunu açıklayabiliriz.
Karşılaştırmaya değer bir diğer grup ise Coinbase, Circle ve Strategy. Bunlar sırasıyla işlem, stablecoin işi ve dijital varlık fiyatlarıyla ilgilidir ve piyasa hareketliliğinin etkisi de farklıdır. Finansal tabloları okurken, hangi büyümenin iş genişlemesinden kaynaklandığını, hangisinin yalnızca o dönemdeki piyasa fiyatlarından kaynaklandığını ayırt etmek gerekir. Faiz oranları ve risk iştahı ortak arka plandır; her şirket özelinde ise kendi gelir ve bilançosuna bakmak gerekir.
Bu nedenle, sonraki finansal tablolarda karşılaştırmaya değer olan şey yalnızca hangi şirketlerin kârlılık eşiğini aştığı değil, aynı zamanda gelir artışının kâr ve nakit getirip getirmediğidir. Birkaç veri farklı yönlere gidiyorsa, büyümenin nereden geldiğini, maliyet artışının nerede olduğunu araştırmaya devam edin ve bunların şirket hakkındaki önceki değerlemeyi değiştirip değiştirmediğine bakın.
Özet
Netflix'in "finansal tabloyu geçti, fiyat düştü" durumundan Robinhood ve SK Hynix'in oluşturduğu iki farklı kombinasyona kadar, bu örnekler sürekli aynı soruya işaret ediyor: Piyasa bir karne değil, karnenin geleceğe dair yargıyı nasıl değiştirdiğini işlemden geçirir. Tahmin etkinlikleri, bu yargılardan birine net bir eşik kazandırır; hisse fiyatı ise büyüme rehberliği, değerleme, sermaye maliyeti ve risk iştahındaki değişimleri emmeye devam eder. İkisi aynı yönde de gidebilir, ters yönde de.
Bu nedenle, tahminlerin işlem referans değeri, kaçınılmaz olarak kâr getiren bir yön vermek değil, katılımcıları "performans nasıl olacak" ile "piyasa nasıl tepki verecek" sorularını ayrı ayrı yargılamaya zorlamak ve sonuç ortaya çıktıktan sonra kalem kalem kontrol etmektir. Sonraki şirketler arttıkça ve sektörler çeşitlendikçe, bu ayrım daha da önemli hale gelir: Önce soruyu ve verileri anlayın, sonra fiyatın içinde zaten var olan beklentileri tanımlayın, son olarak yeni bilgilerin piyasayı nasıl değiştirdiğini gözlemleyin. Kalıcı olarak kalan şey yalnızca bir dizi Evet veya Hayır değil, aynı zamanda test edilebilen ve düzeltilmeye izin veren bir yargılama yöntemidir.
Bu makale bir katkıdan gelmektedir ve BlockBeats'in görüşlerini temsil etmez.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler