



CoinGlass: 2025 Kripto Para Türev Piyasa Raporu
Kaynak: CoinGlass
Giriş
2025 yılı, kripto para piyasasının evrim yolunda net bir yapısal ayrım noktası oluşturuyor. Bu yıl, kripto varlıklar kenar deneyi üzerinde yoğunlaştıkları aşamadan ileriye doğru, ana akım finansal sistemde daha da entegre hale geldi, piyasa katılımcıları yapısı, işlem araçları sistemi ve düzenleyici ortamı açısından yapısal değişiklikler yaşandı.
Türev piyasası 2025 yılında önemli ölçüde genişledi, piyasa yapısı belirgin bir şekilde karmaşıklaştı, başlangıçta yüksek kaldıraçlı perakende spekülasyonunu ana itici güç olarak alan tek tip işlem modeli, daha çeşitli kurumsal ticaret talepleriyle değiştirildi ve piyasa "kurumsal sermaye hakimiyeti, uyumlu altyapı ve merkezi olmayan teknolojinin eşzamanlı evrimi" yeni bir aşamaya girdi. Bir yandan, geleneksel finansal sermaye BTC spot ETF'leri, opsiyonlar, uyumlu gelecekler ve satın almalar gibi kanallar aracılığıyla daha büyük ölçekte ve daha net bir uyumlu yol ile piyasaya girdi, riskten korunma ve fark kontratı ticaret talebi giderek işlem yapan ürünlere doğru kaydı, CME'nin yapısal olarak yükselişini teşvik etti: 2024 yılında Binance'i aşarak dünya genelinde en büyük BTC vadeli işlem mevduat platformu haline gelen CME, 2025 yılında BTC türev ürünlerindeki hakimiyetini daha da pekiştirdi ve ETH türev ürün piyasasında tutma ve işlem katılımı açısından ilk kez Binance'in perakende ölçeğine yaklaştı. Öte yandan, zincir üstü türev ürünler, niyet merkezli (Intent-centric) mimariye ve yüksek performanslı uygulama zincirine dayanarak, özellikle belirli niş sahnelerde, özellikle sansürsüz işlemler ve birleştirilebilir strateji uygulamalarında, merkezi olmayan türev ürünlere fonksiyonel bir alternatif oluşturmuş ve CEX'e karşı marjinal pazar payında anlamlı rekabet baskısı oluşturmaya başlamıştır.
Daha yüksek karmaşıklık ve daha derin kaldıraç zinciri aynı anda sistemik kuyruk riskini artırdı. 2025 yılında patlak veren aşırı olaylar, mevcut teminat mekanizmaları, takas kuralları ve platformlar arası risk iletim yolları üzerinde eşi benzeri görülmemiş bir baskı testi oluşturdu, etkisi tek bir varlık veya tek bir platformun kapsamını aştı ve türev ürün ekosisteminin genel sağlamlığına yönelik yeniden değerlendirme ihtiyacını ortaya çıkardı.
Vurgulanması gereken nokta, yukarıdaki değişikliklerin yalnızca 2025 yılı piyasasının yeniden yapılandırılmasının bir parçası olduğudur. Genel anlatı ve aşırı olayların ötesinde, Perp DEX'in yükselişi, stabilcoin'lerin geniş ölçekli yayılması, RWA'nın kurumsallaşma keşifleri, DAT mimarisi gelişimi, zincir üstü tahmin piyasalarının iterasyonu ve ana yargı alanlarının düzenleyici çerçevelerinin aşamalı olarak uygulanması, bu yılın çok boyutlu arka planını oluşturuyor. Bu iç yapısal evrim ve dışsal darbe olayları birbirine karışarak, 2025 yılı kripto türev piyasasının bütüncül manzarasını ve analiz başlangıcını oluşturuyor.
Piyasa Genel Bakışı
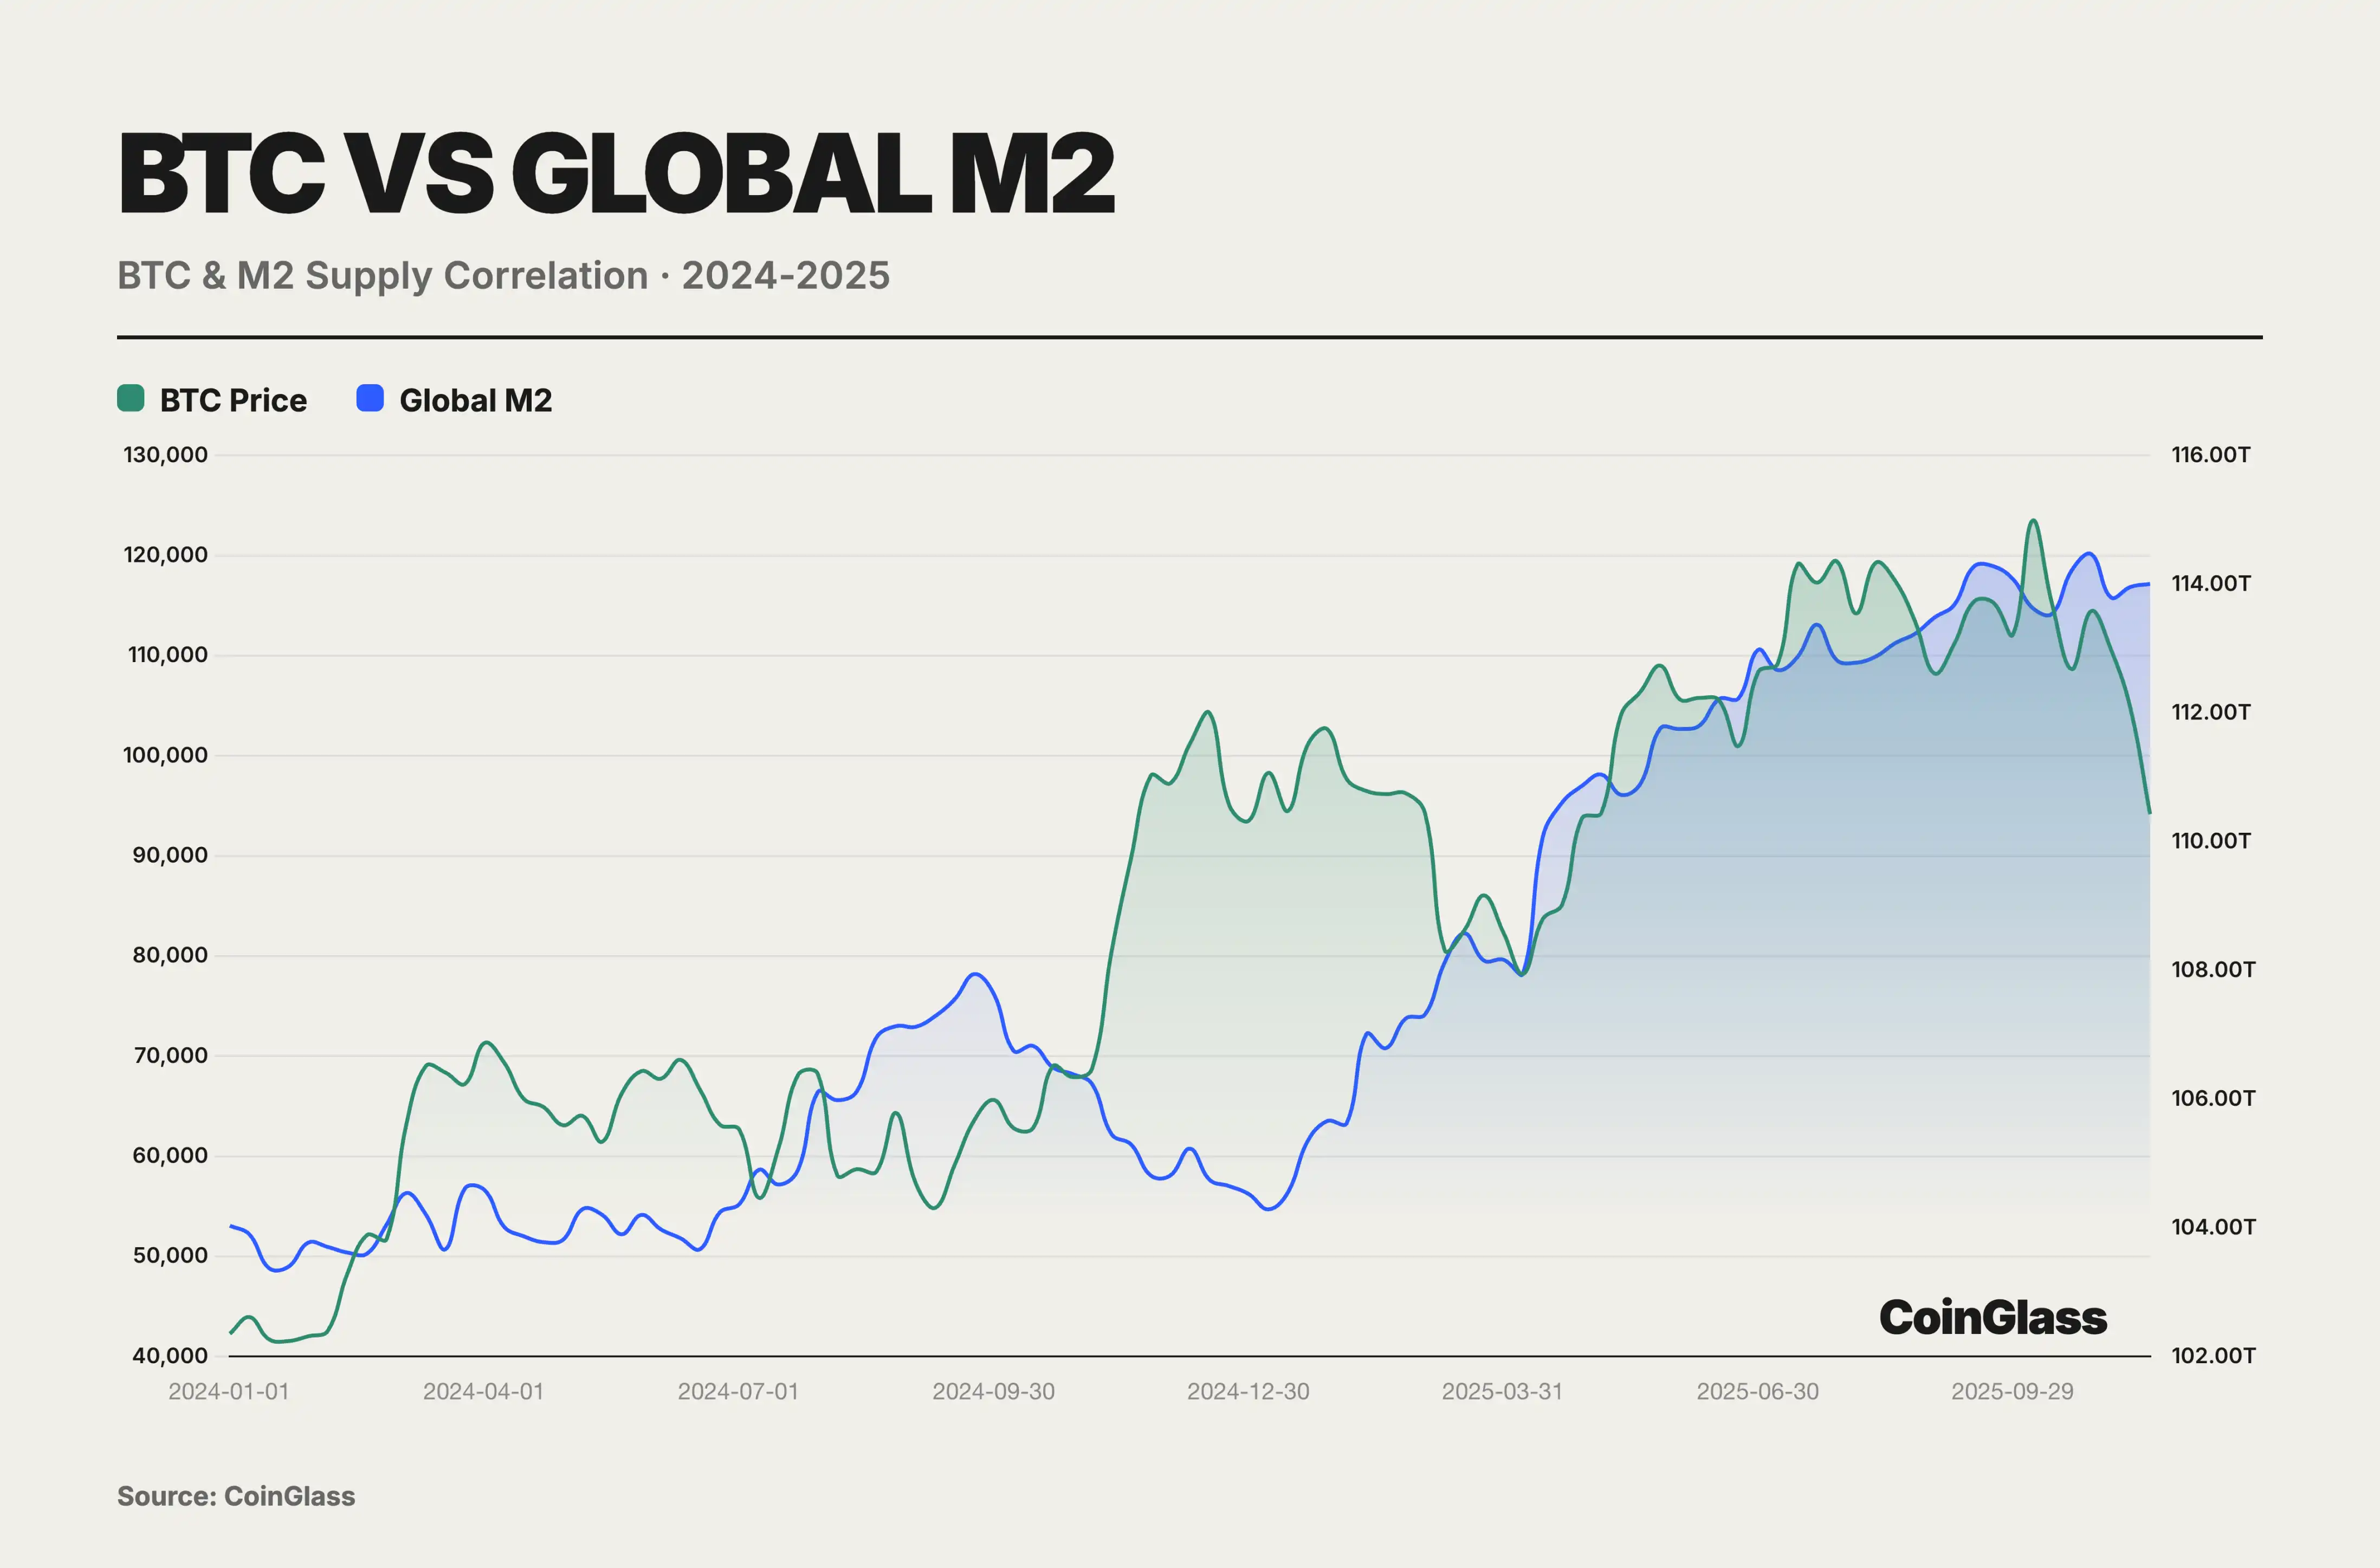
2024–25 dönemindeki bu gevşek politika ve boğa piyasası penceresinde, BTC daha çok Yüksek Beta Risk Varlığı'na yaklaşıyor, bağımsız enflasyon hedge aracı olmaktan ziyade. Global M2 ile yıllık %0.78 olan korelasyonu, yılın ikinci yarısındaki yapısal ayrışmayı örtbas etti, ancak kasım ayındaki düşüş, Yüksek Beta Risk Varlığı doğasını doğruladı. BTC'ye yatırım yapmak, enflasyonu hedge etmek değil, likiditeye yatırım yapmaktır; bir kez likidite sıkışırsa, BTC ilk elden çıkarılacaktır. ABD Merkez Bankası faiz indirimi dönemini başlattığında ve küresel merkez bankaları büyük ölçüde likidite enjekte ettiğinde, BTC'nin değeri 40.000 dolardan 126.000 dolara fırladı. Bu aşırı getiri aslen, likidite genişlemesine olan 2.5-3.0 Beta katsayısından kaynaklanmaktadır, yani bağımsız değer keşfinden ziyade likiditeye verilen kaldıraçlı tepki.
2025 yılında jeopolitik ve politika belirsizliği piyasayı etkileyen önemli bir faktör haline geldi ve yıl boyunca makroekonomik ortamın karmaşıklığı, türev ürün piyasasına son derece zengin işlem anlatıları sağladı. ABD ve Çin arasındaki ticaret gerilimi yeniden tırmanırken, ABD Merkez Bankası'nın faiz indirimi ve enflasyon arasındaki zor denge, Japonya'nın normalleşen para politikasıyla tetiklenen arbitraj ticaretinin geri çekilmesi ve ABD'nin daha kripto dostu politikasıyla birlikte, makro düzeyde karmaşık bir güç dengesi ortaya çıktı ve türev ürün piyasasına sürekli dalgalanma ve derin bir oyun alanı sundu. Genel olarak, kripto para hala daha çok bir risk varlığı olarak kendini gösteriyor, özellikle Yüksek Beta bir risk varlık türü olarak, kripto para bu yıl boyunca küresel likidite durumu ve merkez bankası politika değişikliklerine son derece duyarlı bir şekilde tepki verdi.
2025 yılında, ana yargı alanları kripto türev ürünleri düzenlemesinde "yönelişte benzerlik, yol ayrımında farklılık" modeli sergiliyor. ABD, yeni hükümeti liderliğinde, yasama ve lisanslama odaklı bir düzenleme çerçevesine yönelerek dijital varlıkları ulusal finans stratejisine dahil ediyor ve önceki "düzenleyici uygulama yoluyla düzenleme" belirsizliğini içeren bir dizi yasa tasarısı aracılığıyla zayıflattı. Avrupa Birliği ise MiCA ve MiFID gibi mevcut çerçeveler altında, tüketici koruması ve kaldıraç kısıtlamalarına odaklanan sağlam bir yol izlemeye devam ederek yüksek kaldıraçlı perakende türev ürünlere daha katı giriş eşikleri getiriyor. Asya bölgesindeki iç farklılıklar belirgin: Ana karada Çin, kripto ticaretine yönelik yüksek baskıyı sürdürürken, Hong Kong ve Singapur uyum deneme alanı olarak konumlandırılarak lisanslama sistemi ve ürün beyaz listesi aracılığıyla kurumların fiyatlandırma ve takas işlemlerini ele geçirmeye çalışıyorlar; burada, yeni borsanın BTC ve ETH vadeli işlemleri başlatmasıyla, bazı kripto para birimi temelli ürünlerin geleneksel finansal altyapıya dahil edilmeye başlandığı işaret ediliyor. Birleşik Arap Emirlikleri ise bölgesel uyum noktası olarak kendini konumlandırmak için birleşik bir dijital varlık düzenleme çerçevesine dayanarak kripto şirketlerini ve ticaret platformlarını hızla çekmeye çalışıyor. Genel olarak, DeFi türev ürünleri için düzenlemeler, giderek "aynı iş, aynı risk, aynı düzenleme" ilkesine doğru yaklaşıyor, blokzincir tabanlı ve dışı piyasalar arasındaki uyumluluk gereksinimlerinde kademeli bir yakınsama öngörüyor.
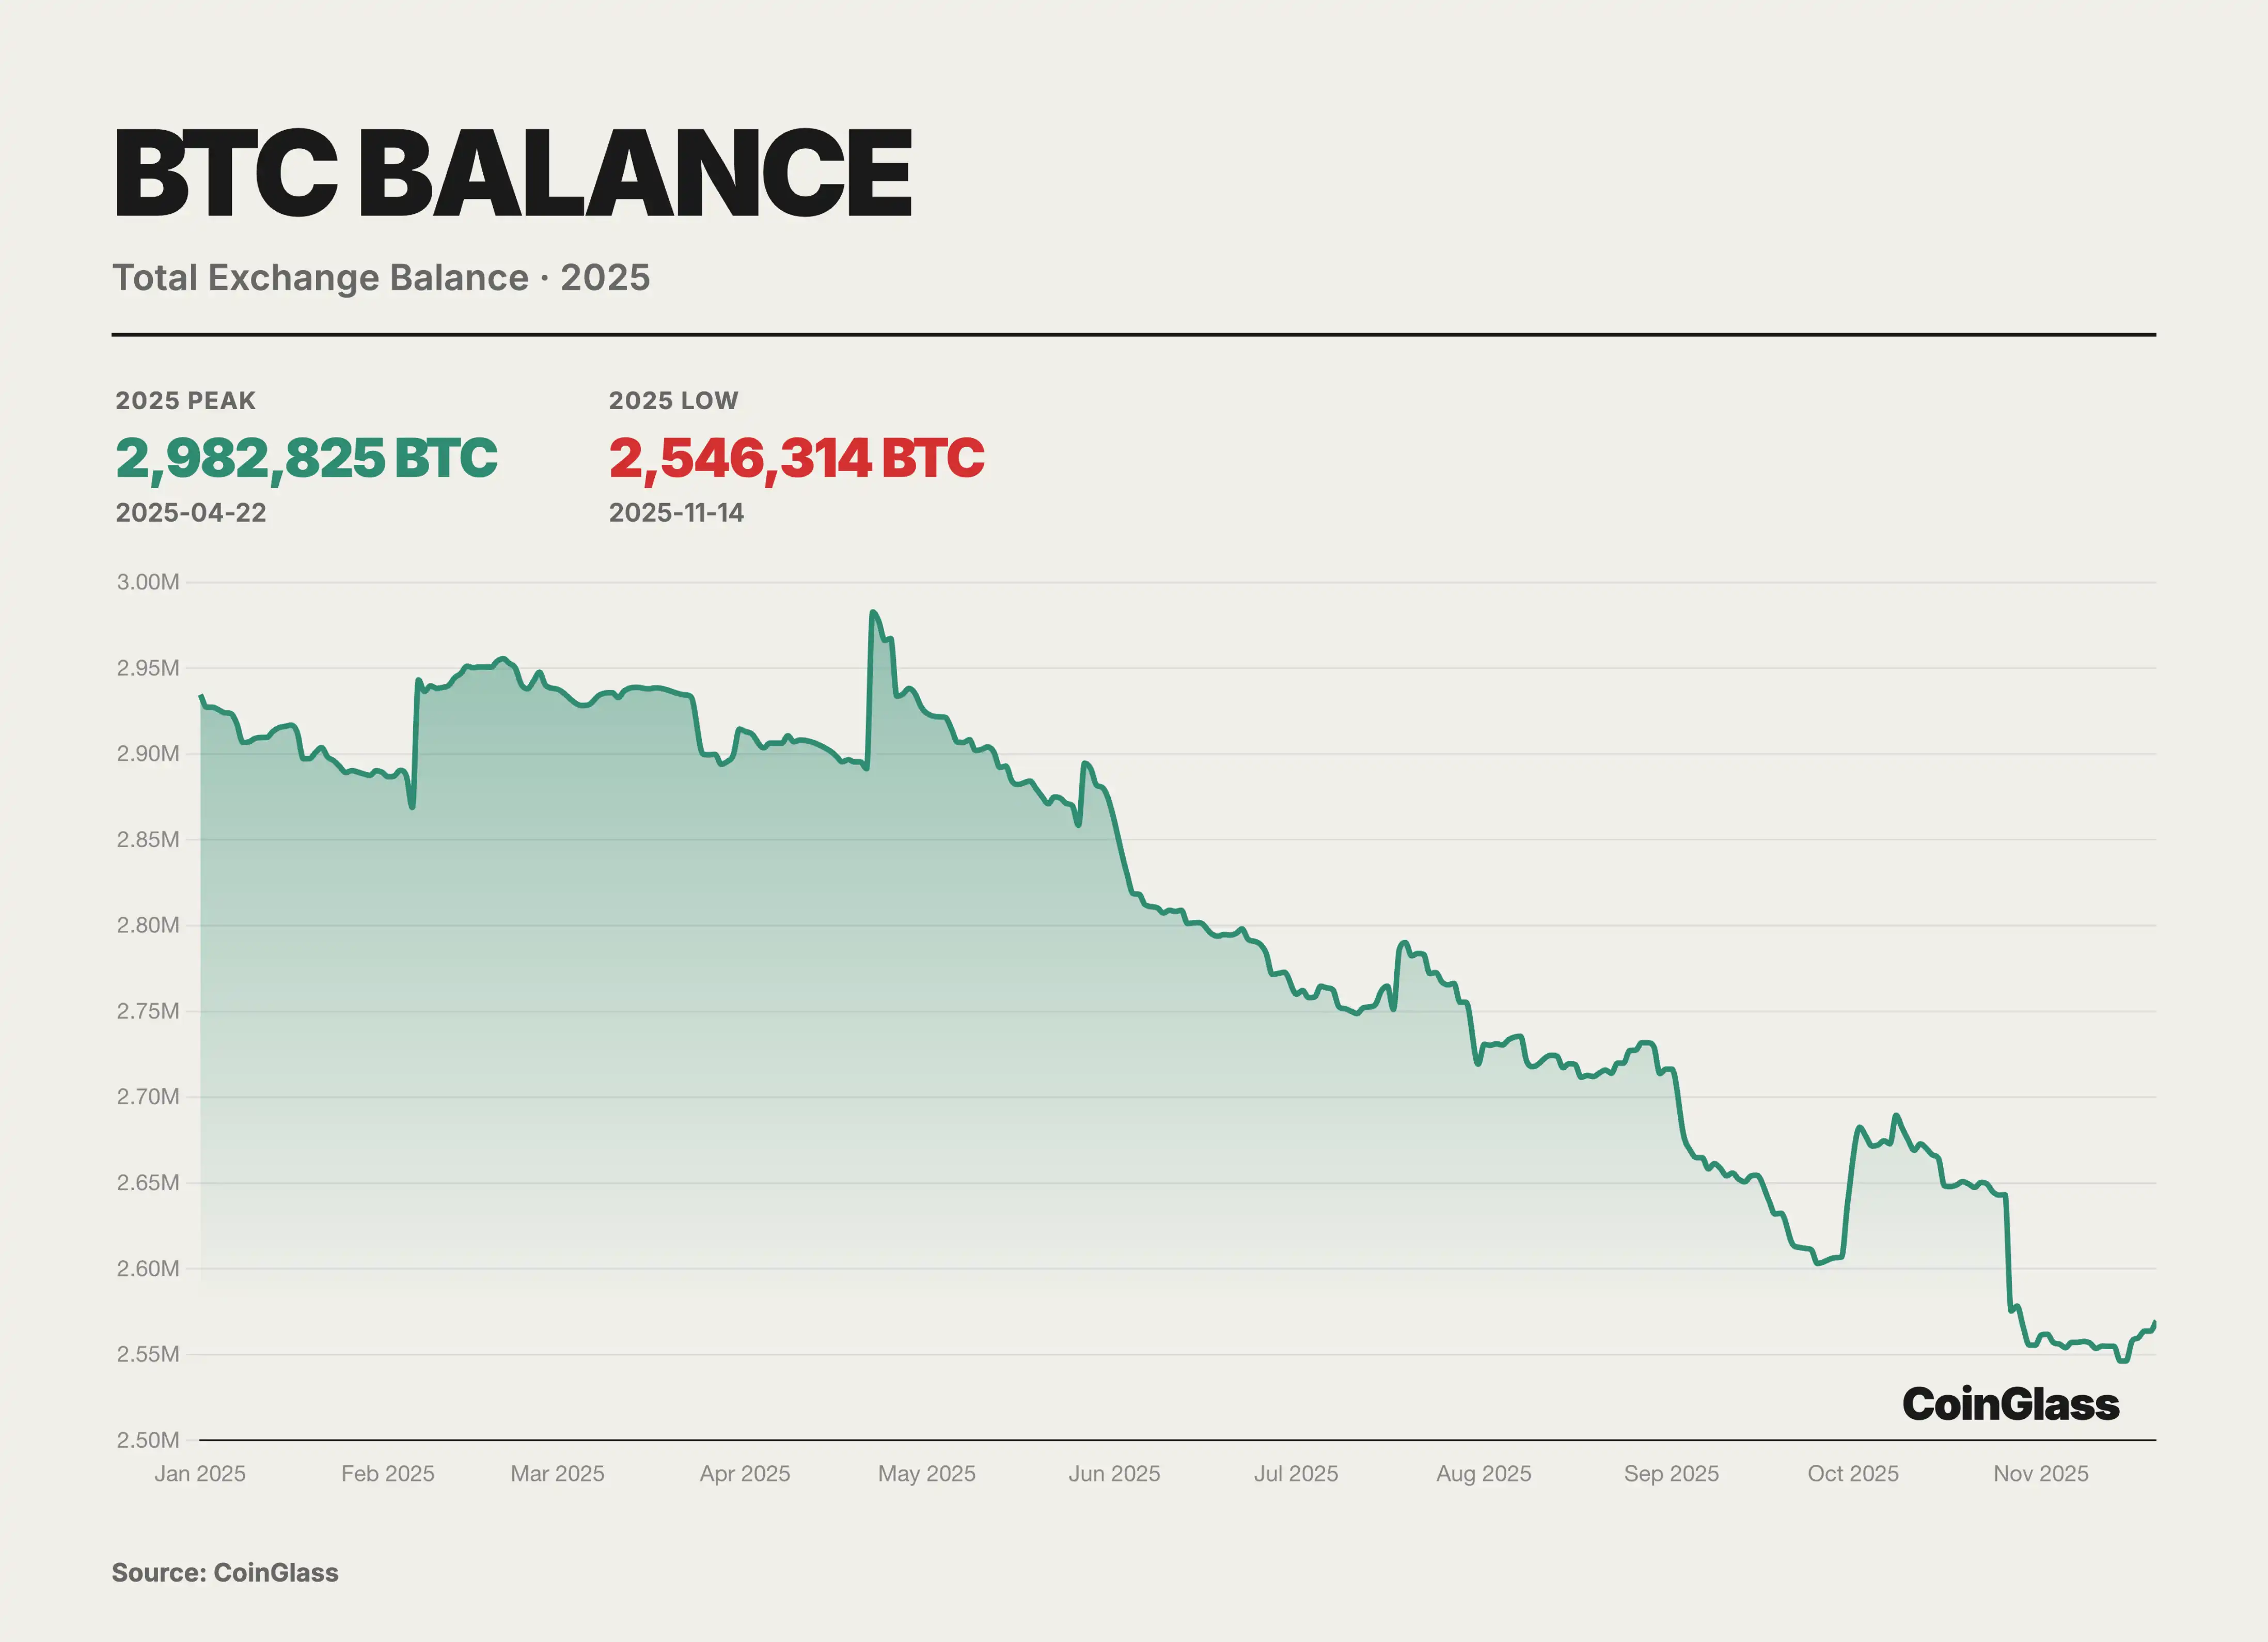
2025 yılında, BTC'nin borsa düzeyinde arz yapısı belirgin şekilde yeniden dengeleme belirtileri gösterdi, ağ genelinde borsa bakiyeleri genel olarak basamaklı bir şekilde azaldı ve Nisan ayı zirvesinden itibaren sürekli bir envanter azaltma aşamasına girdi. CoinGlass verilerine göre, Nisan ayının 22'sinde yaklaşık 2.98 milyona ulaştıktan sonra, borsadaki BTC rezervleri birkaç ay boyunca basamaklı bir şekilde azalarak Kasım ayının ortasında yaklaşık 2.54 milyona düştü, aralık net çıkış yaklaşık 430,000 BTC civarındaydı, düşüş oranı yaklaşık %15'ti.
Bu envanter azaltma döngüsü daha çok yongaların borsadan kendine ait adreslere taşınmasını ve işlem talebinin yapısal olarak "düşük devirli, uzun vadeli tutma" tarafına kaymasını yansıtmaktadır, bununla birlikte sadece kısa vadeli satış baskısının azalması değil. Ticarete hazır yongaların sürekli olarak borsa taraflarından çekilmesi, fiyatın yükselme aşamasında marjinal işlem fiyatını yükseltmeye yardımcı olacak ve boğa dönemindeki artışları büyütecek; ancak aynı zamanda, bir kez makro beklenti veya fiyat trendi tersine döndüğünde, borsadan ayrılan önceki rezervlerin bir kısmı geri dönerse, daha ince bir emir defterinde büyüklüğü artan satış baskısı ve oynaklık oluşturabilir.
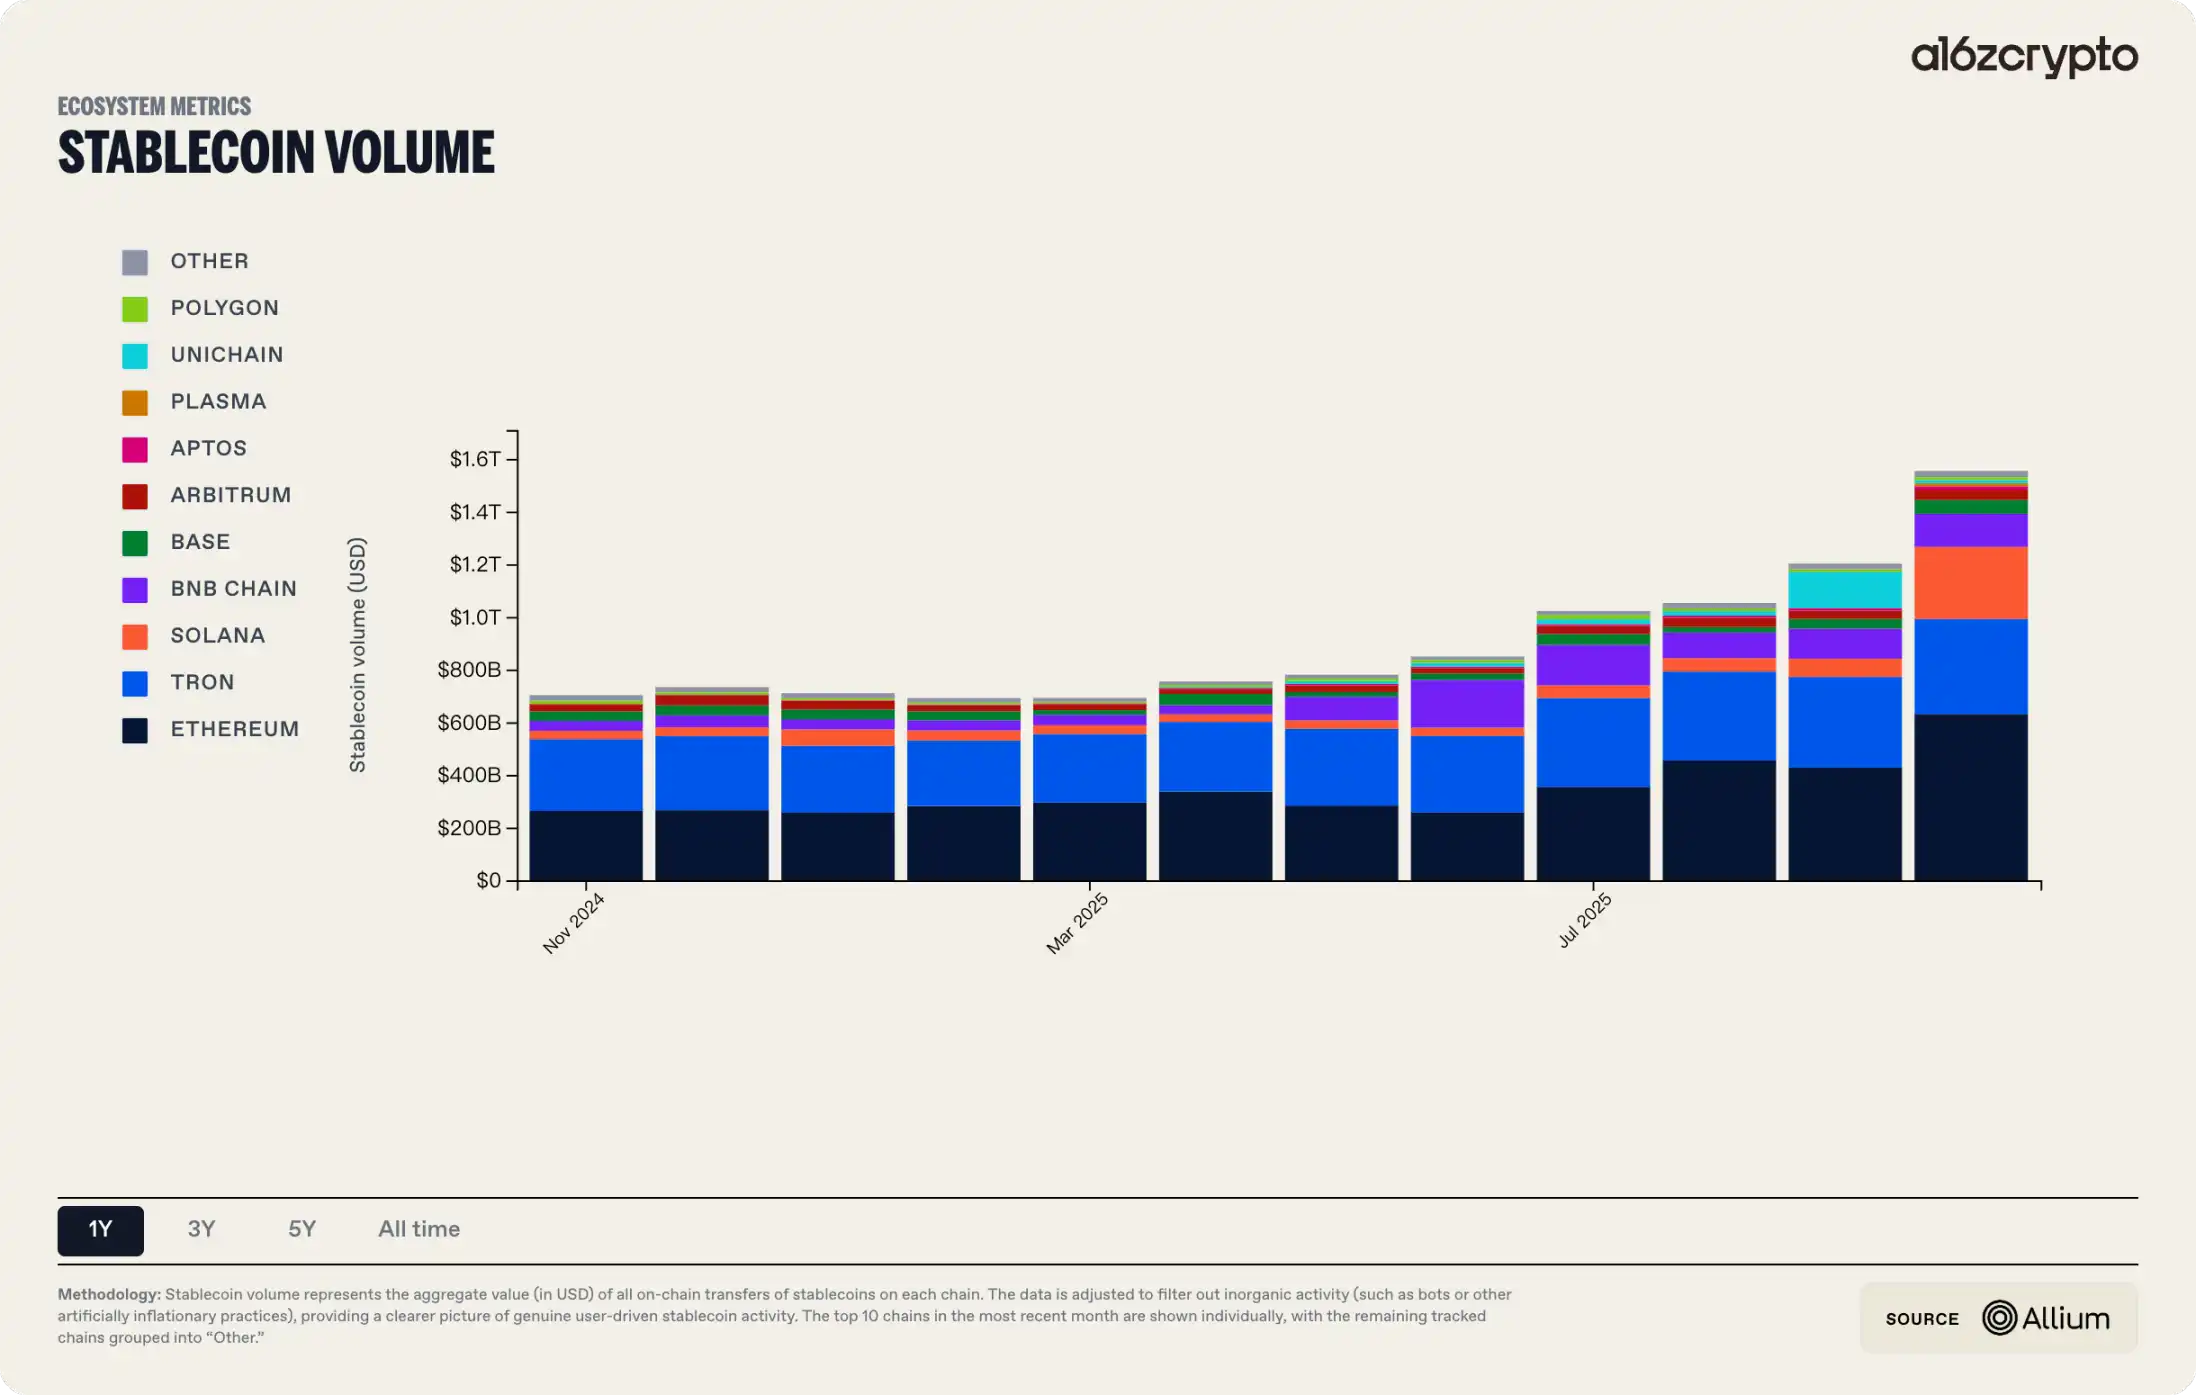
2025 yılında, stablecoin'ler ve DAT'ın hacmi ve uygulama senaryoları eşzamanlı olarak genişledi ve geleneksel finansla doğrudan etkileşime girmeye başladı. Stablecoin'lerin toplam piyasa değeri kısa bir süreliğine 230 milyar doları aşarken, yıllık toplam on-chain işlem hacmi yaklaşık 15 trilyon dolar seviyesindeydi ve GENIUS Yasası gibi yasaların desteklediği biçimde, aşamalı olarak sınır ötesi ödemeler ve on-chain finansmanın temel mutabakat katmanı haline geldi. DAT modeli, uyumlu bir hisse senedi veya fon taşıyıcısı yoluyla, geleneksel kurumsal yatırımcılara şifreli varlıklara maruziyet elde etmek için standartlaştırılmış bir yol sağladı, elinde tuttuğu BTC ve ETH varlıklarının değeri zirve yaptığında 140 milyar doları aştı ve yıllık artış oranı üç katı geçti. RWA burada kritik bir aracı olarak hizmet vermektedir: Bir ucu gerçek dünya varlık nakit akışına bağlanırken, diğer ucu stablecoin'ler ve DAT'ın on-chain mutabakat ve değerleme sistemlerine bağlanır. BCG–Ripple'ın 2025 Raporuna göre, tokenleştirilmiş varlık pazarı 600 milyar dolar civarında iken, yaklaşık %53'lük bir bileşik büyüme oranıyla 2033'e kadar 18.9 trilyon dolarlık bir seviyeye genişleyecek, bu evrim için bir ölçek varsayımı tabanı sağlanmış olacak.
2025 aynı zamanda merkezi olmayan türev ürünlerinin kavramsal doğrulamadan gerçek pazar payı rekabetine dönüştüğü bir dönemeçtir. Ana akım on-chain türev protokolleri, teknik mimari, ürün formu ve etkileşim deneyimi açısından önemli ilerlemeler kaydederek, CEX'in ticaret ve listeleme avantajlarına önemli bir alternatif oluşturmaya başladı. Hyperliquid'i temsil eden yüksek performanslı uygulama zinciri mimarisi, çeşitli senaryolarda, on-chain altyapının belirli durumlarda merkezi olmayan eşleştirme platformlarıyla doğrudan rekabet edebileceğini doğruladı. Amaç-merkezli mimari, 2025 yılında DeFi uç nokta deneyiminin temel paragözü oldu: Kullanıcılar sadece hedef durumu belirtirken, çözücü veya yapay zeka acentesi off-chain rekabetçi bir şekilde en iyi yürütme yolunu arar ve ardından on-chain mutabakata gönderir, böylece karmaşık işlemlerin işlem eşiğini büyük ölçüde azaltır.
2025 yılında, RWA'nın zincire çıkarılması, kripto endüstrisinin ana akıma doğru ilerlemesinin önemli bir işareti haline geldi. Bu büyüme ivmesi, temelde iki ana kaynaktan gelmektedir: birincisi düzenleyici ortamın zayıf marjinal olması, ABD'nin kripto finans merkezi konumunu yeniden şekillendirmeye çalışması, ABD Hazine Bonosu ve ABD Hisse Senetleri'nin tokenleştirilmesinin öncü varlıklar haline gelmesi; ikincisi ise güçlü gerçek talep - küresel yatırımcıların çoğunun doğrudan ve kolay erişilebilir ABD hisse senetleri işlem kanallarından yoksun olması ve tokenleştirme, belirli bir ölçüde, vatandaşlık ve coğrafyanın getirdiği giriş engellerini azaltmıştır. Token Terminal verilerine göre, 2025 yılında hisse senedi token piyasa değeri %2695 büyüme gösterdi.
Aynı zamanda, öncü ihraç ve işlem platformlarının marka etkisi giderek netleşmektedir: Ondo, xStocks gibi geleneksel finansal varlıklara erişilebilir olan zincir üstü platformlar, RWA anlatısının sembolik oyuncuları haline gelirken; Bitget, Bybit gibi ana akım borsalar ise ilgili varlıklara sürekli kaynak yatırmaktadır. Karmaşık açılış prosedürlerinin ortadan kaldırılması, 7/24 işlem yapılabilme gibi deneyim avantajlarıyla birleşen hisse senedi tokenleri, 2025 yılında piyasanın önemli ölçüde dikkatini çeken bir yöne evrilmiştir. Bitget'in raporuna göre, 2025 yılının Q3 döneminde, hisse senedi vadeli işlem hacmi bir önceki döneme göre %4468 artarak, toplam işlem hacmi 100 milyar doları aşmıştır.
Makro anlatı ve düzenleyici çerçeve giderek netleşirken, belirsizliklerin azalmasıyla daha karmaşık işlem yapıları ve oyun alanları ortaya çıkmaktadır. Bu makro ve kurumsal zemin üzerine dayalı olarak, ikinci bölüm, merkezi olmayan ticaret altyapısının kanıtabilir bir portresine odaklanacaktır: Ana akım CEX'lerin spot ve türev ticaret hacmi dağılımını, pazar payı değişimini ve BTC spot ETF'sinin fon akışını izleyerek, 2025 yılında katılımcıların sermaye dağıtım yollarını, işlem platformları arasındaki yapısal pazar payı yeniden düzenlemesini ve kurumsal sermayenin piyasanın genel likiditesi ve fiyat keşif mekanizması üzerindeki etkisini çizmektedir.
Merkezi Olmayan Türev İşlem Platformu
CEX Türev İşlem Hacmi
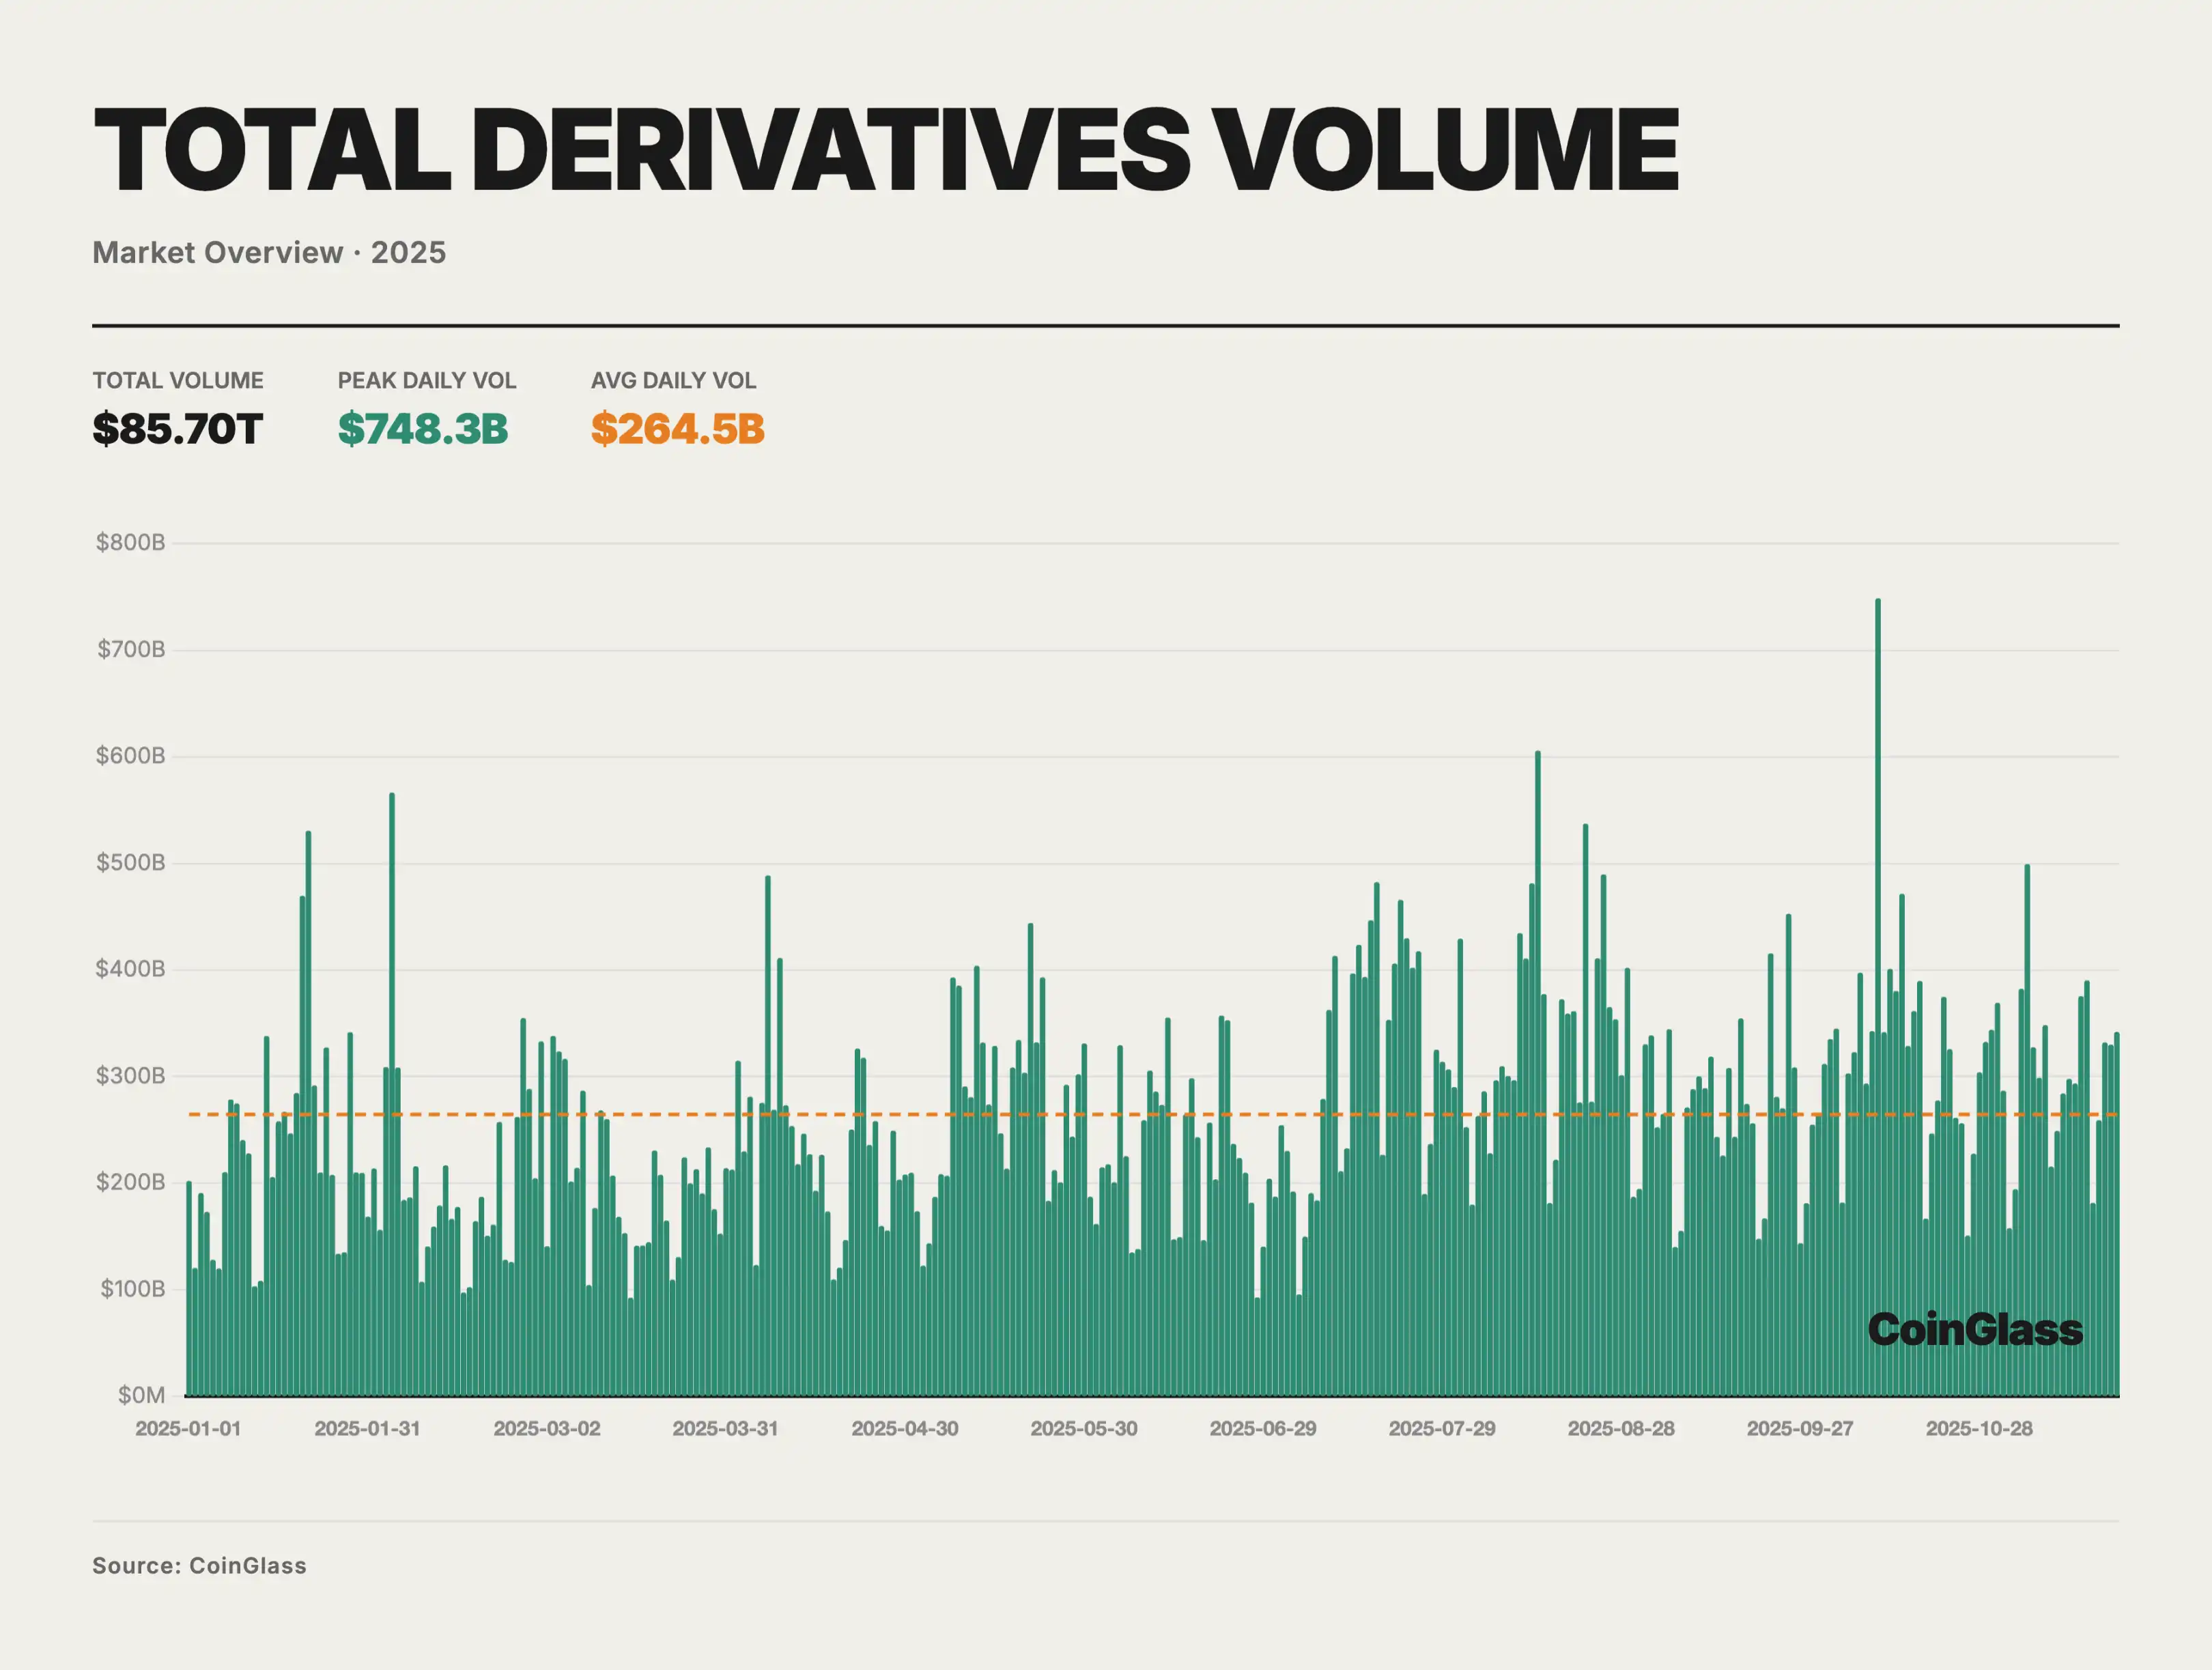
2025 yılında, kripto türev piyasasının toplam işlem hacmi yaklaşık 85.70 trilyon dolar, günlük ortalama işlem hacmi ise 2,645 milyar dolar olarak gerçekleşti. Makro likidite ortamının hala sıkı olduğu, risk iştahının aşamalı olarak toparlandığı bir ortamda, yıllık işlem aktivitesi genel olarak "önce düşük sonra yüksek, sarsıntılı yükseliş" şeklindeydi. Şu anda, türevler, çoğu ana akım varlığın fiyat oluşumu ve risk yönetiminin ana merkezi haline gelmiştir. Grafiğin gösterdiği gibi, fiyat hacmi işlem günlerinde sürekli olarak yukarı yönlü bir trend izlerken, 10 Ekim'de günlük işlem hacmi zirvesi yaklaşık 7,480 milyar doları bulmuş ve yıl boyunca normal seviyenin belirgin üzerinde bir işlem gerçekleşmiştir. Bu durum, fiyat keşfinin ve kaldıraçlı oyunun ana merkezi haline geldiğini yükselen piyasa aşamasında türevlerin olduğunu yansıtmaktadır. Aylık olarak bakıldığında, birinci dört aylık dönemde günlük ortalama işlem hacmi genellikle 2 trilyon dolar civarındayken, ikinci dört aylık dönemde artarak, Temmuz-Ağustos ve Ekim aylarında günlük ortalamaları 3 trilyon doların üzerine çıkmıştır.
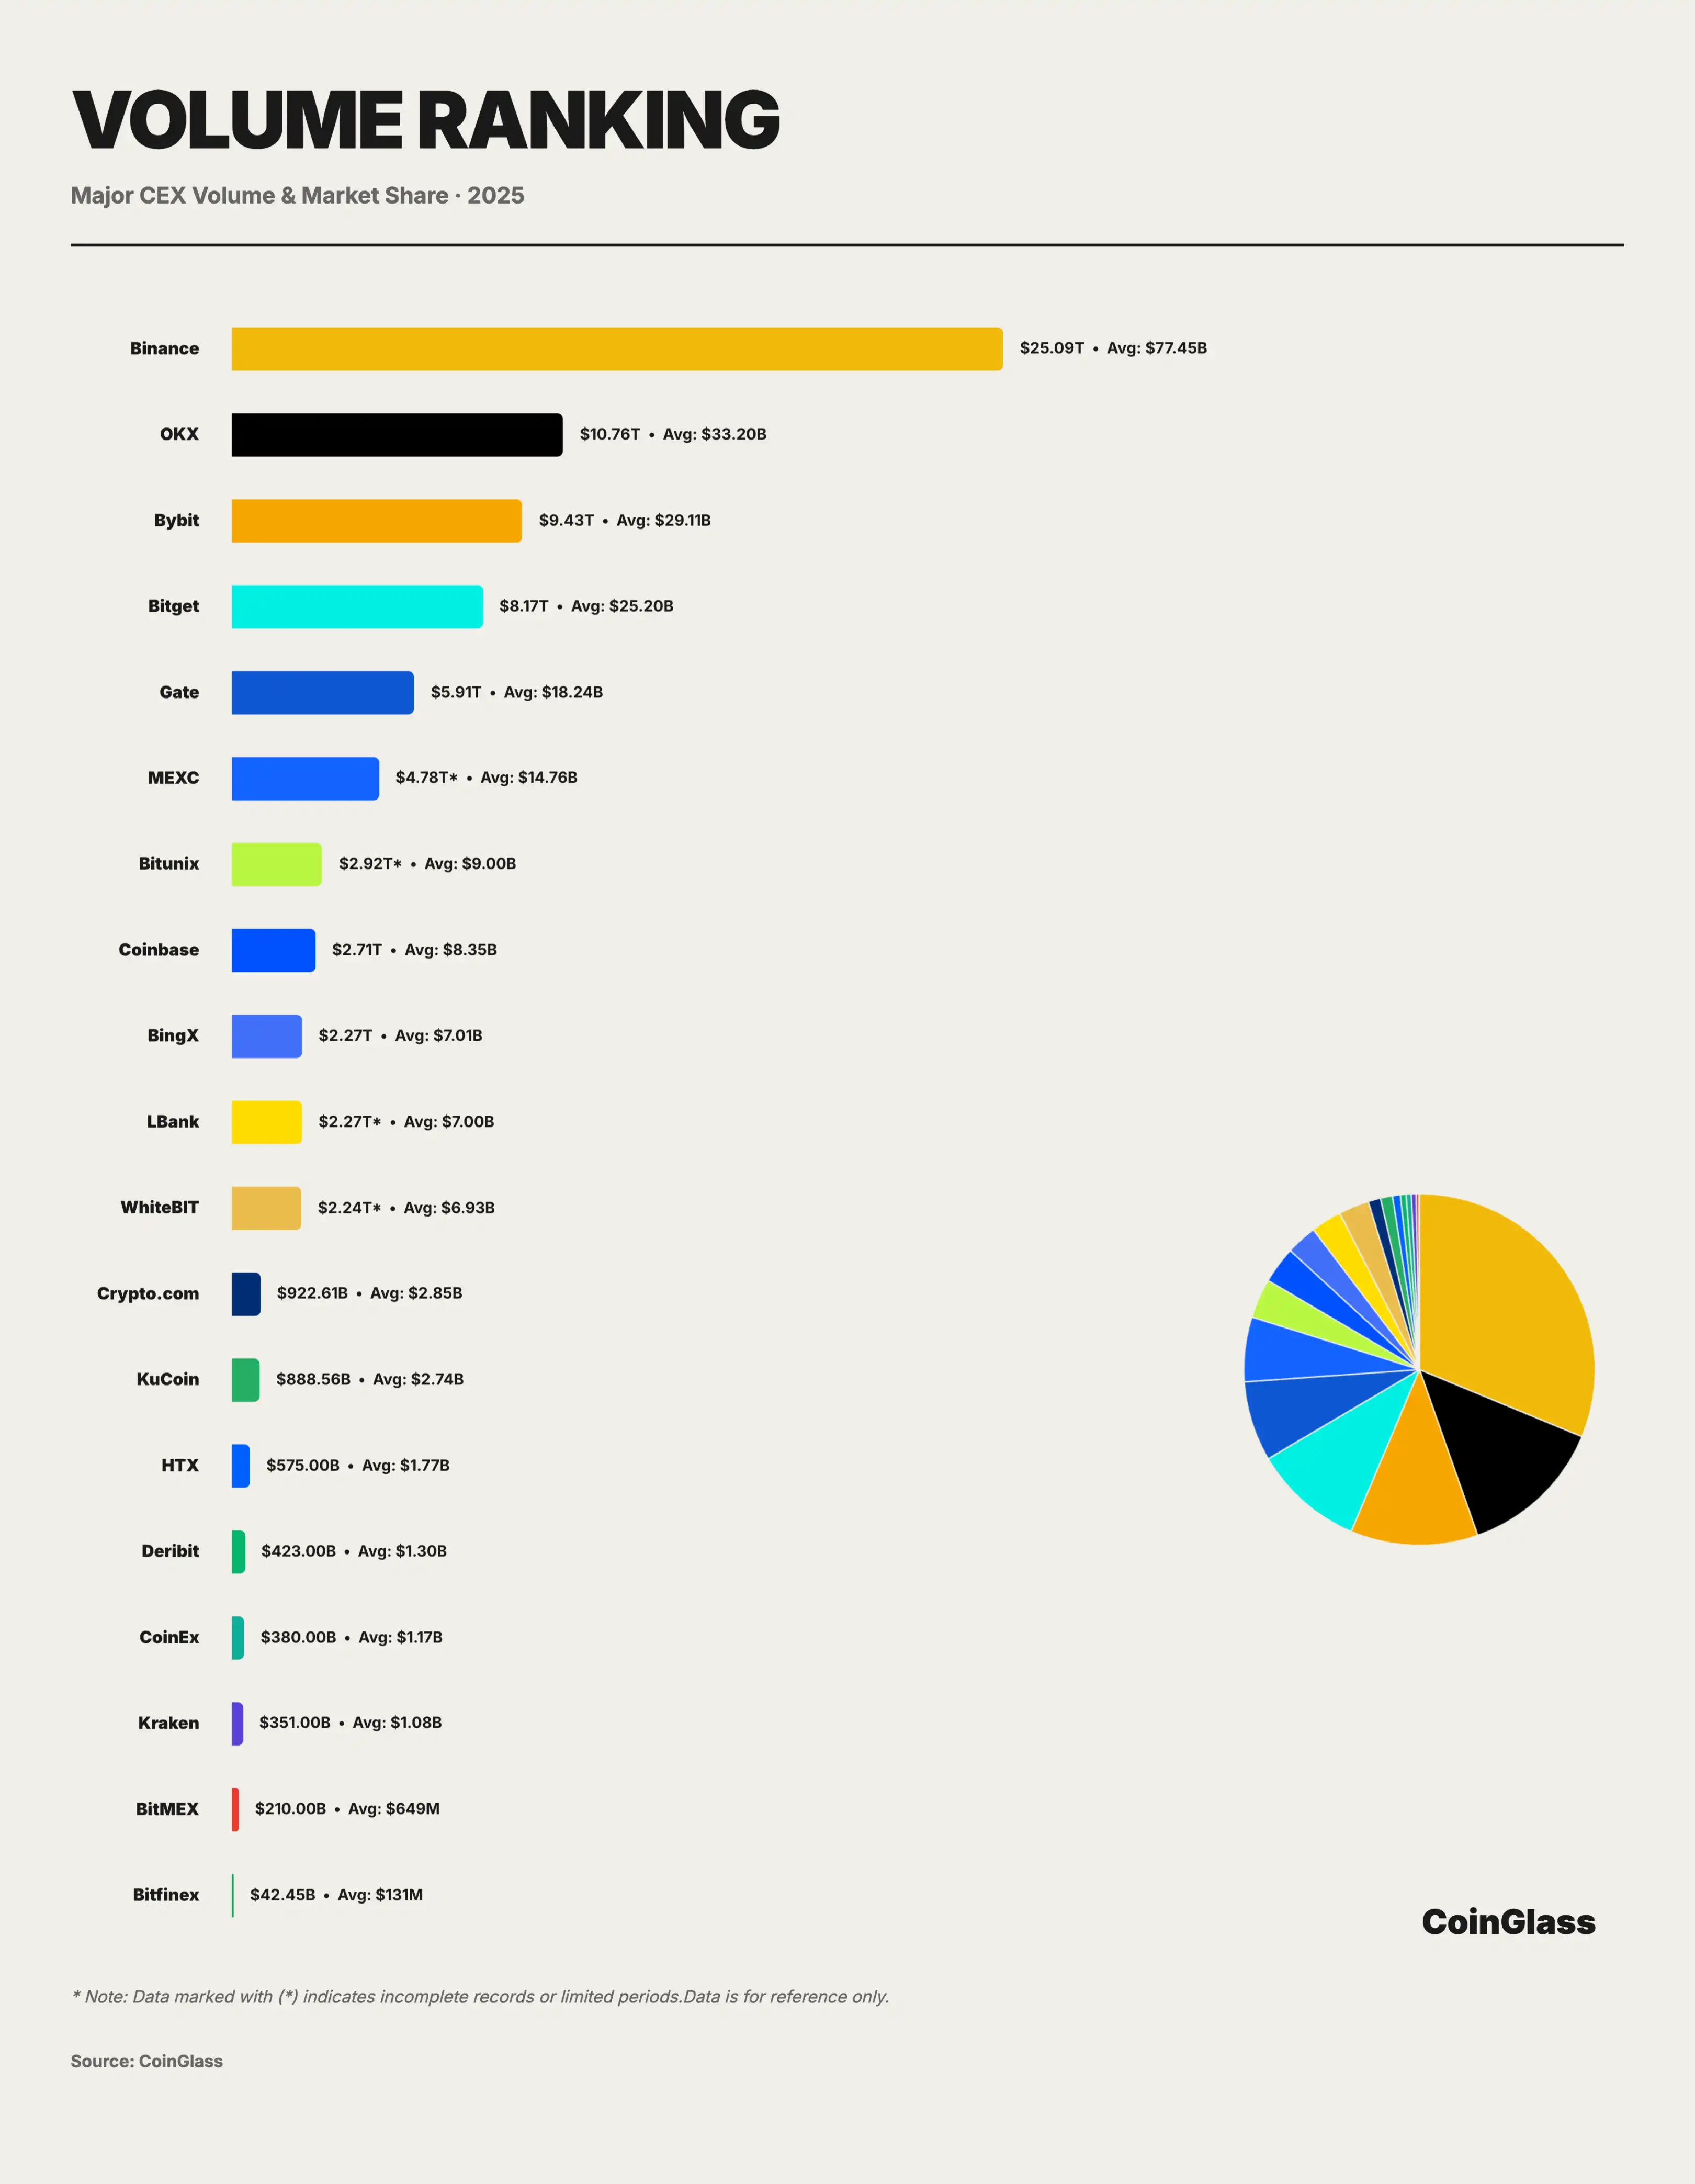
85.70T Amerikan Doları toplam işlem hacmi ve 264.5B Amerikan Doları günlük ortalama işlem hacminin arkasında, pazar payı dağılımı oldukça yoğun bir şekilde belirginleşmiştir. Binance, 25.09T Amerikan Doları kümülatif işlem hacmi ve 77.45B Amerikan Doları günlük ortalama işlem hacmiyle sağlam bir şekilde pazar liderliğini elinde bulundurmakta, pazar payı yaklaşık %29.3'e denk gelmektedir. Bu, küresel türev piyasasında her 100 Amerikan Doları işlem hacminin, yaklaşık 30 Amerikan Dolarının Binance'ta gerçekleştiği anlamına gelmektedir.
İkinci takımın rekabet yapısı belirgin bir şekilde farklılaşma göstermektedir. OKX, Bybit, Bitget hemen arkalarında yer almakta, kümülatif işlem aralıkları yaklaşık 8.2–10.8 trilyon Amerikan Doları, günlük ortalama 250–330 milyar Amerikan Doları arasında değişmekte olup, toplam pazar payı oranı Binance ile beraber yaklaşık %62.3'ü oluşturmaktadır. OKX, 10.76T Amerikan Doları toplam hacim ve günlük 33.20B Amerikan Doları ile ikinci sırada yer almakta, yaklaşık %12.5 pazar payına sahiptir. Bybit hemen ardından gelmekte, 9.43T Amerikan Doları kümülatif işlem hacmi ve günlük 29.11B Amerikan Doları ile %11 pazar payına sahiptir. Bitget, 8.17T Amerikan Doları toplam hacim ve günlük 25.20B Amerikan Doları ile dördüncü sıradadır, pazar payı yaklaşık %9.5'tir.
Gate.io, 5.91T Amerikan Doları ile beşinci sıradadır, günlük 18.24B Amerikan Doları, pazar payı yaklaşık %6.9'a düşmüştür. Gate'in eski kuşak bir ticaret platformu olarak belirli bir hacmi koruduğu ancak en önde gelen üç platformla aradaki farkın açıldığı görülmektedir. Daha da dikkat çekici olan, Gate'den sonraki boşluk durumudur: BingX'in 2.27T Amerikan Dolarına kadar Gate'in %40'ını bile oluşturmayacak bir seviyede olduğu, Crypto.com ve KuCoin gibi platformların ise milyarlarca dolar seviyesine düştüğü (sırasıyla 922.61B Amerikan Doları ve 888.56B Amerikan Doları), bunun Binance'ın %3-4'üne denk geldiği görülmektedir. Crypto.com ve KuCoin gibi uzun kuyruklu platformlar tek başına yaklaşık %1 pazar payına sahiptir ve daha çok bölgesel veya niş kitlelere hizmet eden bir işlev üstlenmektedir, bu platformların pazarlık gücü ve likidite yapıları önemli ölçüde önde olmayan platformlara kıyasla zayıftır. Yıllık ve aylık kıyaslamada işlem hacmi büyüme oranlarını karşılaştırarak, Bitunix bu iki gösterge açısından da önde ve büyüme eğrisi en dik olan platformlardan biri olmuştur.
Bu tür bir keskin dağılım, platform ekonomisinin Matryoshka etkisini ortaya koyar, başlıca platformlar likidite avantajı sayesinde kendi kendini güçlendiren bir döngü oluşturur. Küçük ve orta ölçekli platformlar için, farklılaştırılmış bir konumlandırma oluşturmak zorundadır, aksi takdirde sürekli bir pazar payı kaybı baskısıyla karşı karşıya kalabilir.
CEX Türev Varlık Pozisyonu
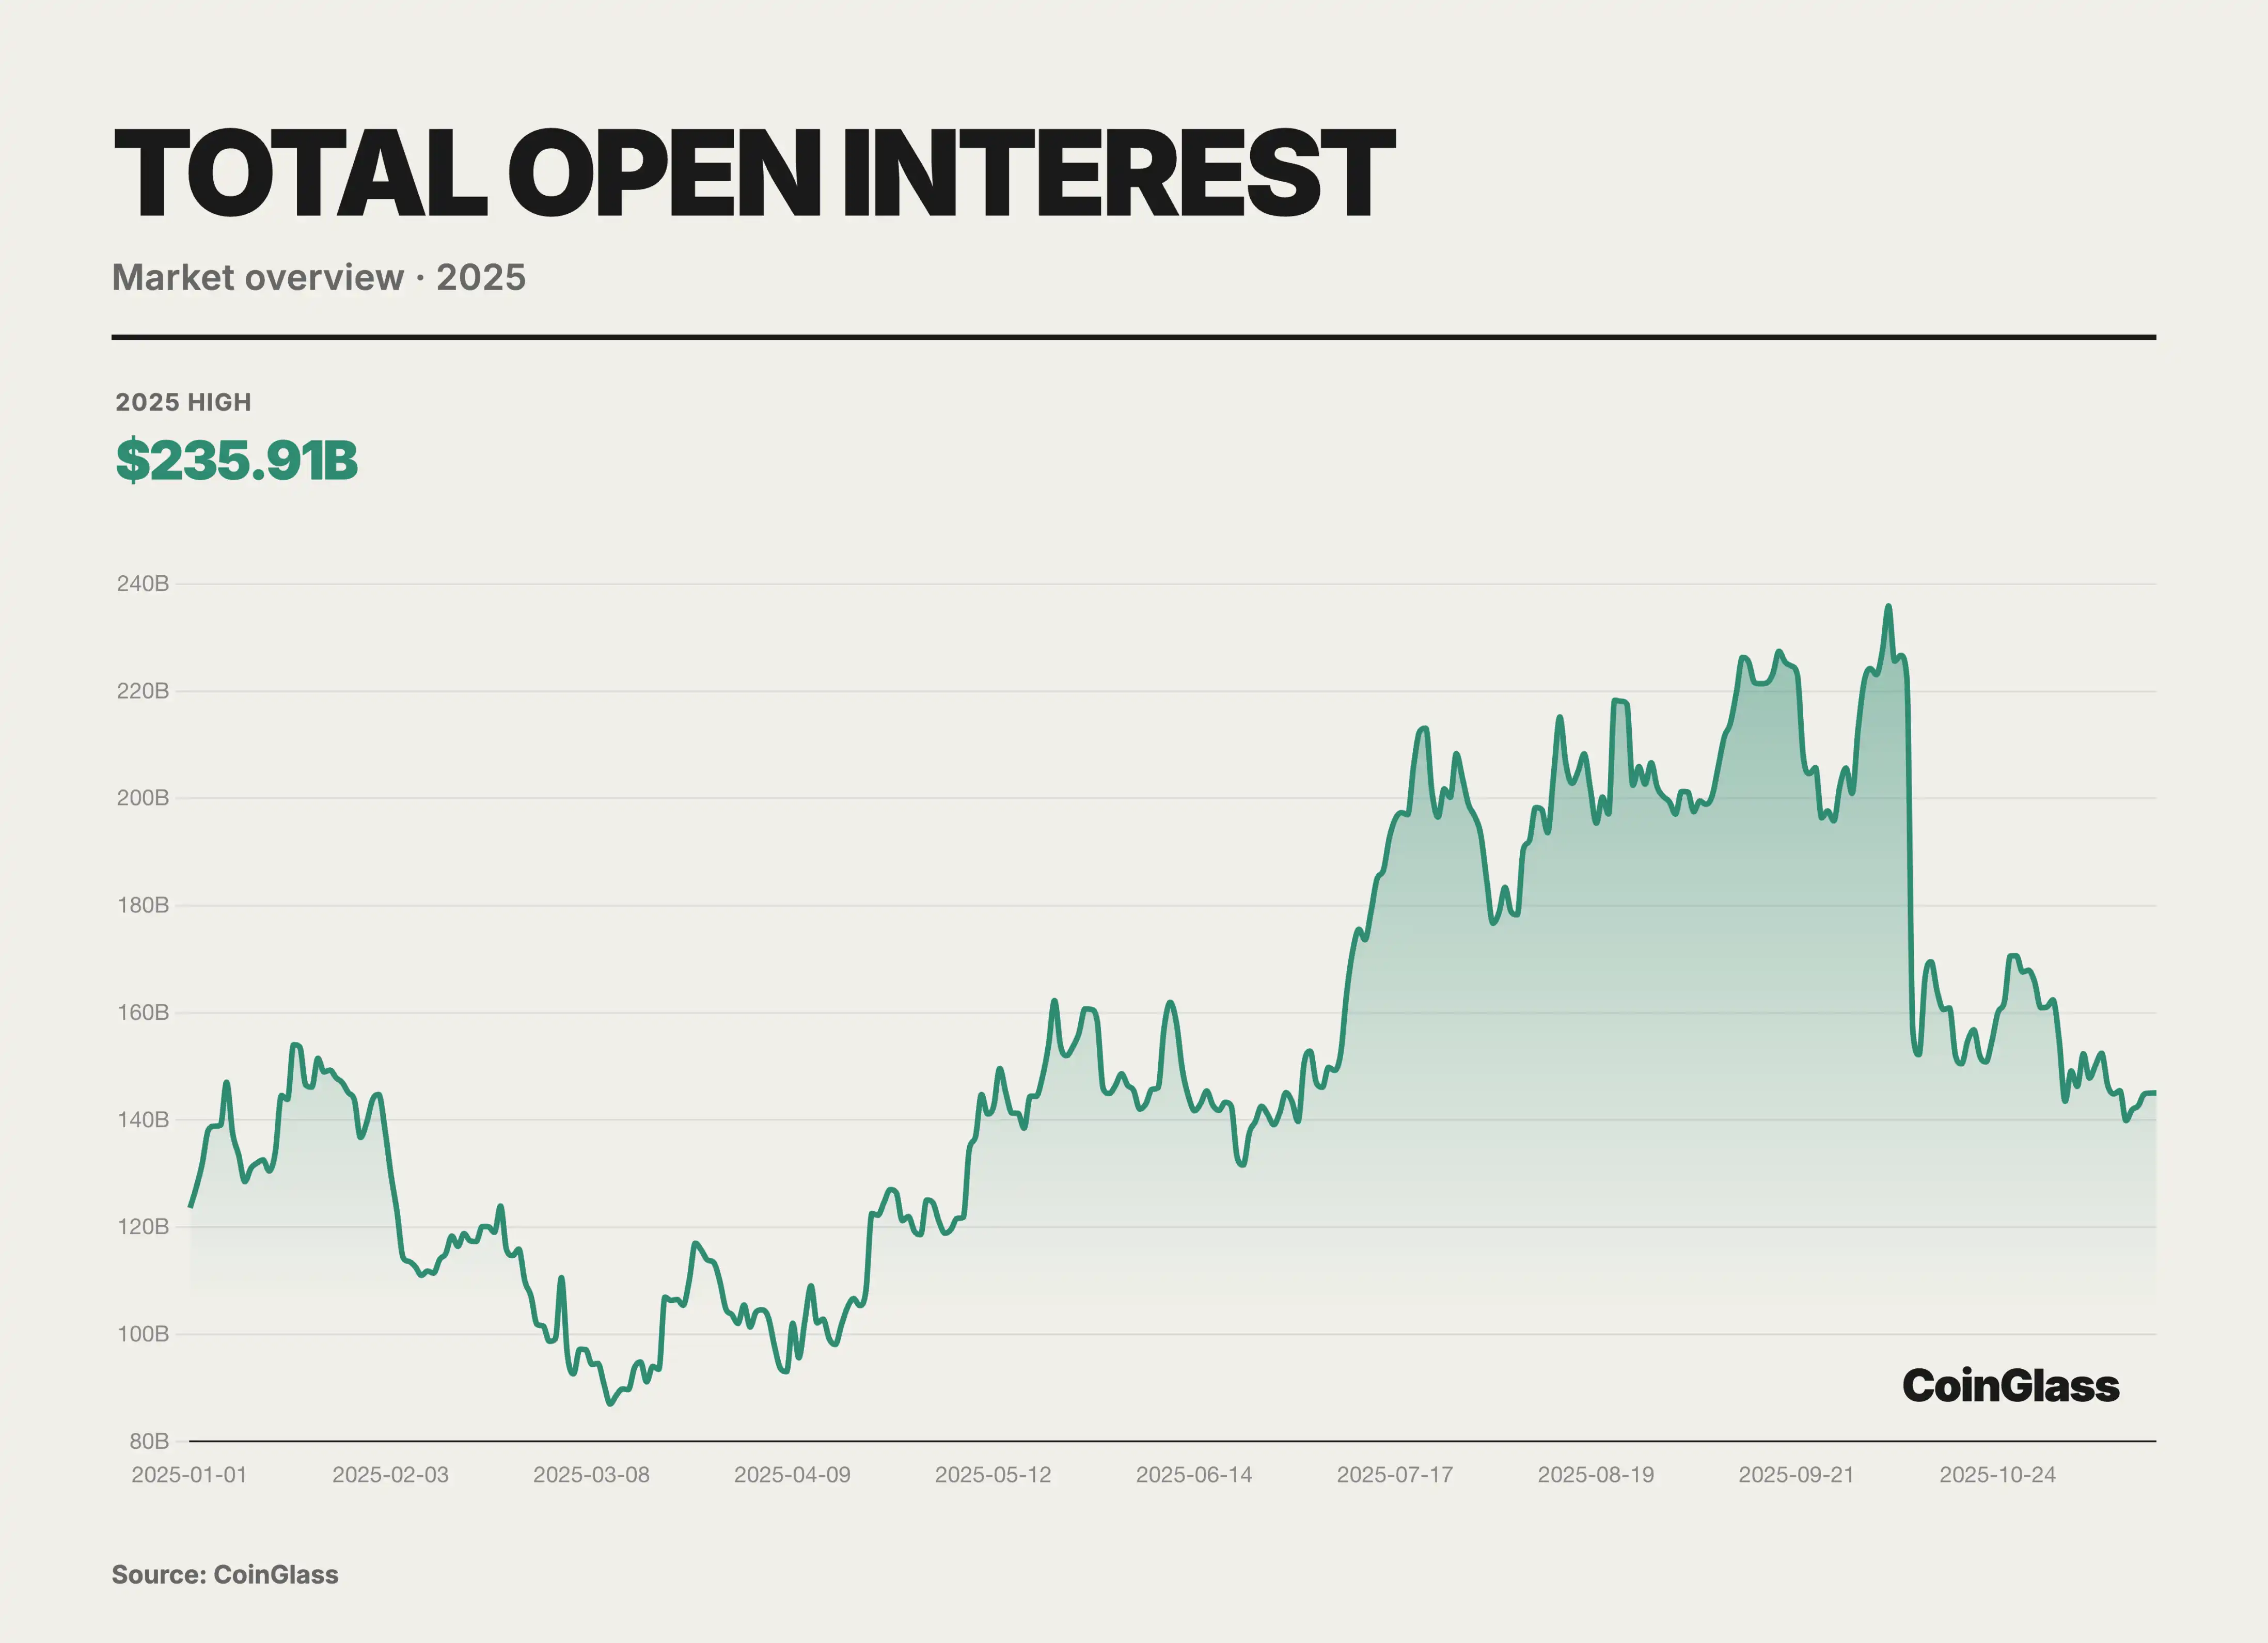
2025 Yılı Küresel Kripto Türevler Açık İşlemi (OI), inişli çıkışlı bir yol izleyerek sonunda sert bir sarsıntı yaşadı. Piyasa, Q1'deki derin de-leverage aşamasından sonra yaşanan panik nedeniyle yıllık en düşük seviye olan 87 milyar ABD Dolarına kadar geriledi, ancak ardından Q2'de son derece güçlü bir direniş gösterdi ve tereddütten hafif bir artışa kadar olan özgüven yeniden inşası tamamlandı. Bu onarım eğilimi, Q3'te neredeyse çılgıncasına bir kaldıraç köpüğü birikimine dönüştü, fonlar hızla akarak OI'yi tek yönlü olarak yükseltti ve 7 Ekim'de tarihi en yüksek seviye olan 2359 milyar dolara ulaşana kadar devam etti. Aşırı kalabalık bir ticaret yapısı, piyasanın düzeltme olasılığını ve şiddetini önemli ölçüde artırdı ve Q4'ün başındaki ani de-leverage, sadece 1 gün içinde tutarlı OI'nın üçte birinden fazlasını temizledi. Bununla birlikte, 1451 milyar dolarlık OI'ye geri dönüş, yıllık bazda %17 artış gösterdi ve ikinci yarıda genel kar çekme seviyesi önemli ölçüde birinciden daha yüksekti.
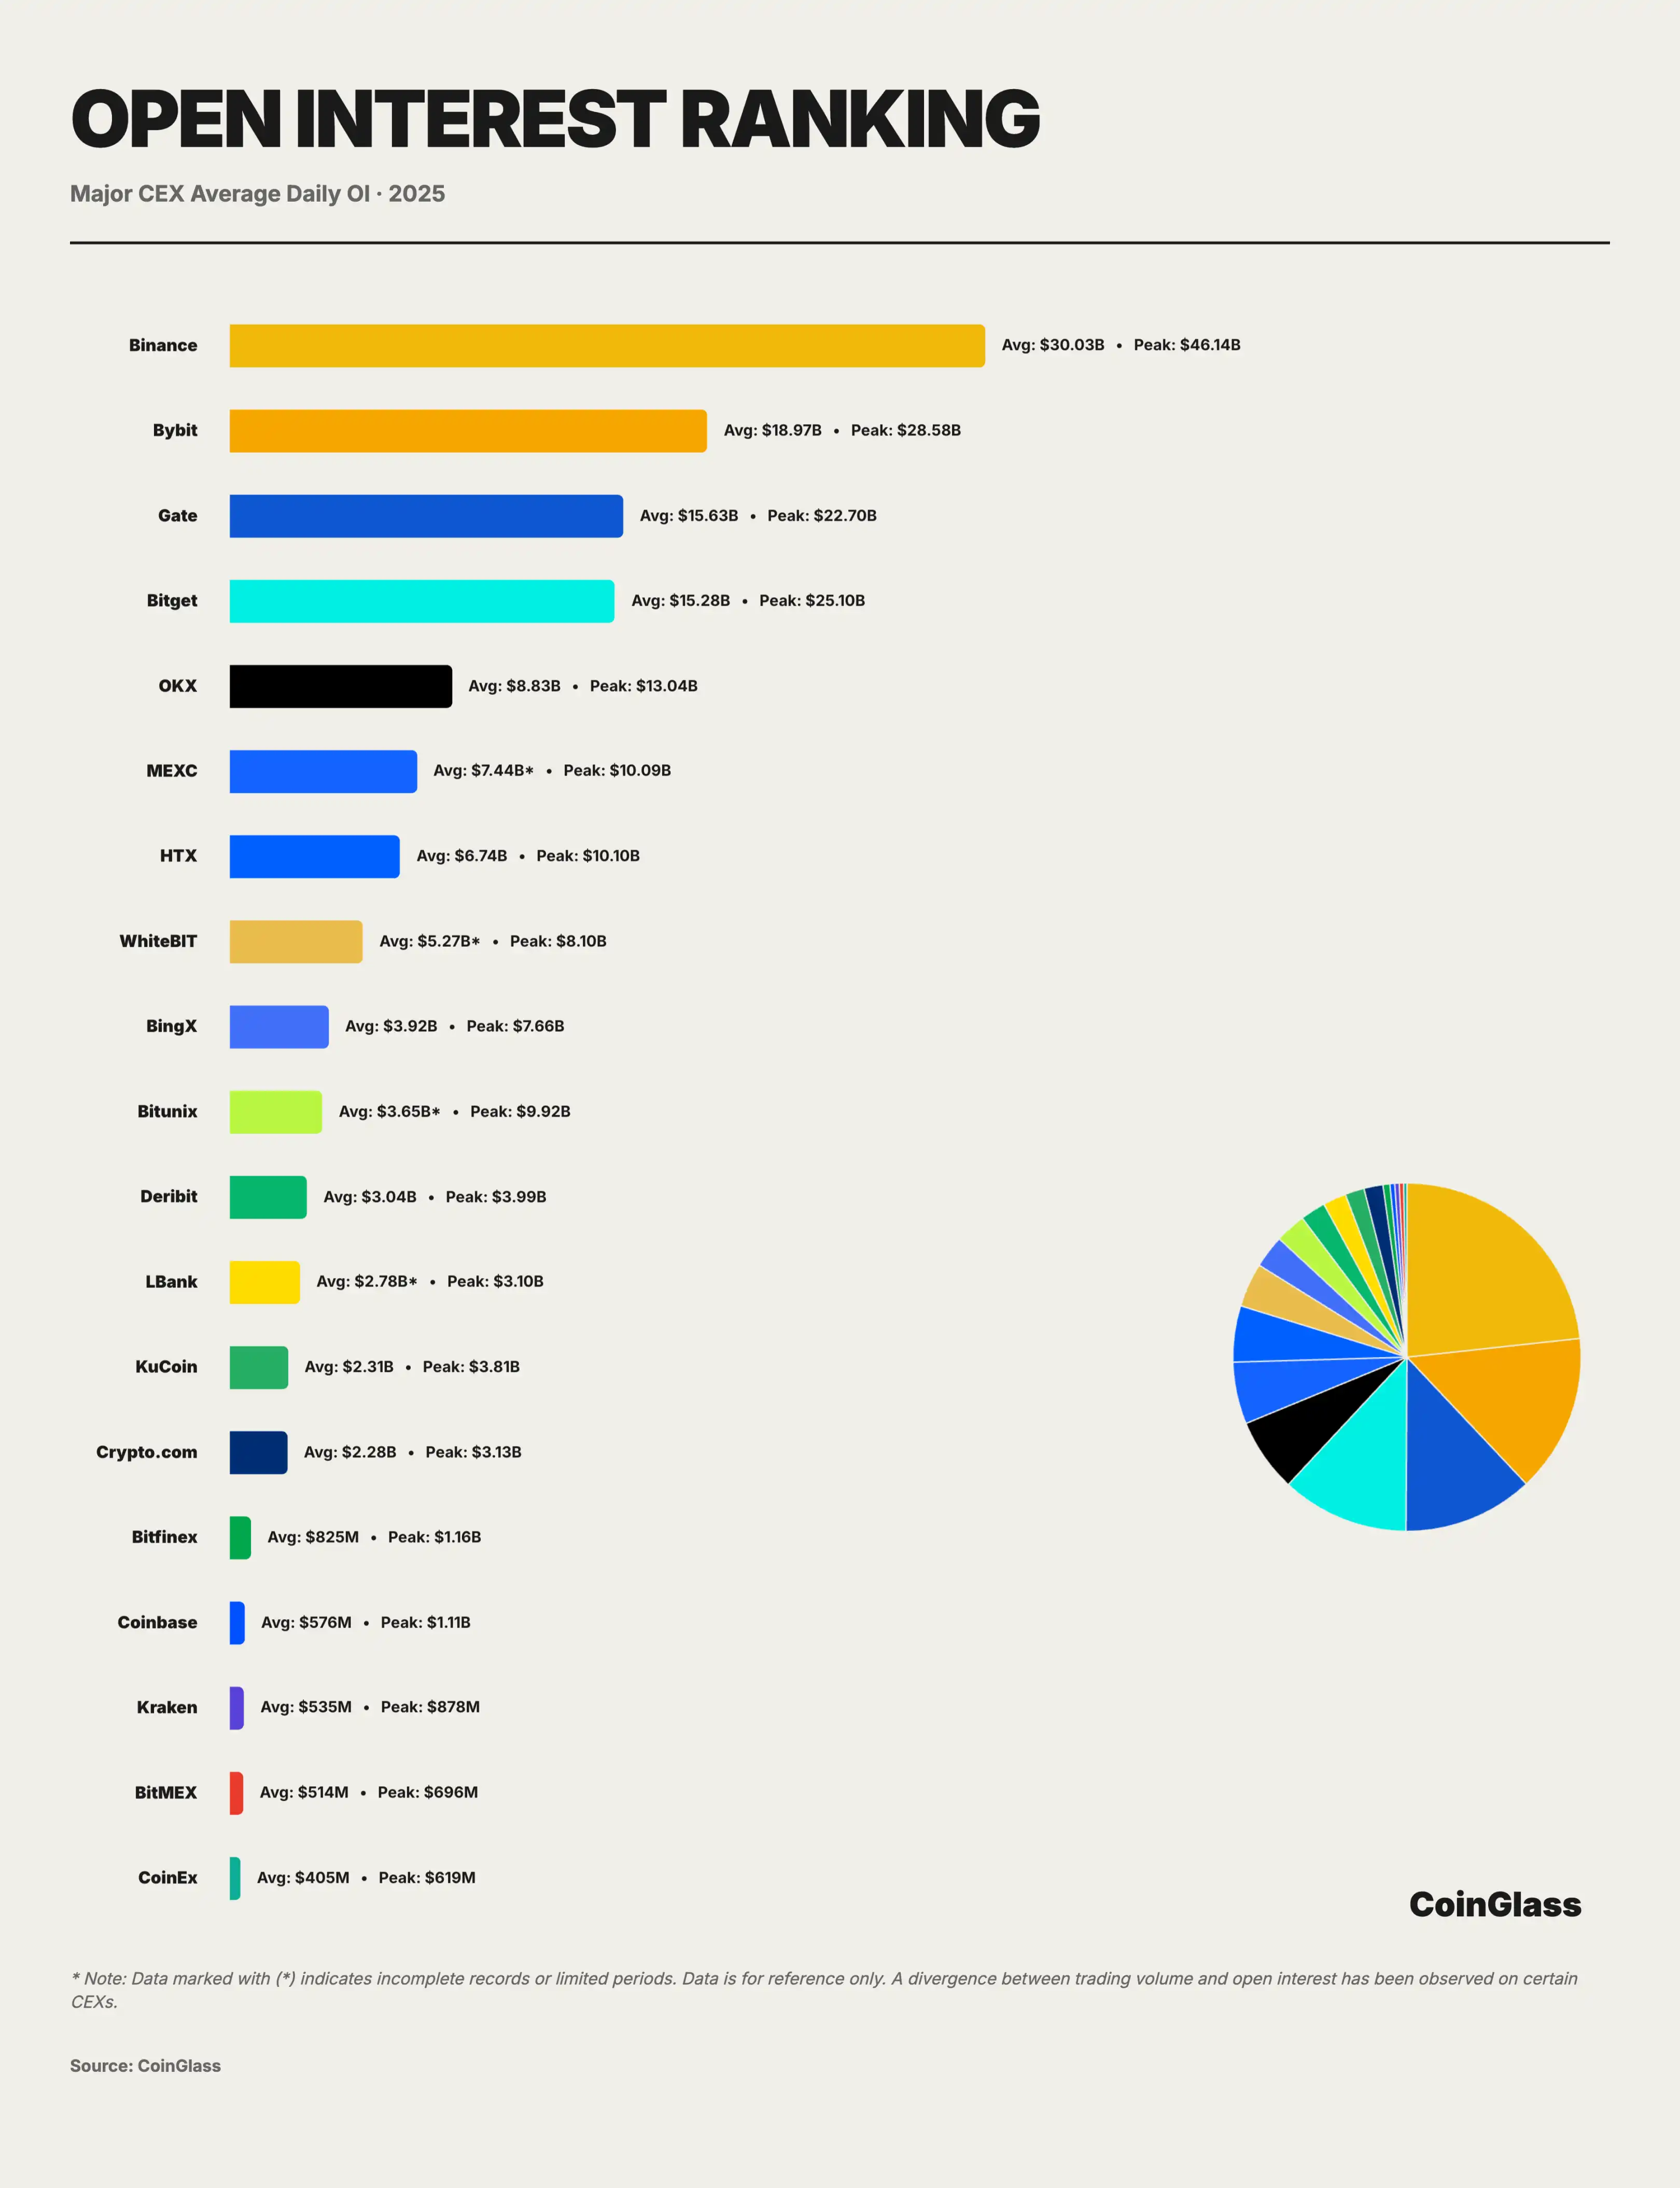
2025 yılında önde gelen CEX'lerin günlük ortalama işlem tutarlarına dayanarak, küresel türev piyasası net bir şekilde birkaç büyük oyuncu arasında katılaşmış durumda. İlk on merkezi borsanın toplamı yaklaşık 1083 milyar dolarlık OI'ye sahipken, Binance bu tutarın yaklaşık %28'ini oluşturan yaklaşık 300 milyar dolarlık günlük ortalama OI'ye sahipti. Bybit, Gate, Bitget sırasıyla 190 milyar, 156 milyar ve 153 milyar dolarlık günlük ortalama OI'ye sahipti, bu da ilk dört platformun toplamda piyasanın yaklaşık %73'ünü kontrol etmesine neden oldu; OKX eklenince, ilk beş platformun OI'si %80'in üzerine çıkarak başlıca konsantrasyonu gösterdi. Binance, yaklaşık 300 milyar dolarlık günlük ortalama işlem tutarıyla kesin bir şekilde önde gelen bir avantaj elde etti ve piyasadaki likidite temelini belirleyici bir rol oynadı. Bybit, Gate ve Bitget'in oluşturduğu ikinci grup hemen arkasında yer alırken, üç platformun da günlük ortalama işlem hacmi 150 milyar ile 190 milyar dolar arasında yüksek seviyelerde devam etmekte ve toplamda pazarın büyük bir kısmını elinde bulundurmaktadır; Gate ile Bitget arasındaki günlük ortalama fark yaklaşık 3 milyar dolar olup, bu da platformlar arasındaki pazar payı rekabetinin son derece yoğun olduğunu göstermektedir.
OKX'in işlem verileri daha düşüktü çünkü OKX, kullanıcılara yüksek fon kullanımı olan bir ürün mimarisi sunmaktadır, bu nedenle fonlar farklı işlem çiftleri ve ürünler arasında hızla dolaşıma girer ve nakit, mevduat, teminat gibi işlem dışı modüller arasında dağılır, bu nedenle ticaret hacmi endeksi gerçek sermaye ölçeğini tam olarak yansıtamaz. Ayrıca, bazı platformlarda işlem hacmi ile sahip olunan pozisyon arasında belirli bir sapma olabilir. Yatırımcıların pozisyon miktarı göstergelerine yalnızca güvenmemeleri ve daha çok ticaret yapısı ile fon dağılımına odaklanmaları gerekmektedir.
CEX Likiditesi Derinliği
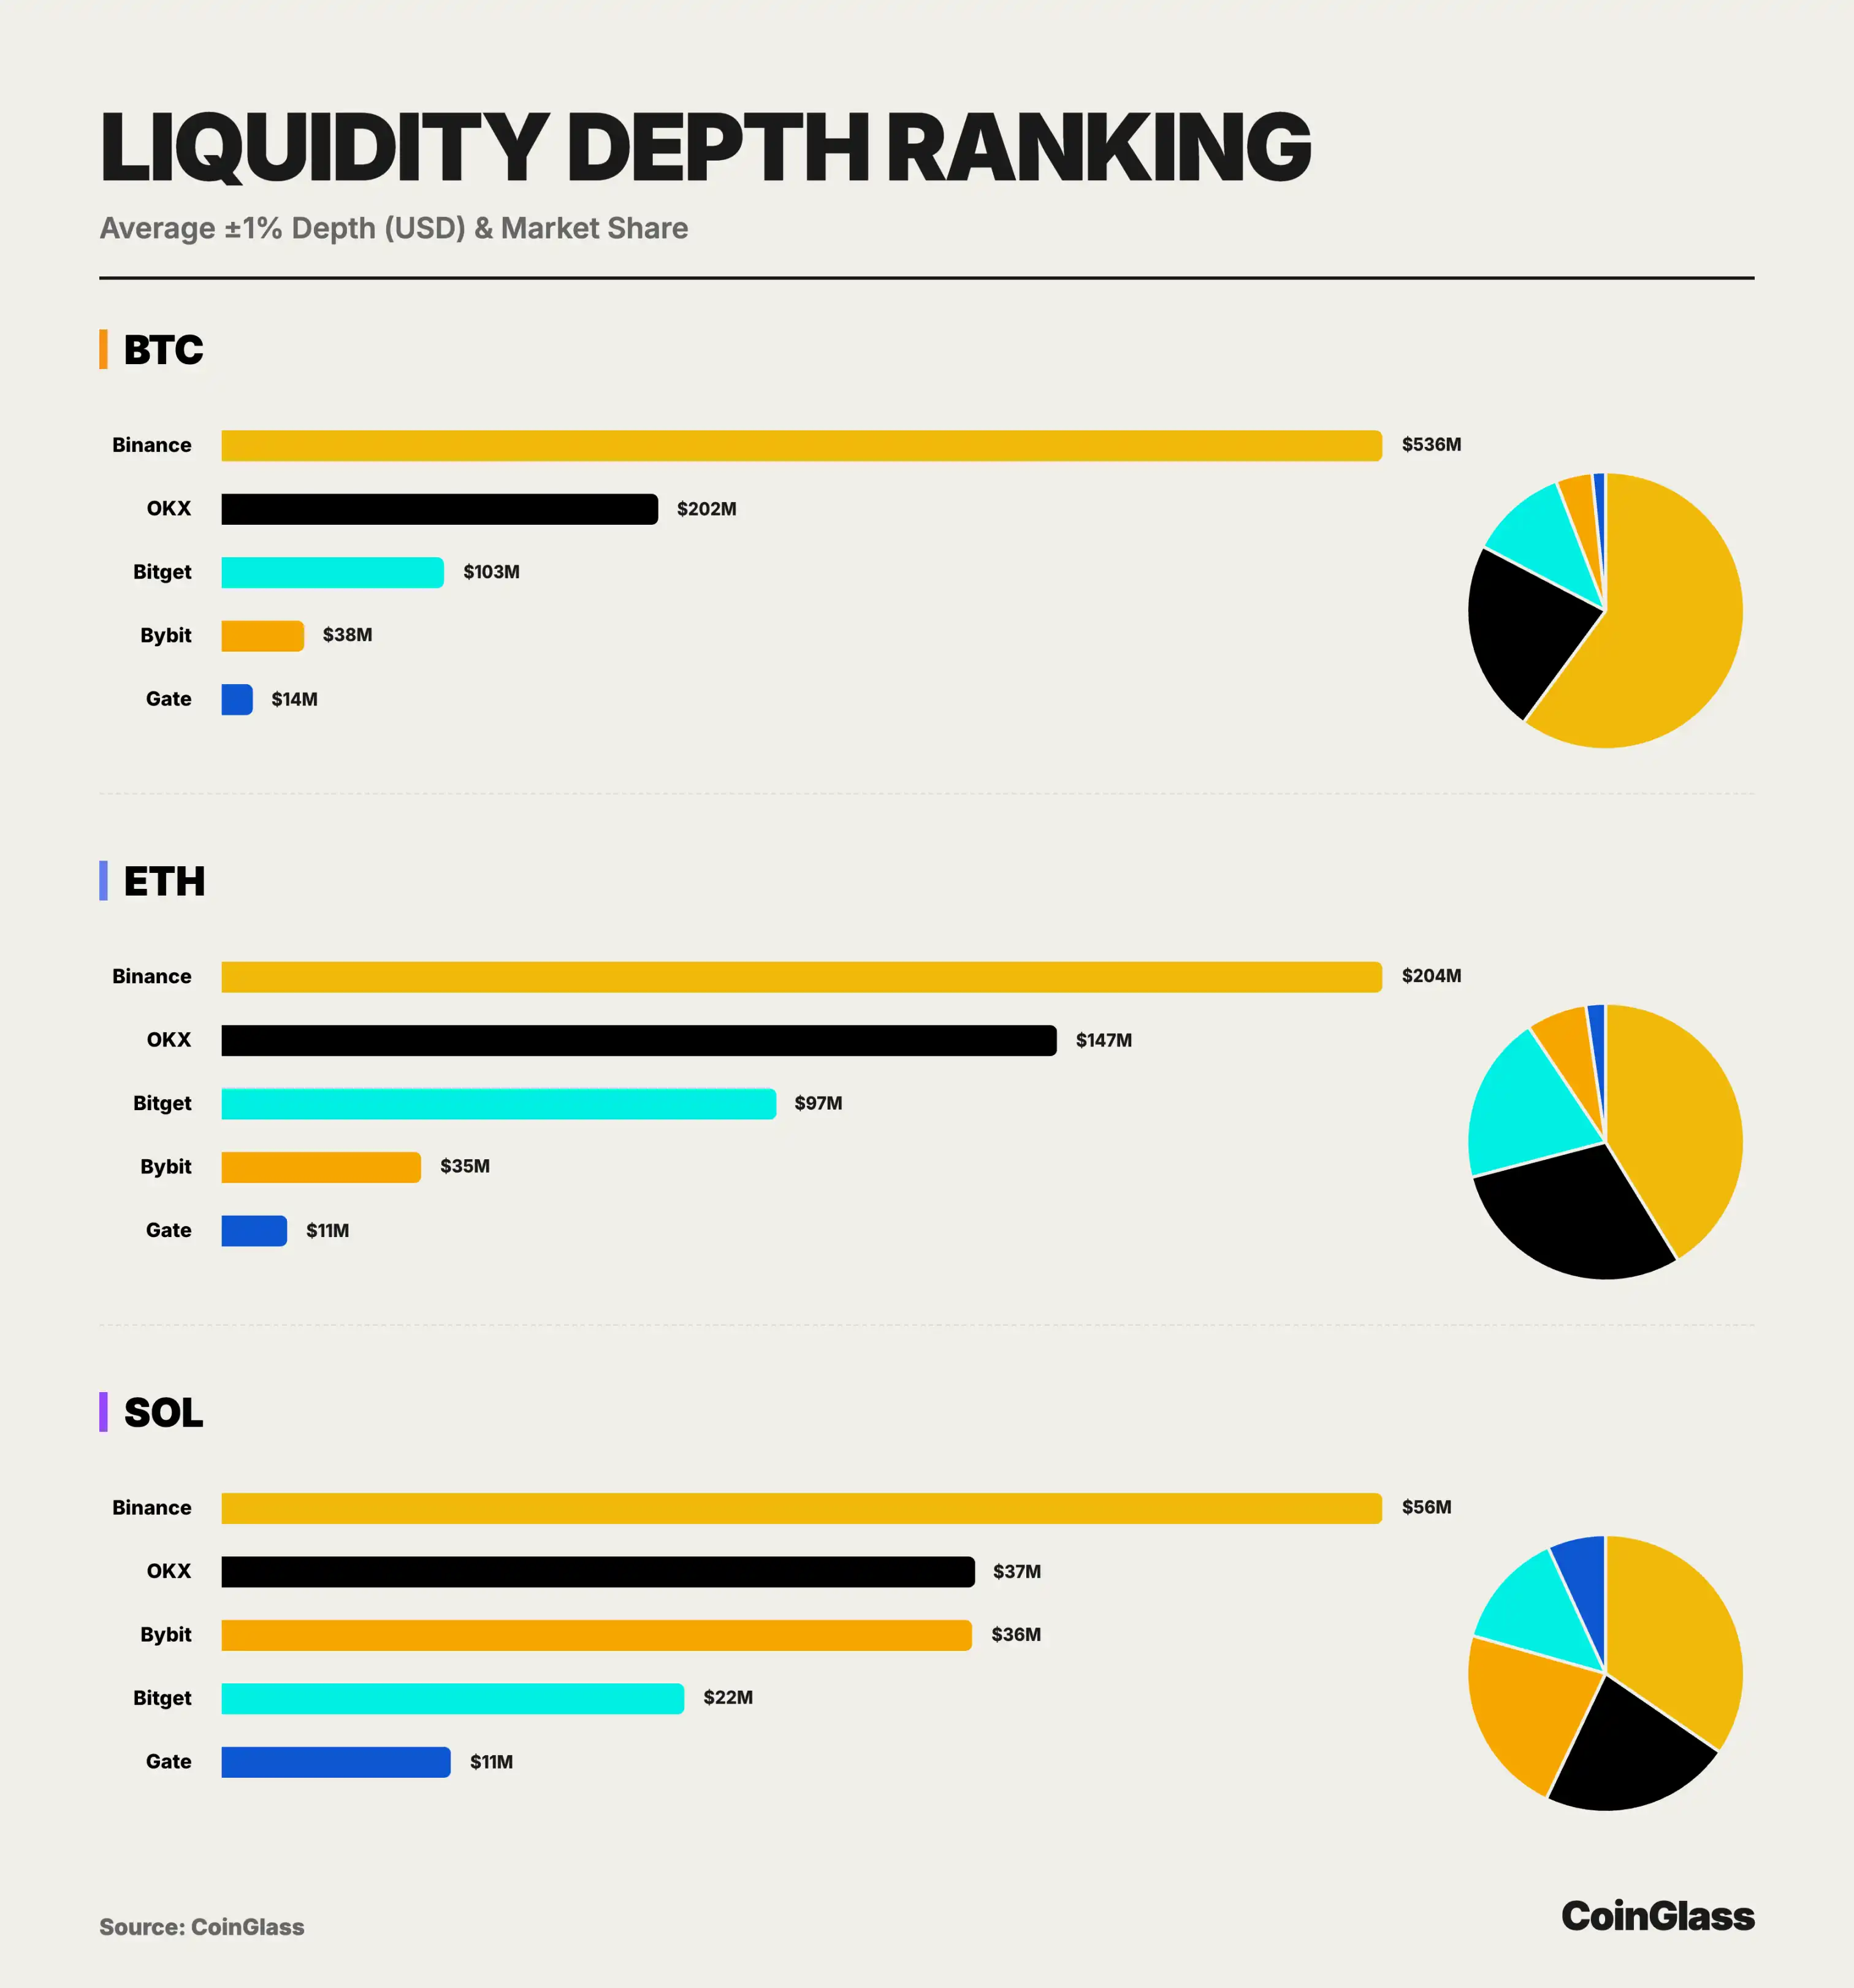
2025 Yılında BTC/ETH/SOL gibi ana varlıklara dayalı çift taraflı likidite derinliği verilerine dayanarak, piyasa Açık İnteres (OI) ile tamamen farklı bir piyasa yapısı sergiliyor. Binance, kesinlikle çatlak bir avantajla sahneyi domine ediyor; 5.36 milyar dolarlık BTC derinliği sadece ikinci sıradakinin 2.6 katı değil, aynı zamanda neredeyse diğer dört platformun toplamına eşit, böylece küresel kripto türev likiditesindeki mutlak üstünlüğünü sağlamlaştırdı. OKX, 2.02 milyar dolarlık BTC derinliği ve 1.47 milyar dolarlık ETH derinliği ile büyük işlemleri ele alma gücünü sergiledi, hala Binance'den sonra gelen kurumsal ve balina işlemlerinin tercih ettiği bir platform olduğunu kanıtladı.
BTC'de, Bitget yaklaşık 103 milyon dolarlık çift taraflı derinlikle üçüncü sırada yer alıyor, derinliği Bybit'in 2.7 katı, Gate'in 7 katı, pazarın BTC derinliğine katkısı yaklaşık %11.5'i oluşturuyor. ETH'de, Bitget'in ±1% derinliği yaklaşık 97.48 milyon dolar, OKX'in yaklaşık yüzde yetmişini oluşturuyor, Bybit ve Gate'in çok ötesinde, pazarın ETH derinliğine katkısı yaklaşık %20'ye ulaşıyor, bu da Binance'in mutlak liderliği, OKX'in istikrarlı ikinci sırası ve Bitget'in ikinci kademedeki çekirdek likidite dağılımını oluşturuyor. Genel likiditenin görece zayıf olduğu SOL'de bile Bitget, yaklaşık 22.42 milyon dolarlık ±1% derinlik sağlıyor, bu miktar OKX ve Bybit'in altı katı, toplam SOL derinliğinin yaklaşık %14'ünü oluşturuyor, böylece yüksek volatiliteye sahip, nispeten uzun kuyruklu ana akım varlıklarda da önemli miktarda emir emme yeteneğine sahip olduğunu gösteriyor.
CEX Kullanıcı Varlık Havuzu
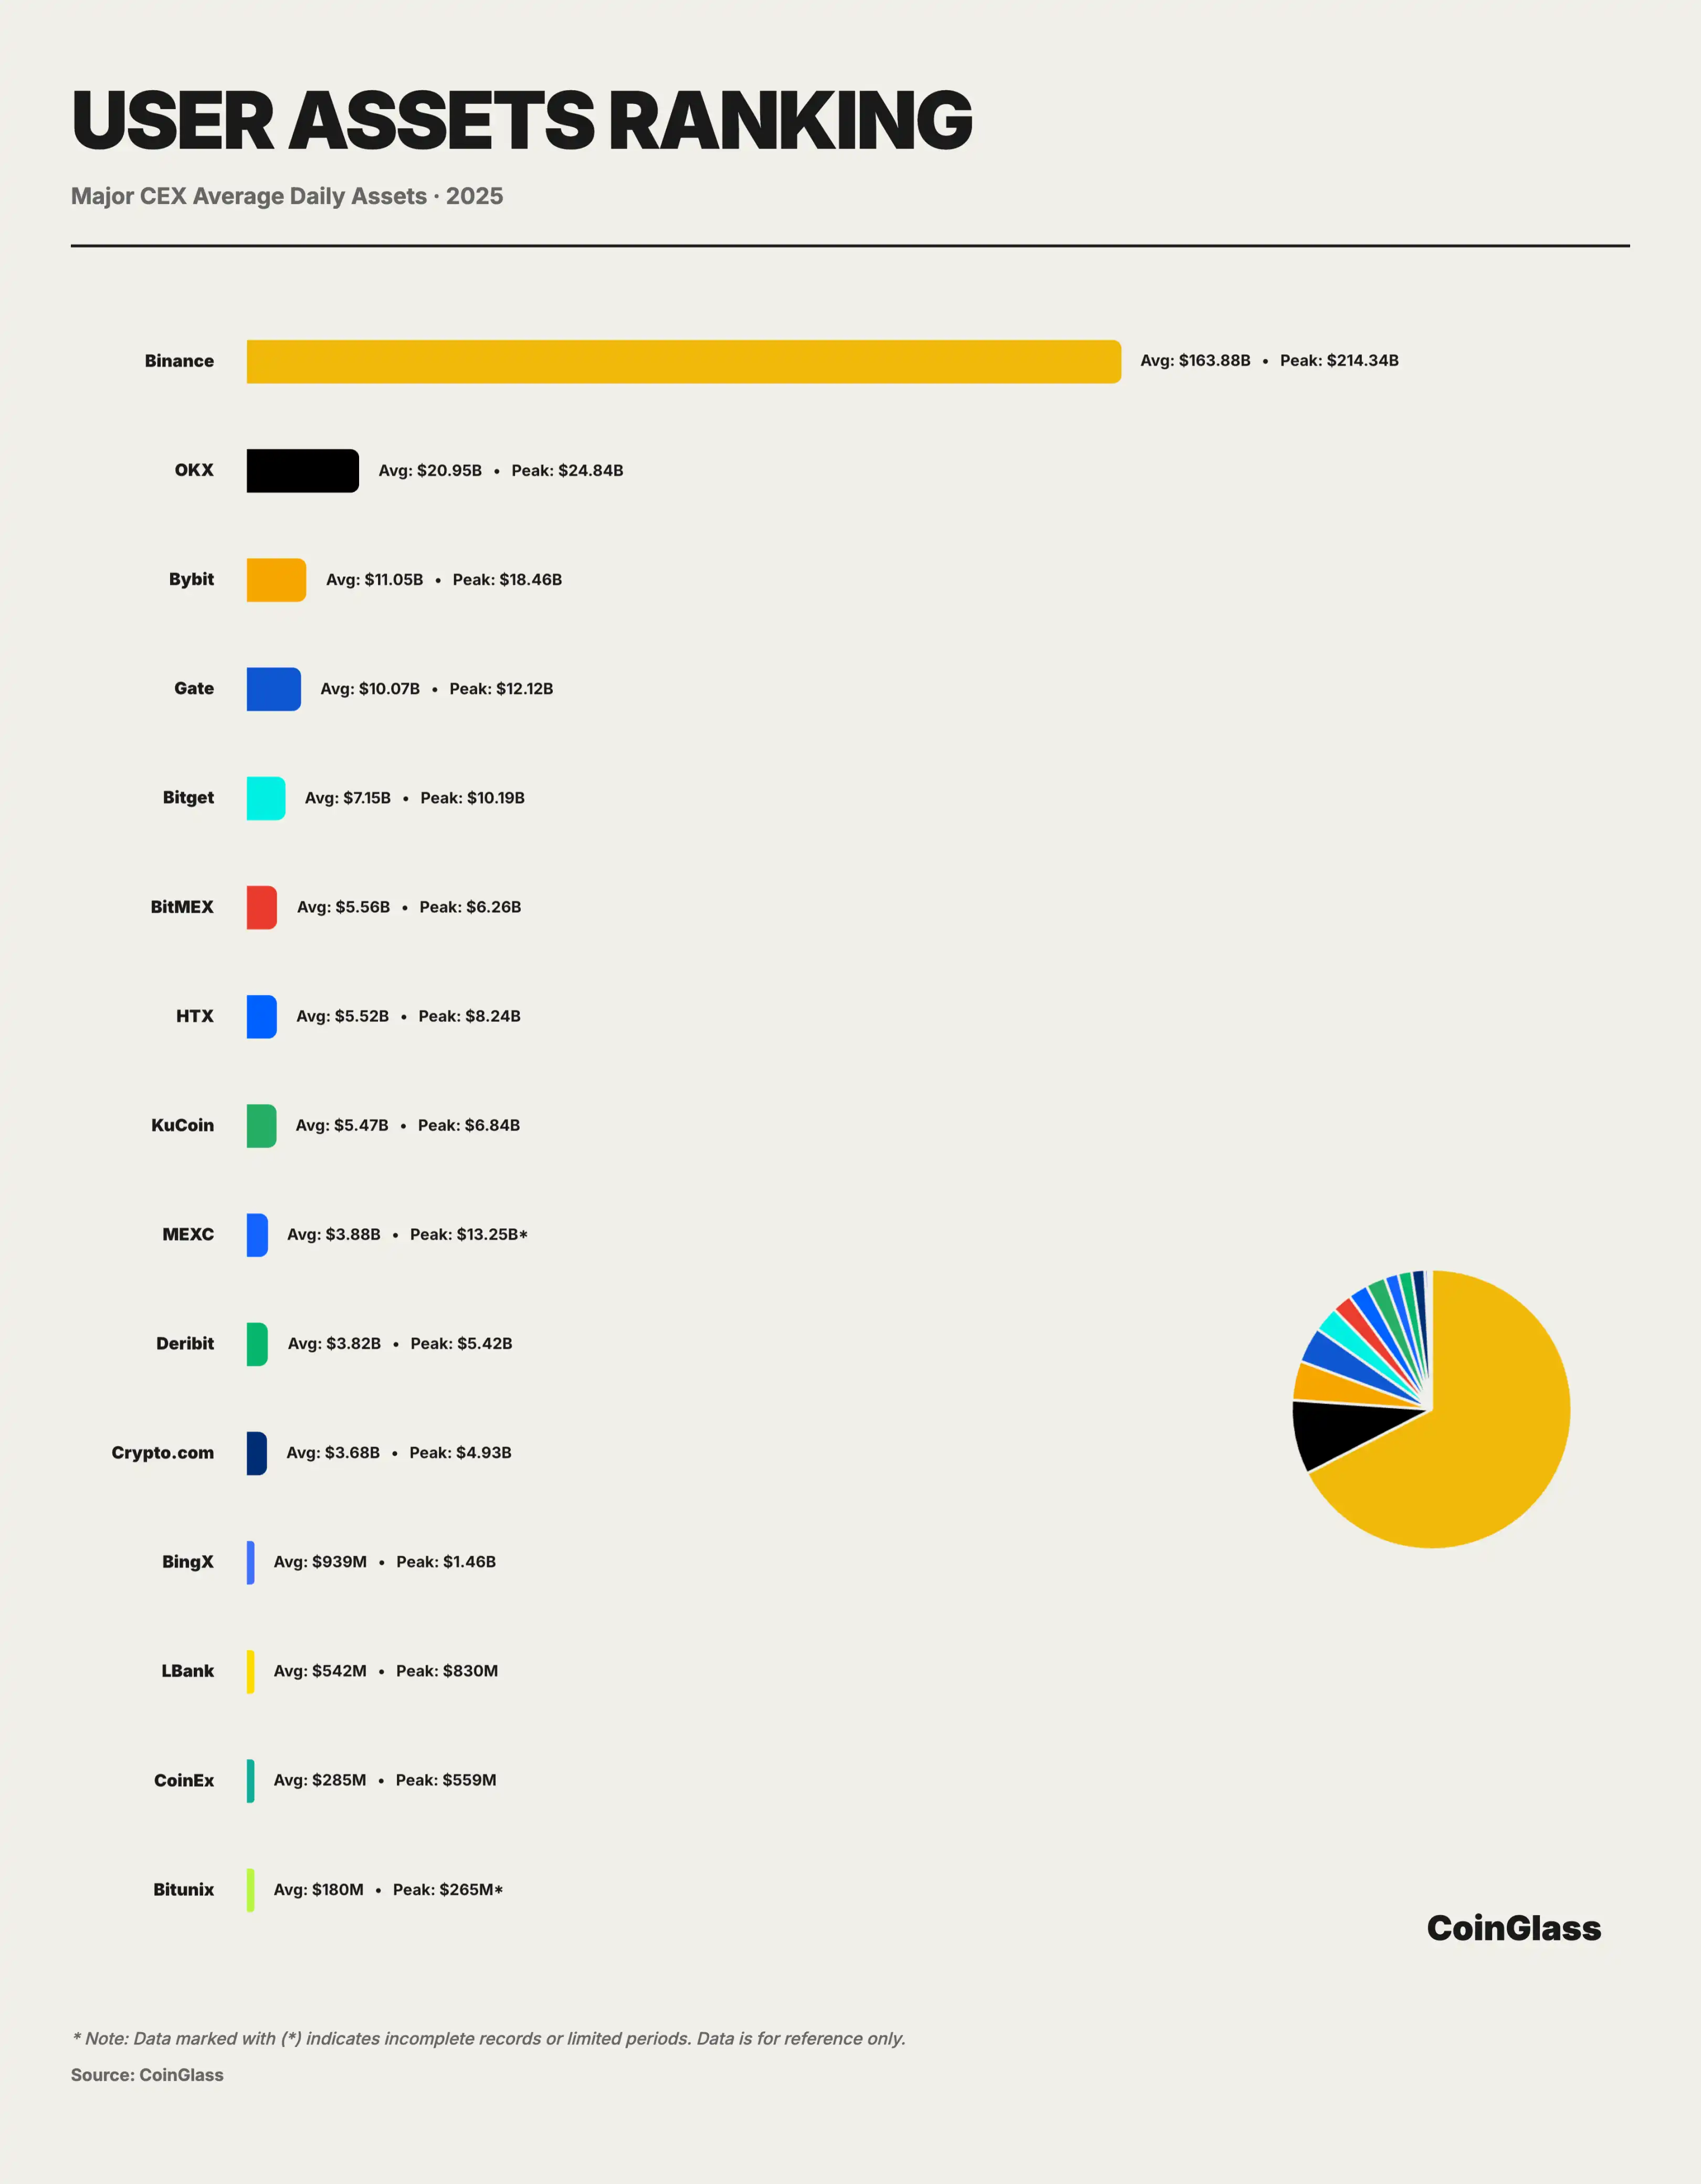
2025 Yılı Kullanıcı Varlık Havuzu verilerine dayanarak, kripto piyasası fonların güvenliği açısından son derece merkezi bir tek kutuplu yapı sergiliyor. Hedeftedarik - Hirschman Endeksi hesaplamasına dayanarak, 2025 yılı CEX varlık havuzunun yoğunlaşma derecesi 5352'dir, bu, kripto para borsası pazarının aşırı oligopol durumunda olduğunu göstermektedir, burada Binance tek başına, pazarın %72'den fazlasını elinde tutmaktadır. Binance'ın günlük ortalama varlık havuzu yaklaşık 163.9 milyar dolar, yıllık zirvesi yaklaşık 214.3 milyar dolar, bu rakam kilit sekiz platformun varlık toplamının 2.5 katından fazladır. Bu yoğunlaşma, gerçek varlık depolama ve güvenlik düzeyinde, Binance'ın maddi olarak "sistemik altyapı" benzeri bir rol üstlendiği anlamına gelir, işletme ve uyumluluk durumu, tüm kripto pazarının sağlamlığı üzerinde büyütücü bir etkiye sahiptir.
OKX, günlük ortalama varlığı 210 milyar dolar olan ve zirve değeri 248 milyar dolar olan ikinci sırada yer alarak, üçüncü sıradaki Bybit'in iki katı büyüklüğünde olduğunu göstermektedir. Bu kutupsal artı çoklu platform yapısı, fon güvenliği riskinin ilk iki platformda yüksek ölçüde yoğunlaştığı anlamına gelir; böylece herhangi bir platformun uyumluluk, teknoloji veya işletme düzeyinde bir kuyruk olayı yaşaması durumunda, taşma etkisi tek başına platformun pazar payını büyük ölçüde aşacaktır. İkinci kademedeki platformdan sonra, piyasa daha rekabetçi yüz milyarlar düzeyine girmektedir. Bybit, Gate ve Bitget sırasıyla 110,5 milyar, 100,7 milyar ve 71,5 milyar dolarlık günlük ortalama varlıklara sahip olup, birlikte ikincil başlık varlık taşıma tabakasını oluşturmaktadır. İlk beş platform, kullanıcı varlıklarının% 90'dan fazlasını çekmektedir, bu durum kullanıcı fonlarının yüksek oranda yoğunlaşmasına neden olmaktadır.
CEX Sıralaması
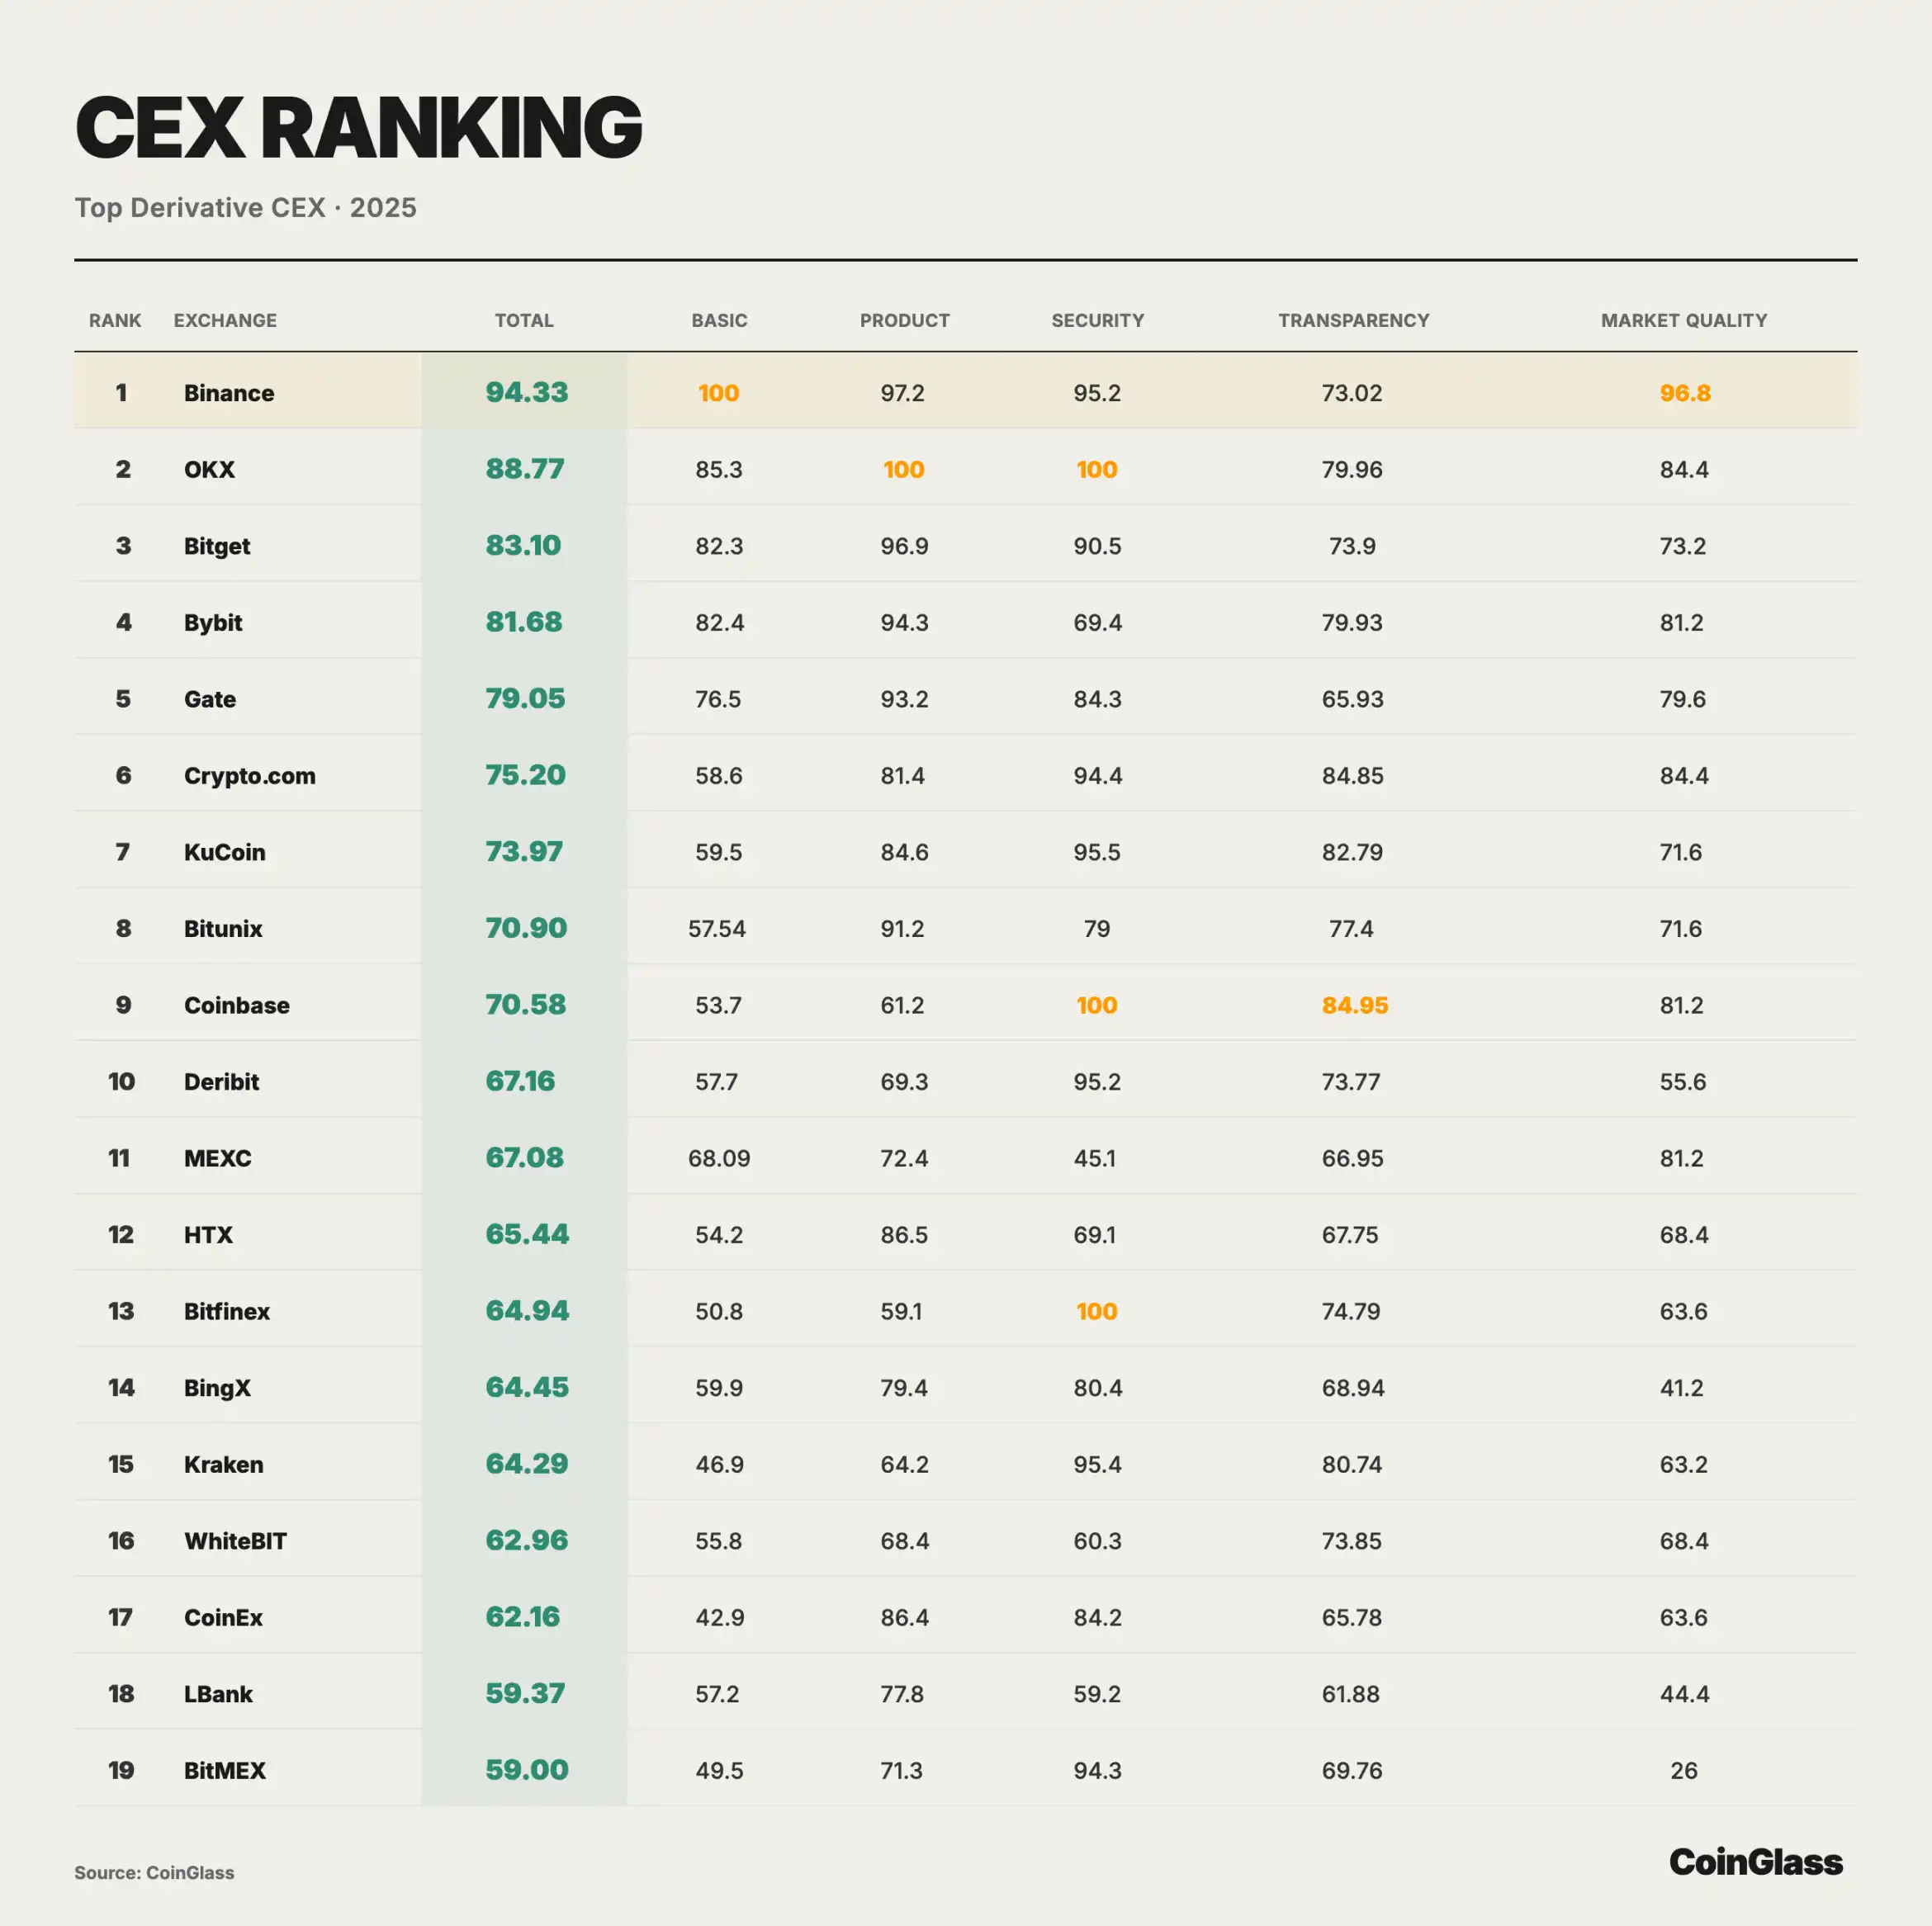
Türev işlemlerinin CEX taraflı başlıklarını, hacim anlatısından karşılaştırılabilir bir kalite boyutuna daha da indirgemek için, CoinGlass başlıca türev merkezi borsalarını kapsamlı bir şekilde puanlayıp sıralamıştır. Aşağıdaki grafik, temel ticaret verilerini çekirdek ağırlık olarak kullanmakta ve likidite taşıma, risk yönetimi kısıtlamaları ve bilgi açıklığı gibi boyutlardan alt puanlar ve ağırlıklı toplam puanlar vererek farklı platformların likidite taşınabilirliği, risk yönetimi ve bilgi açıklığı konusundaki yapısal farklılıklarını görsel olarak sunmaktadır.
Liquidation Data
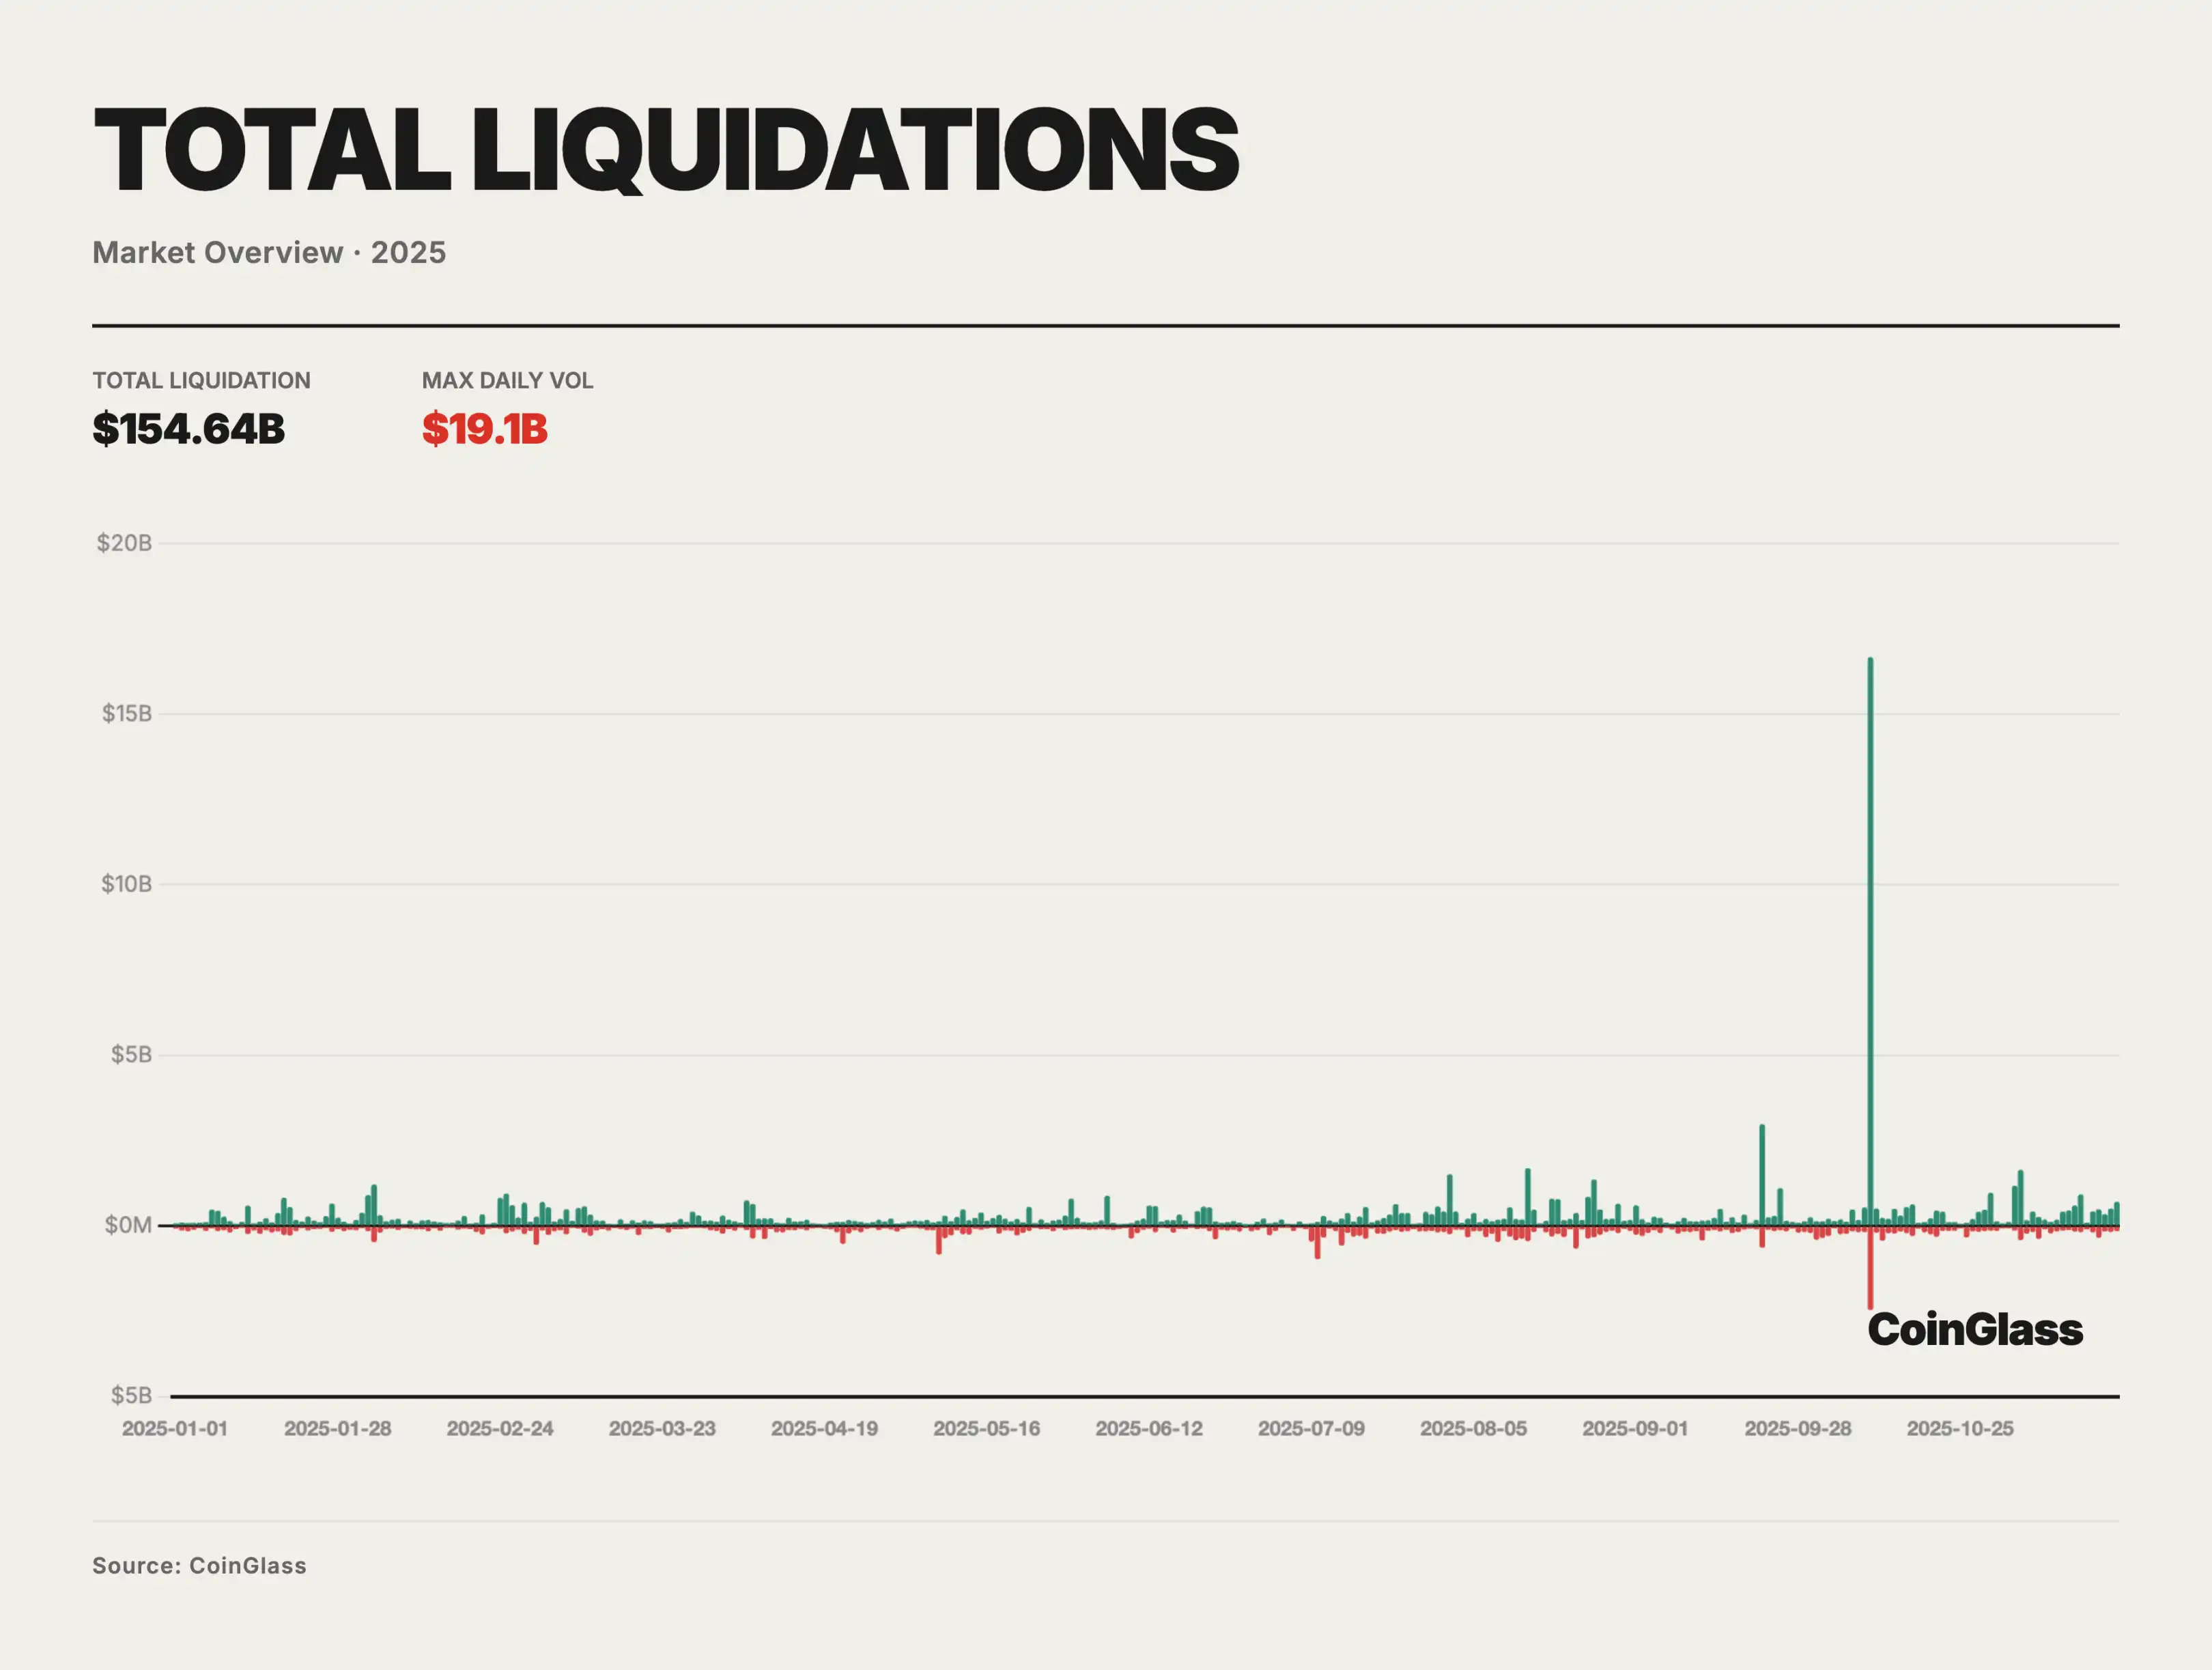
2025 yılına kadar kısa ve uzun pozisyonların toplam zorunlu likidasyon miktarı yaklaşık 150 milyar dolar olup, günlük ortalama 4-5 milyar dolarlık tipik kaldıraç temizliğine denk gelmektedir. Çoğu işlem gününde, kısa ve uzun pozisyonlarının patlamasının büyüklüğü milyonlarca ila milyarlarca dolar aralığında sabitlenir; bu durum genellikle günlük teminat ayarlamalarını ve kısa vadeli pozisyonların temizlenmesini yüksek kaldıraç ortamında yansıtır ve fiyatlar üzerindeki uzun vadeli etkisi sınırlıdır. Gerçek sistemik önem taşıyan baskı, birkaç olay penceresinde yoğunlaşmaktadır; bunlardan en tipik olanı Ekim ayının ortalarında gerçekleşen 10·10 - 10·11 de-leverage olayıdır.
2025 yılının Ekim ayının 10. günü, piyasada daha önceki tüm temizlik olaylarının günlük zirve değerlerini aşan aşırı zirve gösterdi; kısa ve uzun pozisyonların toplam temizlik miktarı 190 milyar doları aşarak, önceki döngünün ikinci en yüksek olayından kat kat fazladır. Yayıncı platformların bazı açıklamalarını ve market maker geri bildirimlerini dikkate alarak, gerçek temizlik miktarının 300-400 milyar dolar civarında olabileceği tahmin edilmektedir, bu da önceki döngüdeki yüksek olayların katlarına denk gelmektedir. Yapısal olarak, patlamanın yönü kesin bir şekilde uzun pozisyonlar lehine eğilimliydi, uzun pozisyonların temizlik oranı yaklaşık %85-90'a ulaştı; bu durum, olayın gerçekleşmeden önce BTC ve ilgili türev ürün piyasasının aşırı derecede kalabalık uzun pozisyonlu kaldıraç durumunda olduğunu göstermektedir.
Neden-sonuç zincirinden bakıldığında, 10·10 - 10·11 olayının tetikleyicisi dış kaynaklı bir makro darbe nedeniyle oluşmuştur. 10 Ekim'de, ABD Başkanı Trump'ın 1 Kasım'dan itibaren Çin'e yönelik ithalat ürünlerine %100 gümrük vergisi uygulayacağını ve anahtar yazılıma ihracat sınırlaması getireceğini duyurarak, piyasayı yeni bir yüksek yoğunluklu ticaret savaşı dönemine doğru yönlendirdi ve küresel risk varlıkları açıkça riskten kaçınma moduna geçti. Bundan önce, BTC zaten 2025 yılı içinde gevşek beklentiler ve risk iştahı genişlemesi itici gücüyle yaklaşık 126.000 dolarlık tarihi zirvesini kırmıştı; türev piyasasının uzun pozisyonlarının kaldıraç kullanımı yüksekti, spot ve vadeli fiyat farkı yüksekti, tüm sistem aslında aşırı değerlenmiş ve yüksek kaldıraçlı bir kırılgan durumdaydı. Dışsal makro negatif haberler, bu arka planla birleştiğinde, merkezi temizlik zincirini ateşleyen doğrudan kıvılcımı oluşturdu.
Gerçek etkileyen şey, önceden oluşturulan kaldıraç ve ürün yapısı ile takas mekanizması tasarımıdır. Üç veya dört yıl öncesine kıyasla, 2025 yılında piyasada daha fazla yüksek açık pozisyonlu sürekli vadeli ürün, daha fazla orta ve küçük piyasa değeri varlığı ve daha fazla büyük platform bulunmaktadır; genel nominal kaldıraç miktarı önemli ölçüde artmıştır; aynı zamanda, birçok kurum uzun-kısa hedge, çapraz varlık ve vadeli işlem stratejileri benimsemiş, açık pozisyona karşı "risk hedge" olarak görünen ancak aslında aşırı durumlarda likidasyon motoru ve ADL mekanizmasına aşırı derecede bağımlı olan karmaşık stratejiler uygulamaktadır, kuyruksuz risk etkili bir şekilde yönetilememiştir. Likidasyon ve risk yönetimi mekanizmaları ideal yolundan sapıldığında, aslında birbirini dengelemesi gereken hedge pozisyonları sistemsel olarak çözülür, başlangıçta nötral veya düşük net açık pozisyon olarak oluşturulan kombinasyon zorunlu olarak yüksek net pozisyonlu bir konuma maruz kalır.
10 Ekim'de fiyatın kritik teminat eşiğini aşmasının ardından, olağan temelli kademeli pozisyon kapama mantığı önce devreye girer, yetersiz teminatı olan uzun pozisyonlar piyasa fiyatına likidasyona tabi tutulur, ilk turda odaklı deleverage başlatılır. Order defteri likiditesinin hızla tükenmesiyle, bazı platformların sigorta fonları zararı tamamen absorbe etmekte zorlandı, uzun bir süre neredeyse hiç tetiklenmeyen otomatik azaltarak kapanma (ADL) mekanizması zorunlu olarak devreye sokuldu. Tasarlandığı gibi, ADL aşırı durumlarda, sigorta fonu yetersiz olduğunda, fiyatın doğrudan likidasyon baskısına maruz kalarak platformun borcunu ödeyemeyeceği aşamaya gelmemek için zorla kısa pozisyonunu kapatmak için kullanılan bir mekanizmadır. Ancak bu olayda, ADL'nin yürütülmesinde fiyat şeffaflığı ve uygulama yolu açısından belirgin sapmalar meydana geldi: Bazı pozisyonlar, piyasa fiyatından önemli ölçüde farklı olan bir fiyattan zorla kısaltıldı, bu da Wintermute dahil likidite sağlayıcısının kısa pozisyonunun makul fiyattan uzakta olduğu bir noktada pasif olarak kapatılmasına neden oldu, neredeyse hiçbir şekilde normal işlemlerle zararı hedge edemezdi; aynı zamanda, ADL tetiklemeleri daha çok düşük likiditeye sahip shitcoin'ler ve uzun kuyruklu sözleşmelerde yoğunlaştı, başlıca Bitcoin/Ethereum gibi ana akım varlıklar değil, bu da BTC'yi short/Alt'ı long gibi yapısal stratejiler kullanan birçok kurumun kısa sürede kısa pozisyon hedge ayağını kaybetmesine, hızla birçok çöp tokenine karşı açık pozisyonlarını ortaya çıkarmasına neden oldu. Likidasyon ve ADL mekanizmasının sapkın yürütülmesi, altyapı seviyesindeki sorunlarla birleşerek baskıyı artırdı. Aşırı piyasa koşullarında, birçok merkezi olmayan platform ve on-chain kanalında çekilme ve varlık transferi tıkanıklığı yaşandı, cross-platform fon yolları kritik bir zamanda bazı noktalarda kesildi, tipik cross-exchange hedge yolu sorunsuz bir şekilde ilerleyemedi, likidite sağlayıcıları potansiyel karşı taraf riskini almaya niyetli olmalarına rağmen riskleri zamanında diğer platformlarda veya piyasalarda hedge etmekte zorlandı. Bu durumda, risk kontrolü nedeniyle bazı profesyonel likidite sağlayıcıları tekliflerini çekmek zorunda kaldı veya geçici olarak çıkmak zorunda kaldı, fiyat keşfi daha da fazla likidasyon motoru ve ADL'nin otomasyon mantığı tarafından yönlendirildi. Aynı zamanda, yüksek yük altında, bazı CEX platformlarında eşleşme ve arayüz kesintileri hatta geçici aksamlar yaşandı ve kripto piyasasında, geleneksel hisse senedi ve vadeli işlem piyasalarında olduğu gibi net bir kesinti ve toplu teklif mekanizması olmadığından, fiyatın geçici olarak kapatılmasını belirleyen bir sınır mekanizması olmadan fiyatlar, aktif likidasyona dayalı order defterinde daha da düşmeye devam etmek zorunda kaldı, bu da kuyruk ucundaki oynaklığı daha da artırdı.
Sonuç olarak, bu olayın farklı varlıklar ve platformlar üzerindeki etkisi son derece eşitsizdir, ancak bu olayın uzun vadeli etkisinin büyük ölçüde hafife alındığını düşünüyoruz. BTC, ETH vb. önde gelen varlıkların en büyük düşüşü genellikle %10–15 aralığında gerçekleşirken, birçok şifreli para ve uzun kuyruk varlık %80'e kadar hatta sıfıra yakın aşırı çekilme yaşadı, bunun nedeni teminat zinciri ve ADL yürütmenin en likit olmayan varlıklarda en şiddetli fiyat bozulmasını meydana getirmesidir. 2022 Terra/3AC dönemiyle karşılaştırıldığında, bu turdaki olay geniş çaplı kurumsal zincirleme iflasa neden olmamış, Wintermute gibi likidite sağlayıcıları ADL mekanizması yüzünden bir miktar zarar görmüş olsa da, genel sermayeleri hala yeterli, risk daha çok belirli strateji ve varlıklara odaklanmış durumda ve karmaşık piyasa yapısı aracılığıyla tüm sisteme yayılmamış.
On-Chain Türev Ürünler ve DAT
On-Chain Türev Ürünler
2025 Mali Yılı, dijital varlık gelişim tarihinde bir milat olmanın ötesinde, CME'nin küresel kripto para birimi fiyatlandırma ve risk transferi merkezi olarak konumunu sağlamlaştırdığı kilit bir yıldı. Eğer 2024 yılı spot ETF'lerin kabul yılıysa, o zaman 2025 yılı, on-chain türev ürün piyasasının derinleşme yılıydı. Bu yıl boyunca, kurumsal sermayenin pasif tahsisinden aktif yönetim için karmaşık türev stratejilerini kullanmaya kadar dönüşü tanık olduk, uygunlukla işlem gören on-chain türev ürün pazarı ve düzenlenmeyen offshore pazar arasındaki likidite şeridi temelden yeniden inşa edildi.
2025 yılının en yıkıcı ürün inovasyonlarından biri, spot fiyat futures (Codes QBTC and QETH) olanın tanıtımı ve benimsenmesiydi. Geleneksel vadeli işlemlerden farklı olarak, bu tür sözleşmeler özel bir uzlaştırma mekanizması aracılığıyla spot fiyatla daha sıkı şekilde bağlantılı olmayı amaçlar, teminat farkı riskini ve uzatma maliyetini önemli ölçüde azaltır.
CME Bitcoin Volatilite Endeksi BVX'in gerçek zamanlı verileriyle birlikte, 2026 yılı piyasanın muhtemelen işlem görecek volatilite futures'larını karşılayacak. Kurumsal yatırımcılar ilk kez bilinmeyen risklerine doğrudan hedge yapacak araçlara sahip olacaklar ve bunun için karmaşık opsiyon kombinasyonlarını simüle etmek zorunda kalmayacaklar.
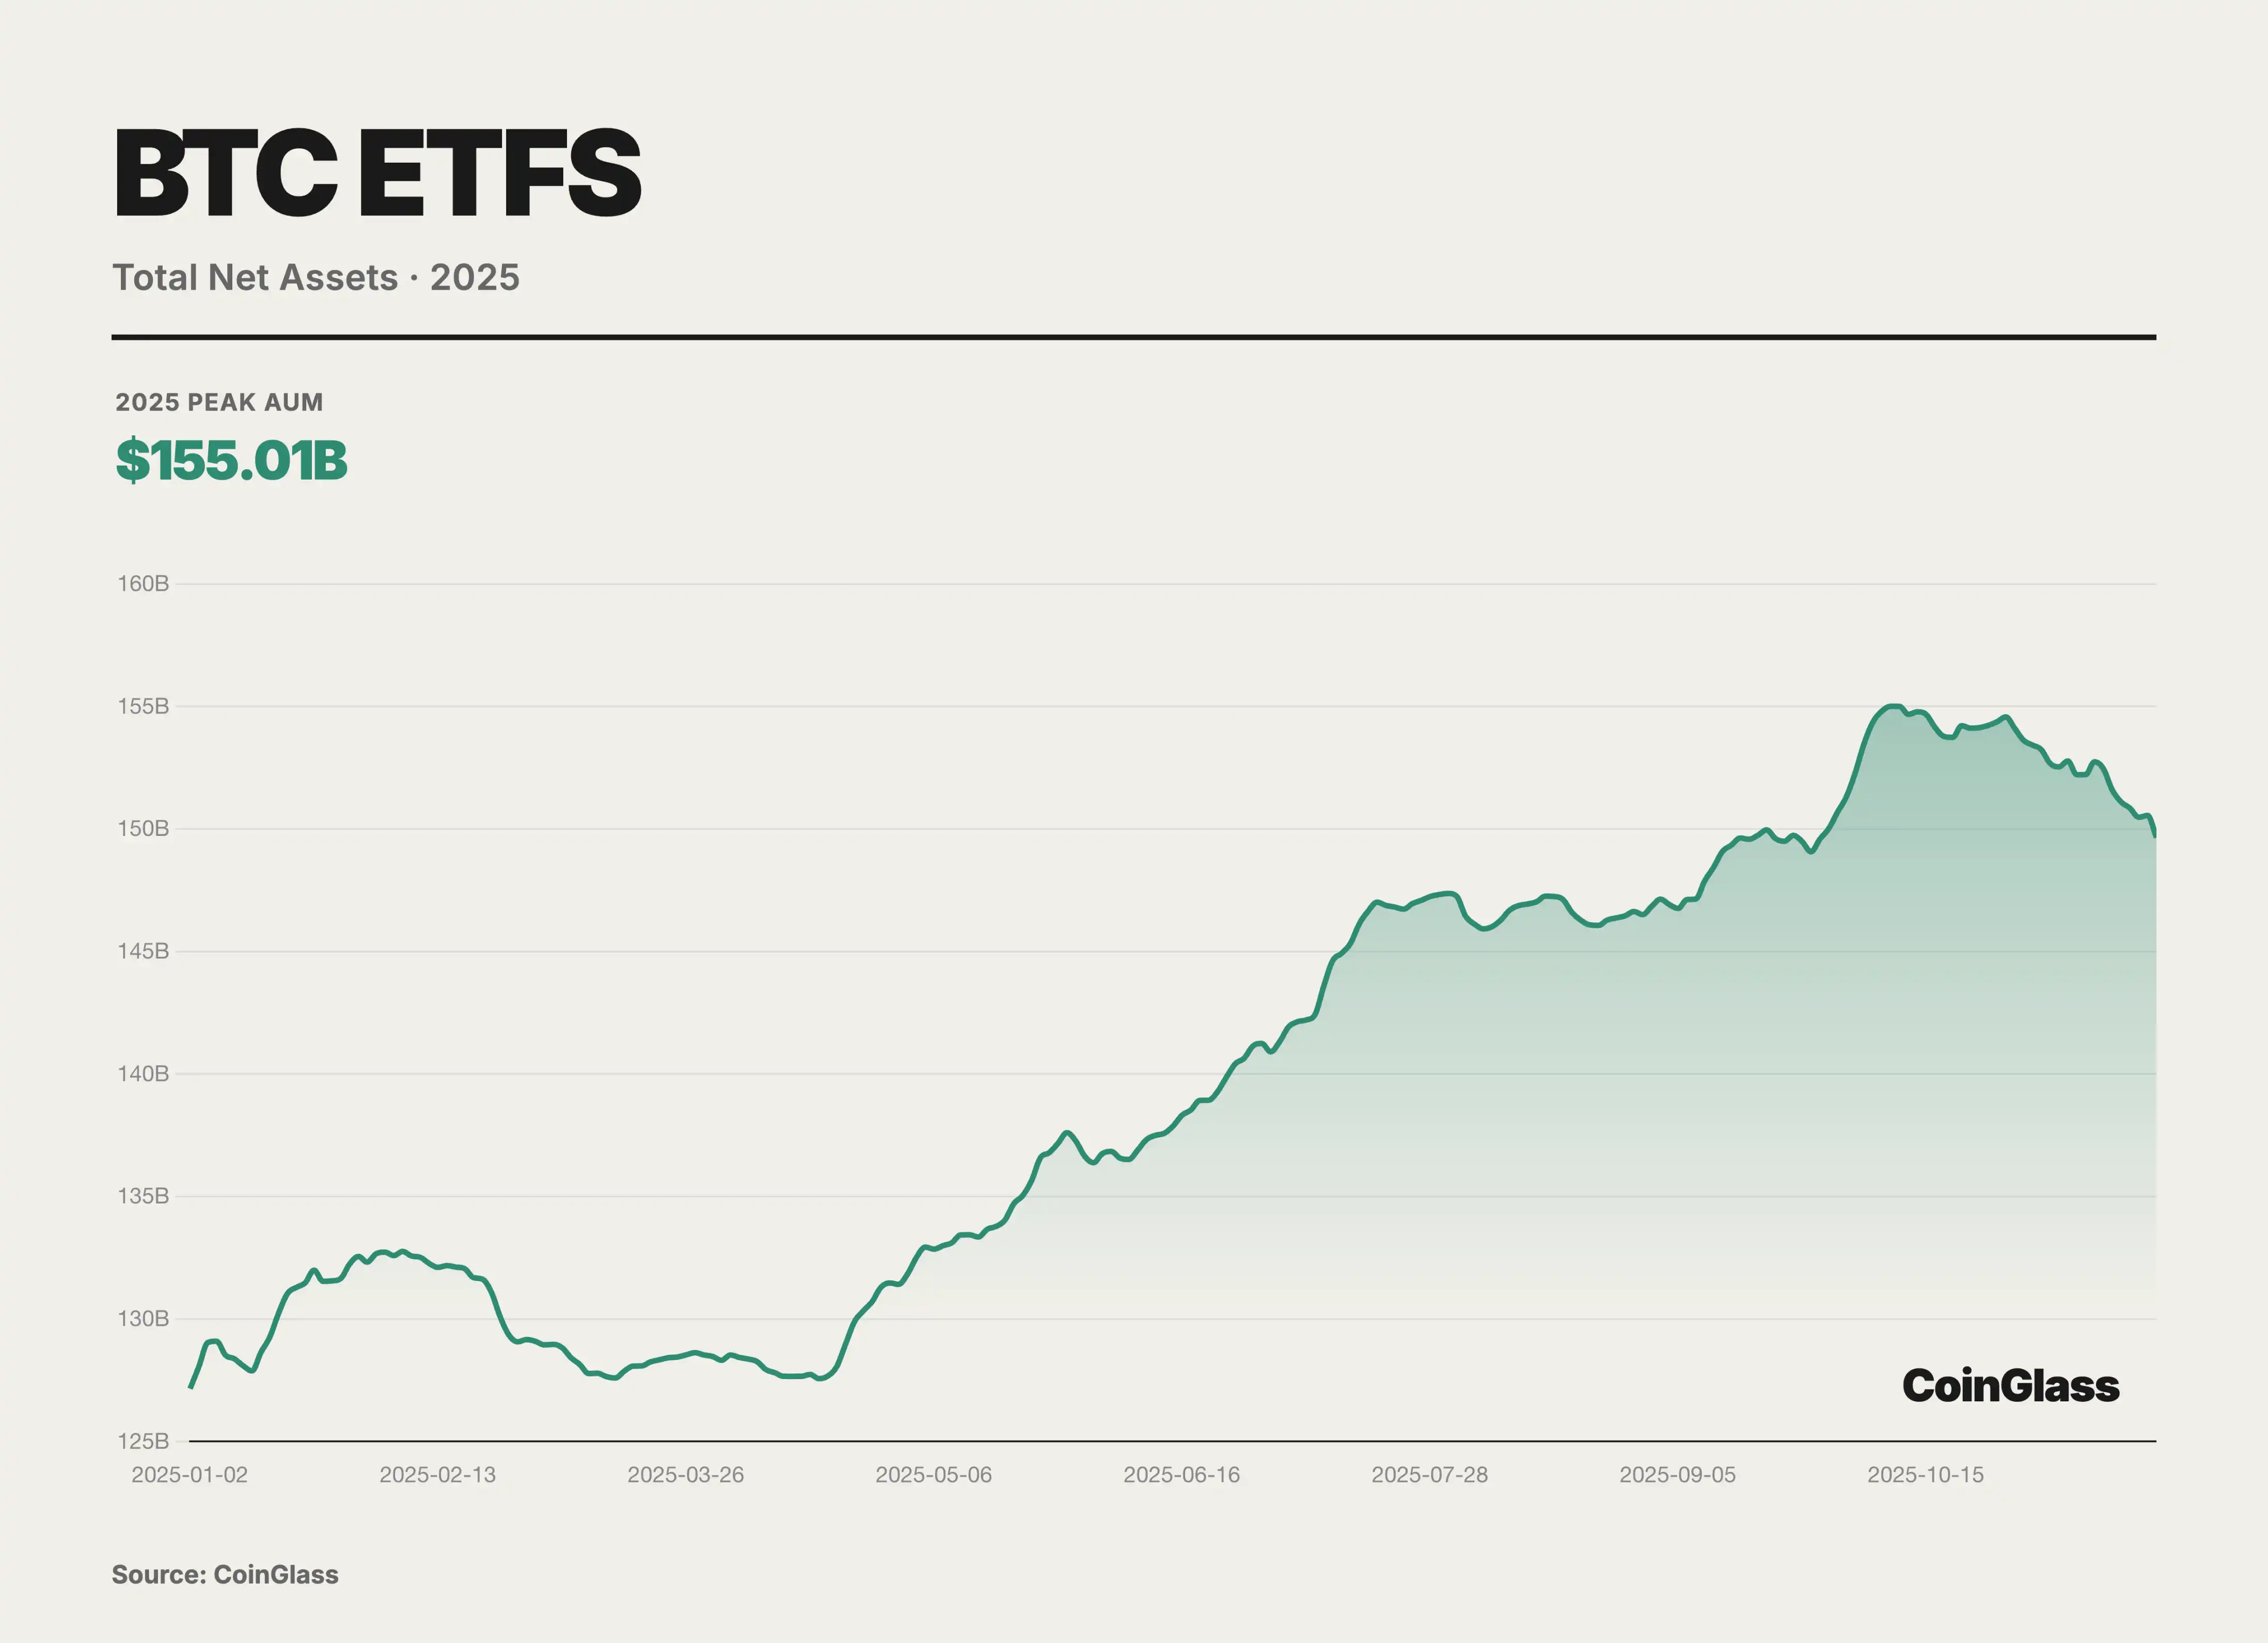
2025 yılında, temel farklılık ticaretinin kurallaştırılması ve ölçeklendirilmesine tanık olduk. Spot ETF varlık yönetimi büyüklüğü endeks seviyesinde artarken, CME vadeli işlemleri aracılığıyla teminat ticareti hem hedge fonlarının ana akım stratejisi haline geldi hem de geleneksel finansal faiz oranları ile kripto yerli getiri oranlarını birbirine bağlayan önemli bir bağlantı noktası haline geldi.
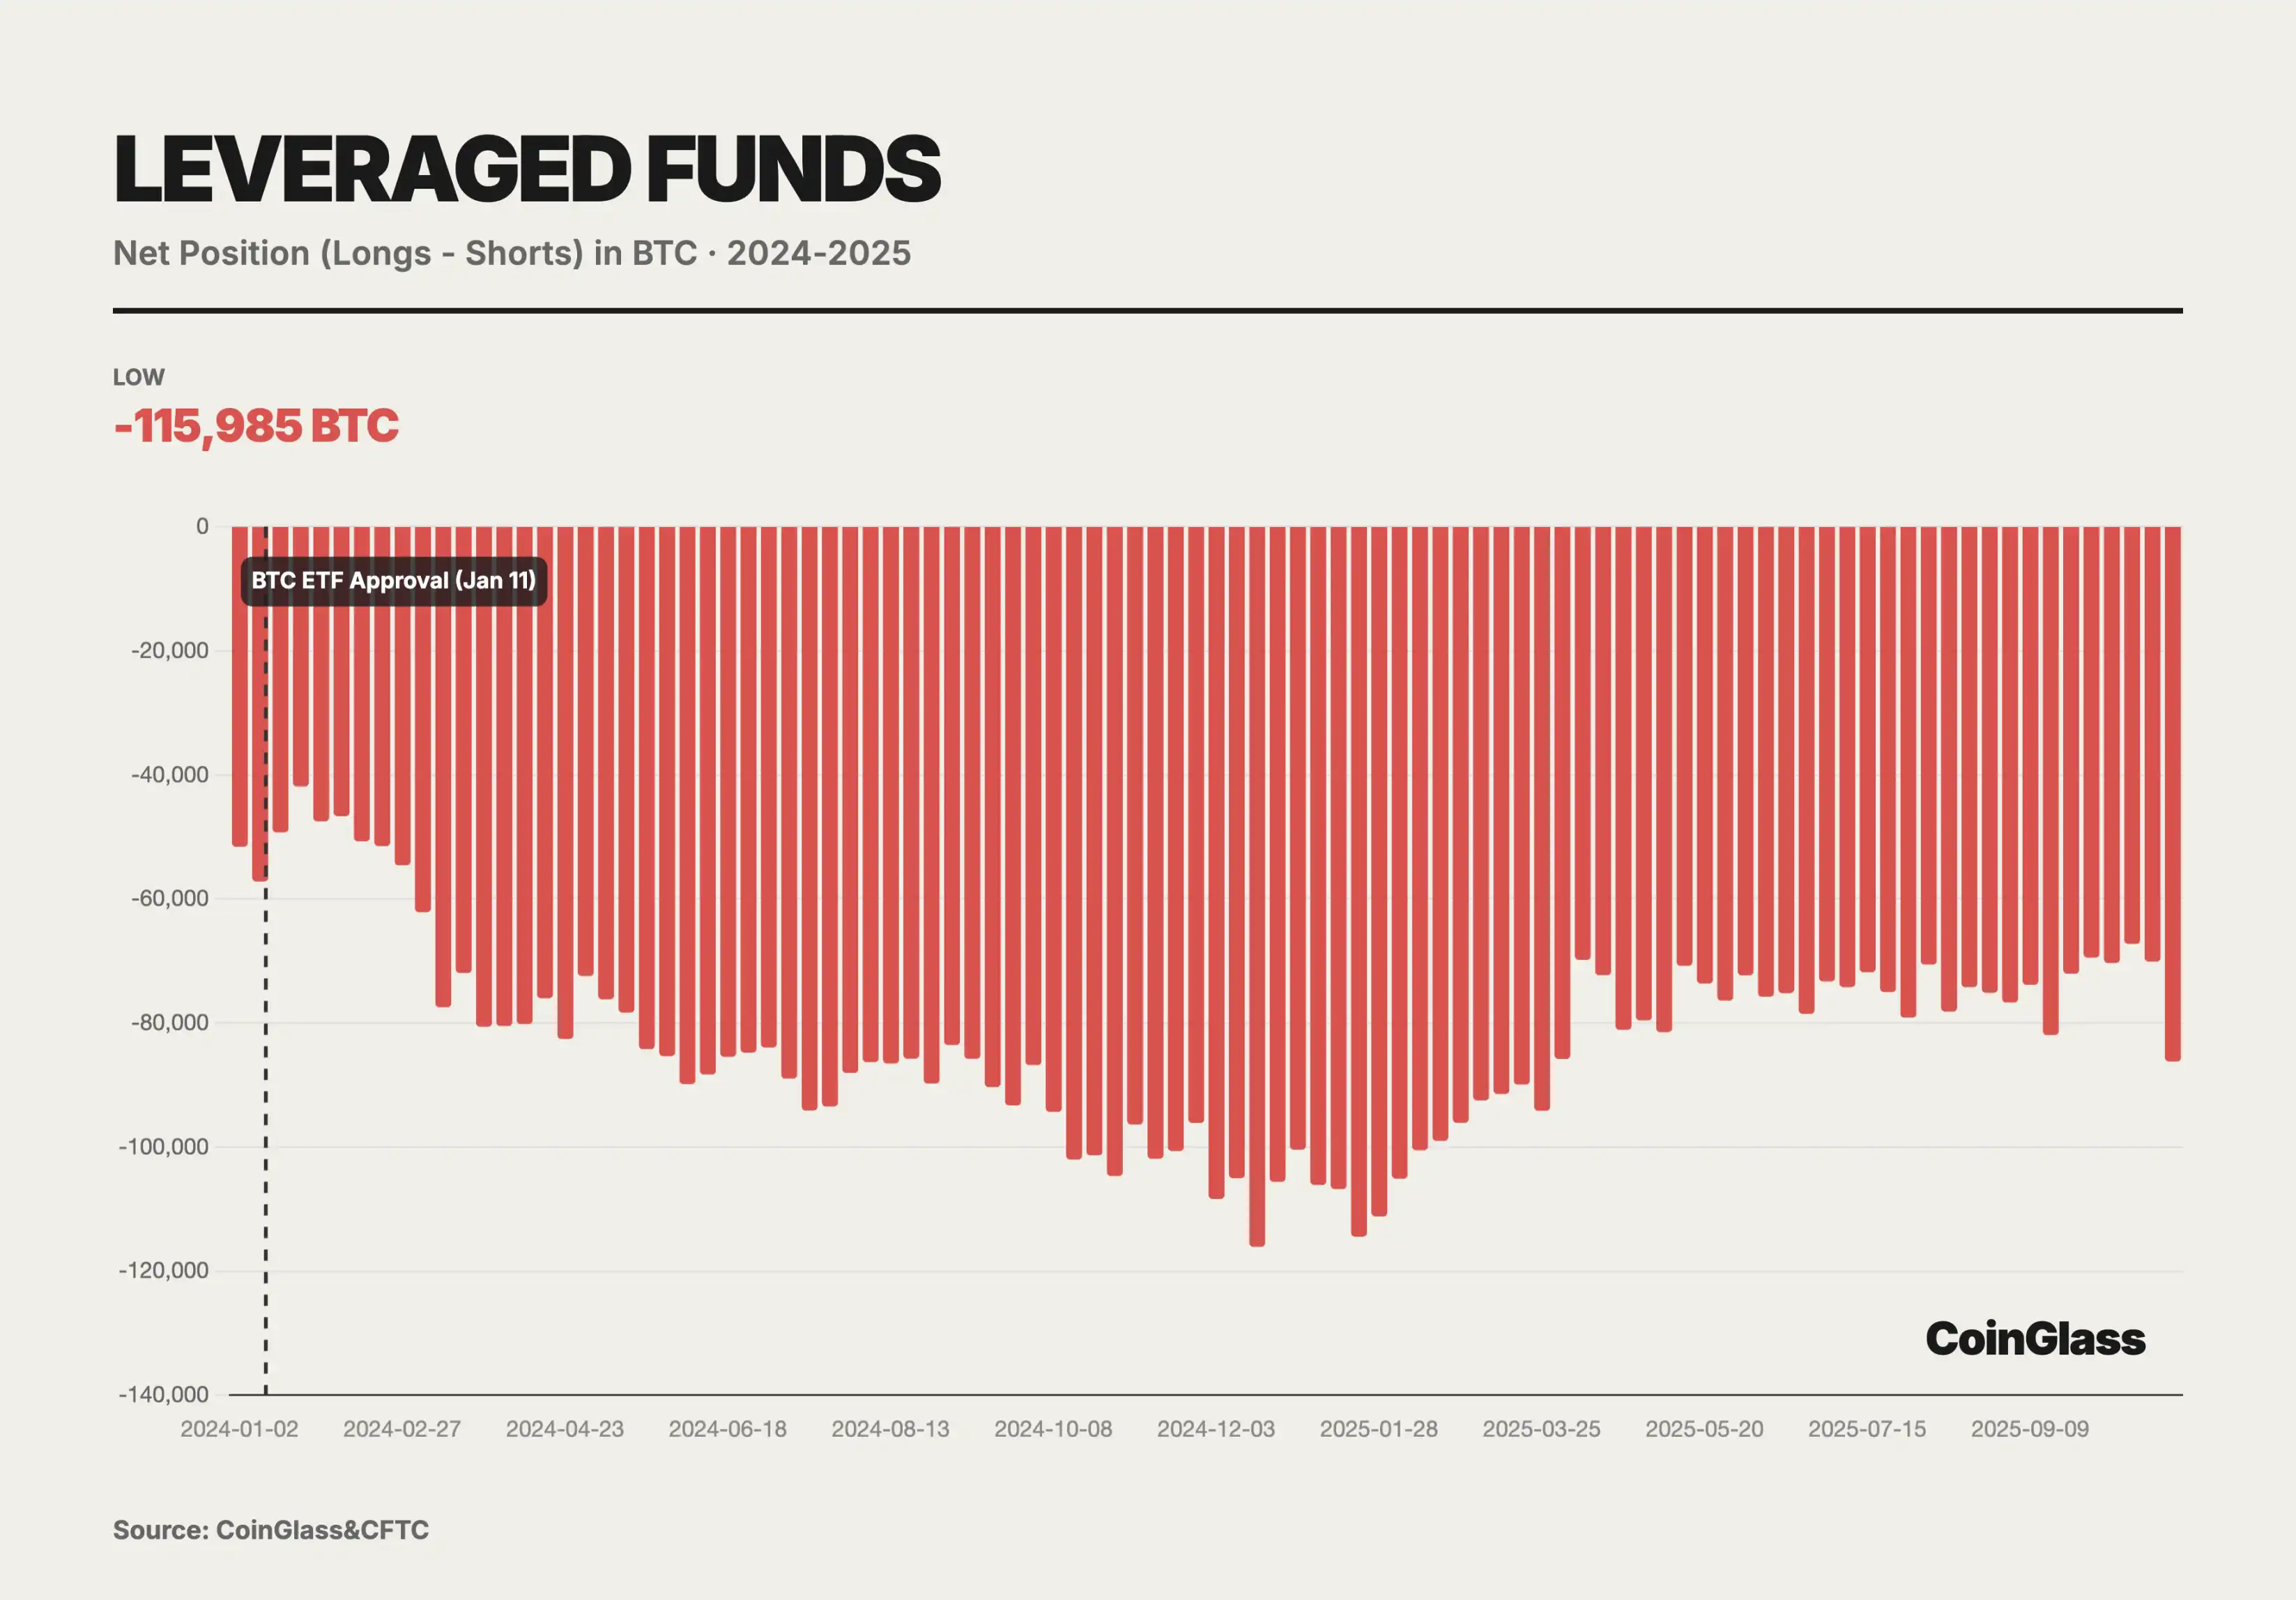
Şu anda kaldıraçlı fonların taşıdığı net açık kısa pozisyonlar 14,000 kontratı bulmaktadır. Derinlemesine analiz, bunun aslında temel farklılık işlemi (Basis Trade) olduğunu gösteriyor. Kaldıraçlı fonlar spot piyasada veya ETF aracılığıyla BTC alırken, aynı miktarda CME vadeli işlem sözleşmesi satar. Bu kombinasyon Delta nötrdür ve amacı vadeli işlemin spot fiyattan daha yüksek olduğu fark getirisinden faydalanmaktır. Spot ETF'ye gelen fon akışları ile birlikte, kaldıraçlı fonların kısa pozisyonları eşzamanlı olarak artar. Bu, kısa pozisyonların yöneldiği anlamına gelmez, ancak spot ETF'nin getirdiği uzun pozisyonlu stoklara karşı hedge yapmak içindir. Kaldıraçlı fon, zirvede 115,985 BTC'lik net kısa pozisyon taşırken, aslında kaldıraçlı fonlar spot ETF likiditesinin başlıca sağlayıcısı ve taşıyıcısı durumundadır.
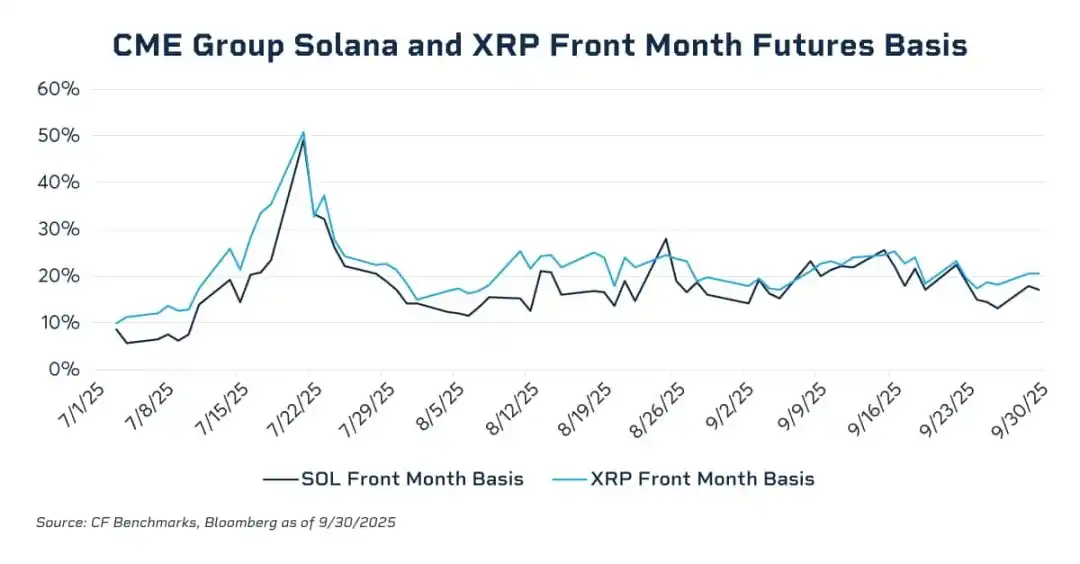
Veriler gösteriyor ki, önceki ayın vadeli işlem sözleşmelerinin yıllık bazdaki baz puanı farkı (Basis) 2024 yılının Kasım ayındaki boğa piyasası döneminde %20-25 aralığına fırlayarak yükseldi, Q1'deki deleverage döneminde ise neredeyse sıfıra yaklaştı. 2025 yılının Temmuz ayında, SOL ile XRP en yakın vadeli işlem sözleşmelerinin yıllık bazdaki baz puanı farkı bir ara %50'ye yaklaşarak, genellikle BTC vadeli işlemlerinde görülen baz puanı seviyelerinden önemli ölçüde yüksekti ve ilgili piyasalar arasında etkili çapraz piyasa arbitraj gücünün eksik olduğunu açıkça ortaya koydu. Yüksek likiditeye, düzenlemeye tabi spot yatırım araçlarına sahip olmamanın bir sonucu olarak, kurumsal sermayenin, spot ve vadeli arbitraj yapısının ölçeklendirilmesinde zorlandığı görüldü; dolayısıyla aşırı yüksek baz puanı primine sürekli bir baskı uygulayamadı. SOL ve XRP spot ETF'lerinin genel bir liste denetim çerçevesi altında piyasaya sürülmesiyle, bu yapısal boşluk kısmen dolduruldu ve uygunluk sağlamada kurumsal sermayenin piyasaya girmesine ve arbitraj yoluyla vadeli işlem baz puanını sıkıştırmasına yardımcı olan gerekli spot taşıma ve likidite altyapısı sağlandı. CFTC'nin spot işlemleri onaylaması ile 2026 yılında spot ile vadeli işlem teminatının muhtemelen karşılıklı olmasını ve söz konusu boş biriktirilmiş sermayenin serbest bırakılmasını ve piyasanın kaldıraç etkinliğini büyük ölçüde artırmasını beklemekteyiz. Bu noktada, baz puanı işlemlerinin sürtünme maliyeti tarihsel olarak en düşük seviyeye düşecek ve baz puanı seviyelerinin muhtemelen geleneksel emtia seviyelerine daha fazla yaklaşacağına inanılmaktadır.
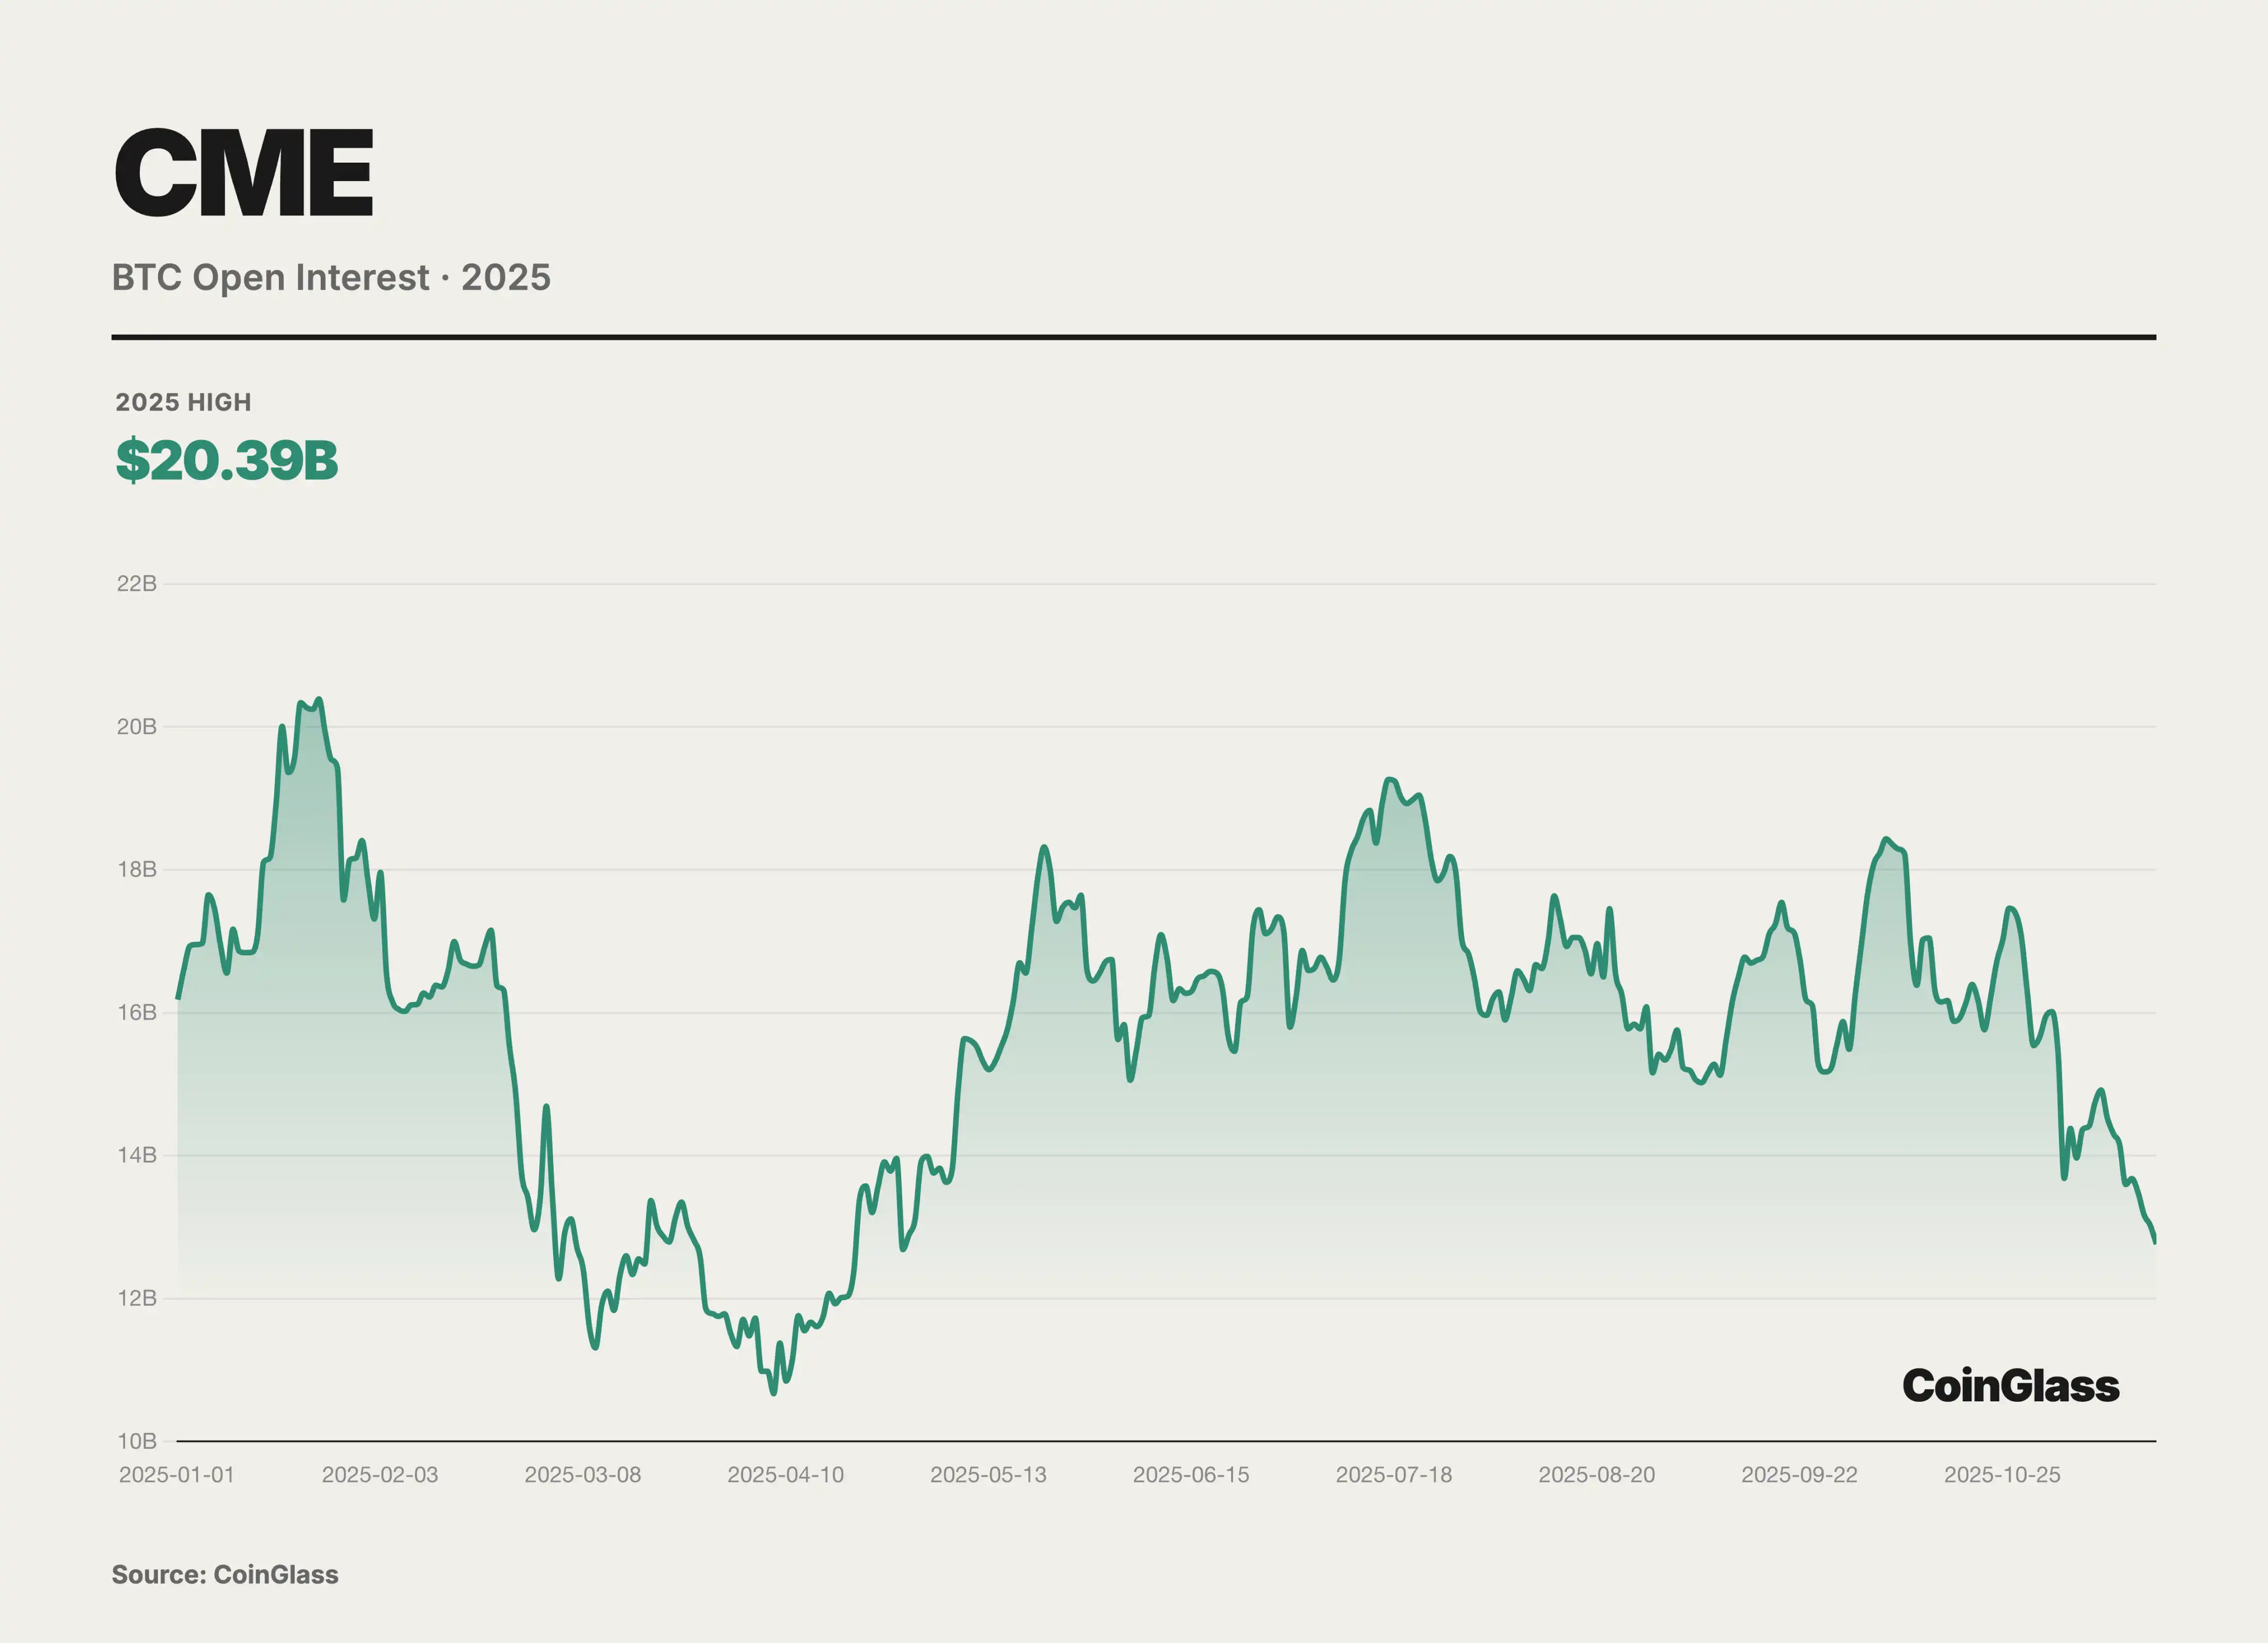
2025 yılının Kasım ayında, CME'nin kripto para birimi bölümünün günlük ortalama işlem hacmi tarihi 424,000 sözleşmeye ulaştı, nominal olarak 13.2 milyar dolar değerine sahipti ve bir önceki yıla göre %78 artış gösterdi. Bu veri, 2024 yılının herhangi bir ayındaki performansı aştı ve 2021 yılının boğa piyasası zirve dönemine yakın seviyede bulunuyor, ancak yapısı daha sağlıklı ve daha çok kurumsal hedge ve arbitraj itici güçlerden kaynaklanıyor, yalnızca perakende spekülasyondan değil.
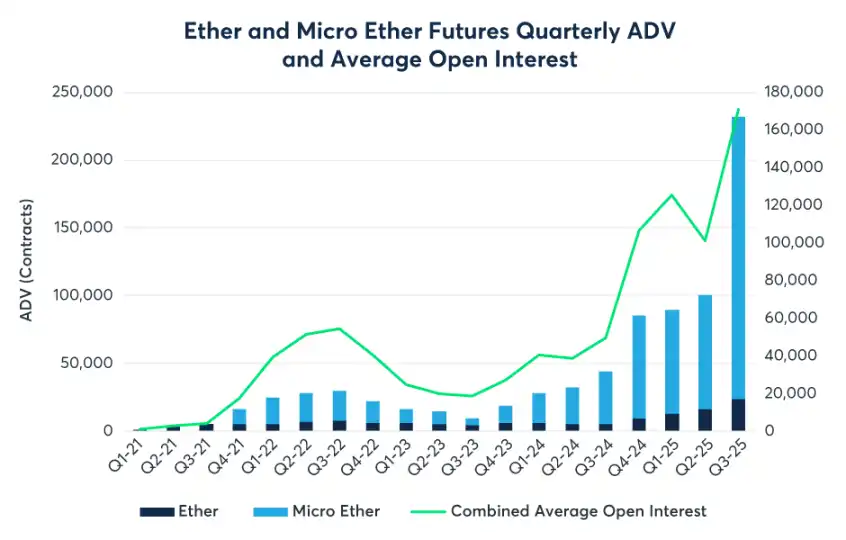
BTC'nin nominal tutarındaki pozisyon üstünlüğünü hala koruduğu bir gerçek olsa da, 2025 yılı ETH türev ürün likiditesinin patlama yaptığı bir yıldı. Verilere göre, ETH vadeli işlemlerinin üçüncü çeyreğinde günlük ortalama işlem hacmi bir önceki yıla göre %355 artarak BTC'nin büyüme hızını önemli ölçüde aştı. 2025 yılının Temmuz ayında, GENIUS Kanunu'nun geçişine kadar, politika yönlendirmesindeki bir aşamayla, geleneksel finansal kuruluşlarının piyasaya girmesinin son engelini kaldırarak, doğrudan CME'nin kripto para birimi kompleksini, Q3'te 313 milyar dolarlık günlük ortalama açık pozisyon rekoruna taşıdı. Micro futures sözleşmeleri, likiditenin temel taşı olarak hizmet vermeye devam etmektedir. Q3'te, Micro ETH futures (MET) ADV'si inanılmaz 208,000 sözleşmeye ulaştı. Broker verilerine göre, birçok orta büyüklükteki hedge fonu ve aile ofisi, pozisyonlarını ayarlamak için Micro sözleşmelerini tercih etmekte ve standart sözleşmelerin (5 BTC/50 ETH) getirdiği granülerlik sorunundan kaçınarak, spot yatırım portföylerine daha hassas bir şekilde eşleşmeyi amaçlamaktadır.
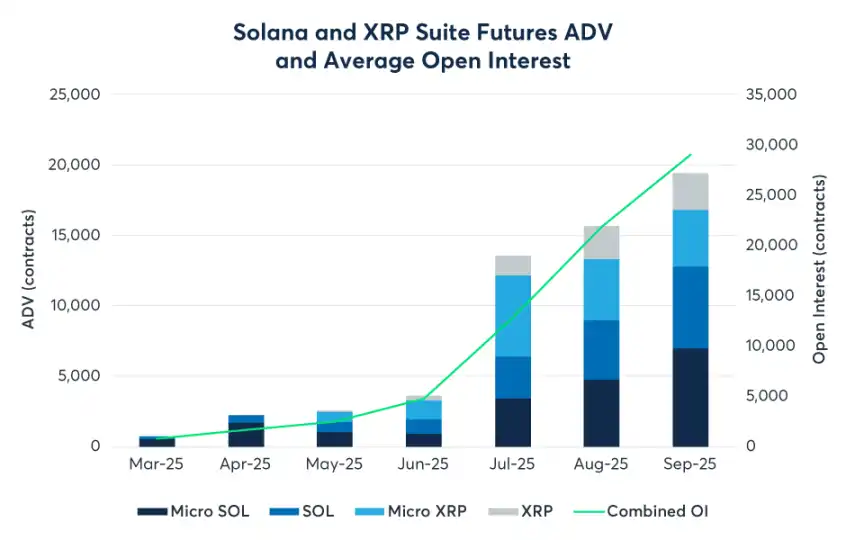
Uzun süredir, CME yalnızca BTC ve ETH'nin çift başlığı pazarıydı. Ancak, bu düzen 2025 yılında bozuldu. SOL ve XRP vadeli işlemlerin ve opsiyonlarının piyasaya sürülmesiyle birlikte CME resmen çok varlık dönemine girdi. Üçüncü büyük varlık olarak güçlü bir rakip olan SOL, Mart ayında piyasaya sürülen SOL vadeli işlemleri performansıyla dikkat çekti. Q3 itibariyle toplam işlem hacmi 730.000 kontrata ulaşarak nominal değeri 340 milyar doları aştı. Daha da önemlisi, SOL vadeli işlemlerinin açık pozisyonu Eylül ayında hızla 2,1 milyar doları aşarak, yeni kontratların en hızlı şekilde iki kat artan açık pozisyon rekorunu kırdı. Aynı zamanda, XRP vadeli işlemleri Mayıs ayından bu yana 476.000 kontrat işlem gördü. 13 Ekim'de piyasaya sürülen XRP opsiyonları, CFTC tarafından düzenlenen bu tür ürünler arasındaki ilk ürün olarak piyasada öne çıktı. Bu, kurumsal yatırımcıların artık kripto para birimini yalnızca BTC ile eşdeğer tutmadığını gösteriyor. SOL ve XRP gibi farklı risk-getiri özelliklerine sahip varlıklar için, kurumlar uygun riskten korunma kanalları aramaya başladılar, bu da gelecekte CME'de çoklu strateji kripto para koruma fonlarının daha aktif olacağını işaret etmektedir.
DAT
2025 mali yılı başlangıcında, Amerika Finansal Muhasebe Standartları Kurulu (FASB) tarafından yayınlanan 2023-08 ASU güncellemesi resmen yürürlüğe girdi ve bu kural değişikliği, bu yılda DAT segmentinin finansal performansının patlayıcı şekilde büyümesinin temelini oluşturdu. Yeni standartlar, şirketlerin belirli kripto varlıkları adil değer ölçütünü kullanmalarını zorunlu kılar ve adil değer değişikliklerini doğrudan dönem karına yansıtmalarını gerektirir. Dijital Varlık Hazinesi (Digital Asset Treasury, DAT), bir şirketin nakit ve kısa vadeli borçlardan çok daha fazla olan ve günlük işletme ihtiyaçlarını aşan büyük çoğunluktaki hazine rezervlerini, BTC, ETH, SOL gibi dijital varlıklara taşıdığı şirketlerdir. Onlar kripto varlıkları, bir tür aktif-pasif tablo seviyesindeki temel bir yapılandırma olarak görürler, bunu yanı sıra kenar pozisyonu olarak değil. Spot ETF'ye kıyasla, DAT pasif izleme aracı olmayıp, tam işletme yetkisine ve sermaye işletme yeteneğine sahip şirket varlıklarıdır. Şirket yönetimi, dönüştürülebilir tahviller, ATM artırımlı satışlar gibi yöntemlerle, hisse başına düşen dijital varlık miktarını sürekli artırarak varlık değerini artırıcı finansman sağlayabilir, böylece söz konusu DAT döngüsel etkiyi oluşturur. Hisse başına net aktif değere (NAV) göre primli olduğunda, şirket daha fazla dijital varlık satın almak için hisse senetleri ihraç eder ve hisse başına jeton miktarını artırarak hisselerin seyreltilmesine karşın primi destekler veya hatta artırır.
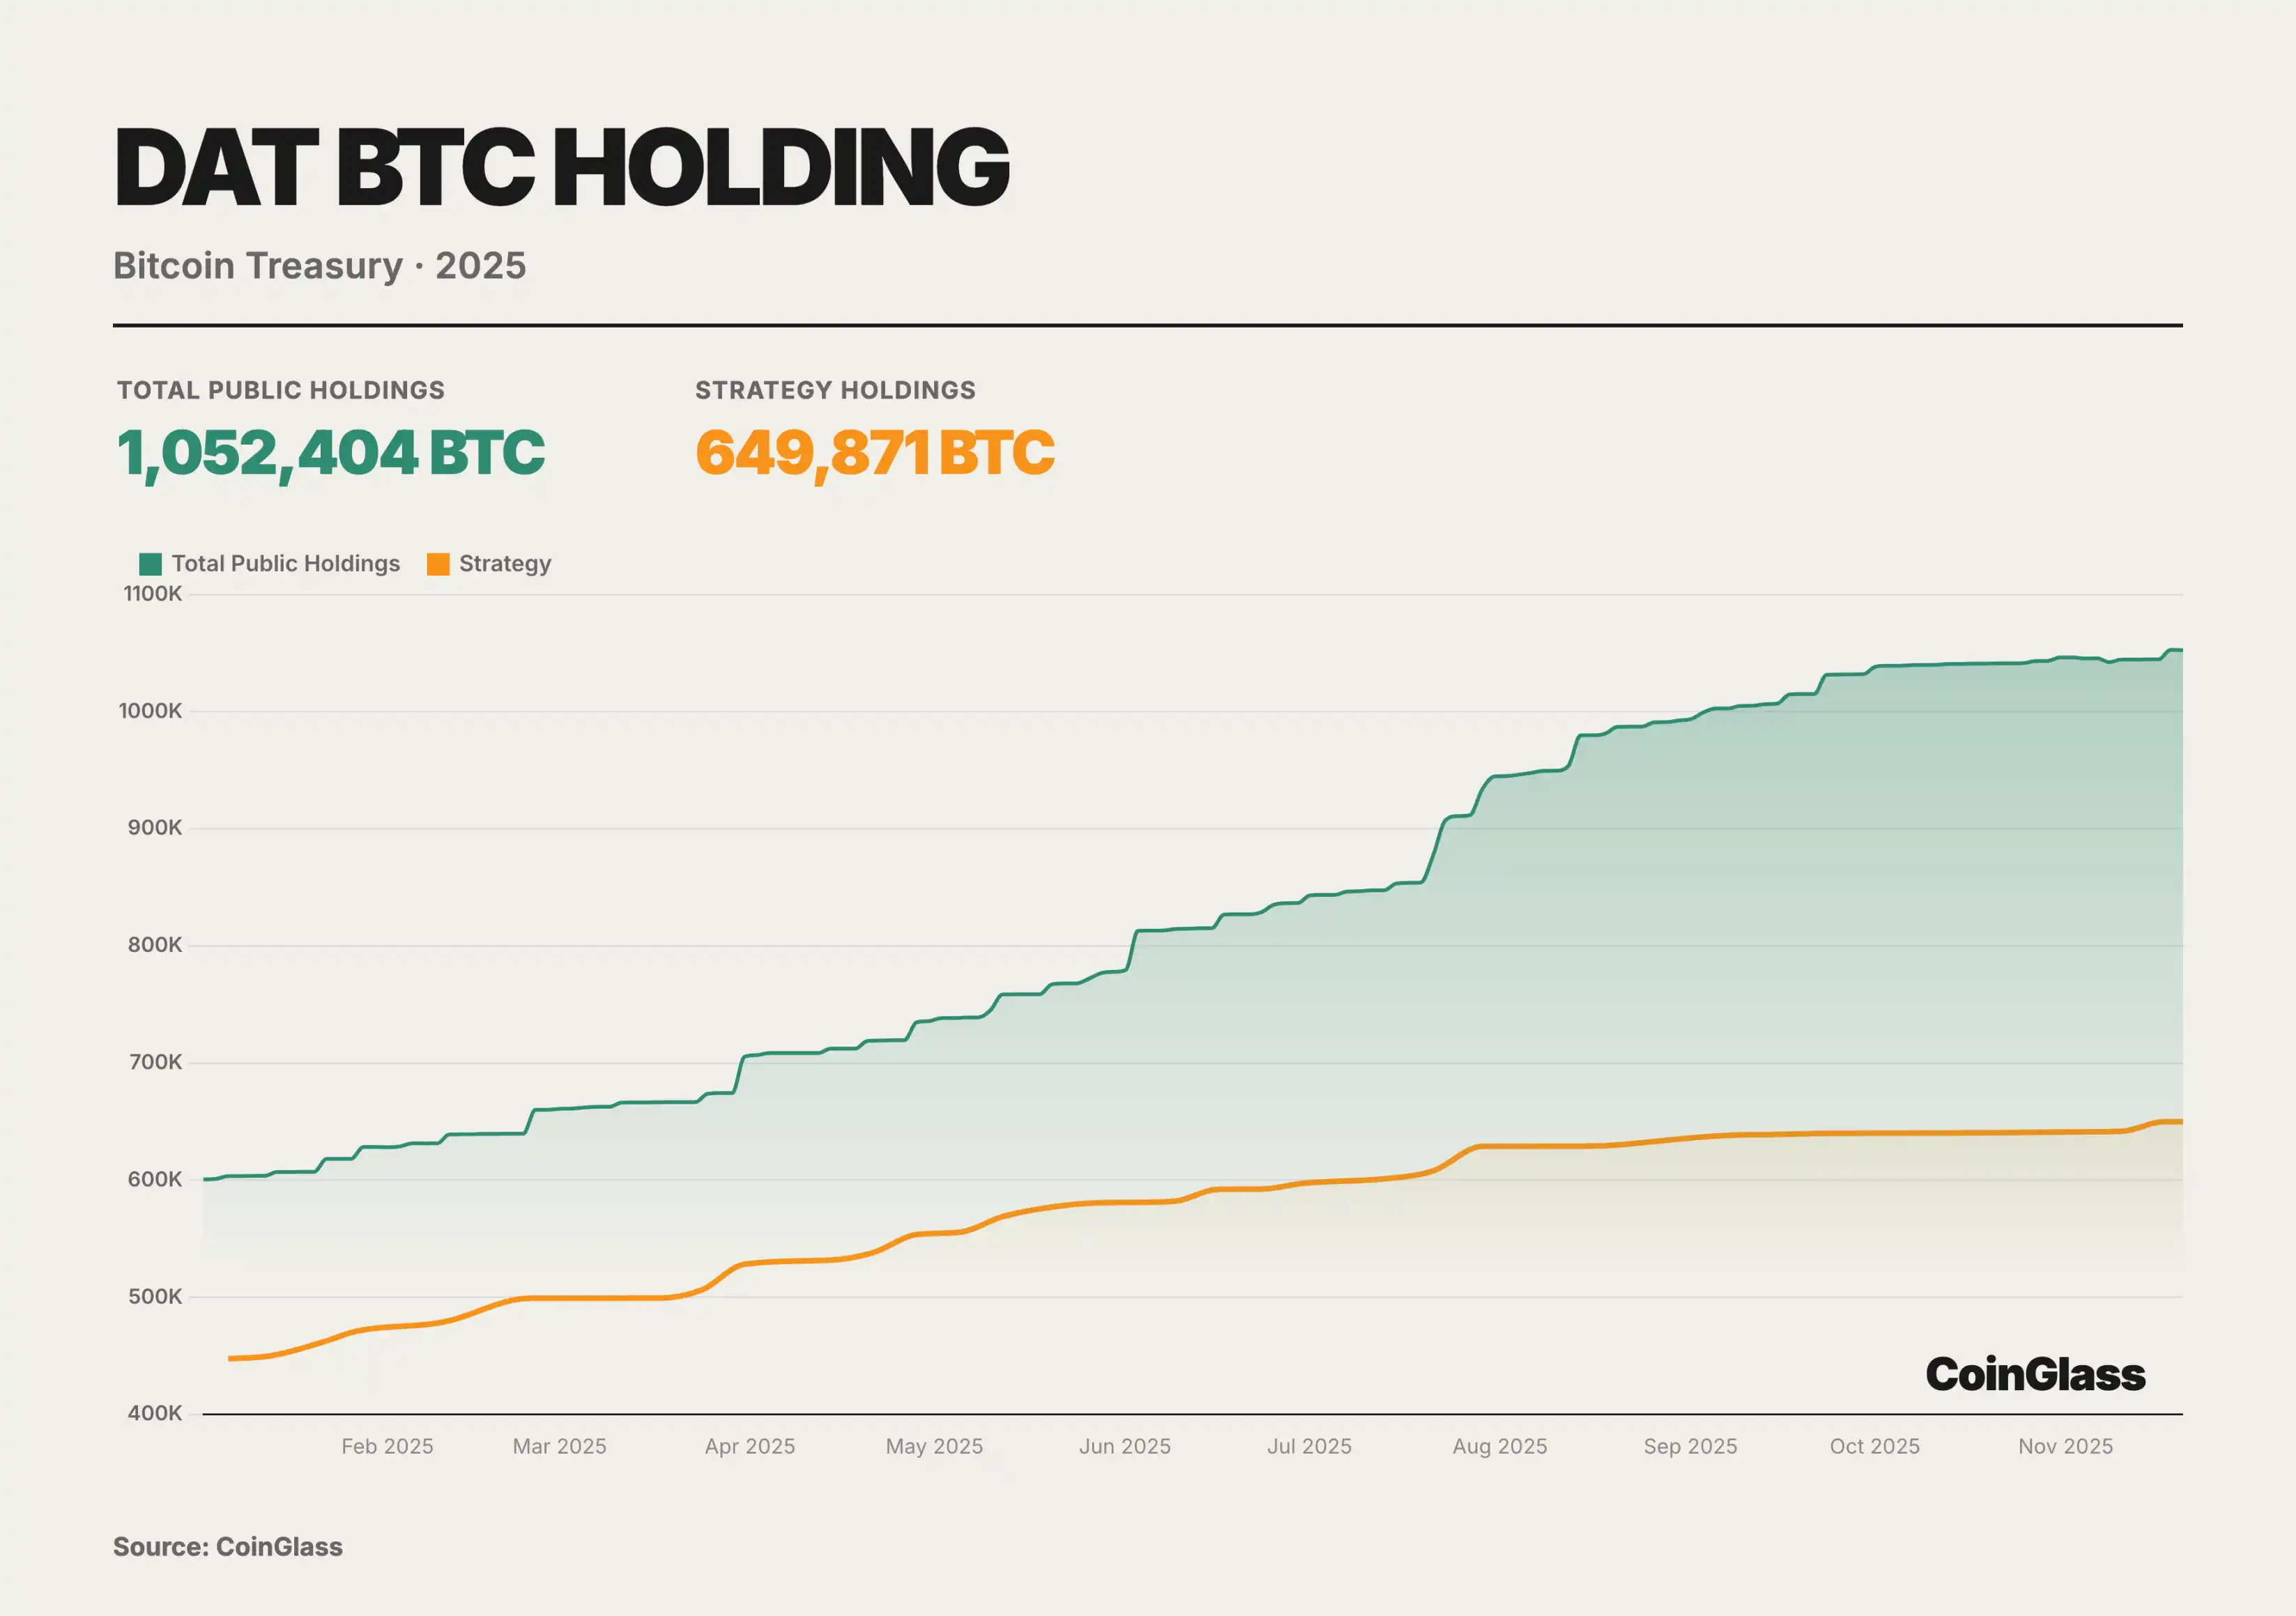
2025 yılında, halka açık şirketlerin DAT'ları BTC varlıklarını neredeyse monoton bir şekilde artan bir eğilimle yönetti ve yılın başından itibaren yaklaşık 600.000 adetten Kasım ayında 1.050.000 adede yükseldi, BTC'nin teorik toplam arzının yaklaşık %5'ini temsil ediyor; Strateji ise toplam 447.000 adetten yaklaşık 650.000 adede yükseldi, mutlak düzeyde hala benzersiz hazine faaliyetleri olmasına rağmen, pazar payı yaklaşık %70'ten %60'ın üzerine düştü, artışın çoğunlukla orta ve küçük DAT'lardan geldi.
Üçüncü ve dördüncü çeyrekte çeşitli modellerle DAT Toplu Koşusu giriş akışı yaşandı ve toplam BTC varlıkları bir milyon adet eşiğini aştı. Dördüncü çeyreğe gelindiğinde, fonların net akışı zirve noktasından sert bir şekilde düştü, DAT fiyatı primi büyük ölçüde sıkıştırıldı, ancak eğri yalnızca yön değiştirmeyen yavaşlama eğilimini gösterdi, sistemik kaldıraç azaltma ve zorla pozisyon kapatma yaşanmadı. Eğilim, sözde balon patlamasının daha çok hisse senedi düzeyinde yeniden fiyatlandırılma olduğunu, varlık tarafında BTC pozisyonunun çökmediğini göstermektedir. DAT, bir tema ticaret turundan kurumsal yönetim, muhasebe standartları ve bilgi ifşa düzenlemeleri tarafından kilitlenmiş bir BTC arzı sağlayan yapısal alıcı katmanına dönüştü. Aynı zamanda, endüstri yapısı 'tek balina hakimi'nden 'dev balina + uzun kuyruk grupları'na evrildi ve risk odak noktası artık fiyatın kendisinden ziyade belirli DAT'ların finansman yapısı, kurumsal yönetim ve düzenlemelerin etkisine kaydı. DAT sektörünün anahtarı artık BTC'nin kısa vadeli fiyat hareketlerini tahmin etmek değil, bu şirketlerin finansman yapısını, türev pozisyonunu ve makro hedge mantığını anlamaktır. Yaklaşan 2026 yılında, MSCI endeksi incelemesine doğru yaklaşıldıkça ve küresel para politikasının potansiyel değişikliğiyle birlikte, DAT şirketlerinin karşılaştığı oynaklık testi henüz başlamıştır.
Opsiyon Piyasası
Yıl boyunca, opsiyon piyasasının temel hikayesi, küresel dijital varlıkların fiyatlandırma haklarını şekillendiren iki büyük kilometre taşı olayıyla tanımlandı. İlk olarak, ABD'nin en büyük düzenlenmiş borsası Coinbase'in, 29 milyar dolarlık bir bedelle off-shore opsiyon devi Deribit'i satın almasıyla gerçekleşen bu birleşim, sadece geleneksel düzenlenmiş borsaların yerli kripto likiditesini entegre etmesini işaret etmekle kalmadı, aynı zamanda küresel türev işlemlerin altyapı düzenini yeniden tanımladı. İkinci olarak, BlackRock'un sahibi olduğu IBIT ETF Opsiyonunun yükselişi ve 2025 yılının üçüncü çeyreğinde Deribit gibi uzun vadeli egemenliği ilk kez aşan işlem hacmi ile kesin olarak gelişip, geleneksel finansal sermayenin dalgalanma oranı haklarında yerli kripto platformlarıyla eşit olduğunu simgeliyor. Bundan önce Deribiç, neredeyse monopol bir avantaja sahipti ve 2024 yılı sonuna kadar yaklaşık olarak dünya çapında kripto opsiyon pazarının %85'ini kontrol ediyordu.
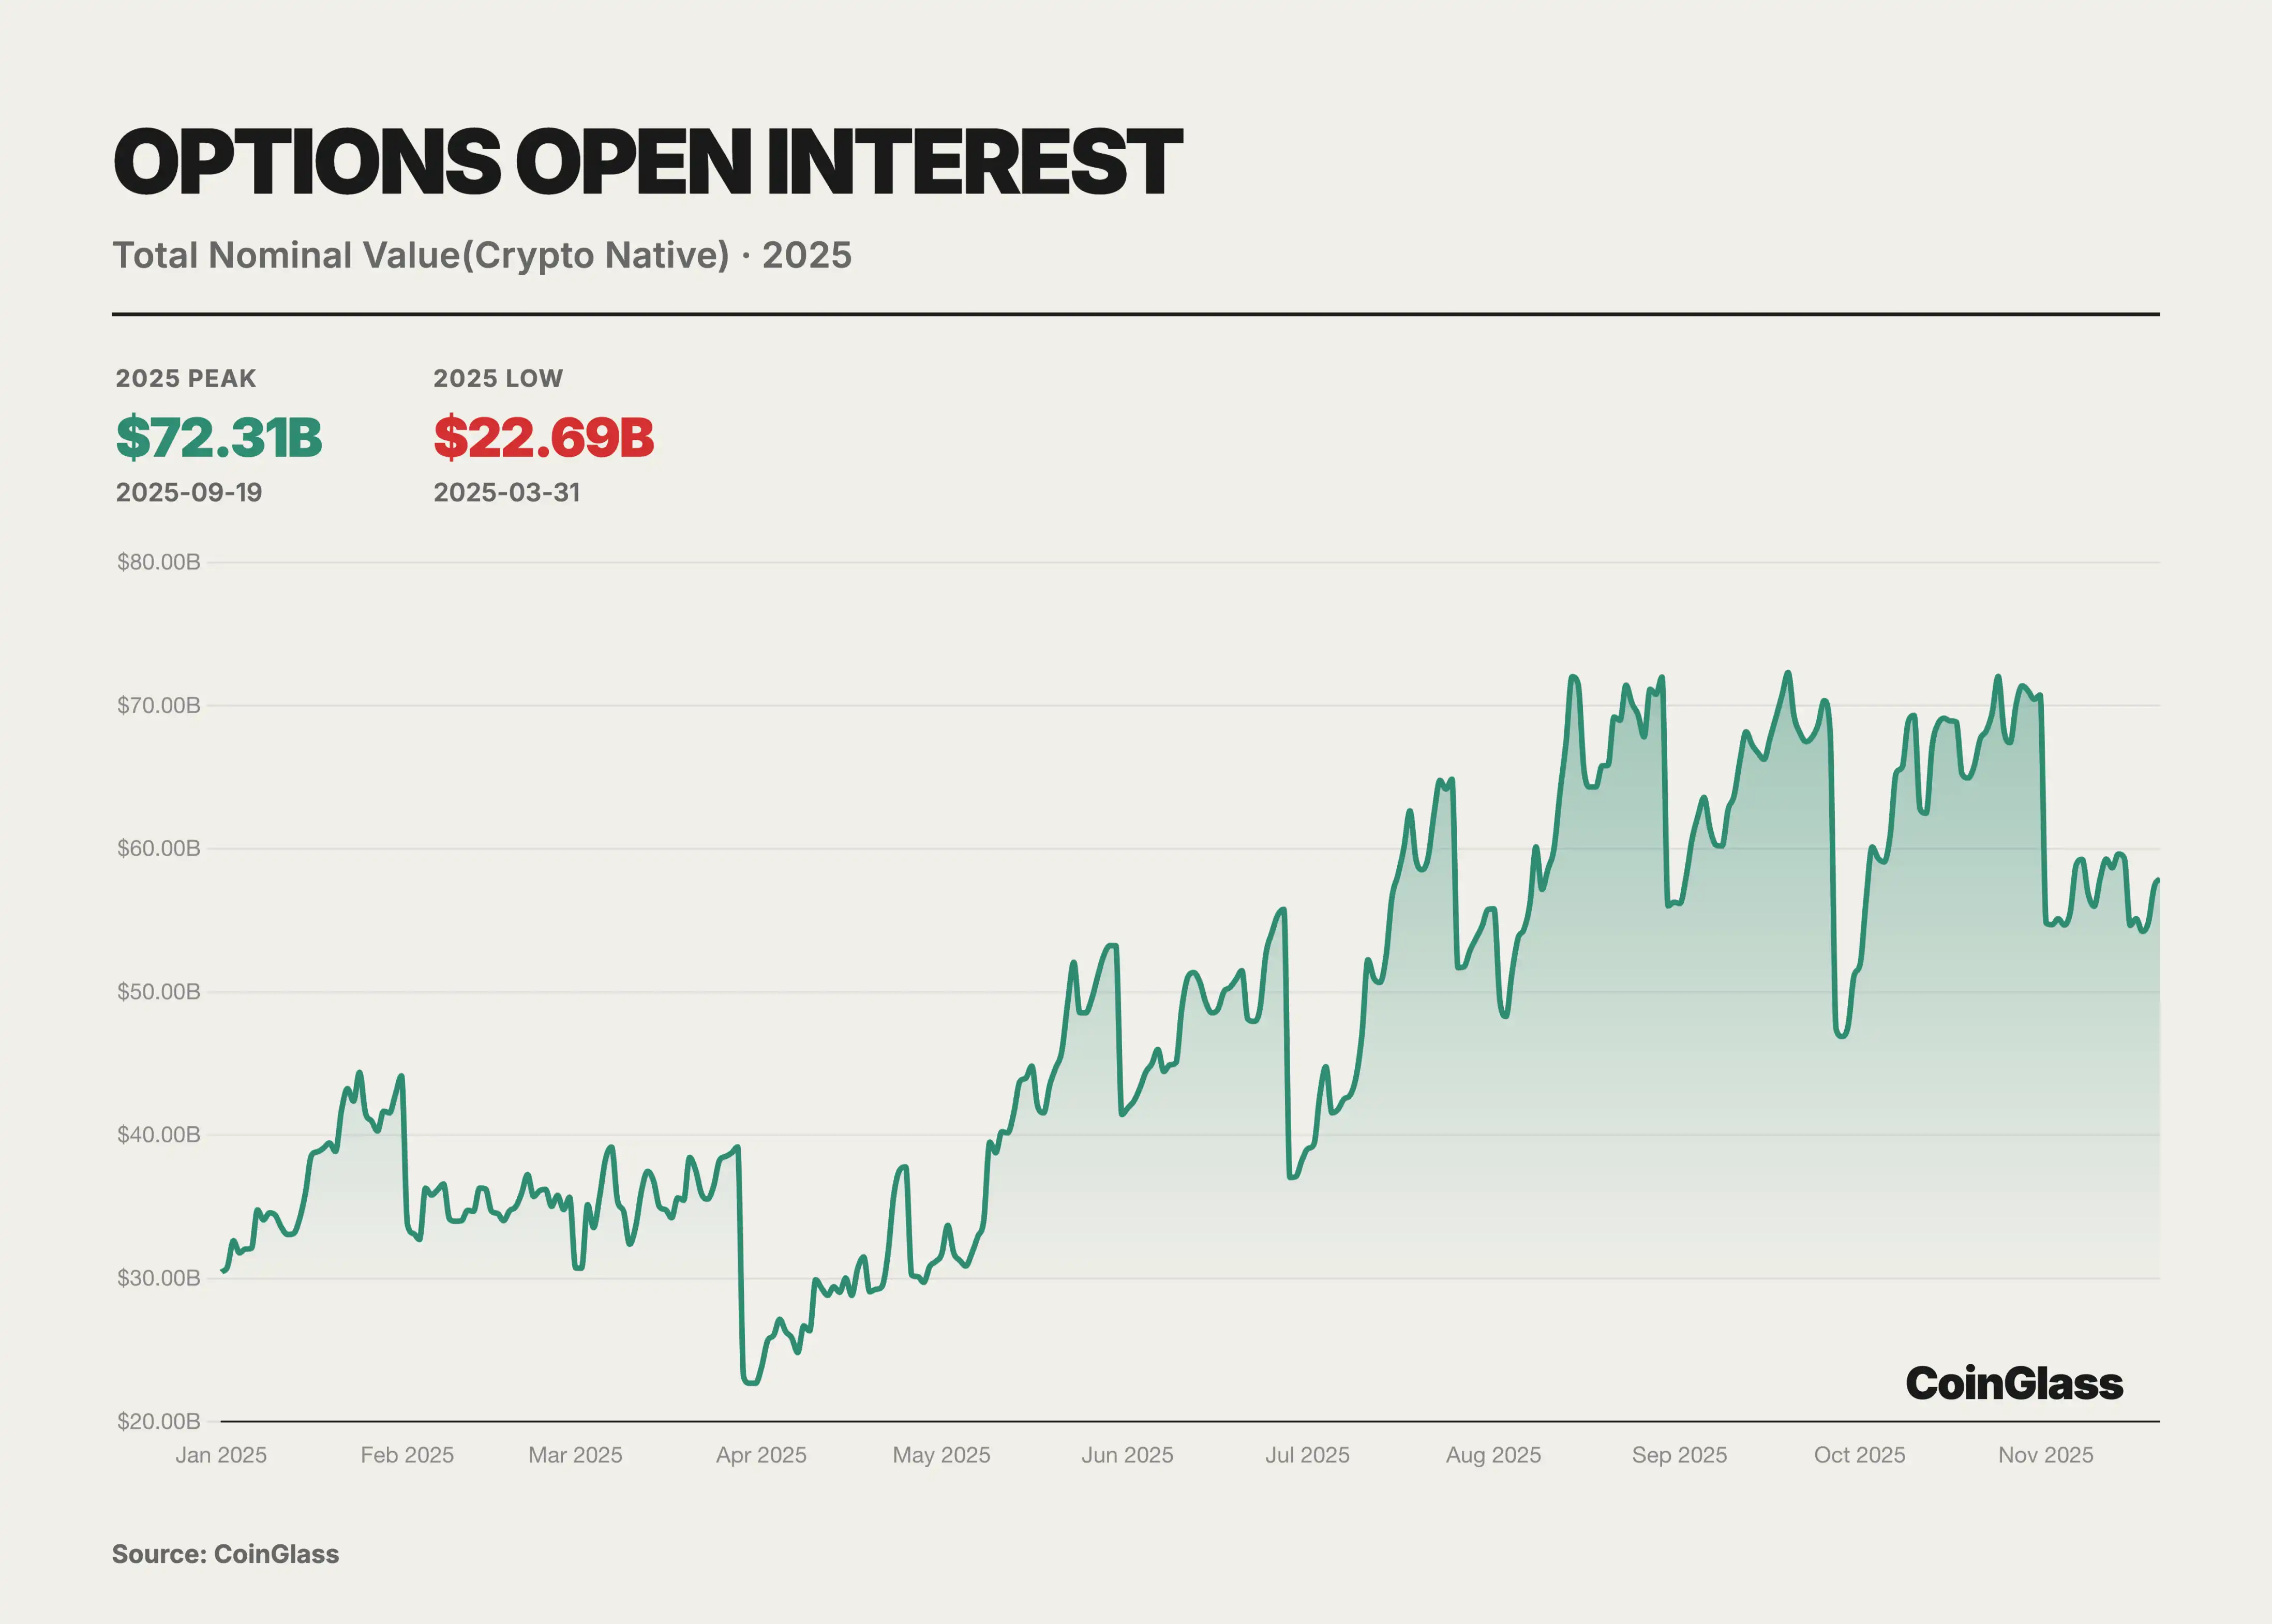
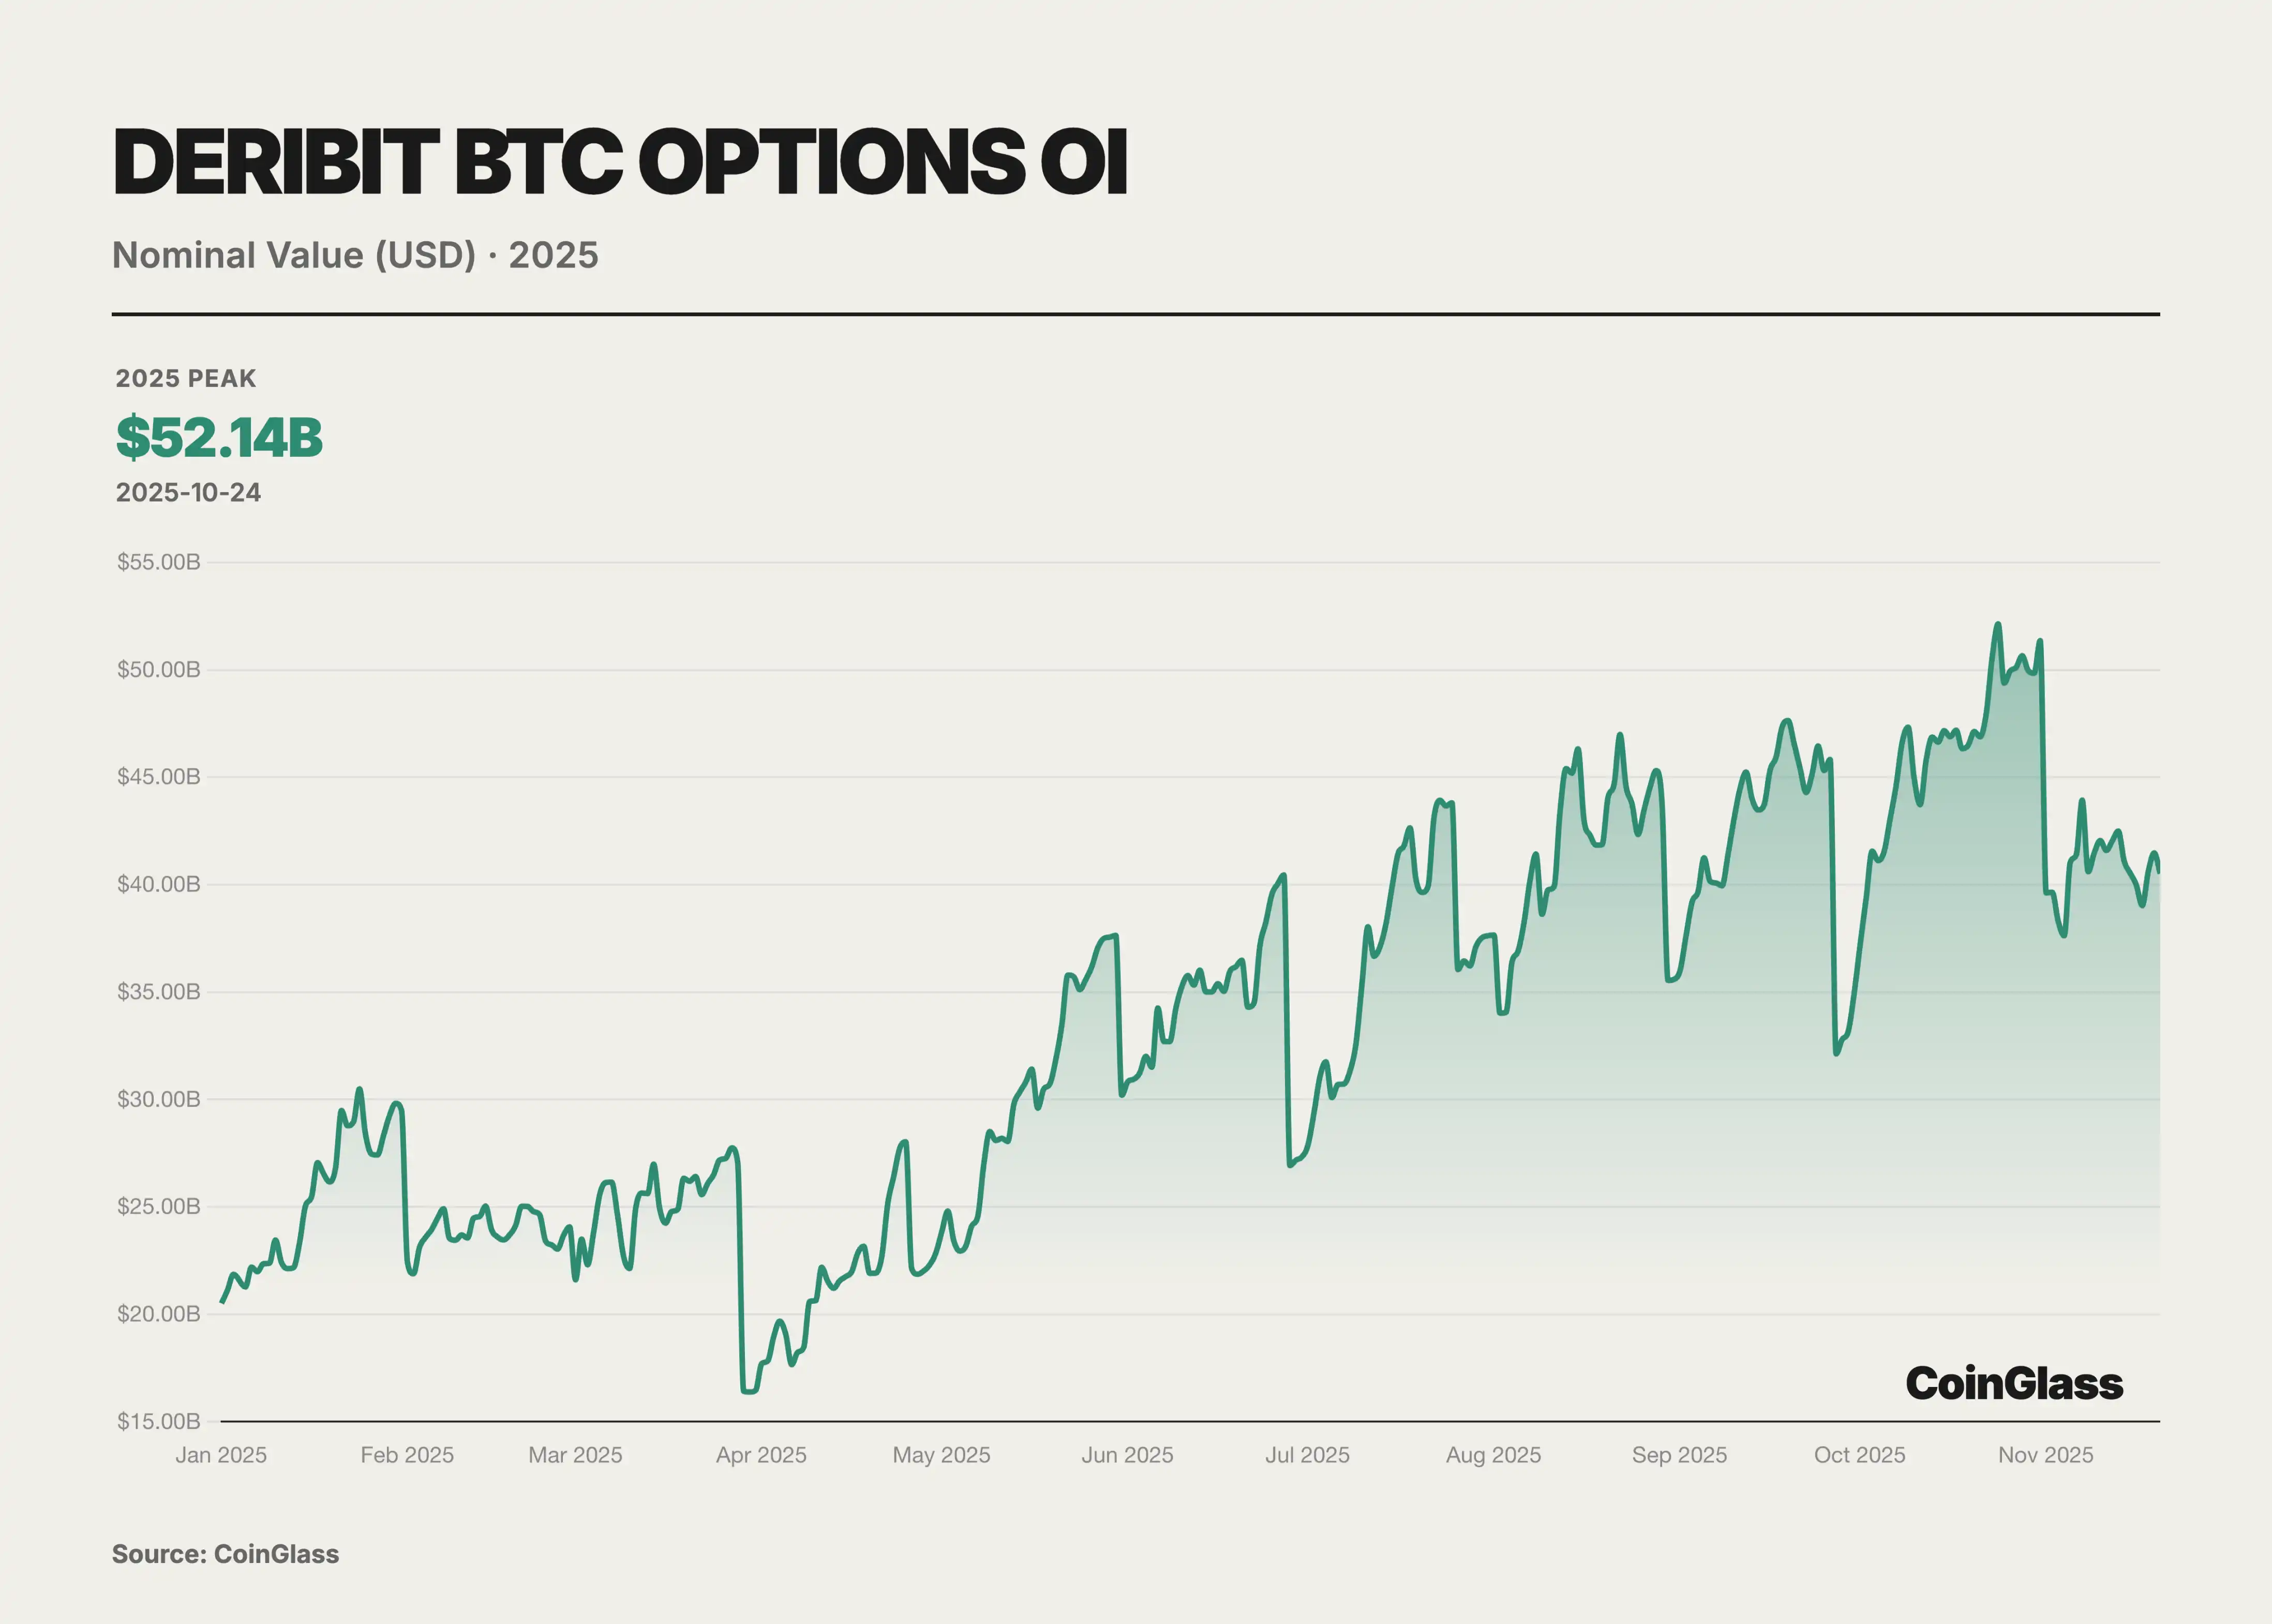
Bu yıl, geleneksel finansal kurumların opsiyon piyasasına dahil olması bir dönüm noktası oldu. ABD düzenleyici ortamının evrimi ile birlikte, birçok Wall Street kuruluşu BTC ETF ve opsiyon ürünlerini piyasaya sundu. Özellikle dikkat çekici olanı, BlackRock'un Kasım 2024'te opsiyon ticaretini başlatmaya başlayan IBIT'in, 2025'te hızla BTC opsiyon pazarının yeni devi haline gelmesiydi. Genel olarak, 2025 yılı piyasasının yapısı çift izli bir özellik sergiliyor: Bir yanda Deribit gibi kripto-native platformları temsil edenler, diğer yanda IBIT gibi ETF opsiyonlarını temsil eden geleneksel finansal kanallar bulunuyordu.
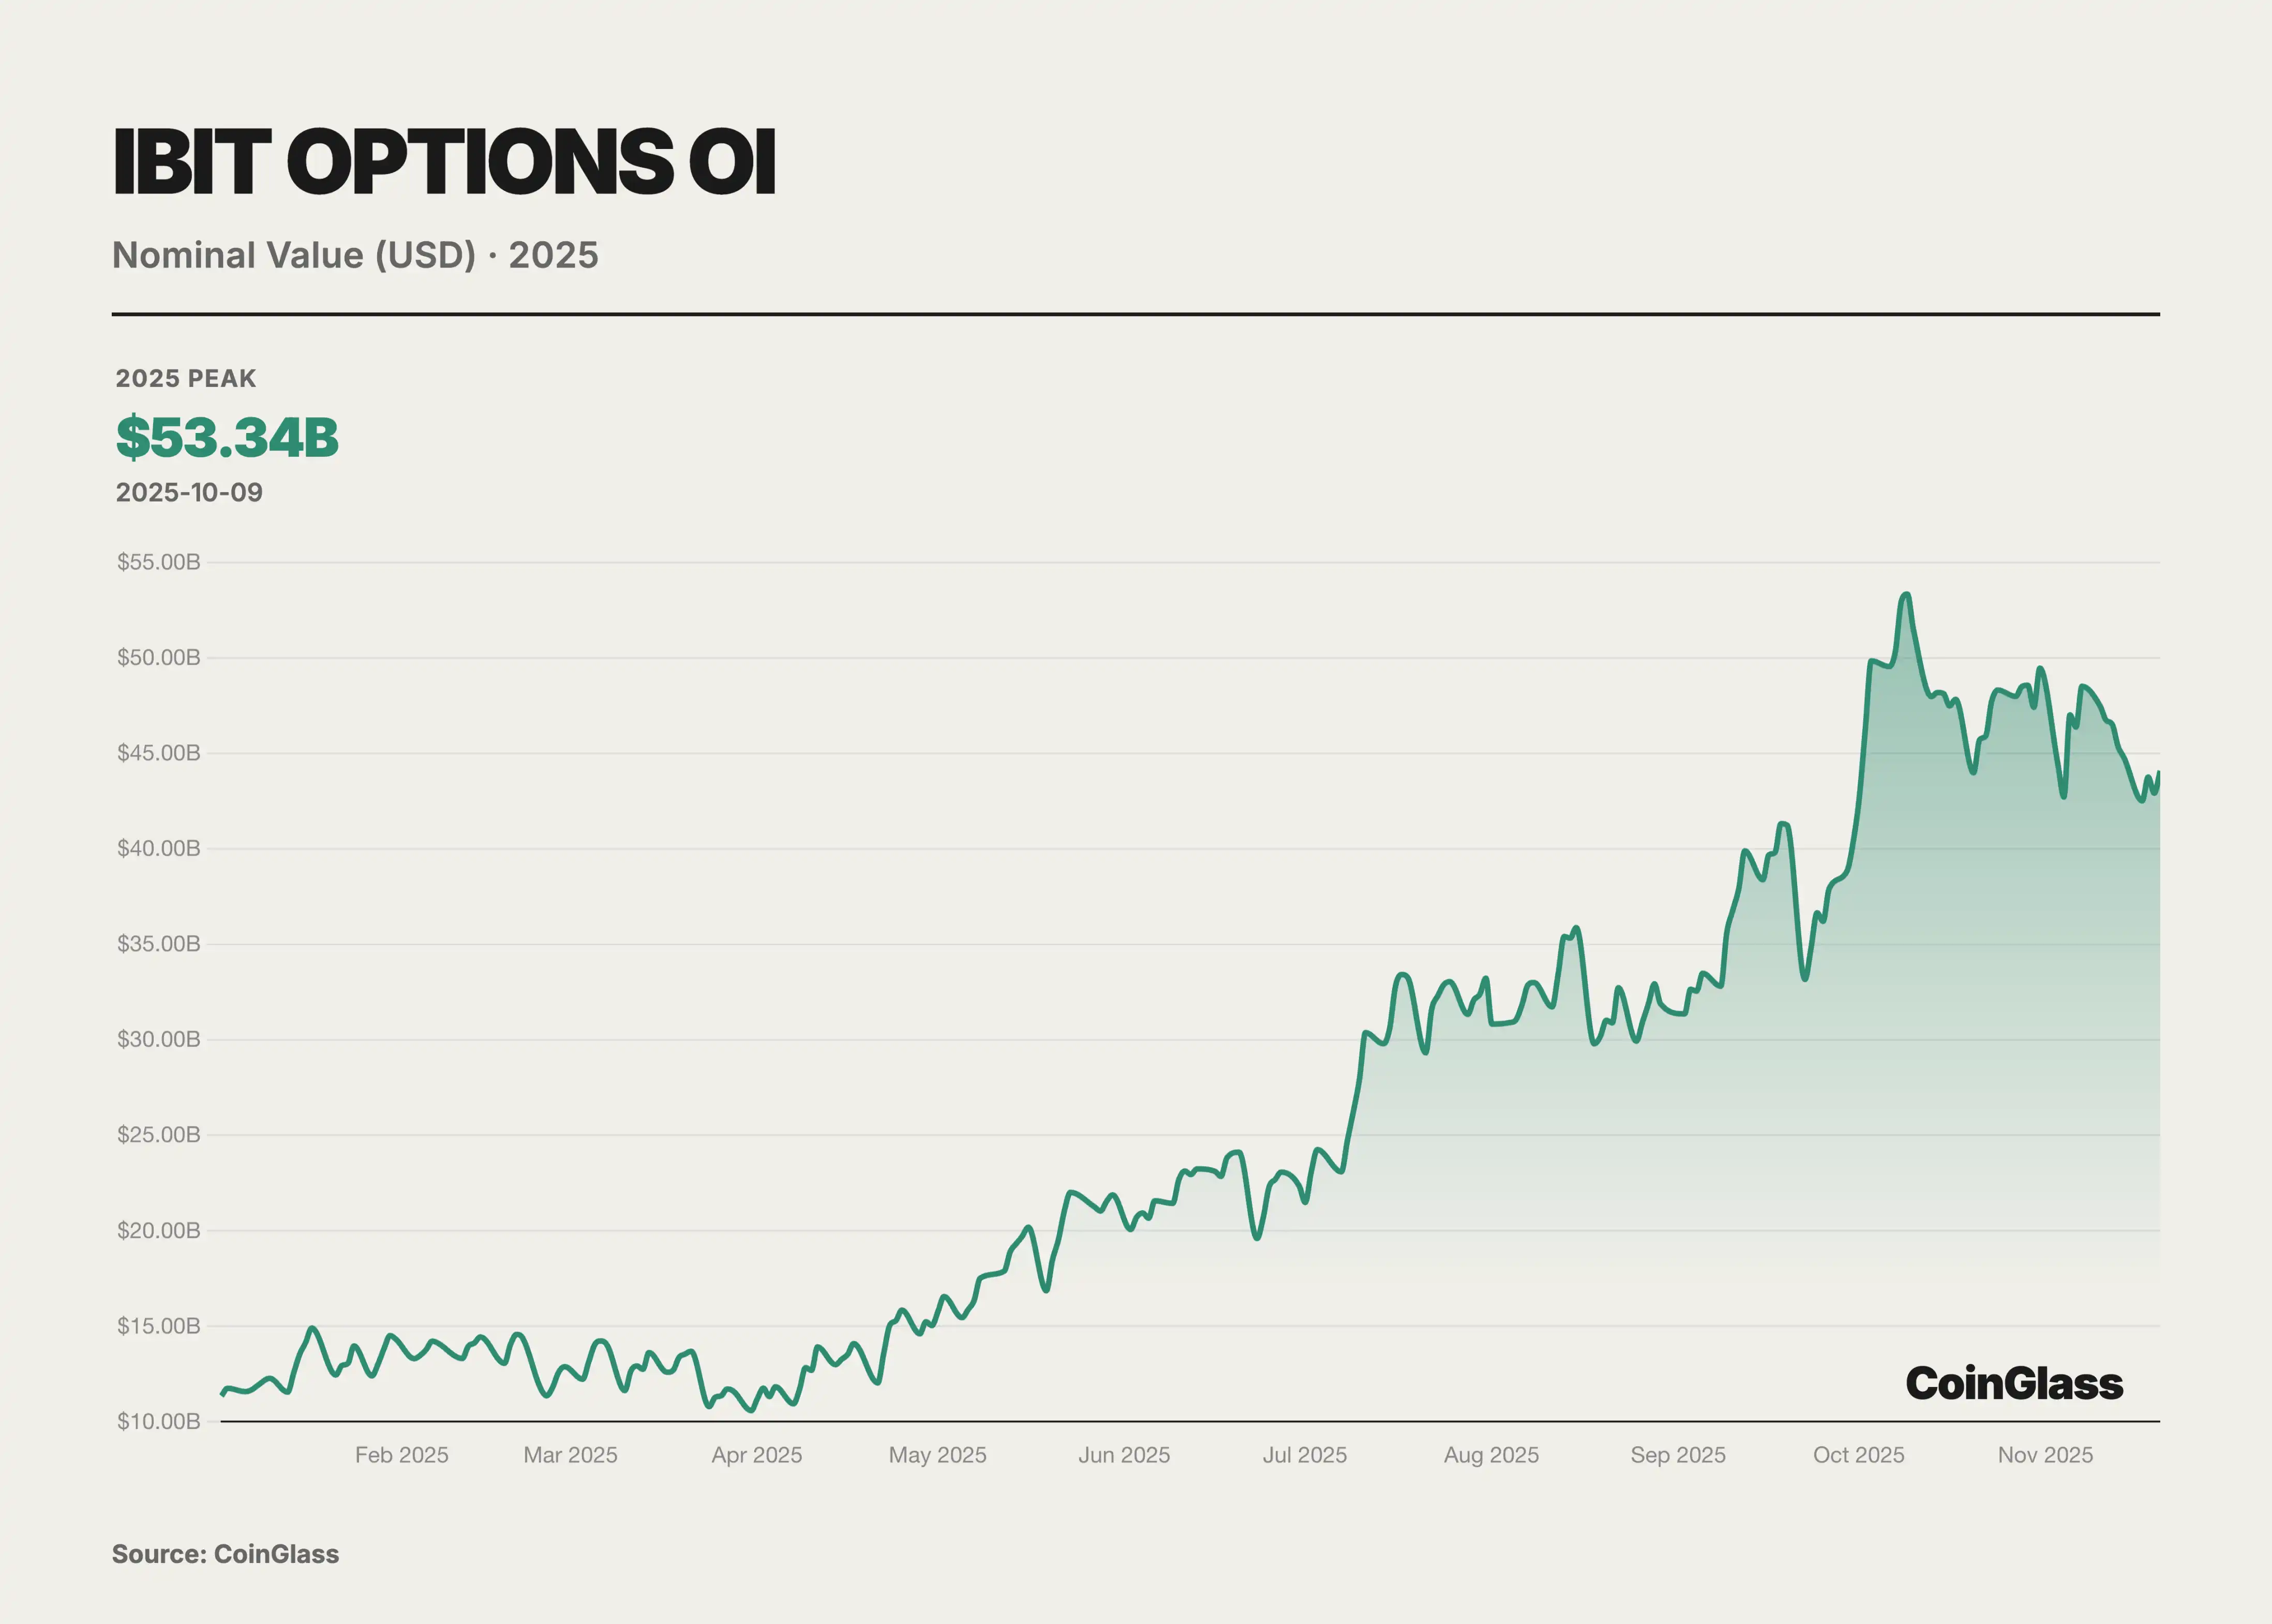
BlackRock'ın IBIT ETF Opsiyonları Güçlü Bir Yükselişe Geçti ve Deribit'e Karşı Olumlu Bir Meydan Okuma Başlattı. Amerika'nın NASDAQ borsasında işlem gören fiziki BTC ETF'si olan IBIT, 2024 yılının sonundan bu yana bir yıldan kısa bir süre sonra başlatılan opsiyonlarıyla hızla büyüdü. Kasım 2025'e kadar, IBIT, küresel olarak en büyük BTC opsiyon ticaret platformu haline geldi ve yıllardır Deribit'in lider pozisyonunu devraldı. IBIT opsiyonlarının başarısı, geleneksel finansın büyük etkisini ortaya koydu - önceden regülasyonlar nedeniyle offshore platformlara katılamayan büyük miktarda kurumsal yatırımcı, IBIT aracılığıyla BTC opsiyon piyasasına giriş yaparak büyük miktarda fon ve talep getirdi. BlackRock gibi büyük varlık yönetim şirketleri tarafından desteklenen IBIT'in itibarı ve uyumluluk çerçevesi, daha fazla muhafazakâr kurumun BTC riskini opsiyonlar aracılığıyla yönetmesini teşvik etti. Kasım 2025 itibarıyla IBIT, en büyük fiziki BTC ETF olarak 840 milyar dolarlık bir yönetilen varlık büyüklüğüne ulaştı ve opsiyon piyasasına sağlam bir fiziki varlık desteği ve likidite tabanı sağladı, bu durum piyasanın fiziki ETF opsiyonlarına olan yoğun talebini açıkça gösterdi.
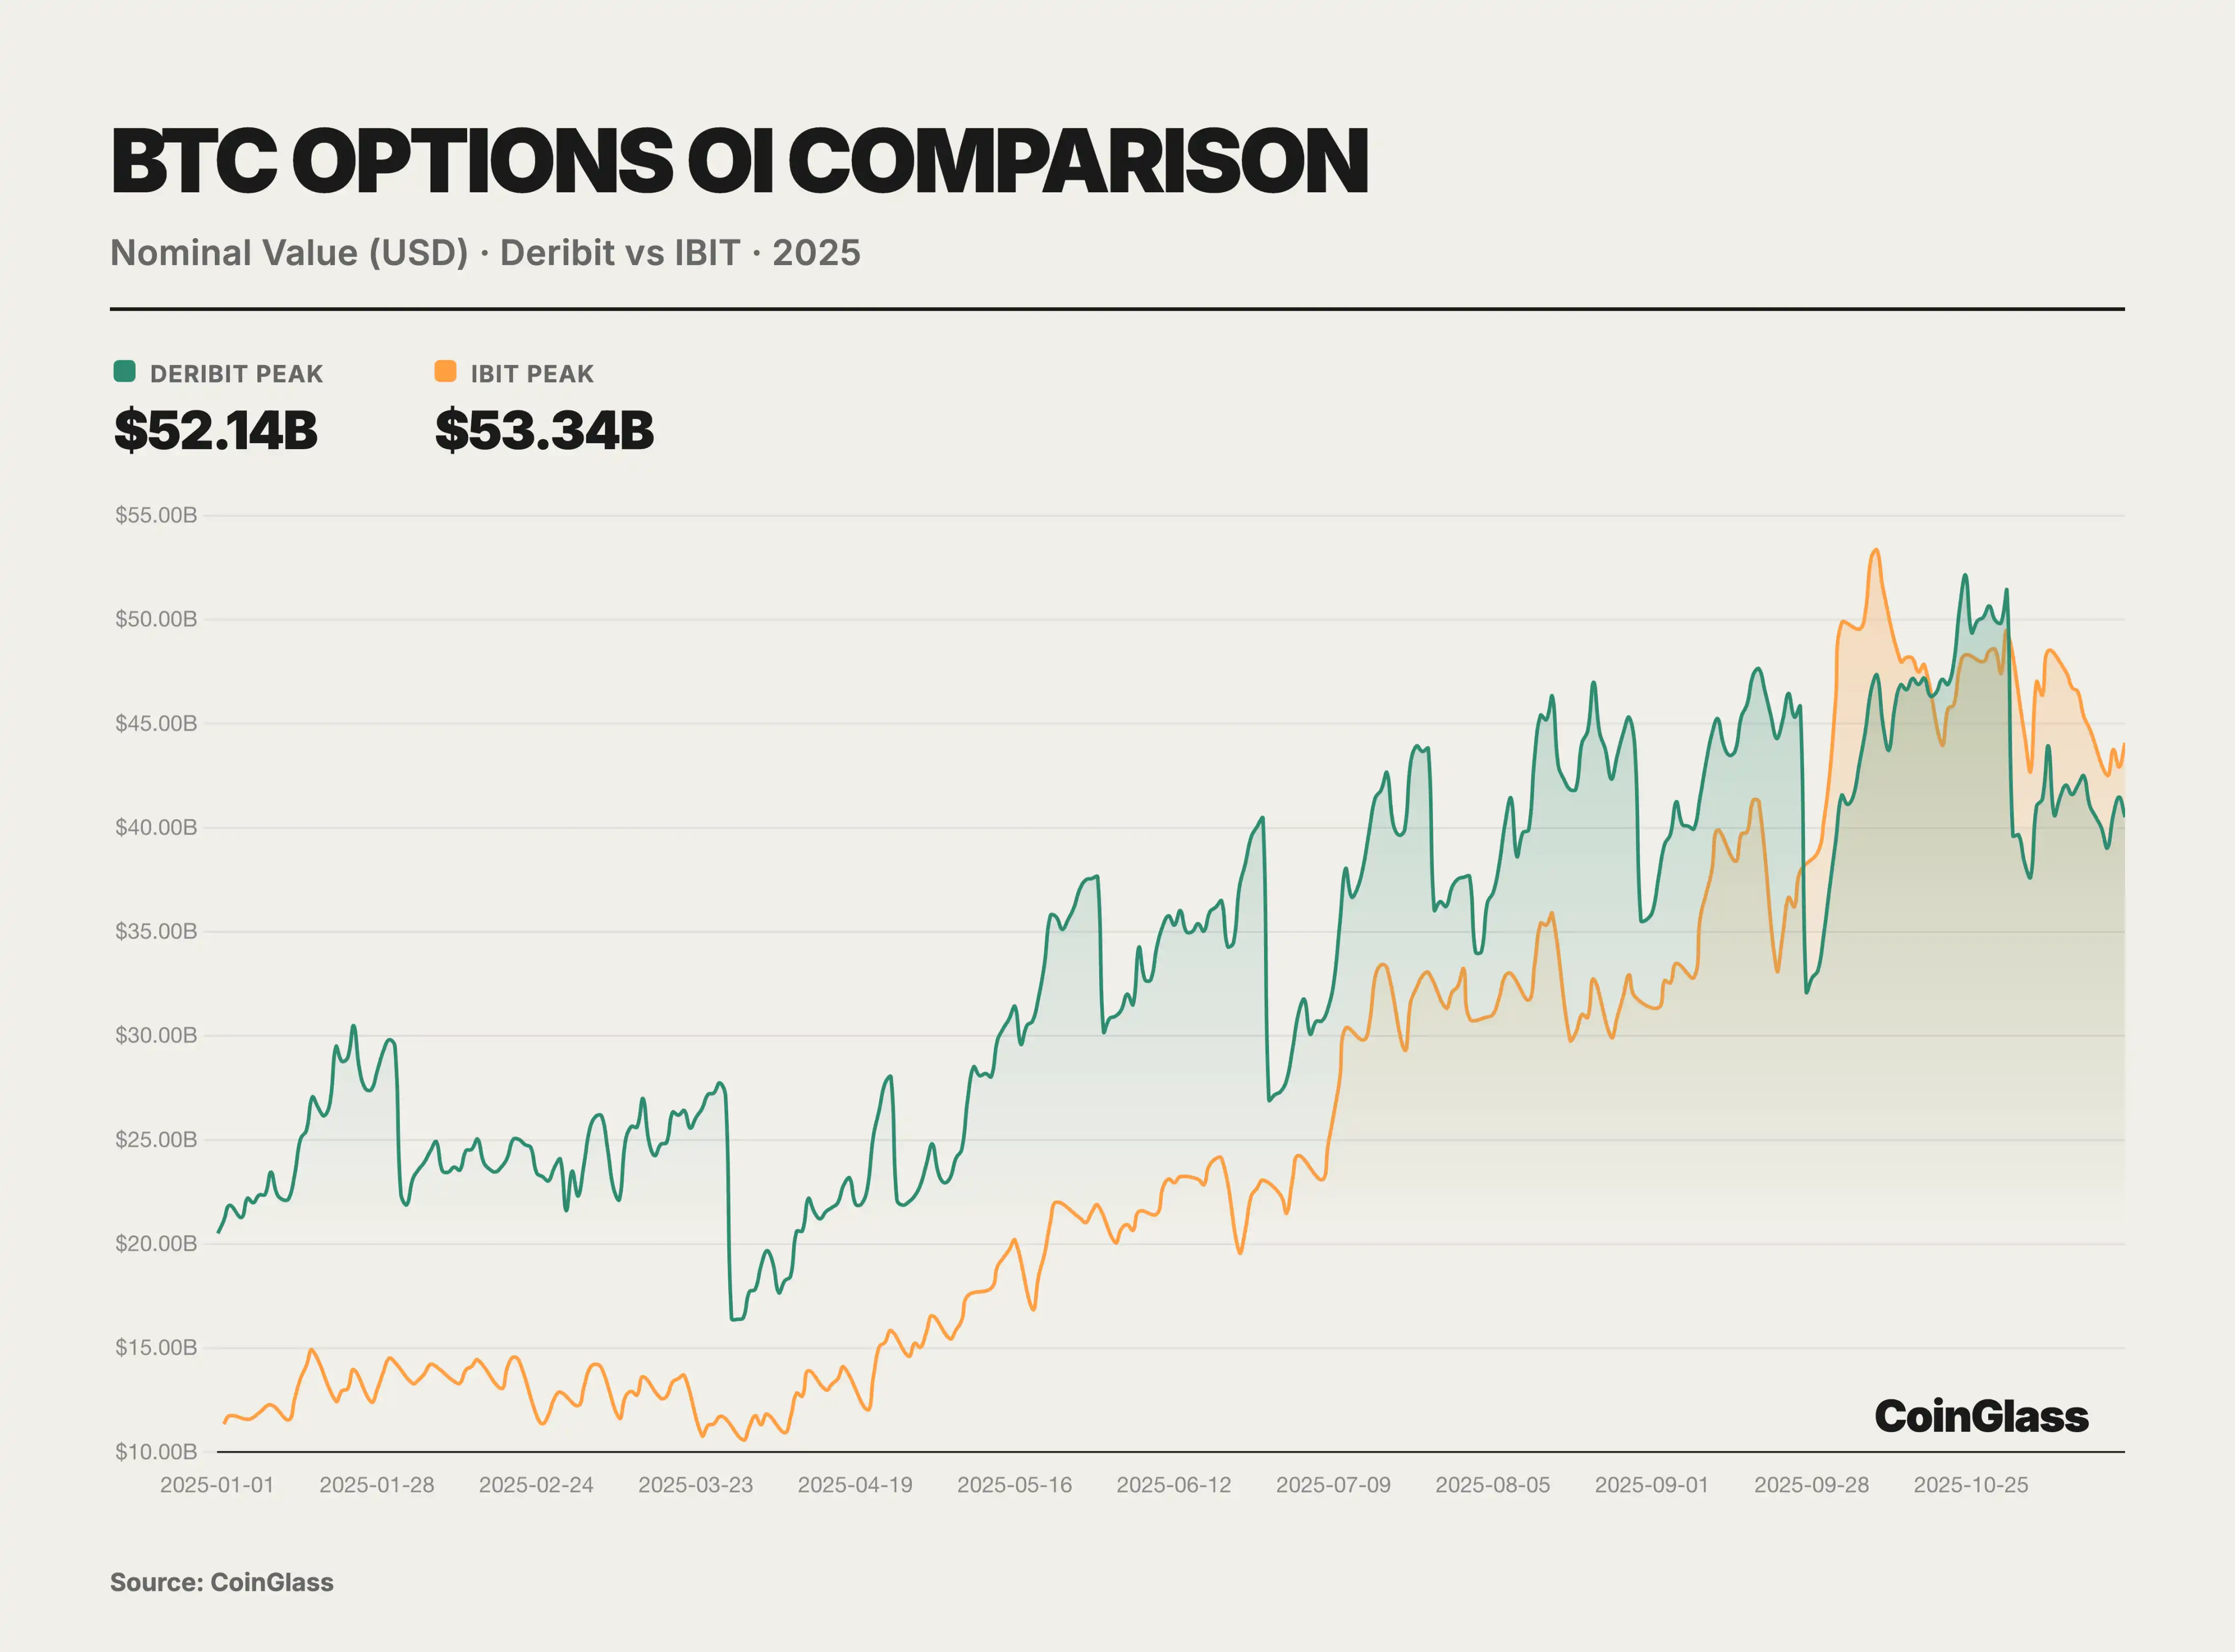
Deribit ve IBIT'in yanı sıra, BTC opsiyon piyasasının geri kalanı CME borsası ve birkaç kripto borsası arasında paylaşılmış durumda. Chicago Ticaret Borsası (CME), BTC ve ETH vadeli işlemlere dayalı opsiyon ticareti sunan bir regüle ortam olarak hizmet vermektedir. Birkaç yıllık gelişmenin ardından, CME'nin piyasa payı bir miktar artmış olsa da, 2025 yılının üçüncü çeyreği itibarıyla küresel BTC opsiyon açık pozisyonları içindeki payı yaklaşık %6'dır. Bu durum, daha esnek olan kripto özgün platformlar ve ETF opsiyonlarına kıyasla, vadeli işlem temelli opsiyonların piyasada sınırlı çekiciliğini yansıtmaktadır. Binance ve OKEx gibi merkezi borsalar son yıllarda BTC ve ETH opsiyon ürünleri başlatsa da, kullanıcı katılımı nispeten düşüktür. Bu borsaların türev işlem hacmi genellikle sonsuz vadeli işlemlere ve vadeli işlemlere odaklanmış olup, opsiyon işlem hacmi türev ürün yelpazesinin küçük bir bölümünü oluşturmaktadır. OKEx ve Binance'i temsil eden diğer borsaların toplam BTC opsiyon açık pozisyonlarına katkısı yalnızca yaklaşık %7'dir. Genel olarak, 2025 yılında kripto opsiyon piyasası oldukça yoğunlaşmış bir yapı sergilemektedir: kripto özgün platformlar (Deribit'i temsilen), ETF olmayan varlıkların çoğunluğunu sürdürmekteyken, geleneksel finans platformları (IBIT'i temsilen) BTC opsiyonlarında öne çıkmıştır, böylelikle her iki tarafın oluşturduğu ikili egemenlik yapısı altında diğer oyuncuların rolü giderek marjinalleşmektedir. ETH opsiyonları açısından ise, IBIT'e benzer fiziki ETF opsiyon ürünlerinin henüz olmaması nedeniyle Deribit, ETH opsiyon likiditesinin neredeyse tek merkezi olmaya devam etmektedir ve ETH opsiyon piyasa payı %90'ın üzerindedir. Bu durum, Deribit'in 2025 yılında ETH opsiyon piyasasındaki hakimiyetinin hala sağlam olduğunu göstermekte olup, IBIT'in etkisi genellikle BTC alanında hissedilmektedir. Geleceğe bakıldığında, 2025 yılının Nisan ayında alınan ETH fiziki ETF opsiyon onayıyla birlikte, ETH ETF opsiyonlarının da ilerleyen dönemde piyasaya sürülmesi ve rekabete katılması muhtemel olsa da, Kasım 2025 itibarıyla ETH opsiyon piyasası hala kripto özgün borsaların egemenliğindedir ve IBIT gibi geleneksel kurumsal rakiplerin benzeri ortaya çıkmamıştır.
DeFi
PerpDEX
2025 yılı, PerpDEX için son derece parlak bir yıldı. Tüm piyasa ticaret faaliyeti patlama yaşadı ve sürekli olarak tarihi rekorlar kırdı. Aylık işlem hacmi Ekim ayında ilk kez 12 trilyon doların üzerine çıktı, yıllık toplamda onlarca trilyon dolarlık bir hacme ulaşıldı. İşlem hacmindeki bu patlama ve pazar payındaki artışın arkasında, performans atılımı, artan kullanıcı talebi ve düzenleyici çevredeki değişiklik gibi çeşitli faktörlerin bir araya gelmesi sonucunda gerçekleşti. Perakende yatırımcılar, kurumsal ticaret departmanları ve risk sermayesi fonları da dahil olmak üzere herkes, 2025 yılında bu hızla büyüyen alana odaklandı.
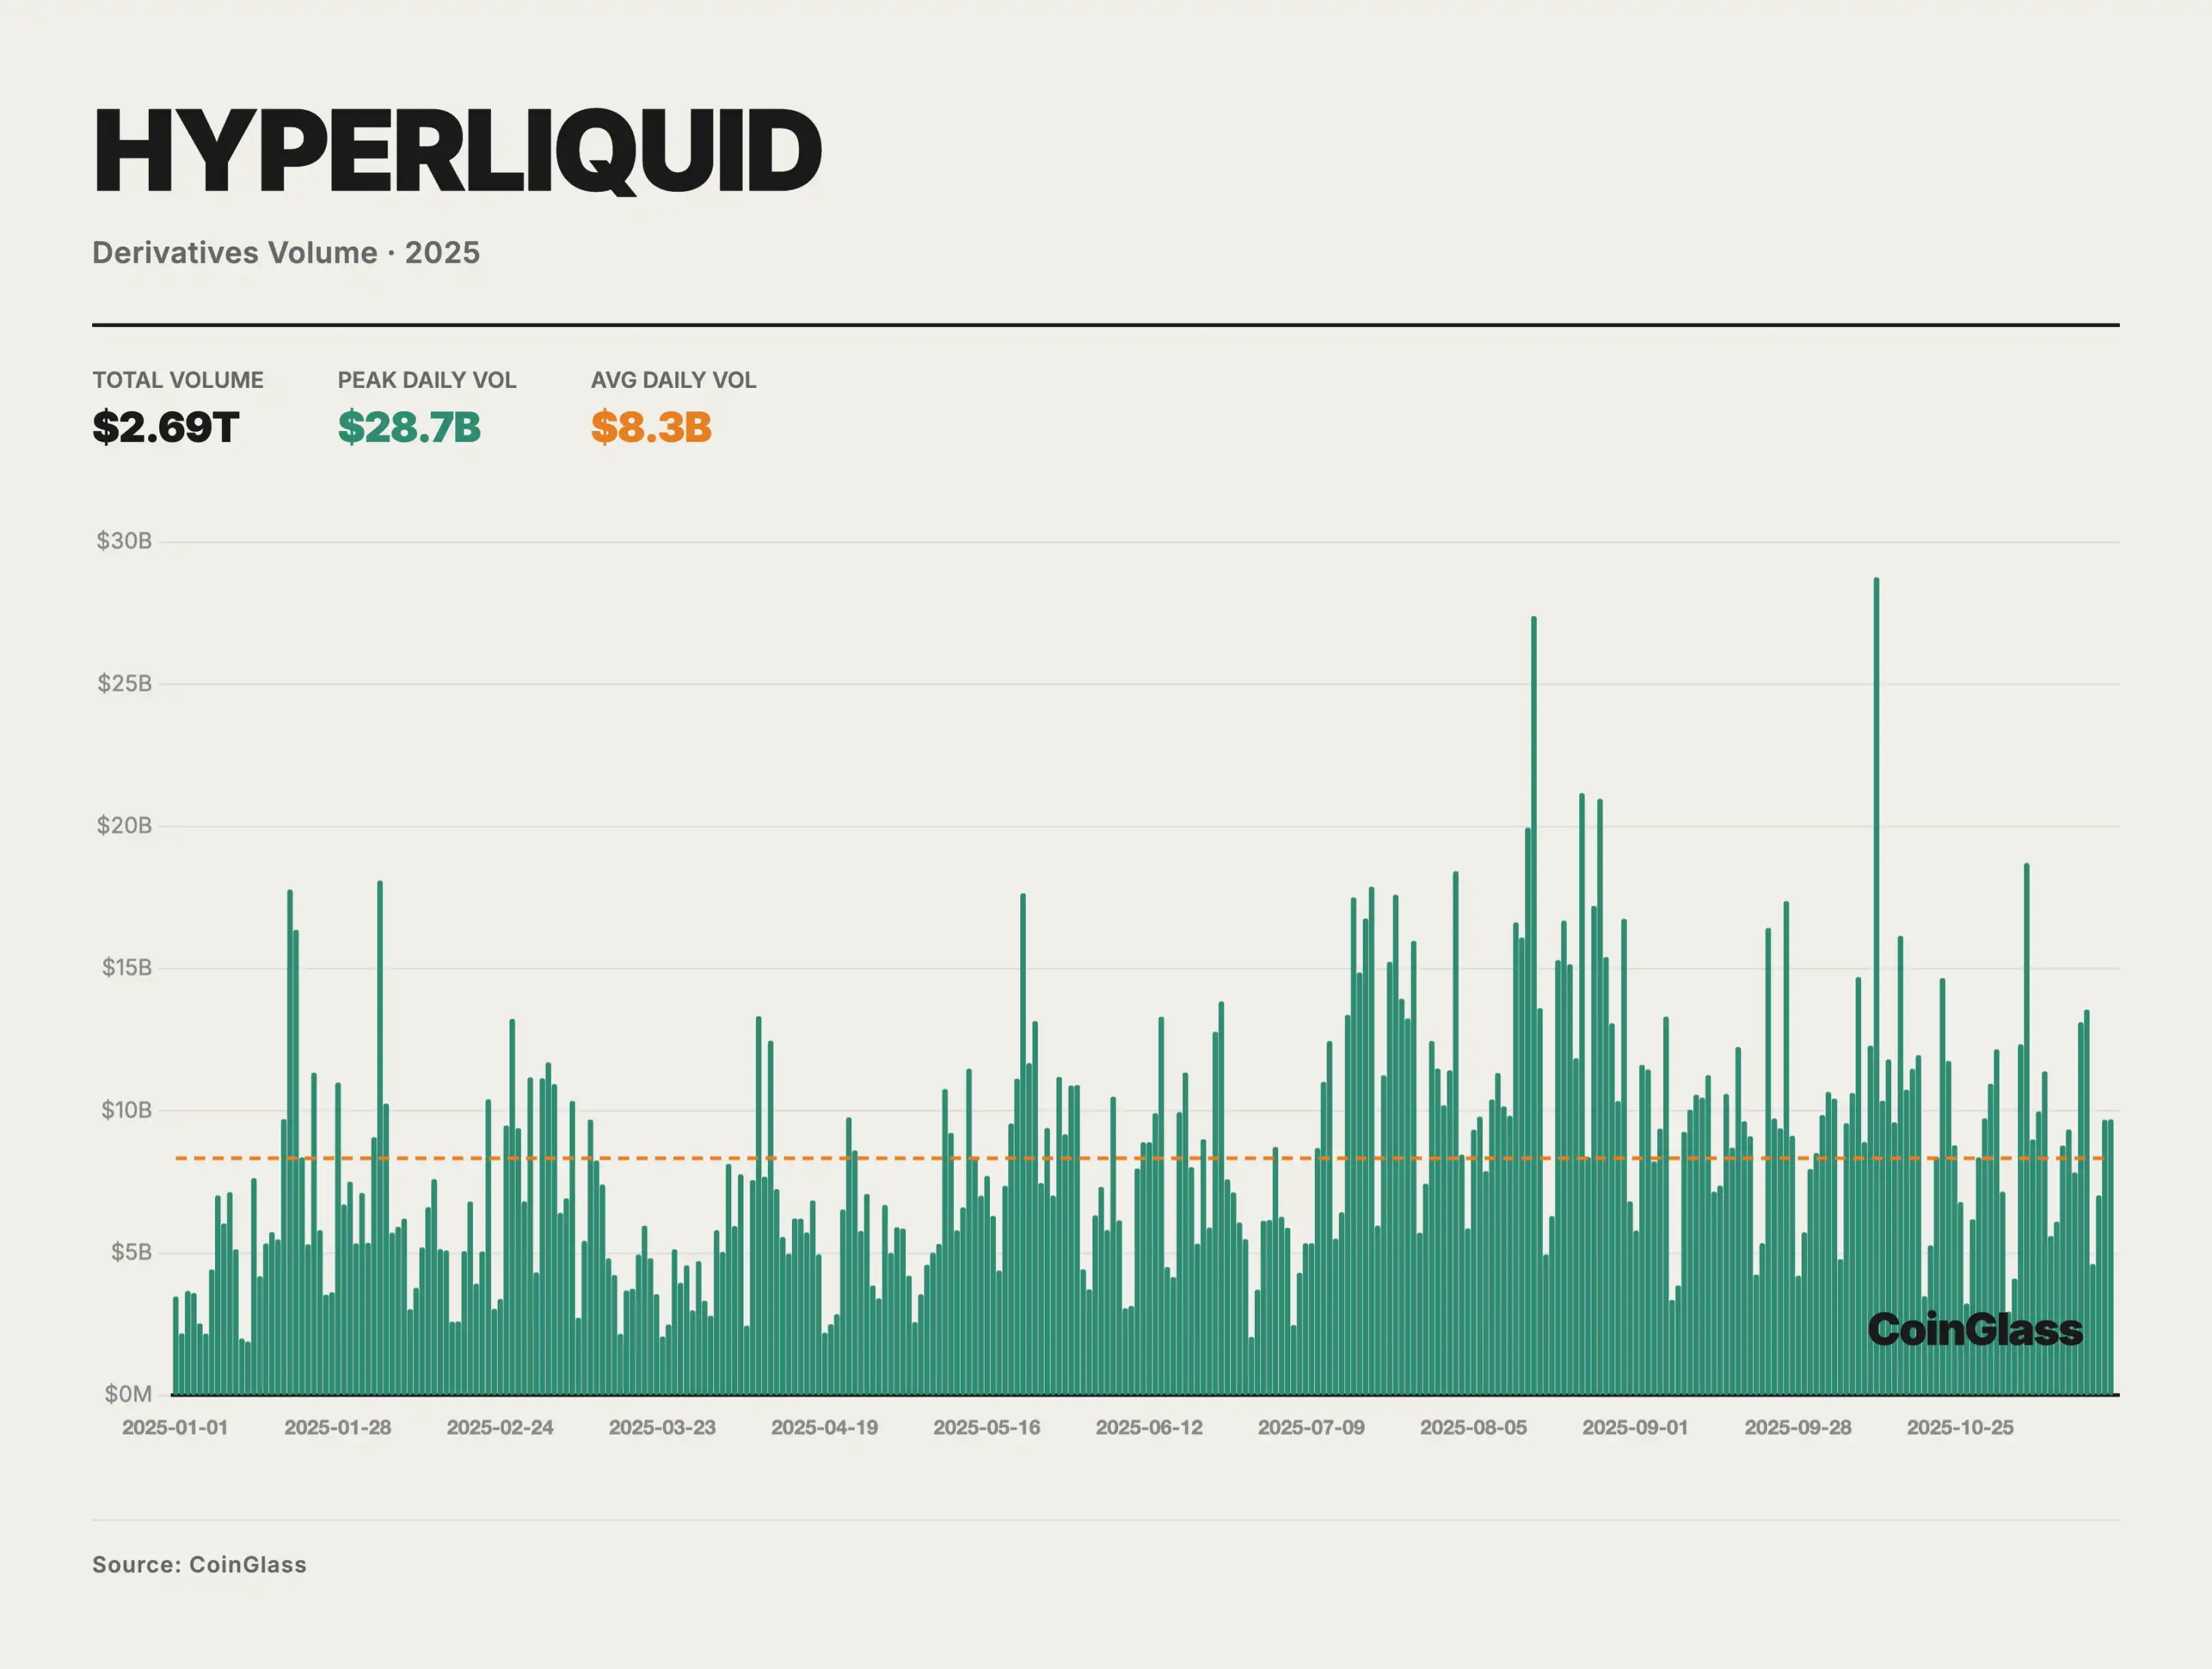
Hyperliquid, 2025 yılı PerpDEX pazarının haklı bir lideriydi. Platform, yılın ilk yarısında neredeyse tüm alanı domine etti, pazar payı zaman zaman %70-80'e kadar yükseldi; Mayıs ayında Hyperliquid'ın çevrimiçi sürekli kontrat işlem hacmi yaklaşık %71'lik bir zirveye ulaştı. Bu şaşırtıcı hacim, Hyperliquid'ı 2025 yılının ilk yarısında neredeyse PerpDEX pazarıyla eşitleyerek gösterdi.
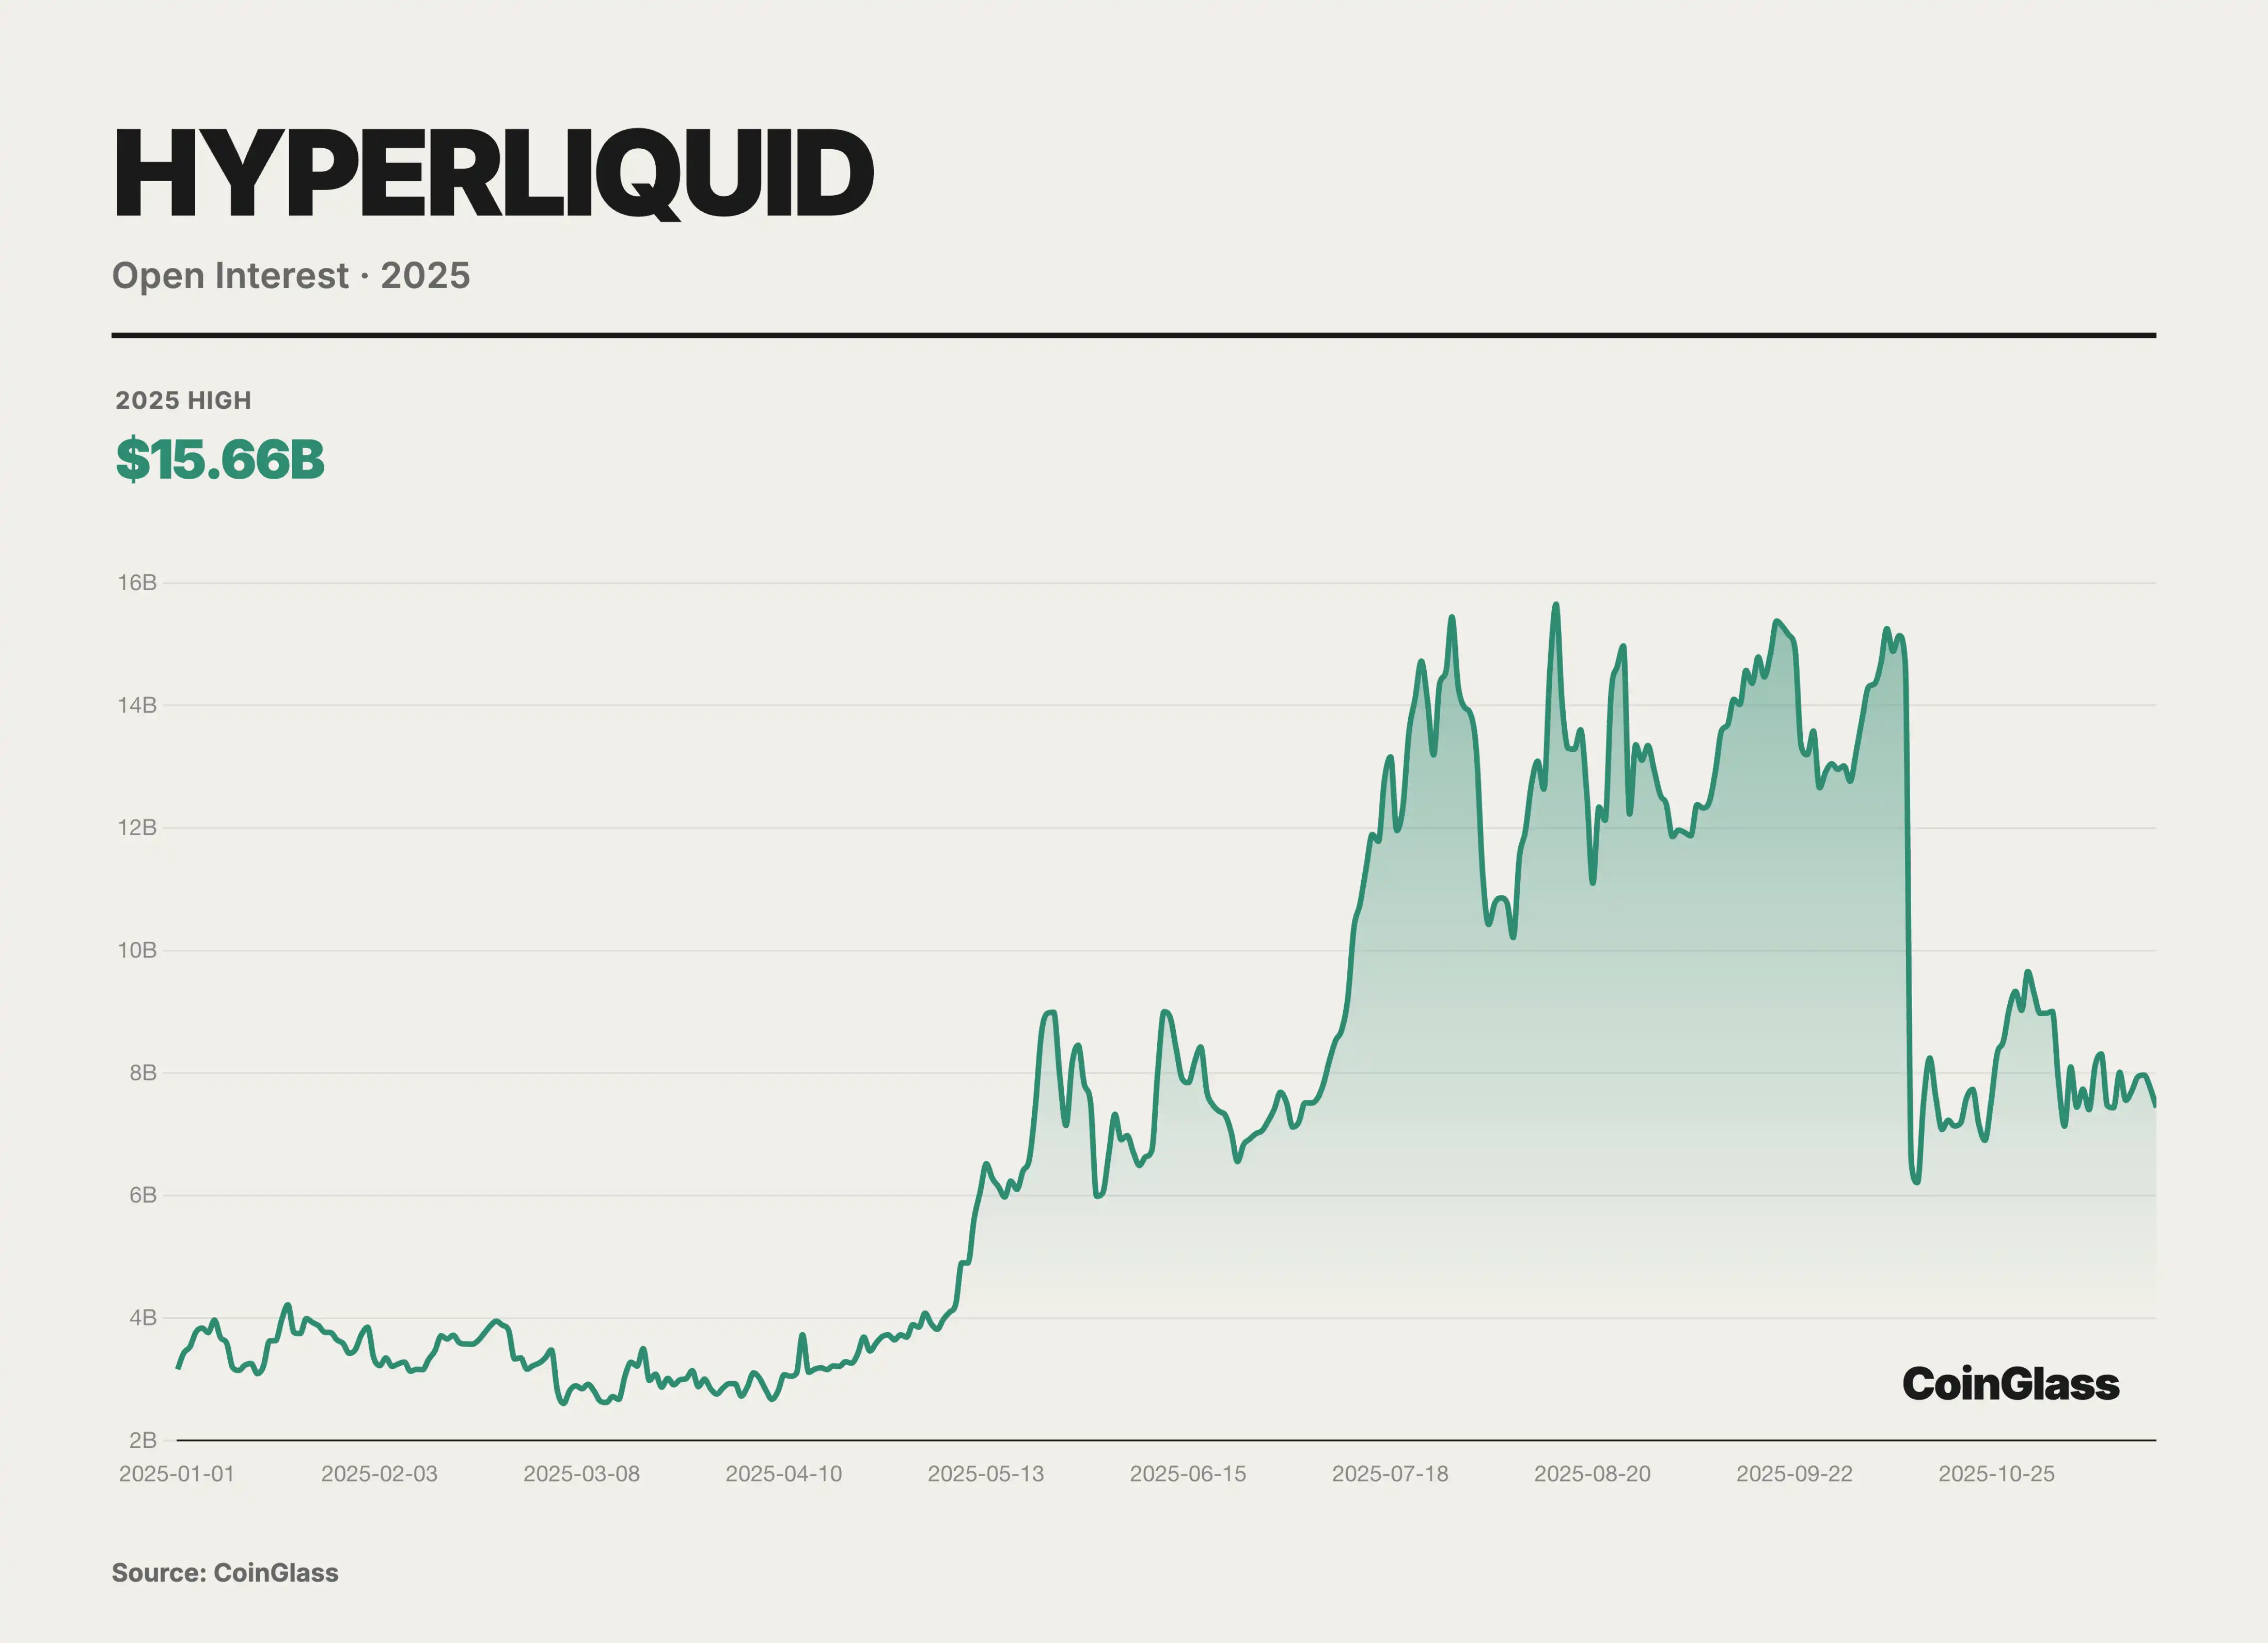
Hyperliquid yalnızca büyük bir işlem hacmi çekmekle kalmadı, aynı zamanda büyük miktarlarda açık kontrat hacmi biriktirdi. 2025 yılı Ekim ayı verilerine göre, sahip oldukları sürekli kontratların açık pozisyon değeri 15 milyar doları aştı ve bu, merkezi olmayan çoğunlukla sürekli kontrat platformlarının toplam bu tür varlıklarının yaklaşık %63'ünü oluşturuyor. Bu gösterge, büyük miktarlarda fonun Hyperliquid'de uzun süreli kalarak, işlemcilerin bu platforma yüksek düzeyde güvendiğini yansıtıyor.
Geleneksel ETH L1 veya genel amaçlı blokzincirlerin aksine, Hyperliquid, yüksek frekanslı türev işlemlere odaklanan özel olarak tasarlanmış Layer1 blokzinciri oluşturdu. Bu blokzincir, özgün geliştirilen HyperBFT uzlaşma mekanizmasını kullanmakta olup saniyede 200.000 işlem işleme kapasitesine sahiptir ve işlem onay süresini 0.2 saniyeye kadar indirebilmektedir. Bu performans, birçok merkezi borsayı bile aşarak, Hyperliquid'ı CEX'e yakın hız ve likiditeyi sağlayan ilk borsa haline getirdi. Platform, tamamen çevrimiçi limitli emir defteri (Central Limit Order Book) modelini benimsemekte olup derinlik ve teklif kalitesini garanti etmekte, profesyonel tüccarlar, geleneksel borsalarda bulunan eşleşme deneyimine çevrimiçi ortamda erişebilmektedir.
Hyperliquid'ın 2025 yılının ilk yarısında domine etmesine rağmen, yeni katılımcıların güçlü girişiyle, PerpDEX piyasasının ikinci yarısında tek hakimden çoklu güçlü oyuncuya dönüştü. Üçüncü ve dördüncü çeyreğe girildiğinde, Hyperliquid'ın pazar payı belirgin bir şekilde düştü - yılın ortasından sonuna kadar %70-80 seviyelerinden sonunda %30-40 seviyelerine geriledi. Onbirinci ayda Hyperliquid'ın işlem hacmi üzerindeki payı yaklaşık %20'ye düştü, Lighter, Aster gibi yeni yıldızlar hızla yükseldi: bu ay içinde Lighter %27.7, Aster %19.3 ve diğer bir kara at olan EdgeX ise %14.6'ya ulaştı. Bu, geçmişte Hyperliquid tarafından hakim edilen pazarın, kısa birkaç ay içinde çoklu rekabetçi bir duruma evrildiği anlamına gelir. Yüksek işlem teşvikleri, farklılaştırılmış ürün stratejileri ve sermaye desteği, bu meydan okuyucuların yükselmesini sağlarken, 2025 yılının ikinci yarısında tüm PerpDEX alanında rekabet şiddetlenmiştir.
Prediction Market
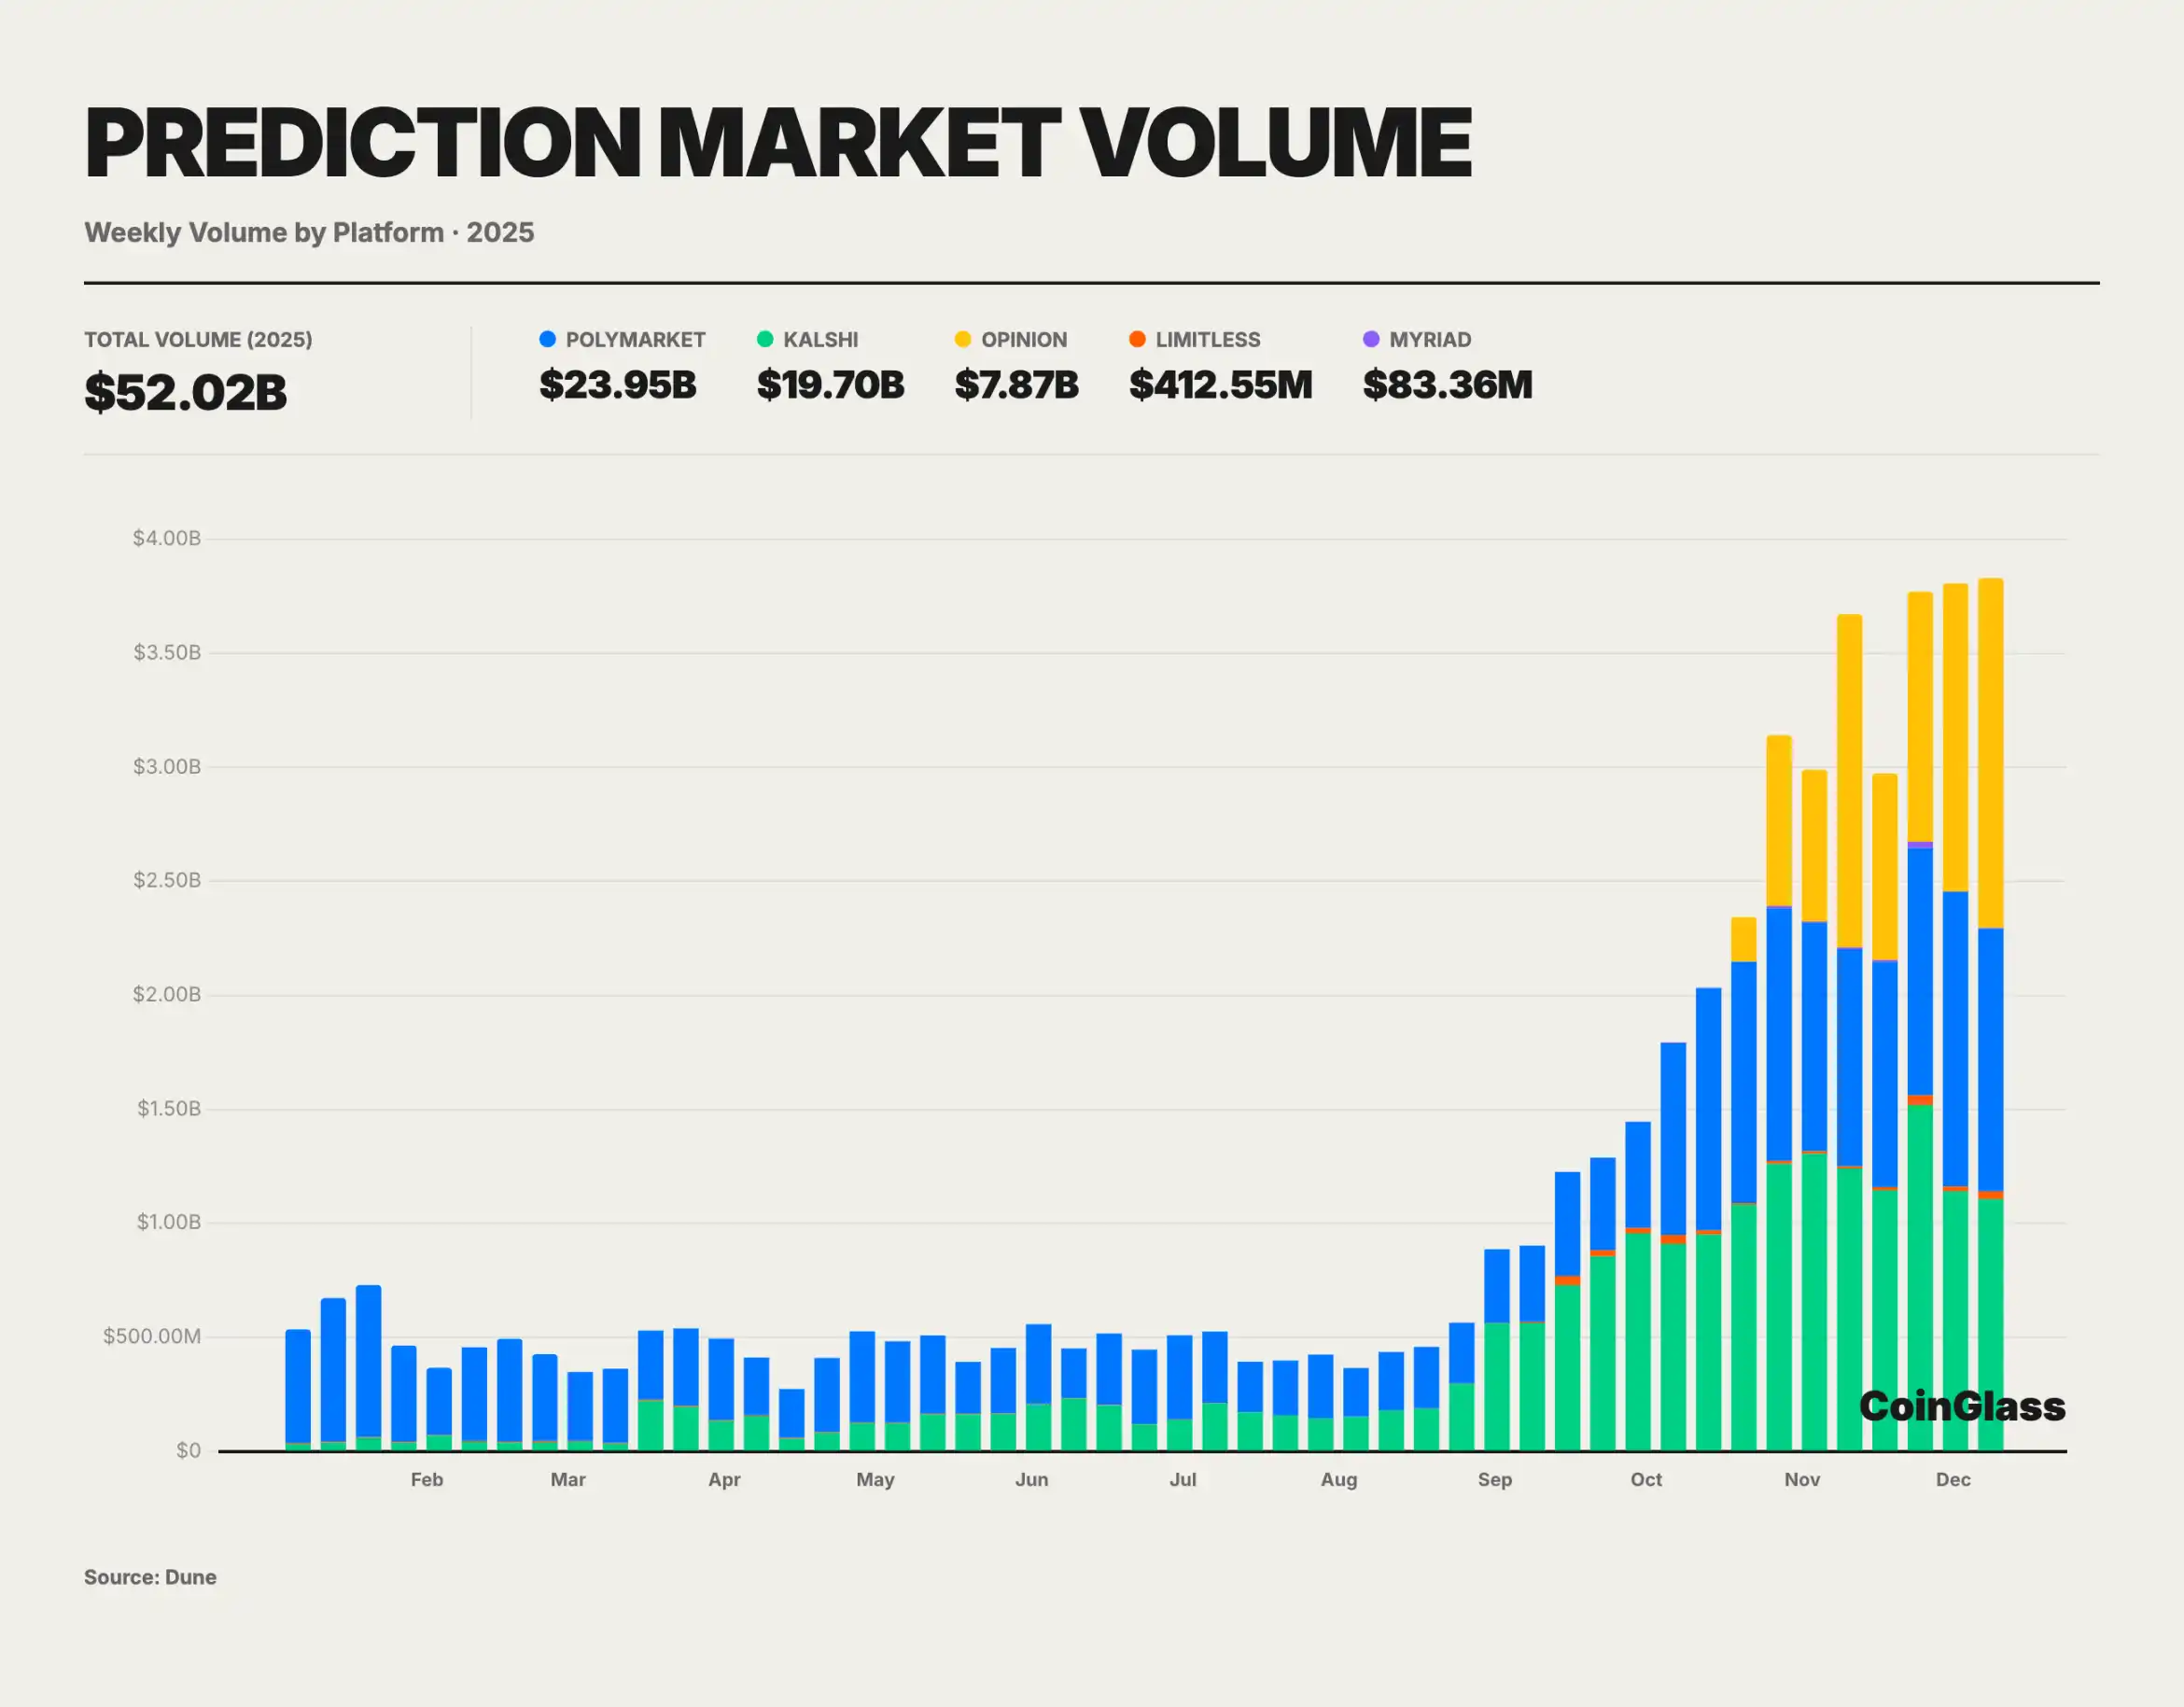
In 2025, the crypto prediction market saw explosive growth, with the total transaction volume reaching around $52 billion from January to November, far exceeding the peak level during the 2024 U.S. election.
As the largest prediction market platform by global trading volume, Polymarket has surpassed $23 billion in cumulative transaction volume in 2025. The platform has nearly 60,000 daily active users, nearly tripling from the beginning of the year; the estimated peak monthly active users have exceeded 450,000, demonstrating a significant increase in public participation. The total number of trading users registered on the Polymarket platform is around 1.35 million, reflecting a rapid expansion of the user base in the past year. The large user base and abundant liquidity have enabled the cumulative trading volume of individual contracts in multiple popular markets to reach hundreds of millions of dollars. In highly liquid, liquidatable, and clearly defined event scenarios, prediction market prices are often used as a complementary indicator. Reports indicate that during the November 2024 U.S. election, Polymarket's daily trading volume reached nearly $4 billion, accurately predicting the election results, while traditional polls showed deviations. This example highlights the decentralized prediction market's information aggregation ability and pricing accuracy in major events, laying the foundation for further mainstream adoption in 2025.
Web3 Wallet
Web3 Wallet, as the first point of contact connecting users to the decentralized network, underwent a fundamental transformation in its strategic position in 2025. The wallet is no longer just a secure container for private keys or a simple transfer tool, but has evolved into an on-chain traffic gateway integrating digital identity (DID), asset management, decentralized application (DApp) operating system, and social graph.
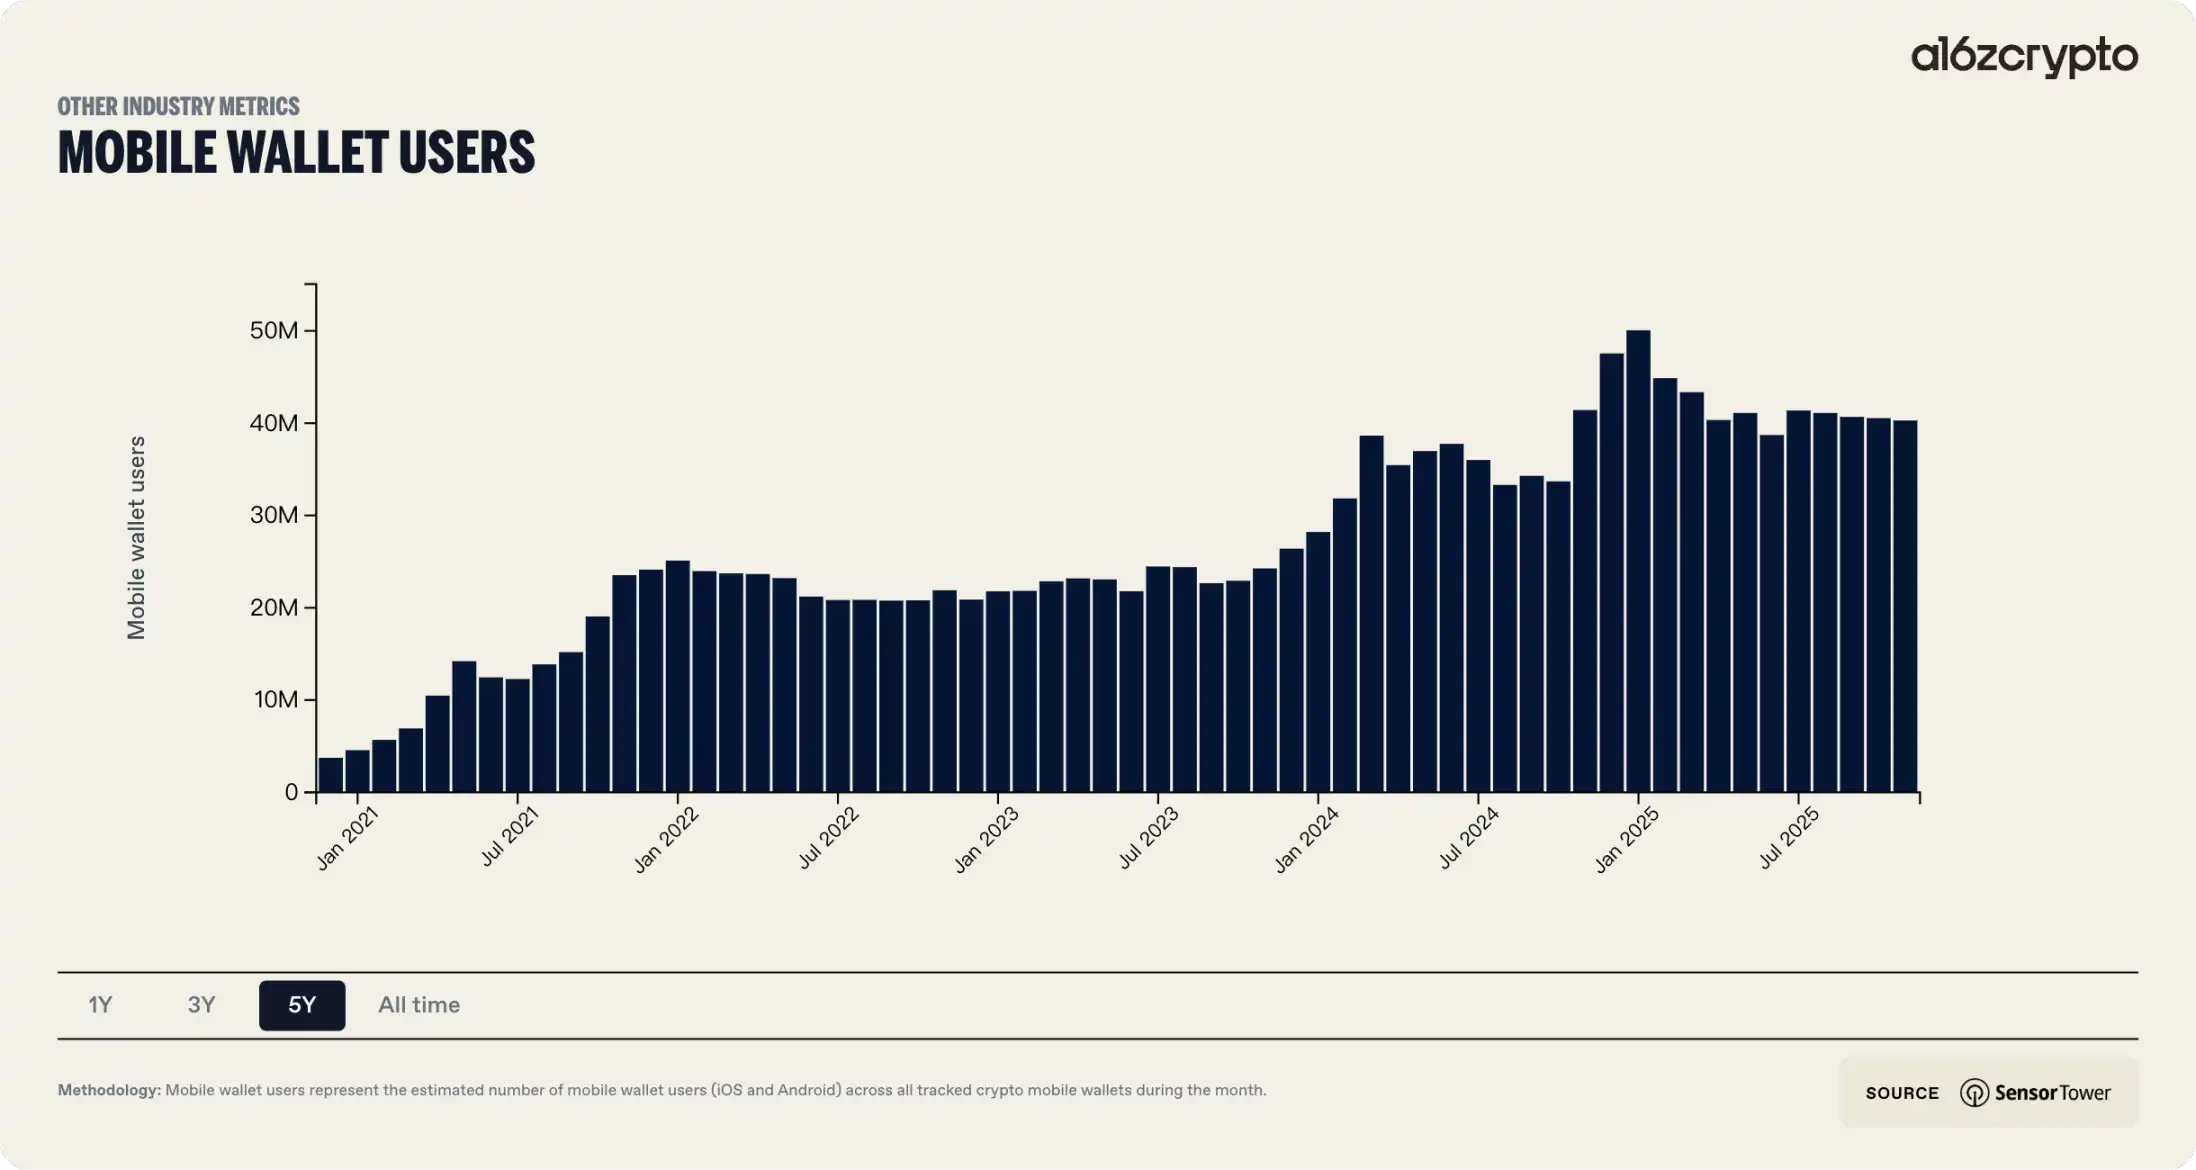
Looking back over the past five years, the form of Web3 Wallet has undergone a dramatic evolution. Early wallets required users to have a high level of technical knowledge, manage mnemonic phrases themselves, understand the gas fee mechanism, and manually configure the network. This high barrier to entry resulted in a significant user churn rate. Data shows that over 50% of users abandoned the wallet setup process due to its complexity. The most significant industry feature of this year is the widespread implementation of Account Abstraction and the standardization of Chain Abstraction technology. The fusion of these two major technologies has enabled Web3 Wallets to, for the first time, possess the ability to compete with Web2 financial applications in terms of user experience. Complex private key management, obscure gas fee mechanisms, and fragmented multi-chain liquidity are being encapsulated by intelligent backend protocols, reducing user-perceived friction to an all-time low.
Aynı anda, kurumsal düzeydeki fonların girişi, cüzdan güvenlik mimarisinin güncellenmesini zorladı; Çok Taraflı Hesaplama (MPC) teknolojisi ve Güvenilir Yürütme Ortamı (TEE) kombinasyonu, önde gelen cüzdanlarda standart hale geldi ve özel anahtarın her şey olduğu kırılgan güvenlik modelini kökten değiştirdi.
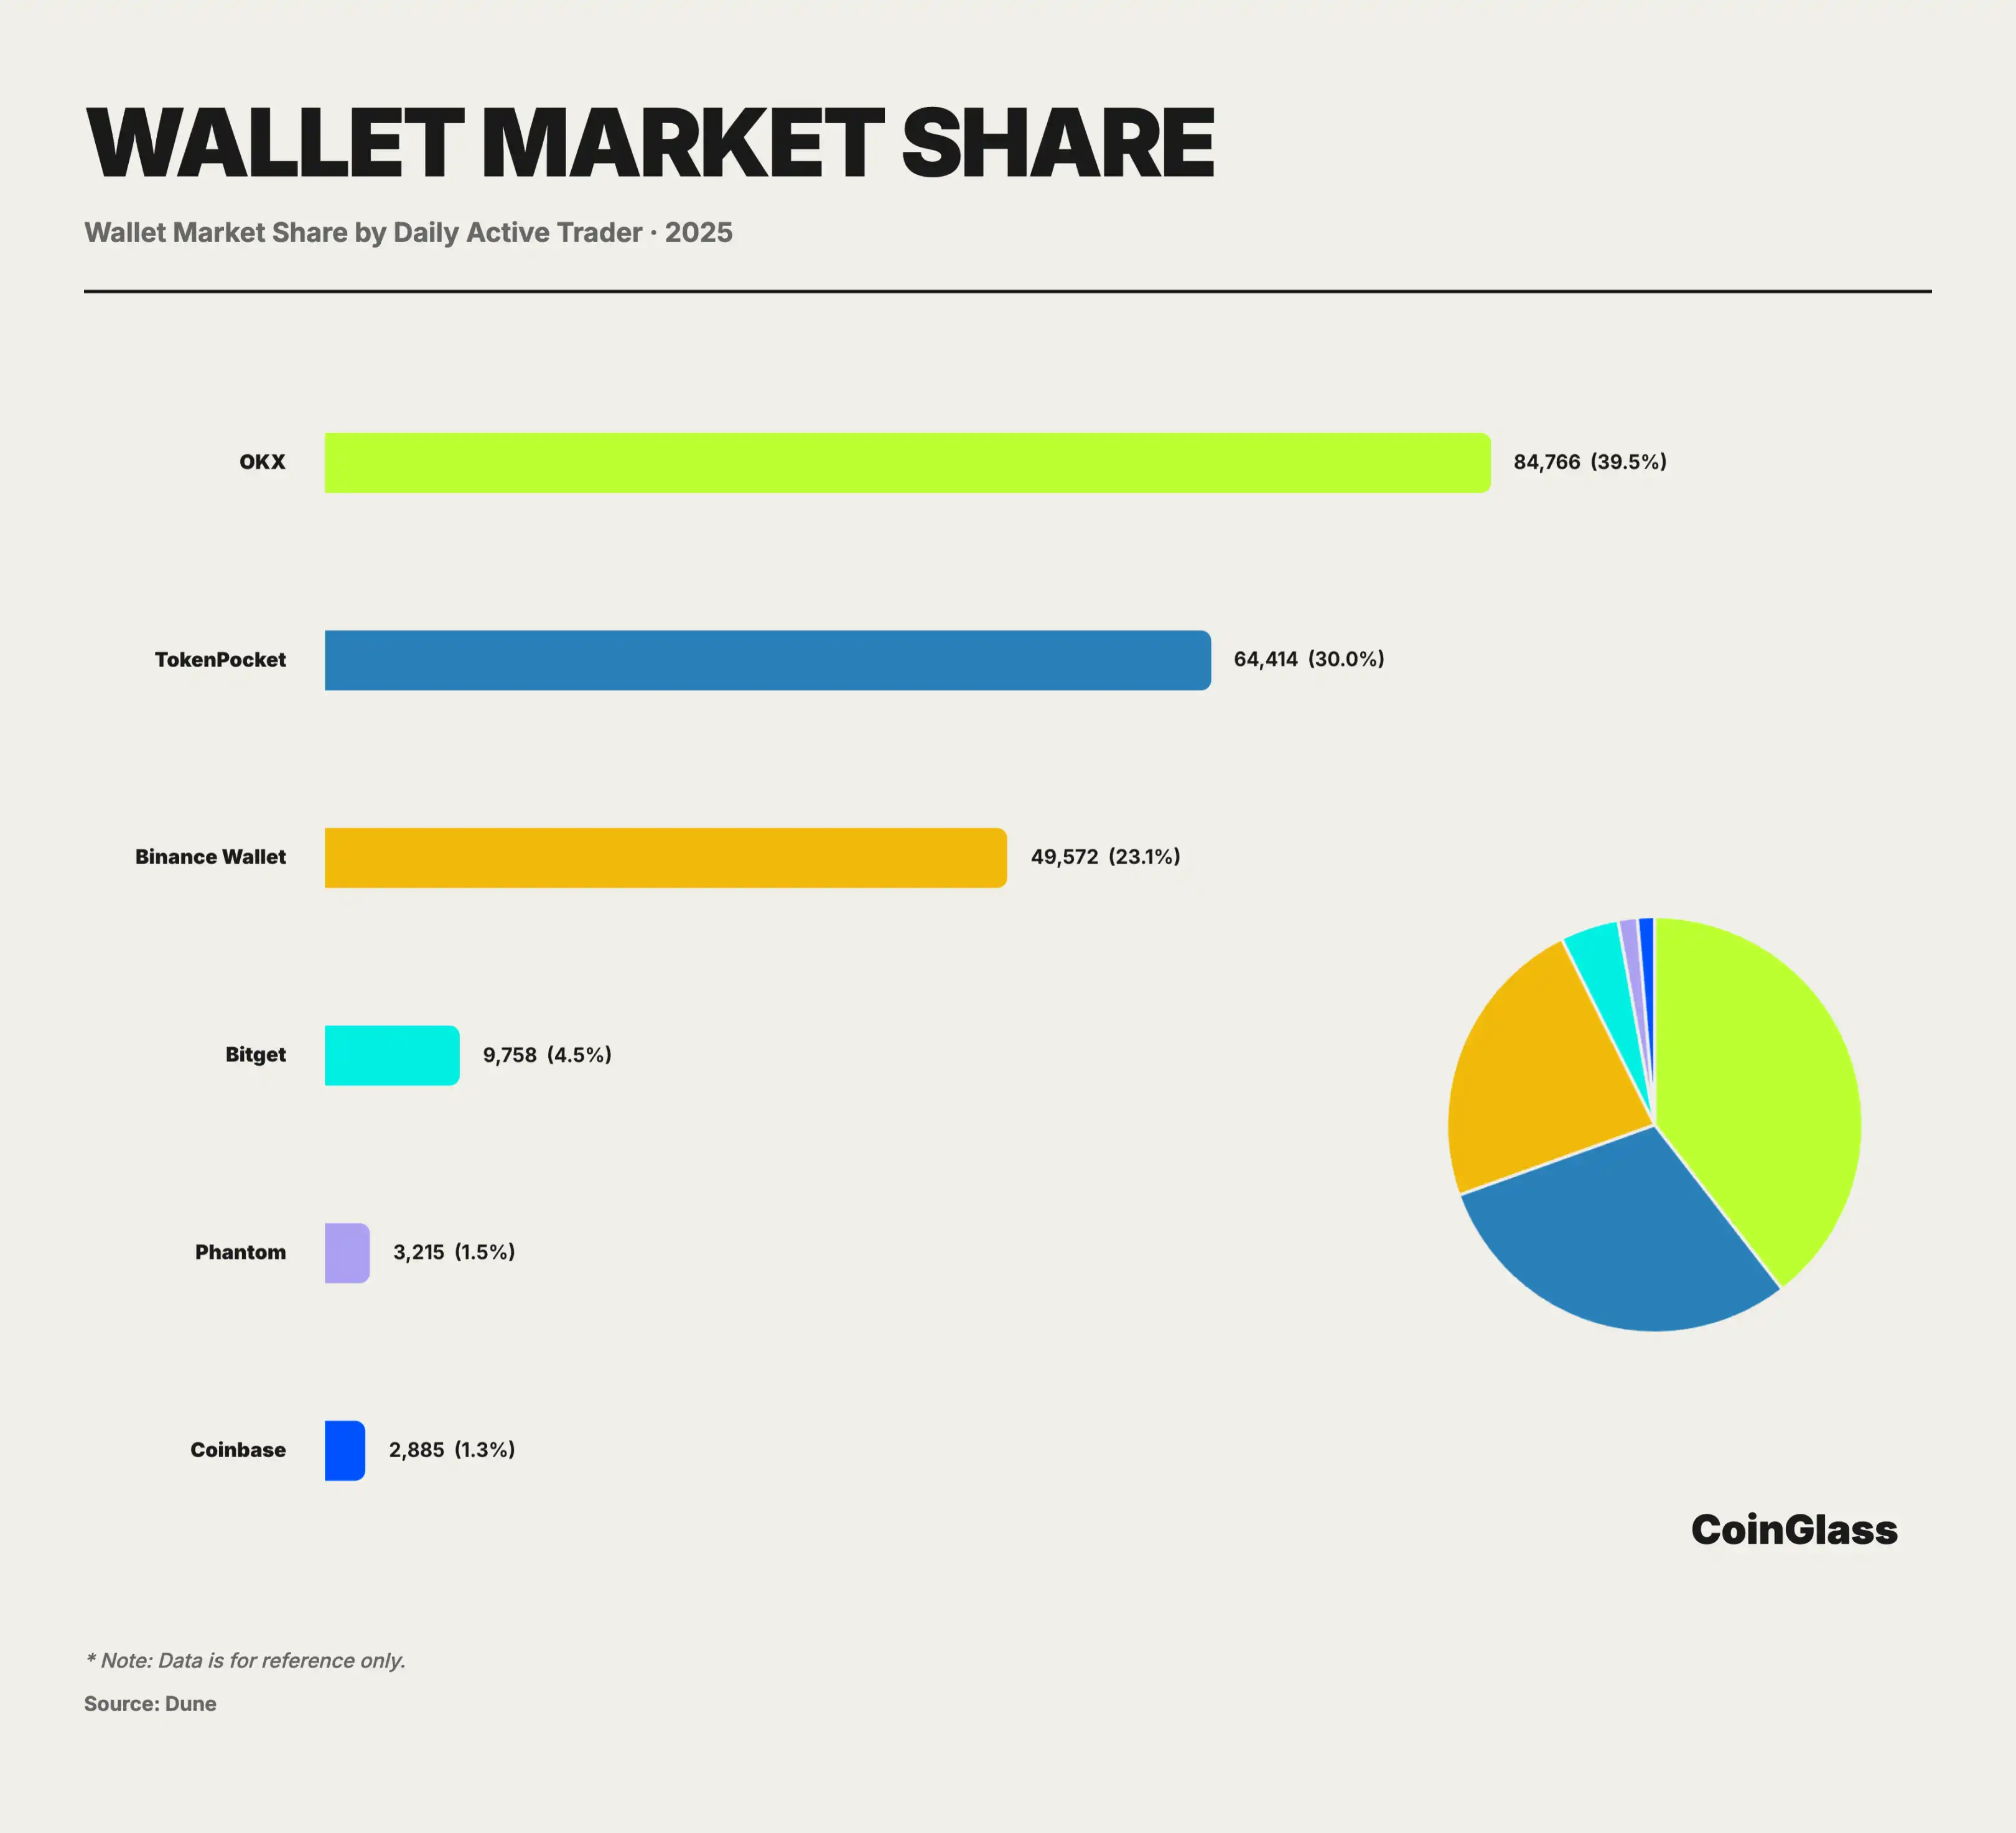
2025 yılında, birkaç güçlü oyuncunun olduğu bir pazar yapısında, OKX Web3 Cüzdanı, teknoloji yeniliği ve kapsamlı ekosistemin birleşimi sayesinde, kullanılabilirlik ve işlevsellik entegrasyonunda sektör lideri olarak kabul edilirken, pistin kapsamlı önündeki lider olarak tanınıyor. Web3 giriş kapısı olarak, OKX Cüzdanı aylık 5 milyonun üzerinde etkin kullanıcıya sahip olup, temel tasarım felsefesi karmaşık blok zinciri mantığını son derece basit bir arayüzün ardında paketlemektir. Birleşik bir kontrol paneli aracılığıyla, kullanıcılar 100'den fazla genelde bulunan varlıklarını kolayca yönetebilirler ve manuel olarak sözleşme eklemelerine gerek kalmaz.
Aynı zamanda, OKX Web3 Cüzdanı endüstride en erken DEX kümelerinin derinlemesine entegre edilmiş ürünlerinden biridir. Diğer birçok cüzdanın hala tek bir zincirde Swap işlevini desteklediği bir zamanda, OKX Cüzdanı çoklu zincirli işlemleri cüzdandaki içine entegre etmiştir. Dahili OKX DEX kümesi 100'den fazla blok zincirini kapsar ve kullanıcılar için en iyi işlem yolunu otomatik olarak bulmak için akıllı yönlendirme yapar. Kullanıcılar cüzdanda değişim isteğinde bulunduktan sonra, kümeleştirici aynı anda birden fazla DEX fiyatını çağırıp yönlendirme yapar, en iyi fiyat ve en düşük kayma ile işlem yapılmasını sağlar.
Uzun süredir endüstri lider konumunu koruyan OKX Cüzdanı gibi cüzdanların yanı sıra, 2025 yılında Binance Cüzdanı gibi birçok yeni oyuncu daha var. 2025 yılında Binance Cüzdanının yükselişinin merkezinde Binance Alpha'nın büyüme stratejisi bulunmaktadır: Erken dönem proje keşfi + ticareti doğrudan cüzdana entegre etmek, kullanıcıların erken dönem projelere, hava atışlara ve TGE'ye merkezi olmayan bir yaklaşımla katılmasını sağlamak. Alpha'nın resmi konumu daha çok "Ön Listelenmiş Coin Projelerinin Keşfi ve Eleme Havuzu"na yakındır, süreçte şeffaflığı ve katılımcılığı güçlendirir ve görev bazlı, hak temelli mekanizmalar aracılığıyla blok zincirindeki katılımı daha yüksek frekansta işlem hareketlerine ve kullanıcının kalıcı olmasına dönüştürür. Bu tür bir Alpha destekli cüzdan büyümesi, veri seviyesinde oldukça doğrudur.
2025 yılında, Bitget Cüzdanı PayFi'ye odaklanırken, blok zincirindeki finansmanı ve gerçek dünya harcamaları arasındaki bağı açacak ve Cüzdan Kartı'nı teşvik edecek. Gasfree GetGas, çoklu zincir gaz ödemelerini kapsar ve Google/Apple/e-posta sosyal girişlerini destekler. Ondo gibi yerel entegrasyonlu RWA'ları sunar, tokenleştirilmiş ABD hisse senetlerini işleyebilir ve aynı zamanda tarama ve kart ödemeleri ile stabilcoin finansmanını artırır, ana finans uygulamasını tanıtır.
Özet
2025 yılında kripto türev piyasasının ana teması, yüksek kaldıraçlı perakende spekülasyonundan kurumsal sermayeye, uygunluk altyapısına ve blokzincir teknolojisine paralel olarak yeniden fiyatlandırılmasına doğru evrilen bir süreçtir. Makro likidite trendi belirlerken, kripto varlıklar faiz indirimi beklentisi ve risk iştahı değişimi arasında yüksek Beta ile aşırı oynaklık yaşarken, jeopolitik ve politika faktörleri tetikleyici rol oynamaktadır; yıl boyunca deleverage aşamasında, ekim ayında dışsal bir şokun üçüncü çeyrekteki kalabalık kaldırağı üzerine eklenmesi, tüm ağın açık pozisyonunun zirve seviyesinden iki günde 700 milyar doların üzerinde geri çekilmesine ve yüz milyarlarca dolarlık bir likidasyon zirvesinin ortaya çıkmasına neden oldu.
CEX tarafında yıllık yaklaşık 85.7 trilyon dolarlık işlem hacmi altında, açık pozisyon (OI), derinlik ve saklama yoğunlaşarak önde gelen platformlara odaklanmıştır, önde gelen platformlar fiyat keşfini ve yürütme verimliliğini artırırken, uygunluk, işletme ve teknik olayları sistematik risklere dönüştürmektedir; stok azalırken, sipariş defteri incelirken, bu merkezileşme aynı zamanda yükselişin marjinal itici gücünü ve düşüş sırasındaki likidite boşluğunu genişletmektedir. Aşırı likidasyon maruziyeti teminat—likidasyon—sigorta fonu—ADL zincirindeki zayıflığı ortaya çıkarmıştır: Sigorta fonları baskı altındayken, çapraz platform transferlerinde sıkışıklık olduğunda, ADL'nin şeffaflıktan yoksun yürütümü ve piyasa fiyatından sapmalar pozisyon azaltma işlemlerini çözebilir ve nötr portföyü yön riskine dönüştürebilir, risk yönetimi teminat yönetim mekanizması ve fon erişilebilirliği etrafında yeniden basınç testi yapmak zorundadır. Kurumsallaşma, fxchange traded türev piyasalarında ve DAT'da daha fazla odaklanmıştır: CME spot fiyat vadeli işlem gibi uygunluk yeniliklerini başlatmış ve basis trading'i teşvik etmiştir, ETF spot talebini ve vadeli işlem korunmasını bağlayan replike edilebilir bir arbitraj zinciri oluşturulmuştur; DAT muhasebe ve finansal araç yönlendirmesiyle aktifleştirilmiş bilanço yapılandırması / finansman döngüsü oluşturmuş, alıcılar daha fazla 'kilitlenirken', risk ağırlığı varlık fiyatından finansal yapıya, şirket yönetimine ve düzenleyici etkilere kaymıştır. Opsiyon piyasası fiyatlanma gücü değişmektedir, uygunluk borsalarının birleşmesi ve ETF opsiyonlarının yükselişi BTC volatilitesini geleneksel finansal kanallara yoğunlaştırmaktadır. DApps tarafında, PerpDEX, yüksek performanslı uygulama zinciri ve amaç-odaklı mimari ile CEX deneyimine yaklaşmaktadır ve çoklu güç rekabetine yönelirken, tahmin piyasaları ve cüzdanların hesap/ zincir soyutlaması keşfi, ticareti ve dağıtımı uygulama katmanına öteleme eğilimindedir.
Yukarıda özetlenenler, mevcut türev piyasasının belirgin yapısal fırsatlar ve asimetrik riskler sunduğunu ortaya koymaktadır: Fırsatlar özellikle uygunluklu spot ve türev araçlar (örneğin ETF opsiyonları) arasında ortaya çıkan düşük riskli basis arbitraj alanlarında ve yüksek performanslı zincir tabanlı altyapının (PerpDEX) geleneksel merkezi likiditesine işlevsel bir alternatif olmasında yatar; ancak riskler, DAT segmentinde finansman mantığının tersine dönüşünün neden olabileceği hisse senetleri ve varlık fiyatlarında çift darbe tehlikesi ve merkeziyete yüksek oranda odaklı CEX likidasyon sistemi içinde, kuyruktaki varlıkların likiditesi eşleşmemesinden kaynaklanan sistemik kapanma tehlikesinde yoğunlaşmaktadır. 2026 yılına bakıldığında, küresel düzenleme çerçevesinin hızlanan benzerlik ve likidite ortamındaki potansiyel değişimin bir araya gelmesiyle, pazarın temel rekabeti, işlem altyapısının aşırı kalabalık kaldıraç zincirinde teminatın kuvvetini koruyup koruyamayacağı ve sermayenin uygunluk ile merkezsizlik arasında en verimli döngüyü bulup bulamayacağına odaklanacaktır.
Bu makale katkıda bulunan tarafından yazılmış olup, BlockBeats'in görüşlerini yansıtmayabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
