2025 Kripto Para Yarı Yıllık Raporu: BTC Öne Çıkıyor, Taklitçiler Baskı Altında ve Türev Kaldıraç Mantığa Geri Dönüyor
Orijinal başlık: "CoinGlass Kurumsal Kripto Türevleri Raporu"
Orijinal kaynak: CoinGlass
2025'in ilk yarısında, küresel makro ortam çalkantılı olmaya devam etti. Federal Rezerv, para politikasının "bekle ve gör" aşamasına girdiğini yansıtarak faiz oranı kesintilerini defalarca askıya aldı, Trump yönetiminin tarife artışı ve tırmanan jeopolitik çatışmalar ise küresel risk tercihi yapısını daha da parçaladı. Aynı zamanda, kripto para türev piyasası 2024'ün sonunda güçlü ivmesini sürdürdü ve genel ölçek yeni bir zirveye ulaştı. BTC yılın başında 111 bin dolarlık tarihi zirveyi aştıktan ve bir konsolidasyon aşamasına girdikten sonra, küresel BTC türev açık faizi (OI) önemli ölçüde arttı ve Ocak-Haziran aylarındaki genel açık faiz yaklaşık 60 milyar dolardan 70 milyar doların üzerindeki bir maksimuma sıçradı. Haziran itibarıyla, BTC fiyatı 100 bin dolar civarında nispeten istikrarlı olmasına rağmen, türev piyasası birden fazla uzun-kısa karıştırma yaşadı, kaldıraç riskleri serbest bırakıldı ve piyasa yapısı nispeten sağlıklı.
Bu rapor 3. ve 4. çeyreğe bakıyor. Makro ortamın (ABD faiz oranı politikasındaki değişiklikler gibi) ve kurumsal fonların yönlendirmesiyle türev piyasasının büyümeye devam etmesi, oynaklığın yakınsamaya devam etmesi ve risk göstergelerinin sürekli olarak izlenmesi bekleniyor. BTC fiyatlarındaki artışın devam edeceği konusunda ihtiyatlı bir şekilde iyimser kalmaya devam ediyoruz.
Piyasa Genel Bakışı
Piyasa Genel Bakışı
2025'in birinci ve ikinci çeyreğinde BTC fiyatları önemli dalgalanmalar yaşadı. Yılın başında BTC fiyatları Ocak ayında 110 bin dolara ulaştı ve ardından Nisan ayında yaklaşık %30'luk bir düşüşle yaklaşık 75 bin dolara geriledi. Ancak piyasa duyarlılığının iyileşmesi ve kurumsal yatırımcıların devam eden ilgisiyle BTC fiyatları Mayıs ayında tekrar tırmanarak 112 bin dolarlık bir zirveye ulaştı. Haziran ayı itibarıyla fiyat yaklaşık 107 bin dolarda sabitlendi. Aynı zamanda BTC'nin pazar payı 2025'in ilk yarısında artmaya devam etti. Tradingview verilerine göre BTC'nin pazar payı, ilk çeyreğin sonunda 2021'den bu yana en yüksek seviye olan %60'a ulaştı. Bu eğilim, ikinci çeyrekte %65'in üzerinde bir pazar payıyla devam etti ve yatırımcıların BTC'ye olan tercihini gösterdi.
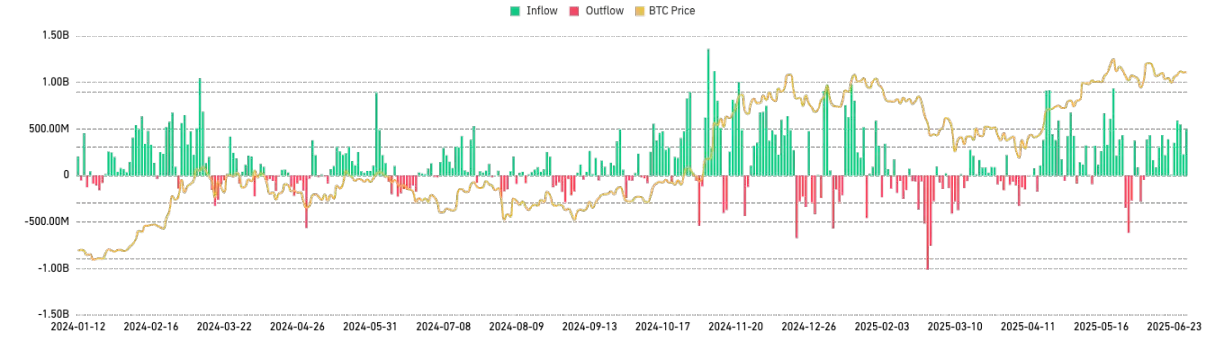
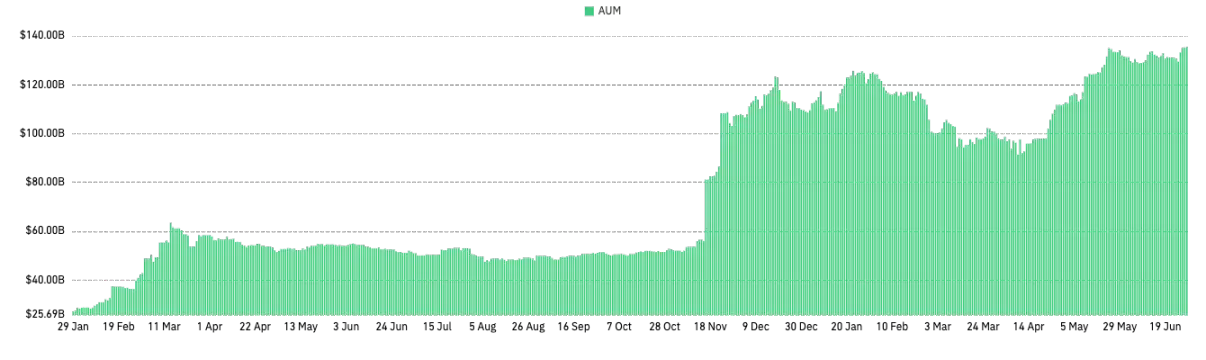
Aynı zamanda kurumsal yatırımcıların BTC'ye olan ilgisi artmaya devam ediyor ve BTC spot ETF'leri, yönetim altındaki toplam ETF varlıklarının 130 milyar ABD dolarını aşmasıyla sürekli bir giriş eğilimi gösteriyor. Ayrıca, ABD dolar endeksinin düşüşü ve geleneksel finans sistemine olan güvensizlik gibi bazı küresel makroekonomik faktörler de BTC'nin bir değer saklama aracı olarak cazibesini artırdı.
2025'in ilk yarısında, ETH'nin genel performansı hayal kırıklığı yarattı. ETH fiyatları yıl başında kısa bir süreliğine yaklaşık 3.700 dolarlık bir zirveye ulaşsa da, hemen sert bir şekilde geri düştü. Nisan ayına gelindiğinde, ETH %60'tan fazla bir düşüşle 1.400 doların altına düştü. Mayıs ayındaki fiyat toparlanması sınırlıydı. Teknik avantajların (Pectra yükseltmesi gibi) yayınlanmasına rağmen, ETH yine de yalnızca yaklaşık 2.700 dolara sıçradı ve yıl başındaki zirvesini yeniden kazanamadı. 1 Haziran itibarıyla, ETH fiyatları yıl başındaki zirveden yaklaşık %30 düşerek yaklaşık 2.500 dolarda sabitlendi ve güçlü ve sürdürülebilir bir toparlanma belirtisi göstermedi.
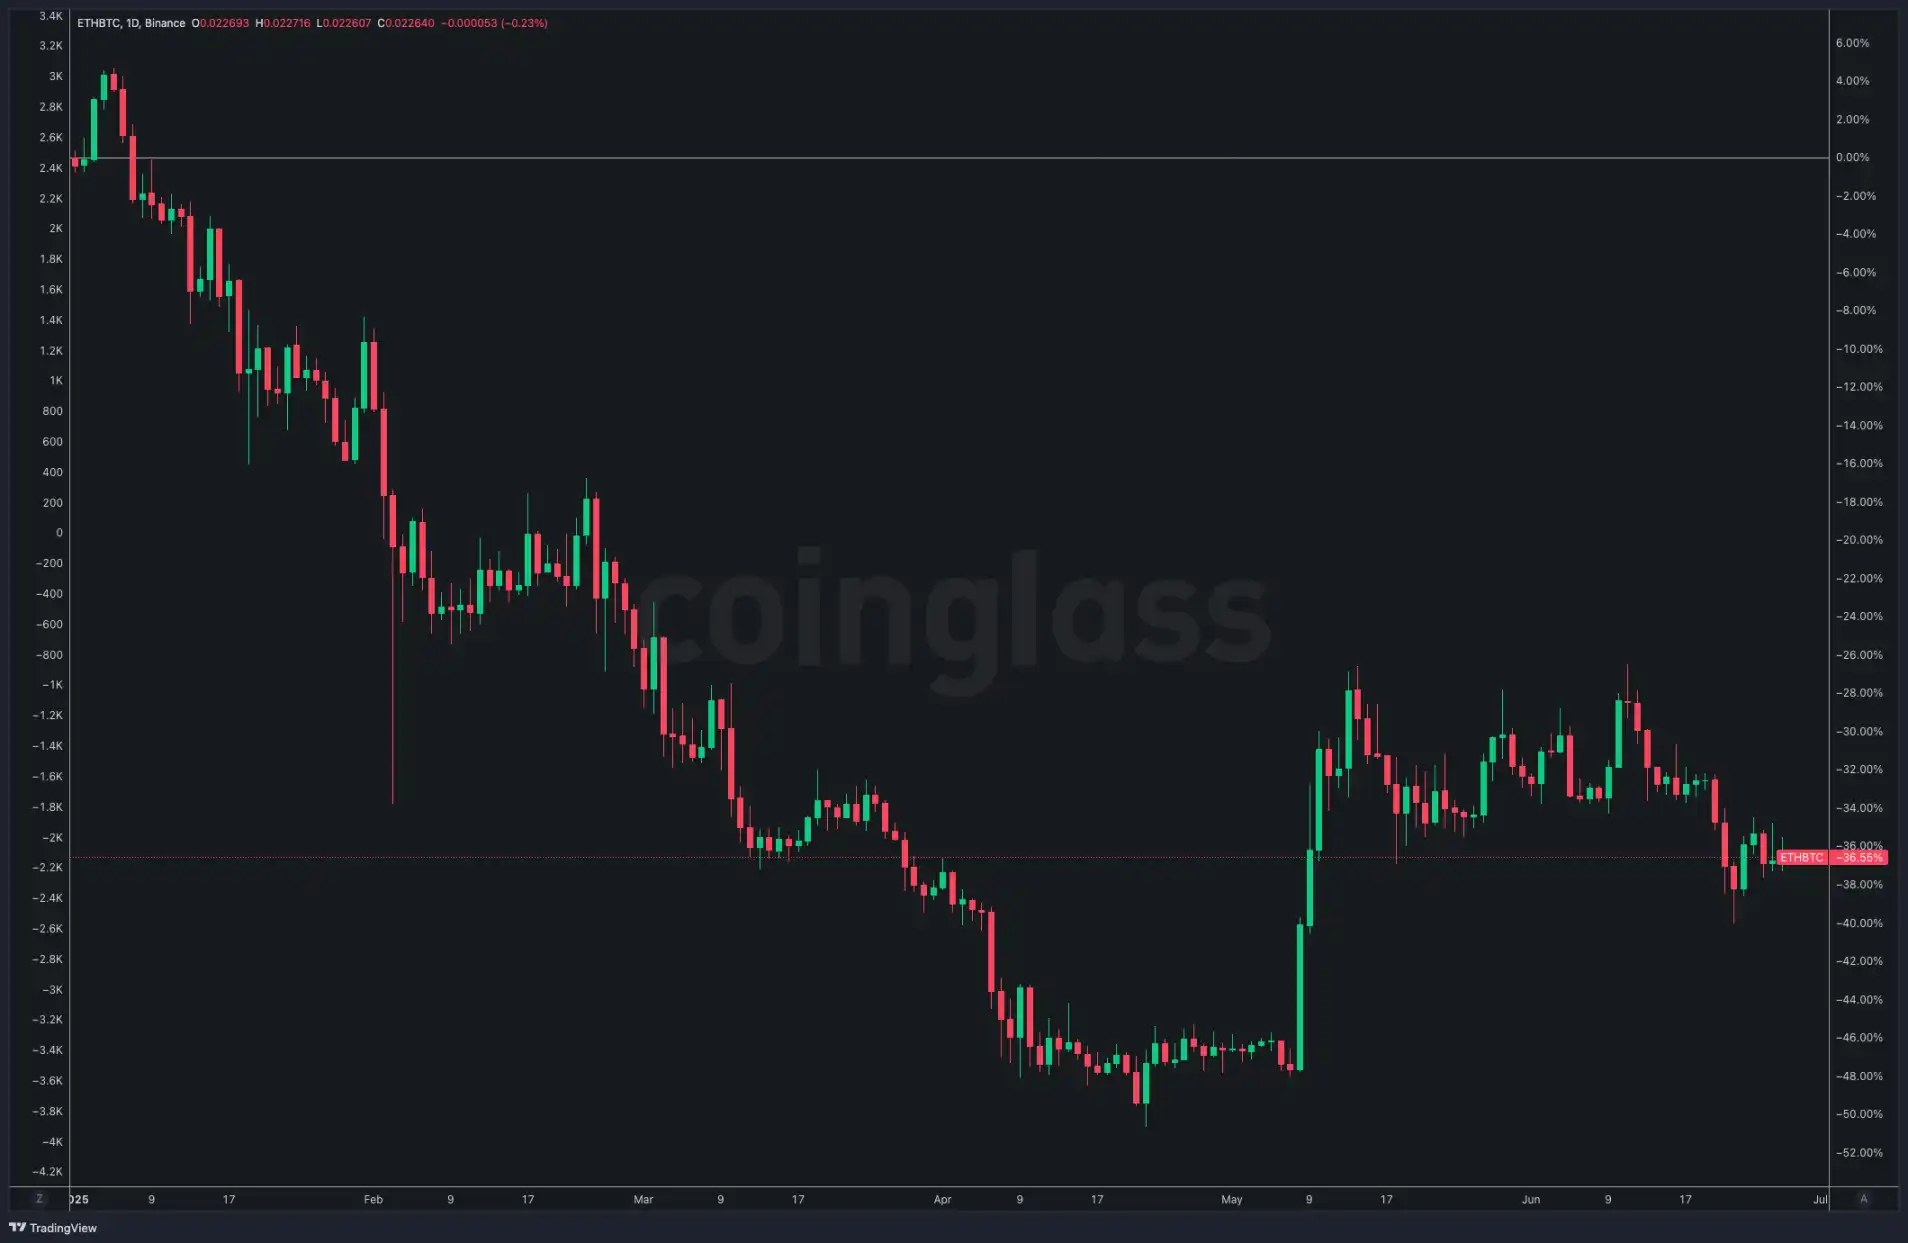
ETH ile BTC arasındaki ayrışma özellikle belirgindir. BTC'nin toparlanması ve piyasa hakimiyetinin artmaya devam etmesi zemininde, ETH sadece eş zamanlı olarak yükselmeyi başaramadı, aynı zamanda belirgin bir zayıflık da gösterdi. Bu olgu, ETH/BTC oranındaki önemli düşüşte, yıl başındaki 0,036'dan yaklaşık 0,017'lik minimuma, %50'den fazla bir düşüşte yansıtıldı. Bu ayrışma, piyasanın ETH'ye olan güveninde önemli bir düşüşü ortaya koyuyor. 2025'in üçüncü ila dördüncü çeyreğinde, ETH spot ETF rehin mekanizmasının onaylanmasıyla piyasa risk iştahının toparlanabileceği ve genel duygu durumunun iyileşmesi bekleniyor.
Altcoin piyasasının genel zayıflığı daha da belirgin. CoinGlass verilerine göre, Solana'nın temsil ettiği bazı ana akım altcoin'ler yılın başında kısa bir süre yükselse de, sonrasında sürekli bir düzeltme yaşadılar. SOL yaklaşık 295 dolarlık bir zirveden yaklaşık 113 dolarlık bir Nisan düşük seviyesine düştü, %60'tan fazla bir düşüş. Diğer altcoin'lerin çoğu (Avalanche, Polkadot, ADA gibi) da genellikle benzer veya daha büyük düşüşler yaşadı. Bazı altcoin'ler zirvelerinden %90'dan fazla düştü. Bu olgu, piyasanın yüksek riskli varlıklara karşı riskten kaçınma eğiliminin arttığını gösteriyor.
Mevcut piyasa ortamında, BTC'nin riskten kaçınan bir varlık olarak konumu önemli ölçüde güçlendi ve nitelikleri "spekülatif ürünler"den "kurumsal tahsis varlıkları/makro varlıklar"a değişti, ETH ve altcoin'ler ise hala "kripto-yerel sermaye, perakende spekülasyonu ve DeFi faaliyetleri" tarafından domine ediliyor ve varlık konumlandırmaları teknoloji hisselerine daha çok benziyor. ETH ve altcoin piyasaları, sermaye tercihlerindeki düşüş, artan rekabet baskısı ve makro ve düzenleyici ortamın etkisi nedeniyle zayıf olmaya devam ediyor. Birkaç halka açık zincirin (Solana gibi) ekolojisinin sürekli genişlemesi dışında, genel altcoin piyasası belirgin teknolojik inovasyondan veya yeni büyük ölçekli uygulama senaryolarından yoksundur ve bu da yatırımcıların sürekli dikkatini etkili bir şekilde çekmeyi zorlaştırır. Kısa vadede, makro düzeydeki likidite kısıtlamaları nedeniyle, ETH ve altcoin piyasaları, yeni güçlü bir ekoloji veya teknoloji olmadan zayıf eğilimi önemli ölçüde tersine çevirmeyi zor bulacaktır ve yatırımcıların altcoinlere yönelik yatırım duygusu ihtiyatlı ve muhafazakar olmaya devam etmektedir.
BTC/ETH türev pozisyonları ve kaldıraç eğilimleri
BTC'nin toplam açık faizi 2025'in ilk yarısında yeni bir zirveye ulaştı. Spot ETF'lerden gelen büyük fon girişi ve vadeli işlemlere olan güçlü taleple yönlendirilen BTC vadeli işlemlerinin OI'si daha da tırmandı ve bu yılın Mayıs ayında 70 milyar doları aştı.
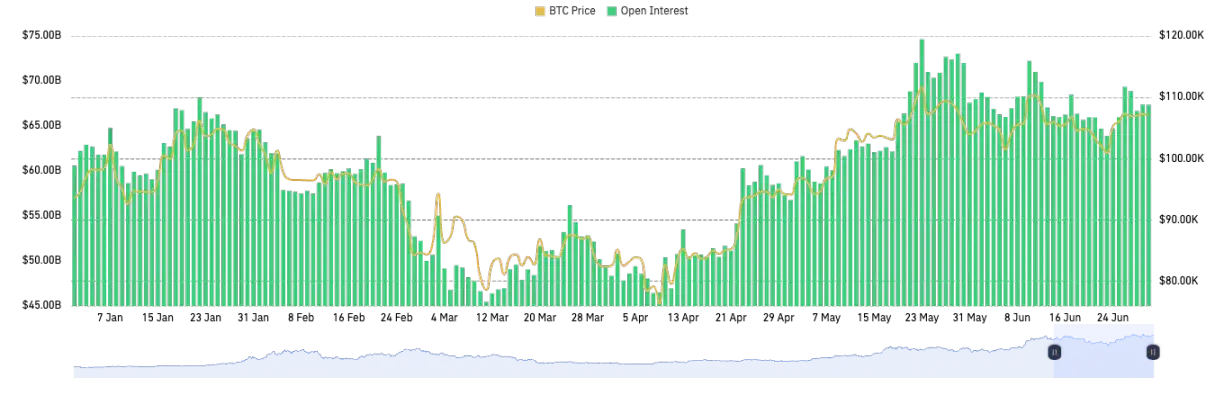
CME gibi geleneksel olarak düzenlenen borsaların payının hızla arttığına dikkat çekmek gerekir. 1 Haziran itibarıyla CoinGlass verileri CMEBTC vadeli işlemlerinin açık faizinin 158.300 BTC'ye (yaklaşık 16,5 milyar $) ulaştığını ve aynı dönemde Binance'in 118.700 BTC'sini (yaklaşık 12,3 milyar $) geride bırakarak tüm borsalar arasında ilk sırada yer aldığını gösterdi. Bu, kurumların düzenlenmiş kanallar aracılığıyla piyasaya girdiğini ve CME ve ETF'lerin önemli artışlar haline geldiğini yansıtıyor. Binance hala kripto para borsaları arasında en büyük açık faize sahip, ancak pazar payı seyreltildi.
ETH'ye gelince, BTC gibi, toplam açık faizi 2025'in ilk yarısında yeni bir zirveye ulaştı ve bu yılın Mayıs ayında 30 milyar ABD dolarını aştı. 1 Haziran itibarıyla CoinGlass verileri, Binance ETH vadeli işlemlerinin açık faizinin 2,354 milyon ETH'ye (yaklaşık 6 milyar ABD doları) ulaştığını ve tüm borsalar arasında ilk sırada yer aldığını gösterdi.

Genel olarak, borsa kullanıcılarının kaldıraç kullanımı yılın ilk yarısında rasyonel olma eğilimindeydi. Tüm piyasanın açık faizi yükselmiş olsa da, birden fazla keskin dalgalanma aşırı kaldıraçlı pozisyonları temizledi ve borsa kullanıcılarının ortalama kaldıraç oranı kontrolden çıkmadı. Özellikle Şubat ve Nisan aylarındaki piyasa dalgalanmalarından sonra, borsanın marj rezervleri nispeten boldu ve tüm piyasanın kaldıraç oranı göstergesi zaman zaman yüksek noktalara ulaştı ancak sürekli bir artış eğilimi göstermedi.
CoinGlass Türev Endeksi (CGDI) Analizi
CoinGlass Türev Endeksi (CGDI), küresel kripto türev piyasasının fiyat performansını ölçmek için bir endekstir. Şu anda, kripto piyasasındaki işlem hacminin %80'inden fazlası türev sözleşmelerinden geliyor ve ana akım spot endeksi piyasanın temel fiyatlandırma mekanizmasını etkili bir şekilde yansıtamıyor. CGDI, açık faiz piyasa değerine (Açık Faiz) göre sıralanan en iyi 100 ana akım kripto para sürekli sözleşmesinin fiyatlarını dinamik olarak izler ve gerçek zamanlı olarak oldukça temsili bir türev piyasası trend göstergesi oluşturmak için açık faiz miktarlarını (Açık Faiz) değer ağırlıklandırması için birleştirir.
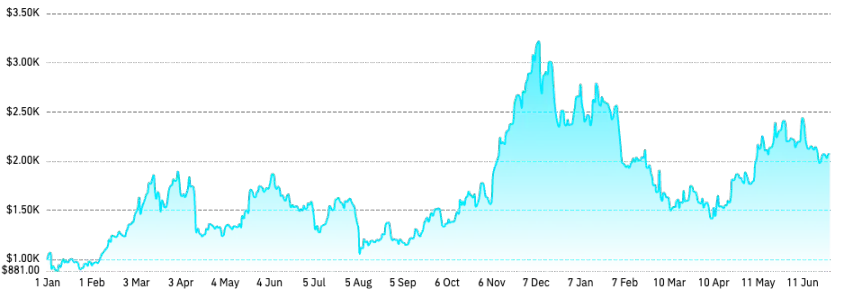
CGDI yılın ilk yarısında BTC fiyatlarından farklı bir eğilim gösterdi. Yılın başında BTC kurumsal alımlarla güçlü bir şekilde yükseldi ve fiyat tarihi zirveye yakın kaldı, ancak CGDI Şubat ayından bu yana düşmeye başladı - bu düşüşün nedeni diğer ana akım sözleşme varlık fiyatlarının zayıflığıydı. CGDI ana akım sözleşme varlıklarının OI ağırlıklı hesaplamasıyla hesaplandığından, öne çıkan tek BTC oldu, ETH ve altcoin vadeli işlemleri eş zamanlı olarak güçlenemedi ve kapsamlı endeksin performansını aşağı çekti. Kısacası, fonlar yılın ilk yarısında açıkça BTC'ye yoğunlaştı. BTC, esas olarak kurumsal varlıklardaki uzun vadeli artış ve spot ETF etkisi nedeniyle güçlü kaldı. BTC'nin piyasa payı artarken, altcoin sektöründeki spekülatif coşkunun azalması ve sermaye çıkışları CGDI'nin düşmesine neden olurken BTC fiyatları yüksek kaldı. Bu sapma, yatırımcıların risk tercihlerindeki değişimi yansıtmaktadır: ETF avantajları ve riskten kaçınma talebi, BTC gibi yüksek piyasa değerine sahip varlıklara fon akışına yol açarken, düzenleyici belirsizlik ve kar satışları ikincil varlıklar ve altcoin piyasaları üzerinde baskı yaratmıştır.
CoinGlass Türev Risk Endeksi (CDRI) Analizi
CoinGlass Türev Risk Endeksi (CDRI), bundan sonra "CDRI" olarak anılacaktır, kripto türev piyasasının risk yoğunluğunu ölçmek için kullanılan bir göstergedir ve mevcut piyasanın kaldıraç kullanımını, işlem duygusunu ve sistemik likidasyon riskini nicel olarak yansıtmak için kullanılır. CDRI, ileriye dönük risk uyarılarına odaklanır ve piyasa yapısı bozulduğunda erken uyarılar yayınlar ve fiyatlar hala yükseliyor olsa bile yüksek risk durumunu gösterecektir. Endeks, açık sözleşmeler, fonlama oranları, kaldıraç katları, uzun-kısa oranları, sözleşme oynaklığı ve likidasyon hacmi gibi birden fazla boyutun ağırlıklı analizi yoluyla kripto para türev piyasasının gerçek zamanlı bir risk portresini oluşturur. CDRI, 0-100 aralığında standartlaştırılmış bir risk puanlama modelidir. Değer ne kadar yüksekse, piyasa aşırı ısınmış veya kırılgan bir duruma o kadar yakındır ve sistemik likidasyon yaşama olasılığı o kadar yüksektir.
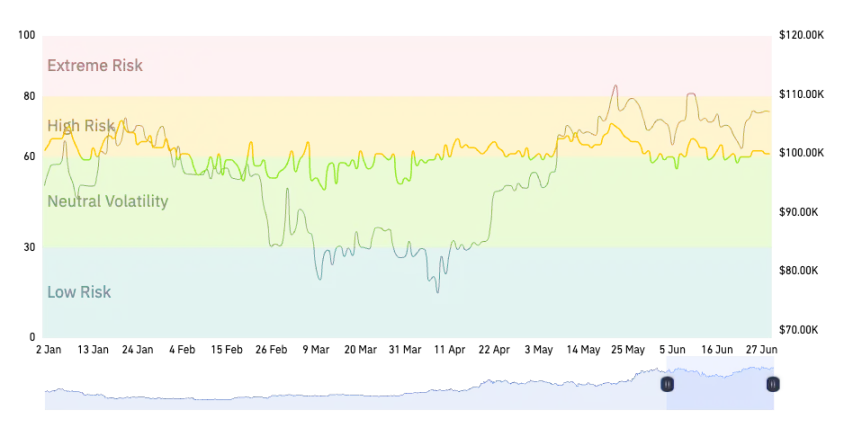
CoinGlass Türev Risk Endeksi (CDRI), yılın ilk yarısında nötr ila biraz daha yüksek bir seviyede kaldı. 1 Haziran itibarıyla CDRI, piyasanın açıkça aşırı ısınmış veya panik halinde olmadığını ve kısa vadeli risklerin kontrol edilebilir olduğunu gösteren "orta risk/oynaklık nötr" aralığında olan 58'di.
2. Kripto para türevleri verilerinin analizi
Sürekli sözleşme fonlama oranının analizi
Fonlama oranlarındaki değişiklikler doğrudan piyasadaki kaldıraç kullanımını yansıtır. Pozitif bir fonlama oranı genellikle uzun pozisyonlarda artış ve boğa piyasa hissiyatı anlamına gelir; negatif bir fonlama oranı kısa pozisyon baskısında artış ve temkinli bir piyasa hissiyatı anlamına gelebilir. Fonlama oranlarındaki dalgalanma, yatırımcılara özellikle piyasa hissiyatı hızla değiştiğinde kaldıraç risklerine dikkat etmeleri gerektiğini hatırlatır.

2025'in ilk yarısında, genel kripto sürekli sözleşme piyasası uzun vadeli hakimiyet durumu gösterdi ve fonlama oranı çoğu zaman pozitifti. Önemli kripto varlıklarının fonlama oranı pozitif olmaya ve %0,01'lik kıyaslama seviyesinin üzerinde kalmaya devam etti ve bu da piyasanın genel olarak yükselişte olduğunu gösteriyordu. Bu dönemde yatırımcılar piyasa görünümü konusunda iyimserdi ve bu da uzun pozisyonların artmasını teşvik etti. Uzun pozisyonların yoğunlaşması ve kar alma baskısı arttıkça, BTC Ocak ortasından sonuna kadar olan zirveden geri düştü ve fonlama oranı da normale döndü.
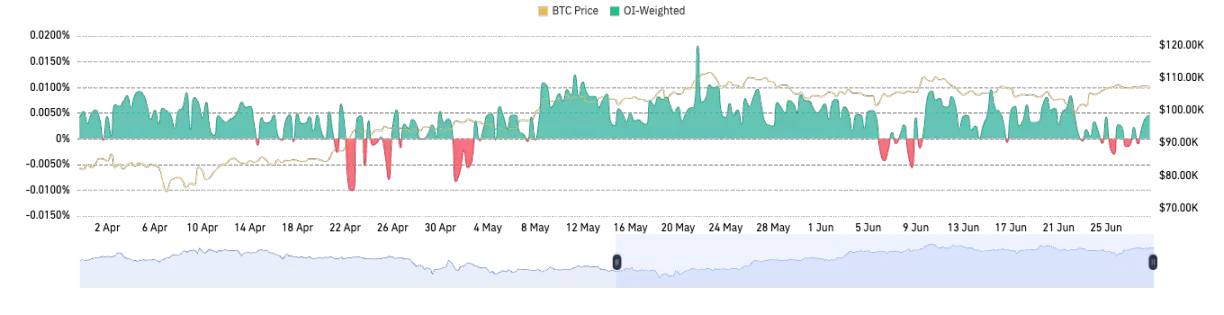
İkinci çeyreğe girilirken, piyasa duyarlılığı rasyonaliteye geri döndü. Nisan ayından Haziran ayına kadar fonlama oranı çoğunlukla %0,01'in (yıllık yaklaşık %11) altında tutuldu ve hatta bazı dönemlerde negatife döndü; bu da spekülatif çılgınlığın azaldığını ve uzun ve kısa pozisyonların dengeli olma eğiliminde olduğunu gösteriyor. CoinGlass verilerine göre, fonlama oranının pozitiften negatife döndüğü zaman sayısı çok sınırlıdır; bu da piyasadaki düşüş eğiliminin yoğunlaştığı zamanların çok fazla olmadığını gösteriyor. Trump'ın tarifelerine ilişkin haberler Şubat ayı başında keskin bir düşüşe neden olduğunda, BTC sürekli fonlama oranı bir kez pozitiften negatife döndü; bu da kısa vadeli eğilimin yerel bir aşırılığa ulaştığını gösteriyor; BTC Nisan ayı ortasında hızla yaklaşık 75.000 dolara düştüğünde, fonlama oranı kısa süreliğine tekrar negatife döndü; bu da şortların panik altında sıkıştığını gösteriyor; Haziran ayı ortasında, jeopolitik şoklar fonlama oranının üçüncü kez negatif aralığa düşmesine neden oldu. Bu aşırı durumlar haricinde, fonlama oranı yılın ilk yarısının çoğunda pozitif kaldı ve piyasanın uzun vadeli yükseliş tonunu yansıttı. 2025'in ilk yarısı 2024'ün trendini sürdürdü: fonlama oranı birkaç durumda negatife döndü ve her seferinde piyasa duyarlılığında keskin bir tersine dönüşe karşılık geldi. Bu nedenle, pozitif ve negatif oran değişimlerinin sayısı, duygu tersine dönüşünün bir sinyali olarak kullanılabilir - bu yılın ilk yarısındaki tek birkaç değişim, piyasada bir dönüm noktasının ortaya çıkışının habercisiydi.
Opsiyon Piyasası Veri Analizi
2025'in ilk yarısında, BTC opsiyon piyasasının ölçeği ve derinliği önemli ölçüde arttı ve faaliyet yeni zirvelere ulaştı. 1 Haziran 2025 itibarıyla, kripto opsiyon piyasası hala çoğunlukla Deribit, OKX ve Binance dahil olmak üzere birkaç borsada yoğunlaşmış durumda. Bunlar arasında Deribit, opsiyon piyasası payının %60'ından fazlasını kaplıyor ve ana akım BTC/ETH opsiyon likidite merkezi haline gelerek mutlak bir liderlik avantajını sürdürmeye devam ediyor. Özellikle yüksek net değerli kullanıcı ve kurumsal pazarlarda, zengin ürünleri, mükemmel likiditesi ve olgun risk yönetimi nedeniyle yaygın olarak benimsenmiştir. Aynı zamanda, Binance ve OKX'in opsiyon pazar payı hafifçe artmıştır. Binance ve OKX opsiyon ürün sistemlerini geliştirmeye devam ettikçe, en iyi borsaların pazar payı dağılma eğiliminde olacaktır, ancak Deribit'in lider konumunu 2025'te sarsmak zor olacaktır. DeFi zincir üstü protokol seçeneklerinin (Lyra, Premia vb. gibi) pazar payı artmış olsa da, genel hacim hala sınırlıdır.
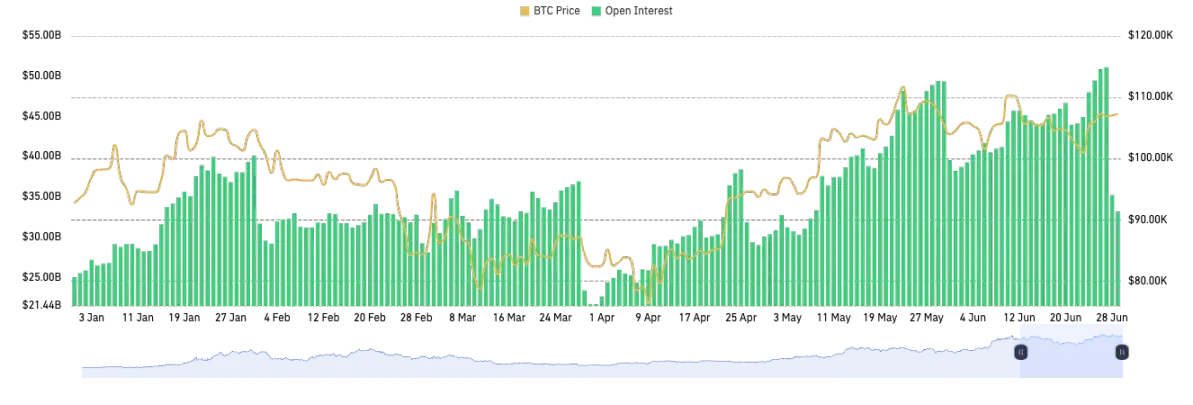
CoinGlass istatistiklerine göre, dünya çapında BTC opsiyonları için açık sözleşmelerin toplam miktarı 30 Mayıs 2025'te yaklaşık 49,3 milyar ABD doları ile tarihi bir zirveye ulaştı. Spot piyasasının istikrara kavuşması ve oynaklıktaki düşüş zemininde, opsiyon pozisyonları düşmek yerine yükseldi ve bu da yatırımcıların çapraz dönem düzeni ve riskten korunma için opsiyon kullanma taleplerini artırdığını açıkça gösteriyor. Zımni oynaklık (IV) açısından, yılın ilk yarısı önce düşme ve sonra istikrara kavuşma eğilimi gösterdi. Spot piyasası yüksek seviyeli bir konsolidasyona girdiğinden, opsiyonların zımni oynaklığı geçen yıla kıyasla önemli ölçüde düştü. Bu yılın mayıs ayında, BTC'nin 30 günlük zımni oynaklığı son yıllardaki en düşük seviyeye düştü ve bu da piyasanın sınırlı kısa vadeli oynaklık beklediğini gösteriyor. Bu, büyük açık pozisyonlarla keskin bir tezat oluşturuyor: Bir yandan büyük opsiyon pozisyonları var, diğer yandan tarihsel olarak düşük bir oynaklık var, bu da yatırımcıların fiyatların dar bir aralıkta dalgalanmasını beklediğini veya kar elde etmek için bir satıcı stratejisi benimsediğini gösteriyor. Ancak, ultra düşük oynaklığın kendisi de bir risktir - bir kara kuğu olayı meydana geldiğinde, oynaklıkta ani bir artışa ve pozisyon sıkışmasına neden olabilir. Haziran ayındaki jeopolitik kriz sırasında, IV'te küçük bir sıçrama gözlemledik ve Put/Call oranı eş zamanlı olarak yaklaşık 1,28'e yükseldi, bu da kısa vadeli riskten kaçınmanın kızıştığını gösteriyor. Genel olarak, yılın ilk yarısında opsiyonların ortalama örtük oynaklığı, 2021'deki gibi keskin bir artış olmadan ılımlı bir seviyede kaldı.
Opsiyon piyasasının temel noktalarını özetlemek gerekirse: Yılın ilk yarısında opsiyon pozisyonları yükselmeye devam etti ve piyasa derinliği arttı; yatırımcılar yüksek fiyatlı çağrı opsiyonlarına ilgi duyuyorlardı, ancak aynı zamanda put opsiyonları aracılığıyla korunuyorlardı; örtük oynaklık düşüktü ve satıcı stratejileri baskındı. Yılın ikinci yarısına baktığımızda, spot piyasa şok aralığından çıkarsa, örtük oynaklık IV hızla yükselebilir ve opsiyon piyasası yeni bir fiyat yeniden şekillendirme turunu başlatabilir.
3. Kripto Para Sürekli Sözleşmelerinin Tasfiye Verilerinin Analizi
Genel olarak, uzun pozisyonların ölçeği 2025'in ilk yarısında son derece belirgindi. Özellikle birkaç piyasa çöküşünde, uzun pozisyonlar tarafından biriktirilen risk maruziyeti yoğun tasfiye ile serbest bırakıldı. CoinGlass istatistiklerine göre, 3 Şubat 2025'te, o gün yaklaşık 2,23 milyar dolarlık pozisyon 24 saat içinde kapatılmak zorunda kaldı, bunlardan 1,88 milyar doları uzun pozisyonlar oluşturdu ve bu düşüşte 729.000'den fazla pozisyon kapatılıp tasfiye edildi. Bu, Trump'ın piyasada panik satışına neden olan büyük ölçekli ticaret tarifelerini aniden duyurmasıyla tetiklenen, 2025'in birinci ve ikinci çeyreğindeki en büyük tek günlük tasfiyeydi.
25 Şubat'ta, makro düzeyde olumsuz haberler patlak verdi. Trump tarifelerin planlandığı gibi uygulanacağını doğruladı, ABD perakende devi Walmart gelecekteki performansta bir yavaşlama konusunda uyardı ve Federal Rezerv'in toplantı tutanakları şahin bir hal aldı. Haberler zaten kırılgan olan piyasayı daha da kötüleştirdi ve kripto piyasası bir kez daha izdiham benzeri bir satış dalgası yaşadı. BTC o gün 90.000 dolarlık önemli psikolojik seviyenin altına düştü ve geçen yılın Kasım ayından bu yana yeni bir düşük seviye belirledi. O gün tüm ağdaki zorunlu tasfiyenin toplam miktarı yaklaşık 1,57 milyar ABD dolarıydı. Tasfiye yapısı Şubat başındaki yapıya benziyordu. Bu seferki tasfiye hala uzun pozisyonlar tarafından domine ediliyordu. Piyasa düşmeye devam ederken, uzun kaldıraçlı fonlar yüksek seviyelerde birikti ve merkezi bir şekilde tasfiye edildi. Örneğin, bir borsa olan Bybit'in yaklaşık 666 milyon ABD doları tutarındaki pozisyonları tasfiye edildi ve bunların neredeyse %90'ı uzun pozisyonlardı. Varlıklar açısından, BTC ve ETH'nin sert bir darbe almasına ek olarak, altcoin'ler daha da keskin bir şekilde düştü - örneğin, Solana Ocak ortasında zirveye ulaştıktan sonra, fiyatı Şubat ayı sonunda yarı yarıya düştü, %50'den fazla düştü ve ilgili sürekli sözleşmelerin tasfiye miktarı 150 milyon ABD dolarını aştı. Mart ayının başlarında BTC'nin fiyatı yaklaşık 82.000 ABD dolarına kadar düşmüştü ve ana akım para birimleri birkaç ayda yeni dip seviyelere ulaşmıştı.

Piyasa 7 Nisan'da yılın en düşük seviyesine ulaştıktan sonra, genel piyasa uzun kaldıracı temelde temizlendi ve yükselişin devam etmesi için iyi piyasa koşulları yaratıldı. Tarihsel deneyime göre, büyük ölçekli uzun pozisyonların tasfiyesinden sonra, piyasa kaldıraç risklerinin serbest bırakılması nedeniyle istikrara kavuşma eğilimindedir ve bu da dip yapmaya elverişlidir ve piyasa "kaldıraçtan kurtulma sonrası onarım" aşamasına girer. 23 Nisan 2025'te, kripto para piyasası yılın en büyük kısa tasfiye olayını yaşayarak 2025'te şimdiye kadarki en ikonik piyasa dönüm noktalarından biri haline geldi. 22 Nisan'da BTC kısa bir süre içinde yaklaşık %7 yükselerek 93.000 dolara çıktı ve bu da o günkü toplam tasfiyenin %88'ini oluşturan 600 milyon dolardan fazla kısa pozisyonun zorunlu tasfiyesine yol açtı ve uzun kayıpları çok aştı. Büyük borsalardaki kısa pozisyonların oranı %75'i aştı. Tek taraflı hızlı bir yükseliş durumunda, kısa likidasyon yukarı yönlü momentumu önemli ölçüde artıracak ve "sürüş tarzı" bir kısa pozisyon kapatması oluşturacaktır. Ancak, küresel bir bakış açısından, yılın ilk yarısındaki kısa pozisyonların mutlak ölçeği genellikle uzun pozisyonların ölçeğinden daha düşüktür: örneğin, en büyük kısa likidasyon gününün ölçeği (yaklaşık 500-600 milyon ABD doları) Şubat ayındaki uzun likidasyon gününün ölçeğinden (1,88 milyar ABD doları) önemli ölçüde daha küçüktür. Bu, tüm piyasanın yükselen döngüsüyle ilgilidir. Uzunlar kaldıraç oranını artırmaya ve daha fazla risk maruziyetine katlanmaya daha isteklidir. Ancak, uzunlar aşırı iyimser ve kaldıraçlıdır. Anahtar fiyat kırıldığında, kaldıraç likidasyonunun "ölüm sarmalı"nı oluşturan bir likidasyon zincirini tetiklemek kolaydır.
Bybit, Şubat 2025'te bir kez daha tam likidasyon verilerini API aracılığıyla piyasaya ve halka iletti ve bu, son yıllarda kripto para türev piyasasındaki en ikonik olaylardan biri haline geldi. Bu hareketin doğrudan arka planı, sektörün ticaret platformu verilerinin şeffaflık eksikliğine yönelik eleştirilerinin artması, özellikle de uzun süredir piyasada bilgi asimetrisine yol açan ve ticaret katılımcılarının piyasa risklerini belirleme ve yönetme yeteneğini etkileyen likidasyon verilerinin ifşasının eksikliğidir. Bu durum altında Bybit, veri ifşasının genişliğini ve derinliğini proaktif olarak iyileştirerek platformun güvenilirliğini artırma ve piyasa rekabet gücünü iyileştirme konusundaki kararlılığını göstermiştir. Bybit'in takas verilerinin kapsamlı ve zamanında ifşasını teşvik etmesi, kripto para türev piyasasının şeffaf ve standartlaştırılmış gelişimini teşvik etmek için önemli bir önlemdir. Tam temizleme verilerinin gerçek zamanlı olarak iletilmesi, piyasa katılımcılarının ve analistlerin piyasa risklerini, özellikle de büyük piyasa dalgalanmaları dönemlerinde daha doğru bir şekilde değerlendirmelerine yardımcı olacak ve bilgi asimetrisinden kaynaklanan risk yanlış değerlendirmelerini ve işlem kayıplarını etkili bir şekilde hafifletebilecektir. Bu hareket, tüm sektör için veri şeffaflığı konusunda iyi bir örnek teşkil etmiş ve kripto para türev piyasasının sağlıklı gelişimini teşvik etmede olumlu bir rol oynamıştır.
IV. Türev Borsalarının Gelişiminin Analizi
Türev İşlem Hacminin Analizi
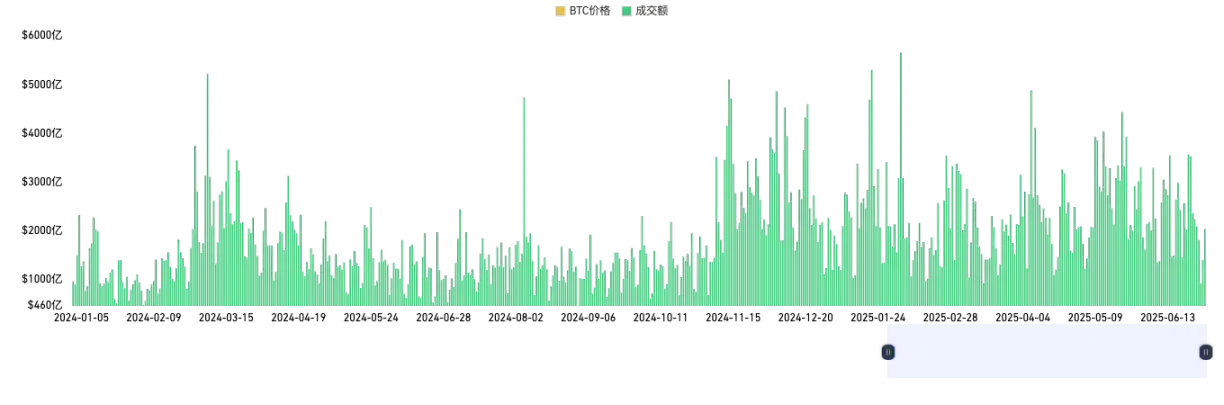
2025 verileri, kripto para türevlerinin toplam işlem hacminin 2024'e kıyasla ılımlı bir büyüme eğilimi gösterdiğini, ancak oynaklığın önemli ölçüde arttığını gösteriyor. Küresel makroekonomik ortamdan, BTC spot ETF'lerinin inişinden ve Fed'in politikalarından etkilenen 2025'teki piyasa faaliyeti, özellikle piyasa şiddetli bir şekilde dalgalandığında önemli ölçüde arttı, türev piyasasının işlem hacmi defalarca yeni zirvelere ulaştı. Aynı zamanda, piyasa yapısı daha fazla baş borsalarda yoğunlaşıyor ve Binance, OKX, Bybit, Bitget ve Gate gibi platformlar ana pazar payını işgal ediyor. Aynı zamanda, Binance, baş platform olarak, piyasa tekel konumunu sağlamlaştırmaya devam ediyor ve işlem hacmi diğer kripto para türev borsalarının çok önünde. OKX ve Bybit gibi platformlar rekabetçi kalsa da, Binance ile aradaki fark genişledi. 2024'ten bu yana uyumluluk kuruluşlarının (CME gibi) katılımının arttığını ve türev piyasasının kurumsallaşmasını teşvik ettiğini belirtmekte fayda var. Türev işlem hacminin istikrarlı büyümesi, piyasanın risk yönetimi ve kaldıraç araçlarına olan talebinin arttığını yansıtıyor, ancak yüksek oynaklık ortamında likidite riskleri ve düzenleyici politika değişiklikleri konusunda da dikkatli olmak gerekiyor. Genel olarak, piyasa işlem hacmi büyük ölçüde en iyi platformlarda yoğunlaşmış durumda, en iyi borsaların piyasa payı artmaya devam ediyor ve Matthew etkisi yoğunlaşıyor. Yatırımcı güveni likidite ile oldukça ilişkili ve yüksek kaliteli platformlar ana akım fonlar ve işlem faaliyetleri için tercih edilen mekan haline geldi.
Binance
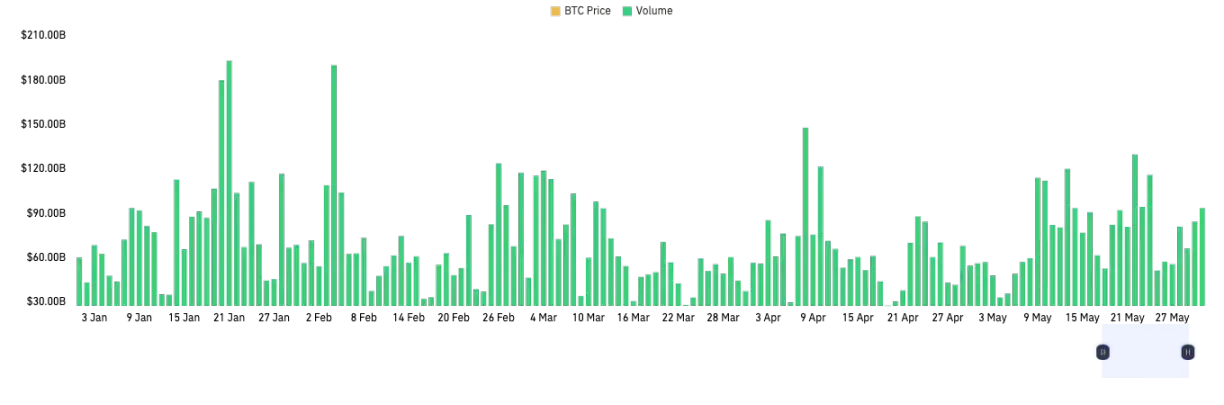
Binance, 2025'in ilk yarısında günlük işlem hacmini her zaman son derece yüksek tuttu ve birçok durumda tek günlük işlem hacmi 200 milyar ABD dolarına yaklaştı. Tüm döngü boyunca Binance'in işlem hacmi bir bütün olarak yüksek bir seviyede dalgalandı ve son derece yüksek değerler sıklıkla ortaya çıktı ve platformun her türlü piyasa koşulunda (büyük dalgalanmalar ve normal aralıklar dahil) güçlü bir piyasa çekiciliğine ve likiditeye sahip olduğunu yansıttı. Özellikle, sert piyasa dalgalanmaları dönemlerinde (örneğin keskin piyasa artışları veya düzeltmeleri) Binance'in işlem hacminin önemli ölçüde arttığı ve büyük fonların ve büyük kullanıcıların son derece değişken piyasalarda riskten korunma ve stratejik ticaret için en likit platformu seçmeye daha meyilli olduğunu gösterdiği özellikle dikkat çekicidir.
Binance en büyük günlük işlem hacmine sahiptir ve baş etkisi önemlidir. OKX ve Bybit gibi ana akım borsalarla karşılaştırıldığında Binance işlem hacminde net bir avantaja sahiptir ve payı artmaya devam etmektedir. Çoğu zaman, Binance'in tek başına işlem hacmi diğer büyük platformların toplamına yaklaşmış veya onu aşmıştır. Yüksek işlem hacmine dayanarak Binance, BTC ve ana akım türev sözleşmelerinin fiyat keşfi ve riskten korunma konusunda küresel fiyatlandırma gücüne sahiptir ve bu da ona piyasa eğilimleri ve dalgalanmaları üzerinde daha fazla etki sağlar.
OKX
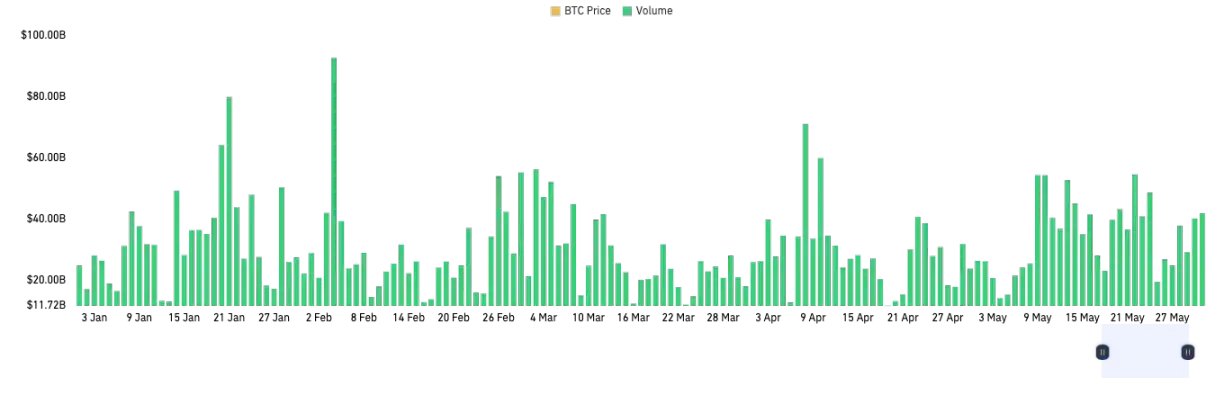
OKX, 2025'in ilk yarısında türev sözleşmelerinin nispeten yüksek bir hacmini korudu, günlük ortalama hacmi yaklaşık 30 milyar dolardı ve genel aralık 20 milyar dolar ile 40 milyar dolar arasında dalgalandı, ancak Binance ile karşılaştırıldığında hacimde hala büyük bir boşluk var. OKX'in hacmi, özellikle oynak piyasa koşullarının olduğu dönemlerde önemli bir oynaklık gösterdi ve günlük hacim birkaç kat önemli ölçüde büyüdü, bu da platformunun hala güçlü bir piyasa duyarlılığına ve çekiciliğine sahip olduğunu gösteriyor. Çoğu zaman OKX'in hacmi nispeten istikrarlı bir aralıkta kaldı, ancak genel olarak Binance ve bazı hızlı büyüyen yeni platformlardan biraz daha düşüktü, bu da OKX'in türev piyasasında hala sağlam bir kullanıcı tabanına ve likiditeye sahip olduğunu, ancak yüksek büyüme ivmesinin giderek zayıfladığını gösteriyor.
2025'te OKX'in stratejik odağı açıkça geleneksel merkezi borsalardan (CEX) Web3 ve cüzdan ekolojisine kaydı. OKX Wallet'ın patlayıcı büyümesi, DeFi, zincir içi varlık yönetimi, NFT ve DApp entegre ekolojisinin gelişimini teşvik etti, çok sayıda yeni kullanıcı çekti ve zincir içi varlıkların göçünü sağladı, ancak bu aynı zamanda OKX CEX tarafında türev işlem hacminin büyümesinde bir yavaşlamaya yol açtı ve bazı aktif kullanıcılar ve varlıklar zincir içi veya çok zincirli ekolojiye aktı. Platform CEX'in türev işlem hacmi hala sektörün ön saflarında olsa da, büyüme mantığı ve likidite paterni köklü değişikliklerden geçiyor. OKX'in türev işlem hacmi 2025'in ilk yarısında sabit kaldı, ancak büyüme ivmesi ana platformunki kadar iyi değildi. Gelecekte OKX Wallet gibi Web3 işletmelerinde yeni bir atılım turuna ulaşıp ulaşamayacağı, piyasa konumunu belirlemede önemli bir değişken haline gelecektir.
Bybit
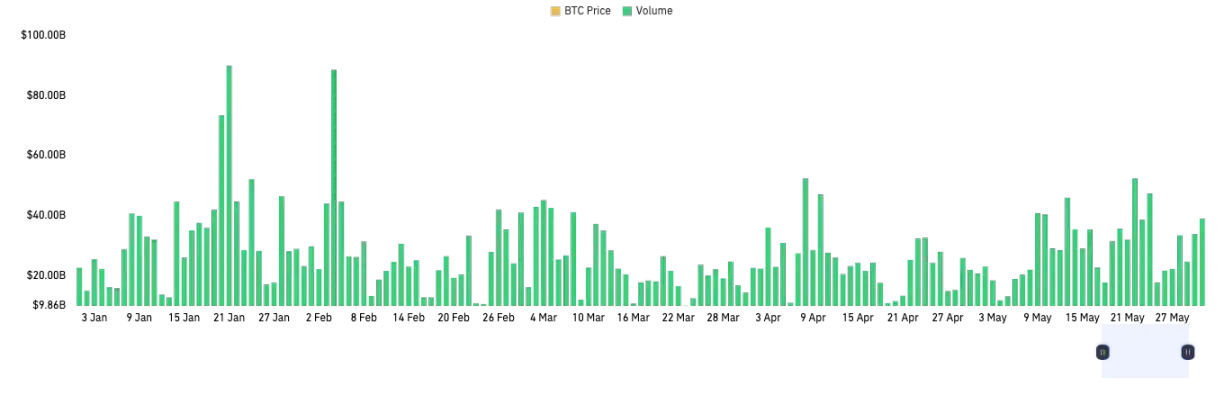
Bybit, 2025'in ilk yarısında sürekli sözleşme piyasasında istikrarlı bir işlem faaliyeti gösterdi. İşlem hacmi yoğun bir şekilde dağıtılmış durumda ve uzun vadeli işlem tükenmesi yok, bu da kullanıcı tabanının aktif olduğunu ve likiditenin sürdürüldüğünü gösteriyor. Ortalama günlük işlem hacmi 17 milyar ila 35 milyar ABD dolarıdır. Bybit, yaklaşık %10-15'lik bir pazar payıyla küresel sürekli sözleşme piyasasında yalnızca Binance ve OKX'in ardından üçüncü sırada yer almaktadır. Bazı dönemlerde zirve işlem hacmi OKX ile aynı seviyededir ve bu da kripto türev piyasasındaki güçlü rekabet gücünü vurgular. Binance ile arasında hala önemli bir fark olsa da Bybit, perakende ticaret deneyimi, Web3 topluluğu etkisi ve gelişmekte olan piyasa genişlemesi konusunda geç gelen avantajlarına sahiptir. Bybit, Avrupa, Amerika ve Güneydoğu Asya piyasalarında daha yüksek bir penetrasyon oranına ve daha güçlü bir marka etkisine sahiptir. Orta ve düşük seviye platformların pazar payını aşındırmaya ve ikinci sıradaki OKX ile arasındaki farkı daraltmaya devam etmesi bekleniyor.
Bitget
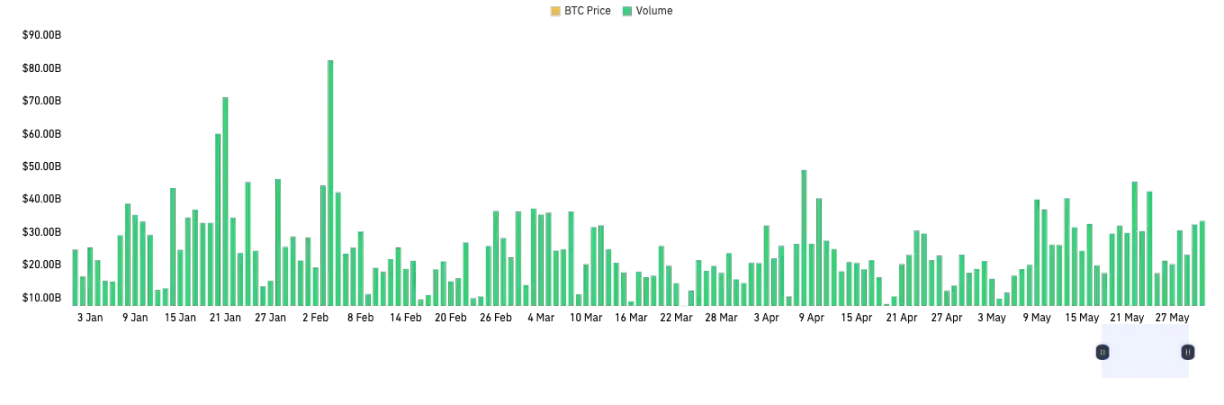
Bitget, 2025'in ilk yarısında küresel kripto türevleri piyasasında, özellikle de sürekli sözleşme ticareti alanında önemli bir büyüme ivmesi gösterdi. CoinGlass verilerine göre, Bitget'in günlük ortalama sürekli sözleşme ticaret hacmi istikrarlı bir şekilde 15 milyar ABD doları ile 30 milyar ABD doları aralığına yükseldi ve yaklaşık 90 milyar ABD doları zirvesine ulaşarak piyasadaki güçlü performansını gösterdi. Platform, zengin bir sürekli sözleşme hedefleri yelpazesi aracılığıyla çeşitli ticaret ihtiyaçlarını karşılıyor ve özellikle Güneydoğu Asya ve Latin Amerika gibi gelişmekte olan pazarlarda çok sayıda genç kullanıcıyı katılmaya çekiyor. Yerelleştirilmiş pazarlama ve marka iş birliği sayesinde marka etkisini ve kullanıcı kapsamını artırdı. Ayrıca Bitget, teknolojik inovasyonda ilerlemeye, ticaret sistemlerini optimize etmeye ve kullanıcı deneyimini iyileştirmeye devam ederek piyasa konumunu daha da sağlamlaştırıyor. Binance ve OKX ile arasında hala belirli bir fark olsa da, en üst kampa yükselme potansiyeli en yüksek borsalardan biri haline geldi.
Gate
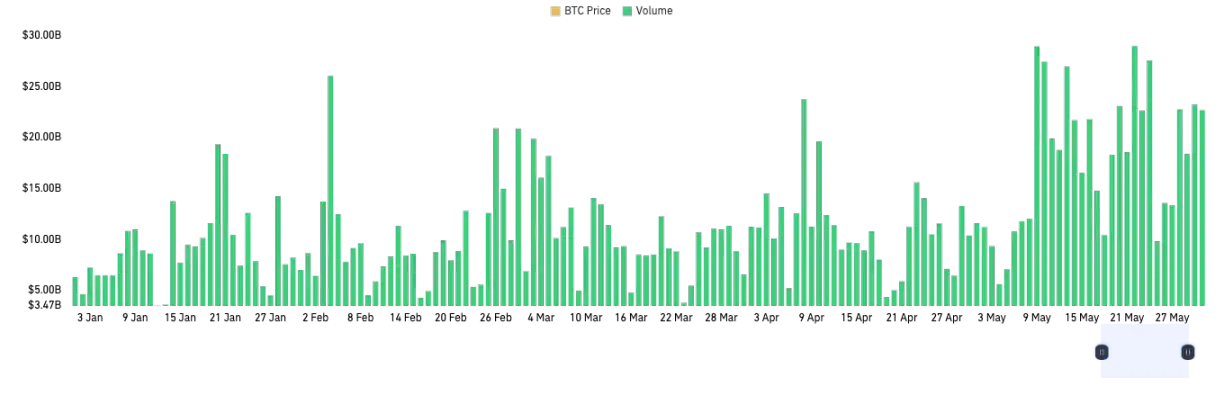
2025'in ilk yarısında, Gate sözleşme ticareti sektörü önemli bir büyüme ivmesi gösterdi, ortalama günlük ticaret hacmi istikrarlı bir şekilde 10 milyar ABD doları ile 30 milyar ABD doları aralığına yükseldi ve en yüksek zirve bir zamanlar 60 milyar ABD dolarına yaklaştı, bu da platformun türev piyasasının ticaret faaliyetinin sektörün yüksek aralığında dalgalanmaya devam ettiğini gösterdi. Ticaret hacmi büyümesi ve pazar payı genişlemesi perspektifinden bakıldığında, Gate mevcut küresel dijital varlık türevleri piyasası rekabet ortamında kademeli olarak farklılaşmış bir avantaj elde etti ve gelişmekte olan piyasalar ile küçük ve orta ölçekli yatırımcı gruplarındaki etkisini güçlendirdi.
Platform, sözleşme çeşitlerinin kapsamını genişletmeye, sürekli sözleşmeler, opsiyonlar ve kaldıraçlı ürünler gibi çeşitlendirilmiş türevlerin matrisini optimize etmeye ve farklı risk tercihlerine ve yatırım ihtiyaçlarına sahip kullanıcı gruplarının ihtiyaçlarını karşılamaya devam ediyor. Binance ve OKX gibi lider platformlardan hala uzak olsa da Gate, istikrarlı büyümesi ve farklılaştırılmış rekabet avantajlarıyla en büyüme odaklı ve etkili yeni sözleşme ticaret platformlarından biri haline geldi ve sektörden çok ilgi gördü.
Hyperliquid
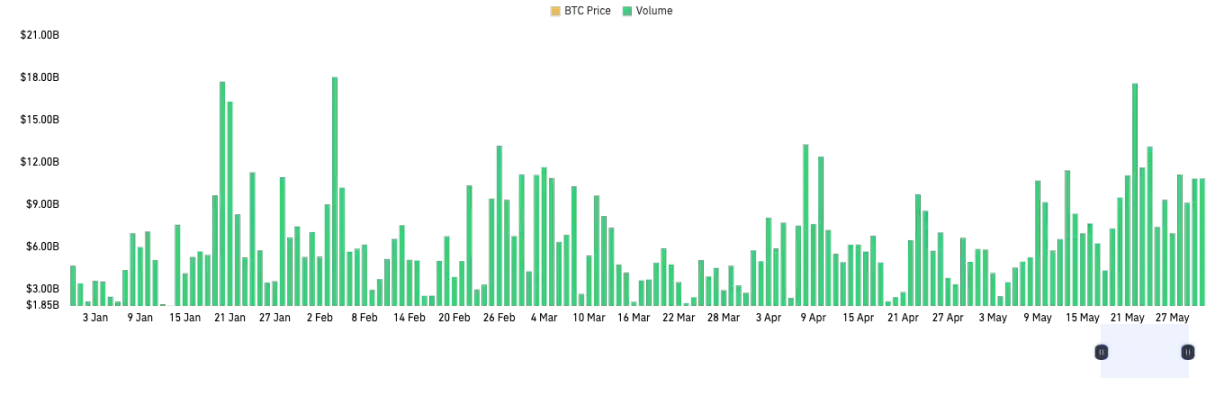
Hyperliquid, 2023-2025 döneminde yeni ortaya çıkan merkezi olmayan türev borsalarının (DEX) temsilcilerinden biridir. 2025'in ilk yarısı itibarıyla Hyperliquid'in günlük ortalama işlem hacmi istikrarlı bir şekilde 3 milyar doları aştı ve bazı zirve dönemlerinde günlük işlem hacmi 17 milyar doları aştı. Hyperliquid, oracle yerleşimine ihtiyaç duymadan son derece düşük gecikme ve yüksek likidite elde etmek için protogenesis link tarafından geliştirilen eşleştirme teknolojisini kullanır ve işlem derinliğini ve fiyat verimliliğini önemli ölçüde iyileştirir.
Hyperliquid'in işlem hacmi, DEX sektöründe en yüksek aylık büyüme oranına (aylık ve üç aylık) sahiptir ve aktif kullanıcı sayısı, TVL (toplam kilitli hacim) ve protokol geliri gibi temel göstergeleri de geleneksel DEX'i önemli ölçüde aşmıştır. Hyperliquid, geçen yıl ortalama günlük işlem hacmi 100 milyon dolardan azdan 3-5 milyar dolara kadar patlayıcı bir büyüme elde etti. Büyüme oranı ve hızı DEX alanında benzeri görülmemiş düzeydedir. Hyperliquid şu anda DeFi sürekli sözleşme pazarının %80'inden fazlasını kaplamaktadır.
Borsa Piyasası Derinlik Analizi
Piyasa derinliği, borsa emir defterindeki farklı fiyat seviyelerinde alım ve satım tekliflerinin birikimini ve dağıtımını ölçmek için önemli bir göstergedir ve doğrudan piyasanın likidite seviyesini ve işlem taşıma kapasitesini yansıtır. Kripto para borsaları için derin piyasa derinliği, büyük işlemlerin fiyatlar üzerindeki etkisini etkili bir şekilde azaltabilir, kaymayı azaltabilir ve kullanıcıların ticaret deneyimini ve maliyet verimliliğini iyileştirebilir. Bu, özellikle yüksek frekanslı tüccarlar ve kurumsal piyasa yapıcıları gibi profesyonel likidite katılımcılarını çekmek için kritik öneme sahiptir, çünkü genellikle büyük ve sık giriş ve çıkışlar durumunda varlık fiyatlarının istikrarını korumaları gerekir. Piyasa derinliğinin bolluğu ayrıca sözleşmeler ve opsiyonlar gibi türev piyasalarının istikrarlı çalışması için temel oluşturur ve bu da sıkı bir alış-satış farkı oluşturmaya ve genel piyasanın fiyat keşif işlevini ve riskten korunma verimliliğini artırmaya yardımcı olur.
CoinGlass verilerine göre Binance, küresel kripto para spot borsaları arasında BTC piyasa derinliğinde mutlak lider konumunu sürdürmeye devam ediyor. Piyasadaki ortalama emir defteri derinliği taraf başına 20 milyon ila 25 milyon ABD doları aralığında tutulurken, Binance yaklaşık 8 milyon ABD doları tek taraflı derinlikle pazar payının yaklaşık %32'sini işgal ediyor ve ikinci sıradaki Bitget'in (yaklaşık 4,6 milyon ABD doları) ve üçüncü sıradaki OKX'in (yaklaşık 3,7 milyon ABD doları) çok önünde yer alıyor. Daha da dikkat çekici olanı, 1 milyon ABD dolarını aşan emir derinliği açısından, yalnızca Binance taraf başına 1 milyon ABD dolarından fazla derinliğe ulaşırken, ana akım borsaların geri kalanının 500.000 ABD dolarının altında olmasıdır. Binance'in BTC piyasa derinliğindeki mutlak liderliği, dünyanın en büyük kripto para borsası olarak mükemmel likidite seviyesini tam olarak ortaya koyarken, OKX ve Bybit gibi diğer borsaların piyasa derinliği ve likiditesinde hala yetişmeleri için yer var.
V. Özet
2025'in ilk yarısında, kripto para türev piyasası küresel makroekonomik çalkantı ve artan jeopolitik riskler zemininde güçlü bir dayanıklılık ve yapısal farklılaşma gösterdi. Bir yandan, spot ETF fonlarının sürekli akışı ve kurumsal tahsisin artışıyla yönlendirilen BTC, yalnızca tarihi zirveyi aşmakla kalmadı, aynı zamanda yüksek bir konsolidasyon seviyesinde kaldı ve türev piyasası büyüklüğü ve açık faiz her ikisi de yeni zirvelere ulaştı. Piyasa yapısı açısından, CME gibi uyumlu borsaların oranı arttı ve ETF etkisi BTC'nin "kurumsal varlık tahsisi" olarak konumunu güçlendirmeye devam ederek tüm sektörün risk tercihinde derin bir değişikliğe yol açtı. Öte yandan, ETH ve ana akım altcoin'ler teknoloji, ekoloji ve sermaye üzerindeki çoklu baskılardan muzdarip oldu ve genel performansları zayıftı. ETH/BTC oranı keskin bir şekilde düştü ve altcoin yatırım duygusu temkinli oldu. Sektörde yeni teknolojik inovasyon ve uygulama senaryosu sürücülerinin eksikliği bulunmaktadır.
Ticaret perspektifinden bakıldığında, türevlerin genel kaldıraç yapısı sağlıklı olma eğilimindedir ve vadeli işlemler ile opsiyon piyasalarının ölçeği genişlemeye devam etmektedir. Kaldıraç riskleri, birkaç şiddetli piyasa koşulundan sonra etkili bir şekilde serbest bırakılmıştır. Opsiyon piyasasındaki açık faiz ve likidite rekor seviyelere ulaşırken, örtülü oynaklık düşük kalmaya devam etmekte ve uzun ve kısa güçler dengelenme eğilimindedir. Opsiyon piyasası aktiftir ve yükseliş ve riskten kaçınan talepler bir arada bulunmaktadır. Yüksek pozisyonlar ve düşük oynaklığın çelişkili örüntüsü altında, piyasanın hala "kara kuğu" olaylarının ani risklerine karşı uyanık olması gerekmektedir. 2025'te patlak veren uzun ve kısa pozisyonların büyük ölçekli tasfiyesi, yalnızca piyasa kaldıraç riskini serbest bırakmakla kalmamış, aynı zamanda sonraki fiyat onarımı ve piyasa istikrarı için koşullar yaratmıştır. Platform düzeyinde, Binance küresel piyasadaki likidite ve fiyatlandırma gücü avantajlarını sürdürmeye devam etmektedir. OKX, Bybit, Bitget, vb. de kendi piyasa segmentlerinde rekabet güçlerini güçlendirmektedir. Hyperliquid gibi merkezi olmayan türev borsaları patlayıcı bir büyüme gösterdi ve DeFi sektörünün yenilikçi canlılığı sürekli olarak serbest bırakıldı.
2025'in ikinci yarısına bakıldığında, piyasanın temel değişkenleri hala makro politikalar, ETF akışları ve risk tercihi geçişleri olacak. Fed'in faiz oranı politikasında önemli bir ayarlama yapılırsa veya ETH spot ETF rehin mekanizması uygulanırsa, risk tercihinin onarılması için önemli bir katalizör haline gelmesi bekleniyor. Genel olarak, BTC'nin "makro varlık" özellikleri giderek daha belirgin hale geliyor, türev piyasasındaki kurumsallaşma ve uyumluluk eğilimleri hızlanıyor ve baş platformlar ve yenilikçi protokoller fayda sağlamaya devam ediyor. Aynı zamanda, düzenleyici politikalar, ani riskler ve likidite değişiklikleri hala çözülmemiş yapısal zorluklardır. Yatırımcıların piyasa kaldıraç ve likidite göstergelerine dikkat etmeye, risk maruziyetini dinamik olarak ayarlamaya ve döngü geçişi ve inovasyon dalgasında varlık tahsisi ile riskten korunma arasında aktif olarak bir denge aramaya devam etmeleri gerekiyor.
Bu makale bir katkıya dayanmaktadır ve BlockBeats'in görüşlerini temsil etmemektedir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler