



Wintermute'un 28 sayfalık raporu, off-chain likidite akışının detaylarını ortaya koyuyor
Çeviri Başlığı: Dijital Varlık Tezgah Dışı Pazarı 2025
Orijinal Kaynak: Wintermute
Orijinal Çeviri: Azuma, Odaily Planet Daily
Editör Notu: 13 Ocak'ta Wintermute, 2025 yılı kripto para tezgah dışı ticaret pazarı analiz raporunu yayınladı. Sektördeki önde gelen likidite sağlayıcı olarak, Wintermute'un piyasa likiditesine karşı son derece duyarlı olduğu açıktır. 28 sayfalık bu raporda, kuruluş 2025 yılının kripto para piyasasında likidite değişikliklerini incelemekte ve bu temelde şu sonuca varmaktadır—Piyasa, belirgin ve anlatı odaklı döngüsel dalgalanmadan, daha güçlü yapısal kısıtlamalara ve yürütme odaklı mekanizmalara doğru evrilmektedir. Bu sonuca dayanarak, Wintermute ayrıca 2026 yılı toparlanmasına ulaşmak için gereken üç ana senaryoyu öngörmüştür.
Aşağıda Wintermute'un orijinal rapor içeriği, Odaily Planet Daily tarafından çevrilmiş ve düzenlenmiştir (bazı kısımlar çıkarılmıştır).
Rapor Özeti
2025, kripto para piyasasında likidite mekanizmasının temel bir değişim geçirdiği yılı işaret etmektedir. Sermaye artık piyasaya yaygın olarak dağılmamakta, likidite daha da yoğun hale gelmekte ve dengesiz bir şekilde dağılmaktadır, bu da getiri ile piyasa hareketliliği arasındaki farkı derinleştirmektedir. Bu nedenle, büyük bir ticaret hacmi sadece birkaç jetonla sınırlıdır. Yükseliş süresi daha kısa, fiyat performansı ise geçmiş yıllara göre likiditenin piyasaya giriş kanalına ve uygulama şekline daha fazla bağımlı hale gelmiştir.
İşte Wintermute'un 2025'te gözlemlediği likidite ve ticaret dinamiklerindeki ana değişiklikleri özetleyen raporun bazı başlıkları:
· Ticaret faaliyeti birkaç büyük jetona odaklandı. BTC, ETH ve belirli seçilmiş altcoin'ler büyük kısmını oluşturdu. Bu, ETF'lerin ve dijital varlık rezerv şirketlerinin daha geniş bir altcoin yelpazesine genişlemesini ve 2025'in başlarında Meme coin döngüsünün azalmasını yansıtmaktadır.
· Anlatı inancı hızla azalırken, altcoin ralli yorgunluğu ikiye katlandı. Yatırımcılar artık sürekli inançla bir hikayeyi takip etmiyor, ancak Meme coin başlatma platformları, sürekli sözleşme ticaret platformları, yeni ödeme ve API altyapıları (örneğin x402 gibi) gibi fırsatlar üzerinden işlem yapmaktadır ve sonrasındaki takip çabaları sınırlıdır.
· Profesyonel OTC Karşı Tarafın etkisi arttıkça, işlem yürütme daha temkinli hale gelmektedir. Bu, daha temkinli periyodik işlem yürütümü şeklinde kendini gösterir (önceki dört yıllık sabit periyodu kırmıştır), kaldıraçlı OTC ticaret ürünlerinin daha geniş kapsamda kullanımı ve opsiyonların temel varlık konfigürasyon aracı olarak çeşitlendirilmiş kullanımı.
· Sermayenin kripto piyasasına giriş şekli, genel likidite ortamıyla eşit derecede önemlidir. Sermaye artık ETF'ler ve DAT gibi yapılandırılmış kanallar aracılığıyla daha fazla şekilde akın etmeye başlamıştır, bu da likiditenin piyasada nasıl dolaştığını ve nihai olarak nerede biriktiğini etkilemektedir.
This report is primarily based on Wintermute's proprietary OTC trading data to interpret the above market developments. As one of the industry's largest OTC trading platforms, Wintermute provides liquidity services to cross-regional, cross-product, and diverse counterparties, thus being able to offer a unique and comprehensive off-chain crypto OTC trading perspective. Price action reflects market outcomes, while OTC trading activity reveals how risk is deployed, how participant behavior evolves, and which parts of the market remain actively engaged. From this perspective, the market structure and liquidity dynamics in 2025 have undergone a significant transformation compared to earlier cycles.
Part1: Spot
Wintermute's OTC trading data shows that by 2025, trading activity has shifted from being purely volume-driven to a more mature, strategic trading environment. Trading volume continues to grow, but trade execution has become more planned, with OTC trading increasingly favored for its block trading capability, privacy, and controllability.
Market positioning has also shifted from simple directional trades to more customized execution strategies, as well as a wider use of derivatives and structured products. This indicates that market participants are becoming more experienced and disciplined.
In Wintermute's spot OTC trading activity, the above structural shift is mainly reflected in the following three aspects:
· Volume Growth: OTC trading volume continues to grow, highlighting the market's persistent demand for off-chain liquidity and efficient execution of block trades (while limiting market impact).
· Counterparty Growth: The range of participants has further expanded, with driving factors including venture capital funds shifting from pure private allocations to liquidity markets; corporations and institutions executing block trades through OTC channels; and individual investors seeking alternatives to centralized and decentralized trading platforms beyond traditional venues.
· Jeton Dengelemesi: Genel jeton etkin aralığı, BTC ve ETH'den öteye geçmiştir, fonlar DAT ve ETF aracılığıyla daha geniş bir şekilde shitcoin'lere girmiştir. Bununla birlikte, yıl boyunca pozisyon verileri, 11 Ekim 2025 Büyük Tasfiyesi'nden sonra hem kurumsal yatırımcıların hem de bireysel yatırımcıların yeniden ana jetonlara döndüğünü göstermektedir. Shitcoin piyasaları daha kısa vadeli ve seçimciliği daha fazla olan temaları oluşturmuş, Meme Coin döngüsünün zayıflamasını ve likidite ile risk sermayesinin seçiciliğinin artmasını yansıtmıştır, bu da piyasa genişliğinde genel bir daralma göstermiştir.
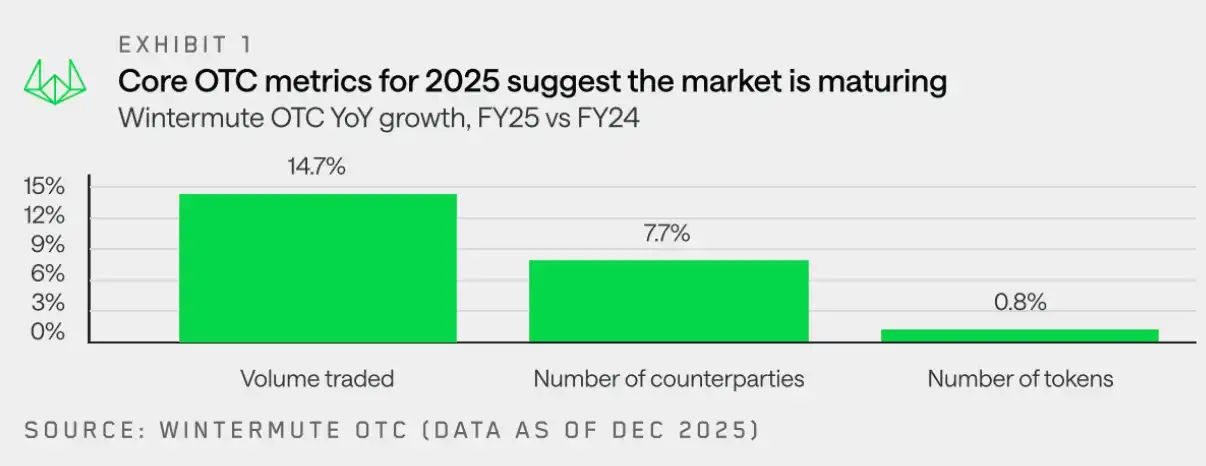
Sonrasında, Wintermute bu üç alanın daha ayrıntılı analizini sunacaktır.
İşlem Hacmi Büyümesi: Dönemsel Eğilimler Kısa Vadeli Dalgalanmalarla Değiştirildi
「2025 yılının piyasa özelliği, eğilimlerin sarsılmaları, fiyat dalgalanmalarının çoğunlukla kısa vadeli trendler tarafından yönlendirildiği, uzun vadeli mevsimsel değişimler yerine geldi.」
Wintermute OTC işlem verileri, 2025 yılında işlem aktivitesinin açıkça farklı mevsimsel eğilimler gösterdiğini, bu yılın geçmiş yıllardan önemli ölçüde farklı olduğunu göstermektedir. Piyasa, ABD'nin yeni kripto-dostu hükümetine karşı olan iyimserliğini hızla kaybetti, Meme Coin ve AI Agent anlatılarının çeyrek sonunda soğumasıyla birlikte, risk iştahı ilk çeyreğin sonunda keskin bir şekilde kötüleşti. 2 Nisan 2025'te Trump'ın ek gümrük vergisi dahil olmak üzere yukarıdan aşağıya doğru negatif haberler açıklaması piyasayı daha fazla baskı altına soktu.
Bu nedenle, 2025 yılında piyasa faaliyetleri yılın ilk yarısına odaklandı, yıl başında güçlü performans sergiledi, ancak ilkbahar ve yazın başında genel olarak zayıfladı. 2023 ve 2024 yıllarında görülen yıl sonu toparlanma rallileri tekrarlanmadı, önceki gibi 20 Ekim Yükselişi gibi mevsimsel bir örnekmiş gibi gözüken, artık sabit bir şekilde kabul edilen bir norm olan bu tür eğilimler bozuldu. Aslında, bu gerçek bir mevsimsel değişim değildi, ancak 2023'teki ETF onayı gibi belirli bir uyarıcı tarafından sürülen yıl sonu rallisi, 2024'te ABD'nin yeni hükümetinin göreve gelmesi gibi örnekler vardı.
2025'in ilk çeyreğine girildiğinde, 2024'ün dördüncü çeyreğindeki yükseliş ivmesi tam olarak toparlanamadı. Piyasa sarsıntıya uğradı, oynaklık arttı, makro faktörler piyasa yönünü belirlerken, fiyat hareketi daha çok kısa vadeli dalgalanmalar şeklinde sürekli bir eğilim göstermedi.
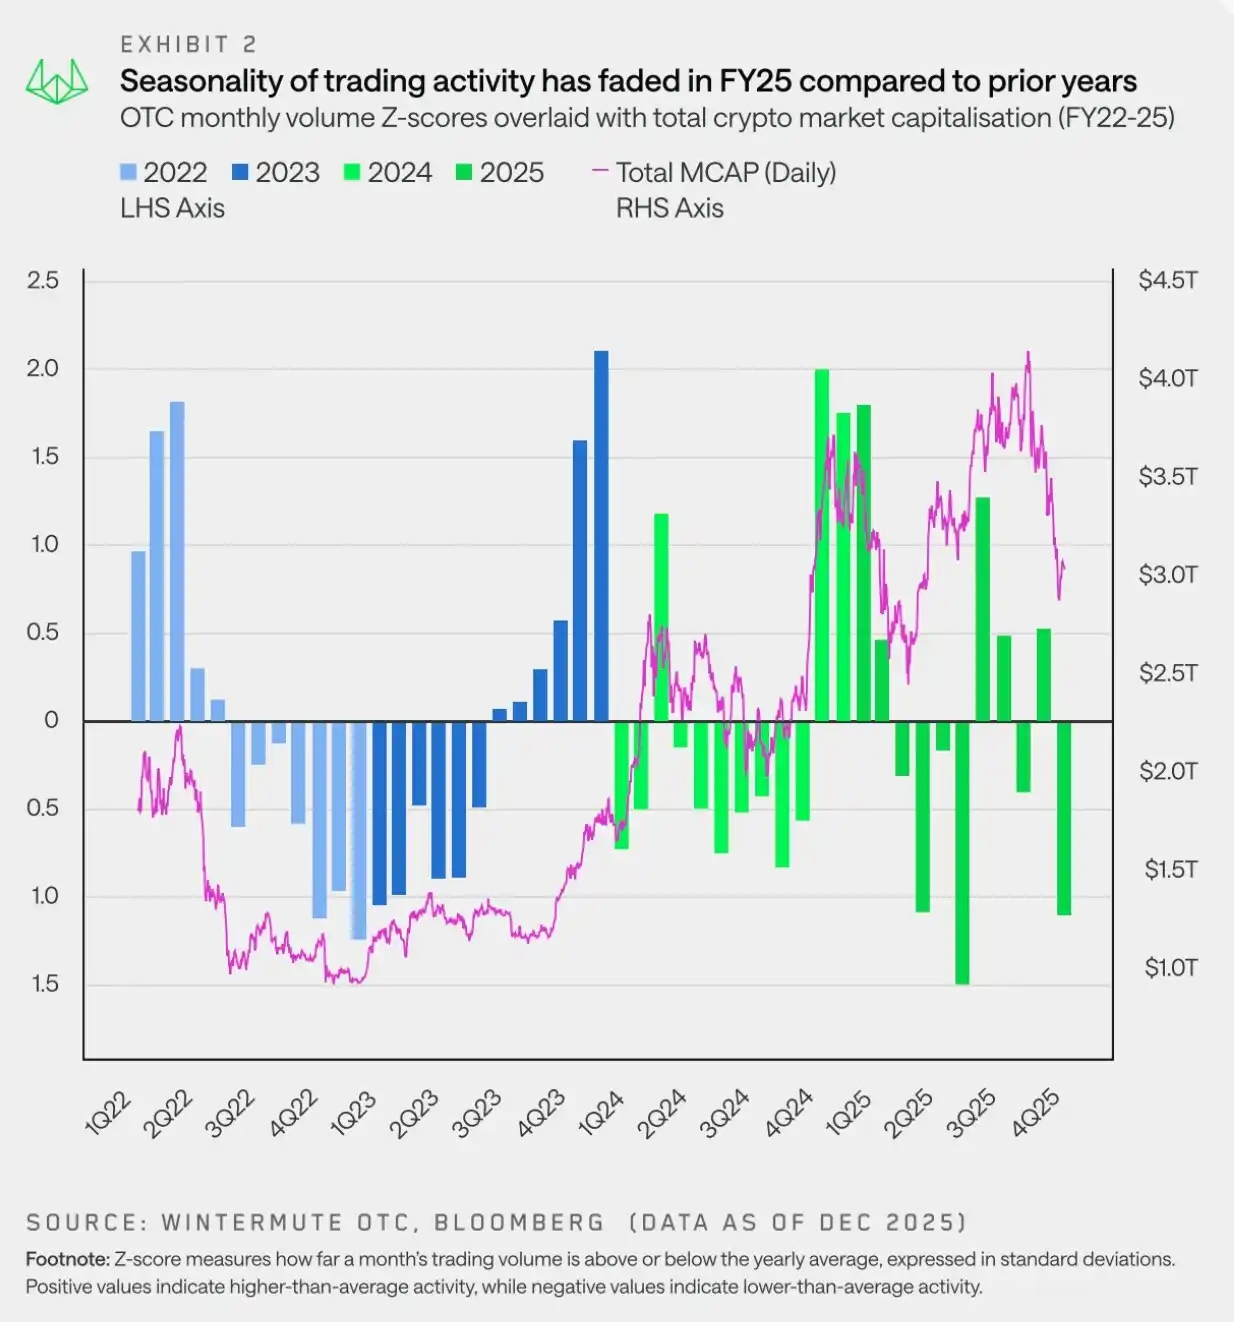
Kısacası, fon akışı pasif hale geldi ve aralıklı hale geldi, makro başlıklar etrafında nabız atarak nabız darbeleri halinde oynaklık gösterdi, ancak sürekli bir ivme göstermedi. Bu sarsıntılı ortamda, pazarın likiditesinin incelmesi ve yürütmenin belirginleşmesi daha da önemli hale geldikçe, OTC işlemler hala tercih edilen yürütme şekli olarak kalmaktadır.
Karşı Taraf: Kurumsal Temeller Hızla Derinleşiyor
「2025 yılı fiyat performansı sakin olmasına rağmen, kurumsal karşı taraf bu alanda kök salmış durumda.」
Wintermute, çoğu karşı taraf türünde güçlü bir büyüme gözlemledi, bu türler arasında kurumsal ve perakende komisyoncuların büyümesi en belirgindi. Kurumsal kategorisinde, geleneksel finansal kuruluşlar ve şirketlerin büyümesi nispeten dengeli kalsa da, katılım düzeyleri belirgin şekilde derinleşti — faaliyetler daha sürekli hale geldi ve giderek titiz uygulama stratejilerine odaklandı.
2025 yılı piyasa performansı sakin olabilir ancak kurumlar açıkça bu alanda kök salmış durumda. Geçen yıla kıyasla daha keşifsel ve dağınık bir katılım şekline karşın, 2025'in belirleyici özelliği daha derin entegrasyon, daha yüksek işlem hacmi ve daha sık faaliyettir. Tüm bunlar endüstriye uzun vadeli olumlu sinyaller göndermektedir.

Token Dağılımı: Başlıca Piyasalar Gittikçe Çeşitleniyor
「İşlem hacmi giderek BTC ve ETH dışındaki büyük tokenlere doğru kaymakta, bu trend DAT ve ETF tarafından birlikte desteklenmektedir.」
2025 yılında, toplam token işlem sayısı genel olarak durağan kaldı. Ancak, 30 günlük hareketli ortalama verilere dayanarak, Wintermute ortalama olarak 160 farklı token işlemine girdi, bu da 2024'teki 133'e kıyasla daha yüksektir. Bu, tezgah üstü işlem faaliyetinin daha geniş ve istikrarlı bir token yelpazesine genişlediğini göstermektedir.
2024 ile 2025 arasındaki temel farklar şunlardır: 2025'te token aktivitesinin hype döngüsü yönlü tahrik gücü azaldı — işlem gören token yelpazesi yıl boyunca oldukça istikrarlı kaldı ve belirli bir tema veya anlatı etrafında token çeşitliliğinde keskin bir artış yaşanmadı.
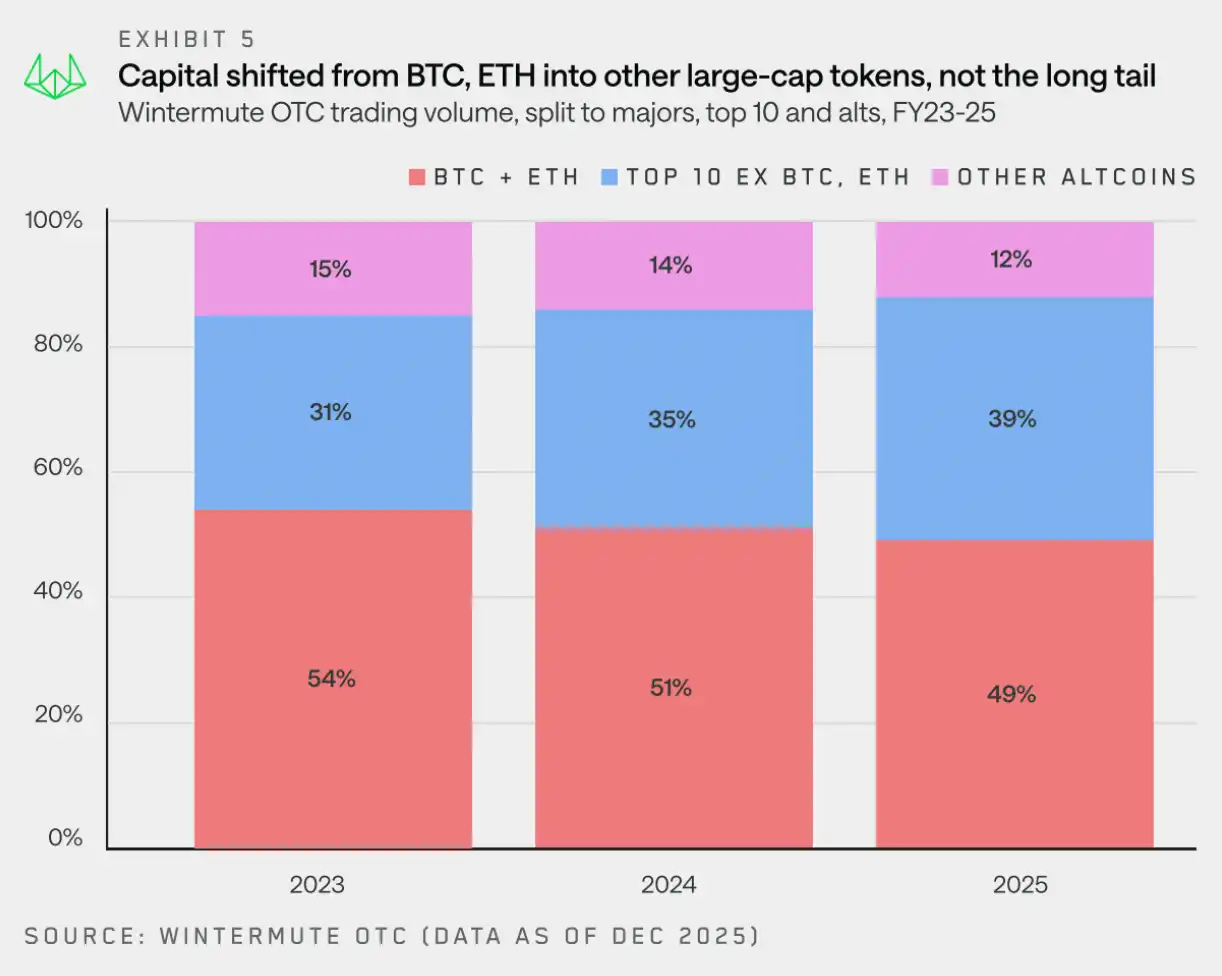
2023'ten bu yana, Wintermute'un toplam nominal işlem hacmi giderek daha çeşitlenmiştir ve diğer kısımların işlem hacmi BTC ve ETH'nin toplam işlem hacmini aşmıştır. BTC ve ETH hala işlem akışının önemli bir parçası olsa da, bunların toplam işlem hacmi yüzdesi 2023'teki %54'ten 2025'teki %49'a düşmüştür.
Dikkate değer olan, bu fonların nereye gittiği —uzun kuyruklu tokenlerin işlem hacmi yüzdesi sürekli olarak azalırken, mavi cips varlıklar (BTC, ETH, paketlenmiş varlıklar ve stabilcoin'leri içermeyen, piyasa değerine göre ilk 10'daki varlıklar) toplam nominal işlem hacminin yüzdesinde son iki yılda 8 puanlık bir artış gösterdi.
Her ne kadar bu yıl bazı fonlar ve bireyler yüksek piyasa değerine sahip jetonlara konsantre yatırım yapsa da, işlem hacmi artışı aynı şekilde ETF ve DAT'nin portföylerini ana akım varlıkların ötesine genişletmesinden faydalandı. DAT, bu varlıklara yatırım yapma yetkisi kazanırken, ETF de portföyünü genişletmekte ve staking ETF'leri (örneğin SOL) ve endeks fonları gibi ürünleri piyasaya sürmekte.
Bu yatırım araçları genellikle tezgahüstü (OTC) işlemlere yönelmeye devam etmekte ve özellikle işlem platformlarında sağlanamayan likidite gereksinimleri durumunda OTC işlemleri tercih edilmektedir.
Farklı Türlerde Jetonların Spot Likidite Akışı Analizi
Ana Akım Jetonlar: Likidite Yıl Sonuna Doğru Geri Akıyor
「2025 yılına kadar, hem kurumsal yatırımcılar hem de perakende yatırımcılar ana akım jetonlara geri pozisyonlandılar, bu da hem kurumsal yatırımcıların hem de perakende yatırımcıların ana akım jetonların altcoinlerden önce toparlanacağını öngördüklerini gösteriyor.」
Altcoin hikayesinin yavaş yavaş silinmesi ve 2025'in başında makro belirsizliğin tekrar gündeme gelmesiyle birlikte, fonlar BTC ve ETH'ye yeniden dağıtıldı. Wintermute'un OTC likidite verileri, 2025'in ikinci çeyreğinden bu yana kurumsal yatırımcıların sürekli olarak ana akım jetonlara aşırı pozisyonda kaldığını gösterdi; ancak perakende yatırımcılar 2025'in ikinci ve üçüncü çeyreğinde altcoinlere geçiş yapmış ve altcoin piyasasının toparlanmasını beklemişlerdir. Ancak, 11 Ekim 2025'teki deleverage olayının ardından hızla ana akım jetonlara geri dönmüşlerdir.
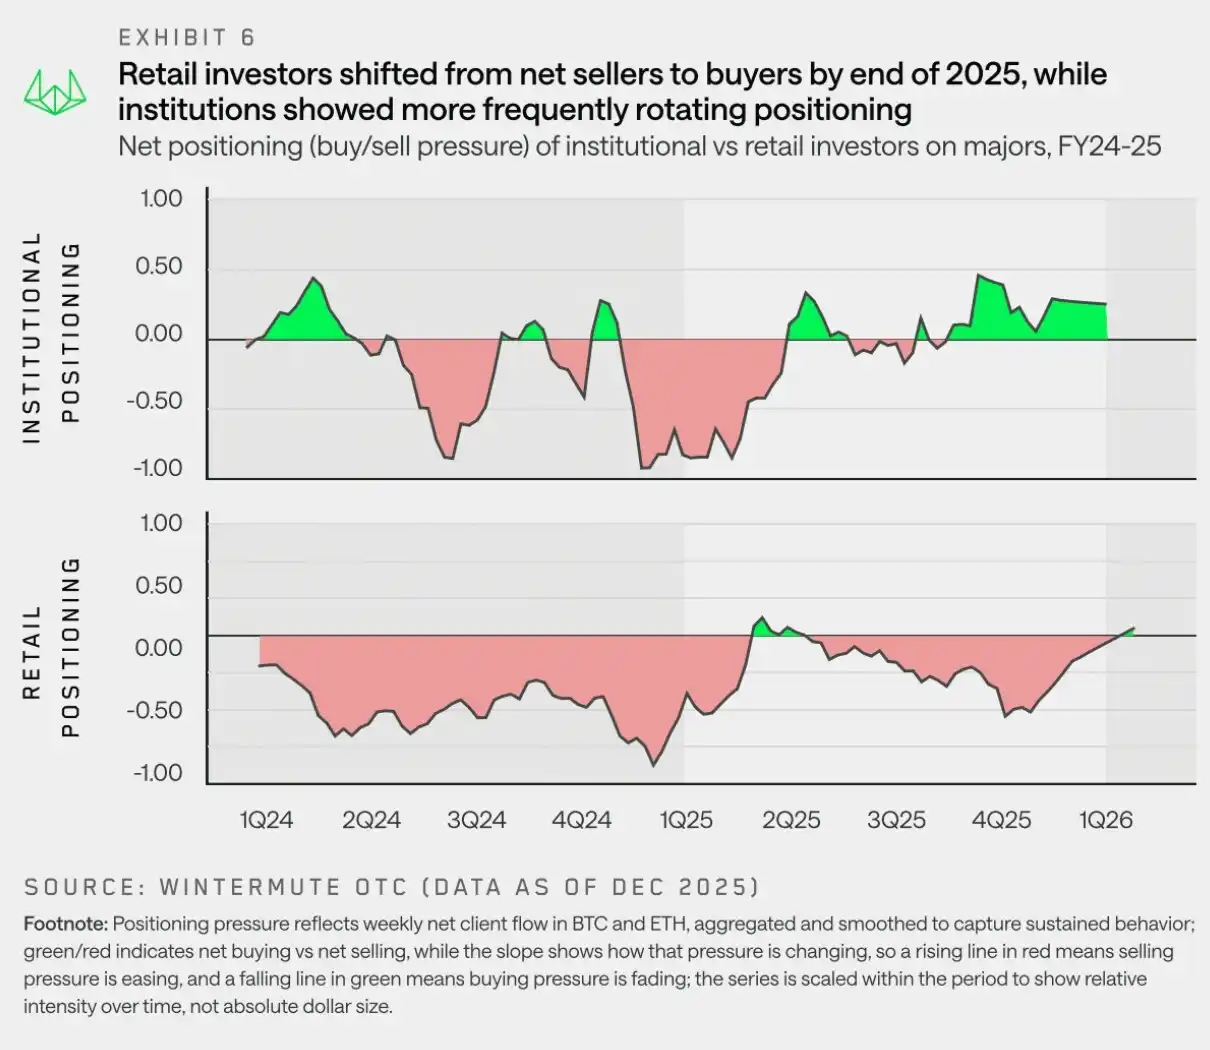
Fonların ana akım jetonlara dönüşü trendi, piyasanın yorgunluk nedeniyle ilerliyor; çünkü "altcoin sezonu" asla gerçekten başlamadı ve piyasa giderek hayal kırıklığına uğradı. Bu trendi başlangıçta kurumlar öncülük etti (uzun süredir ana akım jetonları net olarak alıcı konumundaydı), ancak yıl sonuna gelindiğinde perakende yatırımcılar da net alıcı konumuna geçti.
Bu pozisyonlandırma, mevcut piyasa genel görüşü ile uyumludur: BTC (ve ETH) öncü olmalı ve risk iştahı artmalı ki altcoinlere yönelinsin. Perakende yatırımcılar da artık bu görüşe giderek daha fazla katılmaktadır.
Altcoinler: Yükseliş Eğilimi Daha Kısa Süreli Olmakta
「2025 yılında, altcoin odaklı hikayeden kaynaklanan ortalama yükseliş eğilimi süresi yaklaşık 19 gün olup, bir önceki yıla göre 61 günlük süreye kıyasla önemli ölçüde kısalması, piyasanın geçen yıl aşırı yükseldikten sonra belirli bir yorgunluk gösterdiğini gösteriyor.」
2025 yılında, altcoinler genel olarak belirgin şekilde kötü performans gösterdi, yıllık toplam getiri büyük ölçüde düştü ve kısa süreli bir toparlanma dışında anlamlı bir sürekli iyileşme gerçekleştirilemedi. Bireysel temaların dikkat çektiği görüldü ancak bu temalar enerji toplayamadı veya geniş çapta piyasa katılımına dönüşemedi. Fon akışı açısından bakıldığında, bu, bir hikaye eksikliğinden kaynaklanmıyor, ancak piyasada belirgin bir tükenme belirtisi görülüyor — yükseliş trendi sürekli olarak sorgulandı, ancak inanç bir araya gelemeyince hızla azaldı.
Bu dinamikleri anlamak için fiyat ötesine geçerek sürekli analize odaklanıyoruz. Burada "süreklilik", altcoinin piyasa dışı işlem akışında katılımın son dönem ortalama seviyesinin üzerinde tutulduğu süreyi tanımlar. Gerçekte, süreklilik göstergesi, bir yükseliş trendinin katılımcıları sürekli olarak çekebilme yeteneğinin ölçülmesinde kullanılır ya da piyasa aktivitesinin ilk dalgalanmadan sonra hızla dağılmasını tespit eder. Bu bakış açısı, sürekli olan altcoin piyasası ve sadece aralıklı, dönemsel patlamalara dönüşemeyen geniş bir eğilime dönüşmeyen piyasa faaliyetleri arasında ayrım yapmamıza yardımcı olur.
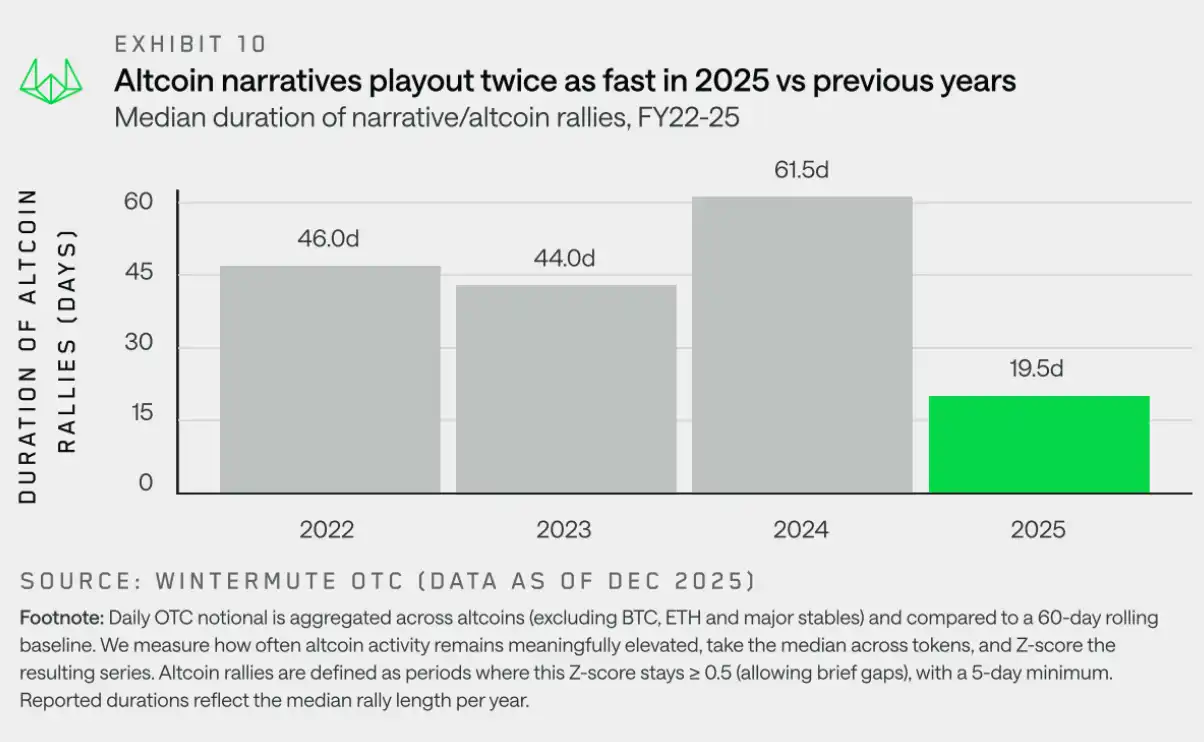
Yukarıdaki grafik, altcoin yükselişinin belirgin bir değişimini göstermektedir. 2022 ile 2024 yılları arasında, altcoin yükseliş trendi genellikle 45 ila 60 gün sürdü, 2024 yılı BTC'nin güçlü olduğu bir yıl olarak, zenginlik etkisinin altcoinlere dönüşümüne öncülük ettiği ve Meme coin ve AI gibi hikayelerin sıcaklığının sürdüğü bir yıl oldu. 2025 yılında, Meme coin başlatma platformları, Perp DEX ve x402 konseptini de içeren yeni hikayeler ortaya çıktı ancak süreklilik ortanca değeri yaklaşık 20 güne kadar keskin bir şekilde düştü.
Bu hikayeler kısa süreli bir piyasa etkinliği yaratabilir ancak uzun vadeli, geniş kapsamlı bir yükseliş trendine dönüşemedi. Bu, genel olarak dalgalanan bir makro çevre, geçen yılın aşırı yükselişinden sonra piyasanın bitkin düşmesi ve altcoin likiditesinin hikaye patlamasını desteklemek için yeterli olmaması yansıtıyor. Bunun sonucu olarak, altcoin rallisinin taktiksel bir şekilde değil, yüksek güven eğilimleri olarak nitelendirilen bir yükseliş trendi olarak değerlendirilmesi daha uygun hale gelmektedir.
Meme Coin: Aktif Aralık Daralıyor
"2025'in ilk çeyreğinde Meme coin, zirve yaptıktan sonra toparlanamadı ve işlem dağılımı ve daralma nedeniyle destek bulamadı."
Meme coin, 2025'e en kalabalık şekilde girdi, yoğun bir tempo ile piyasaya sunulması, piyasa duyarlılığının sürekli olarak yükseltilmesi ve fiyat hareketlerinin bir hikayeyi güçlendirmesiyle karakterize ediliyordu ancak bu durum aniden sonlandı. Diğer yüksek beta katsayılı sektörlerden farklı olarak, Meme coin daha erken ve kararlı bir şekilde düşüşe geçti ve hiçbir zaman yükseliş momentumunu yeniden inşa edemedi.
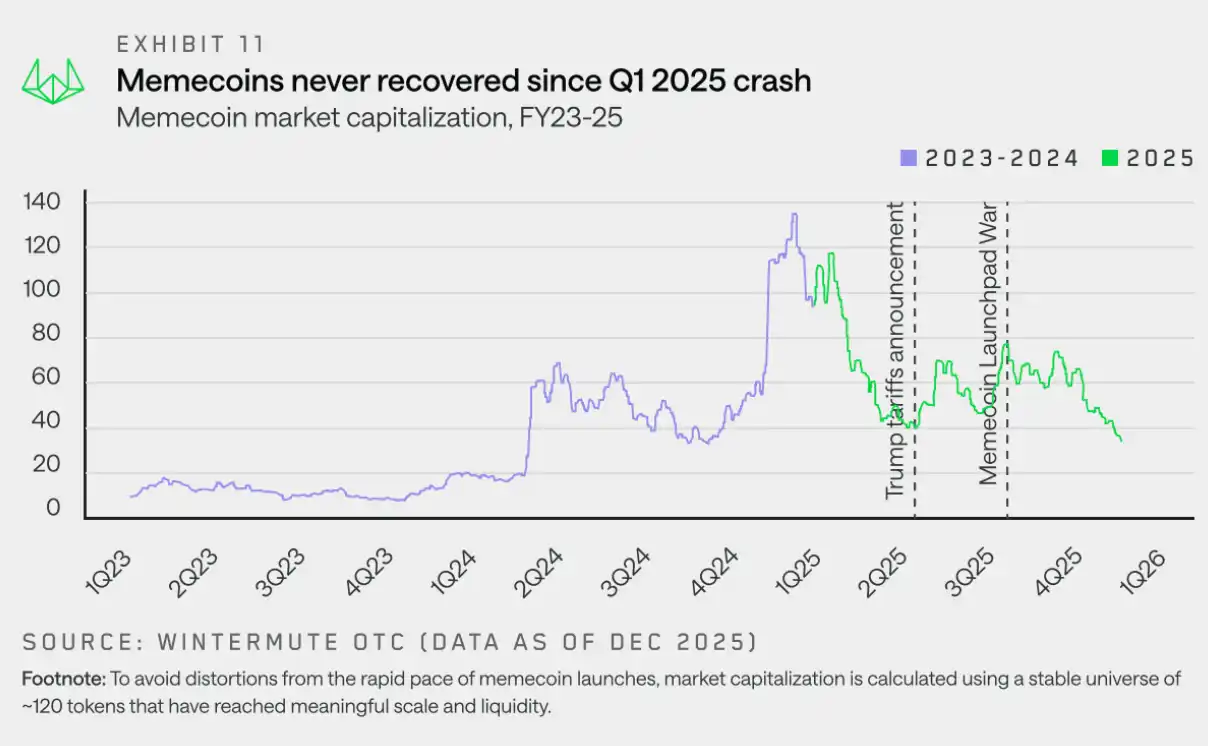
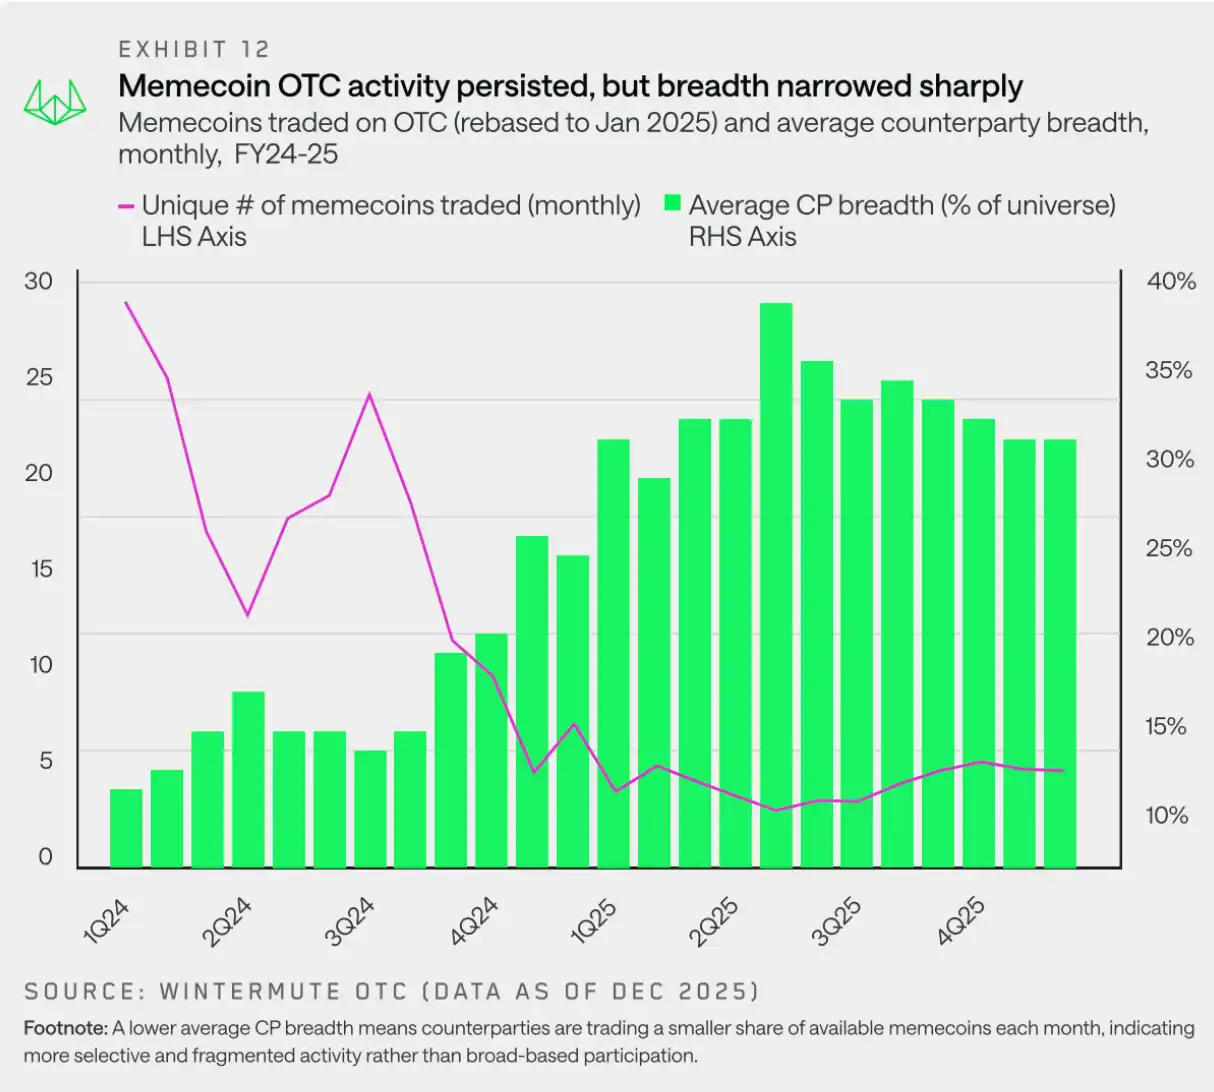
Fiyat büyük ölçüde gerilerken, Meme coinin piyasa dışı işlemdeki mutlak miktarı herhangi bir zamanda sağlıklı seviyelerde kaldı. 2025'in sonuna gelindiğinde bile, aylık işlem token sayısı hala 20'den fazla türde sabit kaldı, işlem ilgisinin henüz kaybolmadığını gösteriyor. Değişiklik, aktivitenin nasıl gerçekleştiğinde yatmaktadır. Uygulamada, bu, her ay karşı tarafın dahil olduğu token türlerinin büyük ölçüde azalması, aktivitenin belirli tokenlere yoğunlaştığı ancak geniş kapsamlı şekilde tüm Meme coin sektörüne yayılmadığı anlamına gelmektedir.
Kısım 2: Türev Ürünler
Wintermute OTC Türev Verileri, piyasa oynaklığındaki artış ve büyük miktarlı işlemlerdeki artış nedeniyle güçlü bir büyümeyi gösterdi. OTC işlemler, karmaşık yürütme ve sermaye verimli yapı ürünlerin tercih edilen mekanı haline geldi, fiyat üzerinde belirlilik ve işlem gizliliği sağlayabilmesi nedeniyle.
Fark Sözleşmeleri: Varlık Kapsamının Genişlemesi
“2025 yılında, fark sözleşmelerinin altındaki varlıklar daha da genişleyecek, vadeli işlemler piyasa pozisyonu elde etmenin sermaye verimli bir yolu olarak giderek daha çok tercih edilecek.”
Wintermute OTC işlem masası, fark sözleşmelerinin altındaki varlıkların temsil edildiği jeton miktarının, 2024 yılının dördüncü çeyreğindeki 15'ten 2025 yılının dördüncü çeyreğindeki 46'ya kadar olan bir artışıyla yıllık bazda iki katına çıktığını gösterdi. Bu sürekli büyüme, pazardaki fark sözleşmelerinin uzun kuyruklu jetonlar dahil daha geniş varlıklara erişim sağlama şeklindeki sermaye verimli yol olarak yaygınlaşma şekline yansıdı.
Fark Sözleşmelerine olan artan talep, tüm pazarın sermaye verimli pozisyonlar elde etmek için vadeli işlemler aracılığıyla ilerlediğini yansıtıyor. Açık kalmış perpetual sözleşme pozisyonları, yılın başındaki 120 milyar ABD dolarından Ekim ayındaki 245 milyar ABD dolara yükseldi, ardından 11 Ekim'deki bir takası etkinliğinde piyasa risk iştahı büyük ölçüde geriledi.

Opsiyonlar: Strateji Karmaşıklığı Sürekli Artıyor
“Öncelikle sistemik stratejiler ve getiri üretimi ticaret hacmindeki artışın ana itici gücü haline gelirken, opsiyon piyasası hızla olgunlaşıyor.”
Daha önceki fark sözleşmeleri ve vadeli işlem faaliyetlerine olan ilginin artmasıyla, Wintermute OTC verileri, karşı tarafın artan bir şekilde opsiyonlara yönelerek daha özelleştirilmiş, daha karmaşık kripto varlık pozisyonları oluşturduğunu gösterdi.
Bu değişim, opsiyon piyasası faaliyetini hızla artırdı: 2024 yılının dördüncü çeyreğinden 2025 yılının dördüncü çeyreğine, nominal işlem hacmi ve işlem sayısı yaklaşık olarak 2.5 kat arttı. Bu büyük ölçüde, daha fazla karşı tarafın - özellikle kripto fonları ve dijital varlık kasalarının - pasif gelir elde etmek için opsiyon stratejilerini benimsemesinden kaynaklandı.
Aşağıdaki grafik, 2025 yılının ilk çeyreğine göre çeyreklik OTC opsiyon faaliyetindeki değişimi izliyor ve yıl boyunca büyüme trendini net bir şekilde gösteriyor. Dördüncü çeyrekte, nominal işlem hacmi ilk çeyreğin 3.8 katına çıkarken, işlem sayısı 2.1 katına yükseldi, tek seferlik işlem büyüklüğü ve işlem sıklığının sürekli arttığının altını çiziyor.
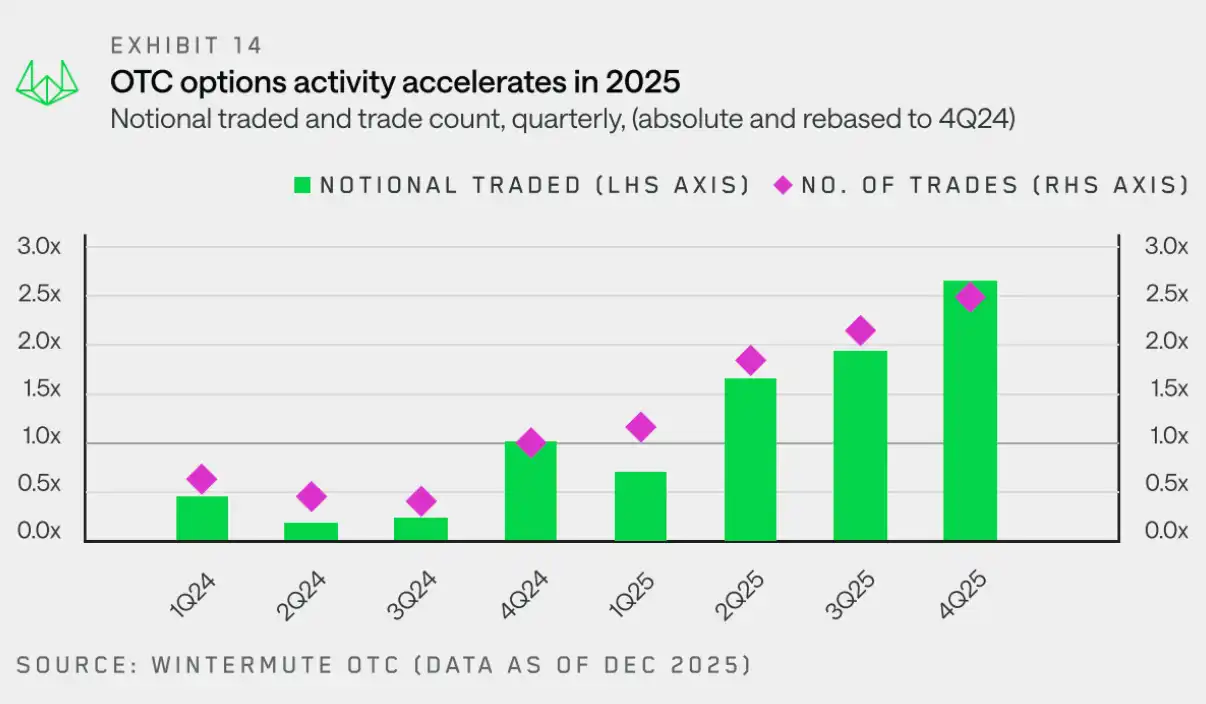
Nominal trading volume growth has been partially driven by the rise of systematic options strategies, which involve maintaining continuous exposure and rolling positions over time. This marks a significant shift from previous years — where options were more commonly used to express purely directional views.
To understand the evolution of options flow, we further examined BTC (which still accounts for a significant portion of the 2025 nominal trading volume). The chart below shows the quarterly distribution of call/put option longs and shorts.
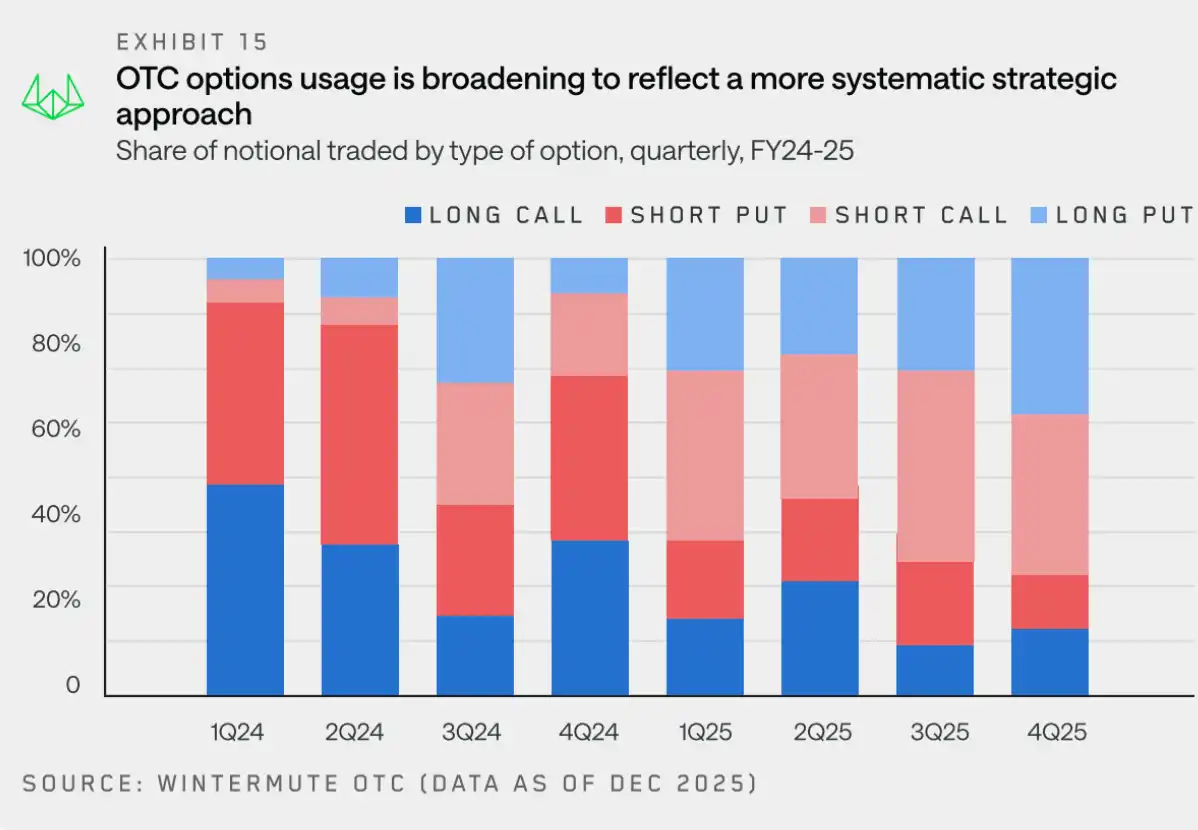
The composition of the 2025 BTC options flow reflects a clear shift: from a focus on bullish call option buying to a more balanced use of both call and put options, with activity increasingly oriented towards yield generation and structured, replicable strategies. Yield strategies have become more prevalent, with investors earning income through selling put options and covered call options, increasing stable option supply and suppressing volatility. Meanwhile, due to BTC's failure to break its previous high, the demand for downside protection remains strong, and put option longs continue to be used. Overall, the market is more focused on earning yield and managing risk rather than betting on further upside.
Naked call option buying has decreased, further confirming that options are less used for directional upside exposure and more for systematic strategy execution. These dynamics together indicate that, compared to previous years, the 2025 options market is becoming increasingly mature and its user base more professional.
Part 3: Liquidity
Cryptocurrency has always been an outlet for excess risk appetite. Due to weak valuation anchors, embedded leverage, and heavy reliance on margin funding, cryptocurrency prices are highly sensitive to changes in the global financial environment. When liquidity is ample, risk tolerance rises, and capital naturally flows into the crypto space; but when conditions tighten, the issue of structural buy-side liquidity quickly becomes apparent. Therefore, cryptocurrency has historically and will continue to fundamentally depend on global liquidity.
In 2025, the macro environment is a key driver of crypto prices. Despite the current backdrop of easing rates, improved liquidity, and economic strength — factors that typically support risk asset prices — the performance of the crypto market remains weak. We believe there are two key reasons behind this disconnect: retail attention and new liquidity channels.
Retail Attention: Cryptocurrency is no longer the "go-to" risk asset
「2025 yılında, kripto para birimi perakende yatırımcılar arasında tercih edilen risk varlığı konumunu kaybetti.」
Kurumsal katılım artmasına rağmen, perakendeciler hala kripto piyasasının temelini oluşturuyor. 2025 yılındaki kötü piyasa performansının ana nedenleri, perakende yatırımcıların ilgisinin dağınıklaşması ve kripto varlıkların tercih edilen risk varlığı olarak zayıflayan dönme etkisindedir.
Birçok etkenden etkilenmesine rağmen, aşağıdaki iki nokta öne çıkmaktadır: Teknolojik ilerleme, pazar erişim engelini düşürdü ve diğer yatırım fırsatlarının (özellikle yapay zeka gibi alanlarda) daha kolay erişilebilir hale gelmesini sağladı, bu varlıklar benzer risk özellikleri, anlatı mantığı ve getiri potansiyeli sunarak kripto alanındaki ilgiyi dağıttı.」
Aynı zamanda, 2024'ten sonra normalleşme dönemini yaşıyoruz - o yıl perakende katılımı çok yüksekti, önce Meme coin'lerine yoğunlaştılar, yıl sonunda ise AI ajans alanına yöneldiler. Piyasanın normalleşme eğilimi göstermesi kaçınılmaz bir trenddir.
Bu nedenle, perakende yatırımcılar AI, robotlar ve kuantum teknolojisi gibi hisse senedi temalarını tercih ediyorlar, ancak BTC, ETH ve çoğu altcoin ana risk varlıkları arasında geride kalıyorlar. Kripto para artık fazla risk taşımacılığının varsayılan çıkış yolu değil.

Likit Akışı: ETF ve DAT Yeni Yol Haline Geliyor
「Şu anda, ETF ve DAT, istikrarlı coin'lerle birlikte, kripto piyasasına fon girişini yönlendiren önemli kanallardan biri haline geliyor.」
BTC ve ETH fiyatları hafifçe düşerken, en büyük göreceli zayıflık altcoin alanında ortaya çıkıyor. Perakende katılımının zayıflığına ek olarak, likidite ve sermayenin piyasaya giriş biçiminde bir değişiklik meydana geldi.
Sadece iki yıl öncesine kadar, istikrarlı coin'ler ve doğrudan yatırım, kripto piyasasına sermayenin girişinin ana kanalıydı. Ancak, ETF ve DAT likidite enjeksiyonunun ekosisteme giriş yolunu yapısal olarak değiştirdi.
Bu yılın başlarında, kripto likiditesini üç temel desteğe indirgedik: istikrarlı coin'ler, ETF ve DAT. Bunlar, sermayenin kripto piyasasına girişinin ana yollarını oluşturuyorlar.
· Stabil coin'ler, çeşitli girişlerden biri haline geldi: Hala hesaplaşma ve teminat açısından kritik olsalar da, şu anda sadece sermayenin girişinde rol oynuyorlar, anahtar yönetime bürünmüyorlar.
· ETF, likiditeyi ilk iki varlığa yönlendiriyor: Yatırım kapsamı kısıtlanmış fon girişi, ana varlıkların derinliğini ve direncini artırıyor, ancak BTC ve ETH dışındaki taşmalar üzerinde sınırlı bir etkiye sahip.
· DAT, istikrarlı ve döngüsel olmayan talebi tanıttı: Hazine fonu dağılımı, ana varlıklara odaklanmayı daha da güçlendirirken, likiditeyi emerken doğal olarak risk tercihini genişletemedi.
Likitlik yalnızca ETF ve DAT aracılığıyla gelmiyor, ancak yukarıdaki grafik bu kanalların ne kadar önemli hale geldiğini gösteriyor. Daha önce belirtildiği gibi, bunların yatırım kapsamı genişliyor ve BTC ve ETH dışındaki pozisyonları kabul etmeye başlıyor, genellikle diğer mavi cips jetonlarını içeriyor. Bununla birlikte, bu süreç aşamalıdır, bu nedenle altcoin piyasasındaki faydaların görünür olması için zaman gerekmektedir.
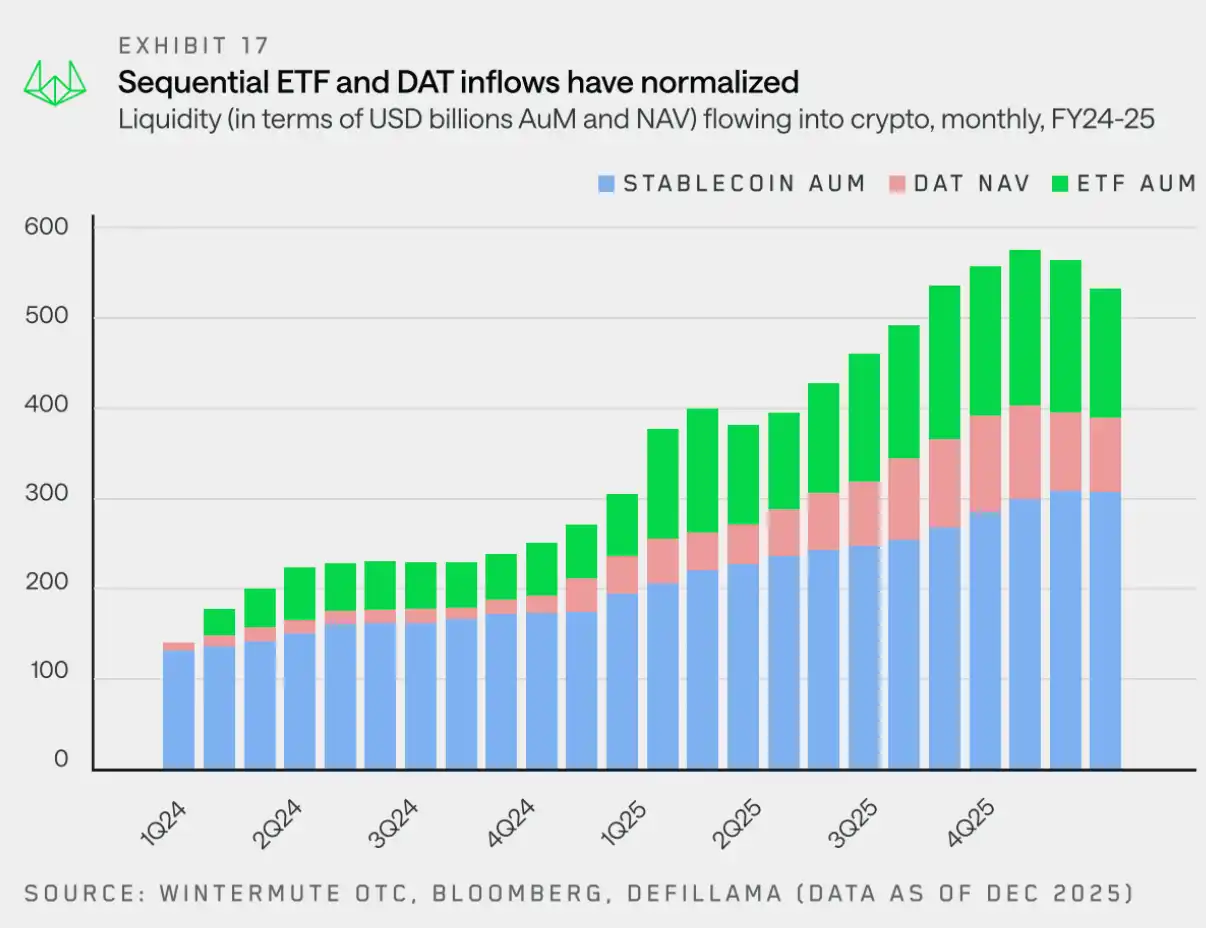
2025 yılında, kripto para artık geniş kapsamlı piyasa döngülerinden etkilenmiyor. Bunun yerine, boğa piyasaları yalnızca likiditenin yoğunlaştığı birkaç varlığa özgüdür ve piyasanın büyük bir kısmı zayıf performans sergiler.2026 yılına bakıldığında, piyasanın performansı, likiditenin daha fazla jetona yayılmasına mı yoksa az sayıda büyük jetonda yoğunlaşmaya mı devam edeceğine bağlı olacaktır.
2026 Piyasa Görünümü: Saf Döngü Modeline Veda
「2025 yılında piyasa beklenen boğa koşusunu gerçekleştiremedi, ancak bunun kripto parayı spekülatif bir varlıktan olgun bir varlık sınıfına doğru dönüşüm başlattığını gösteriyor olabilir.」
2025 yılının piyasa performansı, geleneksel dört yıllık döngü modelinin yavaş yavaş etkisiz hale geldiğini gösterdi. Gözlemlerimiz, piyasa performansının artık kendini gerçekleştiren dört yıllık anlatının değil, likiditenin akışı ve yatırımcı odak noktasının belirlediğini gösteriyor.
Tarihsel olarak, kripto para özgün serveti, tek bir, değiştirilebilir fon havuzu gibi davrandı; Bitcoin'in getirisi doğal olarak ana akım jetonlara yayılıyor ve ardından altcoinlere geçiyordu. Wintermute OTC işlem verileri, bu yayılma etkisinin belirgin şekilde zayıfladığını gösteriyor. Yeni sermaye araçları — özellikle ETF ve DAT — "kapalı ekosistemlere" dönüştü. Bunlar az sayıda mavi cips varlık için sürekli talep sağlasa da, fonlar doğal olarak daha geniş bir pazara dönüşmüyor. Perakende yatırımcı ilgisi ciddi şekilde hisse senetlerine ve tahmin piyasalarına kaydığından, 2025, aşırı şekilde yoğunlaşılmış bir yıl oldu — az sayıda ana akım varlık yeni eklenen fonların büyük çoğunluğunu emerken, piyasanın geri kalan kısmı sürekli bir yükselişi sürdürmekte zorlandı.
2026'nın Üç Olası Yolu
2025, piyasa genişliğinin belirgin şekilde daraldığı bir yıl oldu; geçen yılın yaklaşık 60 günlük ortalama boğa piyasası süresi yaklaşık 20 güne düştü. Yalnızca birkaç seçilmiş jeton parlak bir performans sergilerken, daha geniş pazar sürekli bir şekilde satış baskısının etkisi altında kayıplar yaşadı.
Bu eğilimi tersine çevirmek için en azından üç koşuldan birinin gerçekleşmesi gereklidir:
· ETF ve DAT'ın Yatırım Kapsamını Genişletmesi: Şu anda, çoğu yeni likidite hala ETF ve DAT gibi kurumsal kanallarla sınırlı. Daha geniş pazarın toparlanması için bu kurumların yatırım kapsamlarını genişletmesi gerekiyor; şu anda, daha fazla SOL ve XRP ETF başvurusu peşi sıra yapılmaktadır.
· Ana Akım Paraların Piyasa Yönünü Belirleme: 2024 yılında olduğu gibi, Bitcoin (ve/veya ETH) güçlü bir yükseliş yaşarsa, zenginlik etkisi yaratabilir ve daha geniş bir pazara yayılabilir. Ancak sonunda ne kadar paranın dijital varlık alanına geri döneceği henüz görülmekte.
· Piyasanın Dikkati Geri Dönüyor: Düşük olasılıklı bir başka senaryo şudur: Perakende yatırımcıların ilgisi, önemli ölçüde, hisse senetlerinden (AI, nadir toprak metaller vb. konuları içerenler de dahil) kripto alanına geri döner, böylece yeni sermaye akışı ve stabilcoin ihraçları getirir.
2026 yılının piyasa eğilimi, yukarıdaki katalizatörlerden en az birinin likiditeyi ana akım varlıkların dışına doğru etkili bir şekilde genişletmeye yönelik olup olmadığına bağlı olacaktır. Aksi takdirde, piyasanın yoğunlaşma durumu devam edecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




