



Primitive Ventures Kurucu Ortağı Dovey Wan: Bu Boğa Piyasasında Kim Faturayı Ödüyor?
Orijinal Başlık: "Boğa Piyasasının Faturasını Kim Ödeyecek"
Orijinal Yazar: Dovey Wan, Primitive Ventures
Not: Bu yazının yazarı Primitive Ventures'ın kurucusu Dovey Wan'dır. Dovey Wan, Çin kripto topluluğunda batıdaki ana akım kurumlarla konuşabilen köprü bir figür olarak tanınmaktadır. Keskin yorumları ve haşin bakış açısıyla ünlüdür. Yatırım yaptığı projelerin çoğu bugünün kripto dünyasının altyapısını oluşturmuştur, bunlar arasında Cosmos, Celestia, Movement Labs vb. bulunmaktadır. Ancak sık sık "çıkar çatışması" söylentileriyle çevrelenmektedir. Dün, Dovey Wan, Bitcoin'in döngüselliği ve mevcut piyasa arasındaki ayrışmayı nadir bir şekilde ele alan kapsamlı bir makale yayınladı, bu yazı altı yıl önce kaleme aldığı "Batı'dan Gelen Açık Bir Uzun Boğa Piyasası" başlıklı makalesine derinlemesine bir bakış sunmaktadır. Orijinal yazı aşağıda verilmiştir:
"Batı'dan Gelen Açık Bir Uzun Boğa Piyasası" neredeyse 6 yıl önce yazıldı ve iki döngüyü de tamamladıktan sonra, Kripto son on yılın birçok "dilek listesi"ni neredeyse tamamıyla yerine getirdi. Makalede yazılanlar hızla gerçek olmaya başladı: Kurumsal yatırımcılar Bitcoin'e yatırım yapmaya başladı, TradFi ile bağlantılı çeşitli ürünler tamamen entegre hale geldi, Circle gösterişli bir şekilde halka arz edildi, ABD başkanı açıkça destek verdi ve hatta kendi meme'ini paylaştı. Eski senaryoya göre, bu, "yüksek β boğa piyasası"nın standart bir açılışı olmalıydı. Ancak bu döngüyü tamamladıktan sonra gördüğümüz şey, oynaklığın çökmesi, piyasayı tetikleyen olayların erken gerçekleşmesi, varlık sınıfının kapsamlı bir şekilde finansallaşması ve anaakıma girmesiyle birlikte artık heyecanın kaybolmuş olmasıdır.
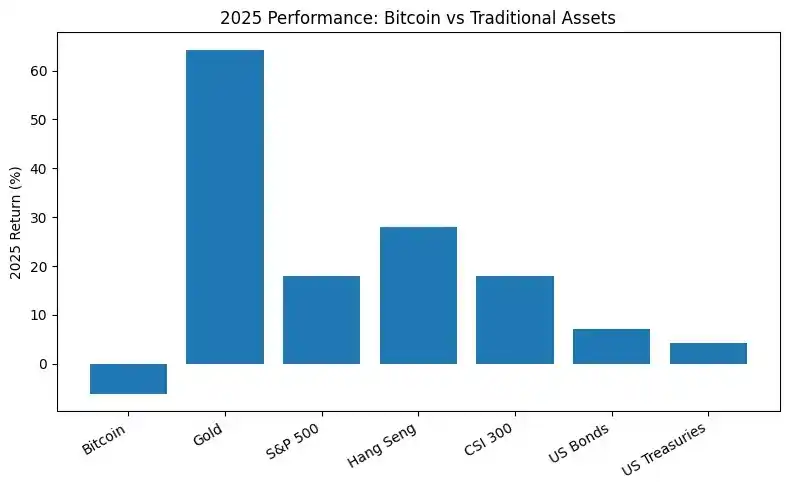
Varlık sınıfları arasında, politika dostu ortamda ve kurumsal avantajların açığa çıkmasıyla birlikte, BTC'nin 2025 yılında altın, ABD hisse senetleri, Hong Kong hisse senetleri, A hisse senetleri vb. gibi ana TradFi varlıklarına açıkça geri kaldığı görülmektedir. Bu, küresel risk varlıklarıyla senkronize yeni zirveler oluşturamayan az sayıdaki varlıklardan biridir.
Onshore ve Offshore Fonların Büyük Farklılığı
Bu döngüdeki fon yapılarını anlamak için öncelikle BTC'nin bu döngüdeki üç kritik zirvesini açıklığa kavuşturmak gerekmektedir:
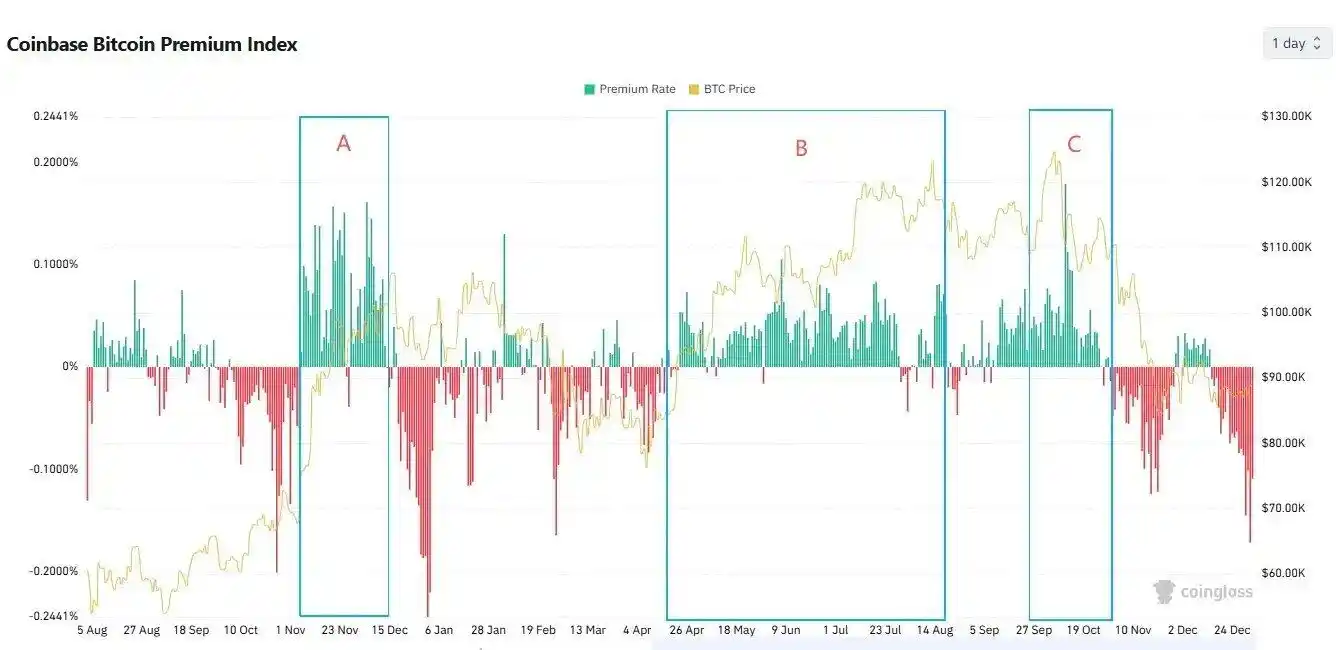
Aşama A (Kasım 2024 - Ocak 2025): Trump'ın seçilmesi ve düzenleyici beklentilerin iyileşmesi, onshore ve offshore tüm piyasada FOMO'yu tetikledi, BTC ilk kez 100.000 doların üzerine çıktı.
Aşama B (Nisan 2025 - Ağustos Ortası): Kaldıraçsız geri çekilmenin ardından, BTC tekrar yükselecek ve ilk kez 120.000 doların üzerine çıkacaktır.
Faz C (Ekim 2025 Başı): BTC bu döngüde bugüne kadarki yerel ATH'sini kaydetti, kısa süre sonra 10·10 ani çöküşü yaşandı ve düzeltme dönemine geçildi.
Spot ve türev kombinasyonundan bakıldığında, üç aşamada birkaç ortak özellik bulunmaktadır:
Spot: Onshore Ana Alıcı, Offshore Daha Fazla Satış Yapıyor
Coinbase Primium A/B/C üç zirve aşamasında pozitif primini koruyor, yüksek seviye alıcılarının çoğunlukla Coinbase'i temsil eden yerli spot fonlardan geldiğini gösteriyor.
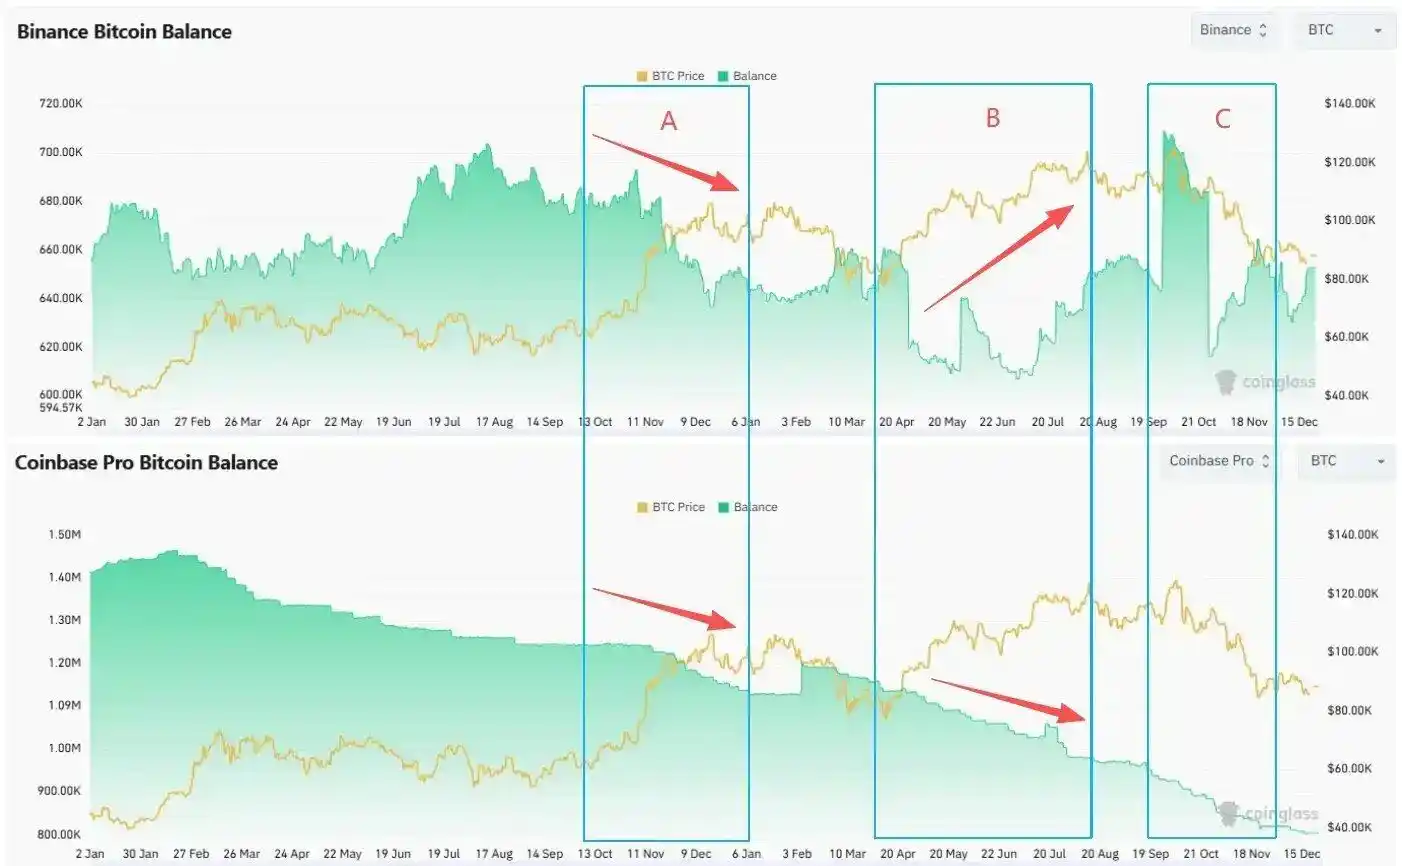
Coinbase BTC Bakiyesi dönem boyunca sürekli azalıyor, CEX taraftaki satılabilir fişler azalıyor. Buna karşılık, Binance Bakiyesi B ve C aşamalarında fiyat artışıyla belirgin bir şekilde artıyor, offshore spotun potansiyel satış baskısını artırıyor.
Vadeli İşlemler: Offshore Kaldıraçlı, Onshore Kurumsal Yüksekten Satışı Sürdürüyor
BTC cinsinden offshore Açık İlgi (Binance BTC Açık İlgi örneğin) B ve C aşamalarında sürekli artıyor, kaldıraç oranları yükseliyor, hatta 10·10 kısa vadeli açığa satışın ardından kısa vadeli düşüş yaşansa da hızla yüksek seviyelere geri dönülüyor ve hatta yeni zirveler kaydediliyor. Buna karşın, CME'yi temsil eden yerli vadeli işlemler Açık İlgi'si 2025 başından itibaren sürekli azalıyor, yeni zirveler gözlemlendiğinde aynı anda artmıyor;
Aynı zamanda, BTC volatilitesi ve fiyat arasında ayrışma oluşuyor, özellikle 2025 Ağustos'unda BTC'nin 120.000 doları ilk kez kırdığı zaman, Deribit DVOL aşama düşük seviyelerdeyken, implied volatilite yeni zirvelere prim yapmıyor, opsiyon piyasasının trendin devamına yönelik fiyatlandırması temkinli bir eğilim gösteriyor.
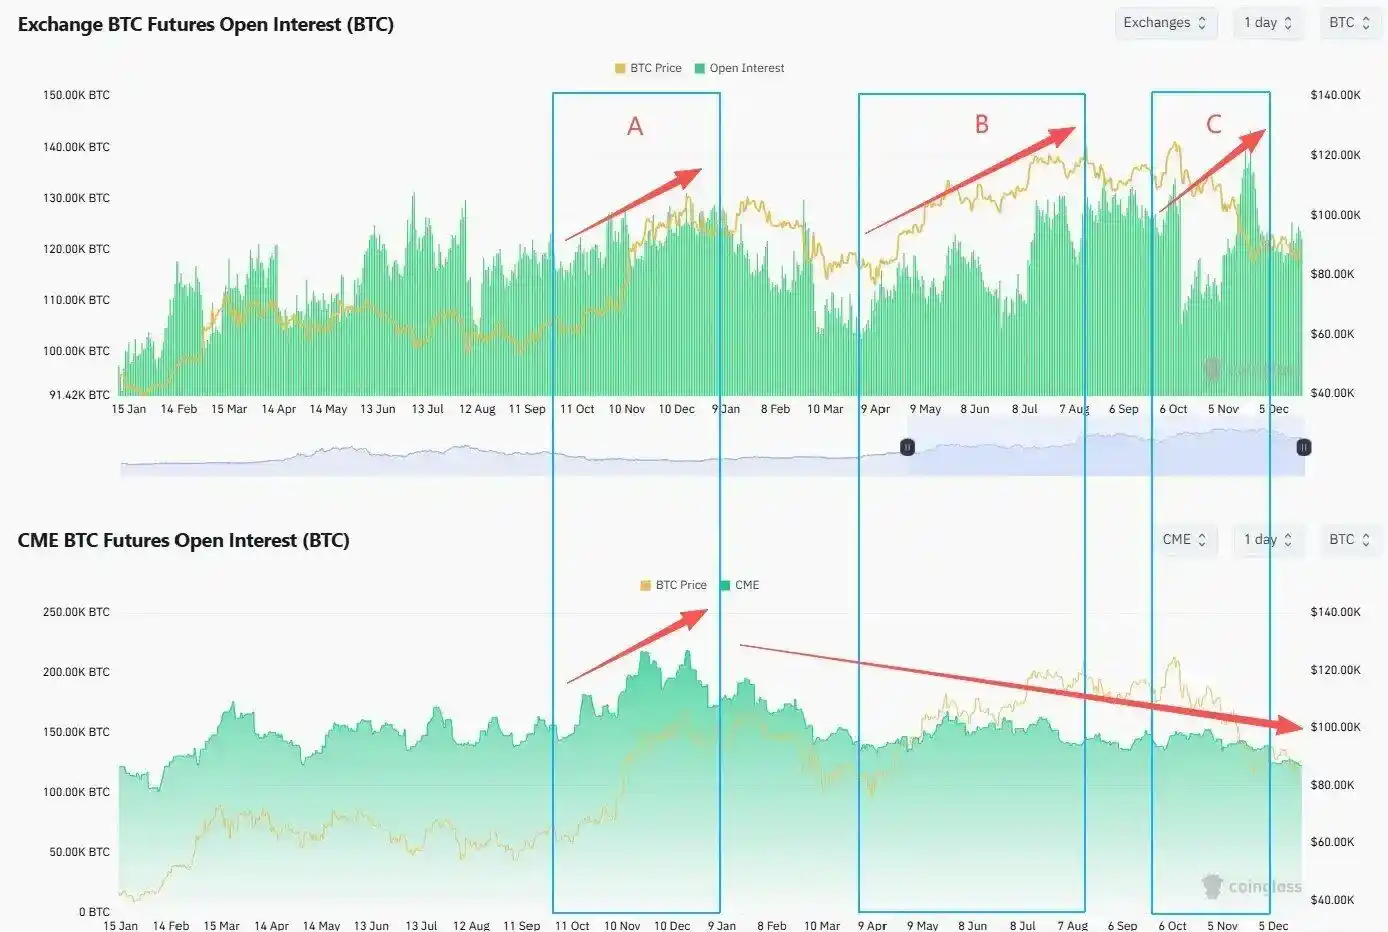
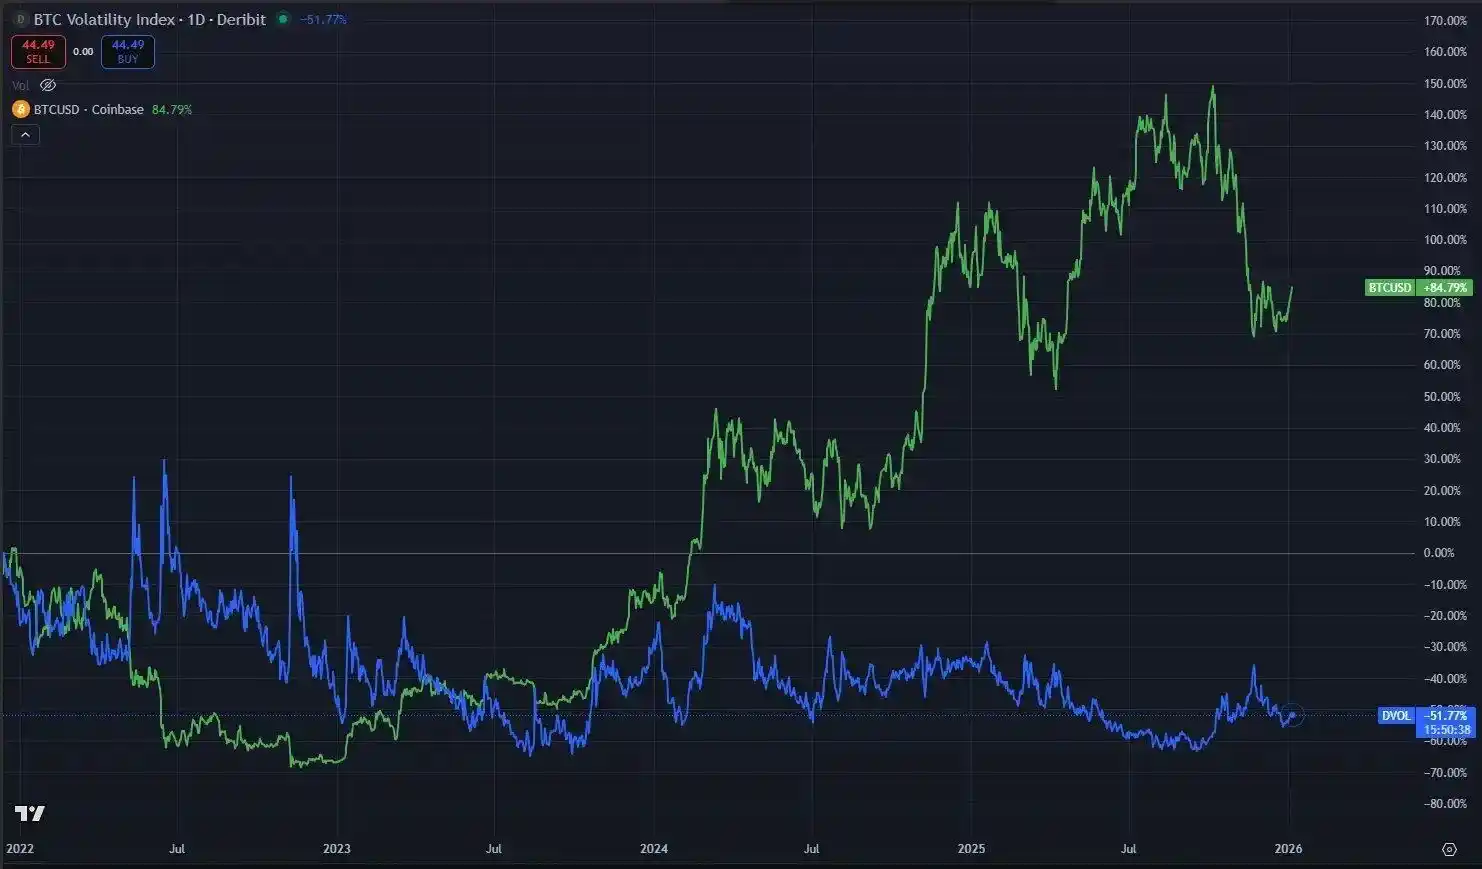
Spot alan, büyük ölçekli varlık dağılımının yeniden yapılandırılma davranışı, her iki taraftaki davranış ayrışması varlığa uzun vadeli güvenin farklılığıdır. CME ve opsiyon oyuncuları, en duyarlı ve açgözlü paranın kan kokusu alanıdır, koku alma duyuları son derece hassastır. Her iki tarafın da işlem kurulumu ve zaman kontrolü, meydan okuma ve hükmü açıkça belirler.
Aptal Para Cömertliği'ndeki "Kurumsal"lar?
2025 yılının başlarında, sahil dışı alımlar için yapısal bir girişimin temelini atan iki önemli politika:
· SAB 121 İptali: Banka saklaması BTC'nin artık borç olarak eşit tutulmasını gerektirmemektedir, bu da BNY Mellon, JPM gibi büyük saklama bankalarının BTC saklama işlemlerini yürütme olasılığına sahip olmalarını sağlamaktadır.
· FASB Adil Değer Muhasebesi Yürürlüğe Girdi (Ocak 2025): Şirketlerin BTC elinde bulundurması artık "yalnızca değer düşüşü, gelir gösterme" değil, piyasa değerine göre adil değerle ölçülebilir. CFO'lar için bu, BTC'yi "yüksek dalgalı belirsiz varlık"tan "muhasebe raporlarında değerini doğru bir şekilde yansıtan "rezerv varlık seçeneği"ne dönüştürecektir.
Bu iki değişiklik, gelecekteki DAT'ların, kurumsal hazine ve belirli kurumsal yatırım fonlarının yapılandırma davranışları için muhasebe ve uyumluluk açısından bir zemin oluşturmuştur. Bu nedenle, 2025'in ilk çeyreğinde büyük miktarda yeni girişim DAT oyuncusundan finansman sunumu almaya başladık. DAT'ın kurucu ekibinin temel yeteneği sadece bir tanedir: Finansman yeteneği. Kurumlar hakkında "bireylerden daha zeki değildir" deniliyor, sadece daha düşük maliyetli fonlara ve sürekli finansman sağlayan daha fazla finansal araca sahiptir.
Glassnode istatistiklerine göre, BTC'nin DAT şirketlerinin elindeki miktarı 2023 başından yaklaşık 197.000 adetten, 2025 sonuna kadar yaklaşık 1.080.000 adede yükselmiştir; iki yıllık net artış yaklaşık 890.000 adettir ve DAT bu turdaki en önemli yapısal alıcılarından biri haline gelmiştir. DAT'ın işleyiş mantığı, NAV Prim Arbitrajı olarak özetlenebilir:
· Hisse fiyatı, elinde tuttuğu kripto varlığın net değerine göre primli olduğunda, şirket ATM üzerinden artırım yapabilir veya dönüştürülebilir tahvil ihraç edebilir, yüksek değerleme ile finansman sağlayarak;
· Elde edilen fonlar, BTC ve diğer kripto varlıkların alımı için kullanılır, hisse başına kripto varlık değerini artırarak, hisse fiyatı primini daha da destekler;
· Yükseliş döneminde, prim ne kadar büyükse, finansman o kadar kolaydır, şirket "daha fazla yükselirse daha çok satın alma" motivasyonuna sahiptir;
MSTR örneğine bakıldığında, 2024-2025 yıllarındaki büyük miktarlı pozisyon artışı ve en büyük ölçekli dönüştürülebilir tahvil ihracı, BTC'nin güçlü yükseliş döneminde, tarihi zirvelere yaklaşıldığında veya tarihleri yenilendiğinde yoğunlaşmıştır:
· 2024'ün 11-12 aylarında, BTC'nin 100.000 dolarlık bölgeye saldırdığı sırada, MSTR tarihin en büyük 30 milyar dolarlık %0 dönüştürülebilir tahvil ihracını tamamladı;
· Daha sonra 90.000 doların üzerinde ortalama maliyetle 120.000'den fazla BTC satın alarak, yaklaşık 98.000 dolar seviyelerinde önemli bir yapısal alım satım oluşturulmuştur.
Dolayısıyla, DAT açısından, yüksek seviyeli pozisyon artışı sadece fiyatı takip etmek değil, aynı zamanda hisse fiyatı primini ve varlık tablosu yapısını korumanın kaçınılmaz bir sonucudur.
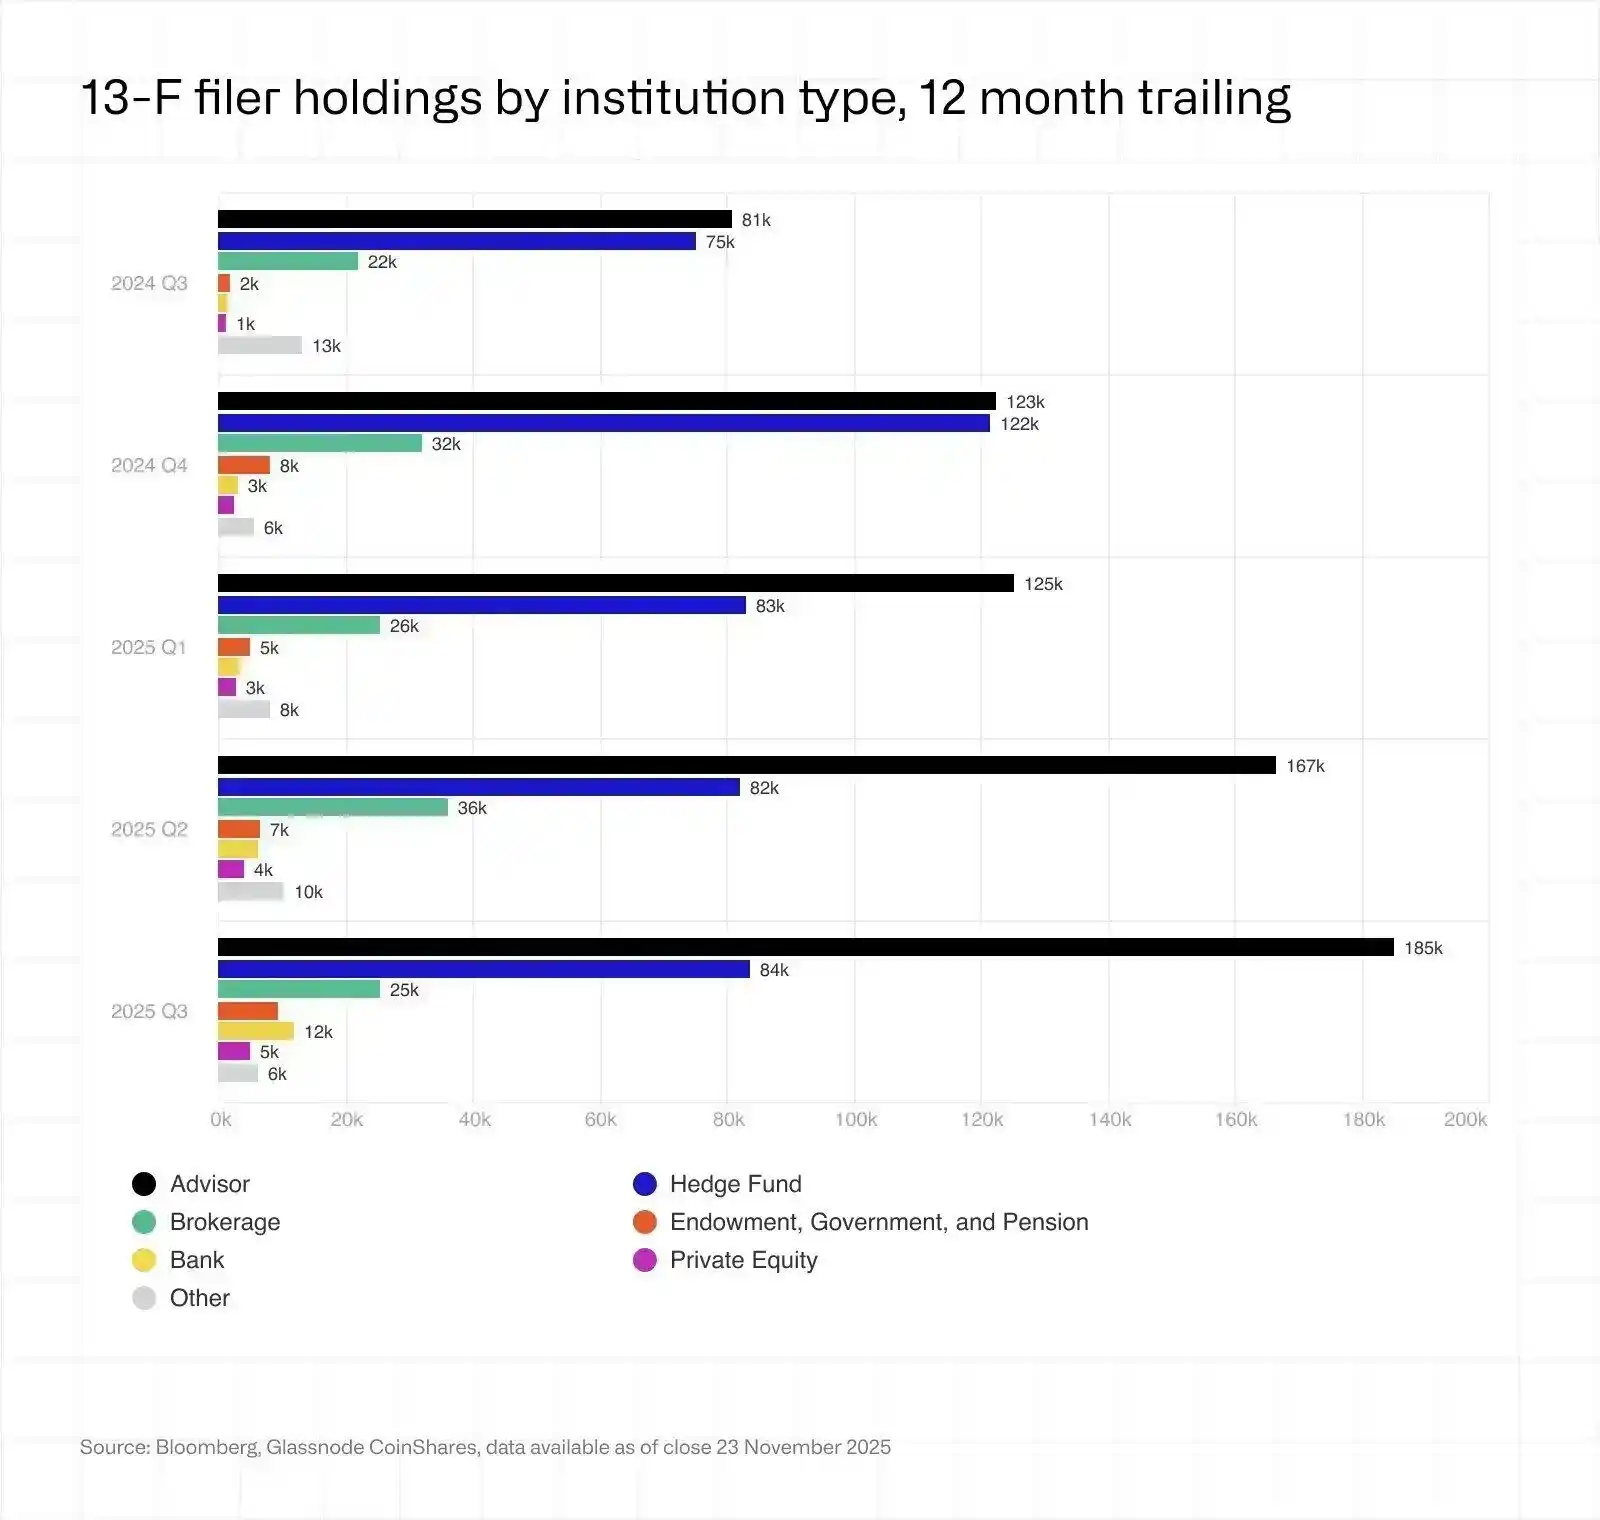
Yanlış anlaşılan bir diğer konu ETF akışıdır. ETF yatırımcı yapısının şu özellikleri vardır:
· Kurumsal yatırımcılar (dar anlamda 13F dosyacısı) oranı dörtte birden azdır, bu nedenle ETF'lerin genel AUM'u hala kurumsal olmayan fonlardan oluşmaktadır;
· Ve kurumlar içinde, başlıca türler finansal danışmanlar (Danışmanlar, wrap hesaplar ve RIA'yı içerir) ve hedge fonlardır: Danışmanlar genellikle orta vadeli varlık tahsisine odaklanır ve artırma hızı düzgündür (pasif fonlar);
· Hedge fonlar ise daha fiyat duyarlıdır, arbitraj ve orta-yüksek frekanslı ticarete yöneliktir, 2024 Q4'ten sonra genel olarak pozisyonlarını azaltmıştır ve CME Açık Faaliyeti'nin düşüş eğilimiyle büyük ölçüde uyumludur (aktif fonlar).
ETF'nin fon yapısını biraz açarsanız, kurumların çoğunluğu oluşturmuyor, bu kurumlar kendi bilanço paraları değil, müşteri varlıklarını yönetiyorlar ve hedge fonlar elbette geleneksel anlamda "elmas eller" değil
Diğer tür kurumlar için, bireysel yatırımcıdan daha zeka sahibi değiller. Kurumların iş modeli temelde iki türdür, yönetim ücreti kazanmak ve getiri elde etmek, sektörümüzün en iyi VC'leri bile 2016 vintage VC'nin yalnızca 2.4x'i var (2014 yılında 100 dolar yatırım yapıp 2024'te 240 milyon dolar almak anlamına gelir). Geçen 10 yıldaki Bitcoin değerinde geride kaldılar. Bireysel yatırımcının avantajı her zaman piyasayı takip etmektir, piyasa yapısının değişimini anladıktan sonra hızla reaksiyon verebilir ve bir yol bağımlılığına ihtiyaç duymaz. Çoğu kurumsal yatırımcı, yol bağımlılığı ve kendi kendini tekrarlayan yeteneklerinde hayatını kaybeder, çoğu borsa ise kullanıcı varlıklarını kötüye kullanma ve güvenlik açıklarından dolayı ölür.
Yok Olan Bireysel Yatırımcılar
Binance, Coinbase gibi önde gelen birkaç CEX'in web sitesi trafiğinden görülebileceği gibi: 2021 zirve boğa piyasasından bu yana, genel ziyaret sayısı sürekli azalıyor, BTC yeni bir zirve yapsa bile belirgin bir toparlanma görülmüyor, komşu Robinhood'un patlamasıyla keskin bir tezat oluşturuyor, daha fazlası için geçen yıl yazdığımız "Marginal Alıcılar Nerede" başlıklı yazımızı okuyabilirsiniz.
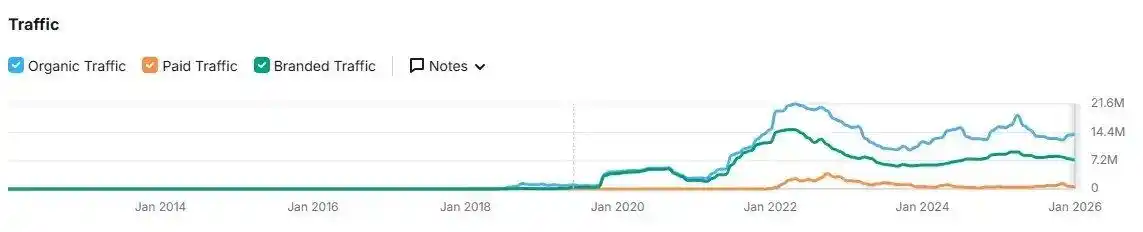
Binance Trafik
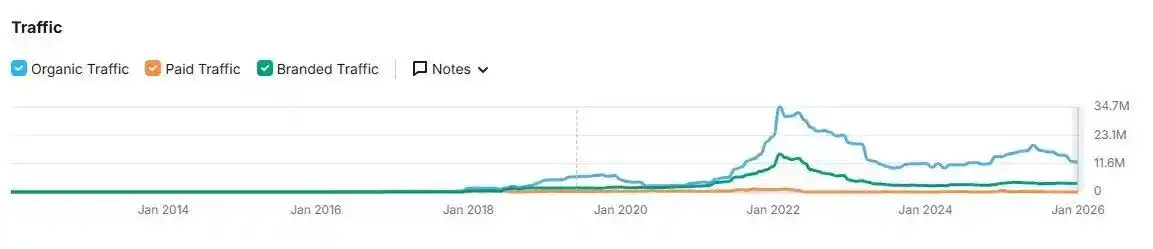
Coinbase trafiği
2025 yılında, "servet etkisi" daha çok kripto dışında yoğunlaşıyor. S&P 500 (+18%), Nasdaq (+22%), Nikkei (+27%), Hang Seng (+30%), KOSPI (+75%) ve hatta A hisse senetleri yaklaşık %20 değer kazandı, hatta altın (+70%) ve gümüş (+144%) gibi. Ayrıca, bu dönemde Kripto para birimleri "öldürme"yi yaşadı: Yapay Zeka hisseleri daha güçlü bir servet etkisi hikayesi sunarken, ABD hisse senetlerinin 0DTE Sıfır Gün Opsiyonları, perp'ten daha kumarhane deneyimi sağladı, ayrıca bazı yeni perakende yatırımcılar Polymarket ve Kalshi'de çeşitli makro politik olaylarla iddiaya girdi.
Ayrıca, yüksek frekanslı spekülasyonla tanınan Güney Koreli perakende yatırımcılar bile bu dönemde Upbit'ten çekilip, KOSPI ve ABD hisselerine yöneldi. 2025 yılında, Upbit'in günlük ortalama işlem hacmi 2024 yılına göre yaklaşık %80 düştü, bu süre zarfında Güney Kore borsası KOSPI endeksi yıl boyunca %70-75 oranında yükseldi. Güney Koreli perakende yatırımcıların ABD hisselerine net alımları rekor 31 milyar doları aştı.
Yükselen Satıcılar
BTC'nin ve ABD hisse senetleri teknoloji hisselerinin hareketinin giderek senkronize olduğu günümüzde, 2025 yılı Ağustos ayında belirgin bir kesinti yaşandı: BTC, ARKK ve NVDA'yı takip ettikten sonra Ağustos ayında zirveye ulaştı ve ardından gerileyerek 1011 çöküşünü yaşadı ve hala toparlanmadı. Tesadüfi olarak, 2025 yılının Temmuz ayı sonlarında, Galaxy, finansal rapor ve basın bülteninde, bir erken dönem BTC sahibini 7-9 gün içinde toplamda 80.000'den fazla BTC satışını tamamlayarak temsil ettiğini açıkladı. Bu işaretler, Kripto yerlisi olan fonların kurumlarla büyük hacimli alım satım yaptığını göstermektedir.
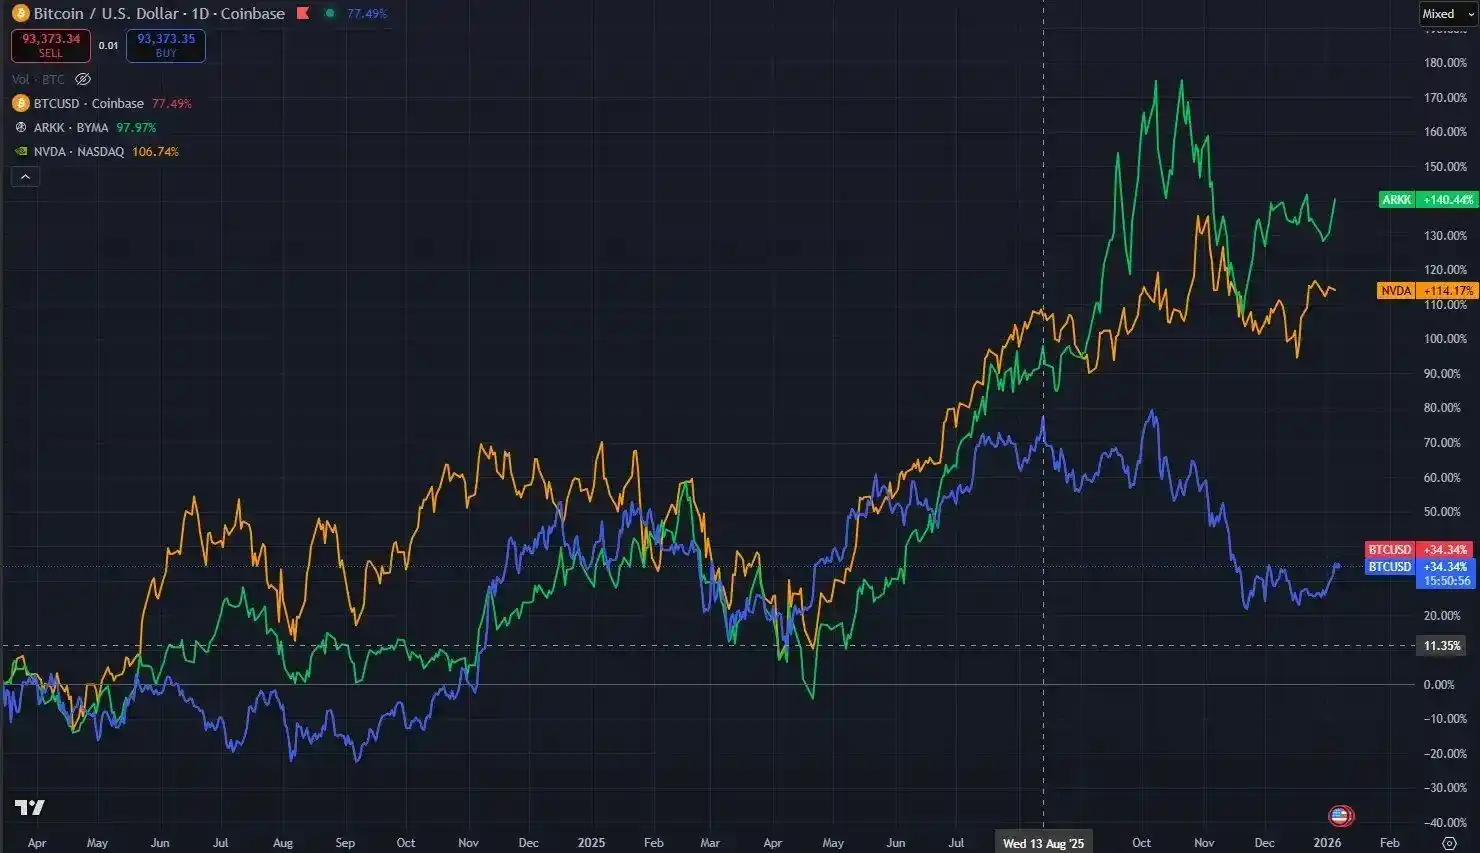
BTC sarmalayıcı ürünlerinin (örneğin IBIT vb.) giderek olgunlaştığı şu anda, BTC OG balinalarına likidasyon çıkışları için en iyi kanalı sağlayan tamamlanmış finansal altyapı oluşturuldu. OG'nin davranışı, "borsada doğrudan piyasa fiyatından satmak"tan, BTC yapılandırılmış ürünlerini kullanarak likidasyon yapmaya veya varlık rotasyonu yapmaya, daha geniş Tradfi varlık dünyasına girmeye yükseldi. Galaxy ve 2025'in en büyük iş büyümesi, BTC balinalarına BTC'yi iBit'e dönüştürme konusunda yardımcı olmaktan kaynaklanıyor. iBit'in teminat hareketliliği, native BTC'den çok daha iyidir ve varlıkların ana akıma dönüşmesiyle, kağıt Bitcoin'in yüksek kaldıraç oranı, diğer kıymetli metallerin finansallaştırılmasının kaçınılmaz bir yolu olarak öne çıkıyor.
Madenci: "Elektrik Faturası Ödemekten" "AI için CAPEX Toplamaya" Dönüşüm
2024 yarılanmasından önce ve 2025'in sonuna kadar, 2021'den bu yana madenci rezervlerinin en istikrarlı ve en büyük düşüş dönemi yaşandı: 2025 yılının sonuna kadar, madenci rezervleri yaklaşık 1.806 milyon BTC'ye ulaştı ve hash oranı yaklaşık %15 düştü, endüstride temizlenme ve yapısal dönüşüm belirtileri gösterdi.
Daha da önemlisi, bu madenci satış döngüsünün motivasyonu geleneksel "elektrik faturasını karşılama" amaçlarını aştı:
· Sözde "AI kurtulma planı" çerçevesinde, bazı madencilik şirketleri, AI veri merkezi inşası için sermaye harcaması toplamak amacıyla yaklaşık 5.6 milyar dolar değerinde BTC'yi borsalara transfer etti
· Bitfarms, Hut 8, Cipher, Iren gibi şirketler, mevcut maden tesislerini AI/HPC odalarına dönüştürmekte ve 10-15 yıllık uzun vadeli hash gücü kiralama sözleşmeleri imzalamaktadır; elektriği ve araziyi "AI çağının altın kaynağı" olarak görmektedirler
· Uzun vadeli "HODL" stratejisini sürdüren Riot'un da 2025 Nisan'ında aylık üretimden elde ettiği BTC'yi satmaya başladığı açıklandı
· Tahminlere göre, 2027 yılının sonuna kadar, yaklaşık %20'lik bir Bitcoin madenciliği elektrik kapasitesinin AI için kullanılacağı öngörülmektedir
Finansallaşmış Kağıt Bitcoin
Bitcoin ve temsil ettiği kripto dijital varlıklar, yavaş yavaş kripto kökenli fonun hakim olduğu değer keşfine dayalı aktif ticaretten, ETF, DAT, egemenlik ve uzun vadeli fonların hakim olduğu pasif tahsis ve varlık yönetimi, ve genellikle finansallaşmış kağıt Bitcoin portföyleri olan pasif tahsis ve varlık yönetimini temsil eden bir dönüşüm yaşıyor. Ana varlık Bitcoin giderek çeşitli portföylere yerleştirilen ve ağırlıklı olarak alınan bir risk varlığı aksesuarı haline geliyor. Bitcoin'in ana akıma dönüşümü tamamlandı, ancak bununla birlikte gelen kaldıraç döngüsü ve sistemik kırılganlık bulunmaktadır.
1. Fon Yapısı Açısından: Yeni alımların çoğu pasif fonlardan, uzun vadeli varlık tahsisinden ve kurumsal/egemen varlık tablosu yönetiminden gelmektedir, Kripto kökenli fonun fiyat oluşumundaki marginalliği azalmıştır ve çoğu aşamada fiyatları yükseldiğinde azaltan net satıcı hâline gelmiştir
2. Varlık Özellikleri Açısından: ABD hisse senetleri ile (özellikle yüksek β teknoloji ve AI konulu) karşılaştırıldığında, önemli ölçüde bir korelasyon artışı görülmekte, ancak değerleme sistemlerinin olmaması nedeniyle, makro likiditenin bir katalizörü haline gelmiştir
3. Kredi Riski Açısından: DAT hisseleri, spot ETF'ler, yapılandırılmış ürünler gibi proxy'ler aracılığıyla, kripto para birimleri daha da yüksek bir finansallaşma düzeyine ulaşmış, varlık döngüsü verimliliği önemli ölçüde artmıştır, aynı zamanda DAT açığını, teminat indirimini ve çoklu pazar kredi sıkışmasının riskine daha fazla maruz kalmıştır
Yol Nerede?
Yeni likidite yapısı altında, BTC'nin fiyat hareketini açıklamak için "Dört Yılda Yarılanma=Bir Tam Döngü" geleneksel anlatısı artık yetersizdir. Gelecek birkaç yılın ana değişkenleri daha çok iki ekseninden kaynaklanacak.
· Dikey Eksen: Makro likidite ve kredi ortamı (faiz oranları, maliye, AI yatırım döngüsü);
· Yatay Eksen: DAT, ETF ve ilgili BTC proxy'sinin primi ve değerleme seviyesi;
Bu dört bölgede:
· Gevşek + Yüksek Prim: Yüksek fomo aşaması, 2024 yılının sonu - 2025 yılının başı gibi bir ortam;
· Gevşek + İskonto: Makro açıdan nispeten dostu, ancak DAT/ETF primi ezilirken, crypto native fonlar için yapısal yeniden yapılanma yapılabilir;
· Daralma + Yüksek Prim: En yüksek risk, DAT ve ilgili kaldıraç yapılarında sert bir çözülme en kolay gerçekleşen yer;
· Daralma + İskonto: Gerçek anlamda döngü sıfırlaması;
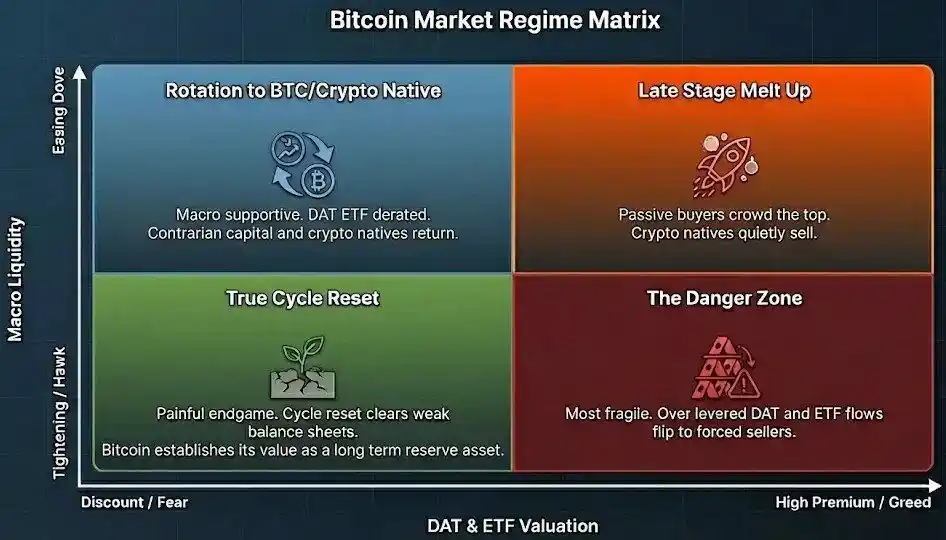
2026 yılında, sağda bulunan aralıktan yavaş yavaş sola doğru ilerleyeceğiz, çerçevemizdeki "Gevşek + İskonto" veya "Hafif Gevşek + İskonto" hücrelerine daha da yaklaşacağız. Aynı zamanda, 2026 yılında birkaç önemli kurumsal ve piyasa değişkeni de ortaya çıkacaktır:
· SFT Clearing Hizmeti ve DTCC 24/7 Tokenleştirme İkameti: Bitcoin, daha fazla finansallaşacak ve Wall Street'in temel teminatının bir parçası haline gelecek; zaman farkından kaynaklanan likidite boşlukları kapatılacak, derinlik artarken kaldıraç sınırları ve sistemik risk de artacaktır.
· AI İşlemleri "Yüksek Beklenti Tüketim Dönemi"ne Giriyor: 2025'in ikinci yarısında AI liderlerinin "performans devam ediyor ama hisse senedi tepkisi zayıflıyor" izleri görülmeye başlandı, basitçe beklentileri aşmış olmak artık lineer fiyat artışıyla eş anlamlı değil. BTC'nin yüksek β teknoloji faktörü olarak AI sermaye harcamaları ve karlılık revizelerine devam edip edemeyeceği, 2026'da test edilecektir.
· BTC ve Altcoin Piyasalarının Daha Fazla Ayrılması: BTC, ETF akışını, DAT bilançosunu, egemenliği ve uzun vadeli fonları takip ediyor; altcoin'ler ise daha az bilinen ve daha yüksek risk iştahına sahip fon havuzlarına hitap ediyor; birçok kurum için BTC satışının daha çok geleneksel varlıklara dönüş anlamına gelmesi, "BTC'den altcoine geçiş" anlamına gelmez.
Fiyat Önemli mi? Tabii ki önemli. 10.000 dolarlık eşiği aşan Bitcoin fiyatı, bu sadece 17 yıllık tarihine sahip genç varlığı ulusal düzeyde bir stratejik rezerv haline getirdi. Fiyatın yanı sıra, kripto varlığının sonraki hedefi hala uzun bir yolculuktur. 2018'de Primitive Ventures'ı kurduğumda yazdığım gibi,
"Kripto endüstrisine yaptığımız son birkaç yıllık keşif sürecinde, bireyler arasında elde edilen dağıtık uzlaşma gücünün ne kadar güçlü olduğunu, ve bilginin sürekli olarak dağılma eğilimi gösterdiği özelliği, kripto varlıklarının son derece güçlü bir yaşam gücüne sahip olmasını sağladı. Temel olarak, bireylerin özgürlük ve eşitlik, varlık ve veri belirliliğine duyduğu en temel arzusundan kaynaklanan entropi artışını, kriptonun sonsuzluğu mümkün kıldı."
Yatırım piyasaları ve kültürel eğilimler bir araya geldiğinde, kültürel eğilimlerden daha güçlü olan ekonomik ve üretim ilişkilerinin serbest bırakılması olacaktır. Kriptonun temsil ettiği halk finansı, en tipik "yatırım piyasası + kültürel eğilim" bileşimidir.
Gelecek yıllarda, eğer kripto rayı tek egemen olmayan ve küresel likidite alt yapısı olarak ortaya çıkarsa, büyük ölçüde nakit akışı, kullanıcılar ve varlıkların bilançosu için uygulamalar oluşturacak ve bazı ETF / DAT'ların başarısı meyvesini tekrar blok zincire geri getirirse, pasif tahsisin aktif kullanıma dönüştürülmesine yol açarsa, o zaman bugün söylediklerimiz bir dönemin sonuç noktası olmayacak, aksine gerçek benimseme için bir sonraki dönemin başlangıcı olacaktır. Code is the law'dan, Code is eating the bank'e. En zor 15 yılı geride bıraktık.
Bir devrimin başlangıcı, eski çağ inançlarının çöküşü anlamına gelir. Roma'ya olan tapınma, Roma medeniyetini dünyaya hükmeden bir "kendi kendini gerçekleştiren kehanet" haline getirdi. Yeni tanrının doğuşu süreci belki rastgele olabilir, ancak eski tanrının alacakaranlığı zaten yazılmıştır.
Not: Bu makale, altı yıl önceki "Batı'dan Uzun Boğa Yükselişi" makalesinin derinlemesine incelenmesidir. 2017 yılından bu yana, hatta daha öncesinden beri yanımda olan herkese teşekkürler. Birlikte, Bitcoin'in hikayeden egemenliğe, kenardan ana akıma geçişini tanıklık ettik ve aynı zamanda sadece bizzat yaşayanların anlayabileceği inançları birlikte deneyimledik.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







