OKX Güvenlik Özel Sayısı | PoR: Geleneksel finansal kara kutuyu kırmak için kodu bir kısıtlama olarak kullanmak
Orijinal kaynak: OKX
12 Mart 2023'te, Amerika Birleşik Devletleri'nin 18. büyük bankası olan Silicon Valley Bank aniden iflas etti ve müşteri mevduatlarının %95'inden fazlası sigorta kapsamından çıktı. Ancak iflasa bir hafta kala şirketin mali raporunda sermaye yeterlilik oranının gerekli şartları karşıladığı görülüyordu. Kriz, geleneksel finansal güven sisteminin kusurlarını, yani düzenleyici gecikmeleri ve denetim kara kutularını açığa çıkardı. Aynı zamanda OKX, kripto endüstrisinde yeni bir yol açtı: Rezerv Kanıtı (PoR) aracılığıyla finansal güvenliğin üçlü temel mantığını yeniden inşa etmek, varlık kontrolünün zincir üstü doğrulanabilirliğini sağlamak, ödeme gücünün matematiksel olarak onaylanması ve gerçek zamanlı otonom risk izleme.
Bu yalnızca teknolojik bir yenilik değil, aynı zamanda finansal güç ilişkilerinde devrim niteliğinde bir paradigma değişimidir - "kurum tanımlı güvenlik"ten "kodla sınırlı güvenliğe" ve kullanıcılar "pasif risk taşıyıcılarından" "aktif güvenlik doğrulayıcılarına" dönüştürülmektedir.
1. Varlık kontrolü: “koruma güveninden” “zincir üstü kontrole”
Geleneksel finans sisteminin özü kurumlara güvenmektir. Kullanıcılar paralarını bankalara veya menkul kıymet şirketlerine yatırdıklarında kontrol kurumlara geçer. Bu tür davranışlar, esasen kurumların varlıklarınızı kötüye kullanmayacağına dair bir güvendir; ancak bu güven, havada kalan bir şato da değildir. Ulusal kredi onayı ve düzenleyici çerçevenin ikili garanti mekanizmasına dayanmaktadır.
Bir müşteri bir banka hesabına para yatırdığında, müşteri yasal olarak alacaklı olarak kabul edilir ve banka aslında bu fonları kontrol etme hakkına sahiptir. Banka hesaplarındaki fonların büyük bir kısmı bankalar tarafından başka bankalara veya kişilere kredi olarak verilmektedir. Bankalar, kanunen zorunlu tutulan karşılık oranı esasına göre, acil çekim ihtiyaçlarını karşılamak üzere nakit tutarlar; bu, kesirli rezerv modelidir. Ayrıca, müşterilerin yatırım bankalarına veya menkul kıymet şirketlerine yatırdıkları fonlar, güvenilir bir bankanın bağımsız bir hesabında - "ayrık hesap"ta - tutulur.
Ancak varlıkların tam kontrolünün kurumlara veya aracı kurumlara devredilmesi, kullanıcıların varlıklarının kayıp riskinden uzak olduğu anlamına gelmiyor. Aslında geleneksel finansın da "devredilme" riski var!
Geleneksel finans sisteminde kurumlar, kar hedeflerine ulaşmak için müşteri fonlarını uzun vadeli, yüksek riskli varlıklara yatırırlar. Bu durum, piyasa dalgalandığında zincirleme bir reaksiyona yol açabilir: varlıklar keskin bir şekilde değer kaybeder, kurumsal bilançolar küçülür, piyasa güveni çöker ve en sonunda likidite krizine veya hatta iflasa dönüşebilir. Örneğin 2023 yılında Signature Bank, faiz oranlarındaki sert dalgalanmalar nedeniyle kripto paralarla ilgili varlıklara ve uzun vadeli tahvillere aşırı yatırım yapması nedeniyle düşüş yaşadı ve sonunda düzenleyiciler tarafından devralındı. İflas öncesi göstergeleri "düzenleyici gereklilikleri karşılasa da" likidite krizi kaçınılmazdı.
Geleneksel finansın, kâr elde etme ile kullanıcı güvenliğinin korunması arasındaki temel çelişkiyle her zaman karşı karşıya kaldığı ve kullanıcıların yalnızca kurumların öz disiplinine ve bunların arkasındaki düzenleyici sistem katmanlarına (bankalar, sigorta ve hükümetler) tam olarak güvenmeyi seçebildiği görülebilir.
Buna karşılık, kripto para kuruluşları başka bir yol araştırıyor: OKX, FTX krizinden sonra Rezerv Kanıtı mekanizmasını başlatan ilk şirket oldu ve bu mekanizma, platform varlıklarının yeterliliğini, likiditesini ve ödeme gücünü, zincirdeki doğrulanabilir kamu kayıtları aracılığıyla küresel kullanıcılara doğruladı.
Halka açık varlıklar: Borsa, tüm soğuk/sıcak cüzdan adreslerini ifşa ediyor (örneğin, OKX 22 para birimi için zincir üstü varlık sorguları açtı) ve herkes rezervler ile kullanıcı yükümlülükleri arasındaki 1:1 bağlama ilişkisini doğrulayabilir.
Şeffaf fon akışları: Varlıkların çoğu, şeffaf olmayan işlemleri ve vade uyumsuzluğu işlemlerini ortadan kaldırmak ve banka koşularını etkili bir şekilde önlemek için soğuk cüzdanlarda saklanır.
Uygun kripto saklama kuruluşları, kullanıcıların kripto varlıklarını kötüye kullanmayacak veya tekrar ödünç vermeyecek, genellikle 1:1 tam rezerv tutacak ve kullanıcı ek yetkiye sahip olmadığı sürece kullanıcı varlıklarını ödünç vermeyecek veya yatırım yapmayacaktır. Aynı zamanda OKX, varlık kontrol haklarının zincir içi penetrasyonunu gerçek anlamda sağlamak için bir dizi veri koruma ve hesap güvenliği önlemi formüle etti.
2. Finansal şeffaflık mekanizmasının evrimi: finansal tablo denetiminden zincir üstü mutabakatına
Geleneksel sistemde, finansal kuruluşların güvenliği ve sağlığı tamamen düzenleyici gerekliliklere (düzenli finansal tablolar gibi) ve dış denetimlere bağlıdır. Bankalar ve menkul kıymet şirketleri, verilerin doğru ve adil olduğundan emin olmak için Genel Kabul Görmüş Muhasebe İlkeleri'ne (GAAP/IFRS) sıkı sıkıya uymalı ve düzenli olarak "Büyük Dörtlü" muhasebe şirketleri tarafından denetlenen mali tabloları açıklamalıdır. Düzenleyiciler (Federal Rezerv ve FDIC gibi) stres testi, yerinde denetimler ve likidite göstergelerinin (sermaye yeterlilik oranı (CAR) ve yüksek kaliteli likit varlıklar (HQLA) gibi) izlenmesi yoluyla kurumsal riskleri değerlendirir.
Ancak finansal tablolar ve denetim kuruluşları gerçekten de mutlak ve gerçek bir "güvenlik" garanti edebilir mi? Geleneksel sistemin sınırlamaları nelerdir?
Denetim sonrası ve periyodik açıklama: Kullanıcılar yalnızca gecikmeli raporlar aracılığıyla veri alabilir ve varlık durumunu gerçek zamanlı olarak izleyemezler. Örneğin, Silicon Valley Bank, sermaye yeterlilik gereksinimlerini karşılamasına rağmen faiz oranı riski nedeniyle iflas etti;
Veri opaklığı: Geleneksel finansın defter değeri haksız bir şekilde değerlendirilebilir ve denetim sistemi de hatalı olabilir.
Likidite riski: Vade uyumsuzluğu ve aşırı kaldıraç gibi yapısal sorunlar banka hücumlarına veya likidite krizlerine (banka iflasları gibi) yol açabilir.
Kullanıcı haklarının korunması ve sistemik riskin önlenmesi ve kontrolü açısından geleneksel finans sisteminin hala çok fazla iyileştirme alanına sahip olduğu görülebilir. Kullanıcıların raporlardaki rakamlardan ve yanlış veri göstergelerinden daha fazlasına ihtiyacı var; Varlık sağlığı daha şeffaf bir gerçeğe ihtiyaç duyar. Geleceğin finansı, gerçek zamanlı veri izleme ve yüksek varlık şeffaflığının yanı sıra, finansal hak ilişkilerinin yeniden yapılandırılması için teknoloji ve mutabakat gerektirecektir.
Kripto borsaları tarafından tanıtılan Rezerv Kanıtı (PoR), geleneksel sınırlamaları yıkmanın ve kullanıcıların bağımsız olarak doğrulayabileceği bir güvenlik sistemi oluşturmanın bir yoludur:
(1) Zincir üzerindeki varlık
Açık ve şeffaf: Borsa, soğuk/sıcak cüzdan adreslerini ifşa eder ve tüm rezervler zincir üzerinde kontrol edilebilir (OKX 22 para birimini kapsar).
Sert geri ödeme yeteneği: Borsanın toplam rezervlerinin kullanıcıların toplam varlıklarından ≥ olmasını sağlar ve aşırı dalgalanmalarla başa çıkabilir.
Kendi kendini doğrulama: Herkes, gecikmiş denetim raporlarına güvenmeden rezervin yeterli olup olmadığını doğrulayabilir; bu sayede borsaların kullanıcı varlıklarını kötüye kullanması veya verileri manipüle etmesi önlenir.
(2) Sorumluluk Doğrulaması (sıfır bilgi kanıtı teknolojisine dayalı)
zk-STARK'lar:
1. Verilerin değiştirilemeyeceğinden emin olmak için kullanıcı varlıklarını küresel bir yükümlülük tablosunda toplayın.
2. Kullanıcılar varlıklarının bilançoda yer alıp almadığını anonim olarak doğrulayabilirler.
3. Borsaların borçları şişirmesini veya gizlemesini (örneğin kullanıcı sayısını veya varlık boyutunu tahrif etmek gibi) önleyin.
Negatif bakiye kısıtlamaları:
1. Kullanıcının net varlık değerinin, likidasyon riskinden kaçınmak için matematiksel kısıtlamalar yoluyla negatif olmamasını sağlayın.
2. Yüksek kaldıraçlı teminat çağrılarının neden olduğu sistemsel krizlerin önlenmesi (Archegos’un yüksek kaldıraçlı işlemlerinin yaklaşık 36 milyar ABD doları kayba yol açması olayına benzer).
(3) Dijital varlıkların şeffaf fiyatlandırılması
1. Dijital varlıklar, defter değeri ile gerçek değer arasında bir sapmanın önlenmesi için gerçek zamanlı piyasa koşullarına göre fiyatlandırılır.
2. İspat, tahmin modelinin belirsiz olmasını ve manevra alanı bulmasını engelleyen bir durumdur.
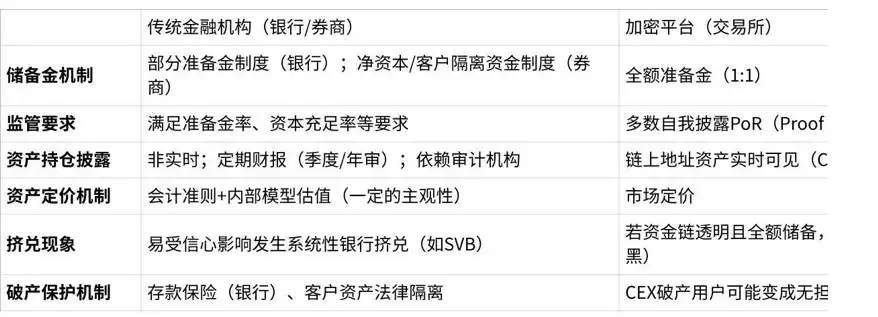
Her token'ın rezervleri matematiksel olarak doğrulanabilir bir gerçek haline geldiğinde, finansal güvenlik pasif güven duygusundan aktif mutabakat duygusuna doğru kayar.
3. Güvenin yeniden inşası: "Merkezi güven aracı"dan "kullanıcı tarafından başlatılan doğrulamaya"
Rezerv Kanıtı'nın (PoR) uygulanmasıyla, güvenin odak noktası kurumlara bağımlılıktan teknoloji ve matematiksel kanıta vurgu yapmaya doğru kaymıştır. Kullanıcılar artık bir kurumun güvenliğine körü körüne güvenmek zorunda değil, riskler hakkında bilgi edinme hakkını elde etmek için doğrulanabilir verileri kullanabilirler.
Geçmişte sıradan kullanıcıların bir borsanın veya bankanın varlıklarını ve yükümlülüklerini kişisel olarak doğrulaması neredeyse imkansızdı. Geleneksel finansal işlem kayıtları yalnızca kurumun iç muhasebe defterlerinde ve düzenlenmiş takas sistemlerinde tutulur ve kamuya açık değildir. Piyasaya açıklanan veriler çoğu zaman işlenir ve birleştirilir. Bankanın işlem detaylarına ve muhasebe kayıtlarına yalnızca yetkili düzenleyiciler ve denetçiler erişebilmektedir.
Yarı kapalı ve yarı şeffaf finansal veriler, kullanıcıların riskler hakkında bilgi edinme hakkını önemli ölçüde zayıflatıyor. Ticari sırlar korunsa da sistemsel riskleri izleme imkânı sınırlı sayıda kurumla sınırlı olup, kullanıcılar kurumların gerçek risk maruziyetine nüfuz edememekte ve bunu doğrulayamamaktadır. Bir kriz çıktığında, çoğu zaman en son kullanıcılar haberdar oluyor ve riski üstlenen taraf oluyorlar.
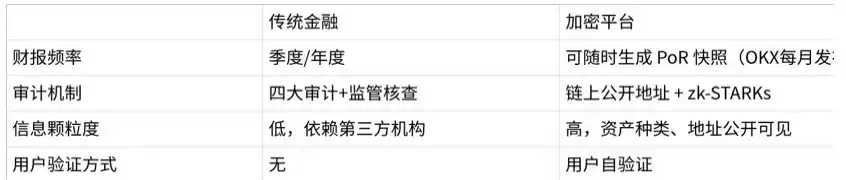
Geleneksel finans alanındaki güven, denetim raporları ve düzenleyici belgeler üzerine kuruludur; kripto endüstrisi ise kriptografik kanıtlar ve zincir üstü doğrulanabilirlik yoluyla güvenlik paradigmasını yeniden yapılandırmaktadır. Rezerv Kanıtı (PoR) mekanizması, zincirdeki doğrulanabilir varlıklar, halka açık cüzdan adresleri ve kullanıcı dostu doğrulama ile kripto çağında varlık güvenliği için yeni bir paradigma oluşturan eksiksiz bir güven yapısı oluşturmuştur. Sektör standardı "güven modu"ndan "doğrulama modu"na yükseltildi.
PoR, OKX varlık güvenliğinin gerçek zamanlı bir gösterge paneli ve borsanın ödeme gücünün bir kanıt raporudur. Kullanıcıların üçüncü taraf denetimlerine güvenmelerine gerek kalmaz ve varlıklarının güvenliğini OKX tarafından sağlanan bağımsız doğrulama araçları aracılığıyla doğrulayabilirler. Ayrıca OKX PoR'un tüm kodları üçüncü taraf denetimlerinden geçmiş olup tamamen açık kaynaklıdır. Kullanıcıların fonlarının güvenliğine olan güveni, doğrulanabilir gerçeklere dayanmaktadır ve bu, kullanıcılara yalnızca katılım ve güven duygusu sağlamakla kalmaz, aynı zamanda OKX platformunun sürekli olarak denetlenmesini de sağlar.
Sonuç:
Geleneksel finans sisteminin ortaya koyduğu şey sadece teknik bir kusur değil, merkezi güven modelinin sistemsel sınırlamalarıdır - varlık güvenliği kurumsal öz disiplin ve düzenleme sonrası müdahaleye dayandığında, kullanıcılar esasen risk iletim zincirinin sonunda yer alırlar.
Kripto borsaları yapısal güvenlik koruması oluşturmak için teknolojiyi kullanıyor: varlık kontrolü, ödeme şeffaflığı ve risk kontrol edilebilirliğinin temel birliği. Şeffaf bir zincir üstü muhasebe defterine ve kullanıcı tarafından doğrulanabilir işlemlere sahip bir ticaret platformunda güven artık kurumsal kredi onayı ve denetiminden değil, teknolojiden ve fikir birliğinden geliyor. Kullanıcılar sadece katılımcı değil, aynı zamanda risk kontrol sisteminin ortak kurucularıdır.
OKX'te güvenlik, denetim raporunda yer alan bir yüzdelik değer değil, her kullanıcının kullanabileceği bir doğrulama hakkıdır. Gerçek finansal güvenliğin, kendi gözlerinizle görebileceğiniz ve kendi ellerinizle doğrulayabileceğiniz bir şey olduğuna inanıyoruz!
Sorumluluk Reddi
Bu makalede sunulan bilgiler yalnızca referans amaçlıdır ve (i) yatırım tavsiyesi, ticaret tavsiyesi veya yatırım önerisi teşkil etmez ve bu şekilde yorumlanmamalıdır; (ii) dijital varlıkları satın alma veya satma teklifi veya talebi; veya (iii) mali, muhasebe, hukuki veya vergi danışmanlığı. Bu bilgilerin doğruluğunu, eksiksizliğini veya yararlılığını garanti etmiyoruz. Stablecoin'ler ve NFT'ler de dahil olmak üzere dijital varlıklar yüksek riskler içerir ve değer kaybedebilir veya değersiz hale gelebilir. Dijital varlıklar sigortalı değildir. Geçmiş performans gelecekteki sonuçların garantisi değildir. Finansal durumunuzu, yatırım hedeflerinizi, deneyim seviyenizi ve risk toleransınızı göz önünde bulundurarak dijital varlıklarla işlem yapmanın veya bunları tutmanın sizin için uygun olup olmadığını dikkatlice değerlendirmelisiniz. Lütfen özel durumunuzla ilgili olarak hukuk, vergi ve yatırım uzmanlarınıza danışın. Lütfen yerel geçerli yasa ve yönetmelikleri anlamaktan ve bunlara uymaktan sorumlu olun.
Bu makale bir katkıdır ve BlockBeats'in görüşlerini temsil etmemektedir
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler