Sandisk'in sattığı depolama giderek pahalılaşıyor, veri merkezleri büyümeyi devralıyor.

Sandisk olağandışı bir finansal rapor açıkladı. 29 Ekim'de bu depolama çipi şirketi 2027 mali yılının birinci çeyrek sonuçlarını duyurdu; gelir bir önceki çeyrek seviyesini yeniden aşarken şirket aynı zamanda hisse bölünmesi ve büyük ölçekli geri alım programı açıkladı.
Raporda daha da dikkat çekici bir değişim var. Birçok kişi Sandisk'i kameralardaki hafıza kartları ve bilgisayar yanındaki taşınabilir diskler sayesinde tanıyor. Ancak bu çeyrekte şirkete en büyük yeni gelir artışını sağlayan veri merkezleri oldu. Perakende tüketici işinin geliri ise düşüş gösterdi.
Sandisk İcra Kurulu Başkanı David Goeckeler, kazanç duyurusunda veri merkezlerindeki hızlı büyümeyi güçlü ve sürekli genişleyen ürün talebine bağladı. Raporun devamına bakıldığında bu büyümenin fiyat, müşteri yapısı ve nakit tahsilat yöntemi açısından da birkaç anlamı var.
Büyüme nereden geliyor?
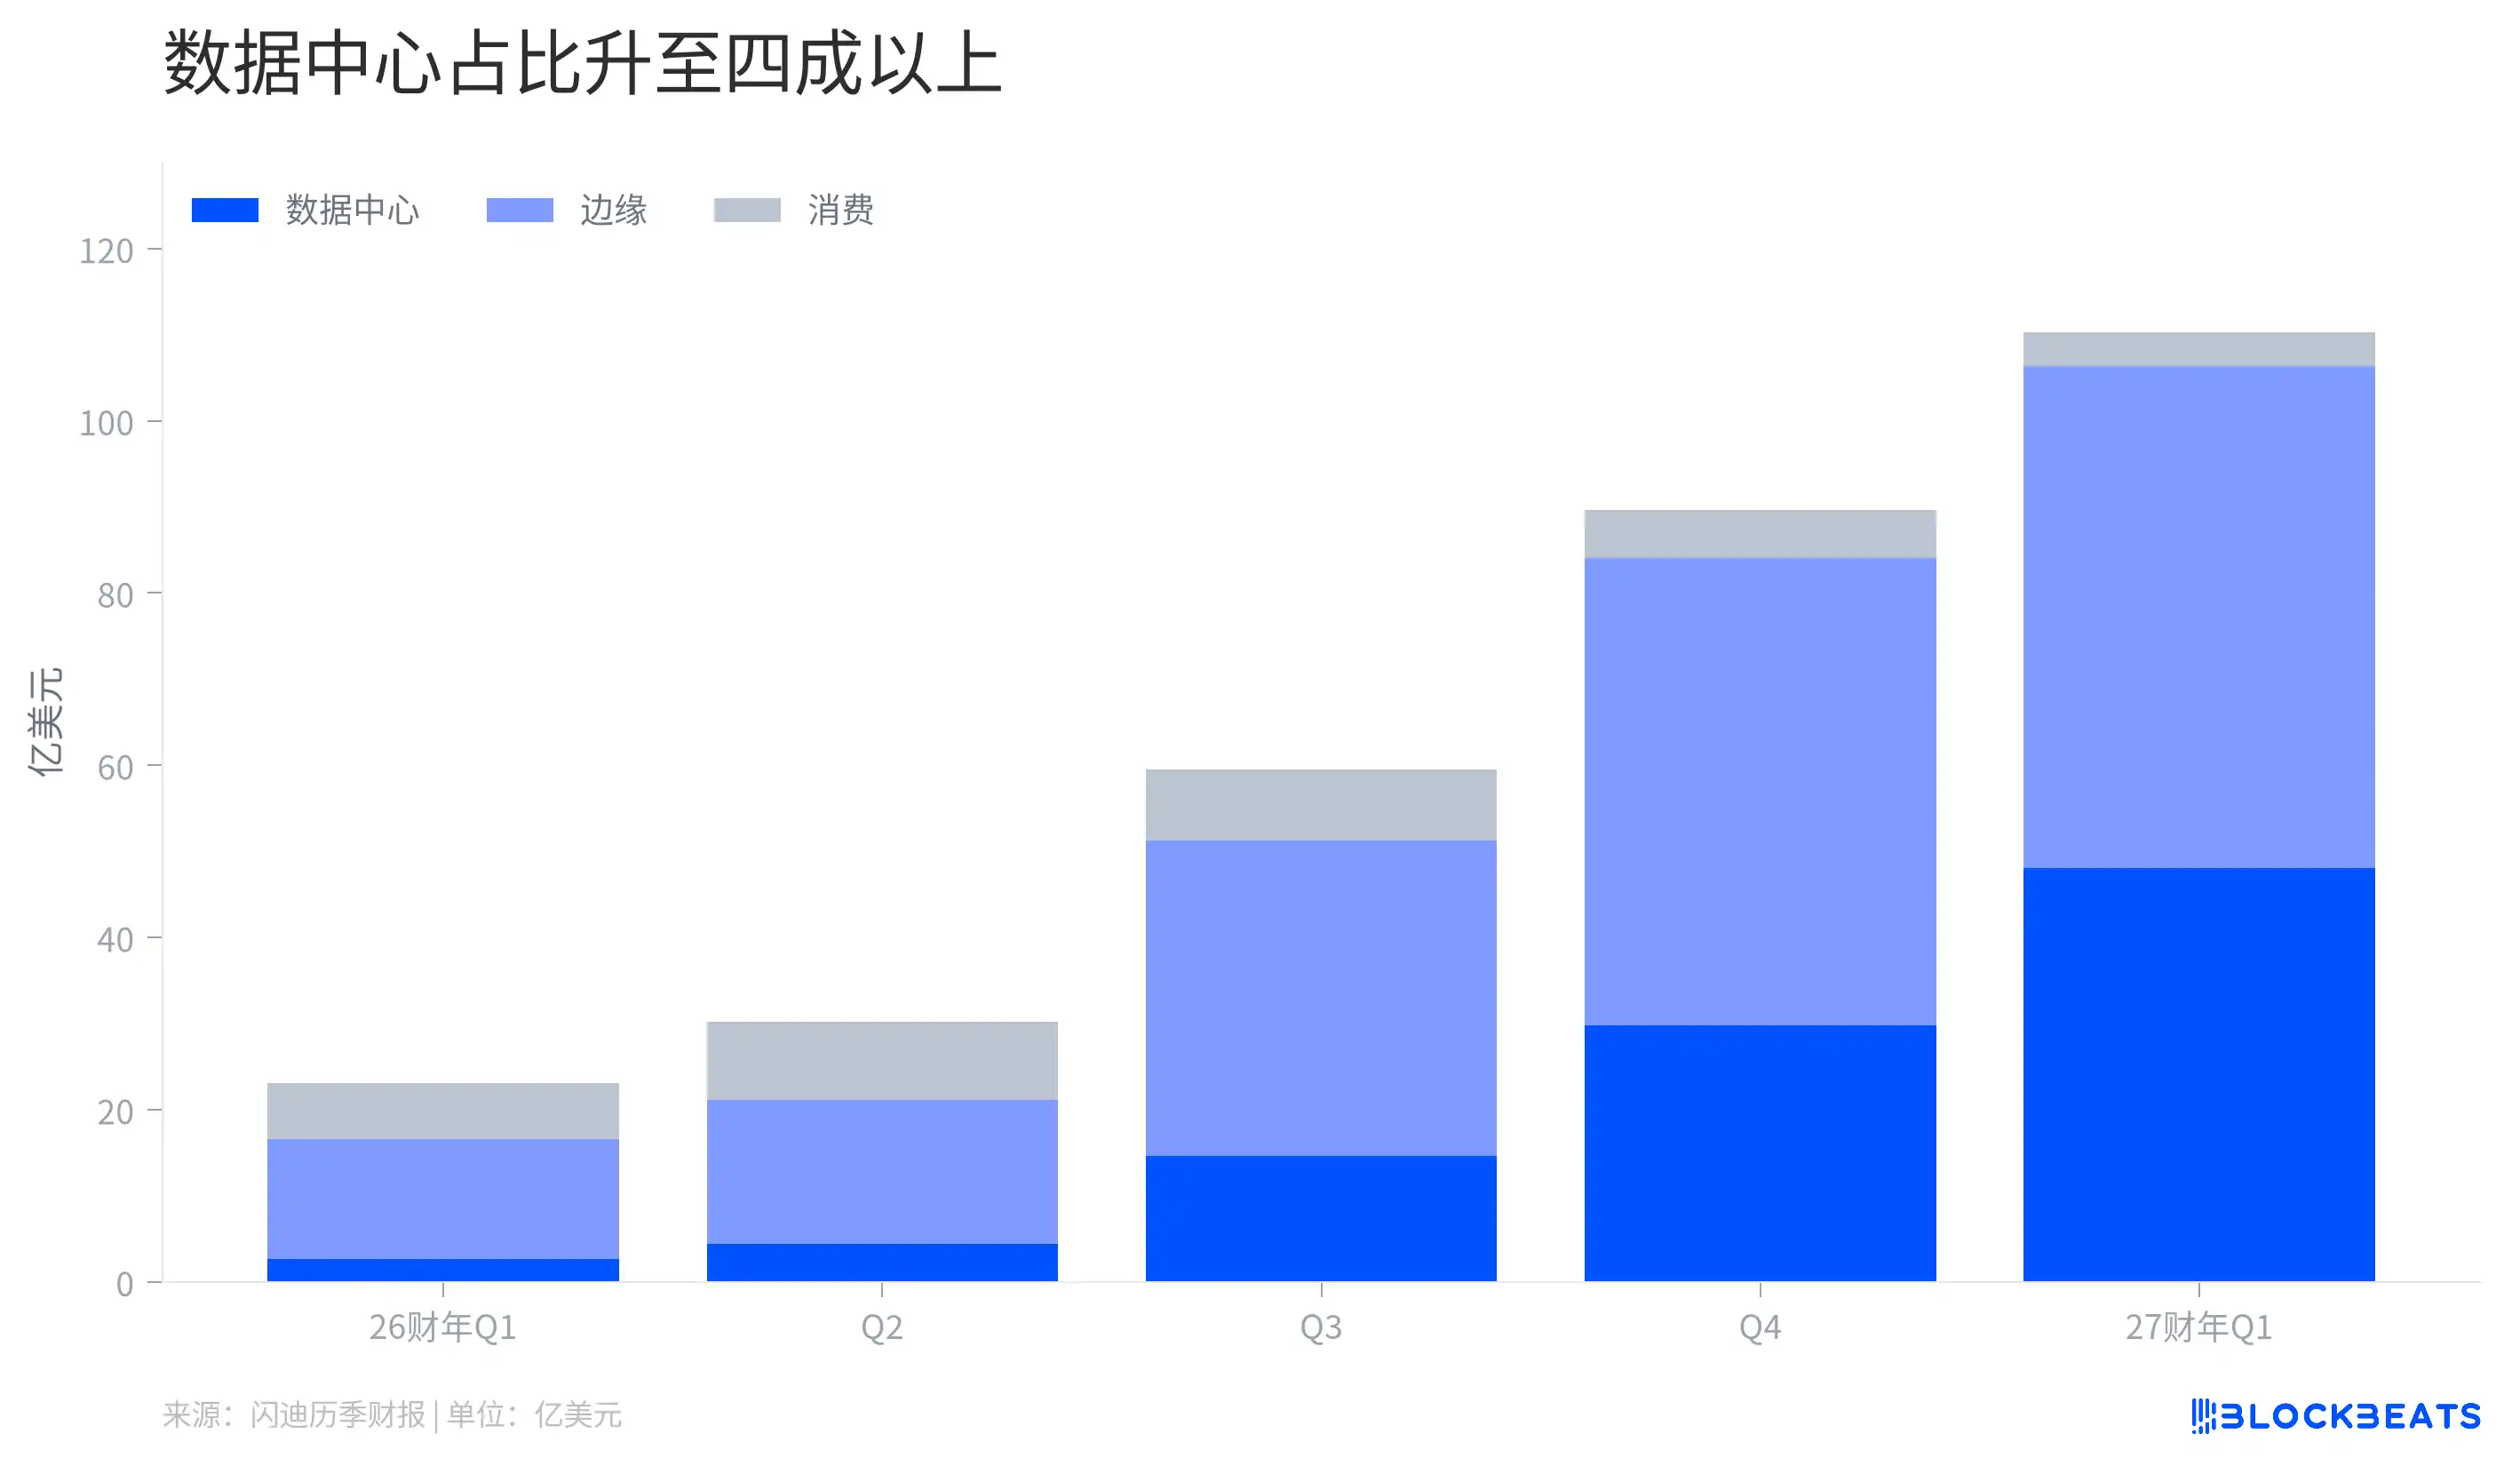
Sandisk'in finansal raporuna göre en son çeyrek geliri 11,031 milyar dolara ulaştı; bu, geçen yılın aynı döneminin yaklaşık 4,8 katı. Bu rakamın arkasında farklı müşteri gruplarındaki değişimler aynı yönde değil.
Veri merkezlerinin payı yüzde kırkın üzerine çıktı
Bir yıl önce uç iş kolu zaten Sandisk'in en büyük gelir kaynağıydı. Bu kategori telefon, kişisel bilgisayar, otomotiv ve endüstriyel müşterileri kapsıyor ve perakende hafıza kartlarının bulunduğu tüketici işinden ayrı hesaplanıyor. Bugün uç iş kolu hâlâ en büyük kalem, ancak veri merkezleri daha hızlı yetişiyor.
Finansal rapor verilerine göre veri merkezlerinin gelir içindeki payı yaklaşık yüzde 12'den yaklaşık yüzde 44'e yükseldi. Başka bir deyişle, geçen yılın aynı döneminde satılan her 100 dolarlık ürünün yaklaşık 12 doları bu pazardan geliyordu; bugün bu rakam 44 dolara yaklaşıyor.
Tüketici işi ise farklı bir seyir izliyor. 2026 mali yılının ikinci çeyreğinde dönemsel zirveye ulaştıktan sonra üst üste düştü. Sandisk'in tanıdık perakende markası hâlâ var, ancak şirketin genel büyümesine bakıldığında raflardaki hafıza kartları artık tüm hikâyeyi temsil etmiyor.
Bu aynı zamanda okuyucunun sınıflandırmaya dikkat etmesi gerektiğini hatırlatıyor. Sandisk'in "tüketici" tanımı perakende gibi son kullanıcı ürünlerini ifade ediyor; telefon ve bilgisayar üreticilerinin satın aldığı flash bellekler "uç" iş koluna ait. Tüketici işinin düşmesi, kişisel cihazlara yönelik tüm depolama talebinin düştüğü anlamına gelmiyor.
En son çeyrekte şirketi kim ileri taşıdı?
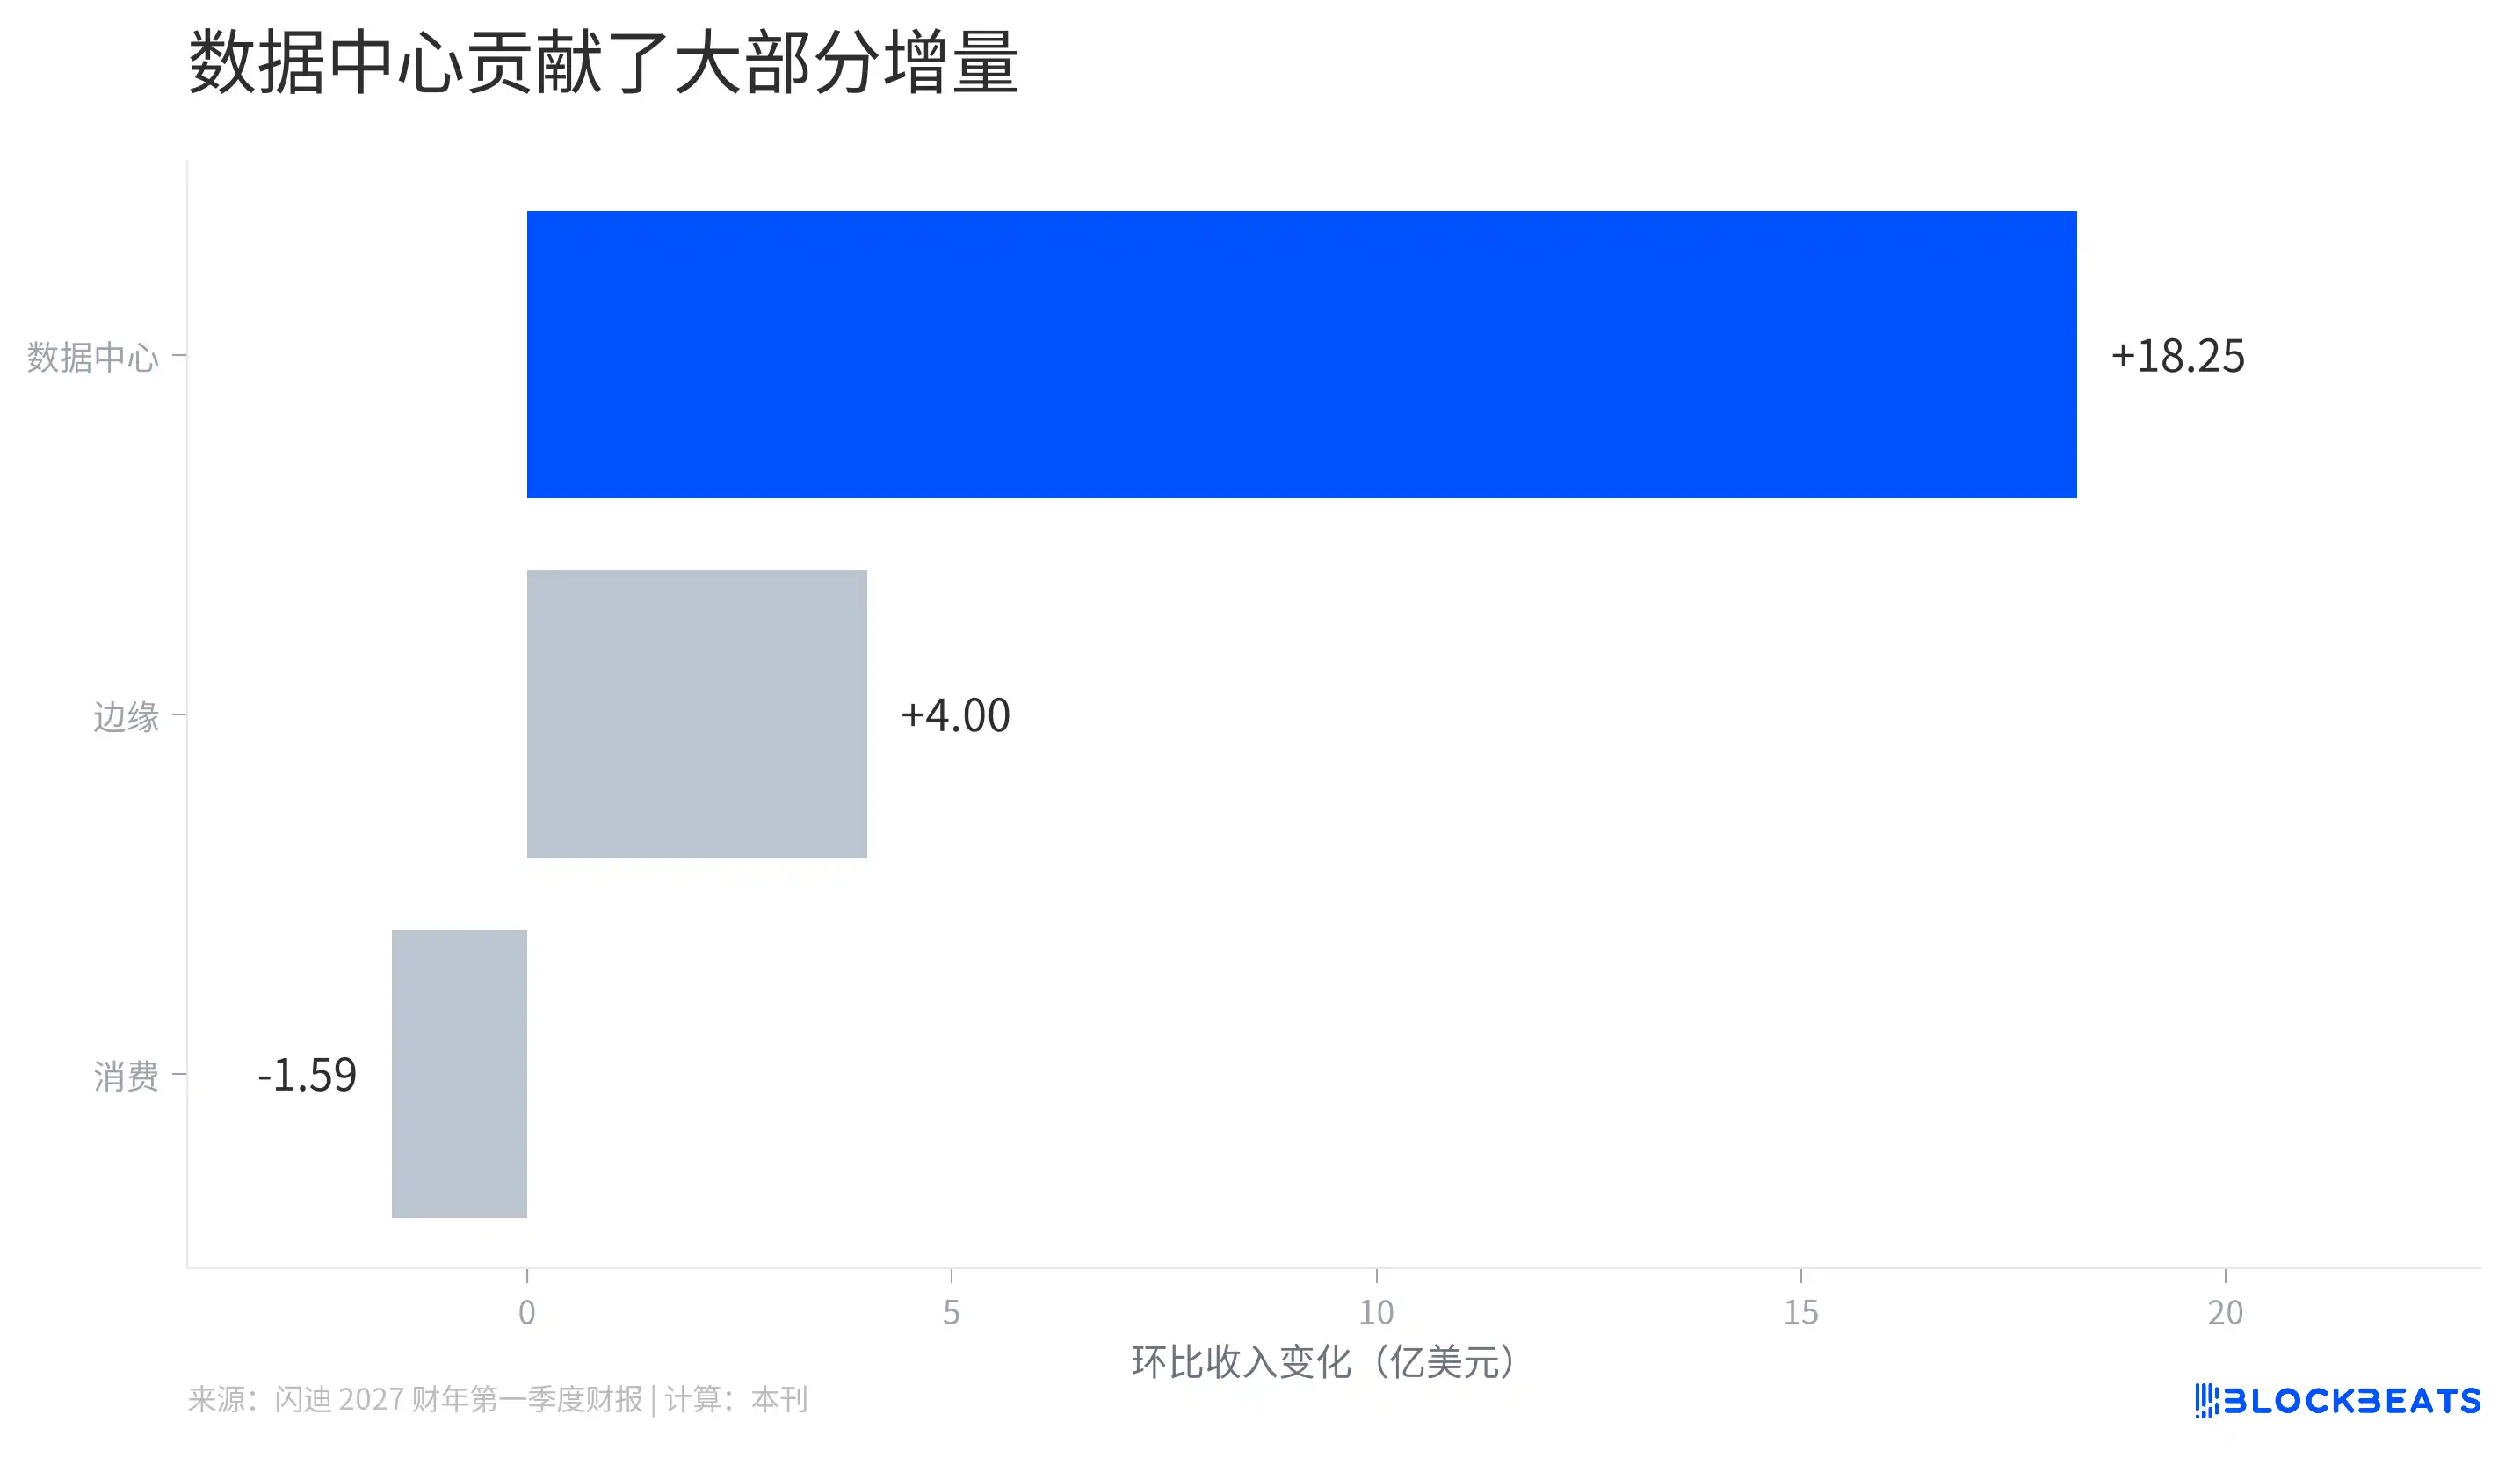
En son çeyreği bir önceki çeyrekten çıkardığımızda iş yapısındaki değişim daha net görülüyor.
Artışın büyük kısmını veri merkezleri sağladı
Sandisk'in finansal raporlarına göre, veri merkezi gelirleri çeyreklik bazda 1,825 milyar dolar arttı. Toplam gelirdeki net artışa göre hesaplandığında, bu artışın yaklaşık %88'ini oluşturdu. Bu oran net artış bazındadır; tüketici iş kolundaki düşüş de paydaya dahil edilmiştir.
Uç iş kolu hâlâ büyüyor, ancak artış belirgin şekilde veri merkezinden daha küçük. Tüketici iş kolundaki düşüş ise artışın bir kısmını dengeledi. Bu, toplam gelir artıyor olsa bile Sandisk'in farklı müşteri gruplarının farklı satın alma ritimlerinde olabileceği anlamına geliyor.
Burada gelir grafiğinden doğrudan yanıtlanamayan bir soru daha var. Gelir artışı, ya daha fazla kapasite satıldığı ya da birim kapasitenin daha pahalıya satıldığı anlamına gelebilir. İkisinin sektör döngüsünü anlamak açısından anlamı farklıdır; gelir artışının tamamı sevkiyat hacmi artışıyla eş tutulmamalıdır.
Sandisk önceki çeyrek finansal raporunda bir kez ayrıştırma yapmıştı. Şirket, o çeyrekteki çeyreklik gelir artışının yaklaşık üçte ikisinin fiyattan, yaklaşık üçte birinin ise satış hacminden geldiğini belirtti. Bu, önceki çeyreğin açıklamasıdır ve doğrudan en son çeyreğe uygulanamaz.
Daha uzun bir zaman diliminden bakıldığında, fiyat yine önemli bir yer tutuyor. Sandisk'in yıllık raporuna göre, 2026 mali yılında veri merkezi iş kolunun kapasite bazında satış hacmi yaklaşık %120, GB başına gelir ise yaklaşık %150 arttı. Bu iki yaklaşık sayı farklı boyutları yansıtır ve gelir artış oranı olarak basitçe toplanamaz.
Yüksek brüt kâr marjı ne anlama geliyor?
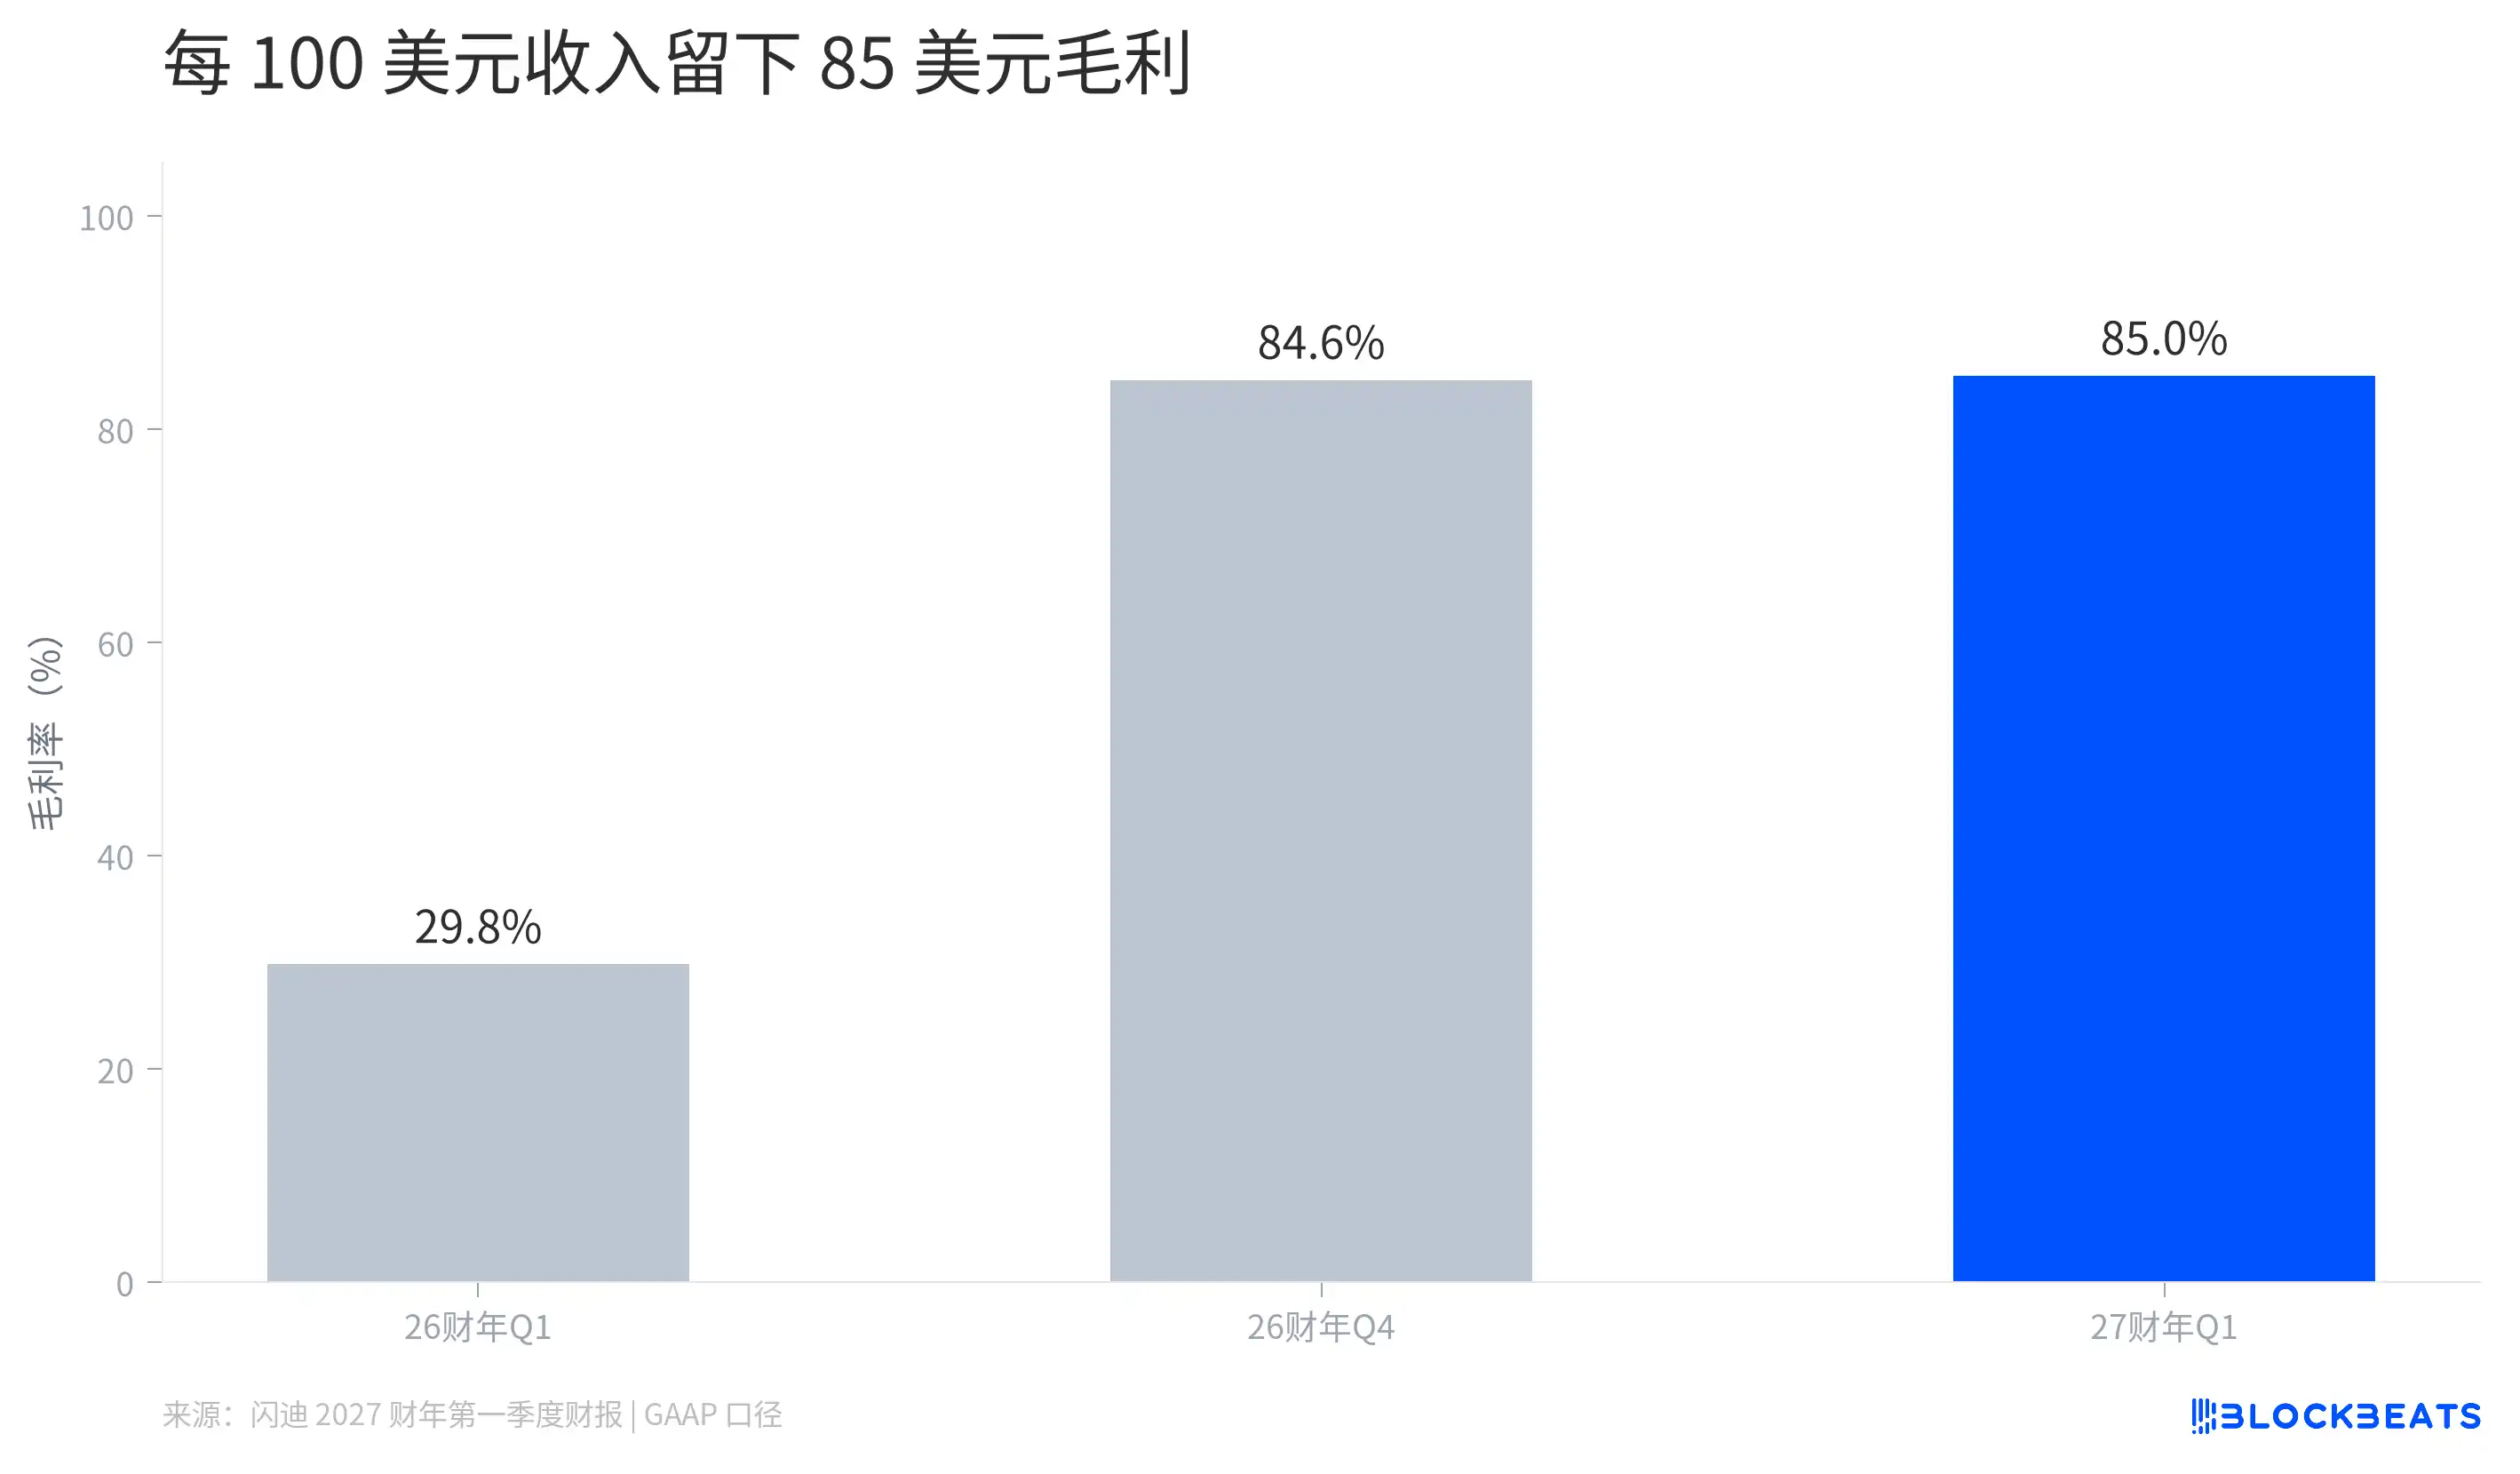
Sandisk'in geliri artarken brüt kâr marjı da büyük ölçüde değişti.
Her 100 dolar gelirden 85 dolar brüt kâr kalıyor
En son finansal rapora göre, ABD genel kabul görmüş muhasebe ilkeleri (GAAP) bazında Sandisk her 100 dolar gelir elde ettiğinde, satış maliyeti düşüldükten sonra yaklaşık 85 dolar brüt kâr kalıyor. Geçen yılın aynı döneminde bu rakam 30 doların altındaydı.
Brüt kâr nihai kâr değildir. Şirketin hâlâ Ar-Ge, yönetim ve satış gibi giderleri karşılaması, ardından faiz, yatırım geliri ve vergileri ödemesi gerekiyor. En son çeyreğin GAAP net kârı menkul kıymet yatırım gelirlerini içeriyor; işletme performansını yorumlarken bunun tamamı depolama ürünü satışlarından elde edilen kâr olarak değerlendirilmemelidir.
Fiyat artışları ve müşteri yapısındaki değişim, brüt kâr marjını anlamak için ipuçları sunuyor. SanDisk, önceki mali yıl sonuçlarında daha yüksek fiyatlandırmadan ve daha yüksek değerli müşterilere doğru ürün karması kaymasından bahsetti. Ancak yalnızca bu verilerle en son çeyrekteki brüt kâr marjı değişiminde her bir faktörün katkısını kesin olarak ayrıştırmak mümkün değil.
Dikkat çeken nokta, en son çeyrekteki brüt kâr marjının önceki çeyreğe göre yalnızca hafifçe artmış olması. Gelir hâlâ büyüyor, ancak brüt kâr marjındaki sıçrama yavaşlamış durumda. İki çizgi farklı sorunları gösteriyor: biri ne kadar gelir satıldığını, diğeri her bir dolar gelirden satış maliyeti düşüldükten sonra ne kadar kaldığını.
Defter kârı ne kadar nakde dönüştü?
Finansal raporun sonunda, SanDisk'in nasıl tahsilat yaptığını ve nakdi nasıl kullandığını açıklayan bir dizi rakam daha var.
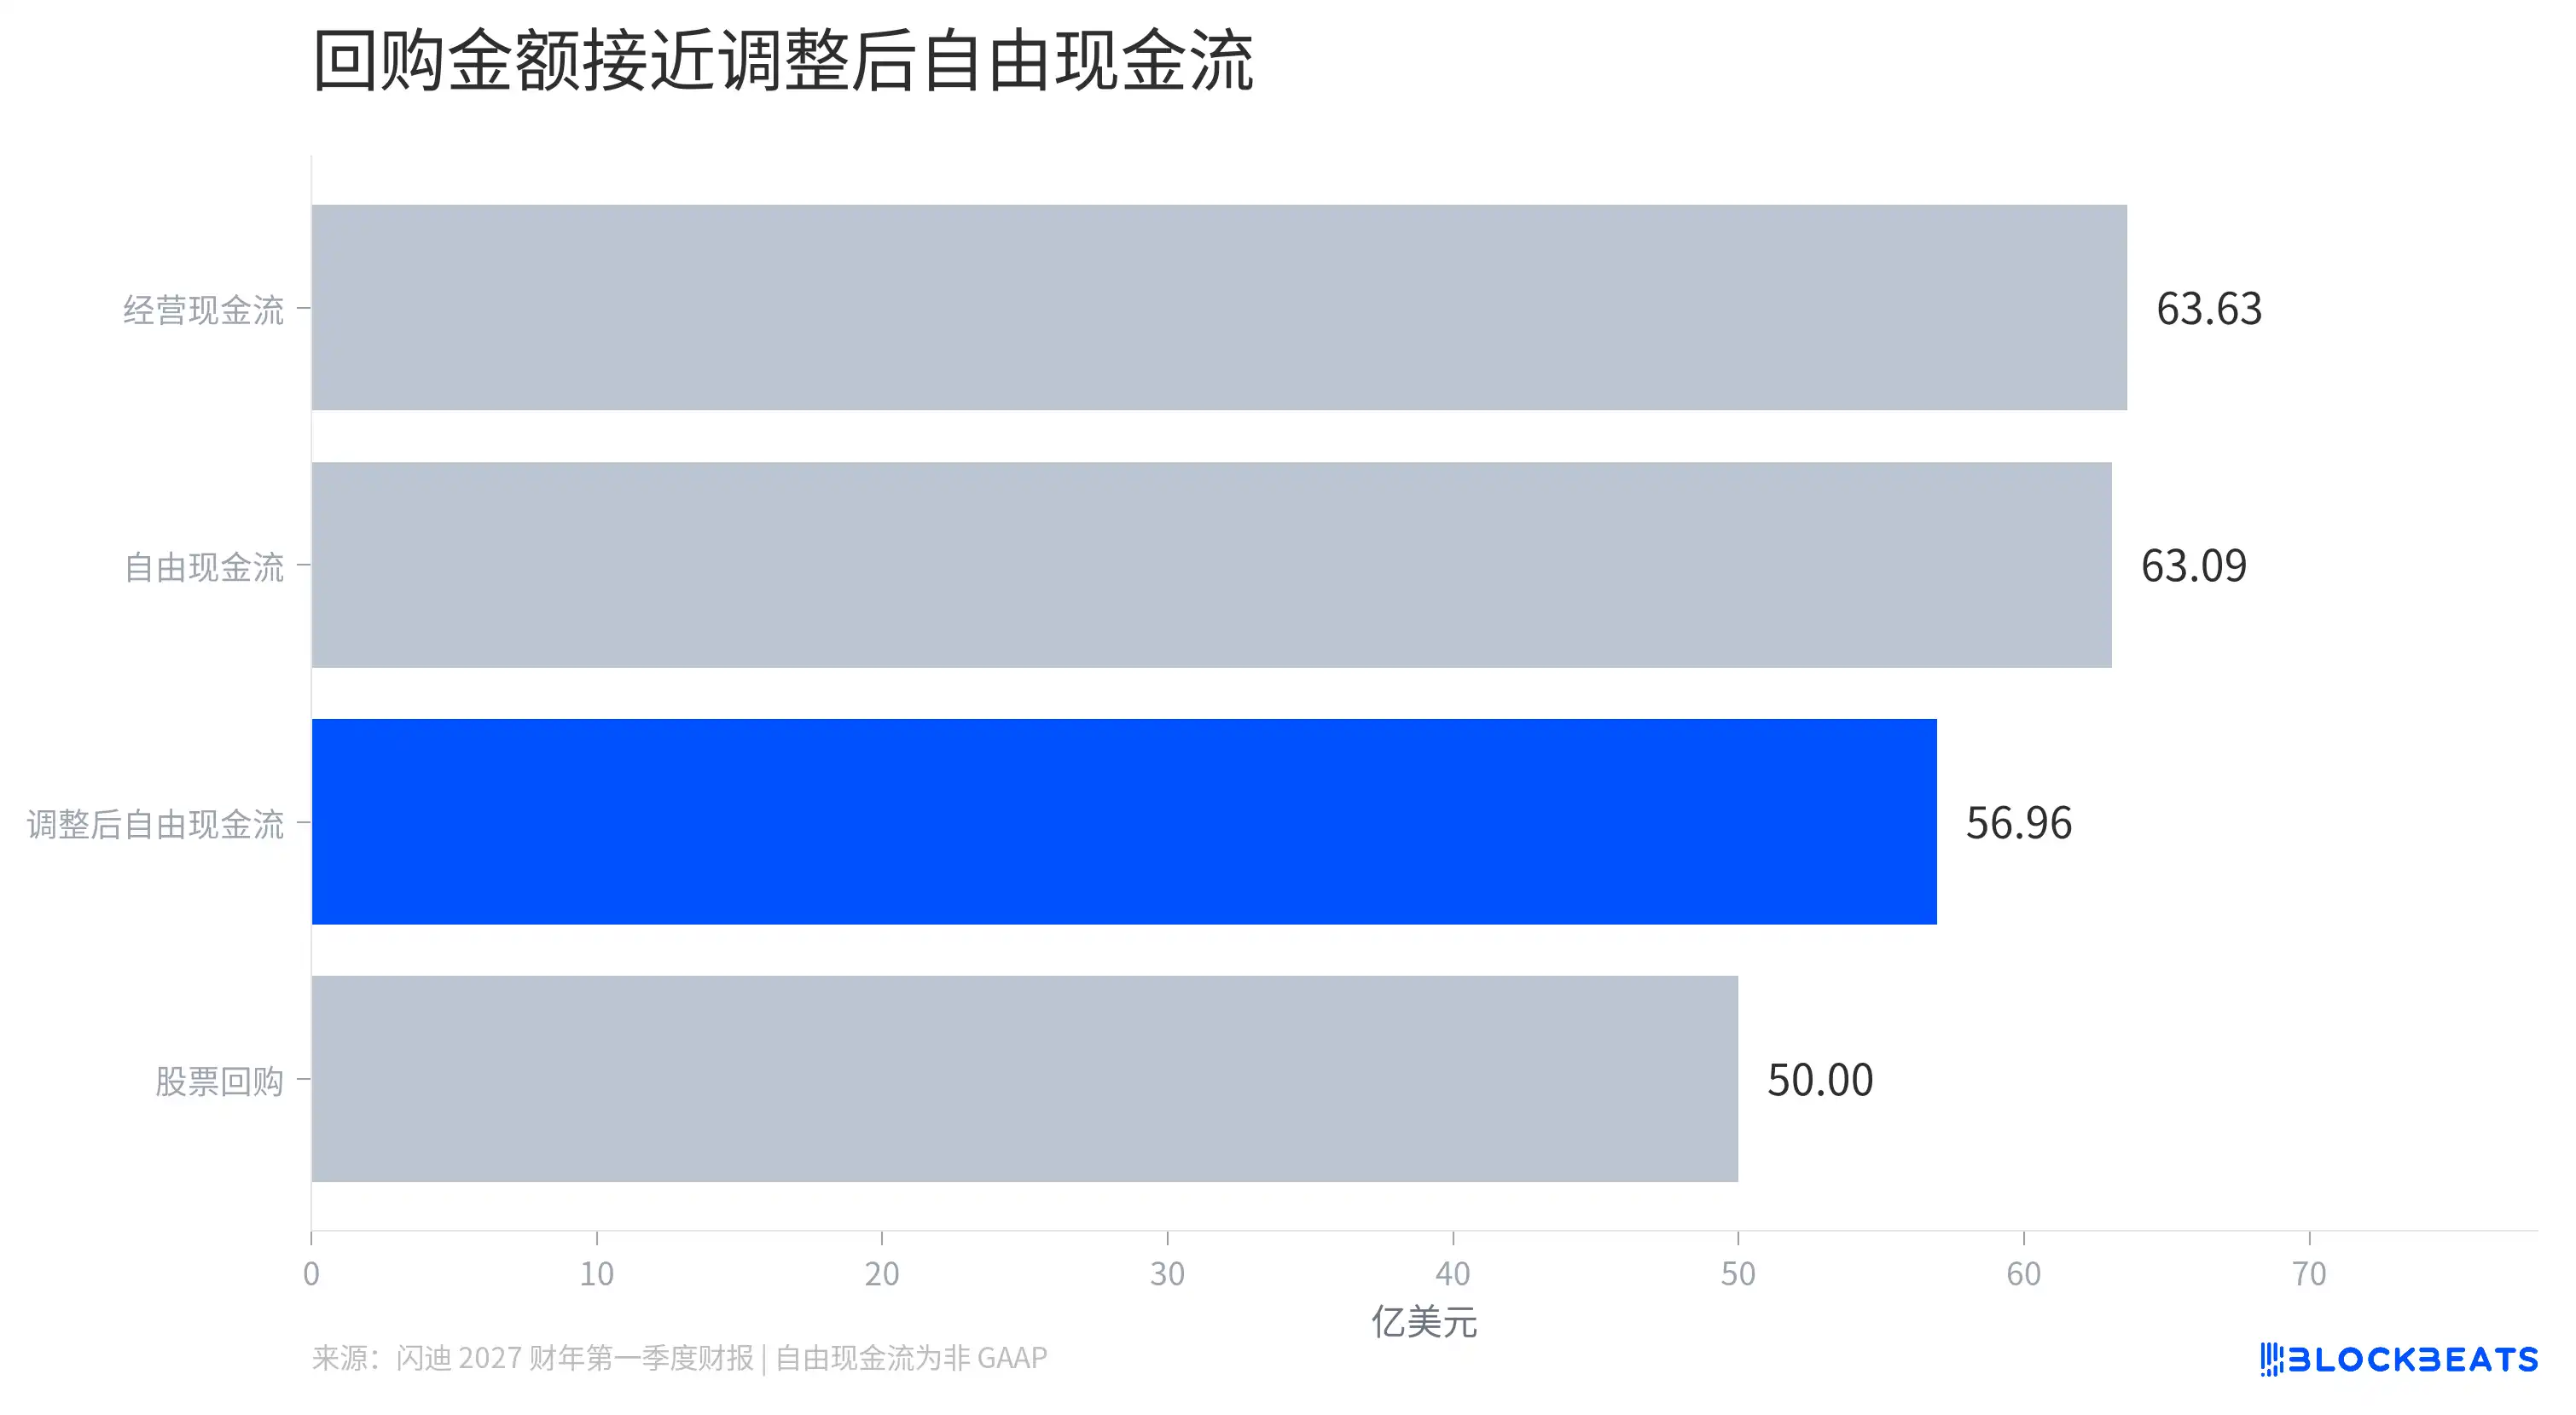
Geri alım tutarı düzeltilmiş serbest nakit akışına yakın
SanDisk'in finansal raporuna göre, en son çeyrekte işletme faaliyetlerinden 6,363 milyar dolar nakit üretildi. Sabit kıymet alımlarına yapılan harcamalar düşüldükten sonra, şirketin açıkladığı serbest nakit akışı bu rakamın biraz altında.
Ancak şirket ayrıca düzeltilmiş serbest nakit akışını da listeliyor. Bunu, serbest nakit akışına Flash Ventures ortak girişimiyle ilgili faaliyetleri ve yeni iş modeli anlaşmaları kapsamındaki ön ödemeler ile depozito etkilerini ekleyerek düzeltiyor. Bu, şirketin temel işi daha iyi temsil ettiğini düşündüğü nakit akışını gözlemlemeye yardımcı olmak için yapılıyor; ön ödemelerin gerçekten tahsil edilen nakit olmadığı anlamına gelmiyor.
Aynı çeyrekte SanDisk hisse geri alımı için 5 milyar dolar kullandı; bu tutar düzeltilmiş serbest nakit akışına yakın. İkisini bir arada görmek ölçeği anlamaya yardımcı oluyor, ancak finansal rapor geri alım tutarının bu göstergeden ayrı olarak ayrıldığını söylemiyor.
Bu yeni iş modeli müşteri ilişkilerini de değiştirdi. SanDisk, Yatırımcı Günü duyurusunda, ilgili anlaşmalar kapsamındaki tahmini sevkiyat kapasitesinin 2027 mali yılının yaklaşık yarısını oluşturduğunu belirtti. Müşterilerin önceden taahhütte bulunması ve ödeme yapması, nakit akışı gözleminin yalnızca tek çeyrek net kârıyla sınırlı kalmamasını gerektiriyor.
SanDisk'in bu çeyrekteki değişimi hem veri merkezi gelirlerinde hem de birim depolama başına satış fiyatında ve müşteri ödeme yöntemlerinde yazılı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler