Fiyat artışı yeni zirvelere ulaşsa da, depolama hala pahalı değil.
Yazar|Jia Liu
Bugün Micron, yarı iletken sektörüne büyük bir güven aşılayan tarihi bir finansal rapor açıkladı.
FY2026 Q3 geliri 41,46 milyar dolar olarak gerçekleşti ve piyasa beklentilerini yaklaşık 6 milyar dolar aştı. Onlarca yıldır "düşük marjlı emtia" etiketiyle anılan bir depolama şirketi, bir yazılım şirketi seviyesinde brüt kar marjı hedefi verdi. Piyasa sonrası hisse senedi fiyatı doğrudan %13 ila %14 arasında yükselerek piyasa değerini 1,16 trilyon dolara taşıdı.
Micron'un bu yılki yükselişi zaten olağanüstü. 22 Haziran kapanışı itibarıyla 1.211,38 dolar olan hisse, yıl içinde 3 kattan fazla, son 12 ayda ise %850'nin üzerinde artış gösterdi. Bu, 2026'da S&P 500'de en iyi performans gösteren üçüncü hisse senedi; ilk iki sırada yine depolama sektöründen SanDisk ve Western Digital yer alıyor. Tüm sektör bu ölçekte yükseliyor. SK Hynix son 52 haftada %800'ün üzerinde, Samsung ise %400'ün üzerinde artış kaydetti.
Bu kadar yükselince, birçok kişinin ilk tepkisi "çok pahalı" oluyor. Ancak aslında, hisse fiyatının çok artması, mutlaka değerlemenin pahalı olduğu anlamına gelmez. Birçok açıdan bakıldığında, depolama hâlâ oldukça "ucuz" bir popüler sektör.
Hisse 9 kat artarken, PE yerinde saydı
Bir şirketin hissesinin pahalı olup olmadığını değerlendirmek için en yaygın kullanılan göstergelerden biri PE, yani fiyat-kazanç oranıdır.
Basitçe söylemek gerekirse, PE, piyasanın bir şirketin kazandığı her 1 dolar kâr için ne kadar ödemeye istekli olduğunu ölçer. 10x PE, yatırımcıların yıllık 1 dolar kâr için 10 dolar ödemeye razı olduğu anlamına gelir. Yüksek PE, genellikle piyasanın gelecekteki büyümenin güçlü olacağına inandığını gösterir; düşük PE ise hissenin ucuz olabileceğini veya piyasanın şirketin mevcut kârının sadece döngüsel bir zirve olduğunu ve yakında düşeceğini düşündüğünü gösterebilir.
Depolama hisselerinin şu anda en sezgilere aykırı yanı tam da burada: Hisse fiyatları çok arttı, ancak PE hâlâ düşük.
FactSet verilerine göre, MarketWatch'un Haziran ortasındaki haberinde bir dizi rakam verildi: Micron'un gelecek 12 aylık PE'si yaklaşık 9x, SK Hynix ve Samsung'unki ise yaklaşık 6,5x. Barron's ise Micron'un ileriye dönük PE'sinin yaklaşık 9,74x olduğunu, ancak aynı dönemde Nasdaq Bileşik Endeksi'nin yaklaşık 25,5x, S&P 500'ün ise yaklaşık 20,3x olduğunu belirtti. GuruFocus'un 21 Haziran verilerine göre, Micron'un Forward PE'si 9,90x, SK Hynix'in Mayıs sonu verilerine göre 5,92x ve Samsung'un yaklaşık 5,45x seviyesindeydi.
Yani, çoğu veri kaynağına göre, depolama devlerinin ileriye dönük F/K oranlarının tamamı tek haneli rakamlardan 10 katın biraz üzerine kadar değişiyor.
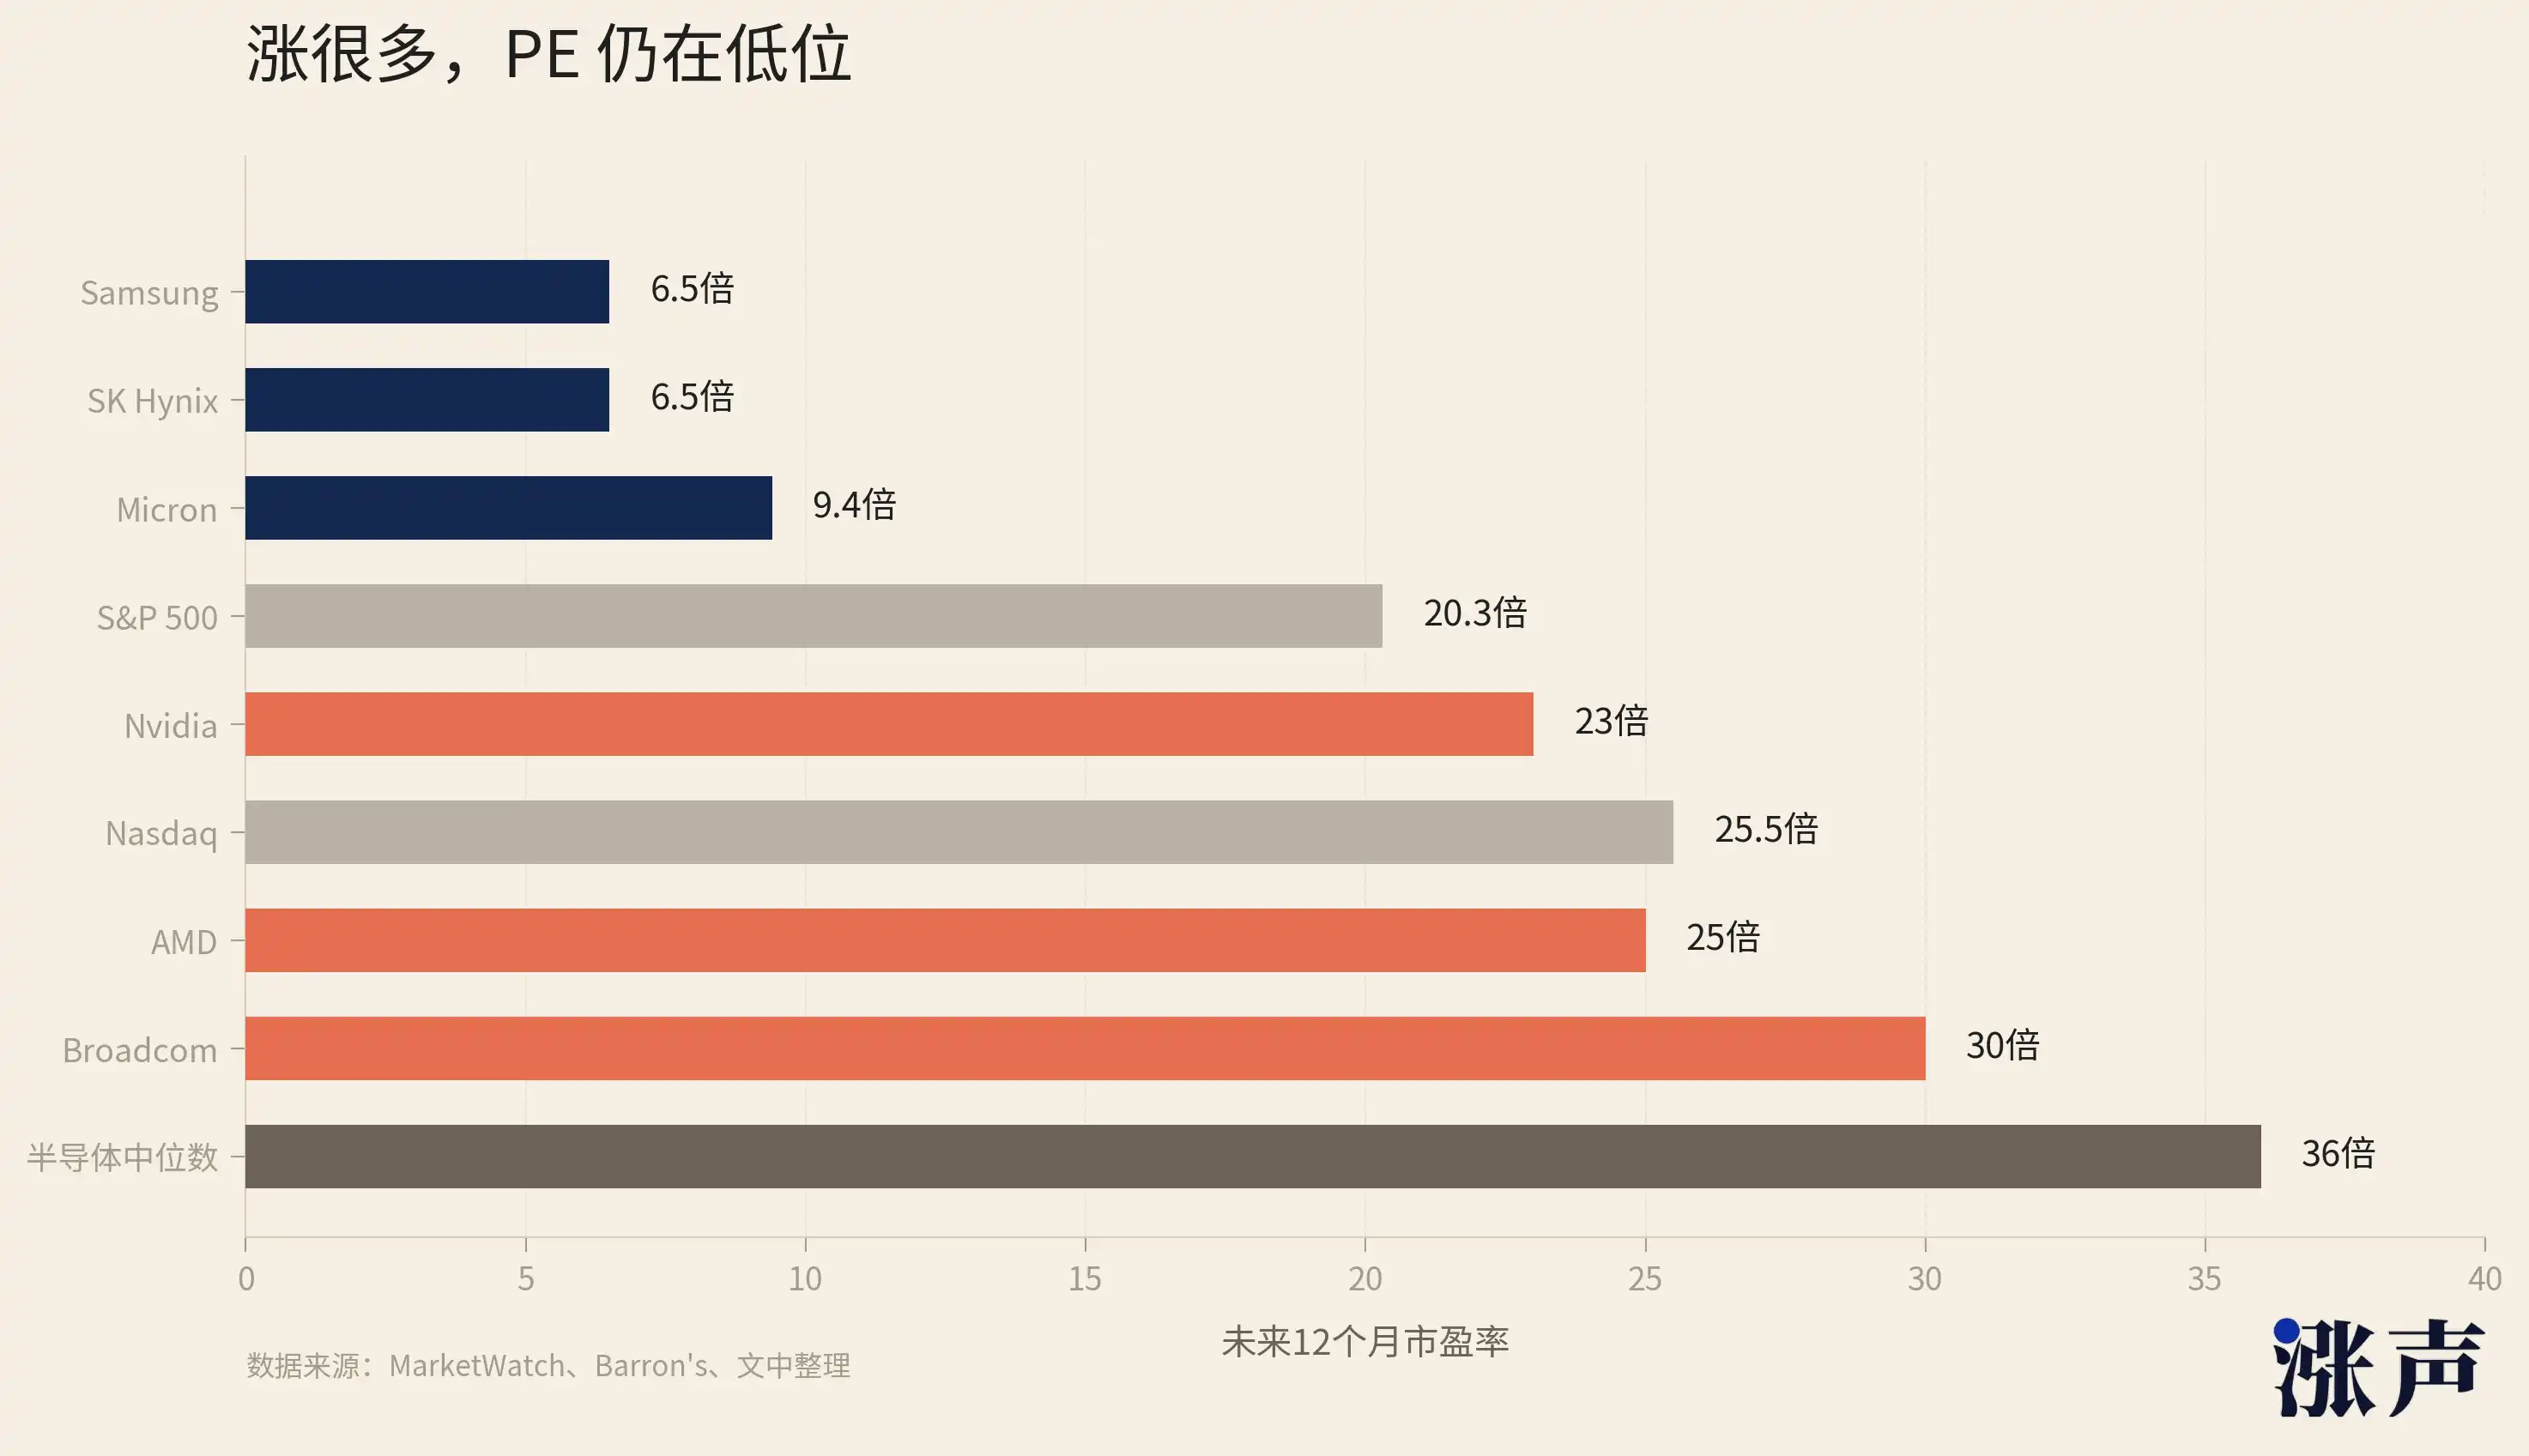
Bu rakamlar, tüm AI endüstrisi zinciri içinde değerlendirildiğinde neredeyse en düşük seviyede yer alıyor.
Nvidia'nın ileriye dönük F/K oranı yaklaşık 23 kat, Broadcom yaklaşık 30 kat, AMD yaklaşık 25 kat, TSMC yaklaşık 20 kat ve yarı iletken sektörünün genel medyanı yaklaşık 36 kat civarında. Yani, depolama devlerinin değerleme seviyesi, Nvidia'nın yalnızca üçte biri ve yarı iletken sektör medyanının dörtte biri kadar.
Ancak ironik olan, AI endüstrisindeki paranın giderek daha fazla depolama aşaması tarafından kazanılıyor olması.
AI sunucuları sadece GPU'dan ibaret değil. Her bir üst düzey AI hızlandırıcı kartı HBM'ye ihtiyaç duyar, her bir çıkarım sunucusu yüksek kapasiteli DRAM gerektirir ve KV cache, model ağırlıkları, yerel önbellek ve veri aktarımı SSD olmadan yapılamaz. HBM olmadan GPU eğitim kümeleri olmaz; sunucu DRAM'i olmadan çıkarım kümeleri olmaz; yüksek kapasiteli NAND olmadan AI uygulamalarının depolama ve önbellek maliyetleri düşürülemez.
Depolama, artık AI endüstri zincirinde sıradan bir bileşen değil, tüm AI sermaye harcamalarının kaçınılmaz fiziksel bir darboğazı haline geldi. Micron'un bu çeyrek raporundaki bir rakam durumu açıklıyor: Tek çeyrekte veri merkezi geliri 250 milyar dolar, bunun 50 milyar doları kurumsal SSD geliri ve veri merkezi gelirinin %20'sini oluşturuyor.
Görülebileceği gibi, bu darboğaz şimdiden tüketici elektroniğine kadar yayılmaya başladı.
AI veri merkezleri, HBM, DRAM ve NAND'ın kapasitesini ve fiyatlarını sürekli yukarı çekiyor ve sonunda Apple gibi son derece güçlü pazarlık gücüne sahip terminal şirketleri bile maliyet baskısıyla karşı karşıya kalıyor ve fiyat artışlarının bir kısmını tüketicilere yansıtmak zorunda kalıyor. Geçmişte AI'dan para kazanmak denince akla ilk Nvidia gelirdi; ancak şimdi giderek daha net hale geliyor ki, AI faturasının büyük bir kısmı depolama üreticilerine gidiyor.
Depolama hisselerinin fiyatları çok arttı, ancak kârlar daha da hızlı arttı.
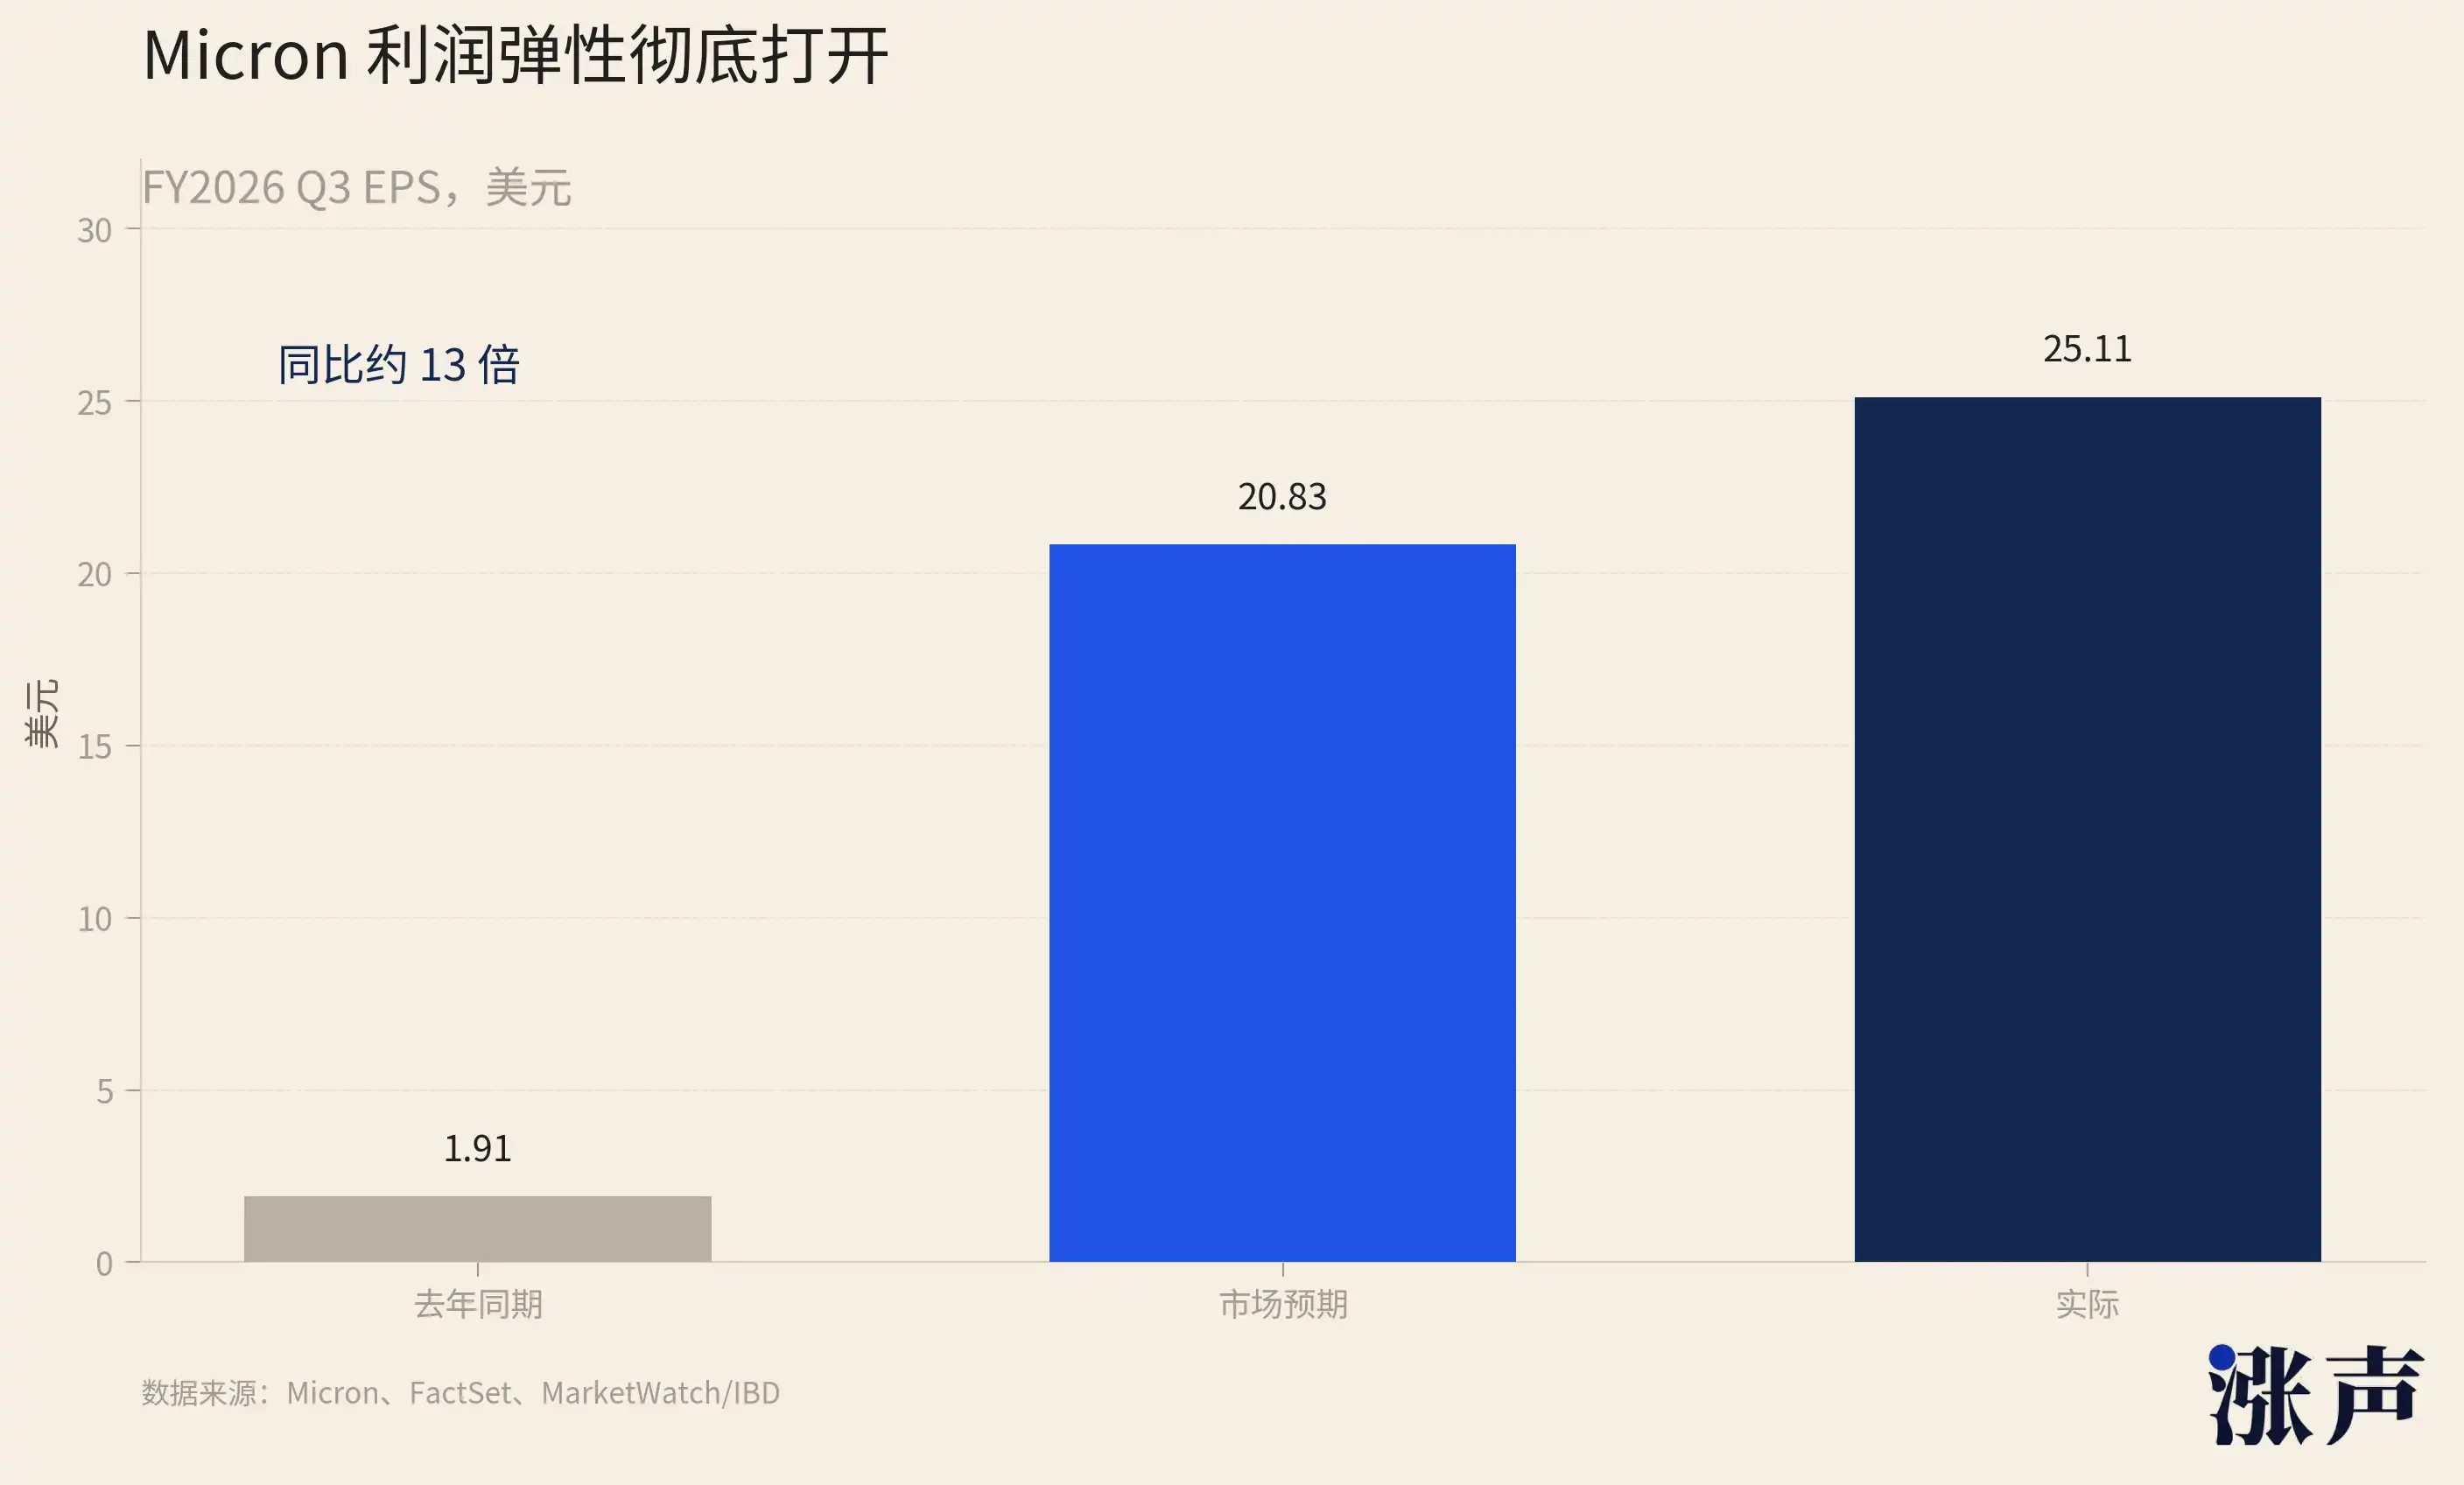
Micron'un yeni açıklanan Q3 hisse başına kazancı 25,11 dolar, geçen yılın aynı döneminde 1,91 dolardı ve bir yılda on kattan fazla arttı. SK Hynix'in 2026 Q1 faaliyet kârı 37,61 trilyon Kore wonu, yıllık %405 artış gösterdi. Samsung'un yarı iletken bölümünün Q1 faaliyet kârı yıllık 8 kattan fazla arttı. Hisse fiyatları birkaç kat arttı, kârlar daha da fazla arttı ve F/K oranı yükselmedi.
Yapay zeka için harcanan para, depolama fabrikalarının bilançolarına gerçek anlamda akmaya başlıyor.
Sektörde yoğunlaşan olumlu haberler, Micron sadece ilk adım
Micron'un bu mali raporu, bu depolama kazanç sezonunun startını veriyor.
Önümüzdeki dönemde depolama sektörü, bilgi yoğunluğu yüksek bir aya giriyor: TSMC 16 Temmuz, Samsung 23 Temmuz, SK Hynix ve Western Digital 29 Temmuz'da raporlarını açıklayacak.
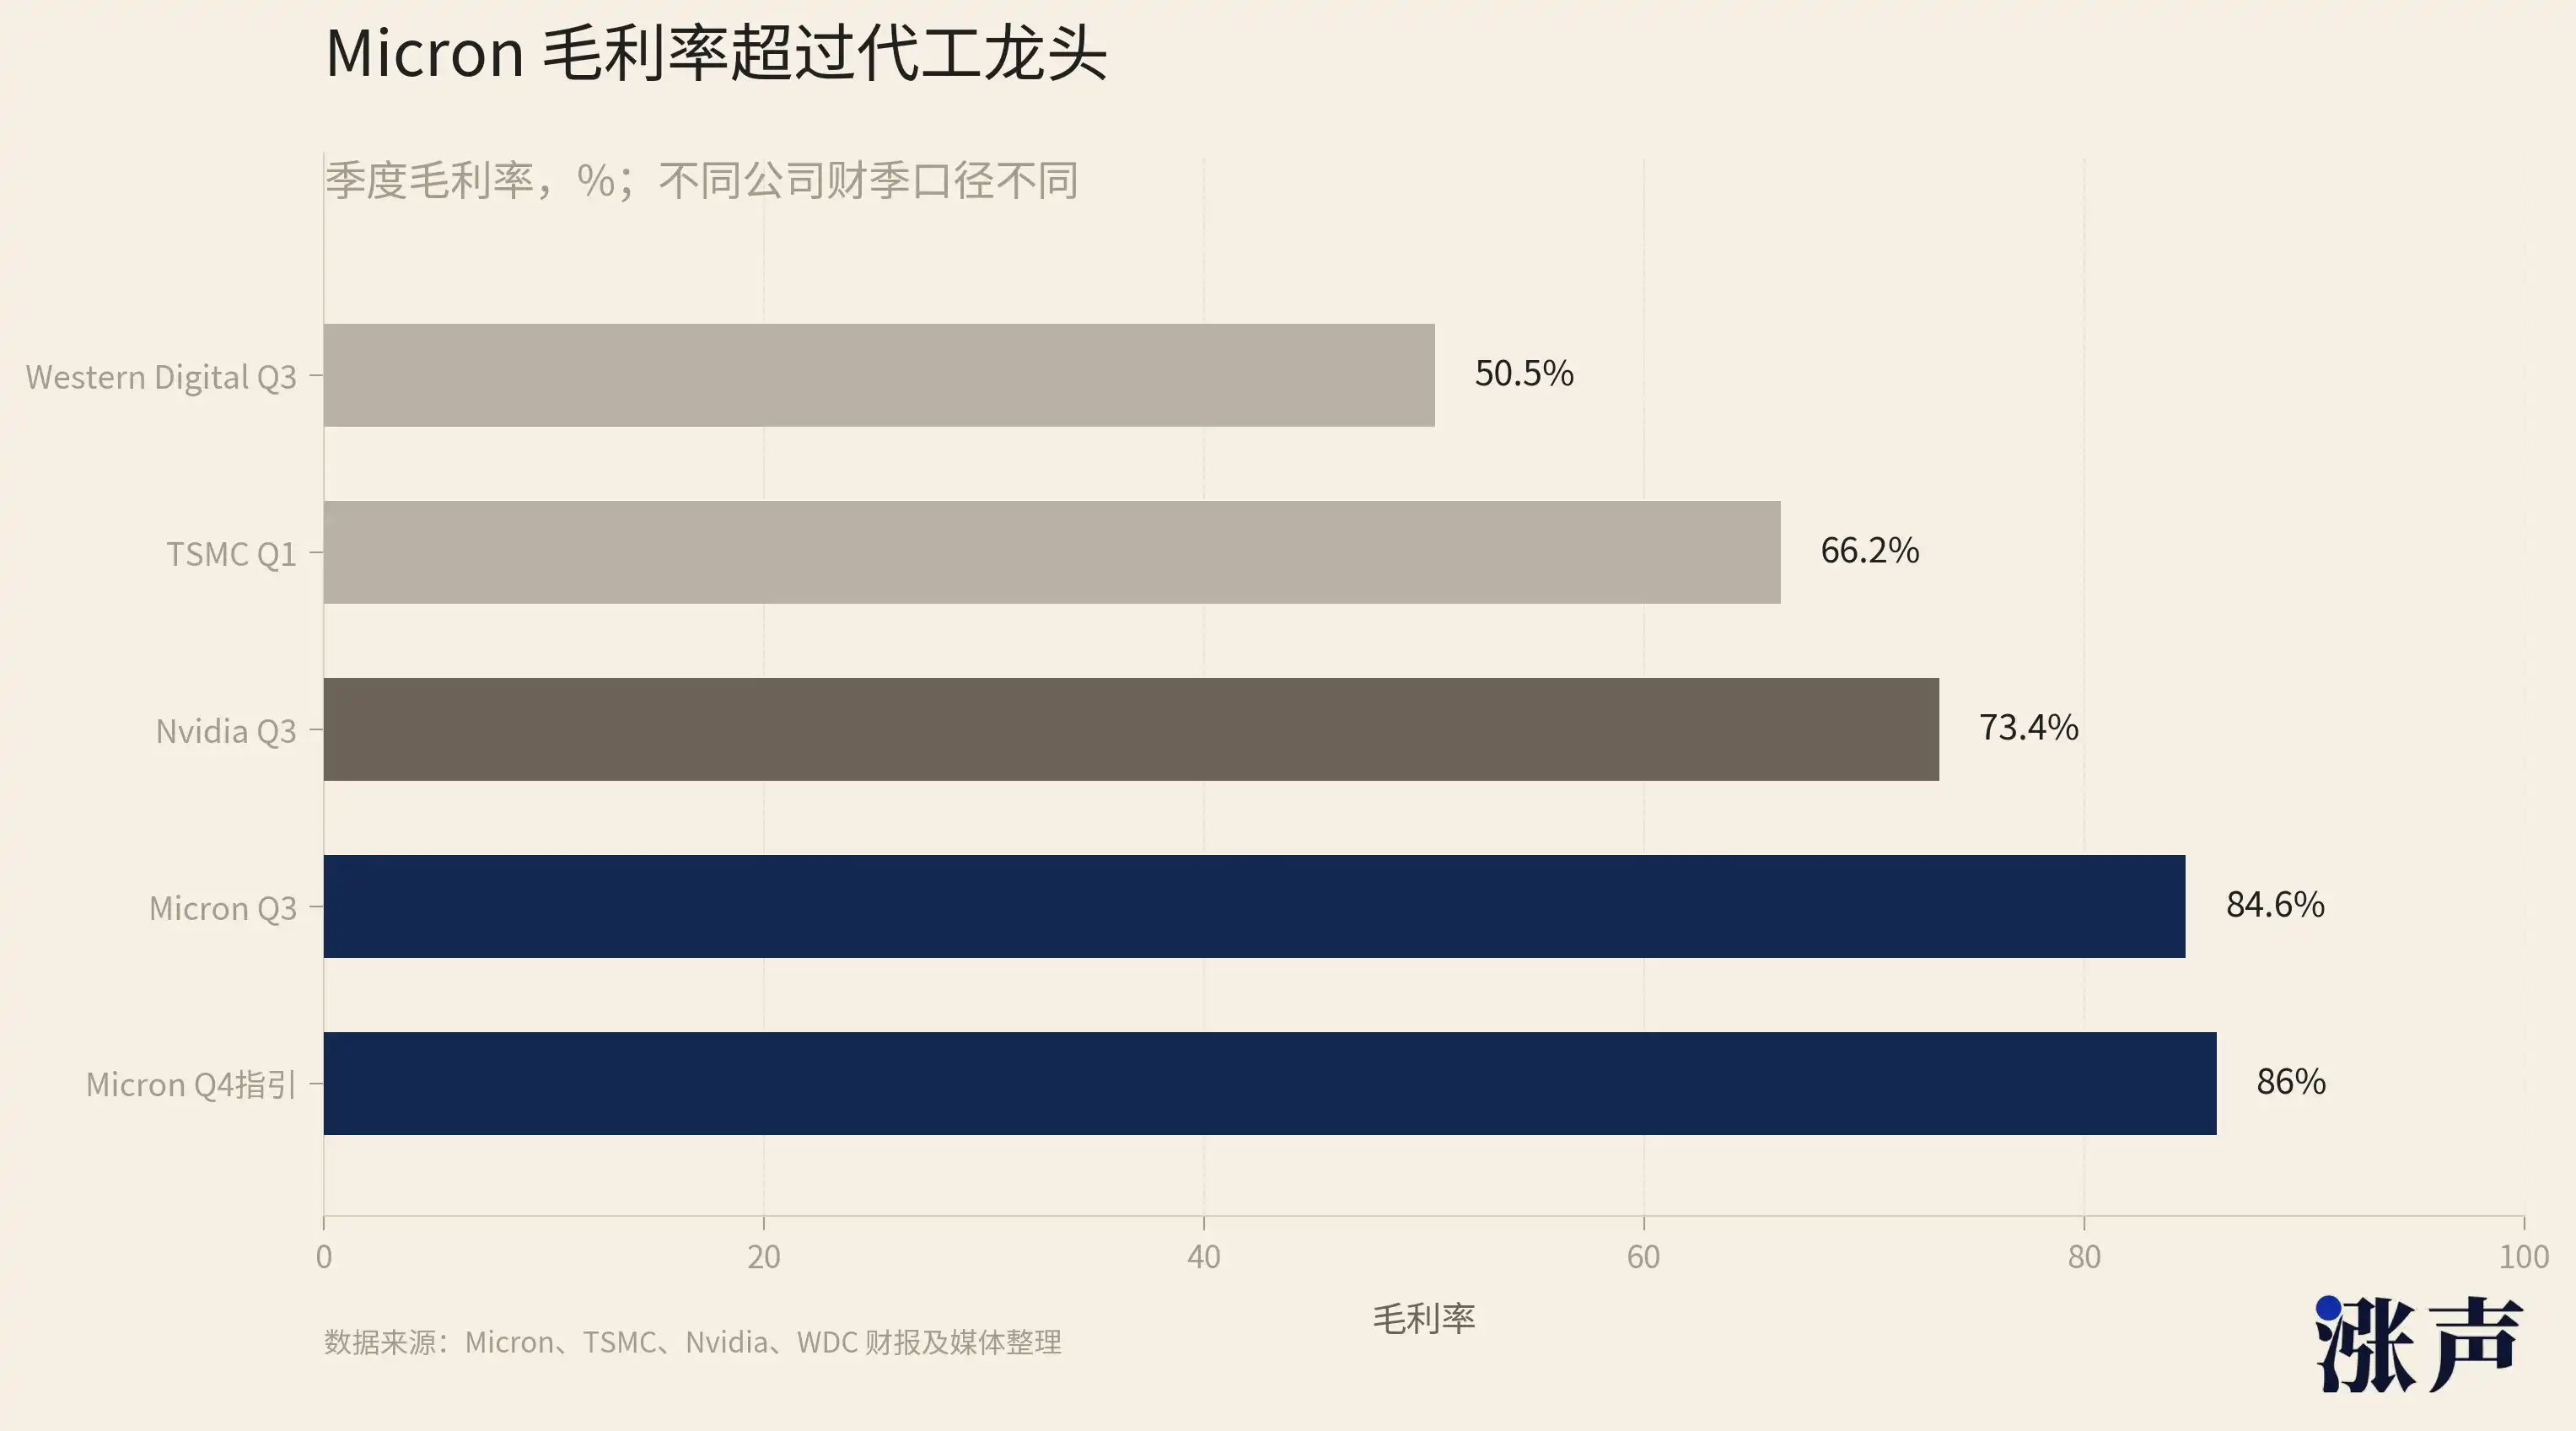
Micron'un bu hamlesinin gücü, diğer şirketler için zemini belirledi. En kritik bilgi, tek bir çeyrekteki beklenti üstü performans değil, Q4 için verilen 50 milyar dolar gelir ve %86 brüt kar marjı hedefiydi.
Bu hedef, piyasaya fiyat artışlarının zirveye ulaşmadığını, aksine hızlandığını söylüyor. Sonraki dört şirket, temelde farklı pazarlarda ve farklı ürün yapılarıyla, Micron'un bu hedefinde ortaya koyduğu aynı trendi doğrulayacak veya çürütecek.
Önce 16 Temmuz'da rapor açıklayacak olan TSMC'ye bakalım.
TSMC depolama üretmiyor, ancak tüm AI çip tedarik zincirinin temelini oluşturuyor. Nvidia'nın GPU'ları, Broadcom'un özel hızlandırıcıları, AMD'nin veri merkezi çipleri, hepsi onun üretim hatlarından çıkıyor. TSMC'nin yanıtladığı soru depolamadan daha temel: AI çiplerindeki üretim kapasitesi darboğazı gerçekten açıldı mı? Q1 geliri 35,9 milyar dolar, yıllık %40,6 artış, brüt kar marjı %66,2, ileri teknoloji üretim süreçleri wafer gelirinin %74'ünü oluşturuyor. Q2 hedefi 39 milyar ila 40,2 milyar dolar gelir.
TSMC ve depolama arasında çarpan etkisi var. Ne kadar çok ileri teknoloji wafer satarsa, aşağı akışta o kadar çok AI hızlandırıcı olur ve her hızlandırıcı için birkaç HBM stack gerekir. Nvidia'nın Vera Rubin platformunda tek bir GPU'ya eşlik eden HBM kapasitesi, önceki neslin birkaç katı. TSMC'nin sevkiyatı ne kadar güçlü olursa, depolama kapasitesi de o kadar sıkılaşır.
23 Temmuz'da Samsung'un mali raporu var.
15 aracı kurum, Samsung'un Q2 faaliyet karının yaklaşık 88,3 trilyon Kore wonu olmasını bekliyor; faaliyet kar marjı ise Q1'deki %66 seviyesinde veya daha yüksek. Telefon, panel, beyaz eşya gibi her şeyi üreten bir holding şirketinin kar marjını, depolama birimi tek başına bu seviyeye taşıdı.
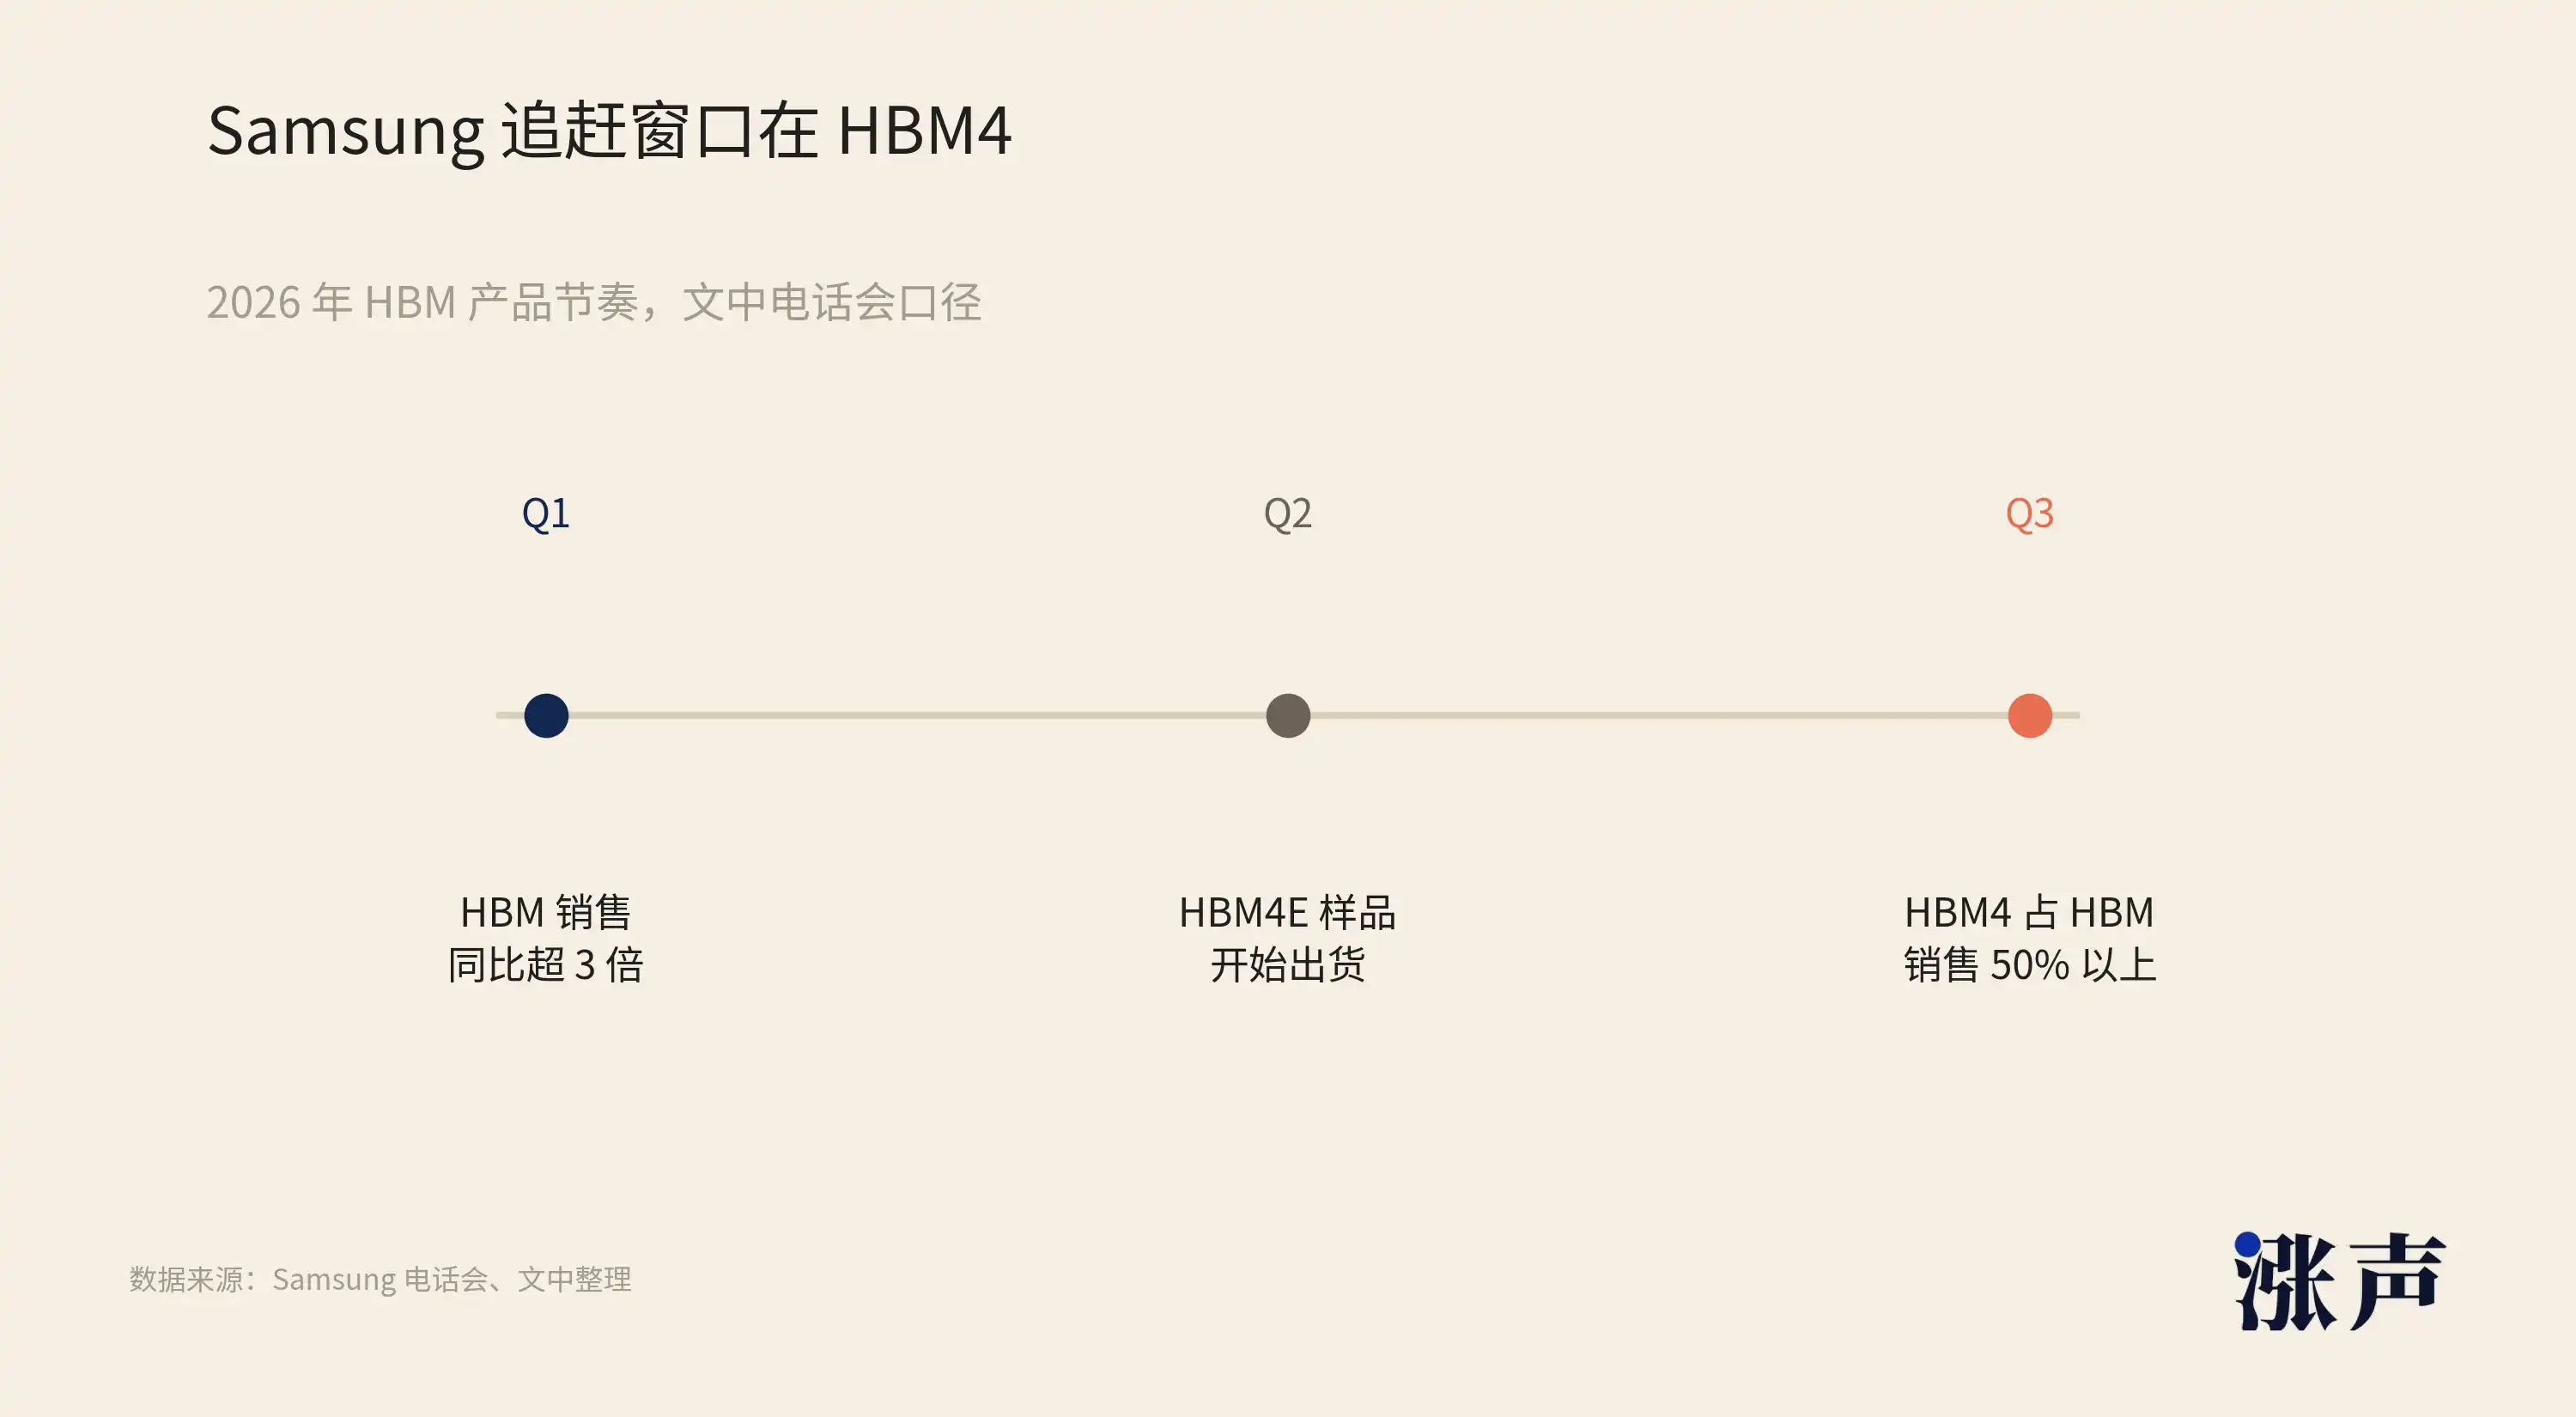
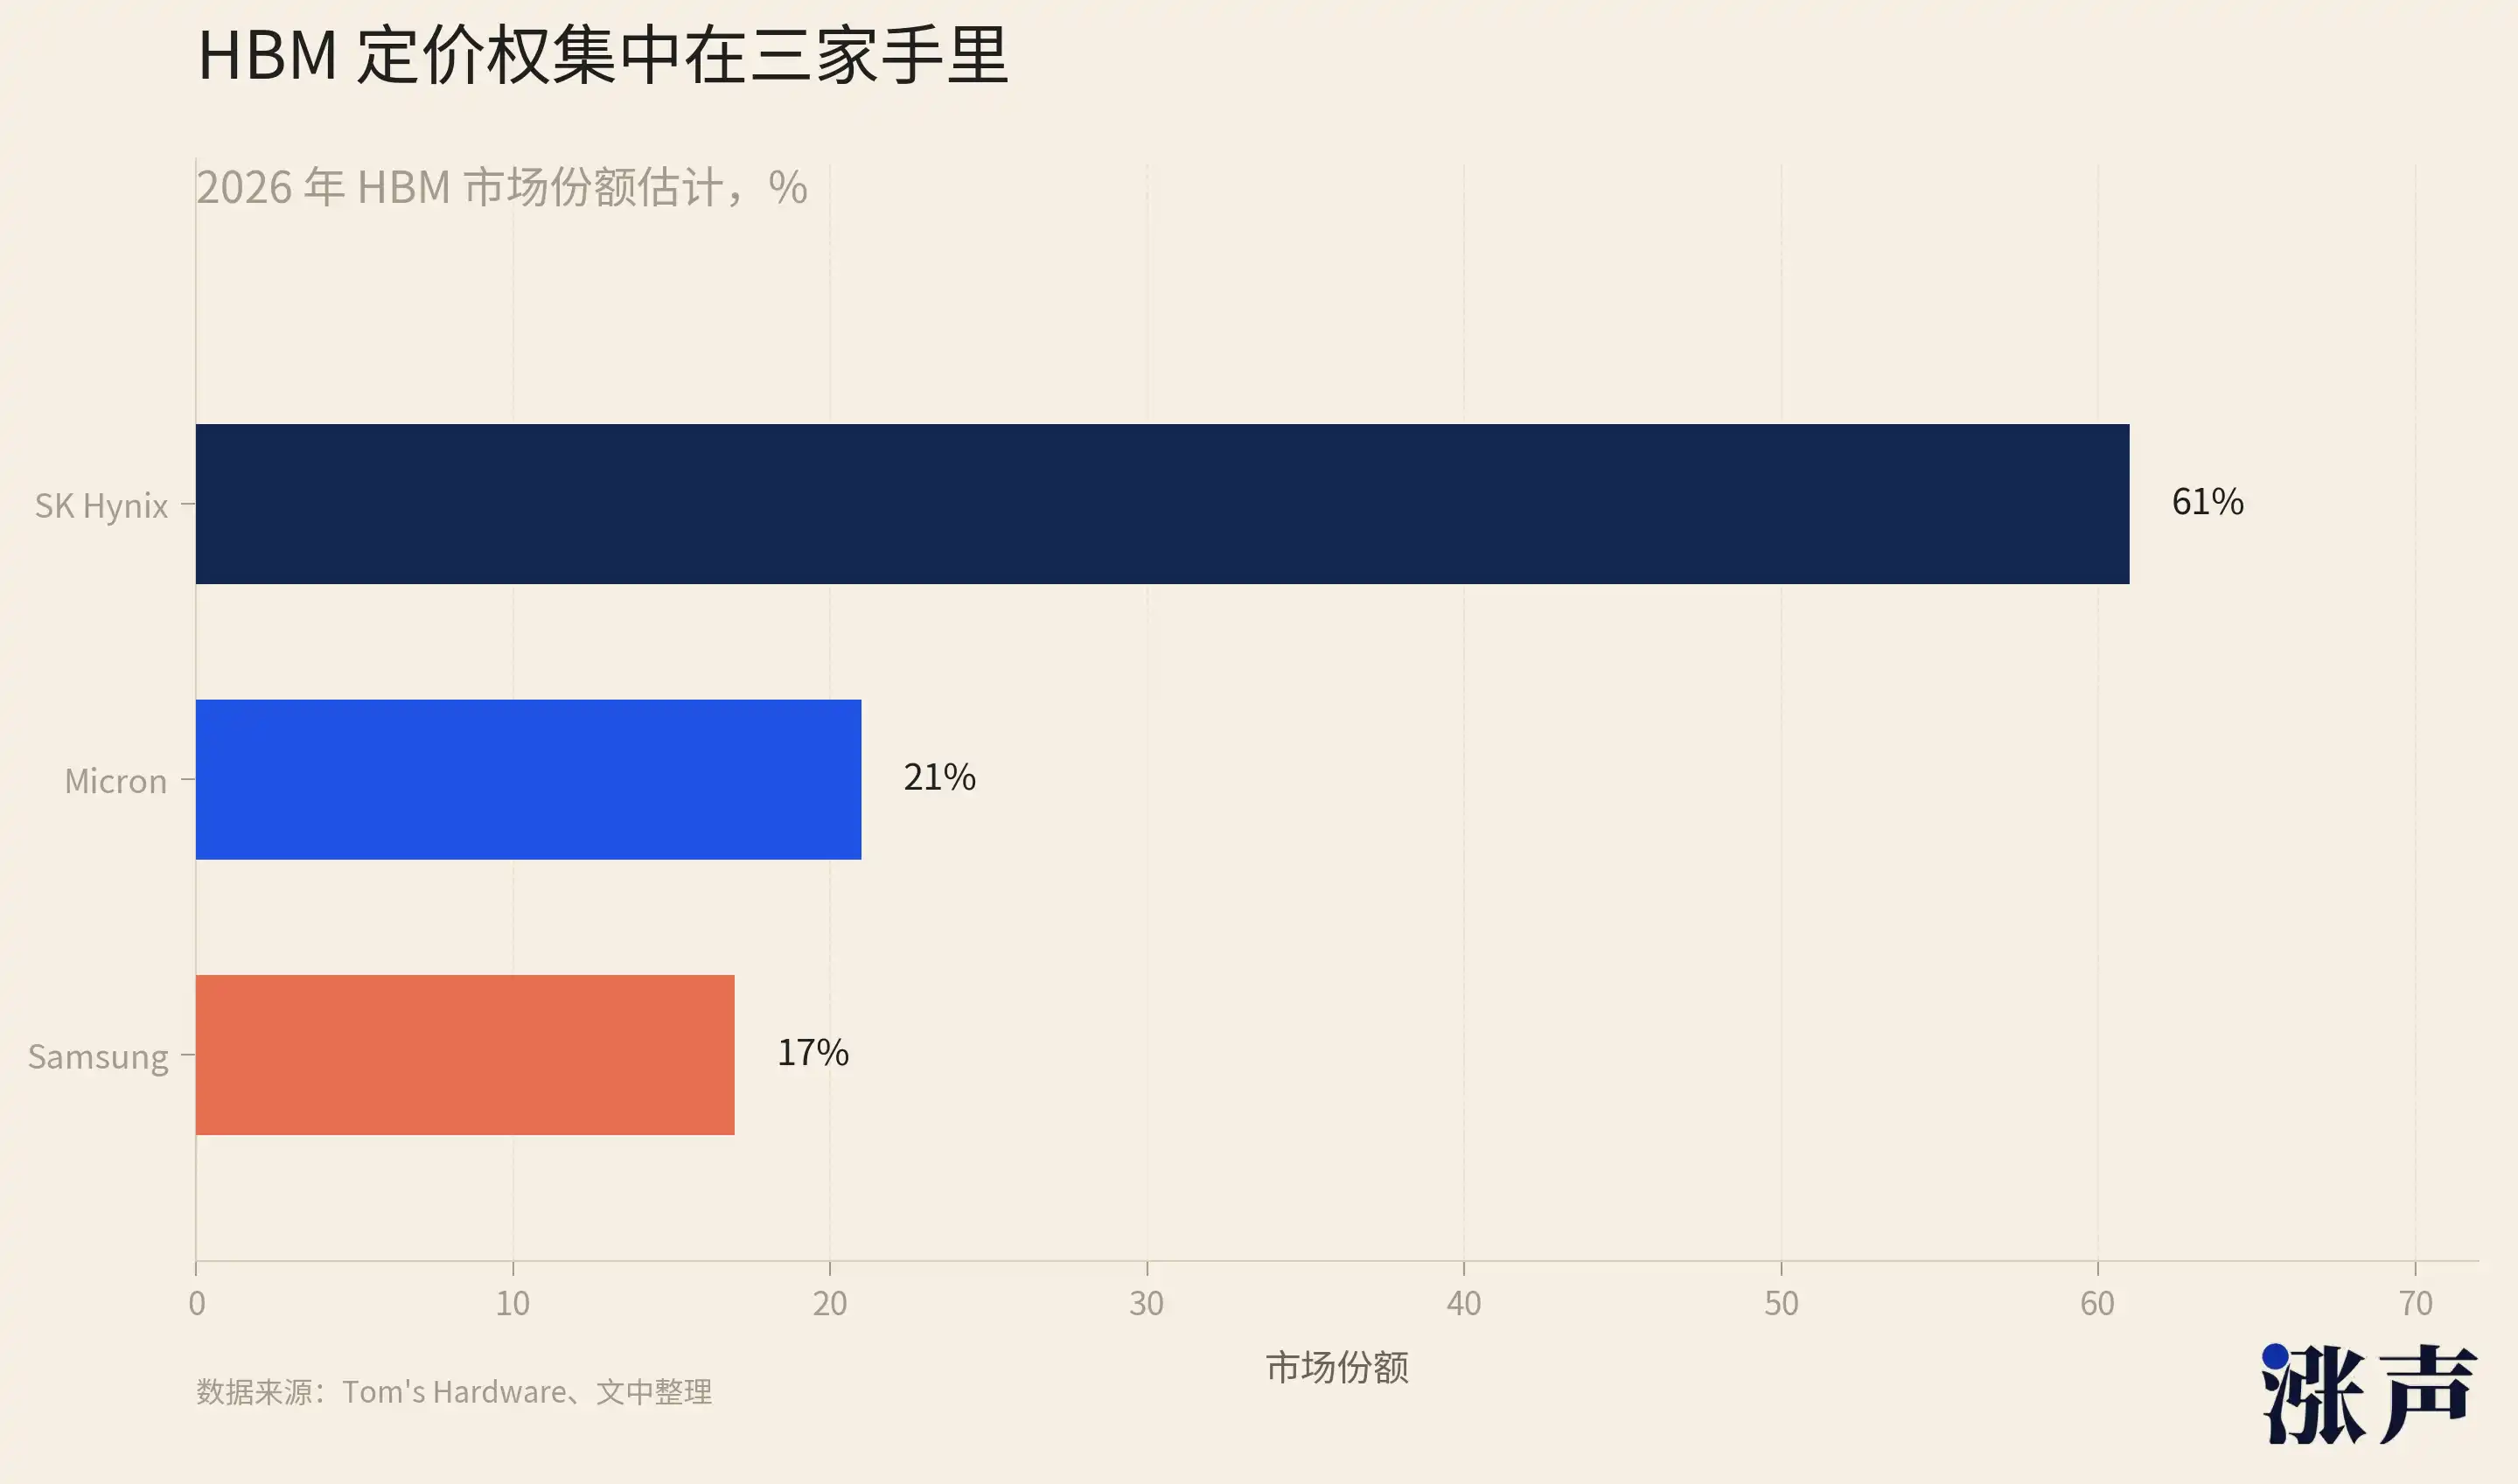
Ancak Samsung için bu mali raporda en önemli şey kar rakamı değil, HBM4. Samsung, HBM pazarında yalnızca yaklaşık %17 paya sahip ve SK Hynix'in %62'si ile Micron'un %21'inin oldukça gerisinde. HBM4 nesil geçişi, Samsung'un farkı kapatması için tek pencere. Q1 telekonferansında çok spesifik şeyler söyledi: 2026'da HBM satışları yıllık 3 kattan fazla artacak, Q3'ten itibaren HBM satışlarının %50'sinden fazlasını HBM4 oluşturacak. Micron ise HBM4 36GB 12-Hi'nin seri üretime ve sevkiyata başladığını duyurdu. Üç şirket arasındaki HBM4 pozisyon savaşı, yılın ikinci yarısında en çok izlenmeye değer mücadele olacak.
29 Temmuz'da SK Hynix ve Western Digital aynı gün mali raporlarını açıkladı.
SK Hynix'in Q1 raporu ders kitabı niteliğindeydi: Üç aylık gelir 52,6 trilyon KRW ile yıllık %198 artış, faaliyet marjı %72 ve net kar marjı %77. Bir donanım üreticisinin %77 net kar marjına ulaşması dikkat çekici; Apple yaklaşık %25, NVIDIA ise yaklaşık %58 seviyesinde. Q2 için bazı aracı kurumlar faaliyet marjının %80'e yaklaşabileceğini tahmin ediyor. Micron, faaliyet marjını %81,2'ye çıkararak TSMC'yi geride bıraktı. HBM pazarında birinci sırada olan SK Hynix'in Q2'de Micron'dan aşağı kalmayan bir rapor sunması bekleniyor. Samsung ve SK Hynix'in Q2 toplam faaliyet karının 150 trilyon KRW'yi aşması öngörülüyor; Micron ile birlikte üç devin tek çeyrekteki toplam karı rekor kıracak.
Western Digital aynı gün Q4 raporunu açıkladı; DRAM ve HBM yok, tamamen NAND ve SSD. AI depolama talebinin başka bir boyutunu sunuyor: Çıkarım için KV cache büyük kapasiteli SSD gerektiriyor. Q3'te Cloud geliri yıllık %48 artarken, brüt marj %50,5 ile rekor kırdı. Özellikle, Western Digital ve ayrılan SanDisk, 2026'da S&P 500'de Micron'u geride bırakarak en iyi performans gösteren iki hisse senedi oldu. NAND hattındaki büyüme DRAM kadar agresif değil, ancak yön tamamen aynı.
AI, depolamayı emtiadan lüks bir ürüne dönüştürdü
Hisse senedi fiyatları rekor kırarken F/K oranları düşük; her rapor bir öncekinden daha çarpıcı.
Bunu yazarken hâlâ bazıları bunun sürdürülebilir olup olmadığını veya yine çökecek bir döngüsel çılgınlık olup olmadığını sorgulayabilir.
Ancak Citrini Research'ün yarı iletken analisti Jukan'ın analizine bir göz atabiliriz.
2024 Q1'de, SK Hynix ve Micron hâlâ pandemi sonrası DRAM stok fazlası ve düşük hisse fiyatlarıyla boğuşurken, Citrini ekibi bu iki şirketin piyasayı geride bırakacağını söylemişti. Sonrasında bu hisseler birkaç kattan neredeyse 10 kata kadar yükseldi. Bu depolama döngüsünde neredeyse her adımı doğru tahmin ettiler. Haziran başında piyasadaki konumunu gösteren bir detay var: SemiAnalysis'in NVIDIA Rubin sunucu bellek yapılandırma değişikliği raporunu paylaştı ve aynı gün Micron ile SK Hynix üzerinde gözle görülür bir baskı yarattı.
Jukan'ın depolamaya yönelik yükseliş görüşünün temel argümanı "fiyatlar yükselecek" gibi kısa vadeli bir tahmin değil; AI'nın depolamayı emtiadan lüks bir ürüne dönüştürdüğü yönünde.
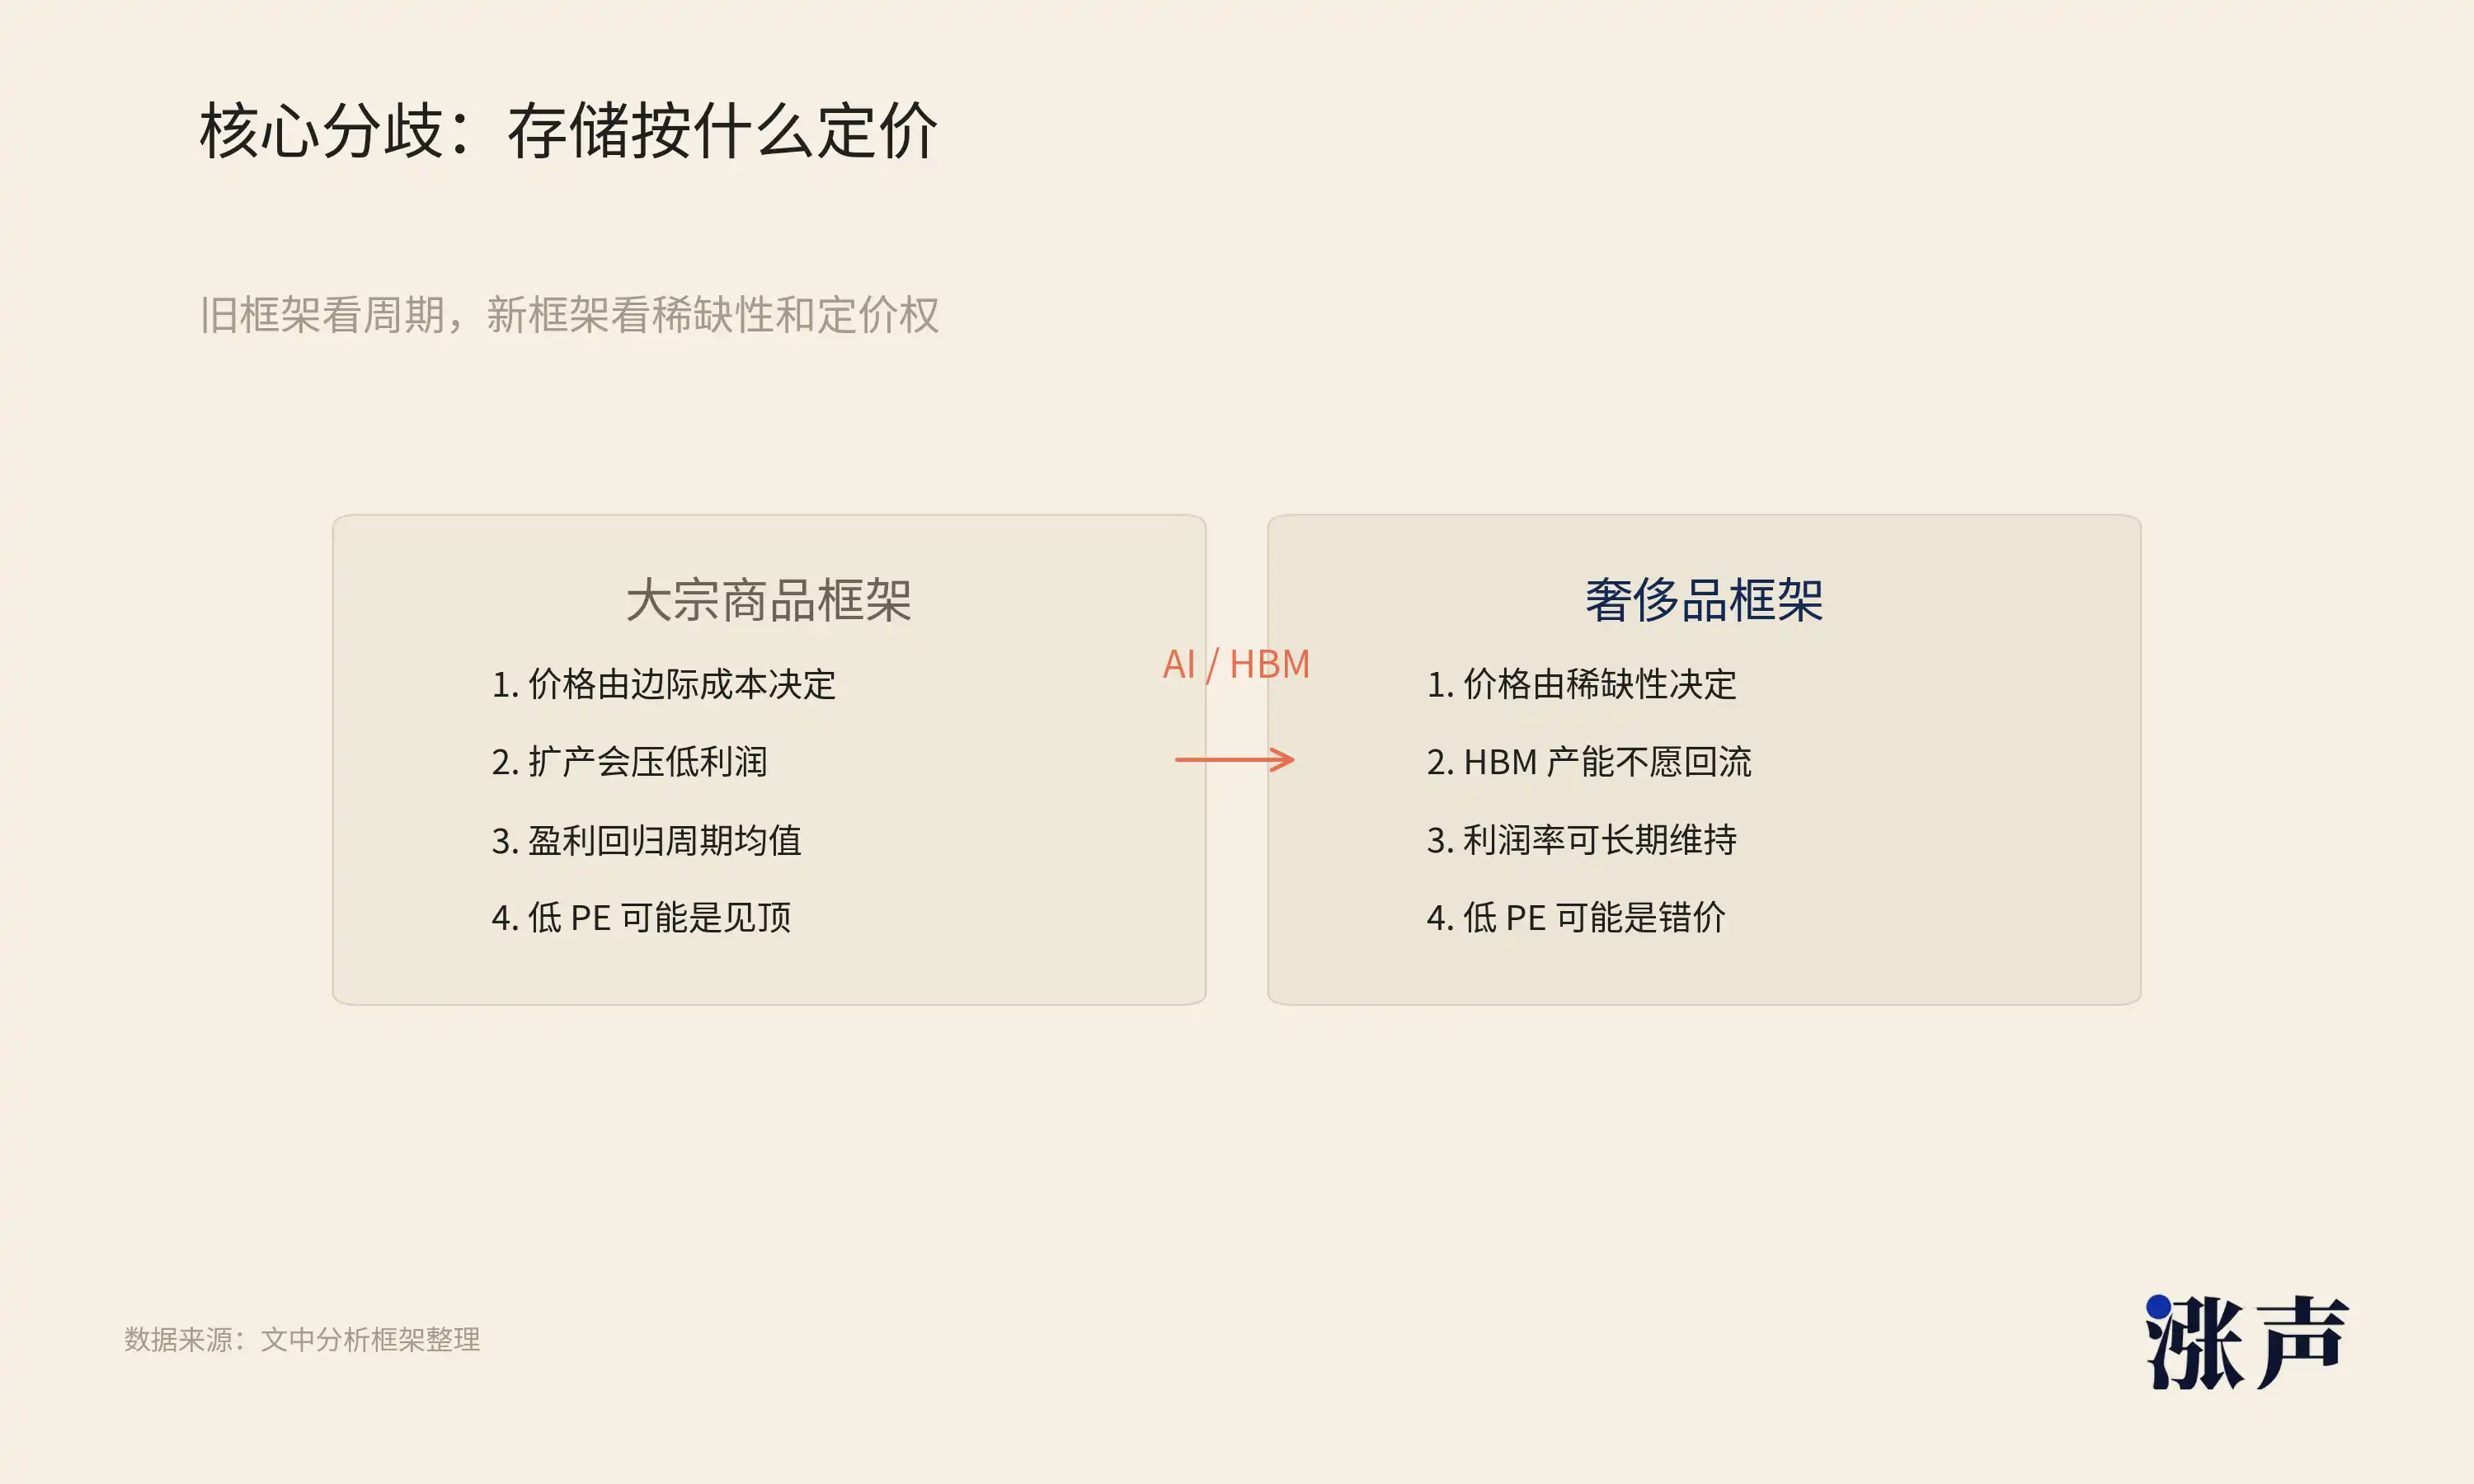
Öncelikle, HBM altmış yıllık bir eğriyi kırdı. 1957'den 2020'ye kadar, DRAM'in Gigabit başına maliyeti yaklaşık her 5 yılda bir on kat düşüyordu ve fiyatlar sürekli geriliyordu. Bu, depolama sektörünün temel kuralıydı; tüm sektörün rekabet modeli ve değerleme çerçevesi bu çizgi üzerine inşa edilmişti. Jukan, AI'nın getirdiği HBM talebinin bu kuralı tamamen bozduğunu belirtiyor. Üreticiler, kapasitelerini daha karmaşık süreçler gerektiren ve daha fazla silikon alanı kaplayan HBM'ye yönlendirirken, geleneksel DRAM arzı sıkıştı.
Şu anda hiçbir üretici, HBM üretim hatlarını geleneksel DRAM'e geri döndürmeyi planlamıyor. Bunun nedeni basit: HBM'in kâr marjı sıradan DRAM'den çok daha yüksek. Rasyonel bir üretici, yüksek kârlı bir hattı düşük kârlı bir ürüne çevirmez. Bu, arz sıkışıklığını geçici bir döngüsel olgudan, AI talebi devam ettiği sürece tersine dönmeyecek yapısal bir duruma dönüştürüyor.
Bu nedenle, HBM depolama fiyatlarındaki sürekli artış uzun vadeli olacak.
HBM'in yıllık hacim ve fiyatı, yılın başında büyük ölçüde belirlenir ve üreticilere son derece güçlü bir kâr görünürlüğü sağlar. TrendForce'un verileri bunu doğruluyor: 2026'nın ilk çeyreğinde geleneksel DRAM kontrat fiyatları çeyreklik bazda %90 ila %95 arttı; bu, kaydedilen en büyük tek çeyreklik artıştı ve ikinci çeyrekte de artmaya devam edecek. Normal bir DRAM döngüsünde fiyat artışı genellikle 4 ila 6 çeyrek sürer ve zirve yapar; bu döngü ise neredeyse 8 çeyrektir devam ediyor ve henüz durmadı. JPMorgan, DRAM fiyatlarının üst üste dört yıl artabileceğini bile öngörüyor; bu, sektör tarihinde daha önce hiç yaşanmamış bir durum.
Bu nedenle, neredeyse depolamanın bir emtiadan lüks bir ürüne dönüştüğü söylenebilir.
Lüks ürünler ile emtialar arasındaki en büyük fark fiyatlandırmadadır. Emtiaların fiyatı marjinal maliyet tarafından belirlenir; herkes üretimi artırabilir ve kâr sonunda rekabetle sıfırlanır, bu nedenle düşük bir değerleme alırlar. Lüks ürünlerin fiyatı ise kıtlık ve fiyatlandırma gücü tarafından belirlenir; arz kontrol edilir ve kâr uzun vadede yüksek seviyelerde kalabilir, bu nedenle bir prim alırlar. "Düşük F/K, zirveye eşittir" şeklindeki eski kuralın ön koşulu, kârın o uzun vadeli düşüş trend çizgisine geri döneceğiydi. Ancak trend çizgisinin kendisi yön değiştirdiyse, nereye geri dönüleceği açık bir soru haline gelir.
Baştaki çelişkiye dönelim. Hisse senedi fiyatı tarihi zirvede, değerleme ise tarihi düşük seviyede. Bu anormallik, piyasanın hâlâ bir emtia olan eski çerçeveyi kullanarak, lüks bir ürüne dönüşmüş bir sektörü fiyatlandırmasından kaynaklanıyor. Micron, %84,9 brüt kâr marjıyla açıkladığı son mali raporu ve %86 brüt kâr marjı hedefiyle bu eski çerçeveye ağır bir darbe indirdi. Eğer geri dönüş mümkün değilse, mevcut 5 ila 10 kat F/K oranı yanlıştır.
Bu nedenle, fiyatlar yeni zirvelere ulaşmış olsa bile depolama hisselerinin hâlâ pahalı olmadığını düşünüyoruz.
HBM'den sonra asıl ana yemek NAND mı?
Her büyük yükseliş piyasasının ortasında, piyasa aynı soruyu sorar: Liderler yükseldi, sıradaki kim olacak?
HBM ve DRAM, bu depolama rallisinin mutlak başrolleriydi; üç devin çıkışları neredeyse tamamen bunlara bağlandı, NAND ise hep yardımcı rolde kaldı.
Ancak arz-talep yapısına dikkatlice bakıldığında, sezgilere aykırı bir durum ortaya çıkıyor: Sürekli garnitür olarak görülen NAND, aslında ana yemek olabilir ve kıtlık derecesi bir anlamda HBM'den bile daha şiddetli.
Önce HBM'nin neden bu kadar popüler olduğunu açıklayalım. HBM, AI hızlandırıcı kartlarının standart bileşenidir; birim fiyatı yüksek, marjları kalın ve teknolojik engelleri büyüktür. SK Hynix, bu sayede %62 pazar payı ve %77 net kar marjı elde etti. Bunların hepsi gerçek. Ancak HBM'nin bir özelliği var: Arzı sıkı olsa da kapasite artırma yolu nettir. Üç dev, HBM'ye büyük yatırımlar yaparak kapasiteyi artırmak için yarışıyor; Samsung ve Micron, SK Hynix'i yakalamaya çalışıyor ve HBM4, HBM4E ile nesilden nesile ilerliyor. Arz, görünür bir hızla artıyor, sadece talebe geçici olarak yetişemiyor.
Oysa NAND fabrikaları yıllardır kapasite artırmadı.
Çünkü 2022'den 2023'e kadar süren NAND fiyat çöküşü, tüm oyuncuları korkuttu. Kioxia, Western Digital, Samsung ve SK Hynix'in NAND sermaye harcamaları dibe vurdu, yeni üretim hatları sürekli ertelendi ve en erken 2027'ye kadar bekleniyor.
Üç dev, wafer kapasitesini ve sermaye harcamalarını öncelikle HBM ve yüksek kaliteli DRAM'a ayırdı; NAND için ayrılan kaynaklar zaten kısıtlıydı. Micron, tüketici odaklı Crucial işini bile doğrudan kapattı ve tüm kapasiteyi kurumsal ve GPU seviyesi depolamaya kaydırdı.
NAND arzı eksik, ancak talep çok büyük.
Büyük model çıkarımı, devasa miktarda KV önbellek ve veri akışı gerektiriyor; bu da doğrudan kurumsal SSD'lere (eSSD) yönelik patlayıcı bir talep yarattı. 2026'nın ilk çeyreğinde, küresel eSSD geliri çeyreklik bazda %86 arttı. Diğer yandan HDD kıtlığı da etkili oldu. Sabit disk arzı da aynı derecede sıkışık; veri merkezleri, HDD'leri yüksek kapasiteli SSD'lerle değiştirmek zorunda kaldı ve bu da HDD'ye ait talebin bir kısmını NAND'a kaydırdı.
Phison Electronics'in CEO'su, "Her NAND üreticisi bize 2026'nın tamamen satıldığını söylüyor" dedi. Kioxia da 2026'nın tamamı için NAND kapasitesinin tükendiğini doğruladı. 1 Tb'lik bir TLC NAND'ın fiyatı, Temmuz 2025'teki yaklaşık 4,8 dolardan, 2025 sonunda yaklaşık 10,7 dolara yükseldi ve birkaç ayda iki katından fazla arttı.
HBM kıt, ancak arz kesin bir şekilde artıyor; NAND ise kıt, ancak arz tarafında neredeyse hiç artış yok. HBM'deki darboğazın bir çözümü var, sadece etkisi yavaş; NAND'deki darboğaz ise şimdilik çözümsüz, çünkü kimse ilaç hazırlamıyor. Bu açıdan bakıldığında, NAND'deki arz-talep açığı HBM'den daha katı ve fiyatların kalıcılığı daha güçlü olabilir.
Bu nedenle, 2026'da S&P 500'de en iyi performans gösteren iki hisse senedi, HBM lideri SK Hynix veya Micron değil, tamamen NAND ve SSD odaklı Western Digital ve ondan ayrılan SanDisk oldu. Piyasa zaten ayaklarıyla oy kullanarak NAND'ı sessizce yardımcı rolden ana role taşıdı, ancak çoğu kişi henüz fark etmedi.
Elbette NAND'ın da riskleri var. HBM gibi AI hızlandırıcı kartlarına bağlı katı bir talep yok; alt talep hâlâ tüketici elektroniğinin döngüsel dalgalanmalarıyla karışık. NAND'deki kıtlık mantığının geçerli olması için, AI çıkarımı ve HDD yer değiştirme taleplerinin sürekli olması gerekiyor. Ancak en azından şu an için, sözleşme fiyatları, stok döngüsü ve kapasite artırma isteği olmak üzere üç boyutta bakıldığında, NAND'deki kıtlık HBM'den daha saf.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler