Bir Yılda 39 Kat Değer Kazandı, ABD Hisse Senedi Depolama Sektörü Hala Alınır mı?

S&P 500 son 12 ayda %28 yükseldi, Nvidia ise %73 kazandı. Ancak depolama sektörüne kıyasla, bu artışlar hala mütevazı kaldı. Bir yıl önce SanDisk 34.61 dolardı, bugün ise 1,406.32 dolara yükseldi, 39 kat arttı.
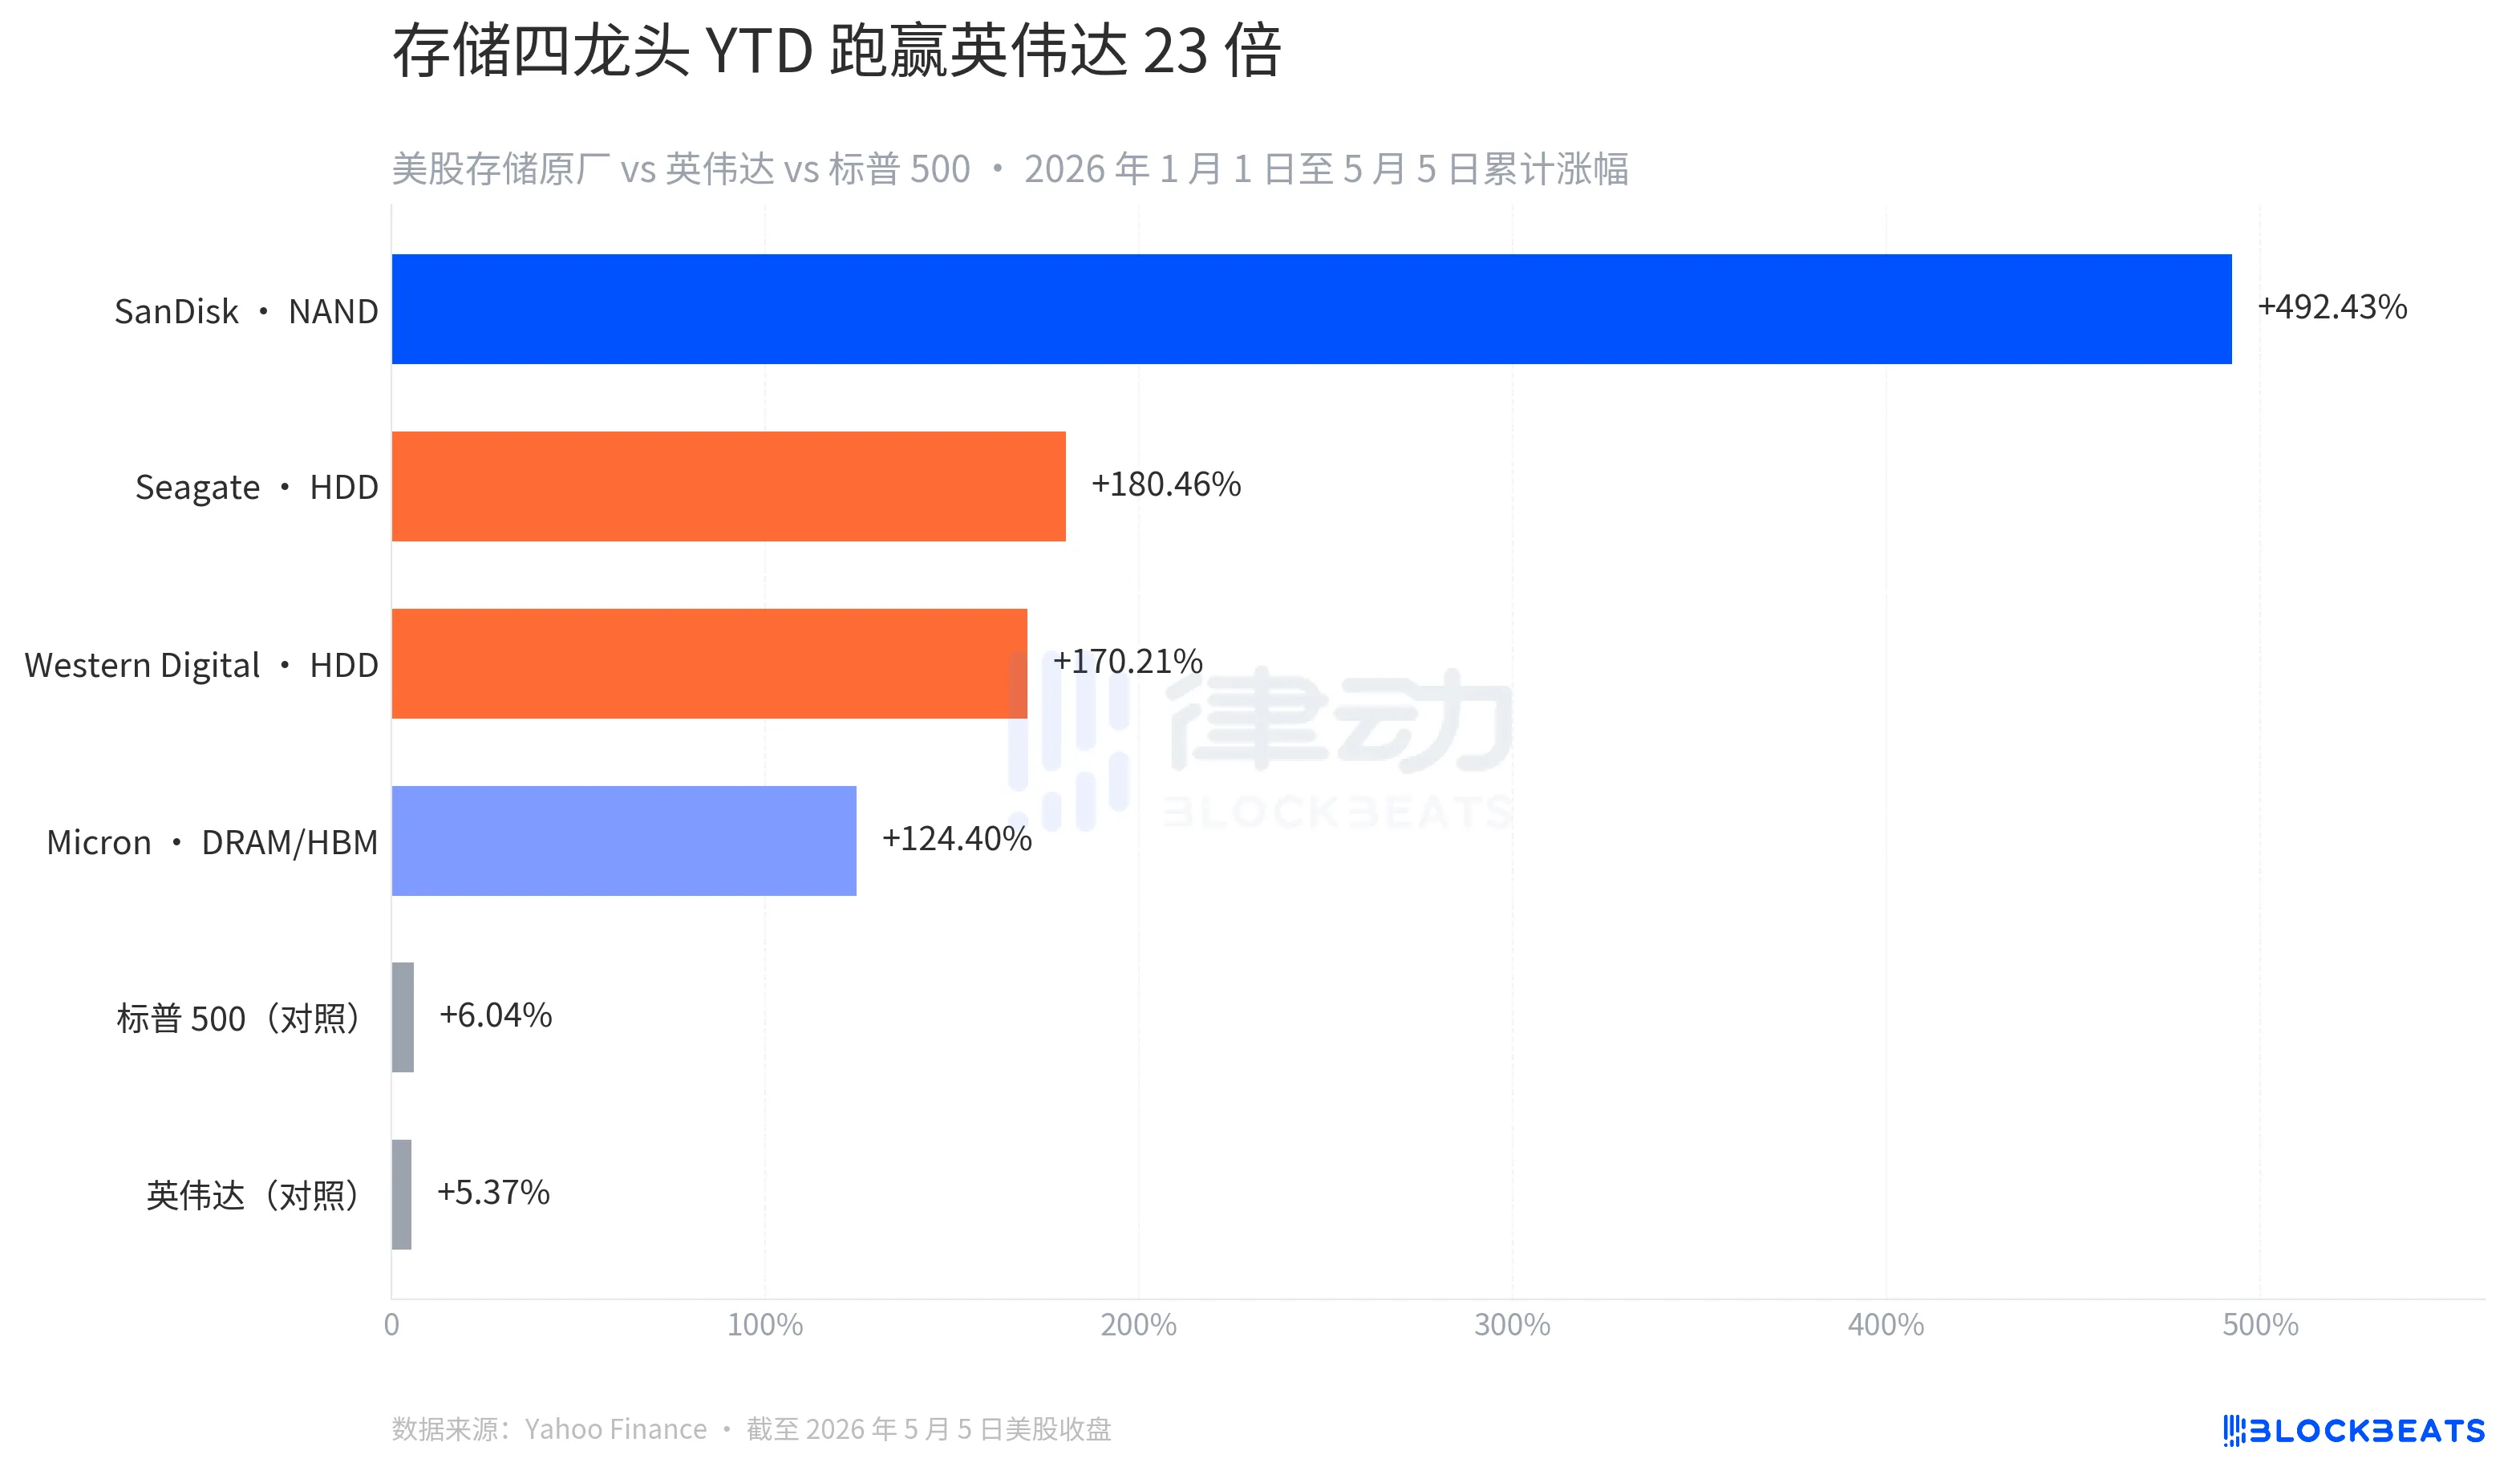
Western Digital'den ayrılan bu sadece 14.5 ay önce kurulan NAND flaş bellek fabrikası, 2026'ya kadar Amerikan hisse senetleri arasında en iyi performansı sergileyen stok oldu, yıl içinde %492 oranında değer kazandı. Micron, Seagate, Western Digital'in arkasındaki bu dört stoktan, hisse senetleri değer kazanma oranları %124 ile %492 arasında değişiyordu ve en düşük olanı Nvidia'nın %23 katına kadar yükseldi. AI devriminin "kazma satıcıları" etiketi, GPU tarafından bellek tarafına kaymaktadır.
En çarpıcı olanı 5 Mayıs'ı bu gün saymak. SanDisk %11.98, Micron %11.06, Western Digital %5.18, Seagate %4.38 yükseldi. Bu dört Amerikan depolama üreticisi arasından üçü 52 haftalık yeni bir zirve yarattı.
Tetikleyici, iki mali rapor ve bir arz hikayesiydi. 28 Nisan'da Seagate, Q3 FY26 gelirini bir önceki yıla göre %44 artırarak %47'lik tarihi bir kâr marjına ulaştırdı. CEO Dave Mosley, "AI, Seagate'i yapısal büyüme çağına soktu" dedi ve nearline exabyte kapasitesinin 2027 yılına kadar ayrıldığını belirtti.
İki gün sonra SanDisk Q3 FY26 gelirini 5.95 milyar dolara çıkardı, bir önceki yıla göre %252 artış gösterdi ve rehberliği 11.5 milyar dolar üzerine çıkarak, veri merkezi gelirini %645 artış göstererek neredeyse iki katına çıkardı ve Q4 için rehberliği %308 ila %334 arasında bir artış gösterdi. Micron'un kredi derecelendirmesi yükseltildiğinde, bütün sektör doğrudan yükselişe geçti.
Ancak bunlar yüzeysel görünüyor. Dört stoku yan yana koyarak bakıldığında, "depolama sektörü yükselişi" aslında yanıltıcı bir genellemedir. Bunlar, tamamen farklı üç tür arz hikayesinin yükselişidir ve artış oranları çok farklıdır.
Yılbaşından bu yana performansa bakıldığında, SanDisk %492.43, Seagate %180.46, Western Digital %170.21, Micron %124.40 arttı, bunlar dört farklı kategoride yer alıyor. Aynı dönemde S&P 500 %6.04, Nvidia %5.37 arttı. Sonuncusu son 5 günde %7.82 düştü. "AI'nın birinci faydalanıcısı" etiketi taşıma sürecindedir: GPU hikayesinin değer genişleme döngüsünü tamamladığı bir yılda, para aşağı doğru hareket etmeye ve AI iş yüklerini karşılamak için gereken bellek ve depolamaya doğru akıtmaya başladı.
Bu kesim düzgün değil. Ortam özelliklerine göre katmanlıdır.
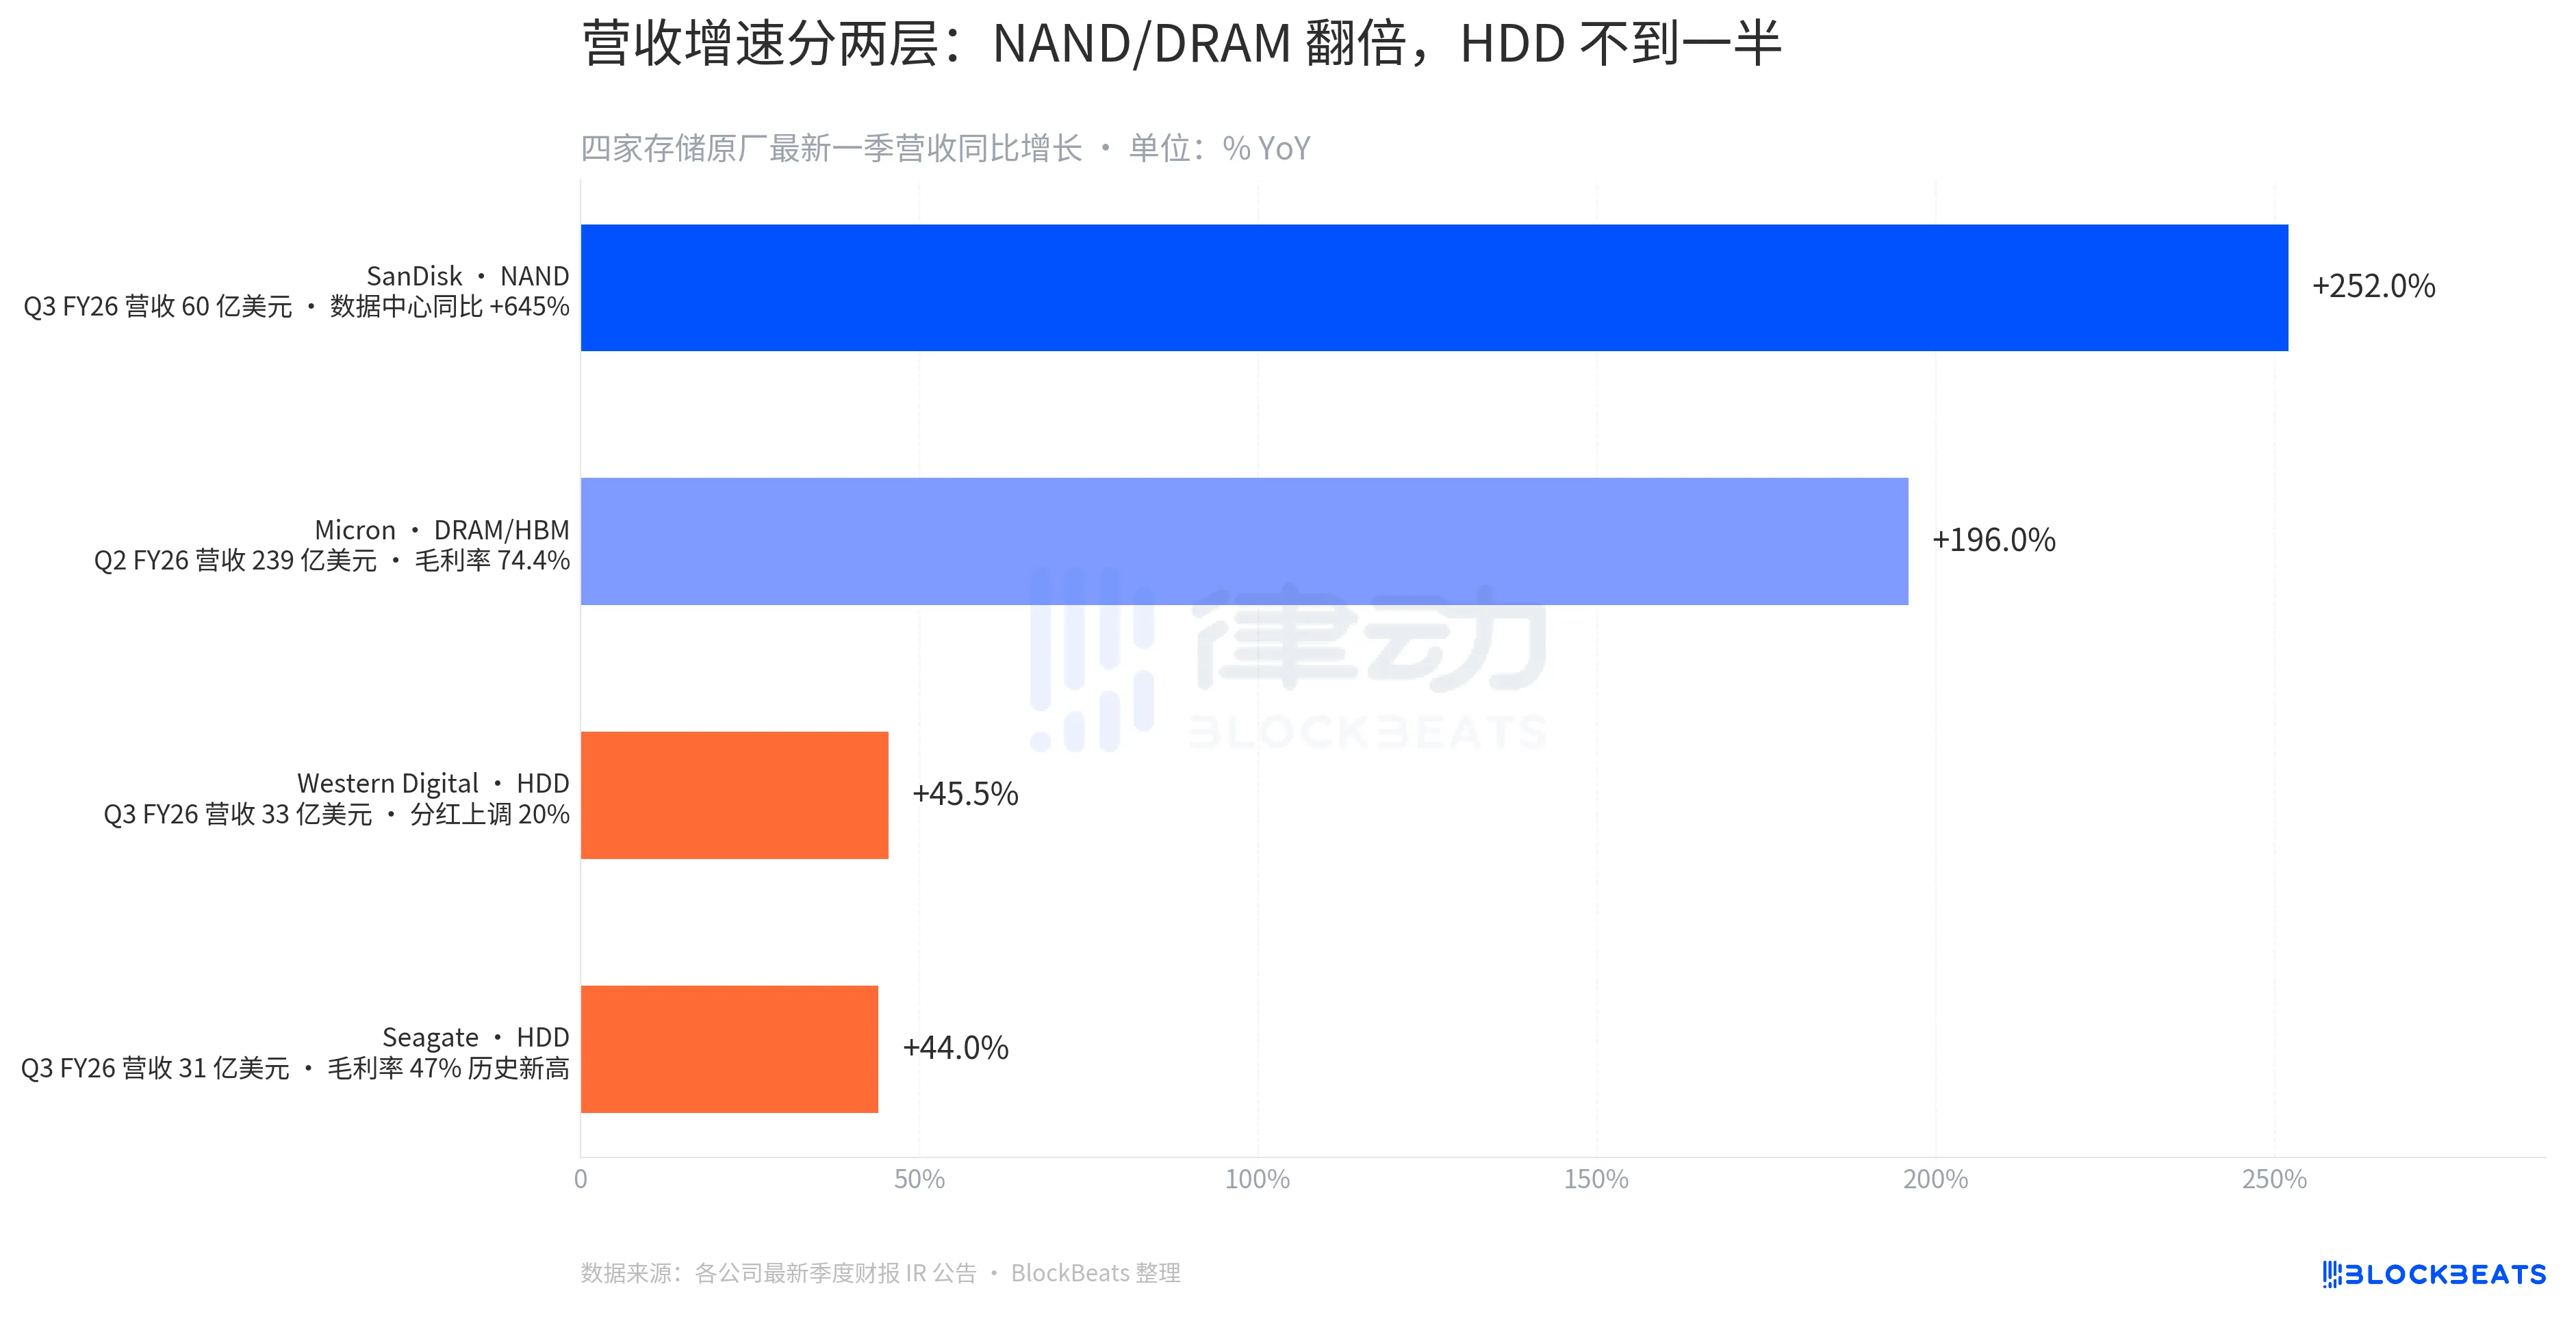
Son çeyrek finansal rapor rakamları katmanlamayı çok net bir şekilde ortaya koydu. SanDisk NAND tarafındaki gelirini bir önceki yıla göre %252 arttırdı, Micron DRAM/HBM tarafındaki gelirini %196 artırdı, Western Digital ve Seagate HDD tarafındaki gelirleri ise %44-45 arasında arttı. NAND ve DRAM bu dönemin patlama kesimleri, HDD ise istikrarlı büyüme kesimi, bu iki kesimin arasında 4 ila 5 kat fark var.
Brüt kar marjı katmanlaması daha da çarpıcı. Micron Q2 FY26 brüt kar marjı %74,4. Bu, bir yonga üreticisinin elde edebileceği aşırı bir rakam, yani satılan her 100 dolarlık DRAM ve HBM'den 74 dolar kar tablosuna kalıyor. Seagate'in %47 brüt kar marjı kendi tarihi rekorunu kırsa da, yine de DRAM fabrikalarına göre bir büyüklük farkı var. Bu farkın arkasında tedarik yapısındaki farklılıklar yatıyor. HBM üretim kapasitesi üç şirkette yoğunlaşmış durumda (SK Hynix, Samsung, Micron) ve hepsi 2026 yılının sonuna kadar uzun vadeli sözleşmeler altında satış yapıyor. HDD üretim kapasitesi ise Seagate ve Western Digital arasında eşit şekilde dağılmış durumda, fiyat pazarlık gücü nispeten daha dağılmış durumda.
Fiyat tarafı aynı sinyali veriyor.
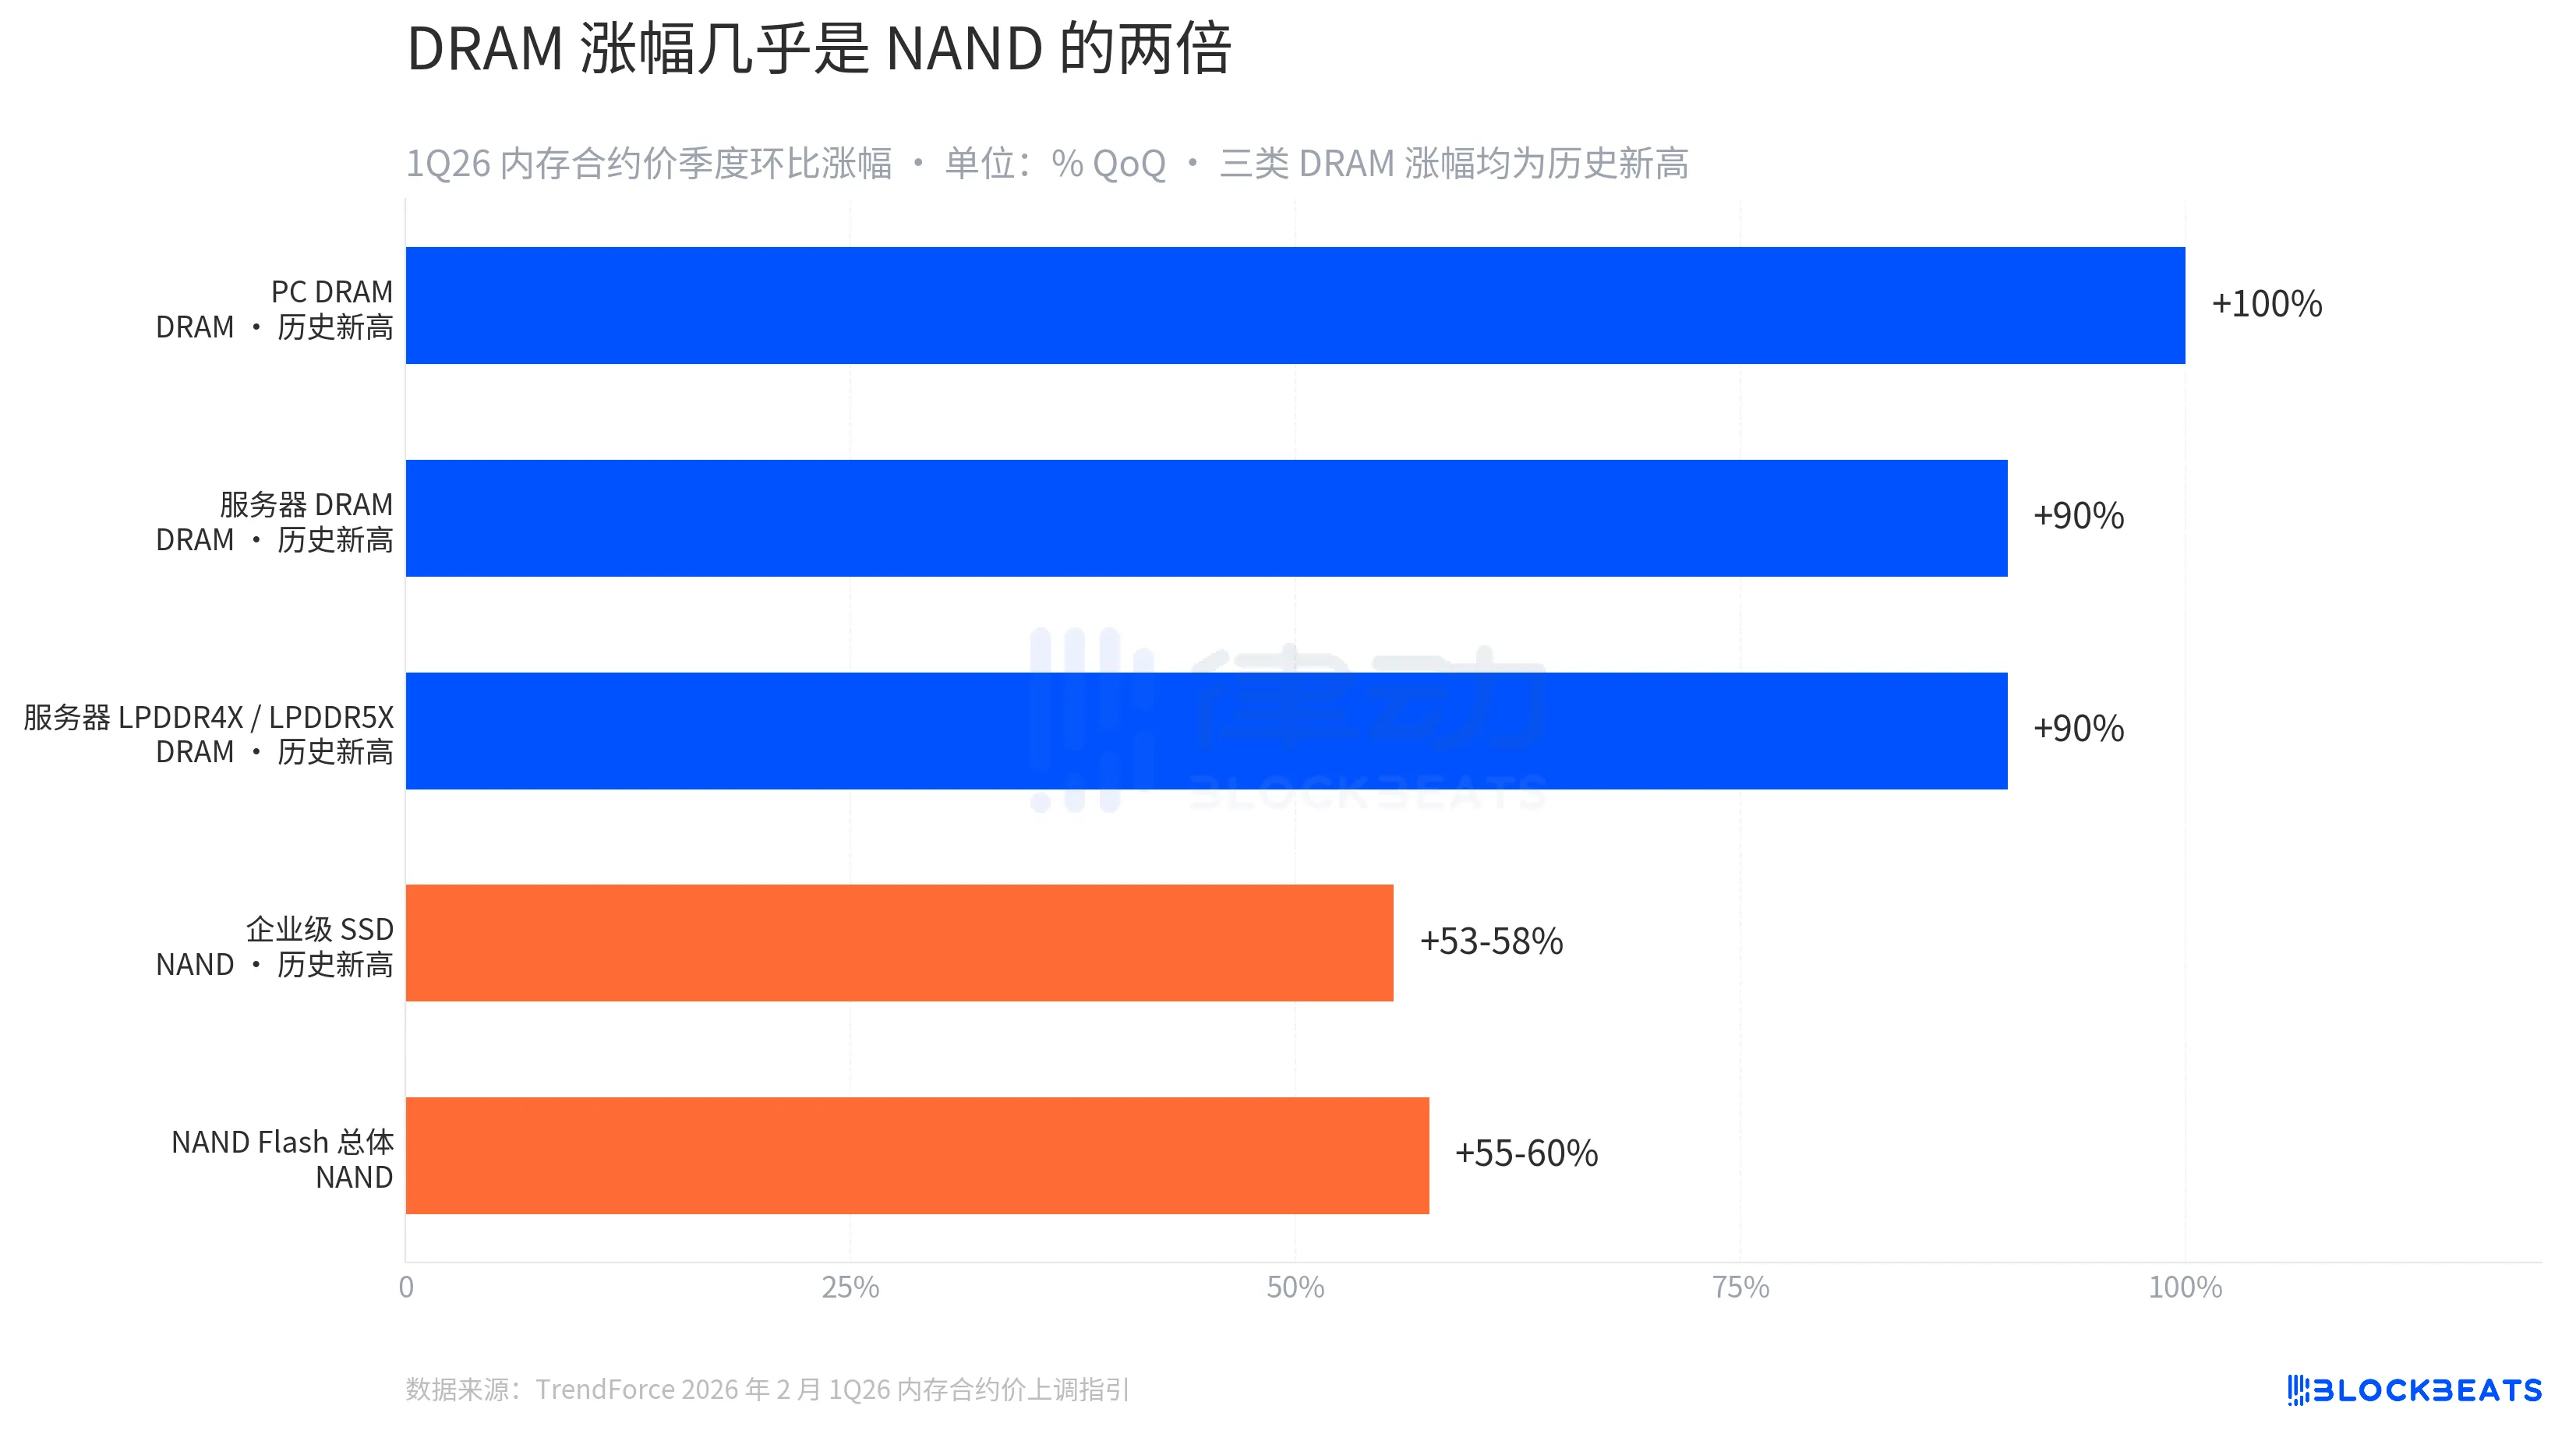
TrendForce'un 2 Şubat'ta yükselttiği 1Ç26 bellek sözleşme fiyat kılavuzuna göre, PC DRAM'ın çeyreklik artışı %100, sunucu DRAM yaklaşık %90, sunucu LPDDR4X/5X yaklaşık %90 arttı; bu üç DRAM türü de tarihi rekor seviyede artış gösterdi. NAND Flash tarafında, kurumsal SSD'ler aynı dönemde %53 ila %58 arasında artarken, NAND genelindeki artış %55 ila %60 arasında gerçekleşti; bu artış oranı DRAM'ın neredeyse yarısı kadar.
Bu, her şeyi açıklayabilen bir makas farkı. AI sunucuları aynı anda NAND ve DRAM'a ihtiyaç duyarken, daha fazla bant genişliğine (HBM) ve kapasite yoğunluğuna (DDR5, LPDDR5X) daha fazla ihtiyaç duyuyorlar; bu yönüyle DRAM tarafındaki arz-talep açığı NAND'dan çok daha büyük. Micron CEO'su Q2 FY26 finansal rapor toplantısında "2026 için tükendiğimizi açıkça belirtti", bu arz hikayesini oldukça net bir şekilde ifade etti. HBM4 36GB 12H, NVIDIA'nın Vera Rubin platformu için seri üretime girdi, FY26 yılı sermaye harcamaları 200 milyar dolardan 250 milyar dolara yükseltildi, 2027 yılı için bir adım daha atmak amacıyla.
Dört ana fabrika arasında, ayrı ayrı incelenmeye değer olan SanDisk'tir.
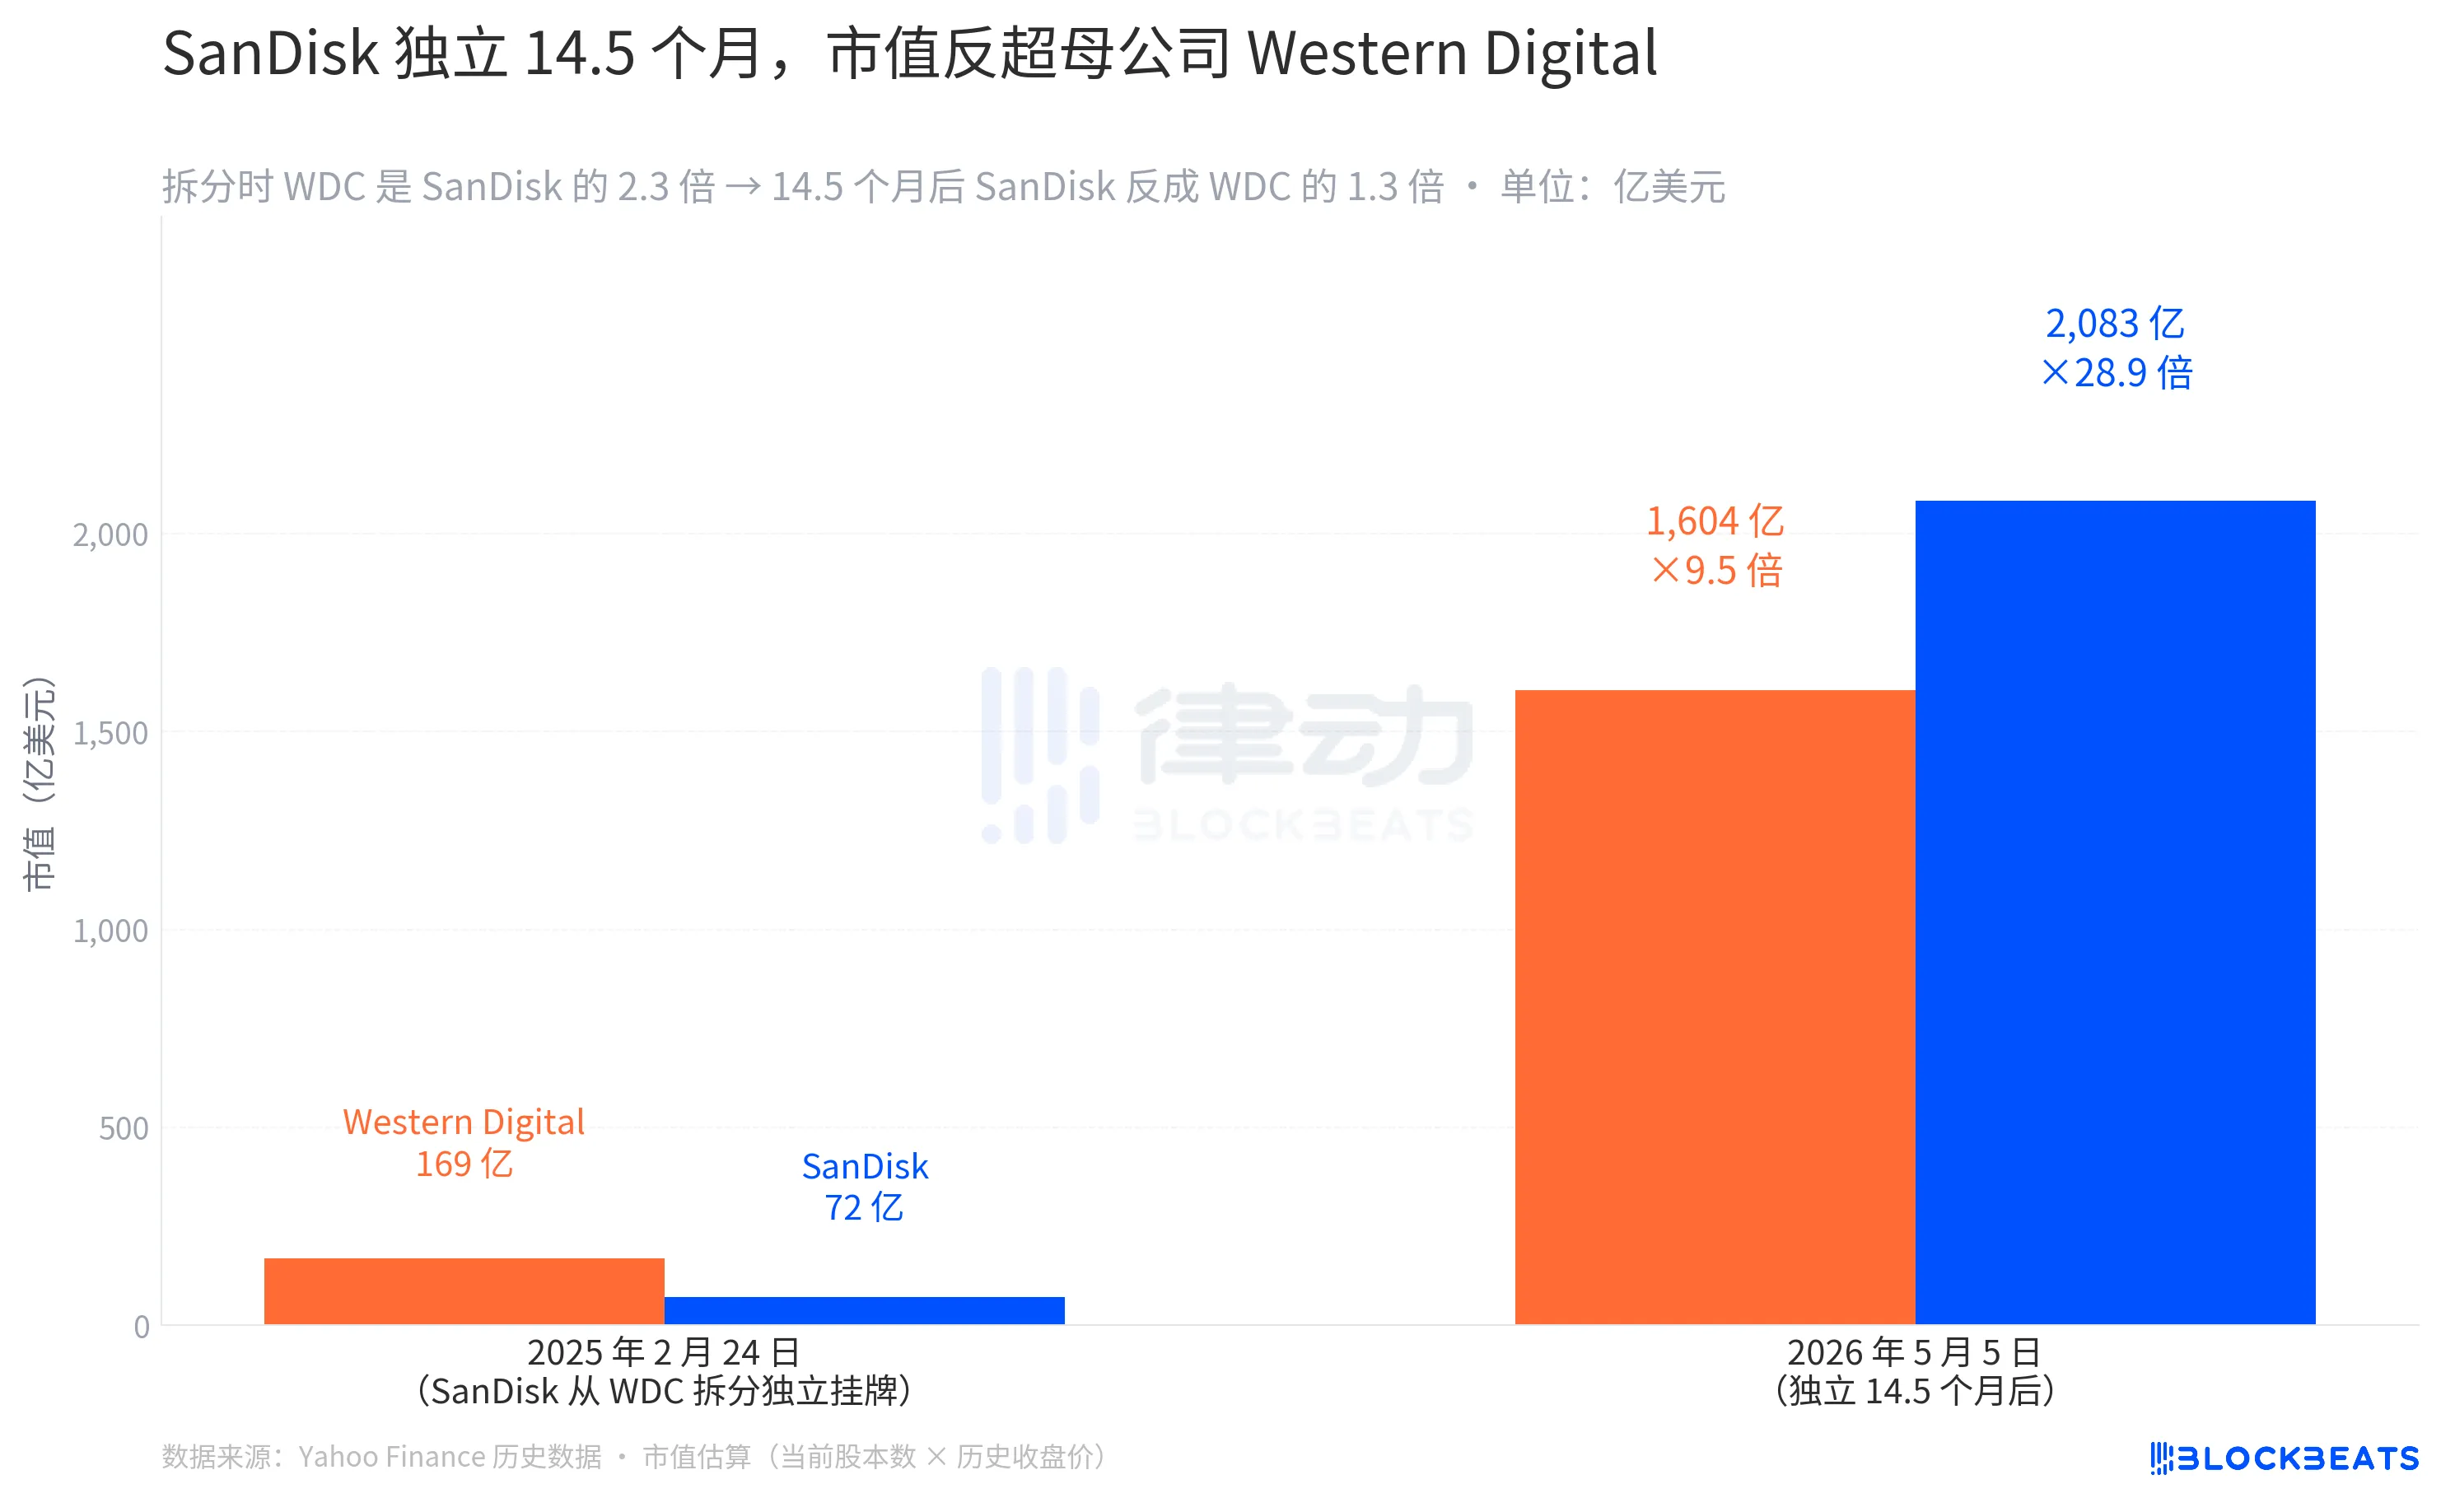
SanDisk, 24 Şubat 2025 tarihinde Western Digital'den ayrılarak bağımsız hale geldi ve Nasdaq'da işlem görmeye başladı. İlk işlem gününde 52 ABD Doları ile açılış yaparken, 48.60 ABD Doları ile kapanış yaptı ve piyasa değeri yaklaşık 7.2 milyar ABD Doları oldu. Aynı gün Western Digital 49.02 ABD Doları ile kapanış yaparak yaklaşık 16.9 milyar ABD Doları piyasa değerine ulaştı. Ayrılma gününde, Western Digital'ın büyüklüğü SanDisk'in 2.3 katıydı.
Bugün itibarıyla, 14.5 ay sonra SanDisk'in piyasa değeri 2083 milyar ABD Doları iken, Western Digital'ın piyasa değeri 1604 milyar ABD Dolarıdır. SanDisk'in değeri artık Western Digital'in 1.3 katıdır. Bu tür bir durum büyük şirketlerin ayrılma tarihinde nadiren görülür. Genellikle ayrılma vakalarında alt şirket ilk yılını yatırımcı ilişkilerini yeniden oluşturarak geçirir ve genellikle ana şirkete yetişmek için 3 ila 5 yıl gereklidir. SanDisk bunu 14.5 ayda başardı.
Bunun nedeni, ayrılmanın tam olarak doğru zamanda gerçekleşmiş olmasıdır. Western Digital, 2024 yılında ayrılma kararı aldığında, "NAND ve HDD farklı sermaye döngüleri içerisinde bulunduğundan, ayrı işletilmesi değerlemeyi daha net hale getirir" şeklinde bir gerekçe sundu. Bu değerlendirme daha sonra piyasa tarafından doğru olarak doğrulandı: SanDisk'in bağımsız hale gelmesinden sonra yalnızca NAND üretimine odaklanması, işletmeyi AI veri merkezlerinin kurumsal SSD'lerine yönlendirilen patlayıcı talebiyle tamamladı. Diğer yandan Western Digital, yalnızca HDD üretimine odaklanarak bulut depolamanın yapılandırılmış büyümesinden faydalandı. Her iki şirketin ayrılmasıyla, her biri bir hikaye ile eşleşti. Eğer başlangıçta ayrılmasalardı, bir şirket her iki farklı tedarik döngüsüne sahip işi içerecekti ve sermaye piyasası onu daha sağduyulu bir değerleme çarpanıyla ortaya çıkarırdı.
Mayıs 4'te Bernstein, SanDisk'in hedef fiyatını 1,250 ABD Dolarından 1,700 ABD Dolarına yükseltti ve bu kararın nedeni veri merkezi SSD işinin görünürlüğüydü. SanDisk'in mali raporları, 5 uzun vadeli sözleşme imzaladığını, 110 milyar ABD Doları finansal güvence aldığını ve 2027 mali yılına kadar müşteriler tarafından kilitleme altına alınan NAND bitlerinin üçte birinden fazlasına sahip olduğunu ortaya koydu. Bu, geleneksel olarak büyük hacimli bir emtia döngüsü ile ele alınan bir yarıştır ve ilk kez uzun vadeli sözleşmeler ve müşteri ön ödemesinin olduğu bir yapı ortaya çıkmıştır.
Genel olarak, para GPU'dan hafıza tarafına doğru akarken, DRAM gerçekten bu turun alfasıdır, HDD başka bir ritimde yapılan yapısal bir uzun mesafe koşusudur, sadece 15 ay önce bağımsız hale gelen bu şirket SanDisk, NAND veri merkezi hattıyla, ana şirketi Western Digital'i piyasa değeri açısından geride bırakmıştır.
5 Mayıs'ta aynı işlem gününde, NVIDIA %1.03 düşerken, TSMC %1.79 düştü, SanDisk ise %11.98 yükseldi. Aynı şekilde "AI'nın faydalanıcısı" olanlar arasında, piyasa zaten hangi tedarik segmentinin en kıt olduğunu ayırt etmek için ayakları ile oy kullanmaya başlamıştır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler