Bellek satanlar trilyonlarca eğlenirken, bellek alanların kârı yarıya indi.
Orijinal Başlık: "Bellek Satanın Trilyonluk Çılgınlığı, Bellek Alanın Kârının Yarıya Düşmesi"
Orijinal Yazar: Xiaojing, Tencent Teknoloji
26 Mayıs akşamı aynı anda iki olay yaşandı.
Xiaomi, 2026 yılı ilk çeyrek finansal raporunu yayımladı. Toplam gelir 99,1 milyar yuan oldu ve geçen yıla göre %10,9 düşüş gösterdi; düzeltilmiş net kâr 6,07 milyar yuan ile yıllık bazda %43,1 oranında sert bir düşüş yaşadı. Telefon işinden elde edilen gelir 44,3 milyar yuan olurken %12,5 azaldı ve brüt kâr marjı %10,1'e gerileyerek geçen yılın aynı dönemine göre 2,3 puan düştü.
Finansal rapor telekonferansında, Xiaomi Grubu Başkanı Lu Weibing bir rakam verdi: Aynı yapılandırmaya sahip belleğin fiyatı, geçen yılın aynı dönemine göre neredeyse 4 kat arttı. 12GB LPDDR5 + 512GB UFS yapılandırmalı bir telefonun sadece bellek maliyeti yaklaşık 1500 yuan daha fazla oldu.
Xiaomi'nin "bellek fiyat artışını tüketicilere yansıtmayacağını" söyledi ancak aynı zamanda bu artış döngüsünün 2027 hatta 2028'e kadar süreceğini tahmin etti. Hayatta kalmak için Xiaomi, giriş seviyesi modellerini kesti ve çeyreklik sevkiyatları 33,8 milyon adede düştü.
İkinci olay, Micron Technology'nin tek bir günde %19'dan fazla artarak piyasa değerinin 1 trilyon doları aşmasıydı. UBS, Micron için hedef fiyatını 535 dolardan doğrudan 1625 dolara yükselterek tek seferde yaklaşık %204 artış sağladı ve Micron'u kapsayan 46 aracı kurum arasında en yüksek hedef fiyat oldu.
Birkaç gün önce Citigroup, Micron hedef fiyatını 425 dolardan 840 dolara, HSBC de 750 dolardan 1100 dolara yükseltmişti. Wall Street, bir döngüsel hisse senedinde bu kadar uzun süredir bu kadar oybirliği görmemişti. 12 ay önce Micron'un hisse fiyatı 110 doların altındaydı. Bir yılda 8 kat arttı.
Aynı gün, bellek satanın trilyonluk çılgınlığı, bellek alanın kârının yarıya düşmesi oldu.
Goldman Sachs bu çılgınlıkta ilginç bir rol oynadı. Aralık 2025'te Goldman Sachs, Micron'a nötr not verdi ve hedef fiyatı 205 dolar olarak belirledi. 2026'nın ilk çeyreğinde Goldman Sachs, Micron pozisyonunu neredeyse %20 oranında azalttı.
19 Mart'ta Micron'un finansal raporunu yayımladığı gün, Goldman Sachs hedef fiyatı 360 dolardan 400 dolara ayarladı ancak nötr kaldı; oysa hisse fiyatı o sırada 400 doların çok üzerindeydi. Ardından Micron bir haftada %40 arttı ve Goldman Sachs tam anlamıyla boşta kaldı.
17 Mayıs'ta Goldman Sachs, depolama sektörü hakkında bir rapor yayımladı ve "15 yılın en kötü arz kıtlığı" sonucuna vararak depolama sektörü notunu yükseltti. Ancak Micron için hâlâ nötr kaldı ve hedef fiyatı 400 dolar olarak korudu. Goldman Sachs'ın bu farklı tavrı, ya bu çılgınlıkta ayık kalan son kişi ya da en kötü şekilde boşta kalan kişi olduğunu gösteriyor.
Ancak bu güçlü görüş ayrılığı da dikkatle düşünülmeyi hak ediyor.
01 Neden yükselişe geçti? LTA adında yeni bir hikaye mi?
UBS analisti Timothy Arcuri'nin 26 Mayıs tarihli raporu, temel argüman olarak Uzun Vadeli Tedarik Anlaşmalarının (Long-Term Agreement, LTA) depolama sektörünün döngüselliğini kökten ortadan kaldırdığını öne sürüyor.
Depolama çipleri, yarı iletken sektöründe emtia benzeri en belirgin ürünlerdir. DRAM ve NAND fiyatları kırk yıldır acımasız bir kural izliyor: iki yıl yüksel, iki yıl düş; fiyat çöküşü hiçbir zaman eksik olmuyor. Micron, Samsung ve SK Hynix'in kârları bir kalp atışı grafiği gibi dalgalanıyor ve piyasa bu şirketleri hiçbir zaman "istikrarlı kâr" bazında değerlemeye cesaret edemiyor. Kırk yıldır döngüsel hisselerin değerleme aralığı kabaca 8 ila 15 kat fiyat/kazanç oranı oluyor.
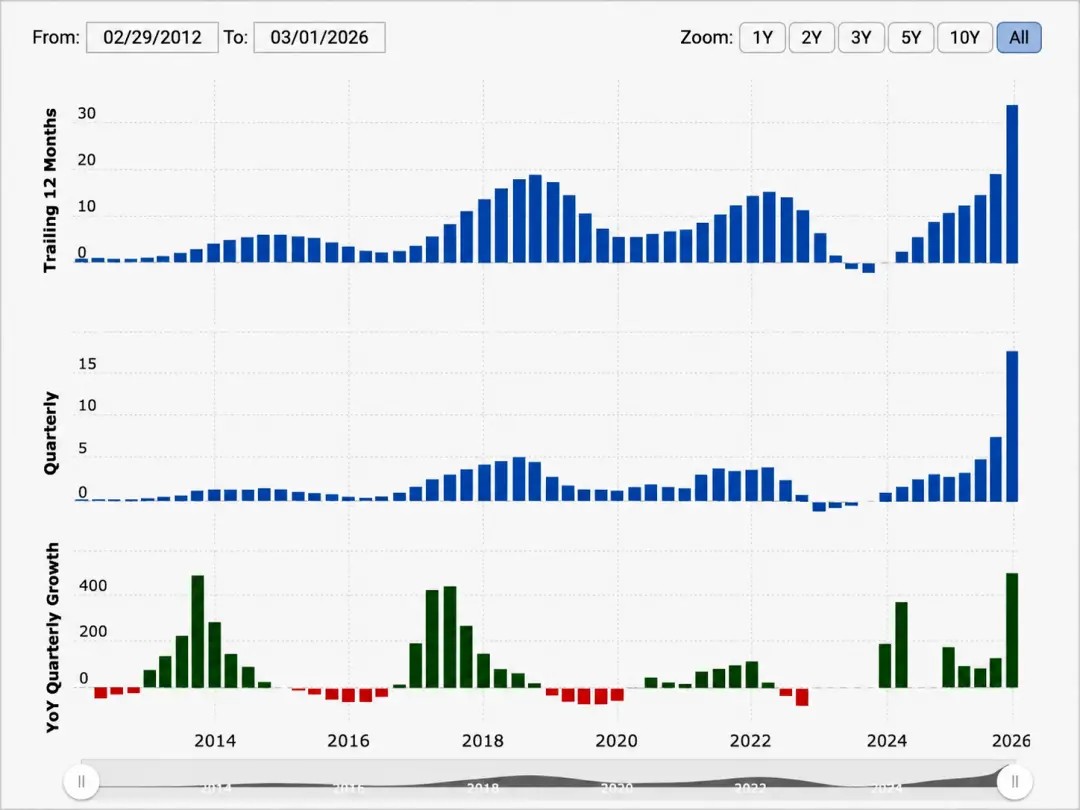
Şekil: Micron finansal verilerinin elektrokardiyogram benzeri dalgalanmaları
UBS'in hikayesi, bu şirketlerin "döngü lanetinin" kırılacağı ve bunun arkasındaki ana karakterin "AI" olduğu yönünde.
Microsoft, Google, Amazon ve Meta gibi bulut sağlayıcıları, AI silahlanma yarışında HBM ve DDR5 tedarikini garanti altına almak için depolama üreticileriyle 3 ila 5 yıllık sabit fiyatlı uzun vadeli sözleşmeler imzalamaya başladı ve bu sözleşmelere ön ödeme dahil.
Bu sözleşmeler, geleneksel yarı iletken sektöründeki "niyet" anlaşmaları gibi değil; bağlayıcı alım taahhütleri olup, miktarı, fiyatı ve hatta gofret kapasitesini kilitliyor.
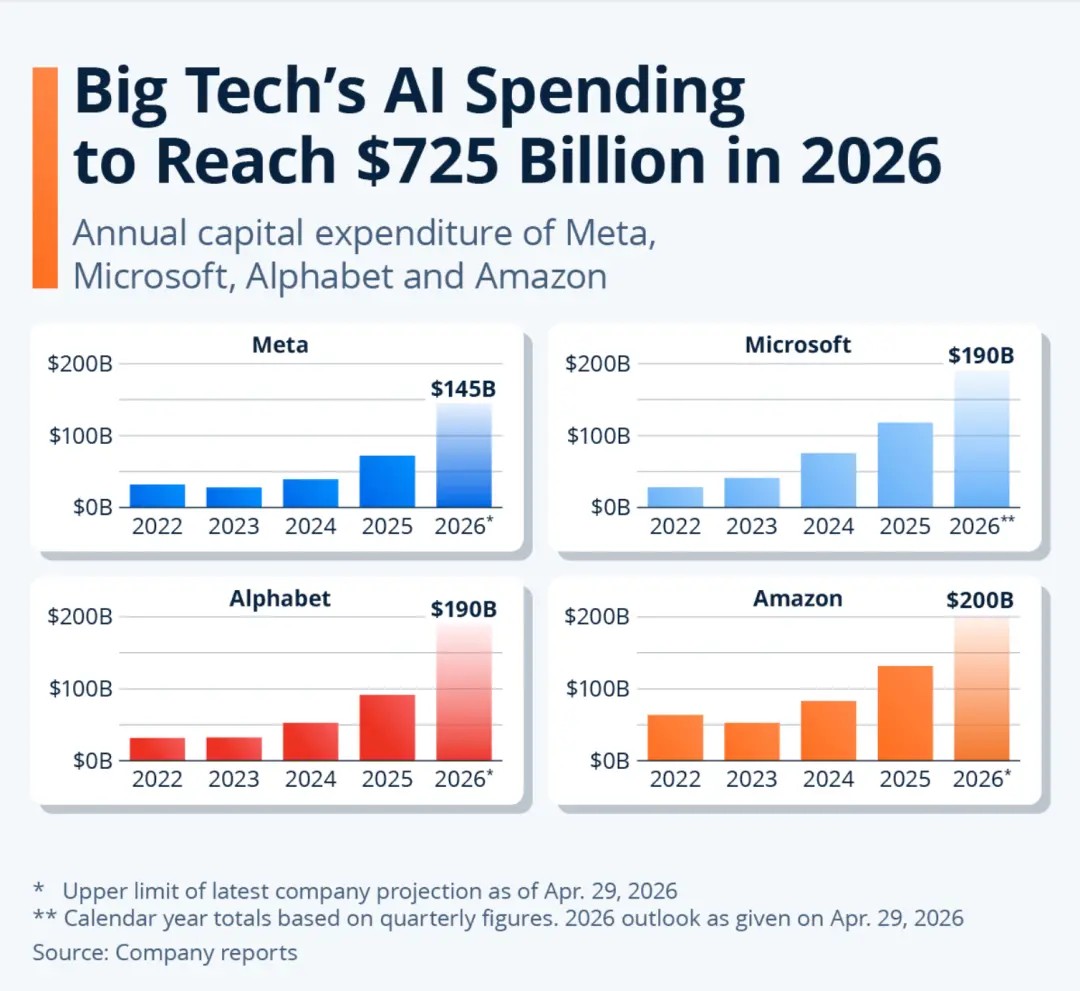
Şekil: Büyük teknoloji şirketlerinin AI sermaye harcamaları (2022-2026E): Dört şirketin toplamı 2026'da 725 milyar dolara ulaşması bekleniyor.
Tek tek bakıldığında: Amazon 200 milyar, Microsoft 190 milyar, Alphabet 190 milyar ve Meta 145 milyar dolar.
2026 verileri, her şirketin 29 Nisan itibarıyla en son rehberlik üst sınırlarına dayanmaktadır; Microsoft'un hesaplaması, çeyreklik verilere dayalı takvim yılı toplamıdır.
Nisan ayında Microsoft ve Google'ın, SK Hynix ile DRAM için üç yıllık bir sözleşme görüşmeleri yaptığı ve yapının ön ödeme içerdiği bildirildi. Eskiden üreticiler müşterilerden sipariş isterken, şimdi müşteriler kapasiteyi garantilemek için ön ödeme yapıyor. Tedarik zincirindeki güç dengeleri tersine döndü.
UBS'in model hesaplamalarına göre, LTA'nın Micron'un kar tahminlerine dahil edilmesi durumunda, 2029 mali yılında DRAM spot fiyatları %50 düşse bile, Micron'un yıllık hisse başına karı 100 doların üzerinde kalabiliyor. LTA, DDR fiyatlarının döngü zirvesinden dip noktasına dalgalanma aralığını yaklaşık %50 oranında daraltabilir.
2027 yılına kadar, sektör genelindeki DDR toplam bit çıktısının %20 ila %30'u sabit fiyatlı uzun vadeli anlaşmalarla kilitlenecek. Önde gelen hiperskalerlerin DDR5 alımlarında %60 ila %70'inin halihazırda sabit sözleşme kapsamında olduğu tahmin ediliyor.
Değerleme perspektifinden bakıldığında, eğer döngüsellik ortadan kalkarsa, bellek hisseleri artık döngüsel hisseler gibi değil, altyapı kamu hizmetleri gibi değerlenmeli; 8-15 kat F/K'dan 20-30 kat F/K'ya sıçramalıdır.
JPMorgan, Mayıs ortasında benzer sonuçlara sahip bir rapor yayımladı ve başlığını doğrudan "LTA, Bellek Sektöründeki Döngüselliği Ortadan Kaldırıyor" olarak koydu. Citi'nin mantığı ise HBM üretiminin normal DRAM wafer kapasitesini daraltacağı ve genel belleğin de uzun vadeli bir kıtlığa gireceği yönünde.
Micron'un hisse fiyatındaki patlama, kâr ve değerleme sistemindeki değişimin bir Davis Çifte Vuruşu'nu getirmesine yol açtı.
02 Bu Bellek, Diğer Bellek Değil
Wall Street, "bellek süper döngüsü" ile birleşik bir boğa anlatısı anlatıyor. Ancak "bellek" ile "bellek" tamamen farklı.
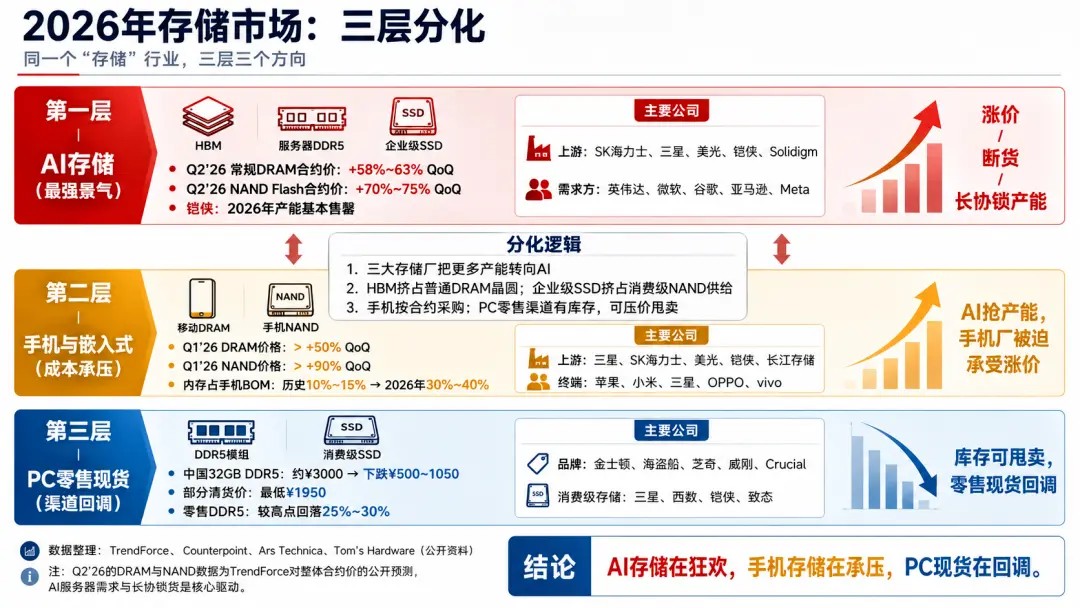
2026 bellek pazarı, üç katmanlı bir ayrışma sergiliyor.
Birinci katman AI belleğidir: HBM, sunucu DDR5, kurumsal SSD. Burada fiyat artışları, arz sıkıntısı ve uzun vadeli anlaşmalarla kapasite kilitlenmesi aynı anda yaşanıyor. TrendForce, 2026'nın ikinci çeyreğinde DRAM kontrat fiyatlarının çeyreklik bazda %58 ila %63, NAND Flash kontrat fiyatlarının ise %70 ila %75 artacağını tahmin ediyor; Kioxia da 2026 kapasitesinin neredeyse tamamen satıldığını açıkladı. Bu katman, Micron'un trilyon dolar piyasa değeri hikayesidir.
İkinci katman, telefon ve gömülü bellektir: mobil DRAM ve telefon NAND. Burada da fiyatlar oldukça yükseliyor. Counterpoint verilerine göre, 2026'nın ilk çeyreğinde DRAM fiyatları çeyreklik bazda %50'den fazla, NAND Flash fiyatları ise %90'dan fazla arttı.
TrendForce'un ilgili raporuna göre, bellek geçmişte telefon BOM'unun yaklaşık %10 ila %15'ini oluştururken, şimdi bu oran %30 ila %40'a yükseldi ve düşük segment modellerde bu baskı daha belirgin hale geldi.
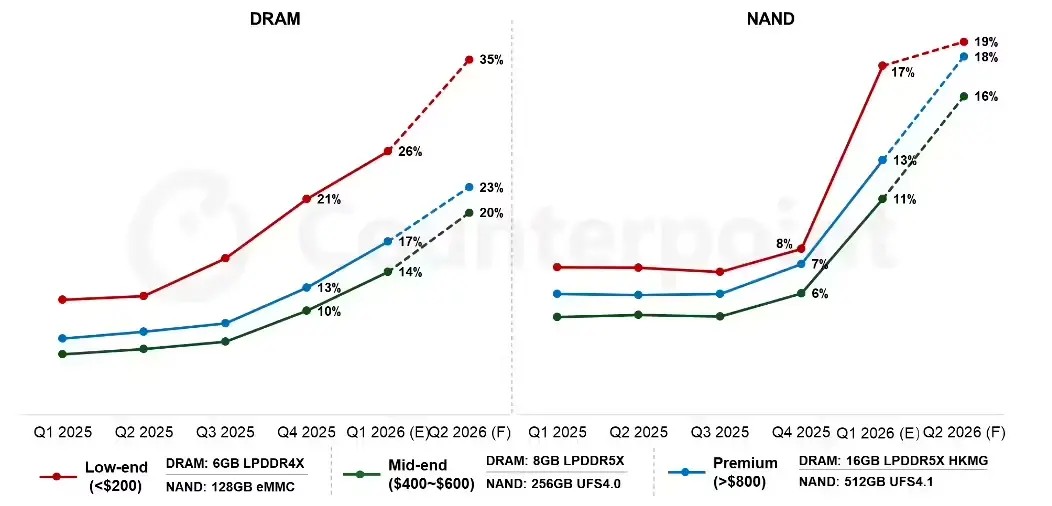
Soldaki grafik DRAM (bellek) trendini gösteriyor: Düşük seviyeli cihazlardaki artış en keskin, başlangıçtaki düşük seviyelerden sürekli yükselerek 2026'nın ikinci çeyreğinde %35'e ulaşması tahmin ediliyor; üst seviye cihazlar %23'e, orta seviye cihazlar ise %20'ye ulaşıyor. Kesikli çizgi (2026'nın ilk çeyreğinden sonrası) tahmini değerleri gösteriyor.
Sağdaki grafik NAND (flash bellek) trendini gösteriyor: Tüm fiyat aralıklarında 2025'in ilk üç çeyreğinde neredeyse sabit, ancak 2025'in dördüncü çeyreğinden itibaren keskin bir şekilde yükseliyor.
Xiaomi bu katmanda yer alıyor. Onun acısı şu: "AI üretim kapasitesini kaptı, telefonlara daha az kaldı, telefon üreticileri kalan kapasite için daha yüksek fiyat ödemek zorunda."
Fabrikalar üretim kapasitesini öncelikli olarak AI müşterilerine veriyor; telefon üreticilerinin sözleşmeli alım konusunda fazla seçeneği yok. Ürün çıkarmanız gerekiyorsa, yeni sözleşme fiyatından almak zorundasınız; almazsanız, üretim hattı ve yeni ürün temposu etkilenir.
Üçüncü katman PC perakende spot pazarı: DDR5 modülleri ve tüketici sınıfı SSD'ler. Burada ters yönde dalgalanmalar var. TrendForce raporuna göre, Mart sonunda Çin kanalında 32 GB DDR5 modülleri neredeyse 3000 RMB'den 500-1050 RMB'ye düştü, bazı stok temizleme fiyatları 1950 RMB'ye kadar geriledi; Tom's Hardware de Çin ve denizaşırı perakende pazarlarında bazı DDR5 ürünlerinin zirve noktasından %25 ila %30 düştüğünü yazdı.
Ancak bu esas olarak perakende spot pazar ile sözleşmeli alım arasındaki bölünme. PC kanalında stok var, bunları iskontoyla satabilir; telefon üreticileri sözleşmeli alım yapıyor, iskontoyla satma seçenekleri yok.
Aynı "depolama" sektöründe, üç katman üç farklı yön. Bu farklılaşmanın özü, üç büyük depolama devinin wafer üretim kapasitesini tüketici sınıfından AI'ye kaydırması. HBM üretimi normal DRAM wafer'larını sıkıştırıyor, kurumsal sınıf SSD'ler tüketici sınıfı NAND arzını daraltıyor, telefonlar ve PC'ler için kalan kapasite azalıyor. Telefon üreticileri ürün çıkarmak zorunda oldukları için zammı kabul etmek zorunda kalıyor; PC kanalı ise stoklar bol olduğu için fiyat kırarak stok eritebiliyor.
Görsel AI destekli olarak oluşturulmuştur
Micron gibi firmalar kapasiteyi daha fazla ödemeye istekli AI müşterilerine vermeyi tercih etti. Kısa vadede bu güzel bir ürün yapısı iyileştirmesi. Ancak aynı zamanda Micron'un geri dönüş yolunu kapattığı anlamına geliyor; AI talebi yavaşlarsa, kapasite sorunsuz bir şekilde geri kaydırılamayabilir.
Micron'un mali raporu, çeyreklik bazda DRAM bit çıktısının yalnızca orta tek haneli, NAND bit çıktısının ise düşük tek haneli büyüdüğünü ve büyümenin esas olarak ASP artışından kaynaklandığını gösteriyor. Micron'un bugünkü hikayesi, yalnızca "AI depolama dalının aşırı kıtlığı" üzerine odaklanıyor.
Micron tüm umutlarını bu dala bağladı.
03 Uzun Vadeli Anlaşmalar Gerçekten Döngüyü Ortadan Kaldırabilir mi?
Uzun vadeli anlaşmaların mantığı sağlam görünüyor. AI harcama temposu altında, depolama çipi arz esnekliği son derece düşük; HBM kapasitesinin planlamadan üretime geçmesi 18 ila 24 ay sürüyor ve HBM üretimi, genel DRAM wafer'larını baskılıyor. Bulut sağlayıcıları, "AI projelerinin gecikmesi" endişesiyle uzun vadeli anlaşmalar imzalıyor.
Farklı kurumların AI CapEx hesaplama yöntemleri farklı olsa da yön aynı: AI altyapı yatırımları, yüz milyarlarca dolarlık seviyelerden neredeyse trilyon dolarlık seviyelere doğru ilerliyor. Bazı piyasa modellerine göre, bu yıllık yaklaşık %40 ila %50 arasında bir sermaye harcama eğrisi.
Ancak fiziksel dünyada sonsuza kadar %40'ın üzerinde büyüyen hiçbir şey yoktur. AI balonunun patlamasına gerek yok; büyüme oranı %45'ten %20'ye düştüğünde bile, depolama çipi arz-talep dengesi 18 ay içinde tersine dönebilir. Üç depolama üreticisi şu anda çılgınca kapasite artırıyor; Micron'un 2026 mali yılı CapEx'i 250 milyar dolar ve 2027'de 100 milyar dolar daha ekleniyor.
Bir diğer göz ardı edilemeyecek gerçek ise, bir şirketin gelir büyümesi tamamen fiyat esnekliğine dayanıp hacim esnekliğine dayanmadığında, hikayenin kırılgan olduğudur. Micron'un çıktısı yalnızca %4 ila %6 arttı, ancak gelir büyümesi %196, esas olarak fiyat artışlarından kaynaklandı. Fiyatlar yükselebilir de düşebilir de ve düşüşler yükselişlerden çok daha hızlı gerçekleşir. Döngüselliğin doğası da budur.
Basit bir aritmetik problemi yapalım.
Micron'un mevcut piyasa değeri 1 trilyon dolar. Micron, 2026 mali yılı CapEx'ini 250 milyar doların üzerine çıkardı ve 2027 mali yılında sermaye harcamalarının önemli ölçüde artmasını bekliyor; bazı piyasa raporları artışın 100 milyar doları aşabileceğini belirtiyor.
Micron'un 2026 mali yılının ikinci çeyreğinde GAAP dışı net karı yaklaşık 14 milyar dolar; basit yıllıklandırma ile yaklaşık 56 milyar dolar, bu da yaklaşık 18x F/K oranına denk geliyor. Devam eden fiyat artışları ve uzun vadeli anlaşmalar eklenirse, F/K oranı 15x civarına düşürülebilir.
"Ucuz" denebilir. Ancak bu F/K oranının paydası, DDR4 sözleşme fiyatının 15 ayda 10 kat arttığı, HBM'nin yıl boyunca tükendiği ve brüt marjın %36'dan %75'e fırladığı süper döngünün zirve karlılığıdır.
Döngüsel zirvedeki kârı "makul" görünen bir çarpanla çarpıp "pahalı olmayan" bir değerleme elde etmek, döngüsel hisselerin zirve yaptığı dönemdeki en klasik değerleme tuzağıdır.
2000 yılında Cisco'nun F/K oranı "sadece" 60 kat civarındaydı ve bu, gelirlerin üst üste 15 çeyrek boyunca %50'nin üzerinde büyümesine dayanıyordu. Büyüme oranı %50'den %20'ye ve ardından %0'a düştüğünde, hisse başına kârın çok fazla düşmesine gerek kalmadan hisse fiyatı %80 düşebilir, çünkü çarpan ve kâr aynı anda daralır.
Davis Çifte Vuruşu'ndan çifte öldürmeye.
Tarih bize bir şey öğretir: Emtia piyasalarında, uzun vadeli anlaşmalar asla tek taraflı bir "zemin" değildir. Yükseliş döngüsünde alıcıyı, düşüş döngüsünde satıcıyı korur, ancak bunun için her iki tarafın da yükümlülüklerini yerine getirme yeteneği ve niyeti olmalıdır. Uzun vadeli anlaşmaların gerçekten ihtiyaç duyulduğu an, tam da en işe yaramaz hale gelme ihtimalinin en yüksek olduğu andır.
Bu, Micron'un kesinlikle bir balon olduğu anlamına gelmiyor. AI'ın işlem gücü ve depolamaya olan talebi gerçekten yapısal olabilir, LTA gerçekten sektör kurallarını yeniden yazmış olabilir ve trilyon dolarlık piyasa değeri sadece bir başlangıç olabilir.
Ancak tüm Wall Street aynı anda "bu sefer farklı" diye bağırdığında, en azından durup bir kez sormaya değer: Bir önceki sefer herkes bu kadar eminken, sonra ne oldu?
Bir anlamda, balonun coşkusunun tadını çıkarmak para kazandırır.
Ancak Cisco'nun, günümüzün AI çağında, internet balonu dönemindeki kapanış zirvesini yeniden geçmesi yaklaşık 25 yıl sürdü ve internet gerçekten de her şeyi değiştirdi.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler