Morgan Stanley Yorumu: DRAM Üçüncü Çeyrekte %30 Artabilir, Bellek Hisselerindeki Geri Çekilme Alım Fırsatı mı?

TL;DR
· Morgan Stanley, yakın dönemdeki ABD bellek hisselerindeki satış dalgasını "sağlıklı bir sıfırlama" olarak nitelendirdi ve bunun bir döngü dönüm noktası olmadığını belirtti.
· Kanal verilerine göre, 2026'nın üçüncü çeyreğinde bazı DRAM fiyatlarının çeyreklik bazda %20-%30 veya daha fazla artma olasılığı bulunuyor.
· Bu işlem hâlâ AI sermaye harcamaları, arz artışı ve uzun vadeli anlaşmaların fiili uygulama fiyatlarına bağlı.
Morgan Stanley analisti Shawn Kim, yakın dönemdeki ABD bellek hisselerindeki satış dalgasını "sağlıklı bir sıfırlama" olarak nitelendirdi ve bunun bellek döngüsünde bir dönüm noktası olmadığını belirtti.
En doğrudan gerekçe, fiyatların henüz durmamış olması. Kamuya açık aktarılan verilere göre Morgan Stanley, 2026'nın üçüncü çeyreğinde DRAM fiyatlarının çeyreklik bazda %20-%30 veya daha fazla artabileceğini öngörüyor. Bu tahmin, belirli kanal ve kategori verilerine dayanıyor ve tüm sektörün sunucu DRAM resmi sözleşme fiyatlarıyla birebir örtüşmüyor. Ancak Micron Technology (MU) gibi bellek hisselerindeki düşüşün ardından Wall Street'te hâlâ bu düşüşü bir alım fırsatı olarak görenlerin olmasını açıklıyor.
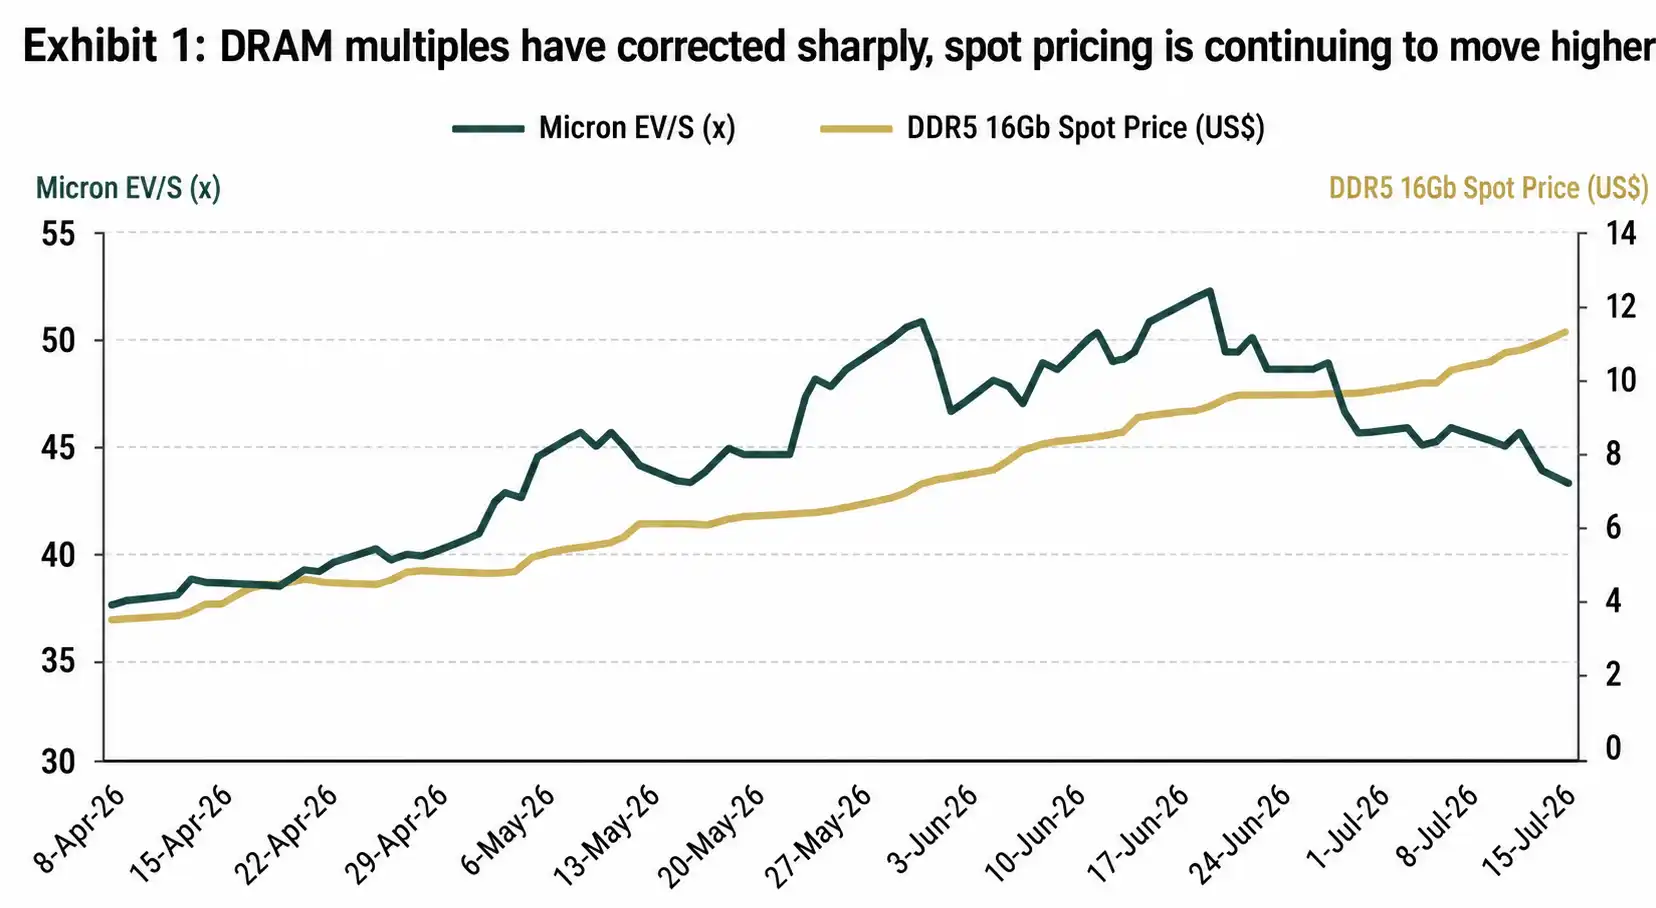
Son birkaç haftadır piyasanın bellek hisselerine yönelik endişeleri üç ana konuda yoğunlaşıyor: fiyat artış hızının yavaşlaması, sermaye harcamalarının yükselmesi ve bazı AI müşterilerinin bellek yapılandırmalarını azaltmaya başlaması. Geleneksel bellek döngülerinde bunlar genellikle tehlike sinyalleri olarak kabul edilir ve arz yanıtının hızlandığını, fiyatların zirveye yaklaştığını gösterebilir.
Morgan Stanley'in farklılaştığı nokta, bu döngünün PC, telefon veya normal sunucu stok yenilemesi tarafından değil, AI veri merkezleri tarafından yönlendirilmesi. Bellek, elektrik ve sunucu odası alanıyla birlikte, AI genişlemesinde dağıtım hızını en çok kısıtlayan unsurlardan biri haline geliyor.
Hisse fiyatları düşerken veri merkezi fiyatları hâlâ yükseliyor
Bellek hisselerinin son dönemdeki garip durumu, hisse fiyatlarındaki düşüşün fiyatların yükselmeye devam ettiği bir dönemde gerçekleşmesi.
Morgan Stanley'in kamuya açık aktarılan verilerinde üçüncü çeyrek için %20-%30 veya daha fazla artış öngörülüyor ve bu, yılın ilk yarısındaki DRAM fiyat artış trendini sürdürüyor. TrendForce'un kamuya açık verileri de 2026'nın birinci ve ikinci çeyreğinde normal DRAM sözleşme fiyatlarında çeyreklik bazda önemli artışlar olduğunu gösteriyor. Ancak farklı kurumlar, farklı kategoriler ve farklı müşteri kanalları arasında artış oranları tam olarak örtüşmüyor.
İşte bu noktada sınırlayıcı ifadeler eklemek gerekiyor. TrendForce, 9 Temmuz'da uzun vadeli anlaşmaların etkisiyle 2026'nın üçüncü çeyreğinde sunucu DRAM sözleşme fiyatlarının çeyreklik bazda %13-%18 artacağını tahmin etti. Bu, Morgan Stanley'in aktardığı %20-%30 veya daha fazla artışın altında kalıyor. İkisi mutlaka çelişmiyor; fark, sözleşme fiyatları, spot fiyatlar, veri merkezine özel kategoriler ve müşteri satın alma kanallarından kaynaklanıyor olabilir.
Yatırımcılar için asıl mesele, bir fiyat artışını tüm bellek ürünlerine genellemek değil, fiyatların yön değiştirip değiştirmediğini belirlemektir. En azından kamuya açık aktarımlar ve sektör fiyat tekliflerine bakıldığında, veri merkezi tarafında arz-talep dengesi hala sıkışık durumda. Fiyat artış hızının yavaşlaması, fiyat yükseliş döngüsünün sona erdiği anlamına gelmez.
Yapay Zeka, Belleği Döngüsel Üründen Darboğaz Konumuna Taşıdı
Geleneksel bellek döngüsünün en korktuğu senaryo, fiyat artışlarının üreticileri kapasite artırmaya teşvik etmesi ve birkaç çeyrek sonra yeni kapasitenin fiyatları çökertmesidir. PC ve akıllı telefon talebi yavaşladığında, stoklar hızla fiyatları aşağı çeker ve bellek hisseleri genellikle önceden düşüşe geçer.
Bu döngüyü farklı kılan şey, yapay zeka veri merkezlerinin talep tabanını yükseltmiş olmasıdır.
Yapay zeka eğitimi ve çıkarımı yalnızca GPU'ları değil, aynı zamanda model çalıştırmayı, veri yönetimini ve raf düzeyinde sistem tasarımını desteklemek için büyük miktarlarda DRAM, HBM ve düşük güçlü bellek gerektirir. Yapay zeka uygulamaları daha fazla token tükettikçe, bellek kapasitesi, bant genişliği ve enerji verimliliği kısıtlayıcı faktörler haline geliyor. TrendForce da, yapay zeka çıkarımı ve Kuzey Amerika bulut hizmet sağlayıcı talebinin, sunucu DRAM'i ve yüksek kapasiteli RDIMM alımlarını yönlendirdiğini ve yakın vadede arzın hala sıkışık olduğunu belirtiyor.
Bu, PC ve akıllı telefon tarafındaki zayıf sinyallerin neden Morgan Stanley'in değerlendirmesinde ana eksen haline gelmediğini açıklıyor. Tüketici elektroniği talebi, spot piyasayı ve stok duyarlılığını etkilemeye ve hisse fiyatlarını dalgalandırmaya devam edebilir. Ancak veri merkezi müşterileri hala arz için rekabet ediyorsa, geleneksel uç cihazlardaki yavaşlama, tüm bellek döngüsünün zirveye ulaştığı anlamına gelmeyebilir.
Müşterilerin bazı konfigürasyonları düşürmesi tamamen kötü bir haber değil. Sözde konfigürasyon düşürme, yapay zeka sistemi üreticilerinin veya bulut müşterilerinin maliyet ve arz baskısıyla başa çıkmak için bazı raflardaki bellek konfigürasyonunu azaltması veya sistem tasarımını yeniden optimize etmesidir. Görünüşte bu, raf başına bellek kullanımını azaltır, ancak müşterilerin tasarımı değiştirmeye istekli olması, belleğin dağıtım hızını etkileyecek kadar sıkışık hale geldiğini gösterir.
Uzun Vadeli Anlaşmalar Esnekliği Azaltır, Döngüyü Uzatabilir
Uzun vadeli tedarik anlaşmaları bir diğer anlaşmazlık noktasıdır.
Bellek üreticileri ile büyük bulut müşterileri arasında imzalanan uzun vadeli anlaşmalar, genellikle gelecek bir dönem için tedarik hacmini ve fiyat aralığını belirler. Yatırımcılar, anlaşmanın fiyat tavanını önceden kilitlemesi durumunda, spot fiyatlar yükselmeye devam ederken tedarikçinin elde ettiği gerçek fiyatın piyasanın beklediğinden daha düşük olabileceğinden endişe ediyor.
Ancak anlaşmaların başka bir yönü daha var. Müşteri tedarik güvencesi alırken, tedarikçi daha istikrarlı bir talep ve fiyat tabanı elde eder. Çeyreklik kâr esnekliği zayıflayabilir, ancak kâr görünürlüğü artar ve döngü süresi uzayabilir.
Bu, bellek hisseleri için çok önemlidir. Geleneksel bellek döngüsünün zorluğu, kâr zirvelerinin genellikle çok kısa olması ve piyasanın değerlemeleri önceden indirmesidir. Yapay zeka veri merkezi talebi kıtlığın daha uzun sürmesini sağlarsa, çeyreklik fiyat artış hızı yavaşlasa bile kâr döngüsü geçmiştekinden daha pürüzsüz olabilir.
Sermaye harcamalarındaki artış, izlenmesi gereken bir risk olmaya devam ediyor. Daha yüksek fiyatlar ve daha yüksek kârlar, üreticileri yatırım yapmaya teşvik edecek ve yeni arz sonunda piyasaya girecek. Ancak HBM gibi yüksek kaliteli ürünler daha karmaşık olduğundan daha fazla kapasite tüketecek ve arzın AI veri merkezi talebine hızla yetişmesi mümkün olmayabilir.
Alım noktası oluştu, AI harcamalarının arzı karşılayıp karşılayamayacağına bakılmalı
Bu risksiz bir yükseliş takibi değil.
İlk risk, AI sermaye harcamalarının soğuması. Büyük bulut sağlayıcıları AI harcamalarını daha sıkı kontrol etmeye başlarsa veya GPU, sunucu ve veri merkezi inşaat hızı yavaşlarsa, bellek talebinin sürdürülebilirliği yeniden değerlendirilecek. Bellek fiyatlarının yükselmeye devam edip edemeyeceği nihayetinde AI dağıtımının genişleyip genişlemediğine bağlı.
İkinci risk, arzın beklenenden hızlı serbest kalması. Bellek üreticileri yüksek fiyatlar ve yüksek kârlar gördüğü için sermaye harcamalarını artırmak doğal bir tepki. 2027'den sonra yeni kapasite yoğun bir şekilde serbest kalır ve talep artışı buna ayak uyduramazsa, geleneksel bellek döngüsünün baskısı geri dönebilir.
Üçüncü risk, uzun vadeli anlaşma fiyatlarının piyasa beklentilerinin altında kalması. Uzun vadeli anlaşmalar belirsizliği azaltabilir, ancak tedarikçilerin spot fiyatların yükseldiği dönemlerde kâr esnekliğini sınırlayabilir. Farklı müşteriler ve farklı koşullar büyük farklılıklar gösterdiğinden, tüm spot fiyat artışları doğrudan şirket kârına yansıtılamaz.
Morgan Stanley bu düşüşü "sağlıklı bir sıfırlama" olarak adlandırıyor. Temel nokta, bellek hisselerinin yeterince düşüp düşmediği değil, AI veri merkezlerinin hala bazı bellek fiyatlarını yukarı çekiyor olması. Üçüncü çeyrekte fiyatlar, bulut müşteri alımları ve anlaşma fiyatları aynı yönü desteklemeye devam ederse, düzeltme daha çok bir pozisyon soğutması gibi görünür. Ancak bu unsurlardan herhangi biri gevşerse, piyasanın endişeleneceği şey sadece kısa vadeli dalgalanma değil, döngü dönüm noktasının erken gelmesi olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler