JPMorgan, yapay zeka donanım maliyetlerini yorumladı, bellek kıtlığının 2028 yılına kadar sürebileceğini belirtti.

TL;DR
· JPMorgan, 2026-2028 küresel bellek TAM tahminini %4 ila %8 oranında yukarı yönlü revize etti; kıtlığın 2027'de şiddetleneceğini, 2028'de marjinal bir rahatlama yaşanacağını ancak tamamen ortadan kalkmayacağını öngörüyor.
· Rapor modeline göre, belleğin CSP donanım sermaye harcamaları içindeki payı, AI öncesi dönemdeki %10'un altından 2026'da %31'e ve 2027'de %49'a yükselebilir.
· SOCAMM ve HBM spesifikasyonlarındaki düşüşler teslimat baskısını hafifletebilir ancak kıtlığı tersine çevirmeye yetmez; yeni DRAM kapasitesi hâlâ arz tarafındaki en büyük kısıttır.
JPMorgan, 9 Ağustos'ta yayımladığı küresel bellek raporunda bellek pazarı tahminlerini yukarı yönlü revize etti ve AI sunucularının bellek değerini sürekli artırdığını, küresel bellek kıtlığının 2028'e kadar sürebileceğini değerlendirdi.
Bu raporun en dikkat çekici yanı yalnızca bellek fiyatlarına yönelik iyimserlik değil; AI sermaye harcamalarının içinde yeniden bir dağılım yaşanıyor: bellek, geçmişte %10'un altında kalan bir yardımcı kalemden, CSP donanım harcamalarının neredeyse yarısını oluşturabilecek çekirdek bir bileşene dönüşüyor.
Bellek üreticileri için bu, gelir, kâr ve pazarlık gücünün artmaya devam etmesi anlamına geliyor; bulut sağlayıcıları içinse AI sermaye harcamalarının yalnızca GPU satın almak olmadığı, HBM, sunucu DRAM'i ve ilgili bellek çözümlerinin de tüm sistem maliyetini hızla yükselttiği anlamına geliyor.
JPMorgan, 2026-2028 mali yılları için küresel bellek TAM tahminini %4 ila %8 oranında yukarı çekti. Raporda, kıtlığın 2027'de şiddetleneceği, 2028'de hafif bir iyileşme görüleceği ancak önceki dönemlerde biriken mutlak açığın tamamen kapanmayacağı öngörülüyor. Bu rakamlar satıcı modeline dayanmaktadır ve doğrudan gerçekleşmiş sektör gerçekleri olarak kabul edilemez.
2027'de CSP donanım harcamalarının neredeyse yarısı belleğe akabilir
Son iki yılda AI sermaye harcaması tartışmaları daha çok GPU, ileri paketleme ve veri merkezi elektriği etrafında döndü. Ancak AI sunucularında bellek değerinin yükselişi de aynı derecede kritik hale geliyor.
İkinci çeyrek sonuçlarının ardından üç büyük bulut hizmet sağlayıcısı ve Meta'nın sermaye harcaması konsensüsü yukarı yönlü revize edilmeye devam etti. Bu arada JPMorgan'ın Omdia donanım sermaye harcaması verilerine dayalı hesaplamalarına göre, CSP'lere yönelik bellek pazarının donanım harcamaları içindeki payı, AI öncesi dönemdeki %10'un altından 2026'da %31'e, 2027'de ise %49'a ulaşması bekleniyor.
Yani 2027'ye gelindiğinde, CSP'ler her 100 dolarlık donanım sermaye harcaması yaptığında yaklaşık 49 doları bellek ile ilgili ürünlere karşılık gelebilir. Figure 5 ayrıca, bu model senaryosunda bu oranın 2028'de %60'a bile yükselebileceğini gösteriyor.
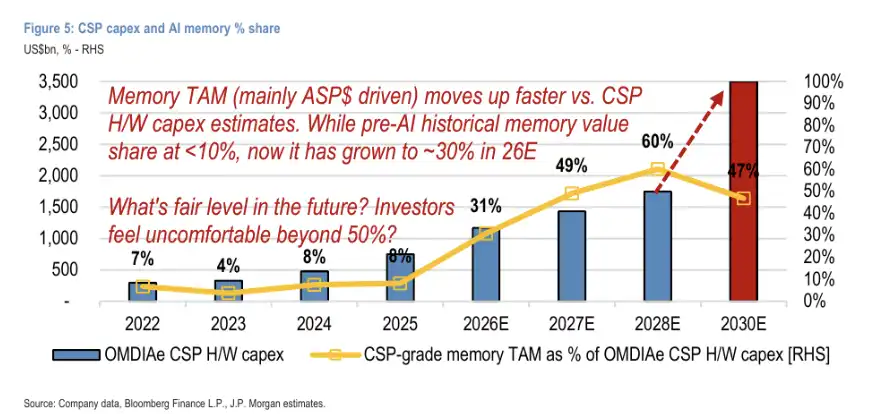
JPMorgan'ın hesaplamalarına göre, CSP seviyesindeki bellek TAM'ının CSP donanım sermaye harcamaları içindeki payı, AI öncesi dönemdeki %10'un altından 2026'da %31'e, 2027'de %49'a ve 2028'de %60'a yükselebilir; rapor ayrıca %50'nin üzerindeki bir payın uzun vadede sürdürülebilmesinin zor olabileceğine dikkat çekiyor.
AI sunucuları yalnızca daha fazla HBM'ye değil, aynı zamanda daha fazla sunucu DRAM'ine, SOCAMM'a ve AI CPU ile hızlandırıcıların etrafında dağıtılan diğer bellek çözümlerine de ihtiyaç duyar. GPU ve AI CPU sevkiyatları arttıkça, eşlik eden bellek oranlarının geleneksel sunucu dönemi yapılandırmalarına uyması giderek zorlaşır.
Ancak JPMorgan, bellek değer payının %50'yi aşmasının yatırımcıların AI sermaye harcamalarının sürdürülebilirliğini sorgulamasına neden olabileceğini de kabul ediyor. Gelecekte bulut sağlayıcıları donanım bütçelerini daha da artıramazsa, tek makine bellek özelliklerini düşürmeye devam edebilir veya daha düşük maliyetli katmanlı bellek ve depolama çözümlerine yönelebilir.
Bu nedenle, bellek payının artması yalnızca depolama üreticileri için bir olumlu gelişme değildir; aynı zamanda CSP'lerin AI sunucu maliyetleri ve yatırım getirisi baskılarının da eş zamanlı olarak arttığı anlamına gelir.
Özellik Düşüşü, Arz-Talep Açığını Kapatmakta Zorlanıyor
Son dönemde depolama hisselerindeki dalgalanmanın önemli bir nedeni, piyasanın AI sunucu bellek yapılandırmalarındaki düşüşün talebin soğumaya başladığı anlamına geldiğinden endişe etmesidir.
Rapora göre, NVIDIA Vera CPU'nun SOCAMM kapasitesi çip başına 1,5TB'den 768GB'a düşürüldü. Rubin Ultra ayrıca hesaplama die sayısını azaltabilir ve bazı SKU'larda HBM4E yapılandırmasını 16-Hi veya 12-Hi'den 12-Hi veya 8-Hi'ye düşürebilir; Rubin ise 288GB ve 192GB olmak üzere iki yapılandırma sunabilir.
Daha muhafazakar tek kart bellek varsayımları altında, JPMorgan 2026-2028 HBM bit talebi tahminini %4 ila %19 oranında aşağı yönlü revize etti.
Ancak raporun analiz çerçevesinde, bu tür ayarlamalar esas olarak müşterilerin arz yetersizliğine yanıt verme biçimidir: daha fazla GPU, CPU ve sunucu teslimatını desteklemek için tek çip veya tek sistem bellek yapılandırmalarını azaltmak, AI eğitimi ve çıkarımının aniden belleğe ihtiyaç duymaması anlamına gelmez.
JPMorgan ayrıca, özellik düşüşlerinin birim bellek talebini gerçekten azaltarak arz-talep büyüme farkını daralttığını kabul ediyor. Ancak yeni AI çipleri ve sunucu sevkiyatlarındaki artış, tek makine bellek kapasitesindeki düşüşün etkisini yine de dengeleyebilir.
Güncellenen modele göre, DRAM yıllık arz-talep büyüme farkı 2026'da yaklaşık -%3, 2027'de -%7'ye genişliyor; 2028'e kadar arz büyüme hızı talebi yaklaşık 3 puan geride bırakabilir. NAND'ın yıllık arz-talep büyüme farkı ise sırasıyla yaklaşık -%3, -%5 ve -%1 seviyesinde.
Bu, DRAM'ın marjinal arz-talep durumunun 2028'de iyileşebileceğini, NAND'ın ise hâlâ küçük bir açıkla karşı karşıya olduğunu gösteriyor. Ancak önceki kıtlıkların birikmesi nedeniyle JPMorgan, iki ürün kategorisinin de 2028'e kadar gerçek anlamda arz-talep dengesine ulaşamayacağını öngörüyor.
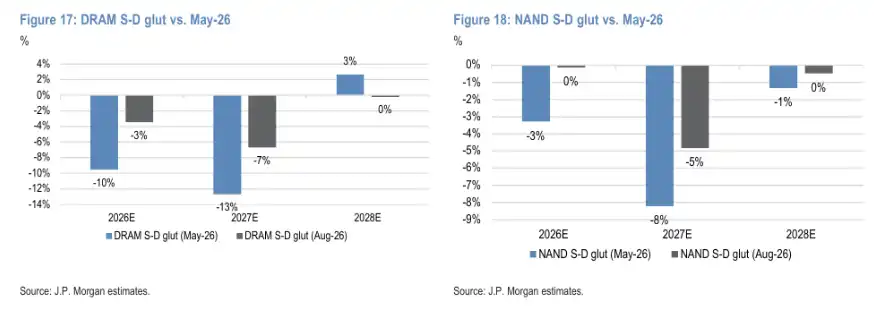
JPMorgan'ın Ağustos modeli, DRAM yıllık arz-talep büyüme farkının 2027'de -%7'ye düştüğünü, 2028'de +%3'e iyileştiğini gösteriyor; NAND ise 2027'deki -%5'ten 2028'de -%1'e iyileşiyor, ancak önceden biriken mutlak açık tamamen ortadan kalkmış değil
HBM de aynı mantığı izliyor. JPMorgan'ın hesaplamalarına göre, güncellenen HBM arz-talep açığı 2026 ile 2028 arasında sırasıyla yaklaşık -%15, -%14 ve -%22 seviyesinde. Mayıs modeliyle karşılaştırıldığında, spesifikasyon düşüşleri kıtlık derecesini daralttı ancak piyasayı henüz arz fazlasına çevirmedi.
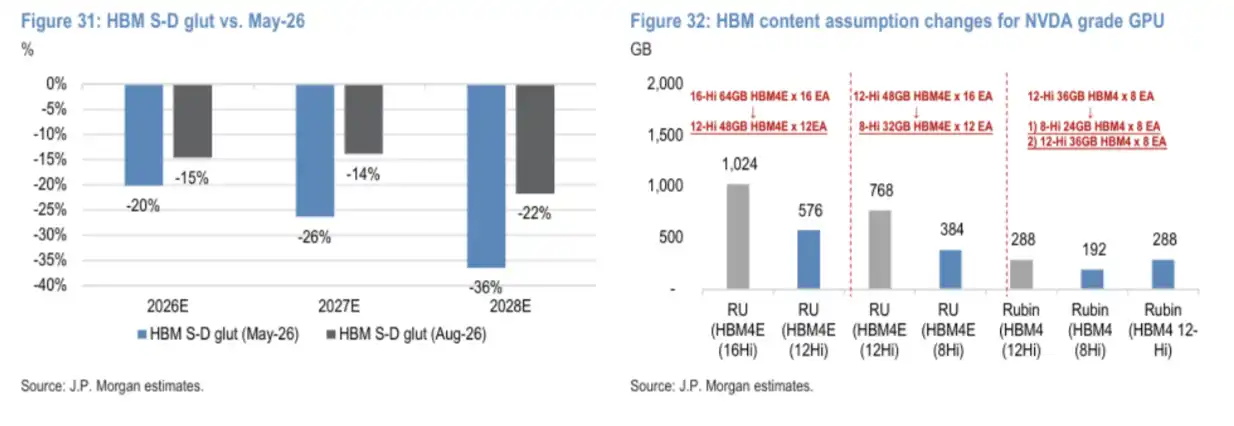
Daha muhafazakâr konfigürasyon varsayımları altında, Rubin Ultra'nın bazı sürümlerinde HBM kapasitesi 1024GB veya 768GB'den 576GB veya 384GB'ye düşürüldü; Rubin ise 192GB veya 288GB ile yapılandırılabilir. Spesifikasyon düşüşlerinin ardından HBM piyasası hâlâ arz fazlasına geçmedi
HBM Kıtlığı Sürüyor, Fiyatlar Artmaya Devam Ediyor
Kıtlığın sürdüğü senaryoda, HBM fiyatları raporda en çok takip edilen rakamlardan biri.
JPMorgan, 2027'de harmanlanmış HBM ortalama fiyatının yıllık bazda %42 artacağını, aynı spesifikasyondaki ürünlerin fiyatlarının ise %30 ila %40 artabileceğini öngörüyor. 2028'e kadar aynı spesifikasyondaki ürünlerdeki artış oranı %10'un altına düşebilir, ancak ürün yapısındaki iyileşme harmanlanmış ortalama fiyatı yıllık %22 artırmaya devam edebilir.
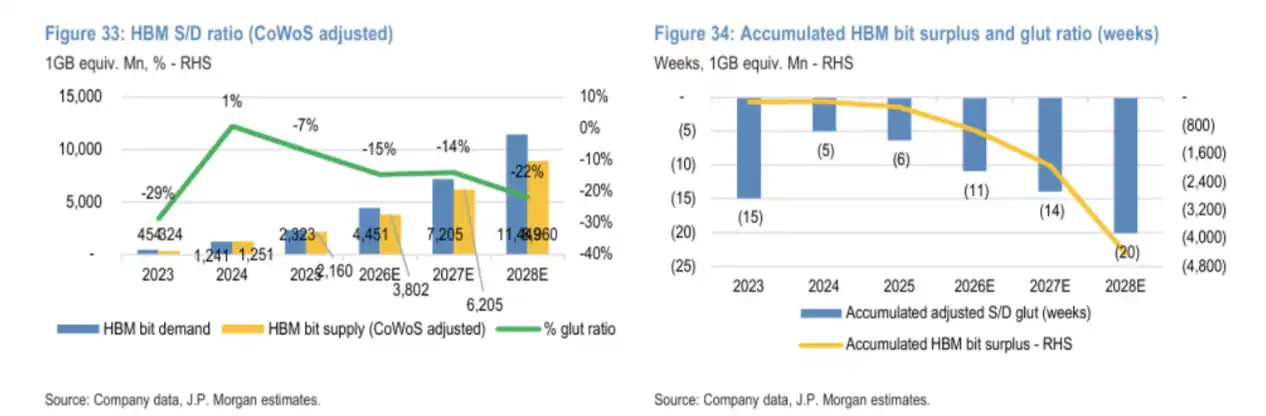
JPMorgan, HBM arz-talep açığının 2026 ile 2028 arasında sırasıyla yaklaşık -%15, -%14 ve -%22 olacağını ve kümülatif kıtlığın genişleyeceğini öngörüyor; harmanlanmış HBM ortalama fiyatı ise 2027'de %42 artabilir, 2028'de ürün yükseltmelerinin etkisiyle %22 daha artabilir
Bu rakamlar, raporlanan model tahminleridir ve tedarikçiler tarafından belirlenmiş resmi bir fiyat listesi değildir.
Fiyatları destekleyen nedenlerden biri, HBM ürün yükseltme temposunun yavaşlamasıdır. 8-Hi ürün yaşam döngüsünün uzaması, 12-Hi rampa hızının düşmesi ve 16-Hi benimsenmesinin ertelenmesi söz konusudur. Arz kısıtlılığının sürdüğü bir ortamda bu durum, ana tedarikçilerin pazarlık gücünü güçlendirebilir.
Bu arada, büyük müşterilerle yapılan uzun vadeli anlaşmalar (LTA) da geleneksel bellek döngüsünün dalgalanma biçimini değiştirmeye başladı.
Rapora göre, Samsung Electronics ve Micron'ın açıkladığı LTA ön ödemeleri, sözleşme değerinin yaklaşık %20 ila %25'ini oluşturuyor; bazı anlaşmaların kapsadığı veya katkı sağladığı sevkiyat oranı ise yaklaşık %50 ila %70 seviyesinde. LTA'ların çoğu sunucu ve yapay zeka belleği etrafında şekilleniyor ve farklılaştırılmış, esnek fiyatlandırma yapıları kullanıyor.
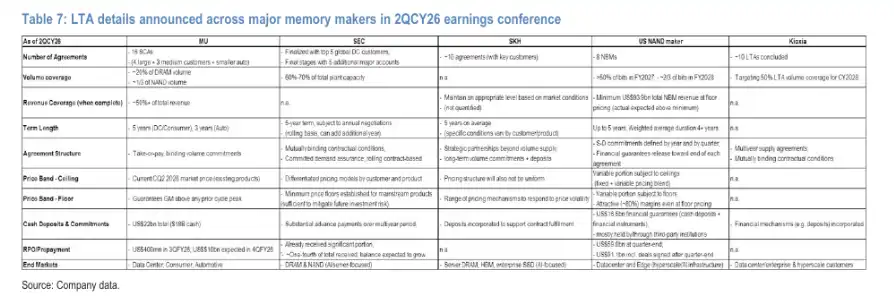
Ana bellek üreticilerinin açıkladığı LTA'lar; süre, sevkiyat kapsamı, ön ödeme ve fiyatlandırma mekanizmaları açısından farklılık gösterse de genel sözleşme koşulları tedarikçiler lehine olup ağırlıklı olarak sunucu ve yapay zeka belleğine yöneliktir
JPMorgan, CSP ve yapay zeka ile ilgili talebin, ilgili sözleşmelerin toplam bit hacminin %70'inden fazlasını ve gelirin %85'inden fazlasını oluşturabileceğini tahmin ediyor. Sunucu belleği, sunucu dışı uygulamalara kıyasla belirgin bir fiyat ve marj primi de elde ediyor.
Samsung Electronics, SK Hynix ve Micron gibi tedarikçiler için LTA'lar, sipariş ve nakit akışı görünürlüğünü artırabilir ve fiyat artış eğrisini daha pürüzsüz hale getirebilir. Ancak rapor, LTA fiyatlandırma yapısının şeffaf olmadığını ve gerçek kapsam oranı ile esnek fiyatlandırma mekanizmasının hâlâ izlenmeye açık olduğunu da kabul ediyor.
CSP sermaye harcamaları yavaşlarsa veya yapay zeka sunucuları bellek yapılandırmalarını düşürmeye devam ederse, sözleşme uygulama temposu ve nihai fiyatlar yine de ayarlanabilir. Bu nedenle LTA'lar bellek döngüsünün dalgalanmasını azaltabilir ancak döngüyü tamamen ortadan kaldıramaz.
Yeni kapasite talebe yetişemiyor, kıtlık gofret arzına takılı
Kıtlığın 2028'e kadar sürmesinin temel ön koşulu, yeni arzın zamanında devreye girememesidir.
JPMorgan'ın hesaplamalarına göre, 2028'de DRAM arz-talep dengesini sağlamak için sektörün yaklaşık 5,5 EB ek arz sağlaması gerekiyor; bu da aylık yaklaşık 299.000 gofretlik kapasiteye denk geliyor. NAND için ise yaklaşık 76 EB ek arz gerekiyor; bu da aylık yaklaşık 44.000 gofretlik kapasiteye karşılık geliyor.
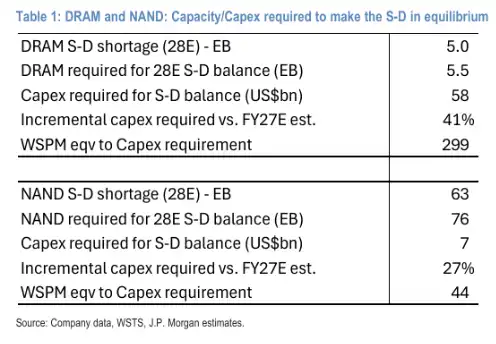
JPMorgan hesaplamalarına göre, 2028'de arz-talep dengesini sağlamak için DRAM'de yaklaşık 5,5 EB ek arz ve aylık 299.000 levha kapasite artışı; NAND'de ise yaklaşık 76 EB ek arz ve aylık 44.000 levha kapasite artışı gerekiyor.
Rapor, kamuya açıklanmış tüm kapasite artış projeleri modele dahil edilse bile, yeni arzın açığı tamamen kapatmaya yetmeyeceğini belirtiyor.
Yeni bir wafer fabrikası kurmak da kısa vadeli bir süreç değil. Temel atma ile seri üretim rampasına ulaşmak genellikle 2 ila 2,5 yıl sürüyor. SK Hynix M15X kapasiteye kademeli olarak katkı sağlamaya başladı; Yongin kümesi 1. fazının 2027 Mart'tan itibaren rampaya girmesi bekleniyor; Samsung P4 hâlâ genişliyor, yeni P5'in 2027 dördüncü çeyrekte levha üretimine başlaması öngörülüyor; Micron Boise ID1 ve PSMC P5'in ise 2027 ikinci çeyrekten itibaren kademeli olarak kapasiteye katkı sağlaması bekleniyor.
Bu projeler planlandığı gibi ilerlese bile, JPMorgan küresel DRAM aylık wafer kapasitesinin 2025 sonundaki yaklaşık 1,9 milyon levhadan 2028 sonunda 2,85 milyon levhaya çıkacağını, ancak bunun arz-talep dengesi için gereken seviyenin altında kalacağını öngörüyor.
HBM ayrıca geleneksel DRAM arzını sıkıştıracak. 2028 sonuna kadar HBM ile ilgili wafer'lar DRAM toplam kapasitesinin yaklaşık %32'sini oluşturabilir. HBM'nin die penalty'si normal DRAM'in yaklaşık 3 ila 4 katı olduğundan, aynı kapasitede HBM üretmek daha fazla wafer kaynağı tüketir ve bu da geleneksel sunucu ve tüketici DRAM arzını daha da kısıtlar.
Çinli üreticilerin etkisi ise ayrı ayrı ele alınmalı.
JPMorgan, CXMT'nin 2028'e kadar DRAM kapasite ve bit payının sırasıyla yaklaşık %16 ve %11'e ulaşacağını, ancak yüksek yoğunluklu sunucu DRAM ve HBM3E üzeri ürünlerde önde gelen üreticilerin yaklaşık 2 ila 3 yıl gerisinde kalacağını öngörüyor. Bu nedenle, kapasite artışının kısa vadede üst düzey AI belleği üzerindeki doğrudan etkisi sınırlı.
Buna karşılık, rapor YMTC'nin NAND birim wafer bit çıktısının sektör liderlerini yaklaşık olarak yakaladığını düşünüyor. 2028'e kadar küresel NAND kapasite ve bit payının %16'ya yaklaşabileceği öngörülüyor, bu nedenle NAND, DRAM'e kıyasla Çin'den gelen yeni arz baskısıyla daha fazla karşı karşıya.
Yüksek kâr, hissedar getirisine dönüşebilir mi?
Sermaye piyasalarının işlem yapması daha kolay olan bir diğer tema, bellek üreticilerinin potansiyel hissedar getirileri.
Samsung Electronics ve SK Hynix'in mevcut hissedar getirisi politikaları, birikmiş serbest nakit akışının %50'sinin hissedar getirilerine ayrılmasını şart koşmaktadır. Samsung'un mevcut planı 2024-2026 dönemini kapsarken, SK Hynix'in planı 2027'ye kadar sürmektedir.
JPMorgan modeline göre, Samsung Electronics'in 2026 ve 2027 yıllarındaki yıllık nakit getiri oranının her ikisinin de yaklaşık %8 olması, iki yılın toplamının ise yaklaşık %16 olması beklenmektedir; SK Hynix'in 2027 nakit getiri oranının ise yaklaşık %16,7'ye yükselmesi mümkündür. Rapor bu nedenle, iki şirketin önümüzdeki iki yıldaki kümülatif nakit getiri oranının yaklaşık %16 ila %20'ye ulaşabileceğini öngörmektedir.
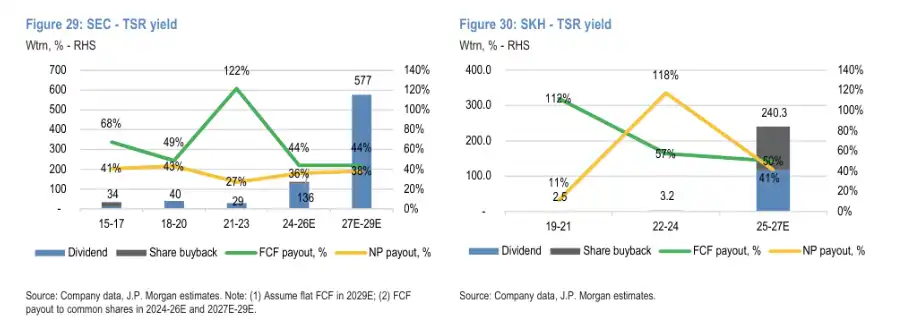
JPMorgan, bellek üreticilerinin önümüzdeki iki ila üç yıldaki hissedar getirilerinin tarihsel seviyelerin belirgin şekilde üzerinde olabileceğini, ancak ilgili getiri oranlarının serbest nakit akışı, özel temettü ve geri alım varsayımlarına dayandığını öngörmektedir
Bu durum, depolama hisselerinin değerleme düzeltmesi için bir katalizör olabilir. Raporun takip ettiği bellek hisseleri, AI tedarik zincirinde dört çeyrek üst üste outperform gösterdikten sonra, 2026'nın üçüncü çeyreğinden bu yana yaklaşık %25 geri çekilmiş olup, baskı esas olarak kısa vadeli kazanç tahminlerindeki aşağı yönlü revizyonlardan, CSP AI sermaye harcamalarındaki tempo yavaşlamasından ve piyasanın bellek konfigürasyon optimizasyonuna ilişkin endişelerinden kaynaklanmaktadır.
Ancak, özel temettüler ve geri alımlar nihayetinde serbest nakit akışına, bellek fiyatlarına ve yönetim kararlarına bağlıdır ve kilitlenmiş getiriler olarak görülemez. AI sermaye harcamaları veya LTA uygulaması beklentilerin altında kalırsa, hissedar getirileri de buna bağlı olarak azalabilir.
JPMorgan'ın bu raporu yalnızca bir başka bellek fiyat artışını ortaya koymuyor, aynı zamanda AI sermaye harcamaları içinde bir yeniden dağılımı gözler önüne seriyor: bellek, geçmişte %10'un altında kalan bir yardımcı bileşenden, donanım harcamalarının neredeyse yarısını oluşturabilecek çekirdek bir bileşene yükseliyor.
Depolama üreticileri için bu, kâr ve pazarlık gücünde artış fırsatıdır; bulut sağlayıcıları için ise AI sunucu maliyetlerinin yükselmeye devam ettiği anlamına gelir. Ancak %50'ye yaklaşan veya aşan bellek değer oranının uzun vadede sürdürülmesi zordur ve bulut sağlayıcılarını sermaye harcamalarını daha da artırmaya, tek sunucu konfigürasyonlarını düşürmeye veya CXL, kurumsal SSD ve HBF gibi katmanlı bellek çözümlerini benimsemeye zorlayabilir.
Bu nedenle, gerçekten gözlemlenmesi gereken yalnızca kıtlığın 2028'e kadar sürüp süremeyeceği değil, aynı zamanda CSP bütçe büyümesi, bellek spesifikasyon optimizasyonu ve yeni wafer kapasitesinden hangisinin mevcut arz-talep dengesini ilk değiştireceğidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler