JPMorgan, TSMC'yi yorumladı: CoWoS açığı %20'ye genişledi, AI CPU'ları GPU'ların yerini alıyor.

TL;DR
· JPMorgan'ın tedarik zinciri incelemesi, TSMC'nin CoWoS tahminini yükseltti; 2028 sonu itibarıyla aylık kapasitenin yaklaşık 220.000 plakaya ulaşması bekleniyor.
· NVIDIA, AMD ve bulut sağlayıcılarının kendi çiplerinin geliştirilmesi, ileri düzey paketleme için rekabet ediyor; 2027-2028 arasında hala yaklaşık %20'lik bir açık olabilir.
· İlgili sevkiyat, paketleme yolları ve müşteri dağılımı çoğunlukla model varsayımlarına dayanıyor; CoPoS, EMIB-T ve dış kaynaklı test ve paketleme verimliliğinde hala belirsizlikler var.
JPMorgan'ın en son tedarik zinciri incelemesi, TSMC'nin CoWoS kapasite tahminini yükseltmeye devam ediyor, ancak verdiği temel mesaj "kıtlık sona eriyor" değil, "kapasite hızla genişliyor, talep daha da hızlı artıyor." Bu kurumun modelinde, 2027-2028 yıllarında ileri düzey paketleme arz-talep açığının hala yaklaşık %20 seviyesinde kalması bekleniyor.
Bu konu önemli çünkü AI çipleri sadece GPU üretmekle teslim edilemez. Üst düzey GPU'lar, AI CPU'lar, ASIC'ler ve HBM'ler aynı paket içinde yüksek hızlı bağlantıya ihtiyaç duyar ve CoWoS, en kritik ileri düzey paketleme çözümlerinden biridir. NVIDIA, AMD, Google, Amazon gibi şirketlerin AI donanımlarının çoğu bu adımı atlayamaz.
TSMC'nin resmi açık kaynak materyalleri, şirketin CoWoS, SoIC gibi ileri düzey paketleme kapasitelerini sürekli genişlettiğini ve CoWoS kapasitesinin 2022-2027 yılları arasında yıllık bileşik büyüme oranının %80'in üzerinde olduğunu doğruluyor. Ancak yıllık aylık kapasite, müşteri dağılımı, verimlilik ve açık oranı TSMC tarafından resmi olarak açıklanmıyor; piyasa şu anda daha çok aracı kurumların tedarik zinciri incelemelerine ve üçüncü taraf tahminlerine dayanıyor.
Kapasite yaklaşık 220.000 plakaya yükseltildi, neden hala yeterli değil
Bu JPMorgan tedarik zinciri incelemesinde en doğrudan rakam, TSMC'nin kendi CoWoS aylık kapasite tahmini: 2026 sonu itibarıyla yaklaşık 115.000 plaka, 2027'de yaklaşık 190.000 plaka, 2028 sonu itibarıyla yaklaşık 220.000-225.000 plaka.
Kamuya açık ikinci el aktarımlarda küçük farklılıklar var. Bazı raporlara göre, JPMorgan daha önce 2027 sonu için aylık 175.000 plaka, 2028 sonu için aylık yaklaşık 220.000 plaka tahmini vermişti. Bu rakamlar TSMC tarafından resmi olarak açıklanmadığı için, bunları tedarik zinciri modelindeki "yukarı yönlü" senaryolar olarak anlamak daha uygun, kesinleşmiş kapasite taahhütleri olarak değil.
Dış kaynaklı test ve paketleme tesisleri de boşluğu dolduruyor. Amkor, ASE gibi OSAT'ların CoWoS benzeri kapasitelerinin, 2026 sonu itibarıyla aylık yaklaşık 12.000-15.000 plakadan, 2028 sonu itibarıyla aylık yaklaşık 85.000 plakaya çıkması bekleniyor. TSMC'nin iç kaynakları da CoWoS'a yönlendiriliyor; başlangıçta SoIC'ye ayrılan bazı kapasite planları, CoWoS'u desteklemek için kaydırılıyor.
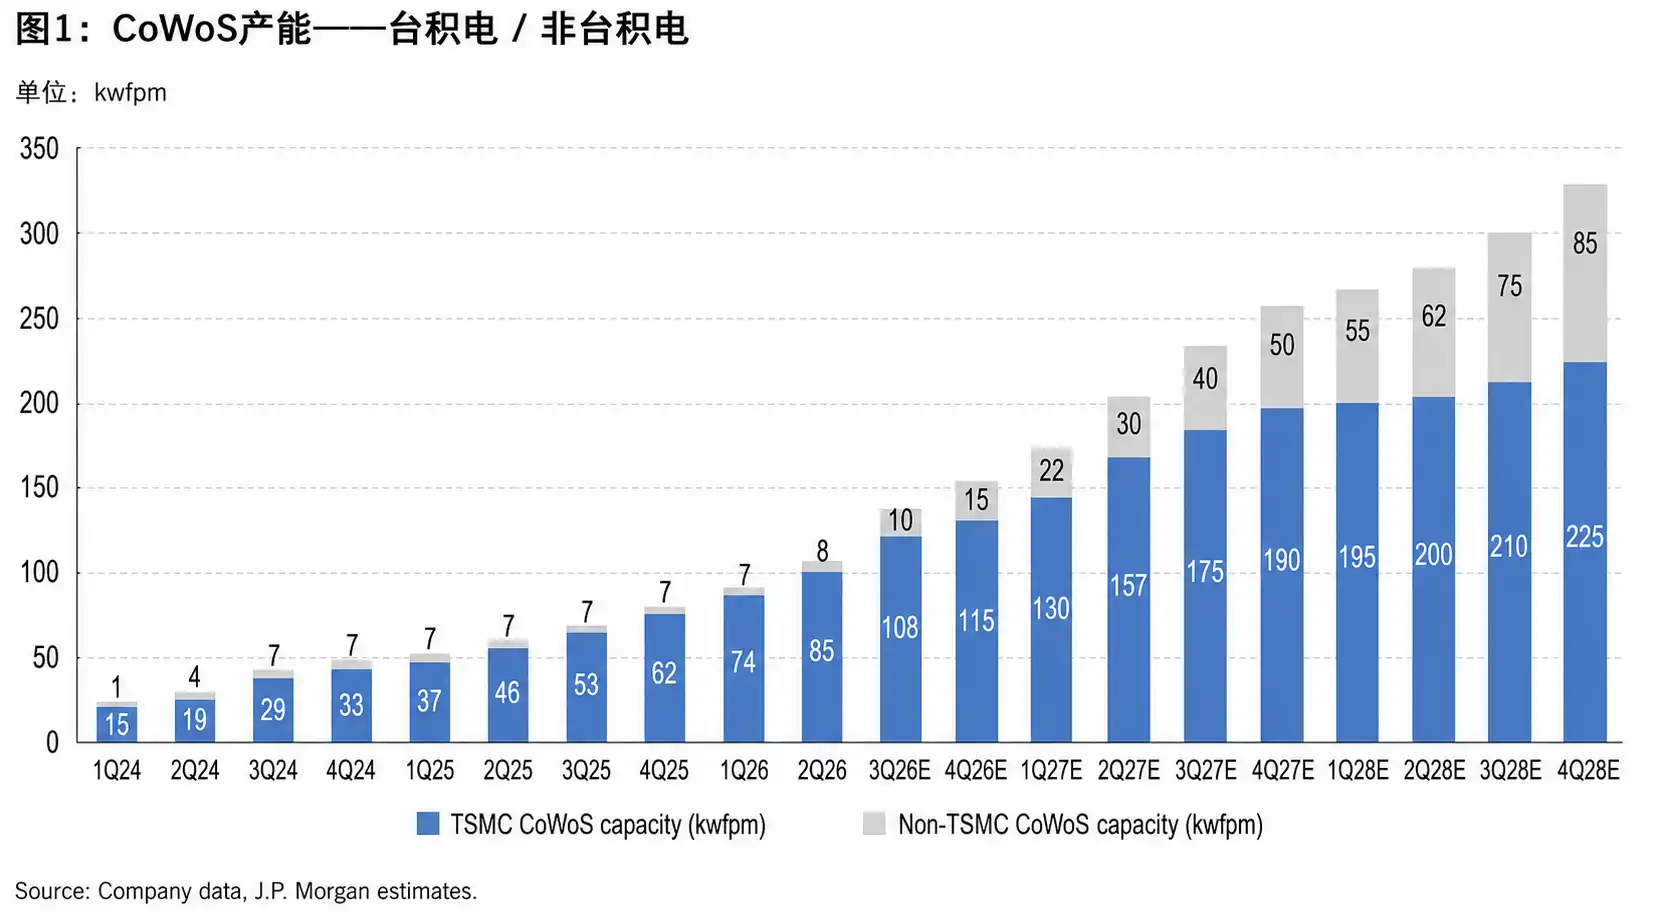
CoWoS kapasite genişleme trendi: TSMC'nin aylık üretimi 2026'da yaklaşık 115.000 birimden 2028'de yaklaşık 220.000-225.000 birime çıkarken, TSMC dışı kapasite de aynı oranda artırılıyor.
Ancak sorun şu ki, AI çiplerinin paketleme tüketimi de artıyor. Üst düzey AI hızlandırıcıları, AI CPU'lar ve özel ASIC'ler paketleme kullanımını artırıyor; bazı çiplerin tasarım alanı büyüyor ve tek bir ürün daha fazla gofret ve paketleme kaynağı gerektiriyor. Yani üretim hatları genişlerken, tek bir çipin "tükettiği" kapasite de artıyor.
Bu yaklaşık %20'lik açık tahmini piyasa konsensüsü değil. TrendForce, Haziran ayında CoWoS arz-talep açığının %20'den 2026 sonunda yaklaşık %10'a daralabileceğini ve 2026'da TSMC'nin aylık üretiminin 120.000-140.000 birim, OSAT'ın ise aylık 50.000-60.000 birim ekleyeceğini tahmin etmişti. İki tahmin arasındaki fark, talebin artış hızı ve dış kapasitenin sorunsuz bir şekilde kullanılabilir arza dönüşüp dönüşemeyeceği konusundaki farklı varsayımlardan kaynaklanıyor.
Nvidia hâlâ en büyük müşteri, CPU'lar da sıraya girmeye başlıyor
JPMorgan modelinde Nvidia, CoWoS talebinin en büyük kaynağı olmaya devam ediyor. 2028 yılına kadar Nvidia'nın yıllık CoWoS talebinin yaklaşık 173.500 birime ulaşması ve 2027'ye göre önemli ölçüde artması bekleniyor.
Bu talep yalnızca bir sonraki nesil GPU'lardan değil, aynı zamanda Vera, Rosa gibi AI CPU'lar, LPU'lar ve Spectrum-X CPO gibi ürünlerden de geliyor. Model varsayımlarına göre, Nvidia hızlandırıcıları ve CPO ürünleri ağırlıklı olarak CoWoS-L kullanırken, CPU'lar ve LPU'lar daha çok CoWoS-R kullanıyor ve bu üretim TSMC, Amkor ve ASE tarafından paylaşılıyor.
Bu önemli bir değişiklik. Geçmişte AI sunucuları tartışılırken akla daha çok "GPU artı HBM" gelirdi; şimdi ise CPU tarafı da daha yüksek bellek bant genişliği, daha karmaşık bağlantılar ve daha yüksek sistem verimliliği gerektirdiğinden, AI CPU'lar da ileri paketleme kapasitesini tüketmeye başlıyor.
Feynman ile ilgili tasarımlar henüz tam olarak netleşmedi. Mevcut tedarik zinciri modeli, bunun CoPoS kullandığını açıkça belirtmiyor; kısa vadede daha çok CoWoS-L ve kısmi SoIC mantık istiflemesi kullanması muhtemel. Gelecekte yeni paketleme yolları ortaya çıksa bile, 2027-2028 dönemindeki ana AI ürünlerinin CoWoS'u atlaması zor olacak.
AMD, TPU ve Trainium da Kapışıyor: Kıtlık Sadece Nvidia'ya Özgü Değil
Sadece Nvidia'ya odaklanılırsa, bu ileri düzey paketleme sıkışıklığının kapsamı hafife alınır. AMD, Google TPU ve Amazon Trainium da CoWoS veya benzeri ileri düzey paketleme taleplerini artırıyor.
AMD'nin baskısı hem sunucu CPU'ları hem de AI hızlandırıcıları tarafından geliyor. Venice sunucu CPU'su, MI450 ve MI500 gibi ürünler modellerde daha fazla ileri düzey paketleme kaynağı gerektiriyor. MI500'ün paket boyutu daha büyük olduğundan, birim ürün başına gofret ve paketleme kapasitesi tüketimi daha yüksek. AMD'nin genel gofret seviyesinde fan-out talebinin 2027-2028 yıllarında artmaya devam etmesi bekleniyor, ancak fiili karşılama oranı yalnızca %50 ila %60 olabilir.
Google TPU da yukarı yönlü revize ediliyor. 2027 yılı için toplam TPU sevkiyat tahmini yükseltildi; MediaTek'in dahil olduğu v8 serisi ana artışı sağlarken, 2028'de v9 ürün döngüsüne geçilecek. Bazı sonraki TPU projeleri Intel EMIB-T paketlemesine yönelebilir, ancak bu alternatif yol hala alt tabaka arzı ve verim oranı kısıtlamalarıyla karşı karşıya.
Amazon Trainium da hızlanıyor. Trainium3'ün yaşam döngüsü talebi yukarı yönlü revize edildi ve bazı siparişler Marvell'e kayabilir. Trainium4'ün 2028'de rampa yapması ve 3D SoIC mantıksal istifleme ile çeşitli ara bağlantı çözümleri sunması bekleniyor. İlgili sevkiyatlar ve paketleme yolları hala model varsayımlarına dayanıyor; nihai durum müşteri tasarım kararlarına ve seri üretim temposuna bağlı.
Bu, TSMC'nin ileri düzey paketleme kapasitesini artırmasına rağmen piyasanın hala yetersizlikten endişe etmesini açıklıyor. Talep artık sadece Nvidia GPU'larına odaklanmış durumda değil; bulut sağlayıcılarının kendi çipleri, AI CPU'ları ve daha karmaşık paketleme yapıları birlikte kapasite tüketimini artırıyor.
Hedef Fiyat 3100 Tayvan Doları: Paketlemenin Hala Sıkışık Olacağına Bahis
JPMorgan, TSMC için "Ağırlık Artır" notunu koruyor ve Haziran 2027 için 3100 Tayvan doları hedef fiyat belirliyor; bu, yaklaşık 20 kat 12 aylık ileriye dönük F/K oranına denk geliyor. Kurum ayrıca TSMC'nin veri merkezi AI iş büyüme hızı varsayımını yukarı yönlü revize ederek 2024-2029 yılları arasında bileşik büyüme oranının yaklaşık %69 olacağını öngörüyor.
Bu hedef fiyatın dayanağı sadece CoWoS fiyat artışı değil; aynı zamanda ileri düzey üretim süreçleri, paketleme kapasitesi ve AI müşteri siparişlerinin gelir görünürlüğünü birlikte artırmasından kaynaklanıyor. 2026-2028 yılları arasında TSMC'nin toplam CoWoS tüketiminin sırasıyla yılda yaklaşık 1,24 milyon, 2,38 milyon ve 2,63 milyon gofret olması bekleniyor; Nvidia en büyük payı korurken, AMD ve Broadcom/TPU daha fazla artış sağlayacak.
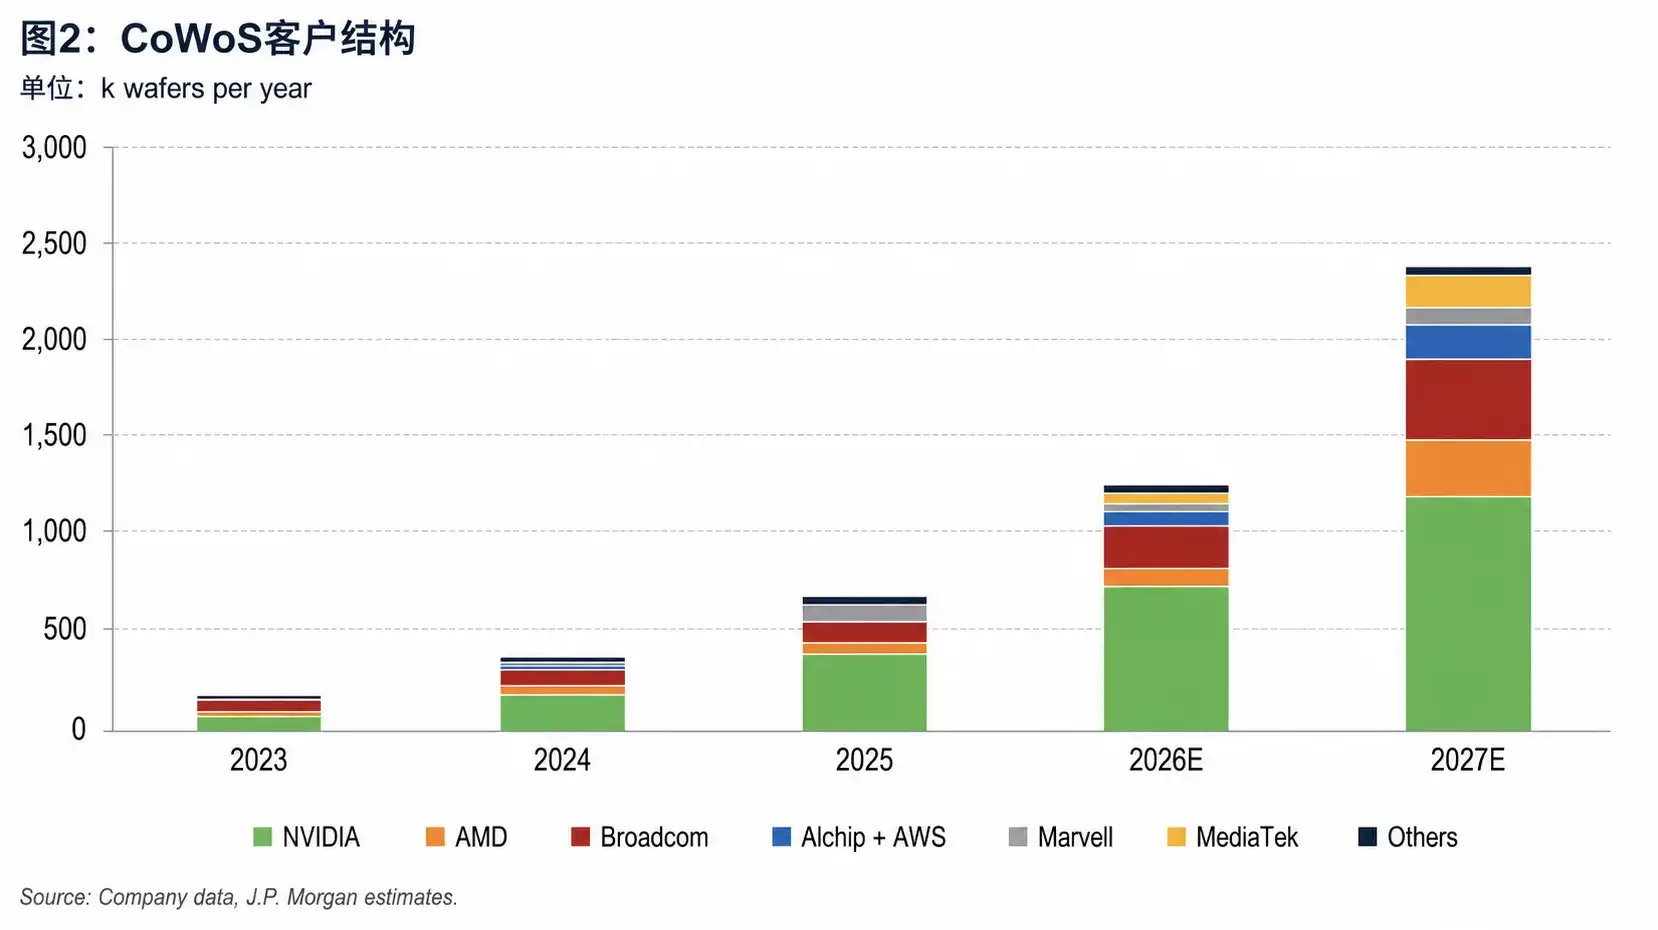
CoWoS müşteri portföyü evrimi: Toplam tüketim 2023'te yaklaşık 134.000 wafer/yıl iken 2027'de yaklaşık 2,38 milyon wafer/yıl'a yükseliyor, NVIDIA hâlâ ana payı elinde tutuyor.
Ancak, bu değerleme rakamları en çok vurgulanması gereken kısım değil. Daha doğrudan bir sinyal, AI altyapı genişlemesinin TSMC'nin ileri paketleme teknolojisini darboğaz noktasına itiyor olmasıdır. Üst düzey AI çip şirketleri için, ileri üretim süreci kapasitesine sahip olmak yeterli değil; yeterli CoWoS kapasitesine ulaşmak da teslimat hızını belirleyebilir.
Alternatif yollar henüz olgunlaşmadı, 2028 sonrası hâlâ belirsizlikler var
Bu yukarı yönlü revizyonun net sınırları var: Birçok rakam model varsayımlarına dayanıyor ve henüz kesinleşmiş değil.
CoPoS hâlâ mühendislik test aşamasında. Mevcut zaman çizelgesi 2028 başında risk üretimi ve 2029'da seri üretimi işaret ediyor, ancak risk üretimi, müşteri ürünlerinin planlanan zamanda hacim kazanacağı anlamına gelmiyor. NVIDIA'nın Feynman gibi gelecekteki ürünlerinin CoPoS'u benimseyip benimsemeyeceği, nihai tasarım tercihlerine bağlı olacak.
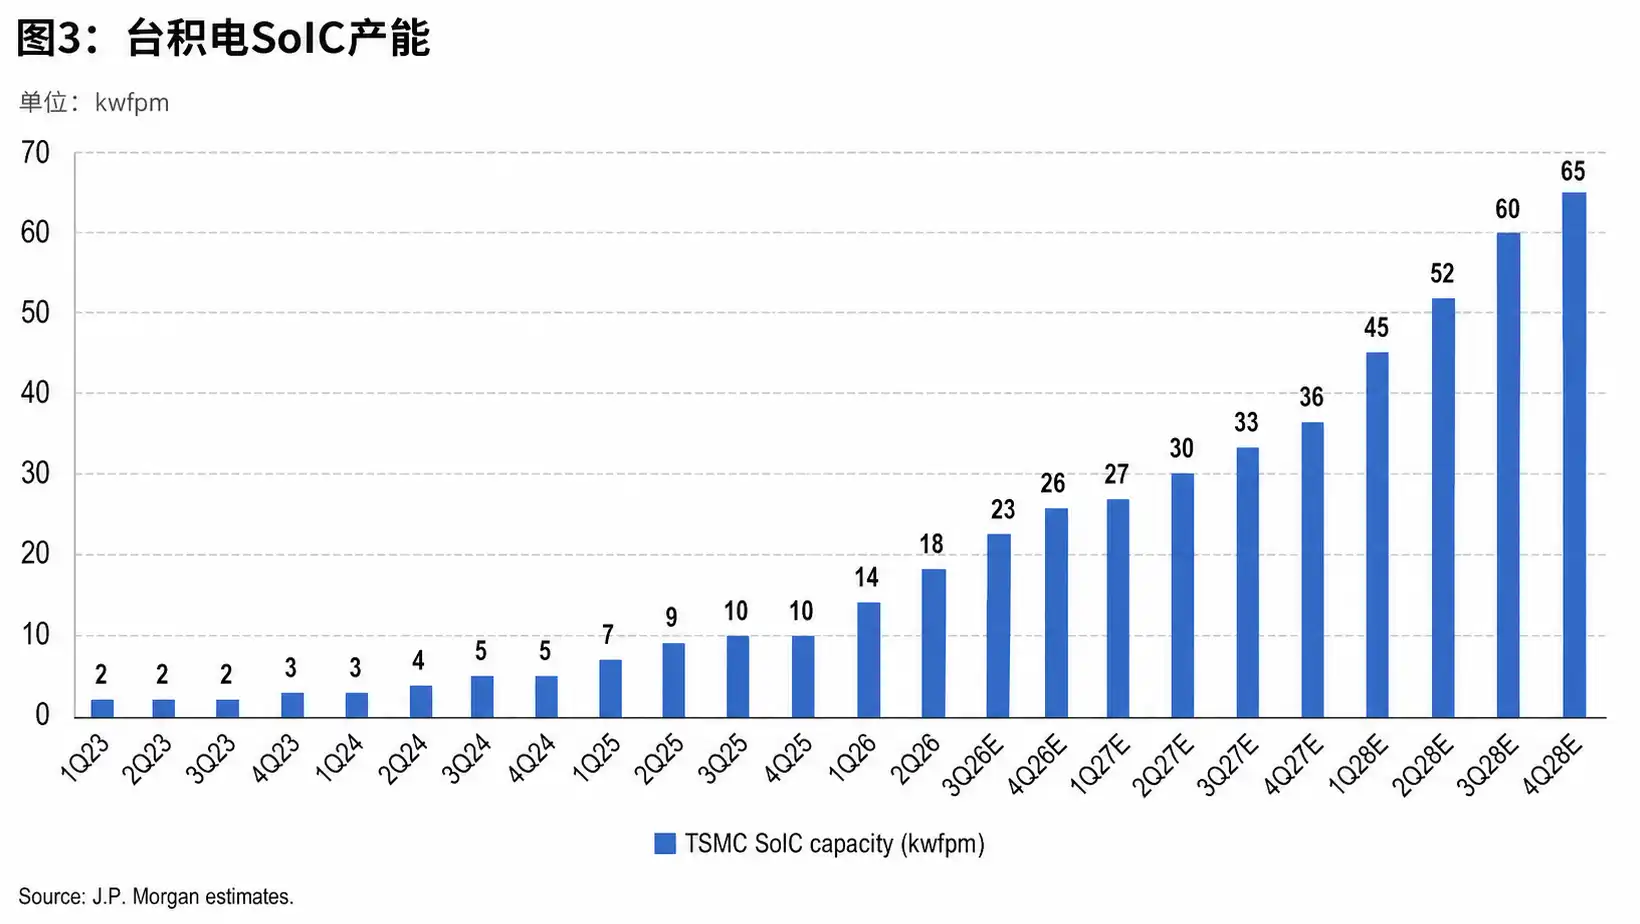
Şekil notu: TSMC SoIC kapasitesinin 2028'de belirgin şekilde hızlanması bekleniyor
OSAT genişlemesi de eşdeğer bir ikame değil. Dışarıdan paketleme ve test firmaları, CoWoS benzeri kapasitenin bir kısmını üstlenebilir, ancak alt tabaka verimi, müşteri onayı, ekipman tedariki ve kapasite önceliği, fiili kullanılabilir miktarı etkileyecektir. AMD gibi müşterilerin karşılama oranı varsayımlarının düşük olması, dış kapasitenin boşluğu hemen kapatamayacağını gösteriyor.
Intel EMIB-T, bir diğer potansiyel alternatif. Üçüncü taraf tahminlerine göre, EMIB-T'nin maliyeti CoWoS-L'den daha düşük olabilir ve bazı TPU projeleri bu rotaya yönelebilir. Ancak maliyet avantajının gerçekleşip gerçekleşmeyeceği, alt tabaka tedariki, verim ve büyük ölçekli üretim deneyimine bağlıdır.
Bu nedenle, bu tedarik zinciri incelemesinin gerçek sonucu "TSMC'nin kapasite artışı yeterince hızlı" değil, AI çiplerinin daha büyük, daha karmaşık ve daha çeşitli hale gelmesidir. TSMC ve dış paketleme firmaları kapasite artışını hızlandırıyor, ancak CoPoS, EMIB-T ve OSAT kapasitesi istikrarlı bir şekilde hacim kazanana kadar, ileri paketleme 2027-2028 yıllarında üst düzey AI donanım teslimatlarını hâlâ darboğaza sokabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler