JPMorgan Yorumu: Token ve H100 Fiyatları Aynı Anda Düşüyor, Yapay Zeka Maliyetleri Soğumaya mı Başlıyor?

TL;DR
· Temmuz 2026 sektör takibine göre, giriş Token fiyatları ve H100 kısa dönem kiralama fiyatları birlikte geriledi.
· Fiyat düşüşü, çağrı hacminin katlanarak arttığı ve GPU kullanım oranlarının hâlâ yüksek olduğu bir örneklem bağlamında gerçekleşti.
· Maliyet baskısı hafiflemiş olsa da, çıkış Token’ları, HBM ve üst düzey küme arzı, fiyat düşüşünün boyutunu sınırlamaya devam ediyor.
JPMorgan’ın Temmuz ayında yayımladığı "Data Center Watch" raporuna göre, AI çıkarım çağrı fiyatları ve üst düzey GPU kısa dönem kiralama fiyatları aynı dönemde birlikte soğudu.
Bu durumun doğrudan anlamı, AI altyapısının en sıkı olduğu dönemin gevşemeye başladığıdır. Sıradan kullanıcılar ve kurumsal müşteriler için giriş Token fiyatlarındaki düşüş, büyük modelleri çağırmayı daha ucuz hale getirecek. AI uygulama şirketleri ve bulut sağlayıcıları için H100 kiralama ücretlerindeki düşüş, hesaplama piyasasının artık önceki kıtlık dönemindeki gibi her yerde sıra beklenmediği anlamına geliyor.
Ancak bu, talebin azaldığı anlamına gelmiyor. Söz konusu takip örneklemine göre, LLM Token işleme hacmi yıl başına göre katlanarak arttı, önde gelen modellerin kullanım oranı hâlâ %70-80 aralığında ve yüksek performanslı GPU kullanım oranı %80’in üzerinde. Fiyat soğuması, AI talebinin aniden zayıflamasından ziyade, arz, açık kaynak modeller ve çıkarım verimliliğinin talebi yakalamasının bir parçası gibi görünüyor.
Token fiyatları hafifçe düşüyor, kullanım hacmi artmaya devam ediyor
Temmuz 2026’da, ana akım modellerin giriş Token fiyatları düşüşünü sürdürdü. Rapordaki örnekleme göre, bazı ana akım modellerde milyon giriş Token başına fiyat kabaca 0,2-5 dolar aralığında yer alırken, Temmuz ayında aylık bazda ortalama %3 düşüş kaydedildi.
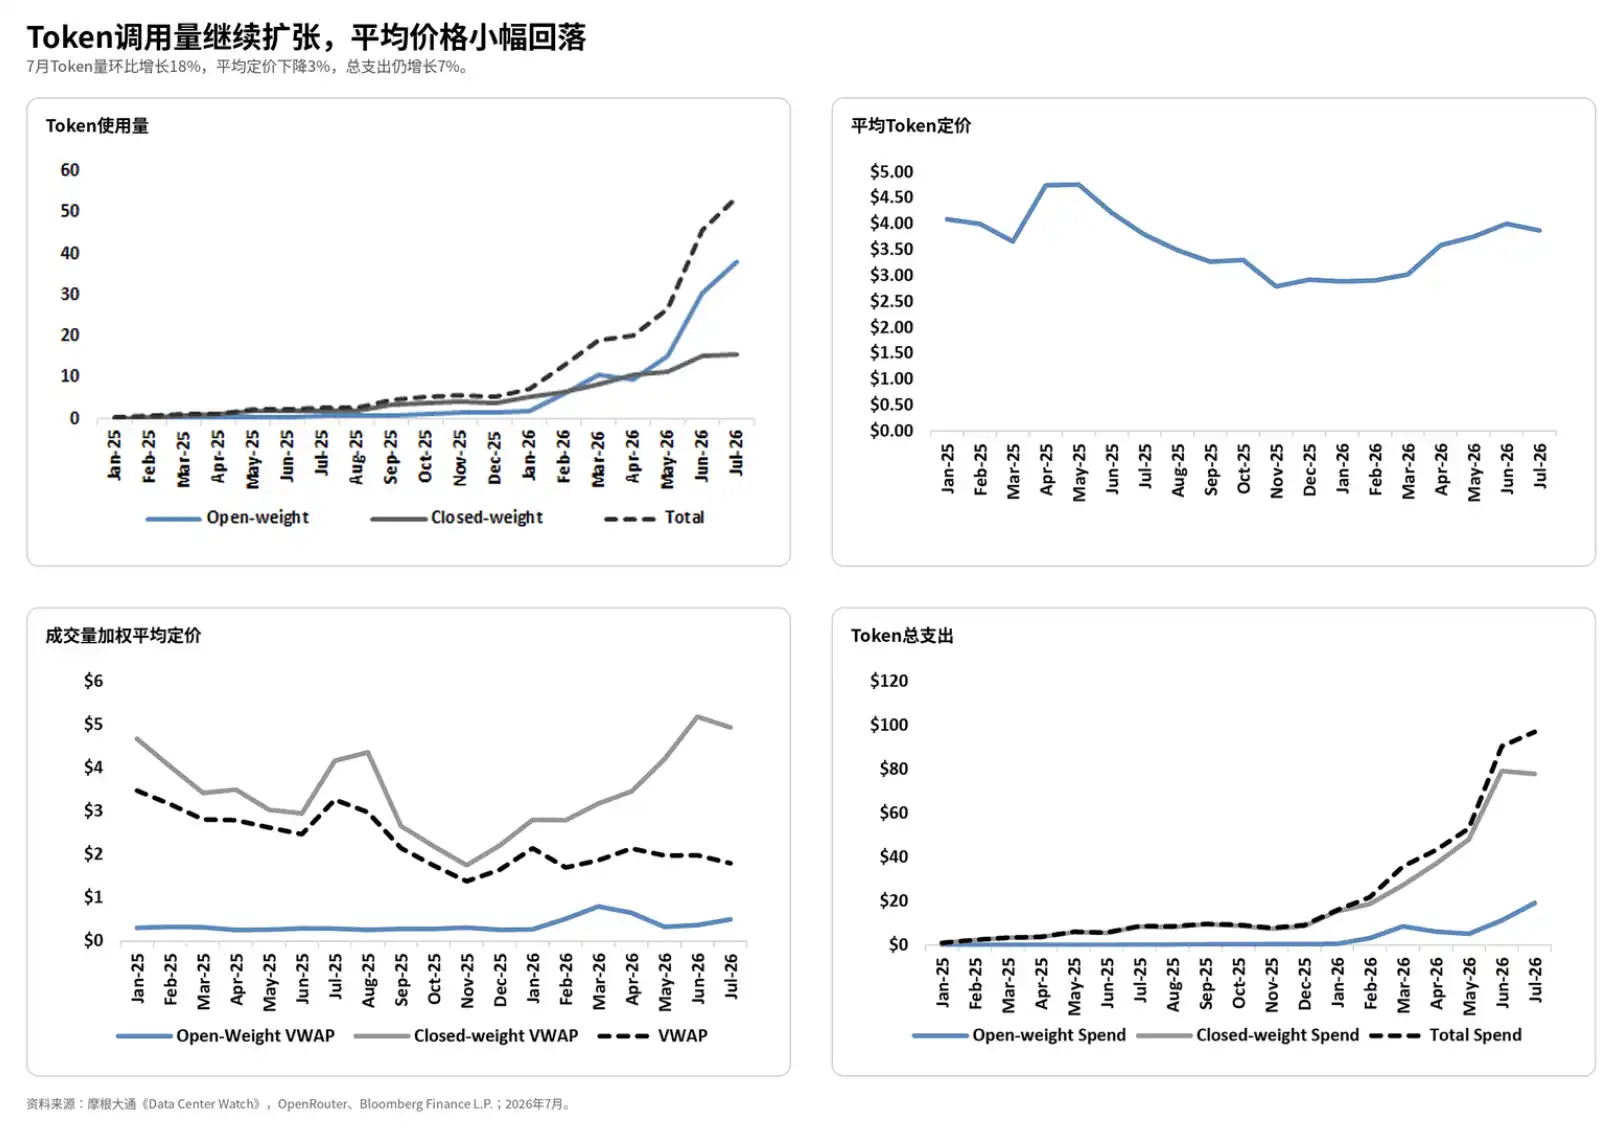
Bu aralığa bir sınırlama getirilmesi gerekiyor. GPT-4o, Claude 3.5 Sonnet gibi yüksek performanslı kapalı kaynak modellerin çıkış Token fiyatları genellikle giriş Token fiyatlarından belirgin şekilde yüksektir. GPT-4o mini gibi hafif modellerin fiyatları ise amiral gemisi modellerle doğrudan karşılaştırılamaz. Yani rapordaki düşük fiyatlar daha çok giriş Token’larını, hafif modelleri veya barındırma sağlayıcılarının örneklem kapsamını yansıtıyor; tüm ana akım modellerin tam çağrı maliyetinin aynı aralığa düştüğü anlamına gelmiyor.
Yine de yön net. AI uygulama şirketleri için aynı soru-cevap, kod üretimi, arama güçlendirme veya müşteri hizmetleri çağrılarında birim çıkarım maliyeti düşüyor. Son yıllarda büyük modellerin ticarileştirilmesinde en zor hesaplanan denklemlerden biri "ne kadar çok kullanılırsa o kadar çok zarar edilir"di. Giriş Token birim fiyatındaki düşüş, en azından bazı yüksek frekanslı uygulamaları karşılanabilir maliyet aralığına yaklaştırıyor.
Daha da önemlisi, fiyat düşüşü, çağrı hacminin arttığı bir ortamda gerçekleşti. 2026'nın ilk yarısından Temmuz ayına kadar, rapordaki örneklemdeki LLM Token işleme hacmi, yıl başına göre birkaç kat artarken, bazı alt sektörlerdeki büyüme 4 katı aştı. OpenAI, Anthropic, Meta gibi önde gelen modellerin kullanım oranları hâlâ %70-%80 gibi yüksek seviyelerde seyrediyor. Llama serisi açık ağırlıklı modellerin hacim kazanması da çağrı hacmini artıran önemli bir etken.
Piyasa, "kimse kullanmadığı için fiyat düştü" değil, daha büyük çağrı hacmi altında model sağlayıcıları, açık ağırlık ekosistemi ve altyapı arzının birlikte birim fiyatı aşağı çektiğini görüyor.
Açık Ağırlıklı Modeller Artık Sadece Düşük Fiyatla Rekabet Etmiyor
Açık ağırlıklı modellerin hızlı büyümesi, Temmuz ayı Token piyasasının bir diğer ana hattı.
Rapora göre, açık ağırlıklı modellerin Temmuz ayı Token kullanımı aylık bazda %26, geçen yılın aynı dönemine göre ise 63 kat arttı; ağırlıklı ortalama işlem fiyatı aylık %36, Token harcamaları ise aylık %71 yükseldi.
Bu, açık ağırlıklı modellerin sadece düşük fiyatla kapalı kaynak modelleri sıkıştırmadığı anlamına geliyor. Performans giderek öncü seviyelere yaklaştıkça, bazı açık ağırlıklı modellerin çağrı fiyatı, kullanım miktarı ve harcamaları eş zamanlı olarak artıyor.
Temmuz ayında, açık ağırlıklı modellerin harcama payı %20'ye yükselerek Haziran ayındaki %12 ve Mayıs ayındaki %10 seviyesini geride bıraktı. Kapalı kaynak modeller, toplam Token'ların sadece %29'unu oluşturmasına rağmen hâlâ harcamaların %80'ini karşılıyor. Bu, yüksek performanslı kapalı kaynak modellerin ticari değerin büyük kısmını elinde tuttuğunu, ancak açık ağırlıklı modellerin hızla arayı kapattığını gösteriyor.
Token kullanımına göre, Temmuz ayında ilk beş model sırasıyla MiMo v2.5, DeepSeek v4 Flash, GLM 5.2, DeepSeek v4 Pro ve MiniMax M3 oldu ve toplam Token'ların %50'sini oluşturdu.
Token harcamalarına göre ise ilk beş sırada Claude Opus 4.8, Claude Opus 4.7, Fable 5, Kimi K3 ve GPT-5.6 Sol yer aldı ve toplam harcamaların %54'ünü oluşturdu. Kimi K3'ün harcama ilk beşine girmesi, açık ağırlıklı modellerin geçmişte çoğunlukla kapalı kaynak modellerin hakim olduğu yüksek değerli alana girdiği anlamına geliyor.
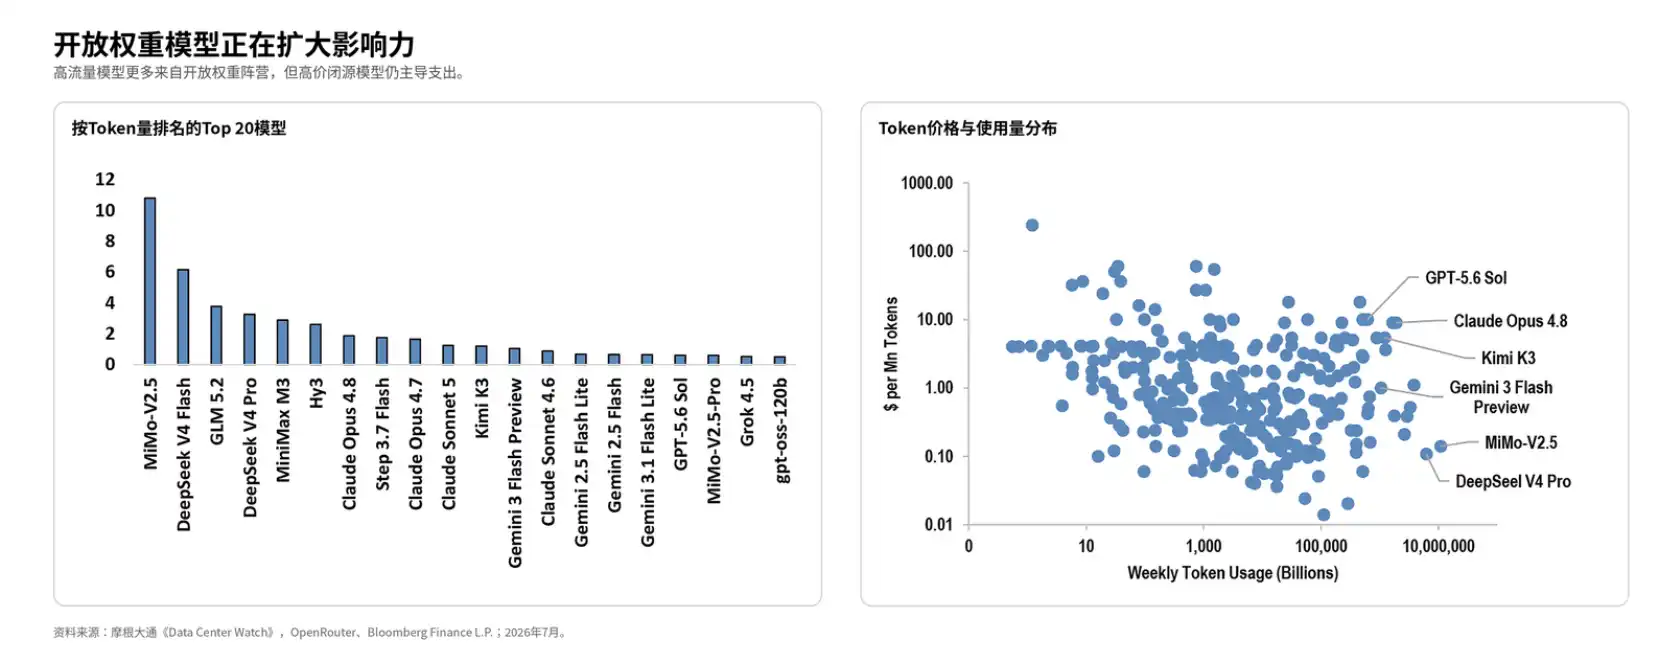
Kurumsal müşteriler için, daha fazla model seçeneği, tek bir kapalı kaynak sağlayıcısına olan bağımlılığı azaltmaya yardımcı oluyor. Ancak bu rapordan görüldüğü üzere, açık ağırlıklı modellerin getirdiği değişim sadece fiyatları düşürmek değil, aynı zamanda daha yüksek değerli çağrı senaryoları ve bütçeler için rekabet etmeyi de içeriyor.
H100 Kiraları Düşüyor, Ancak Üst Düzey Kartlar Aşırı Arz Durumunda Değil
GPU kiralama piyasasında da benzer bir yapısal ayrışma yaşanıyor.
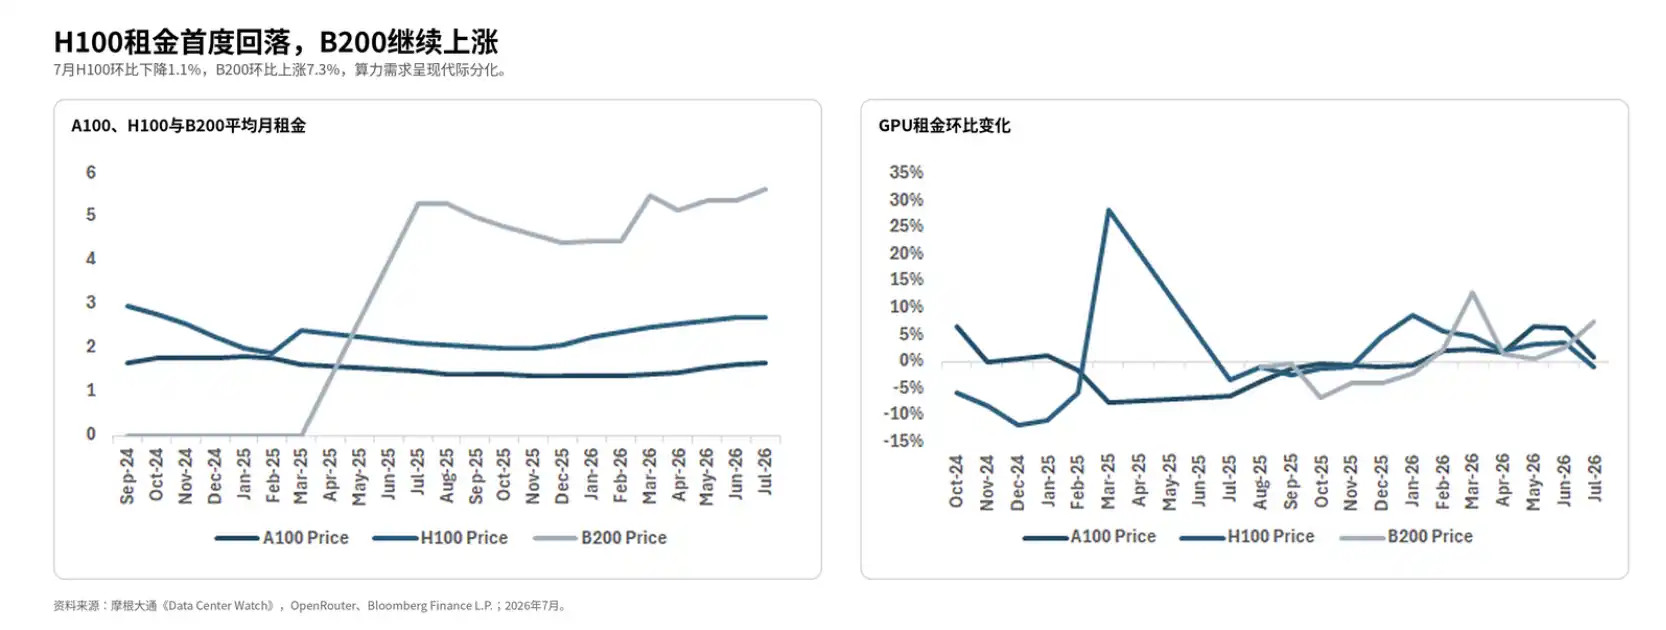
Temmuz 2026'da, hiper ölçekli bulut sağlayıcıları dışındaki piyasada H100 ortalama kira fiyatı, GPU saati başına 2,68 dolar olarak gerçekleşti ve aylık bazda %1,1 düşüş gösterdi. Bu, H100 kiralarının yedi ay üst üste artmasının ardından ilk kez aylık bazda gerilemesi anlamına geliyor.
Bu düşüş oranı %15 ila %25'in oldukça altında ve "H100 kiraları beşte bir oranında düştü" şeklinde tanımlanamaz. Rapor, hâlâ GPU saati başına hesaplanan aylık ortalama kira fiyatını takip ediyor, tek kart haftalık kirasını değil.
Bu durum, arz tarafında bir tepkinin başladığını gösteriyor. Bulut kiralama piyasasına daha fazla GPU girmesiyle bulut hizmet sağlayıcıları ve hesaplama platformları arasındaki rekabet artıyor ve kısa vadeli kira fiyatları artık yalnızca aşırı kıtlık tarafından belirlenmiyor. Üst düzey GPU'ların kıt olduğu döneme kıyasla, satın alamama, kiralayamama ve kart için sıra bekleme baskısı bir miktar hafifledi.
Ancak üst düzey kaynaklar hâlâ ucuz değil. H100 fiyatı hâlâ A100'den belirgin şekilde yüksek ve GPU genel kullanım oranı %75-%90 arasında seyrederken, yüksek performanslı GPU'ların kullanım oranı %80'in üzerinde. Kullanım oranı bu aralıkta kaldığı sürece, kira fiyatlarındaki düşüş, kıtlık priminin bir kısmının erimesi olarak görülebilir, hesaplama arzının tamamen aşırıya kaçtığı anlamına gelmez.
Yapay zeka şirketleri için bu değişim iki yönlü bir etki yaratıyor.
Birincisi, çıkarım (inference) hizmetlerinin maliyetinin düşmesi daha kolay hale geliyor. Çıkarım, sürekli, istikrarlı ve düşük gecikmeli hesaplama kaynağı gerektirir; GPU kiralarındaki düşüş, API sağlayıcıları, yapay zeka arama motorları, kod asistanları ve kurumsal akıllı ajan ürünlerinin maliyet yapısını iyileştirecek.
İkincisi, büyük modellerin eğitim maliyeti baskısının aynı anda ortadan kalkması zor. Üst düzey eğitim, yalnızca GPU sayısına değil, aynı zamanda küme bağlantısına, bellek bant genişliğine, zamanlama verimliliğine ve istikrarlı güç kaynağına da bağlıdır. H100 kiralarının düşmesi, büyük ölçekli eğitim maliyetlerinin aynı oranda düşeceği veya tüm yapay zeka girişimlerinin aynı kalitede küme kaynaklarına düşük fiyatlarla erişebileceği anlamına gelmez.
Bellek Fiyat Artışı Yavaşlıyor, Üst Düzey Kümelerdeki Fiyat Düşüşü Kısa Vadeli Kiralamalar Kadar Doğrudan Değil
Fiyat gevşemesinin en az hissedildiği alan bellek.
Rapor örneklerine göre, Mayıs-Haziran 2026 döneminde DRAM spot fiyatları hızla yükseldi; DDR5 16Gb gibi kategorilerde kümülatif artış %90-%100'ü aştı ve Temmuz ayında ancak istikrar kazandı. Buna karşılık, HBM, yapay zeka hızlandırıcı talebi nedeniyle yüksek seviyelerde kalmaya devam ediyor ve sözleşme fiyatları spot fiyatları 1-2 çeyrek gecikmeli olarak takip edecek.
Yüksek kaliteli AI hızlandırıcıları için GPU çipleri tek darboğaz değildir; HBM, gelişmiş paketleme ve veri merkezi teslimatı da gerçek arzı etkiler. Kiralama piyasasında bazı GPU fiyatları düşse bile, üst düzey bellek ve yüksek kaliteli küme teslimatları, genel maliyet düşüş hızını sınırlamaya devam edecektir.
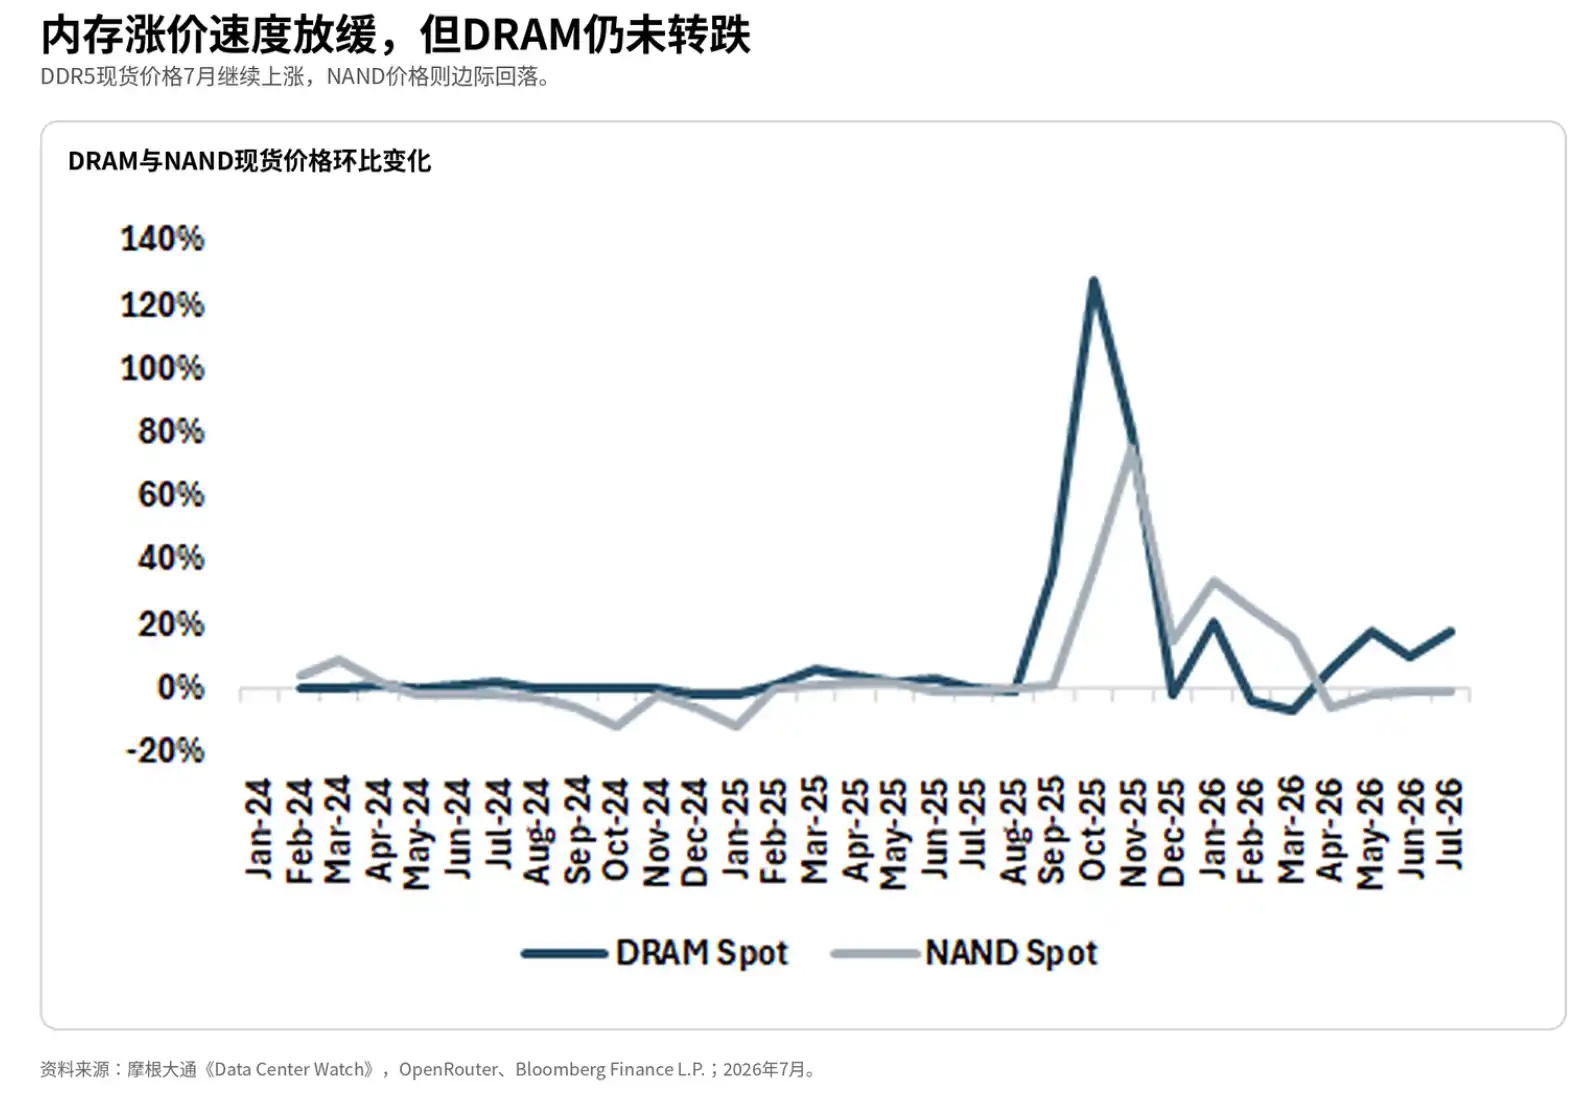
Bu nedenle, "hesaplama gücündeki en sıkı dönem gevşemeye başlıyor" ifadesi doğrudan "hesaplama gücü kıtlığı sona erdi" şeklinde yazılamaz. Kiralama piyasasındaki fiyat düşüşü, kısa vadeli arz baskısının bir kısmının hafiflediğini gösterir. Ancak yüksek kaliteli eğitim ve büyük ölçekli çıkarım kümeleri hâlâ bellek bant genişliği, gelişmiş paketleme ve yeni nesil GPU sevkiyat hızı tarafından kısıtlanmaktadır.
Zaman dilimine dikkat edilmelidir. Bu rapor, 2026 Temmuz örneğindeki fiyat ve kullanım oranı değişikliklerini yansıtmaktadır ve 2026 ortasındaki AI hesaplama gücü sıkışıklığının azalmasına dair bir kesit olarak daha uygundur; tüm bulut sağlayıcıları, tüm bölgeleri ve tüm uzun vadeli sözleşme fiyatlarını kapsayan bir genelleme değildir.
Maliyetler düştü, model üreticilerinin kâr baskısı başka bir şekle büründü
Token ve GPU kiralama fiyatlarındaki düşüş, AI uygulama şirketleri için olumlu, ancak model hizmet sağlayıcıları için tamamen iyi haber değil.
Daha düşük çağrı fiyatları, talebi teşvik etmeye, API kullanımını artırmaya ve daha fazla işletmenin büyük modelleri gerçek iş süreçlerine entegre etmesine yardımcı olur. Sorun şu ki, fiyat düşüşü çıkarım verimliliğindeki artıştan daha hızlı olursa, model üreticilerinin ve bulut platformlarının kâr marjları sıkışır. Özellikle açık ağırlıklı modellerin yetişmesi ve müşteri pazarlık gücünün artmasıyla, kapalı kaynak API'lerinin yüksek fiyat alanı zorlanmaya devam edecektir.
Donanım ve bulut hizmet sağlayıcıları için, H100 kısa dönem kiralama fiyatlarındaki düşüş, aşırı kıtlıktan kaynaklanan yüksek getirilerin normalleşmeye başladığını gösterir. Uzun vadeli sözleşmeler, bölgesel farklılıklar, toplu işlem boyutları ve spot fiyatlandırma farklılıkları, farklı müşterilerin gerçek fiyatlarında belirgin farklılıklara yol açar. Sadece haftalık kiralama ortalamasına bakarak tüm bulut sağlayıcılarının gelirlerinin aynı anda düşeceği sonucuna varılamaz.
Bu fiyat takibinin en net sinyali, 2026 ortasında AI altyapı arzının talebin bir kısmını yakalamış olması ve birim çağrı ile kısa dönem kiralama maliyetlerinin soğumaya başlamasıdır. Ancak sınırlar da nettir: Token kullanımı hızla artmaya devam ediyor, yüksek kaliteli GPU kullanım oranı hâlâ yüksek, çıktı Token fiyatları daha pahalı ve HBM hâlâ sıkı. Maliyet düşüşü öncelikle daha kolay piyasa işlemi gören alanlarda gerçekleşir; en zor gevşeyen alanlar ise yüksek kaliteli kümeler ve üst düzey bellek arzıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler