Yapay Zeka Hesaplama Gücünün Finansallaşması: Açık Kaynak Modeller Hesaplama Gücünü Sermaye Piyasalarına Taşıyor (Birinci Bölüm)
Bu makale, OKX Ventures tarafından hazırlanan derinlemesine bir araştırma raporudur. Uzunluğu nedeniyle iki bölüm halinde yayınlanmaktadır: İlk bölüm, hesaplama gücünün varlıklaştırılmasına, risk maruziyetine ve türev fiyatlama mantığına odaklanmaktadır; ikinci bölüm ise hesaplama gücü finansal altyapısına, çıkarım varlıklaştırma fırsatlarına ve sektör trendlerine odaklanacaktır. Bu bölüm ilk bölümdür.
Giriş: Hesaplama Gücünün Varlıklaştırılması ve Risk Maruziyeti
Yapay zeka altyapısı, sermaye yoğun bir genişleme aşamasına giriyor ve hesaplama gücünün ekonomik niteliği de buna bağlı olarak değişiyor. Geçmişte işletmeler hesaplama gücünü daha çok talep üzerine satın alınan bir BT maliyeti olarak görüyordu; şimdi ise GPU'lar, veri merkezi kapasiteleri ve çok yıllı satın alma sözleşmeleri giderek daha fazla bilançoya giriyor ve hesaplama gücü sermaye varlığı özellikleri kazanmaya başlıyor: yüksek ön yatırım, birkaç yıl süren geri kazanım süresi ve gelecekteki gelir ile ekipman değerinin arz-talep ve teknoloji yenileme döngülerinden sürekli etkilenmesi.
GPU satın alımları ve veri merkezi inşaatları da giderek daha fazla borç finansmanına bağımlı hale geliyor. Bugün GPU kredileri, ekipman teminatı ve uzun vadeli müşteri sözleşmeleriyle finanse edilebiliyor; ancak piyasada hâlâ açık ve standartlaştırılmış GPU-saati vadeli fiyatları ve riskten korunma araçları eksik. Borçlar belirlenen bir takvime göre geri ödenmek zorunda; bu GPU'ların birkaç yıl sonra ne kadar kira getireceği ve ne kadar değer taşıyacağı ise o zamanki piyasa koşullarına bağlı. Kaldıraç ne kadar yüksekse, bu fiyat belirsizliğinin borç ödeme ve yeniden finansman üzerindeki etkisi de o kadar büyük olur.
I. Arka Plan: Hesaplama Gücü Piyasasının Sermaye Yapısı
1.1 Hesaplama Gücü Genişlemesi Kaldıraç Aşamasına Giriyor
Son birkaç yılda yapay zeka altyapısındaki en dikkat çekici değişikliklerden biri, sermaye harcamalarının işletme içi nakit akışı genişlemesinden daha hızlı artmaya başlamasıdır. 2020–2023 yılları arasında, ilk 5 bulut sağlayıcısının yapay zeka ile ilgili CapEx'inin işletme nakit akışına oranı kabaca %20–30 seviyesindeyken, 2025'te %94'e yaklaşmıştır. 2026'ya girildiğinde, ilk 5 bulut sağlayıcısının onaylanmış toplam CapEx büyüklüğü 700 milyar doları aşmıştır.
Bu şirketler hâlâ güçlü nakit üretim kapasitesine sahip; ancak altyapı inşaatı uzun vadede yüz milyarlarca dolar ölçeğinde genişlediğinde, borç sermayesi doğal olarak daha büyük bir rol üstlenir. Hesaplama gücü varlıkları, bağımsız bir finansman mantığı oluşturmaya başlıyor.
GPU'lar, sunucular ve veri merkezleri, gelir elde edilmeden önce sermaye yatırımı gerektirir; Neocloud gibi hesaplama gücü operatörleri ise genellikle Hyperscaler'lar kadar olgun bir kurumsal kredi itibarına sahip değildir. Bu nedenle borç verenler, finansman kararlarını giderek projenin kendisine dayandırmaktadır: gelecekteki nakit akışı yeterince istikrarlı mı, borç anapara ve faizini karşılayabilir mi ve temerrüt durumunda ne kadar varlık değeri geri kazanılabilir.
Take or Pay uzun vadeli sözleşmeleri, bu yapının ayakta kalmasının anahtarıdır. Müşteri, rezerve ettiği kapasiteyi tam olarak kullanmasa bile sözleşme gereği belirlenen ücreti ödemek zorundadır. Operatörler için bu, gelecekteki gelirin bir kısmını önceden kilitlemek anlamına gelir; kredi verenler için ise yüksek belirsizlik taşıyan GPU kullanım oranını, tahmin edilmesi daha kolay bir sözleşme nakit akışına dönüştürür.
CoreWeave, bu modelin en tipik örneğidir (gelirinin %98'inden fazlası Take or Pay hükümlü sözleşmelerden gelir). Yatırım yapılabilir seviyedeki müşterilerin çok yıllık sözleşme payı arttıkça, finansmanı giderek daha fazla alıcı kredibilitesine ve sözleşme kapsamına dayanır. Nebius, IREN gibi büyük müşteri uzun vadeli sözleşmelerine sahip operatörler de ardından benzer yapıları benimsemeye başladı.
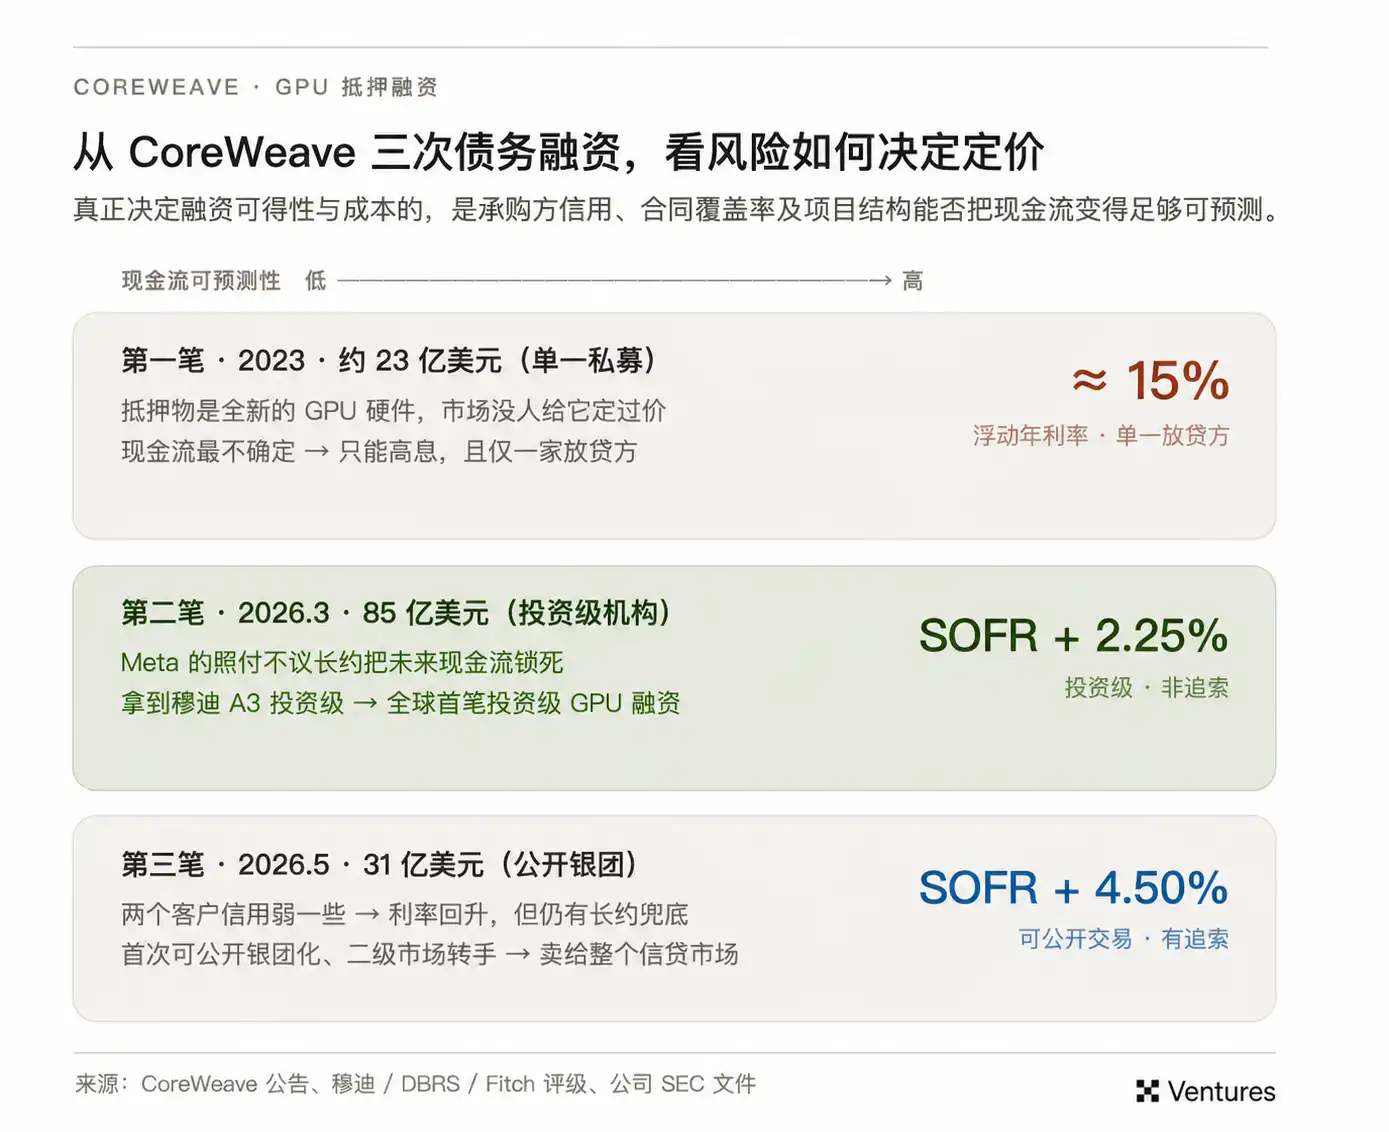
Bu durum GPU kredisinin risk sıralamasını değiştirdi. Kredi verenler öncelikle sözleşme nakit akışının borcu karşılayıp karşılayamayacağını değerlendirir, en sonunda ise temerrüt durumunda GPU'dan ne kadar geri kazanılabileceğini hesaplar. GPU sayısı teminat büyüklüğünü belirlerken, uzun vadeli siparişler bu varlıkların hangi finansman koşullarını alabileceğini belirler.
1.2 Nakit akışı kilitlendikten sonra geriye kalan varlık fiyat riskidir.
Take or Pay, borç ödeme nakit akışının görünürlüğünü artırır, ancak GPU'nun ekonomik değeri sürekli değişmeye devam eder. Birkaç yıl sonra bu ekipmanın ne kadar gelir üretebileceği ve ne kadar değer taşıyacağı, bilançoda kalan bir risk olmaya devam eder.
GPU, hem üretim ekipmanı hem de teknolojik ürün olmak üzere iki özelliğe sahiptir. Sürekli kira geliri üretebilir, ancak son derece hızlı bir teknolojik yenileme döngüsü içindedir. Yeni nesil çipler piyasaya sürüldüğünde, önceki nesil ekipmanların etkisi kira, kullanım oranı, yenileme fiyatları ve ikinci el piyasa değerine kademeli olarak yansır.
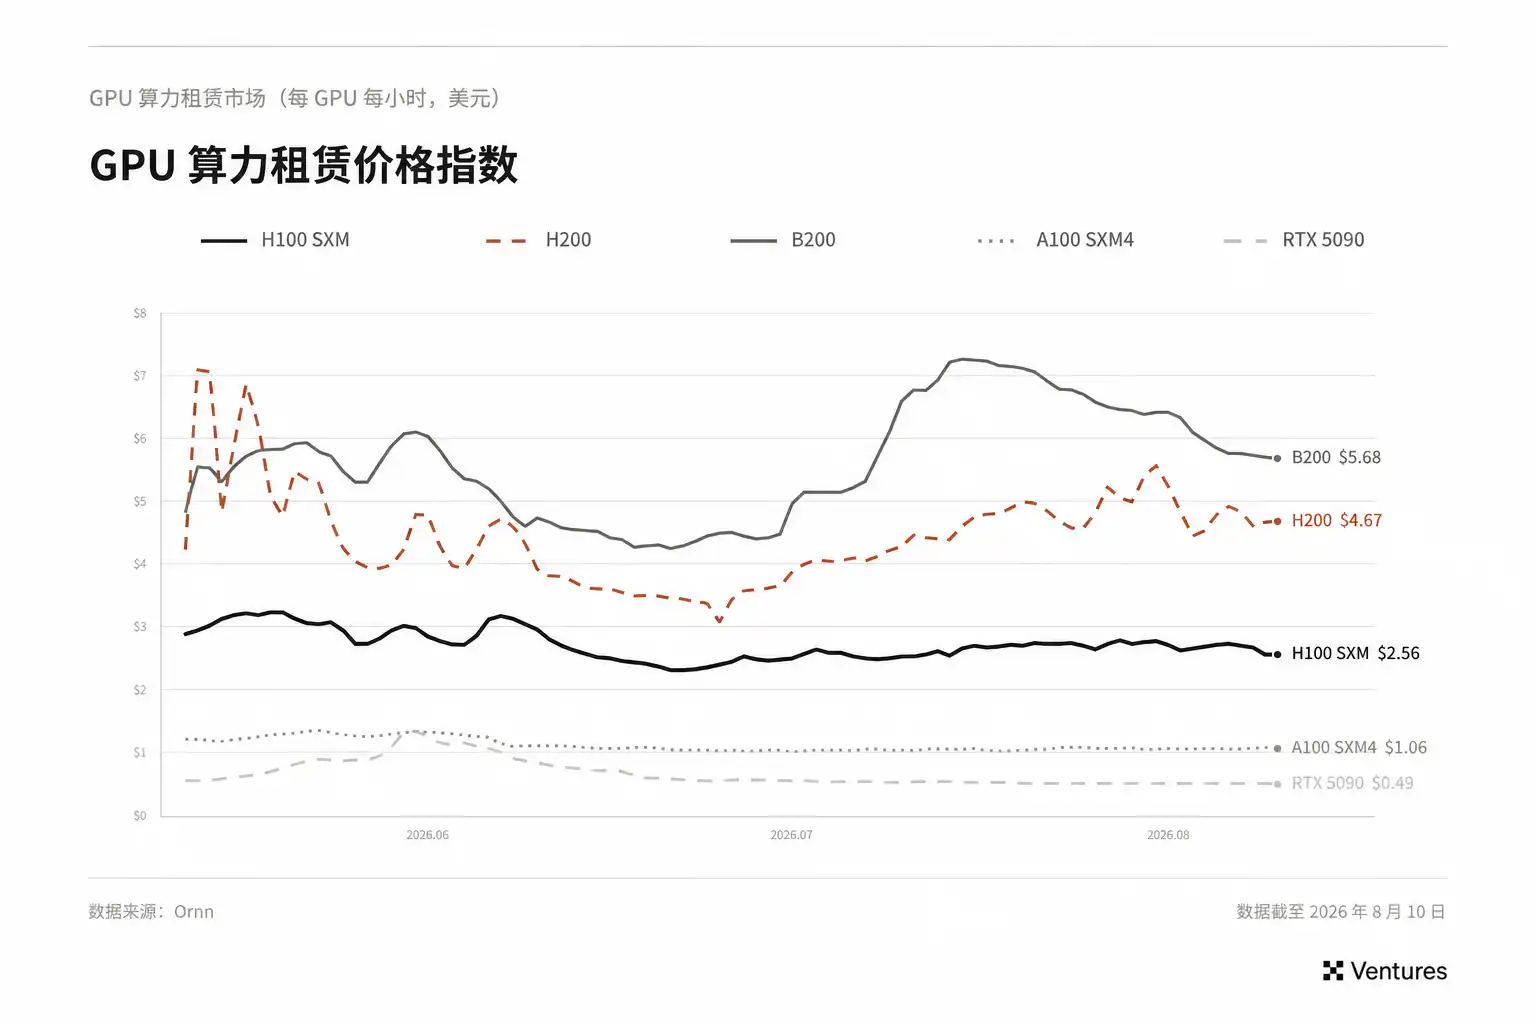
Bu nedenle, GPU'nun muhasebe amortismanı ile ekonomik amortismanı tam olarak örtüşmeyebilir. Muhasebe, ekipman maliyetini sabit yıllar üzerinden itfa edebilirken, piyasa her gün bir GPU'nun ne kadar rekabetçi işlem gücü üretebileceğini yeniden değerlendirir. Kredi verenler için temel değişkenler nihayetinde kalan kredi vadesi içindeki nakit akışına ve temerrüt durumunda geri kazanılabilecek değere odaklanır. (Büyük bulut sağlayıcılarının veri merkezi varlık amortisman politikalarına ilişkin piyasada şüpheler ortaya çıkmıştır.)
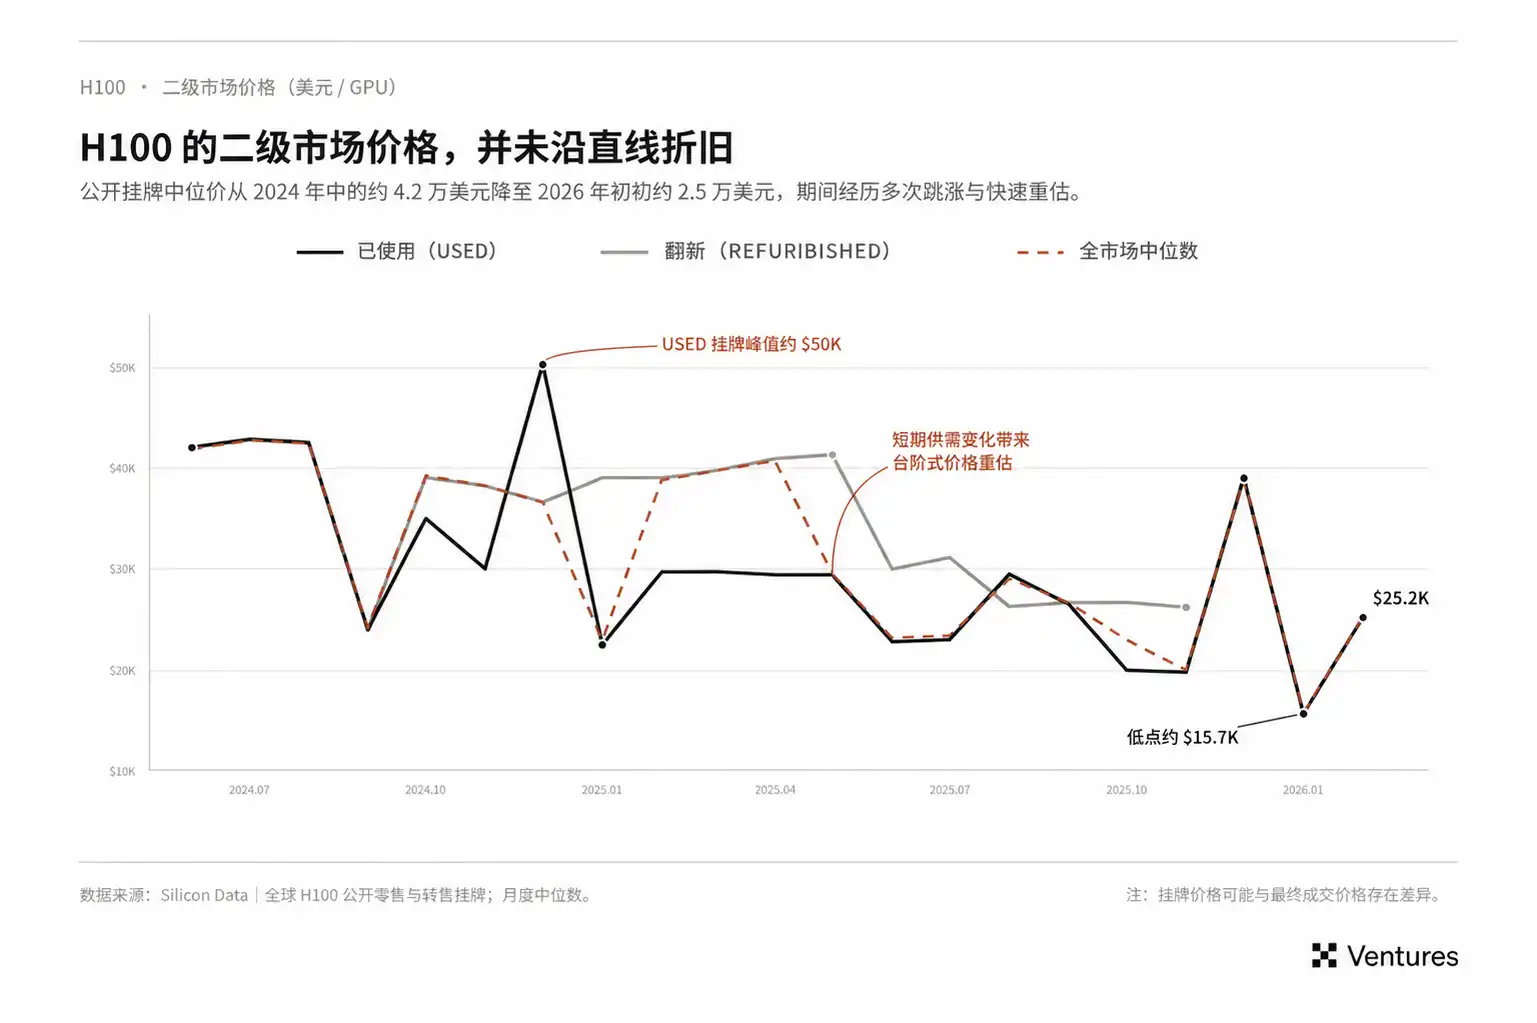
Bu aynı zamanda mevcut GPU kredilerinin kira düşüşlerinde neden geçici olarak istikrarlı kalabildiğini de açıklıyor. Alım yapan müşteriler yükümlülüklerini yerine getirmeye devam ettiği sürece, spot fiyat değişimlerinin cari borç ödemelerini hemen etkilemesi şart değildir; risk daha çok sözleşme yenileme, yeniden finansman ve temerrüt çözümü gibi birkaç aşamada yoğunlaşır. Bu noktalarda, GPU'nun piyasa kira değeri ve kalıntı değeri kredinin güvenlik tamponunu yeniden belirler.
Kira ve ekipman değeri, kredi anaparasının itfasından daha hızlı düşerse, LTV yeniden yükselir ve kredinin güvenlik tamponu daralır. Uzun vadeli sözleşmeler riski ileriye erteleyebilir, ancak ekipmanın tüm yaşam döngüsü boyunca ekonomik değerini kilitleyemez.
Mevcut bilgi işlem kredisi yapısındaki boşluk bu nedenle açıktır: sözleşmeler bazı müşteri ödemelerini kilitlerken, GPU'nun piyasa fiyatı hâlâ dalgalanmaktadır.
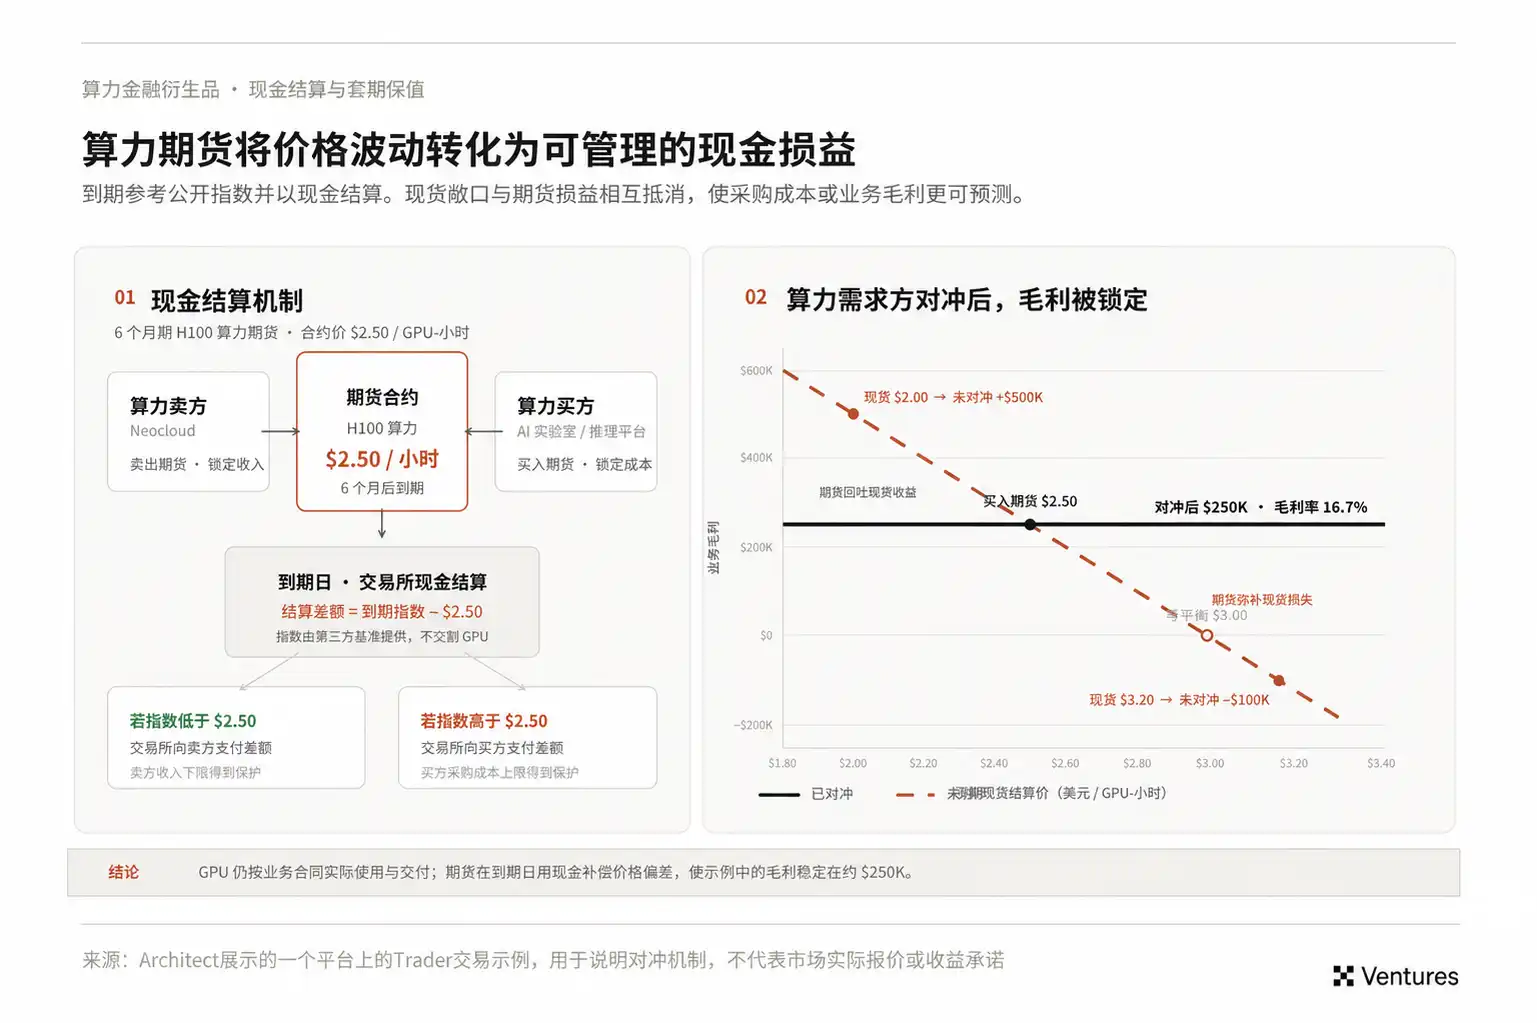
Piyasa şu anda esas olarak çok yıllı kapasite sözleşmeleriyle fiyatları önceden kilitlemeye dayanıyor. Erken dönem H100 bir yıllık sözleşmeleri spot fiyatlara göre belirgin bir iskonto içeriyordu; ancak spot fiyatlar düştükçe ve vadeli sözleşme fiyatları yükseldikçe, iki fiyat arasındaki fark büyük ölçüde daraldı. Arz iyileşmesi ve sözleşme koşullarındaki değişiklikler bu sonucu etkileyebilir, ancak bu aynı zamanda daha temel bir sorunu yansıtıyor: standartlaştırılmış vadeli işlem, futures ve swap araçlarının eksikliğinde, sektör katılımcıları uzun vadeli fiziksel sözleşmelerin hem satın alma hem de fiyat yönetimi işlevlerini aynı anda üstlenmesine izin vermek zorunda.
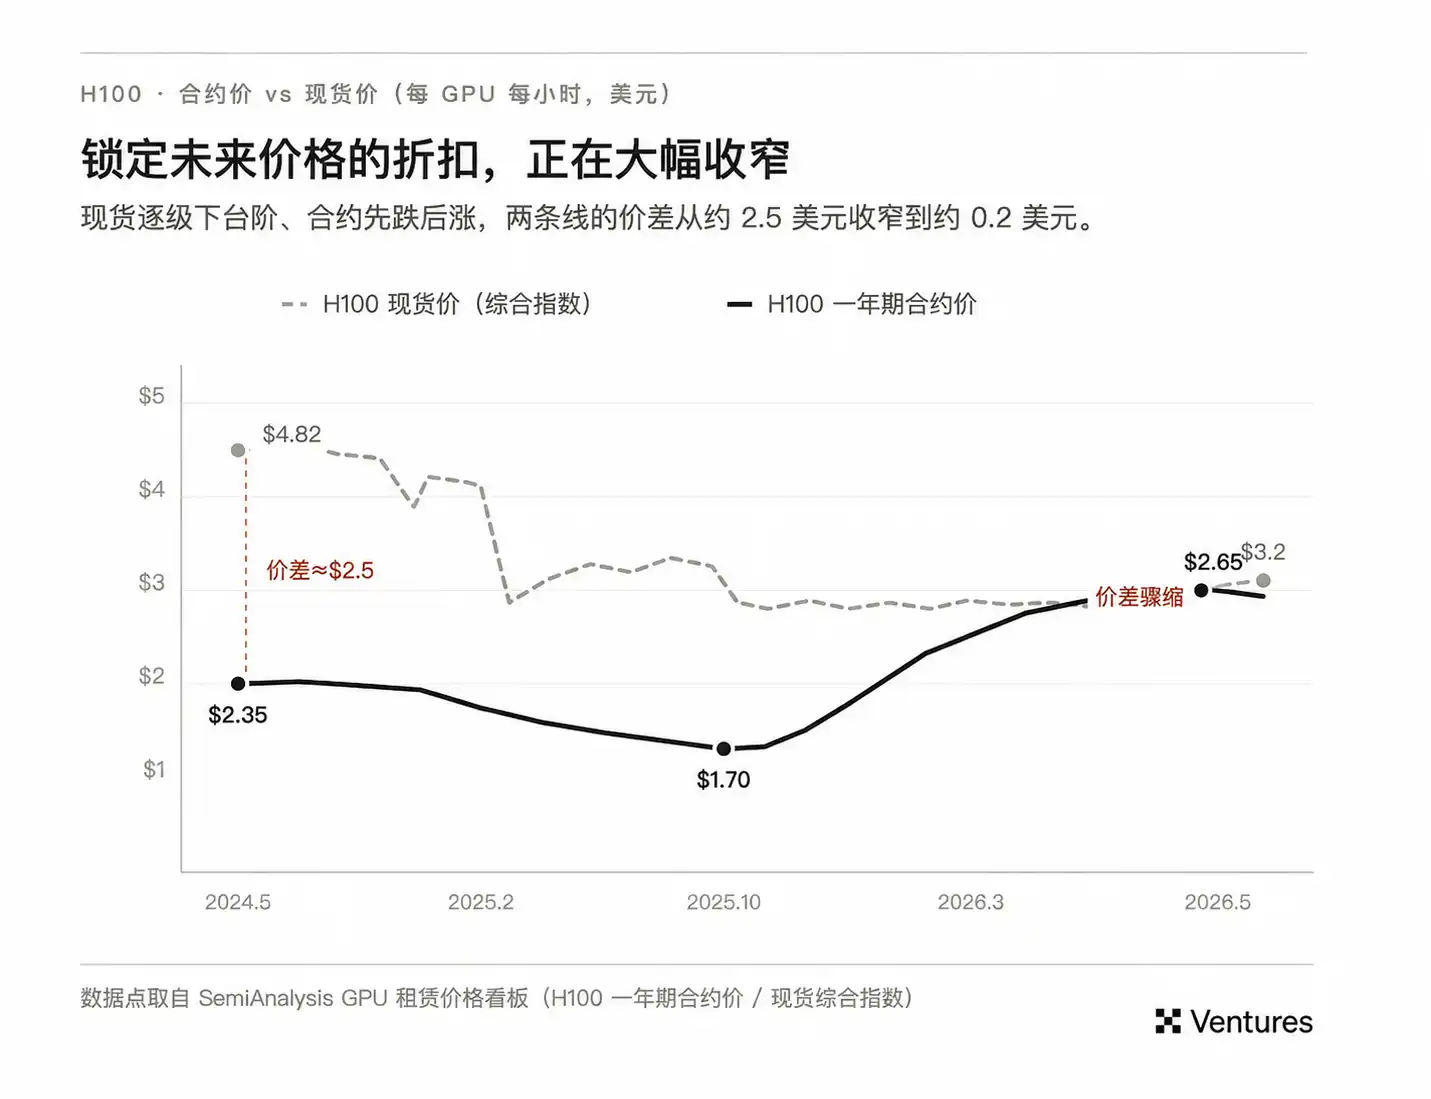
Uzun vadeli sözleşmeler, tek bir işlem tarafları arasında risk dağılımını tamamlayabilir; piyasa sürekli olarak kamuya açık fiyat oluşturma ve kurumlar arası risk transferi gerektirdiğinde, daha ileri standartlaştırılmış finansal araçlara ihtiyaç duyulur. Giderek daha fazla GPU varlığının borç sermayesiyle desteklenmesiyle, bu ihtiyaç giderek daha belirgin hale gelecektir.
İkinci Bölüm: Bilgi İşlem Piyasasının Gerçekten İşlem Yapması Gereken Nedir?
Bilgi işlem gücü sermaye yapısına girdiğinde, fiyat dalgalanmaları net bir sorumlu taraf kazanmaya başlar. Neocloud kira düşüşü riskini üstlenir, AI şirketleri satın alma maliyeti artışı riskini üstlenir, alacaklılar kalıntı değer ve yeniden finansman riskini üstlenir. Türev piyasaları genellikle bilançoların kendi başına absorbe edemediği bu risklerden gerçek anlamda oluşmaya başlar.
2.1 Üç Katılımcı Türü ve Risk Maruziyeti
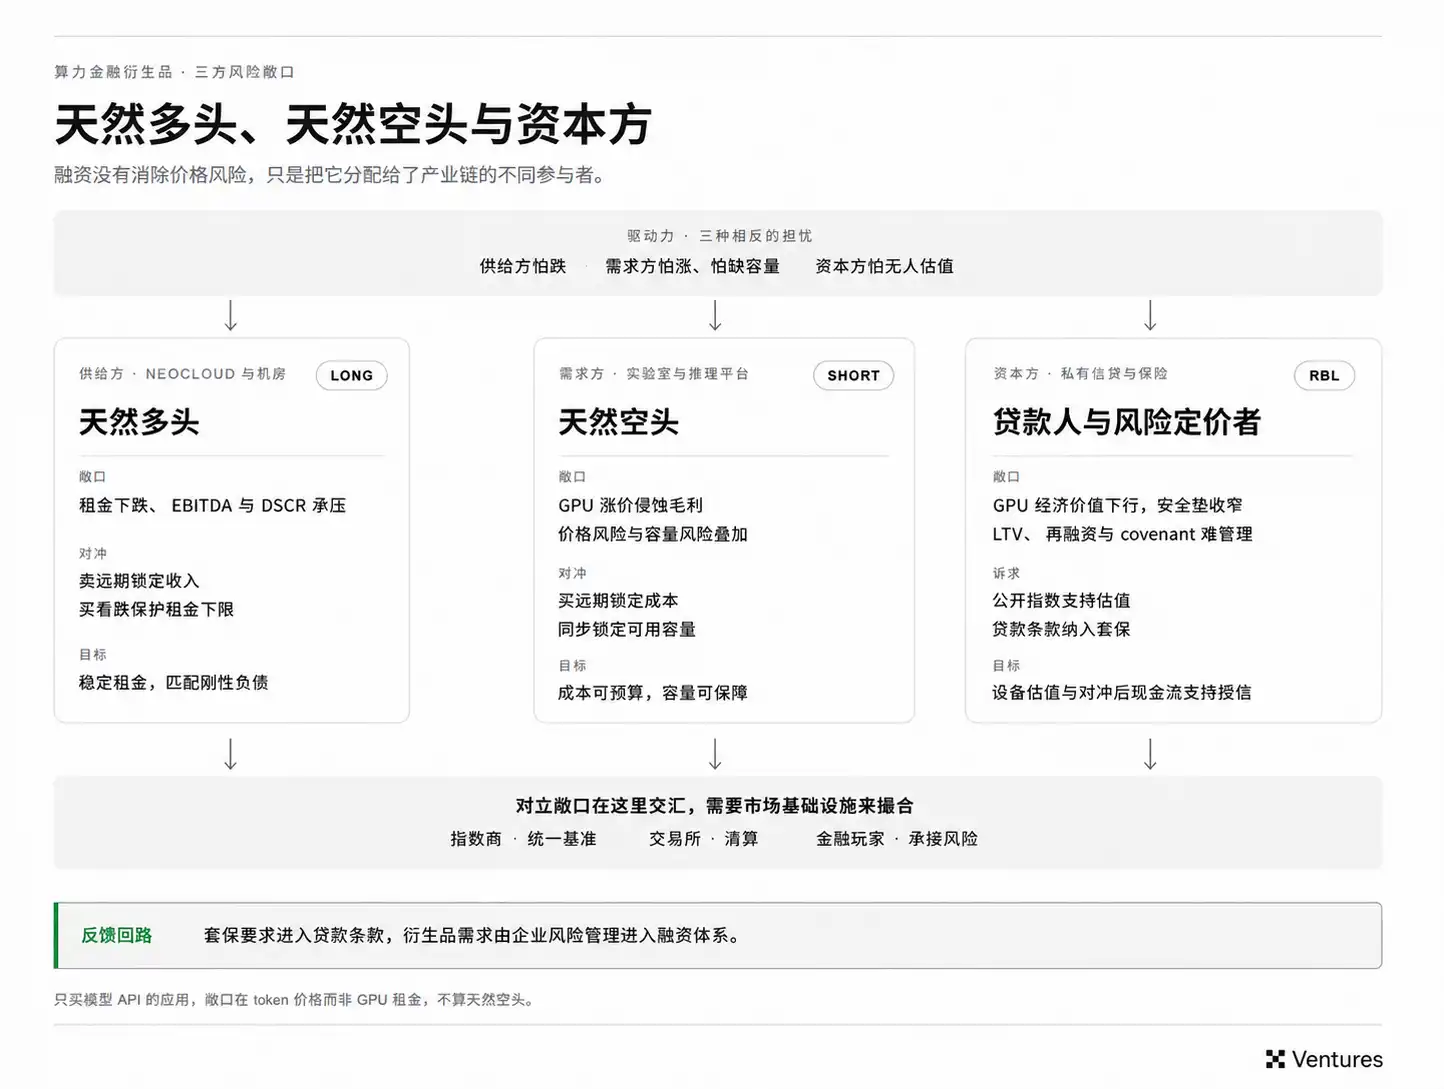
Bilgi işlem fiyat dalgalanmaları sonuçta üç tür bilançoya yansır. Neocloud, GPU, veri merkezi ve finansman maliyetlerini önceden kilitler, ancak gelecekteki kiralar yeniden fiyatlanacaktır; uzun vadeli sözleşmeler yetersiz kapsama sağladığında, kira düşüşleri EBITDA ve DSCR'yi hızla sıkıştırabilir, bu nedenle vadeli satış yapma ve geliri önceden kilitleme motivasyonu en yüksektir. AI laboratuvarları ve çıkarım platformları diğer tarafta yer alır; GPU fiyat artışları brüt karı doğrudan aşındırır ve piyasa sıkışıklığında fiyat ve kapasite riskleri genellikle aynı anda ortaya çıkar, bu nedenle hem maliyeti hem de kullanılabilir kapasiteyi kilitlemeleri gerekir. Kredi verenler, kredi bakiyesi ile GPU'nun ekonomik değeri arasında ne kadar güvenlik tamponu kaldığıyla daha çok ilgilenir; kamuya açık endeks ve vadeli eğri eksikliği nedeniyle, LTV, yeniden finansman ve covenant yönetimi dinamik olarak zorlaşır. Hedge gereksinimleri yavaş yavaş kredi koşullarına girdikçe, bilgi işlem türevlerine olan talep de kurumsal risk yönetiminden finansman sistemine doğru ilerleyecektir.
2.2 Potansiyel Pazar Büyüklüğü: Hangi Risk Pozisyonları Türev Piyasasına Girecek
Küresel GPU sevkiyatları, veri merkezi CapEx'i veya AI altyapı ölçeğini doğrudan kullanarak hesaplama gücü türevlerinin TAM'ını tahmin etmeye çalışırsanız, sonuç bir büyüklük mertebesi kadar yüksek çıkabilir.
Türev piyasasına gerçekten girebilecek olan, hâlâ piyasa fiyatına maruz kalan ve başka yollarla emilmemiş risk kısmıdır.
Hyperscaler'ların kendi kurduğu ve dahili olarak kullandığı GPU'ların büyük bir kısmı, riski kendi bilançolarında tutar; yıllarca sabit fiyatlı sözleşmelerle bağlanmış kapasitelerde ise fiyat riski önceden ikili sözleşmelerde dağıtılmıştır. Bunların hepsi ekonomik risk taşır, ancak her gün piyasada işlem görmeleri gerekmez.
Bu nedenle, küresel hesaplama gücü talebinden gerçek türev TAM'ına ulaşmak için en az birkaç filtre katmanından geçmek gerekir:
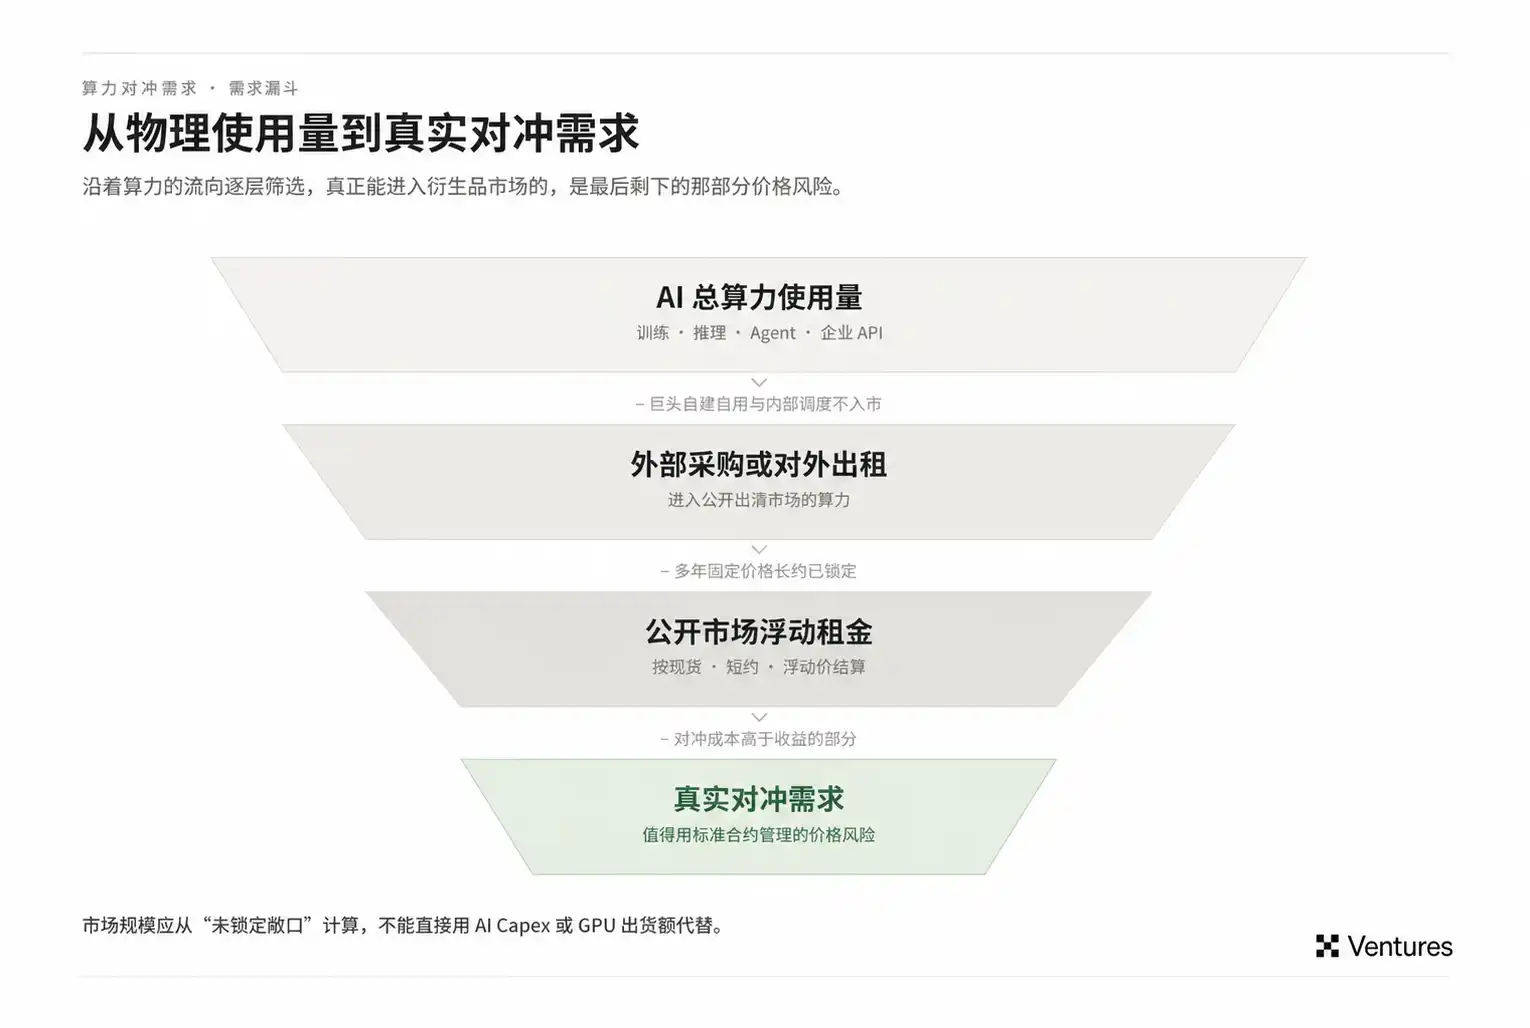
Bu yüzden gelecekteki hesaplama gücü türev piyasasının büyüklüğü, küresel GPU kurulum sayısıyla basit bir doğrusal büyüme göstermekten ziyade, merchant compute oranıyla daha fazla ilişkili olabilir.
Geçmişte ileri düzey modellerin büyük bir kısmı az sayıda büyük laboratuvar ve Hyperscaler içinde çalışıyordu ve hesaplama gücü alımları da aynı şekilde yüksek derecede içselleştirilmişti. Açık kaynak modellerin performansı arttıkça, giderek daha fazla işletme kendi dağıtımını yapabilir veya iş yüklerini üçüncü taraf Neocloud ve çıkarım platformlarına devredebilir. Başlangıçta birkaç büyük bilançoda kilitli olan hesaplama gücü talebi, yavaş yavaş açık piyasadaki satın alma emirlerine dönüşecektir. Bu da açık kaynak modellerin gelişiminin neden takip edilmeye değer olduğunu açıklar:
Birincisi, daha fazla hesaplama gücü gerçek işlem fiyatları oluşturmaya başlar. Yeterli sayıda dış işlem olmadan, endeks oluşması zordur ve vadeli eğri hiç söz konusu olmaz.
İkincisi, talep şokları spot piyasaya daha hızlı iletilir. Popüler bir model yayınlandığında, çok sayıda işletme aynı anda dağıtımını artırırsa, yeni talep doğrudan üçüncü taraf GPU kapasitesini etkiler; fiyatlar ve kullanılabilirlik oranları hızla değişir. Açık piyasanın üstlendiği marjinal talep arttıkça, kira dalgalanmaları işletmelerin gerçekten yönetmesi gereken bir P&L riski haline gelebilir.
Bu yüzden açık kaynak modellerin hesaplama gücü finansallaşması için asıl önemi, piyasa tabanlı satın alma oranını artırma potansiyelidir. Hesaplama gücü, yeterli sayıda dış işlemden geçtikten sonra, endekslenmeye, vadeli işlemlere ve finansallaşmaya değer bir fiyat oluşturabilir. Hesaplama gücü türev piyasasının nihai boyutunu belirleyen değişkenler şunlardır: 1) ne kadar hesaplama gücünün açık piyasaya girdiği, 2) ne kadar fiyatın dalgalı kaldığı ve 3) bu riskin ne kadarının mevcut bilançolarda kalmaya devam edemediği.
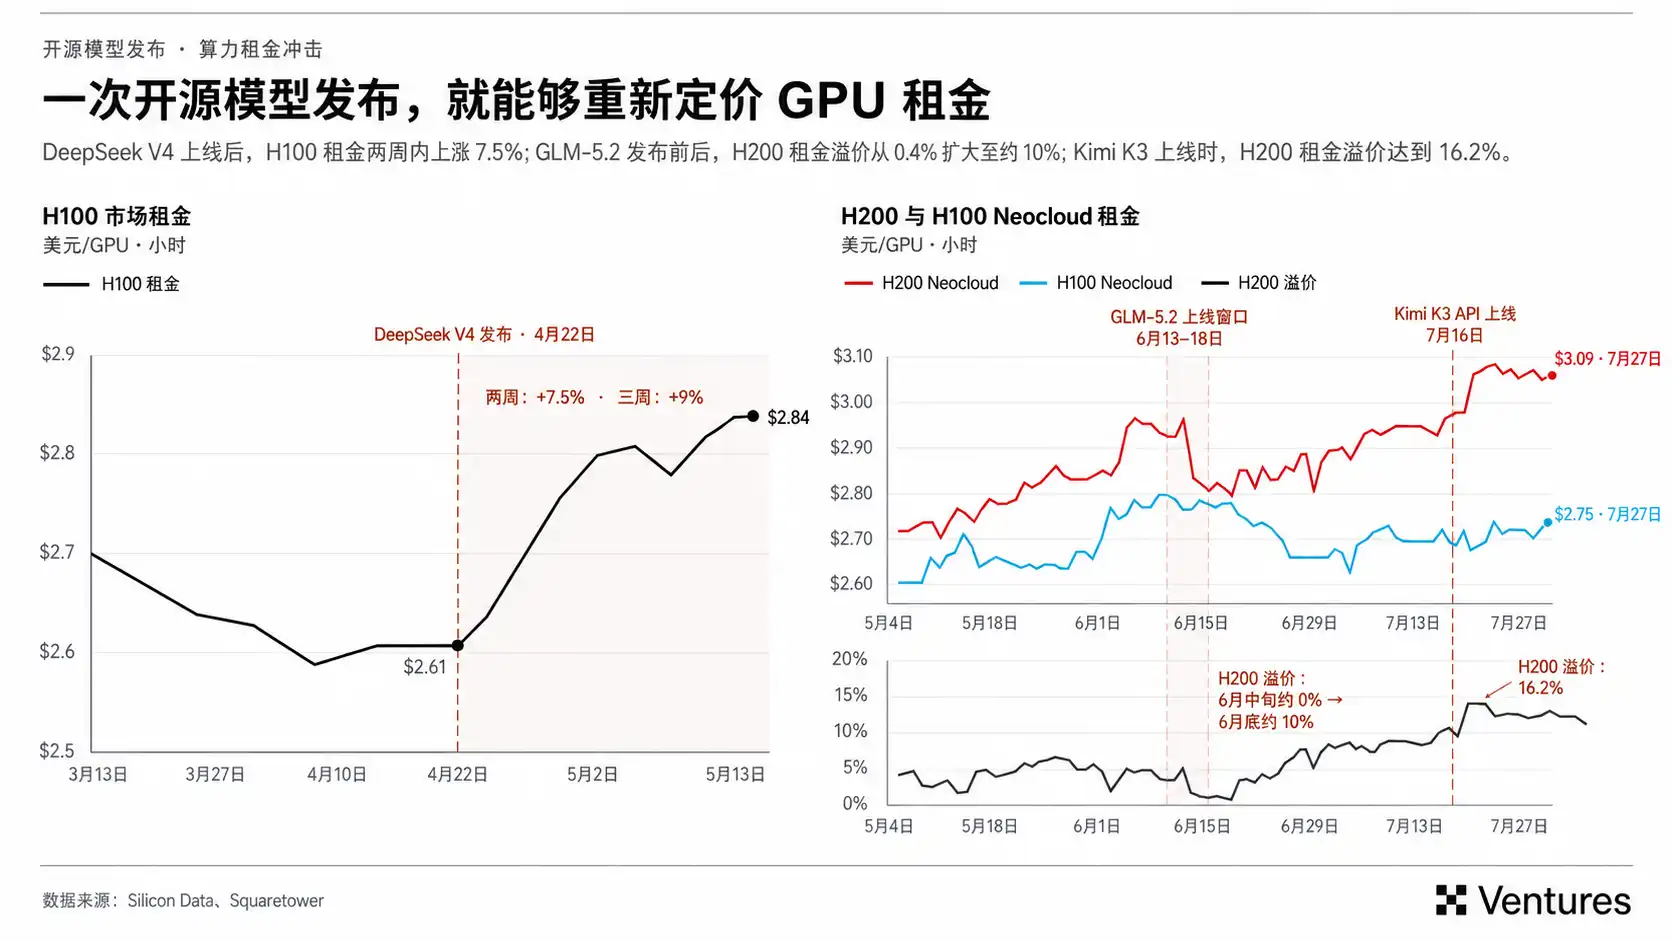
DeepSeek V4 yayınlandıktan sonra, H100 kira fiyatları iki hafta içinde yaklaşık %7,5 arttı; Kimi K3 ve GLM 5.2'nin piyasaya sürülmesi öncesinde ve sonrasında da H100 ve H200 kira fiyatlarında benzer bir güçlenme eğilimi görüldü. Popüler açık kaynak modelleri kısa sürede büyük miktarda dağıtım ve çıkarım talebi yaratır; bu yeni yükler ağırlıklı olarak Neocloud ve üçüncü taraf çıkarım platformları tarafından karşılandığında, piyasada önce kullanılabilirlik oranında düşüş, kuyruklar ve kota daralması yaşanır, ardından bu durum talep üzerine kira fiyatlarına yansır.
Üçüncü Bölüm: Ürün ve Fiyatlandırma: Geleceğin Hesaplama Gücüne Nasıl Fiyat Verilir?
Hesaplama gücü vadeli işlemlerinin zorluğu, piyasanın henüz yeterince güvenilir bir vade fiyat eğrisi oluşturamamış olmasıdır.
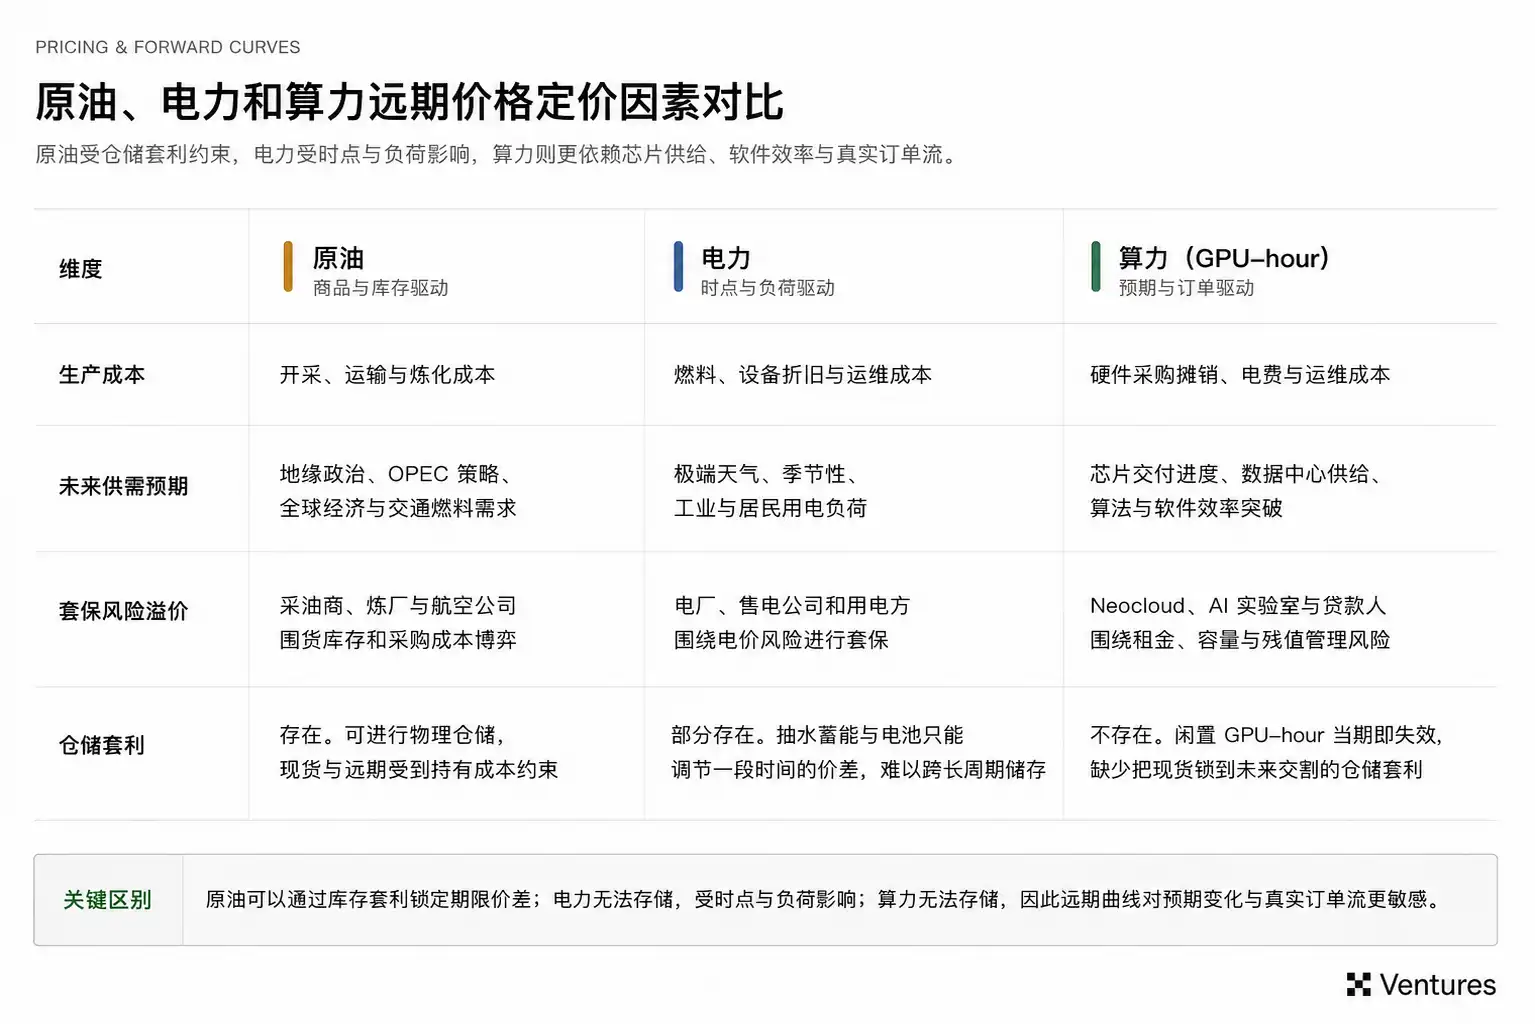
GPU-saati depolanamaz. Bugün boşta kalan bir saatlik H100, bu zaman penceresi geçtikten sonra kalıcı olarak kaybolur; ayrıca spot fiyat ucuzken önceden satın alıp altı ay sonra teslim edilmek üzere saklamak da mümkün değildir. Geleneksel emtialarda stok arbitrajıyla kurulan spot-vadeli kısıtı, hesaplama gücü piyasasında doğal olarak çok daha zayıftır.
Bu, altı ay sonraki GPU'nun hangi fiyattan işlem göreceğinin, o zamanki çip teslimatlarına, veri merkezi ve elektrik arzına, model verimliliğine ve gerçek sipariş yoğunluğuna daha fazla bağlı olacağı anlamına gelir. Donanım gecikmeleri gelecekteki kapasiteyi hızla daraltabilirken, yazılım optimizasyonları GPU sayısını artırmadan büyük miktarda etkin hesaplama gücü açığa çıkarabilir. Bir hesaplama gücü vadeli eğrisi, aynı anda piyasanın donanım arzı, enerji kısıtları ve algoritmik ilerleme hakkındaki değerlendirmelerini içerir.
3.1 Stok Arbitrajı Olmadan, Vadeli Fiyatlar Beklentilere ve Sipariş Akışına Daha Fazla Bağımlıdır
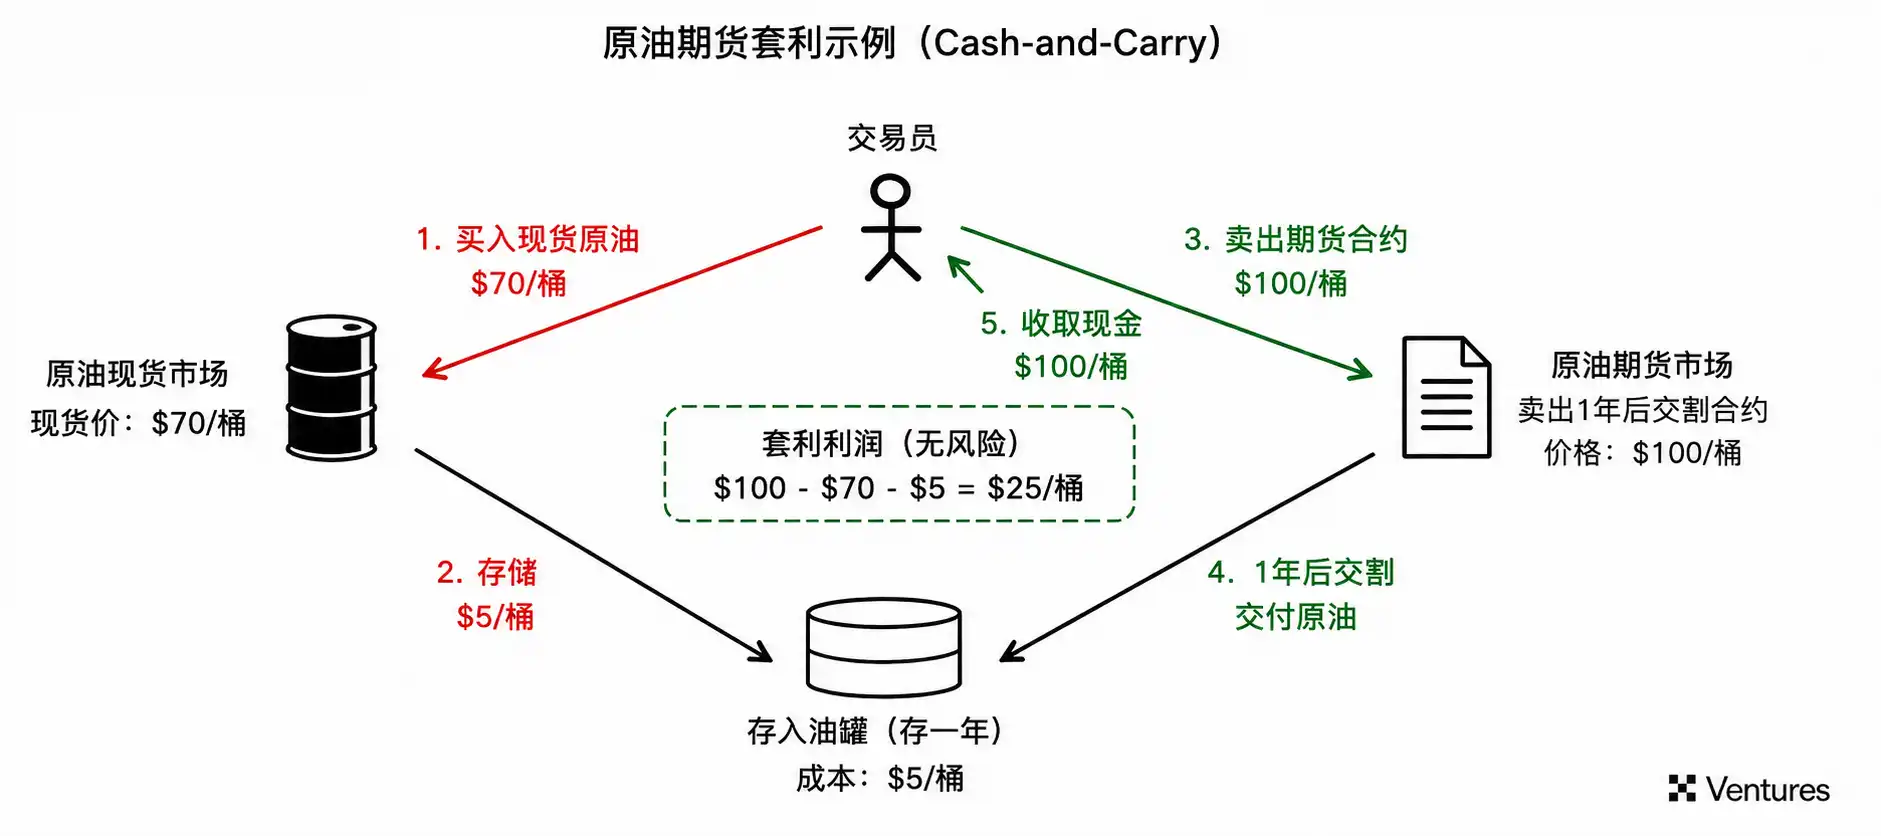
Ham petrol piyasasının vade yapısı, nispeten istikrarlı bir depolama arbitraj kısıtına sahiptir. Vadeli fiyat, spot fiyat artı finansman ve depolama maliyetlerinden belirgin şekilde yüksek olduğunda, işlemciler doğrudan spot alım yapıp stok tutarak vadeli satış gerçekleştirebilir; bu nedenle fiyat farkının taşıma maliyetinden uzun süre sapması zordur.
Hesaplama gücünde cash and carry (nakit taşıma) arbitraj kısıtı bulunmadığından, spot fiyatın vadeli eğri üzerindeki kısıtlayıcı etkisi çok daha zayıftır.
Bu nedenle gelecekteki fiyatlar marjinal bilgilere karşı oldukça hassastır. Blackwell teslimatlarının gecikmesi veya veri merkezi enerji bağlantılarının ertelenmesi beklenen arzı azaltır; model distilasyonu, çıkarım optimizasyonu veya yeni nesil çiplerin birim hesaplama verimliliğini artırması ise ağ genelindeki etkin hesaplama gücünü artırır. Birçok değişiklik, birkaç ay içinde vadeli arz-talep dengesini yeniden şekillendirebilir.
Bu durum aynı zamanda gerçek sipariş akışının değerini de artırır. Kamuya açık spot fiyat teklifleri yalnızca piyasada bugün ne olduğunu söyleyebilirken, uzun vadeli kapasite siparişleri gelecekteki arz ve talebi daha erken ortaya çıkarabilir. Neocloud ve AI Lab'leri sürekli olarak eşleştiren bir Broker veya Dealer, hangi veri merkezlerinde boş kapasite oluşmaya başladığını ve hangi alıcıların altı ay sonrası için GPU'ya prim ödemeye istekli olduğunu görebilir. Bu tür bilgiler nihayetinde doğrudan vadeli fiyat tekliflerine girer.
Bu nedenle, hash gücü endeksinin değeri, son derece dağınık standart dışı fiyat tekliflerini, sözleşmeler, krediler ve türev ürünler tarafından ortaklaşa referans alınabilecek tek bir fiyat standardına sıkıştırmasında yatar. Belirli bir endeks, uzun vadeli kapasite sözleşmelerine, kredi değerlemelerine, OTC takaslarına ve vadeli işlem teslimatlarına sürekli olarak girebilirse, yavaş yavaş tüm piyasanın ortak kullandığı fiyatlandırma çapası haline gelir. Endeks sağlayıcılarının ve bayilerin daha sonra engeller oluşturup oluşturamayacağı, büyük ölçüde gerçek işlemlere ve gelecekteki siparişlere ne kadar yakın olduklarına bağlıdır.
3.2 GPU-saati ve AI Token'ın finansallaşma hızı senkronize olmayacak
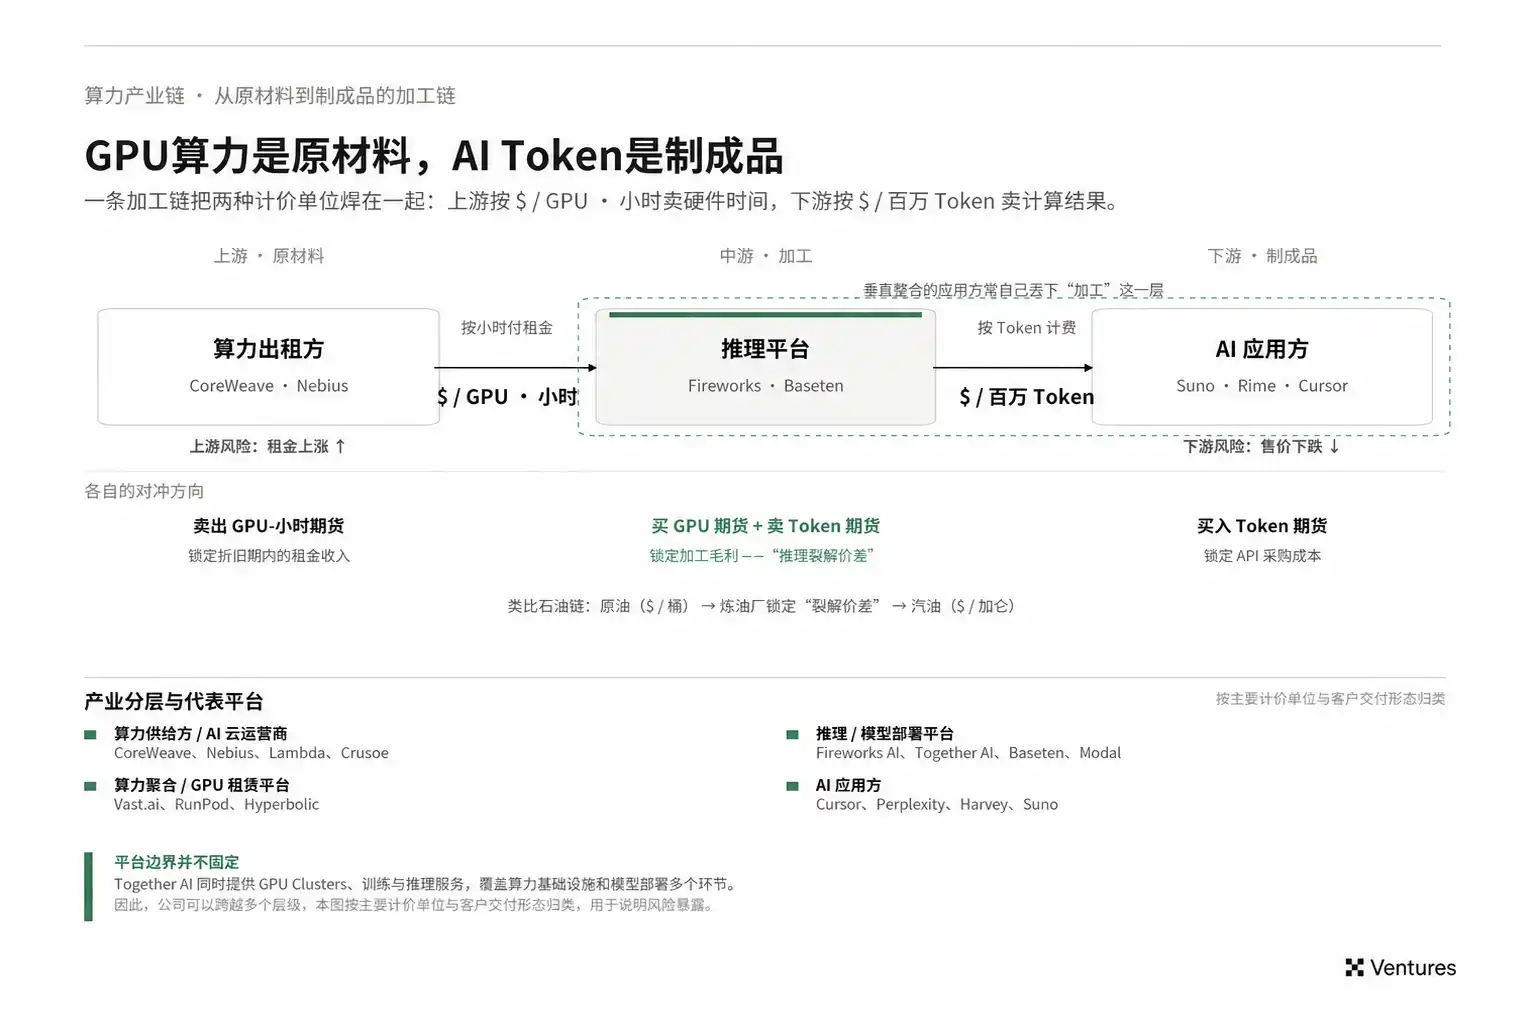
AI endüstri zincirinde aslında iki katmanlı fiyatlandırma mevcuttur. Üst kısım GPU kapasitesi satar, orta kısımdaki çıkarım platformları GPU-saatlerini model çağrılarına dönüştürür ve alt kısma AI Token, API veya belirli iş yükleri satar.
Çıkarım platformları için işletme karı her iki uca da bağlıdır. GPU kira artışları girdi maliyetlerini yükseltirken, AI Token satış fiyatlarındaki düşüş geliri baskılar. Her iki uçta da işlem görebilir fiyatlar oluşursa, çıkarım platformları teorik olarak bir compute-to-intelligence spread'ini kilitleyebilir; bu, enerji piyasasında rafinerilerin crack spread'ini yönetme mantığına oldukça benzer.
Ancak, GPU-saati ve AI Token şu anda standardizasyon açısından büyük farklılıklar gösteriyor.
GPU'lar model, bölge, bağlantı yöntemi, küme ölçeği ve SLA farklılıklarına sahip olsa da, en azından belirli bir çip nesli, teslim süresi ve bölge etrafında standart spesifikasyonlar kademeli olarak tanımlanabilir. Bir H100 veya H200, teknik özellikler açısından hâlâ nispeten net sınırlara sahiptir.
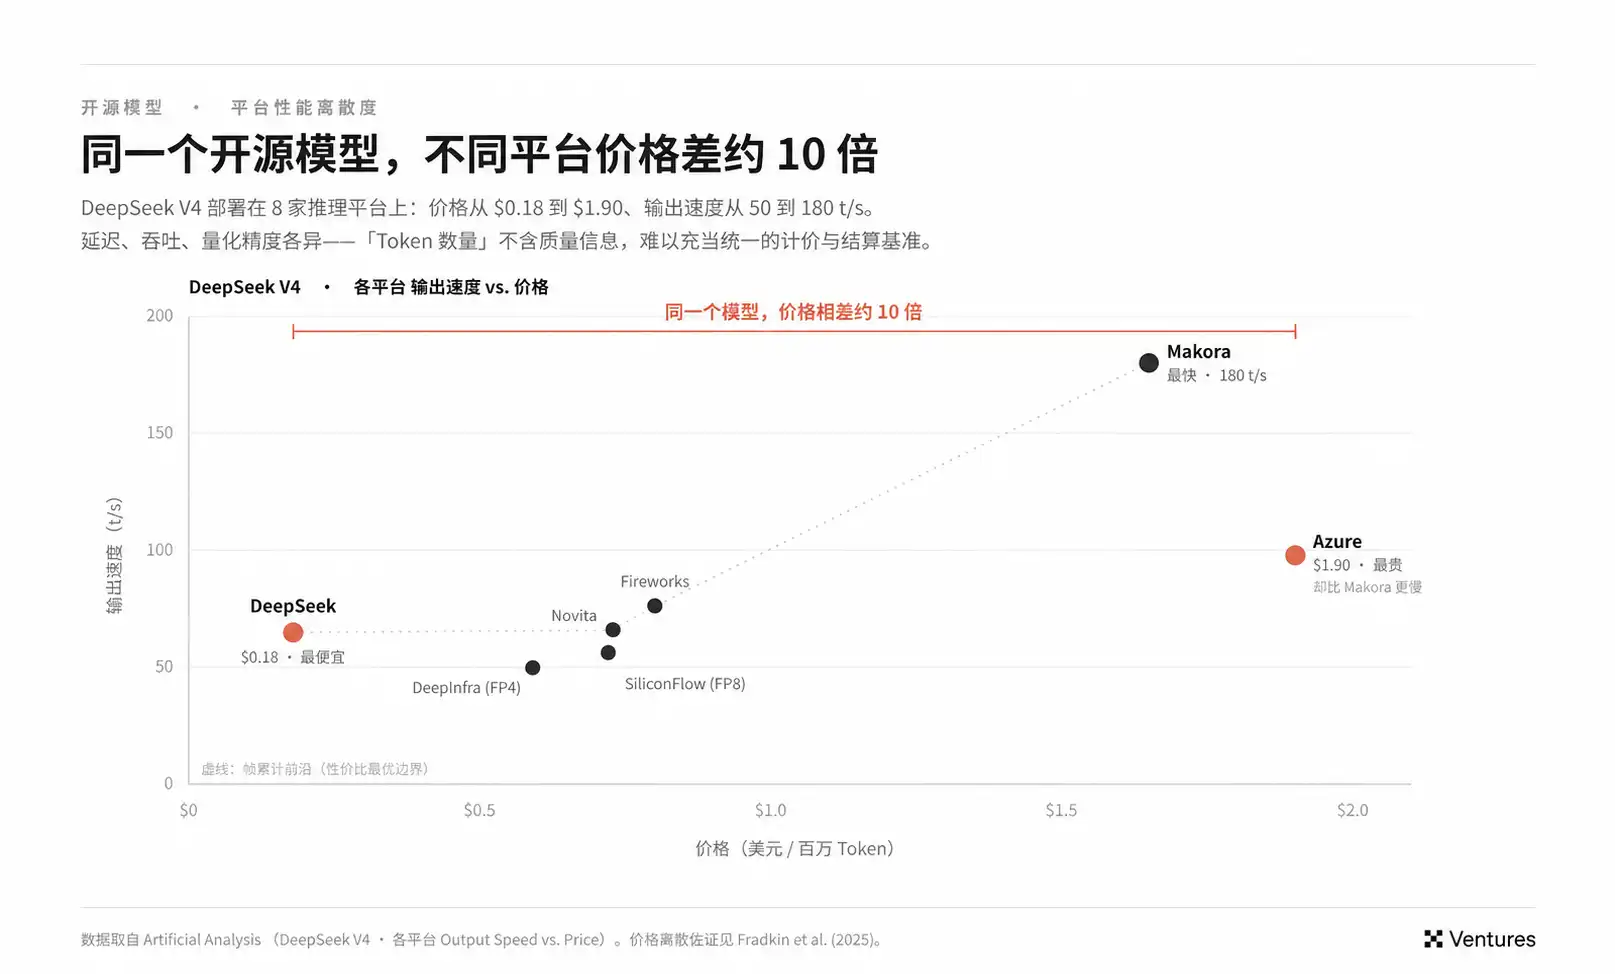
Token ise istikrarlı bir ekonomik birimden daha da yoksundur. Yalnızca Token sayısına göre mutabakat yapmak, farklı modelleri ve farklı hizmet kalitelerini aynı finansal sözleşmeye koymayı zorlaştırır. Aynı bir milyon Token, tamamen farklı yeteneklere sahip modellerden gelebilir veya tamamen farklı gecikme, iş hacmi ve istikrar seviyelerine karşılık gelebilir. Kurumsal büyük müşterilerin gerçek satın alma fiyatları genellikle kamuya açık API fiyatlarının altındadır; bu nedenle listelenen fiyatlar doğrudan finansal mutabakat standardı olarak kullanılamaz.
Ayrıca, teknolojik deflasyon AI Token'ın vadeli fiyatlandırma zorluğunu daha da artırır. Model mimarileri, çıkarım çerçeveleri ve donanım verimliliği sürekli iyileştikçe, aynı kalitedeki görevler için gereken hesaplama maliyeti çok kısa sürede belirgin şekilde düşebilir. Vade uzadıkça, piyasanın yalnızca Token arz ve talebini değil, aynı zamanda gelecekteki bir birim "akıllı yetenek" için kaç Token ve kaç GPU gerektiğini de tahmin etmesi gerekir.
Bu nedenle, talep tarafındaki standardizasyonun doğrudan Token futures ile başlaması şart değildir. Daha olası olan, önce model sepetleri, Router ve workload fiyatlandırmasının ortaya çıkmasıdır: bir kodlama, arama veya başka bir görevi nispeten istikrarlı bir hizmet birimi olarak tanımlamak ve ardından altta yatan sistemin dinamik olarak modeli ve Provider'ı seçmesidir. Bu tür workload'lar yeterince gerçek işlem hacmine ulaştığında, piyasa ancak o zaman endeksler ve türev ürünler oluşturmak için koşullara sahip olur.
GPU-hour daha çok temel bir emtiaya yakınken, workload daha çok nihai ekonomik talebe yakındır. İkisi arasındaki standardizasyon süreci, hesaplama gücü finansal piyasasının nihai işlem varlığını belirleyecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler