Yapay zeka hesaplama gücünün finansallaşması: Açık kaynak modeller, hesaplama gücünü sermaye piyasalarına taşıyor (alt bölüm)
Bu makale, OKX Ventures tarafından hazırlanan derinlemesine bir araştırma raporudur. Uzunluğu nedeniyle iki bölüm halinde yayınlanmıştır: İlk bölüm, hesaplama gücünün varlıklaştırılması, risk maruziyeti ve türev fiyatlama mantığına odaklanır; ikinci bölüm ise hesaplama gücü finansal altyapısı, çıkarım varlıklaştırma fırsatları ve sektör trendlerini analiz edecektir. Bu yazı ikinci bölümdür.
Dört, Hesaplama Gücü Piyasasının Finansal Altyapısı: Fiyat, Risk ve Teslimat
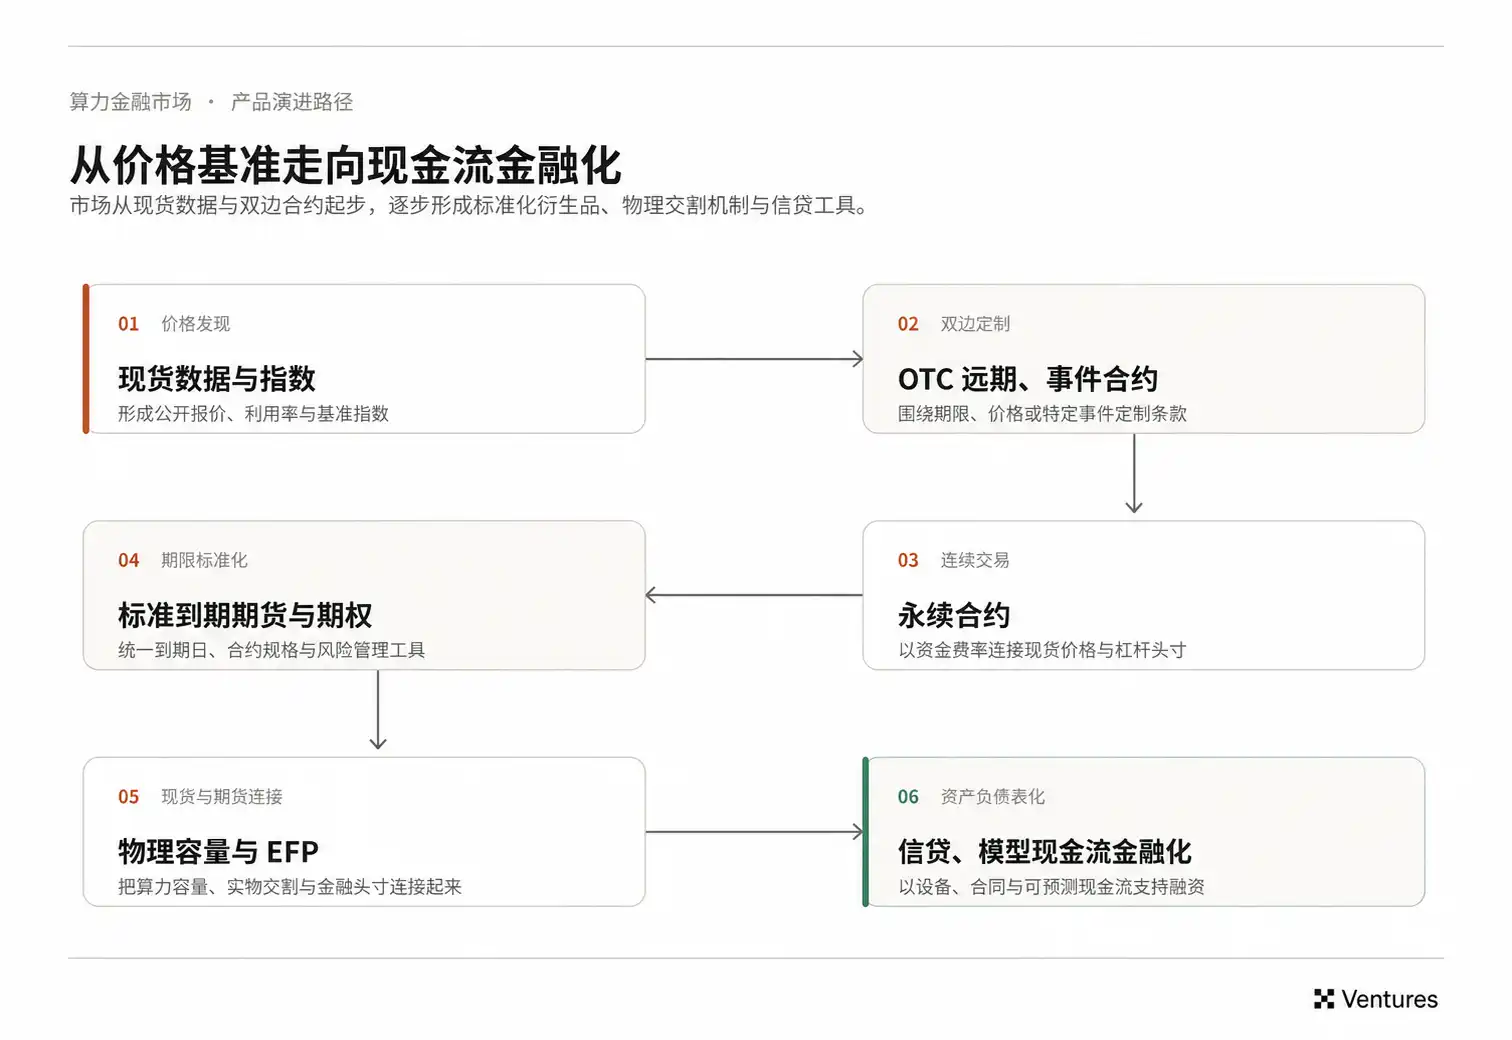
Hesaplama gücü finansal piyasasının birkaç katmanlı altyapısı şekillenmeye başladı. Endeksler, dağınık GPU kiralama fiyatlarını tek bir standart referansa sıkıştırıyor; borsalar, bu referans etrafında standartlaştırılmış riskler organize ediyor; Dealer'lar, belirli veri merkezi, süre ve SLA kaynaklı baz farklarını üstleniyor; kapasite platformları ise finansal pozisyonları fiziksel hesaplama gücüne geri bağlıyor. Bu katmanlardan hangisi önce yeterli miktarda gerçek sipariş ve sözleşme referansı biriktirirse, erken dönem piyasanın fiyat belirleme gücüne o kadar yaklaşır.
4.1 Hesaplama Gücü Endeksi: Kim Varsayılan Referans Fiyat Olabilir
Aynı model GPU'nun işlem fiyatı, küme ölçeği, bağlantı yöntemi, bölge, kiralama süresi, peşin ödeme oranı, SLA ve tedarikçi kredibilitesi nedeniyle hâlâ farklılık gösterebiliyor. Endeks sağlayıcıları için zorluk, bu farklılıkları, piyasanın sözleşme mutabakatı, kredi değerlemesi ve türev teslimatı için kullanmayı kabul edeceği şekilde işleyebilmektir.
Şu anda kabaca üç yol görülüyor. Silicon Data ve Ornn, bağımsız benchmark sağlayıcılarına daha yakın; temel olarak piyasa fiyat tekliflerini ve sözleşme verilerini toplayıp standartlaştırılmış işlemlerle bir referans oluşturuyorlar; Compute Desk, hem hesaplama gücü aracılığı hem de mutabakat yapıyor, bu sayede gerçekleşmiş spot ve vadeli sözleşmeleri, fiyat, süre ve fiili mutabakat koşulları dahil doğrudan görebiliyor; SemiAnalysis ise elektrik, çip alımı, amortisman ve veri merkezi maliyetlerinden yola çıkarak TCO modellemesi yapıyor, bu da varlık değerlemesi ve araştırma için daha uygun, finansal mutabakat referansından daha uzak.
4.2 Borsa İşlemleri/Standartlaştırılmış Vadeli İşlemler: Geleneksel ve Yeni Uyumlu Borsalar Hesaplama Gücü Piyasasına Giriyor
Borsaların sağladığı temel değer, standartlaştırma, takas ve dağıtımdır. Neocloud'lar, AI Laboratuvarları ve özel kredi kurumları için, riskten korunma işlemleri mevcut FCM, marjin ve takas sistemlerine doğrudan bağlanabilirse, kurumsal benimseme maliyeti belirgin şekilde düşer. Geleneksel borsalar ve yeni uyumlu platformlar bu nedenle aynı anda hesaplama gücü ürünlerini test etmeye başladı: CME ve ICE, olgun vadeli işlem altyapısını sürdürürken, Architect AX/AIX ve Pluto/PMEX, sürekli sözleşmeler ve sabit vadeli vadeli işlemlerde farklı yollar deniyor.
Hesaplama gücü vadeli işlemlerinin soğuk başlangıcı, bir sözleşmenin listelenmesinden çok daha karmaşıktır. Hesaplama gücü sözleşmeleri kolayca parçalanabilir. Farklı GPU modelleri, bölgeler ve küme yapılandırmaları farklı teslimat değerlerine karşılık gelir; likiditenin doğal olarak tek bir sözleşmede yoğunlaşması zordur. Uzak vadeli fiyatlar ise büyük ölçüde çip teslimatına, elektriğe ve model verimliliğine bağlıdır; sıradan finansal piyasa yapıcıları fiziksel sipariş bilgisine sahip olmadığından, altı ay veya bir yıl vadelerde sürekli olarak derin fiyat teklifleri sunmaları zordur.
Endüstriyel hedge pozisyonları kısa vadede yeterince büyük olmayabilir. Hyperscaler'lar riskin büyük kısmını dahili olarak absorbe edebilirken, önde gelen Neocloud'lar nakit akışlarının önemli bir bölümünü uzun vadeli sözleşmelerle zaten kapsamıştır. Erken dönem borsa piyasasında önce işlem ve spekülatif likiditenin birikmesi muhtemeldir; endüstriyel hedging'in takip edip edemeyeceği, orta ve küçük ölçekli operatörler ile talep üzerine hesaplama gücü satın alan AI ekiplerinin sürekli ve tekrarlayan işlem yapmaya başlayıp başlamadığına bağlıdır.
4.3 Tezgah Üstü İşlemler, Piyasa Yapıcılar: OTC Özelleştirme ve Baz Yönetimi
Borsa içi derinlik oluşmadan önce, riskin büyük kısmının OTC üzerinden transfer edilmesi daha olasıdır. Fiziksel hesaplama gücünün bölgesi, ağı, küme ölçeği, SLA'sı ve teslimat süresi oldukça spesifiktir; bunları tek bir standart borsa sözleşmesine sıkıştırmak zordur.
Bu nedenle Dealer'lar değerli bir konumdadır. Bir yanda Neocloud'lar kira gelirini önceden kilitlemek isterken, diğer yanda AI Lab'ler satın alma maliyetlerini kilitlemek ister; Dealer'lar her iki tarafa da özelleştirilmiş fiyat teklifleri sunabilir ve standart vadeli işlemler veya diğer pozisyonlarla genel fiyat riskini yönetebilir. Alım ve satım talepleri zaman ve spesifikasyon açısından uyuşmadığında, Dealer'lar önce kendi bilançolarıyla siparişleri üstlenmek zorundadır.
Bu tür işler yalnızca bid-ask spread'inden kazanç sağlamaz. Veri merkezi, elektrik maliyeti, ağ koşulları, teslimat kısıtlamaları ve müşteri kredisi baz oluşturur; bu standart dışı farklılıkları sürekli fiyatlandırmak ve sermaye ile risk üstlenmeye istekli olmak, Dealer'ların kopyalanması zor yeteneğidir. FalconX ile Robert Leshner'ın H100 swap'ı ve Wintermute'un H100 vadeli işlemleri, piyasa yapıcılarının hesaplama gücü vadeli fiyat teklifleri ve risk transferi konusunda erken denemelere başladığının göstergesi olarak görülebilir. Finansal aracılar, fiziksel hesaplama gücü için özelleştirilmiş vadeli fiyat teklifleri sunmaya başlamış ve standartlaştırılamayan kısmı kendi defterlerinde tutmaktadır.
Bu nedenle gerçek sipariş akışı çok önemlidir. Endeks piyasaya ortalama fiyatı söylerken, Dealer'ın elindeki fiyat teklifleri ve işlemler belirli bir bölge, yapılandırma ve vade için gerçekte ne kadar prim ödenmesi gerektiğine daha yakındır; bu bilgi bazın nasıl fiyatlandırılacağını ve kârın nerede kalacağını doğrudan belirler.
4.4 Kapasite Platformları ve Fiziksel Teslimat: Kağıt Pozisyonların Fiziksel Yükümlülüğe Dönüşümü
AI Laboratuvarı için finansal pozisyonlar fiyatı kilitlese de, o tarihte gereksinimleri karşılayan bir GPU kümesinin kullanılabilir olacağını garanti etmez. Hesaplama kaynakları daraldığında bu fark özellikle önemlidir. Fiziksel teslimat kapasitesi olmadan, vadeli işlem fiyatları ile gerçek veri merkezi kira bedelleri kolayca birbirinden bağımsız hareket edebilir.
Şu anda birkaç farklı seviyede deneme ortaya çıkmıştır. Vast.ai, RunPod, Hyperbolic gibi spot platformlar daha zengin fiziksel fiyat teklifleri ve kullanılabilir kapasite verileri sunar; SF Compute, rezerve edilmiş kapasitenin yeniden satılmasına veya geri satın alınmasına izin vererek uzun vadeli kapasite sözleşmelerine belirli bir likidite kazandırır; EFP ağı ise standart vadeli işlemleri belirli fiziksel sözleşmelere bağlamaya çalışır, vadeli işlemlerle piyasa genelindeki fiyatları, fiziksel sözleşmelerle bölge, ağ ve SLA gibi unsurları işler.
SF Compute gibi modeller özellikle dikkate değerdir. Geleneksel Take-or-Pay sözleşmelerinde, kullanılmayan kapasite genellikle batık maliyete yakındır; yeniden satışa izin verildiğinde, gelecekteki kapasite işlem görebilir bir hak niteliği kazanmaya başlar. Bu, uzun vadeli sözleşmelerin likiditesini artırır ve fiziksel piyasada daha net bir vadeli fiyat oluşmasını sağlar.
EFP ise başka bir katmanı çözer. AI Laboratuvarı önce standart vadeli işlemlerle piyasa betasını kilitleyebilir, fiili dağıtım sırasında ise teslimat ağı üzerinden belirli veri merkezlerini bulup bölge, ağ ve SLA karşılığında basis ödeyebilir. Bu sayede finansal piyasaların tüm fiziksel farklılıkları tek bir vadeli işlem sözleşmesine sıkıştırmasına gerek kalmaz ve gerçek endüstriyel teslimatı da hizmet edebilir.
4.5 Inference Capital Markets: Çıkarım Ekonomisinde Finansman, Hizmet Hakları ve Gelir Hakları
GPU'lar çıkarım hizmet sağlayıcıları tarafından Token'lara dönüştürüldükten sonra, finansal ihtiyaçlar donanım kiralarından çıkarım işinin işletme sermayesi ve sözleşme haklarına doğru genişler. Çıkarım hizmet sağlayıcısı tam brüt kar marjını kilitlemek istiyorsa, teorik olarak hem GPU girdi maliyetini hem de Token çıktı fiyatını aynı anda yönetmesi gerekir.
Çıkarım hizmet sağlayıcısının karı kabaca şuna eşittir: Token gerçekleşme fiyatı × GPU-saat başına Token üretimi × GPU kullanım oranı − GPU maliyeti − diğer işletme maliyetleri
4.5.1 Çıkarım ekonomisi varlıklarının ortaya çıkmasındaki ihtiyaç noktaları nelerdir?
GPU'lar ve kapasite önceden satın alınmalıdır, API gelirleri ise müşteri istekleriyle birlikte kademeli olarak gerçekleşir. Talep tahmininin yüksek olması atıl makineler bırakır ve nakit akışını da bağlar. Büyük model şirketleri ve Hyperscaler'lar bu dalgalanmayı kendi bilançolarıyla absorbe edebilir, ancak küçük ve orta ölçekli çıkarım platformları müşteri ön ödemelerine veya dış finansmana bağımlı olma eğilimindedir.
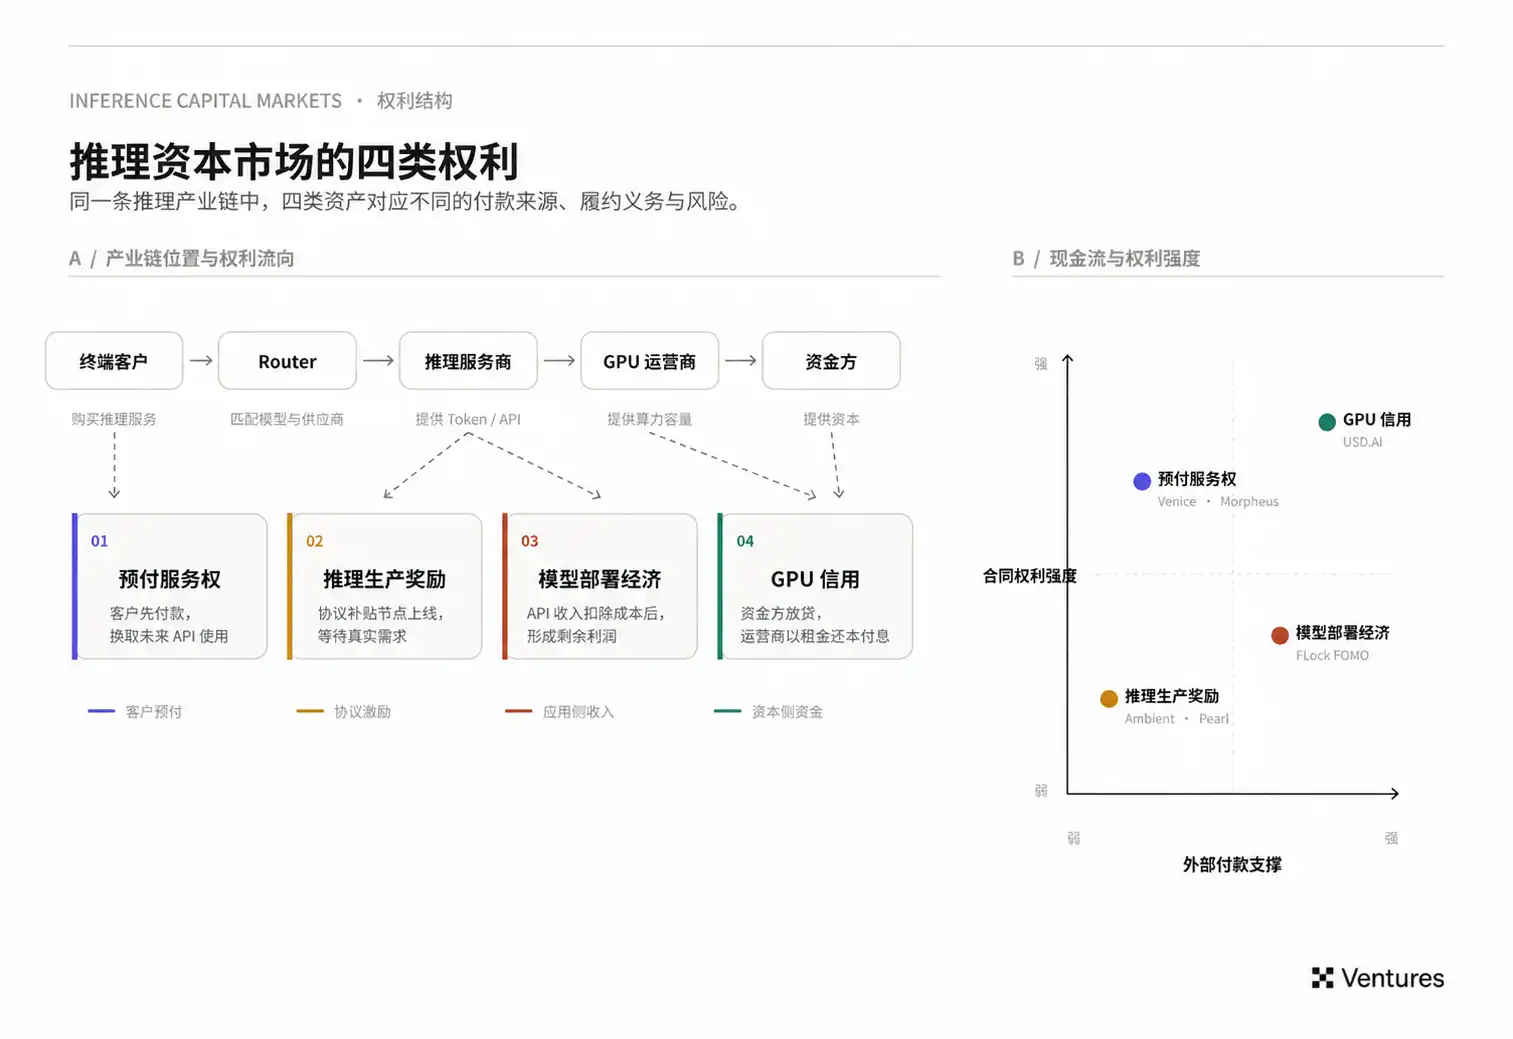
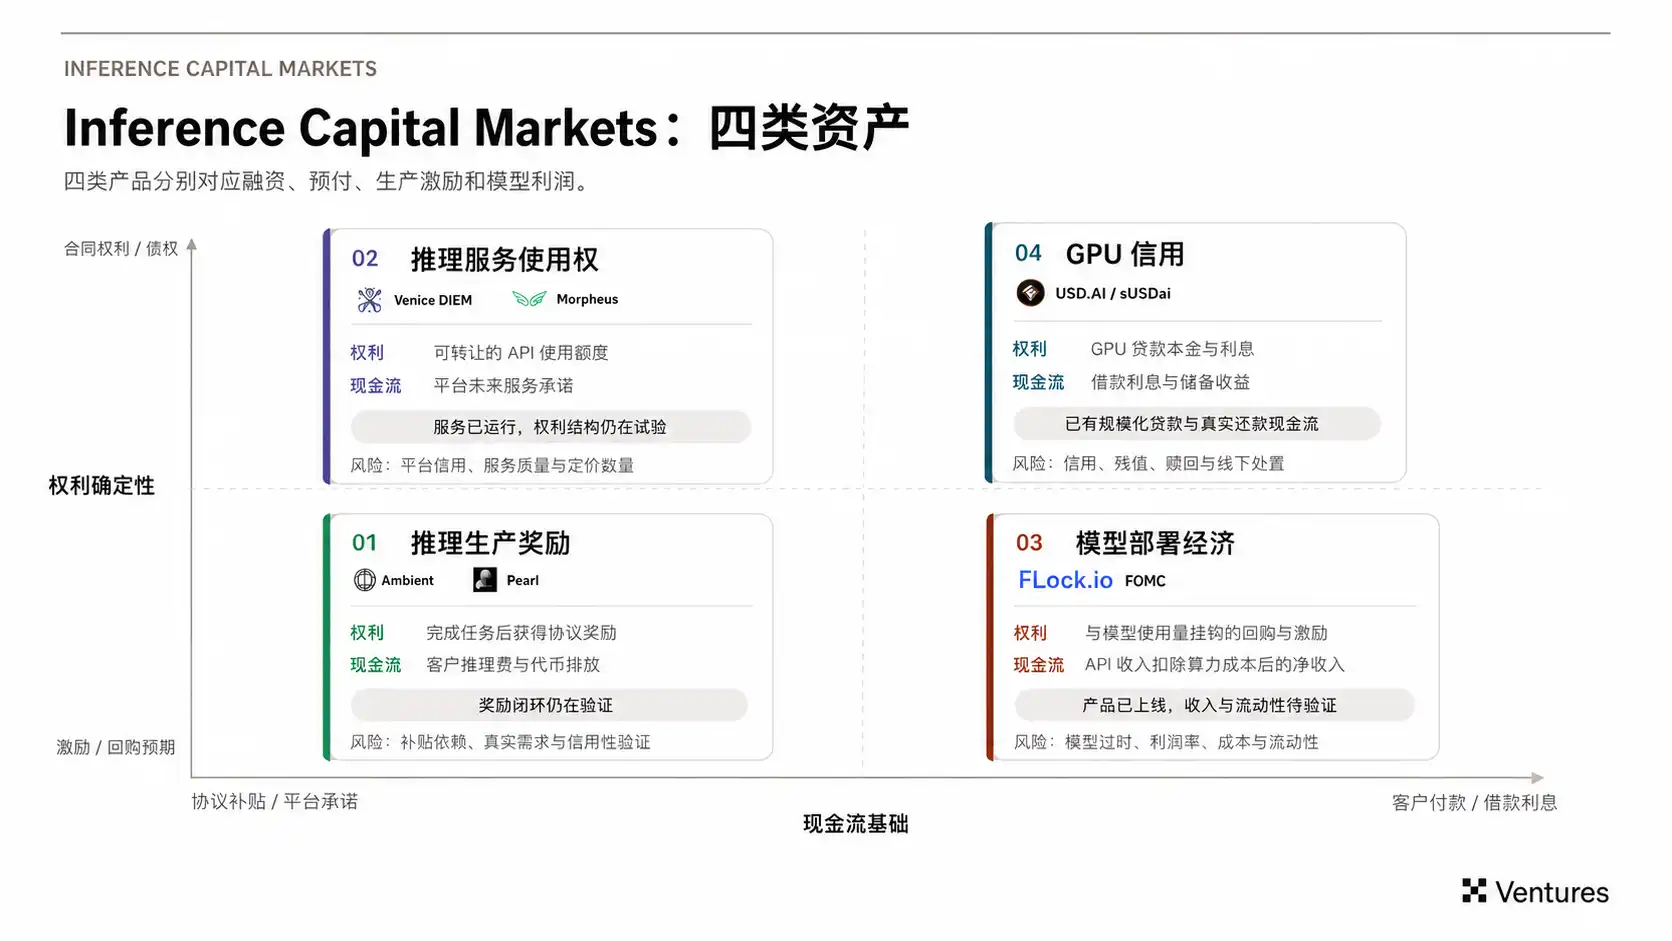
Arzın talepten önce gerçekleşmesiyle oluşan zaman farkı dört varlık sınıfını doğurdu: GPU kredisi, ön finansman için sermaye sağlar; ön ödemeli hizmet hakları gelecekteki geliri erken tahsil eder; kapasite teşvikleri, talep oluşmadan önce arzı sübvanse eder; model dağıtım varlıkları, işletme maliyetleri düşüldükten sonra kalan karı dağıtmaya çalışır.
Geleneksel bulut pazarı, benzer arz-talep uyumsuzluklarını uzun süredir ön ödemeli krediler ve rezerve kapasite ile ele almaktadır. Örneğin OpenAI'nin Scale Tier'ı, işletmelerin belirli modeller için girdi ve çıktı Token işleme birimlerini önceden satın almasına olanak tanır. Bu, standartlaştırılmış bir ön ödemeli çıkarım hizmetidir; ancak kotalar kurumsal hesaplara bağlıdır ve serbestçe devredilemez.
Crypto, zincir üzerinde yeni bir mülkiyet tasarımı ekler. Sağlayıcı hesaplarında kayıtlı hizmet kotaları artık cüzdanlar tarafından tutulabilir ve ayrıca devredilebilir veya finanse edilebilir. Gelecekte ajanlar kendi çıkarım hizmetlerini satın almaya başlarsa, bu tür haklar doğrudan makinelerin bütçe sistemine girebilir. Programatik ödeme gelecekte sektör genelinde standart bir altyapı yeteneği haline geldikçe, zincir üzerindeki daha ayırt edici konum aslında haklar katmanındadır. Gelecekteki bir hizmetin bağımsız olarak tutulup tutulamayacağı, devredilip devredilemeyeceği ve finansman için kullanılıp kullanılamayacağı, onun sıradan kredilerden finansal bir varlığa dönüşüp dönüşemeyeceğini doğrudan etkiler.
Şu anda zincir üzerindeki çıkarımın yürütme katmanındaki payı hâlâ çok küçüktür. Kripto yerli çıkarım hizmet sağlayıcılarının son üç ayda OpenRouter günlük Token trafiğindeki payı yalnızca yaklaşık %0,5–%1'dir. Bu aynı zamanda zincir üzerinde şu aşamada daha gerçekçi fırsatların finansal katmanda olabileceğini gösterir; çıkarım hizmetleri en verimli platformlar tarafından üretilmeye devam ederken, zincir üzerinde fon ve hak akışı sağlanır.
4.5.2 Dört Çıkarım Varlıklaştırma Girişimi
Şu anda Inference Capital Markets'ta dört tür öz sermaye varlıklaştırma yönü bulunmaktadır
GPU Kredisi
GPU kredisi ilk olarak ölçek kazandı çünkü bir yandan harici ödeyicileri zaten mevcut, diğer yandan finansal ürün yapısı geleneksel kredi varlıklarına çok benzediği için kurumsal sermayenin anlaması kolaydır.
Tipik bir GPU kredisi hâlâ geleneksel varlık finansmanı yapısını kullanır: GPU'lar Delaware SPV tarafından tutulur, borç veren Kredi ve Güvenlik Sözleşmesi, UCC-1 ve veri merkezi haciz feragati yoluyla teminat hakkı tesis eder. Zincir üzerinde kredi payları, geri ödemeler ve gelir dağıtımı kaydedilir; temerrüt durumunda, alacak tahsilatı yine çevrimdışı sözleşmelere, ekipman kontrolüne ve mahkeme sistemine dönmek zorundadır.
GPU'yu dağıttıktan sonra borçlu,下游 müşterilerin hesaplama gücü ücretlerini ödemeye devam etmesiyle bu nakit akışı, kredi anaparası ve faizini destekler. Satın alma sözleşmesi yerine getirilmeye devam ettiği sürece, kredinin açık bir borç geri ödeme kaynağı vardır.
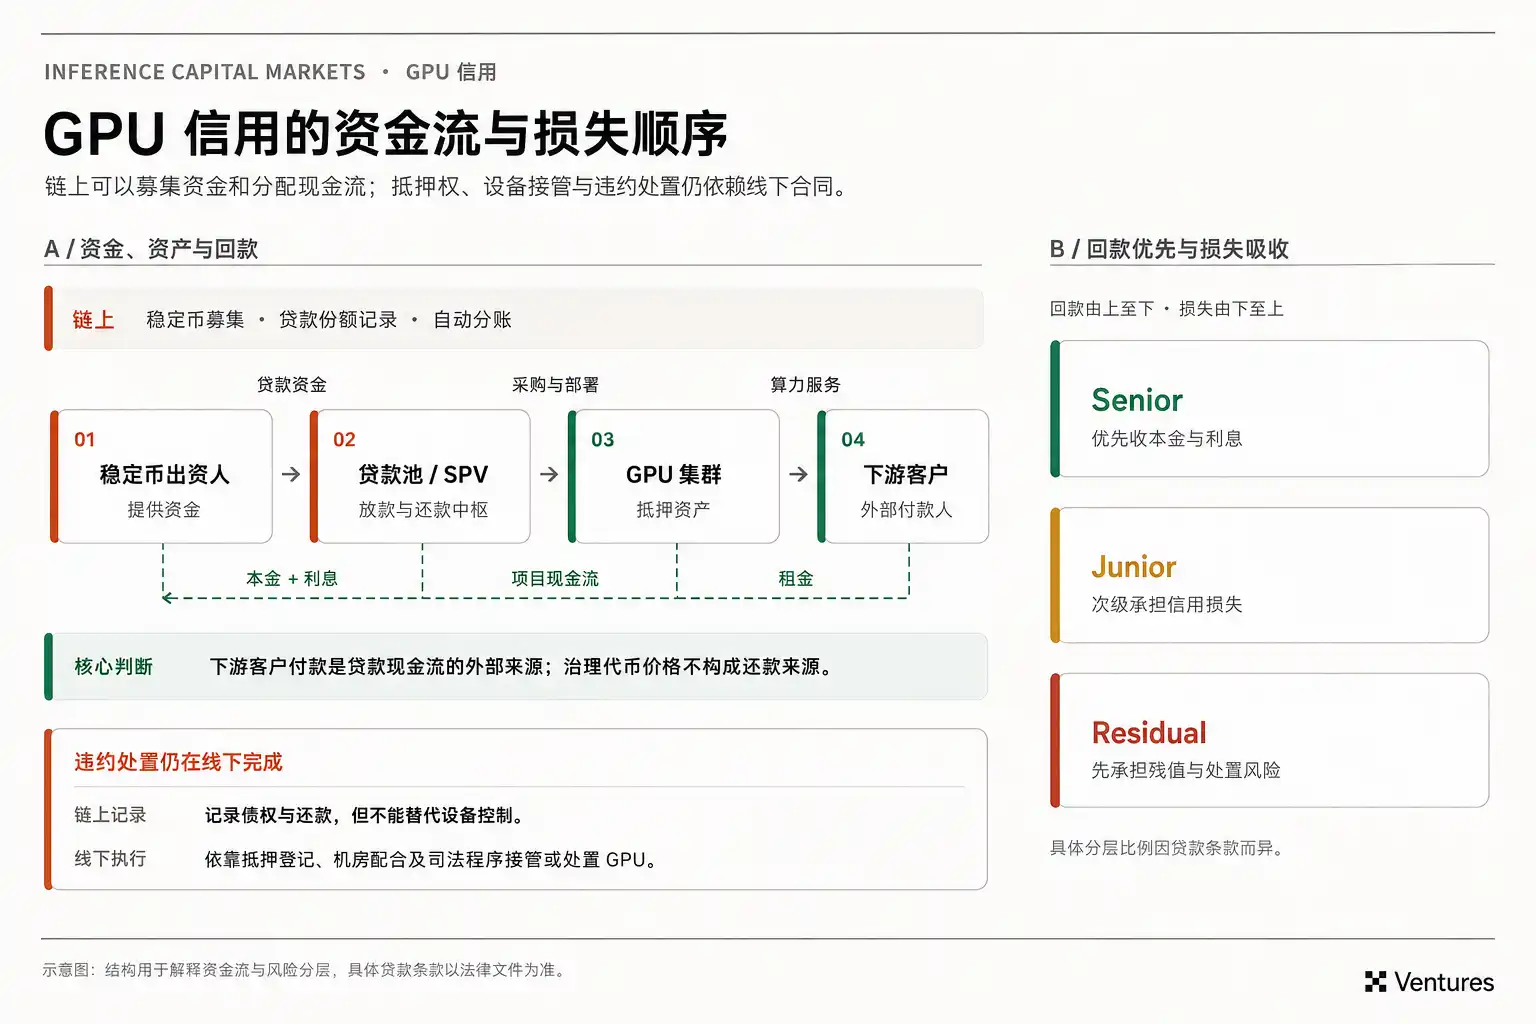
Ancak, GPU kredisi yönü nispeten geleneksel sermaye tarafından en kolay emilebilen alandır. Gelecekte Senior krediler standart vade, faiz oranı, LTV ve yasal takip hakkına sahip olduğunda, bankalar, sigorta fonları ve özel kredi sermayesinin maliyeti zincir üstü sermayeden çok daha düşük olacaktır. Büyük ölçekli, yatırım dereceli ve yapısı net olan krediler büyük olasılıkla geleneksel sendikasyon kredilerine, ABS'ye veya özel kredi fonlarına girecektir.
Zincir üstünde uzun vadeli kalabilecek konumlar esas olarak TradFi hizmet maliyetinin yüksek olduğu kısımlardır; örneğin: küçük ve orta ölçekli operatörlerin kredi başlatma, sınır ötesi stablecoin fonları, kredi payı dağıtımı, gerçek zamanlı cihaz ve kullanım oranı izleme ve ilk zararı üstlenen junior veya mezzanine katmanları. Gelecekte daha olası yapı, zincir üstü protokollerin borçluları bulması, varlıkları izlemesi ve ilk sermayeyi organize etmesi; kredi performansı istikrarlı hale geldikten sonra Senior kısmının geleneksel sermayeye satılması ve zincir üstünün hizmet ücretleri, ikincil risk ve veri ilişkilerini elinde tutmaya devam etmesidir.
Ön Ödemeli Hizmet Hakları
Ön ödemeli hizmet hakları, ihraççının bugünkü fon ihtiyacını çözer. Platform, gelecekteki API kapasitesini önceden satar, önce nakit alır ve ardından gelecekte sözleşmeyi yerine getirmeye devam eder. Süre uzadıkça, alıcının üstlendiği platform riski de giderek daha belirgin hale gelir. Birkaç yıl sonraki model hâlâ rekabetçi olacak mı? Hizmet fiyatları hangi seviyeye düşecek? Credits'in satın alma gücü korunabilecek mi? Tüm bunlar bugünkü değerlemeyi etkileyecektir.
Bu nedenle, bu tür ürünlerin gelecekte standart kapasite sözleşmelerine yaklaşması daha olasıdır. Süre daha kısa olacak, hizmet standartları daha net olacak ve model belirlenen kurallara göre değiştirilebilecektir. Sözleşme ne kadar net olursa, ön ödemeli hizmet haklarının nispeten bağımsız bir piyasa fiyatı oluşturması o kadar kolay olur.
Ayrıca, burada bir ters seçim durumu da vardır. En iyi modele, en güçlü müşteri talebine ve en istikrarlı fiyatlandırma gücüne sahip platformlar genellikle uzun vadeli, devredilebilir çıkarım hakları ihraç etme motivasyonuna sahip değildir. Müşterilere farklı fiyatlandırma, kullanılmamış credits gelirleri ve fiyatları istedikleri zaman ayarlama yeteneğini saklı tutmayı tercih ederler. Uzun vadeli hizmet haklarını önceden satmaya en çok ihtiyaç duyanlar, genellikle finansman ve yeni müşteri çekme ihtiyacı olan ancak gelecekteki rekabet gücü henüz kanıtlanmamış platformlardır.
Kapasite Teşvikleri
Kapasite teşvikleri, çıkarım ağının erken dönemdeki arz organizasyonu sorununu çözer. Düğümlerin GPU ve modelleri önceden yapılandırması ve operasyon bakım maliyetlerini üstlenmesi gerekir. Talep tarafı henüz istikrarlı bir şekilde oluşmadığında, düğümlerin önceden çevrimiçi olmak için yeterli motivasyonu yoktur; ağ token emisyonu, arz tarafına bir süre gelir güvencesi sağlayarak ağın kullanılabilir kapasiteye önce ulaşmasını sağlayabilir.
Uzun vadede sürdürülebilirliğin sağlanıp sağlanamayacağı, dış müşteri ödemelerinin kademeli olarak düğüm gelirlerini karşılayıp karşılayamayacağına bağlıdır. Protokol, bir çıkarım görevinin gerçekten yürütüldüğünü ve düğümün belirtilen modeli kullandığını doğrulayabilir, ancak hesaplamanın gerçekleşmesi tek başına ekonomik değer üretmez. Token emisyonu belirli bir süre arz satın alabilir, ancak müşteri talebinin gerçek siparişlerle kanıtlanması gerekir.
Daha makul bir teşvik mekanizması, kademeli olarak gerçek gelire bağlanabilir. Müşteriler önce stabilcoin ile görev ücretlerini öder, düğüm çıkarımı tamamlayıp doğrulamadan geçtikten sonra gelir elde eder, protokol ise dış gelire dayalı olarak ekstra ödüller sağlar ve ağ olgunlaştıkça sübvansiyonları kademeli olarak azaltır. Bu, emisyonun soğuk başlangıç maliyetini üstlenmesini sağlarken, piyasaya daha net bir sinyal verir: düğüm gelirinin ne kadarı müşterilerden, ne kadarı hâlâ sermaye sübvansiyonlarından geliyor. Uzun vadede, kapasite teşviklerinin gerçekten tamamlaması gereken şey, token ile arz satın almaktan müşteri geliriyle arzı beslemeye geçiştir; bu dönüşüm gerçekleştiğinde, ağ token piyasası döngüsünden bağımsız bir ekonomik temele sahip olmaya başlar.
Tek Model Gelir Hakkı
Model gelir hakkı, önceki bölümde bahsedilen crack spread'e en yakın kavramdır:
Model dağıtımından kalan kâr = API geliri − GPU maliyeti − ağ, depolama ve mühendislik maliyetleri − müşteri edinme ve sübvansiyonlar
Birçok Model Token, sahiplerine esas olarak geri alım ve stake teşvikleri sunar; bu, yasal olarak talep edilebilir bir gelir hakkına karşılık gelmeyebilir. API geliri ile token değeri arasında net bir sözleşme ilişkisi yoksa, değerleme için istikrarlı bir çapa oluşturmak zorlaşır.
Model ömrü bu sorunu daha da büyütür. Modeller çok hızlı güncellenir; bir varlık finansman ve dağıtımı tamamladığında, temel model yeni alternatifler tarafından yakalanmış olabilir. Bu nedenle tek bir model, uzun vadeli bir finansal varlığı desteklemekte zorlanır.
Daha olası bir gelişme yönü, temel birimi kademeli olarak iş yükü stratejisine genişletmektir. Örneğin, bir kodlama çıkarım stratejisi, kalite ve maliyete göre yönlendirmeyi ayarlayarak temel modelleri sürekli değiştirebilir. Bu şekilde, sahipler sürekli işletilen bir çıkarım stratejisini üstlenir ve varlık ömrü müşteri talebi ve iş yüküne göre ilerler.
Ayrıca, bu tür ürünler gelecekte kurumsal pazara girecekse, net bir yasal yapı, denetlenmiş API geliri ve şeffaf bir nakit akışı waterfall'ı gereklidir. Bu temeller olmadan, Model Token değerlemesi hâlâ büyük ölçüde gelecekteki kullanım hacmine ve ihraççının geri alım politikasına bağımlı kalacaktır.
4.5.3 Router, Token Vadeli İşlemlerinden Önce Talep Tarafı Risk Yönetimi Sağlar
Router, finansallaştırılmış çıkarım sürecinde hafife alınan bir katmandır.
İşletmelerin asıl önemsediği, bir görevin ne kadara mal olacağıdır. Hangi modelin kullanıldığı, birçok senaryoda yalnızca uygulama yoludur. Router, farklı modelleri ve sağlayıcıları sürekli karşılaştırabilir ve fiyat değişikliklerinde trafiği yeniden yönlendirebilir. Altta yatan hizmetler başlangıçta oldukça heterojendir; Router'ın yönlendirmesiyle ikame edilebilirlikleri giderek artar.
Bu, talep tarafındaki türev ürünlerin ölçeğini doğrudan etkiler. Maliyet dalgalanmalarının büyük bir kısmı önce model değişiklikleri ve yazılım optimizasyonuyla absorbe edilebilir. Bu yöntemlerle giderilemeyen kalan riskler, finansal araçların devreye girmesini daha çok gerektirir.
Router'ın bir diğer önemli veri avantajı da şudur: gerçek faturaları görebilir. Kamuya açık API liste fiyatları, işletmelerin gerçek satın alma maliyetlerini temsil etmekte zorlanır; Router, müşterinin gerçekte ne kadar ödediğini görebilir ve bu fiyatın hangi hizmet kalitesine karşılık geldiğini de bilir. Siparişler biriktikçe, bu veriler kalite ayarlı iş yükü maliyet endeksi (workload cost index) oluşturma fırsatı sunar.
Bir adım daha ileri giderek, Router doğrudan işletmelere maliyet üst sınırı sunabilir. Örneğin, bir işletme önceden üç aylık kodlama iş yükü bütçesini sabitler; Router arka planda model seçimini ve kapasite alımını yönetir, gerektiğinde kalan riski GPU türevleriyle işler. Müşteri sonuçta bütçe kesinliği elde eder ve model sepetini, vadeli işlem pozisyonlarını veya baz farkını kendisi yönetmek zorunda kalmaz. Bu tür bir ürün, genel Token vadeli işlemlerinden daha çok işletmelerin satın alma alışkanlıklarına uygun olabilir. Router, alt katmandaki karmaşıklığı içeride tutabilir ve müşteriye daha istikrarlı ve öngörülebilir bir fiyat sunabilir.
Token'ın kendisi henüz tek tip bir standart oluşturmamış olsa da Router, belirli bir iş yükü etrafında sürekli olarak alternatif tedarik arayabilir. İşlemler belirli bir ölçeğe ulaştığında, iş yükünün kendisi yeni bir fiyat birimi haline gelebilir.
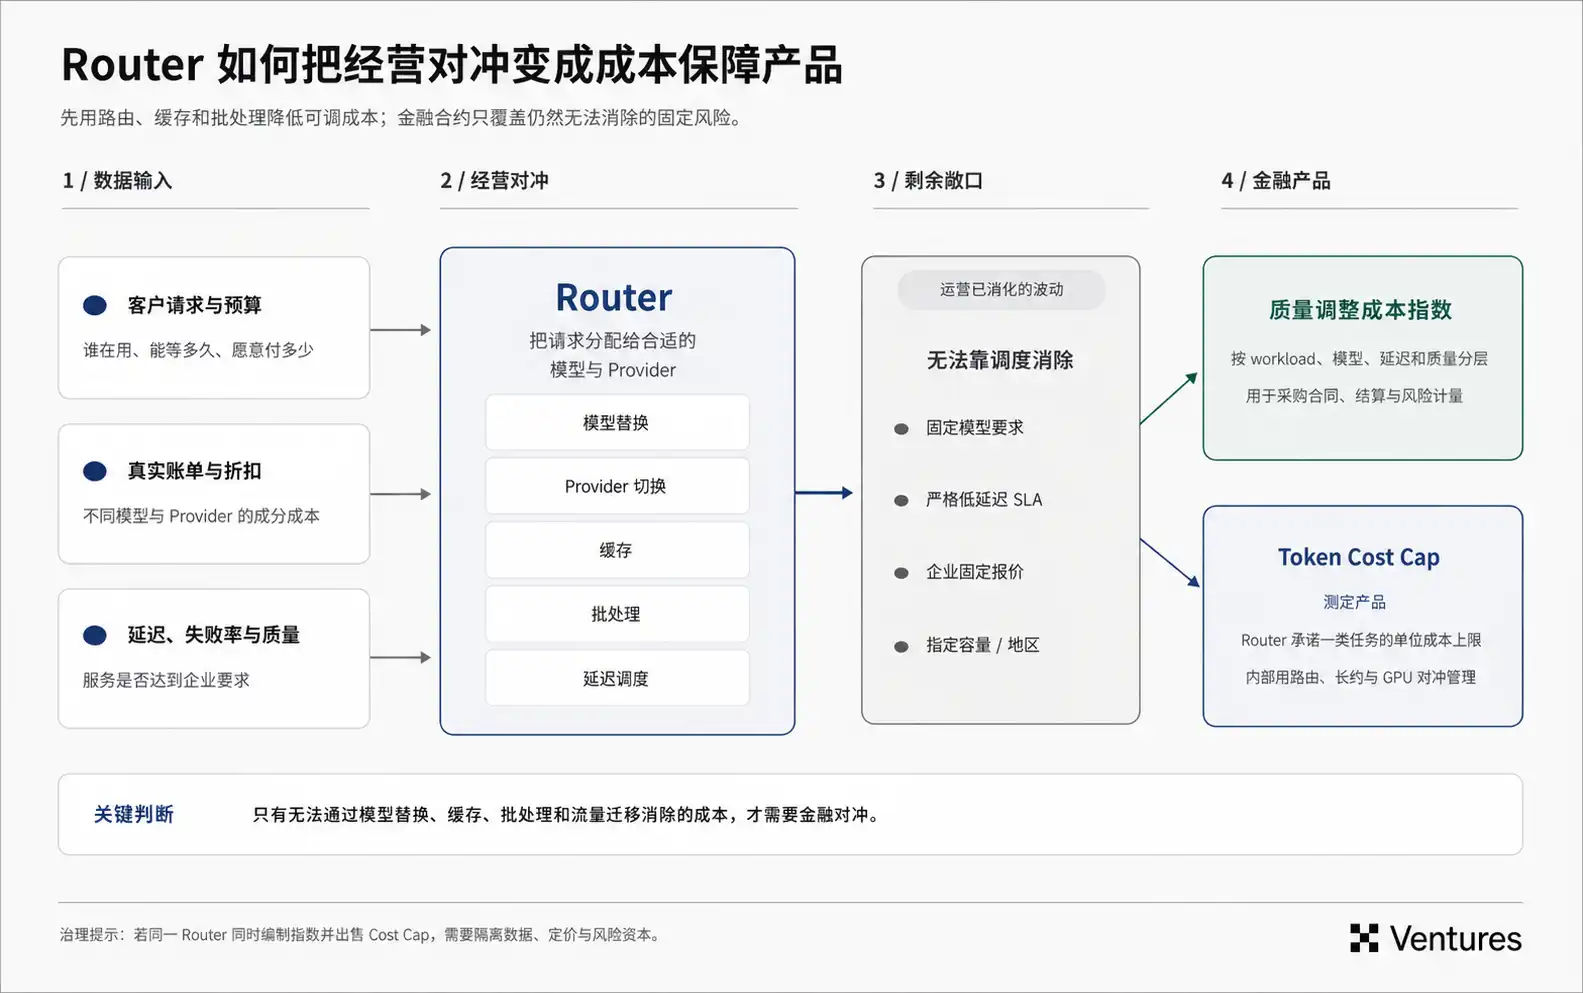
Bu yol geçerliyse, Router yavaş yavaş trafik dağıtım aracından satın alma ve risk yönetimine doğru genişleyecektir. Uzun vadede en değerli varlıkları da giderek netleşecektir: gerçek siparişler, gerçek işlem fiyatları ve farklı modeller arasında maliyet ile kaliteyi yönetme yeteneği. İş yükü fiyat standardının büyük olasılıkla önce bu katmanda oluşması, ardından endekslere ve türev piyasalarına girmesi beklenir.
4.5.4 Crypto'nun penceresi standart oluşmadan önce
Bir hakkın henüz tek tip bir standardı yokken, geleneksel finansın bunu işleme maliyeti yüksektir. Sözleşme tutarları küçük, yapılar parçalıdır; zincir üzerinde ise yeni mülkiyet biçimleri daha hızlı test edilebilir. Gelecekte Agent'lar doğrudan hizmet sözleşmelerini elinde tutmaya ve yürütmeye başlarsa, bu tür altyapının değeri daha da artacaktır.
Belirli bir varlık sınıfı olgun sözleşmelere ulaştığında, büyük ölçekli sermaye yavaş yavaş banka ve kurumsal piyasalara girer. Senior GPU kredileri bu yönü zaten göstermektedir. Standartlaştırılmış vadeli işlemler olgunlaştığında, borsalar ve kurumsal piyasa yapıcıları da devreye girecektir. Zincir üstü protokoller bu pencere döneminde gerçek emir akışını (müşteri ve işlem verileri) biriktirmeye daha fazla odaklanmalıdır; sözleşme standartları ve ifa verileri de yavaş yavaş bir engel oluşturacaktır.
Bugün ortaya çıkan ürünler, risk birimlerinin kademeli olarak standartlaşmasının farklı aşamalarına kabaca karşılık gelmektedir:
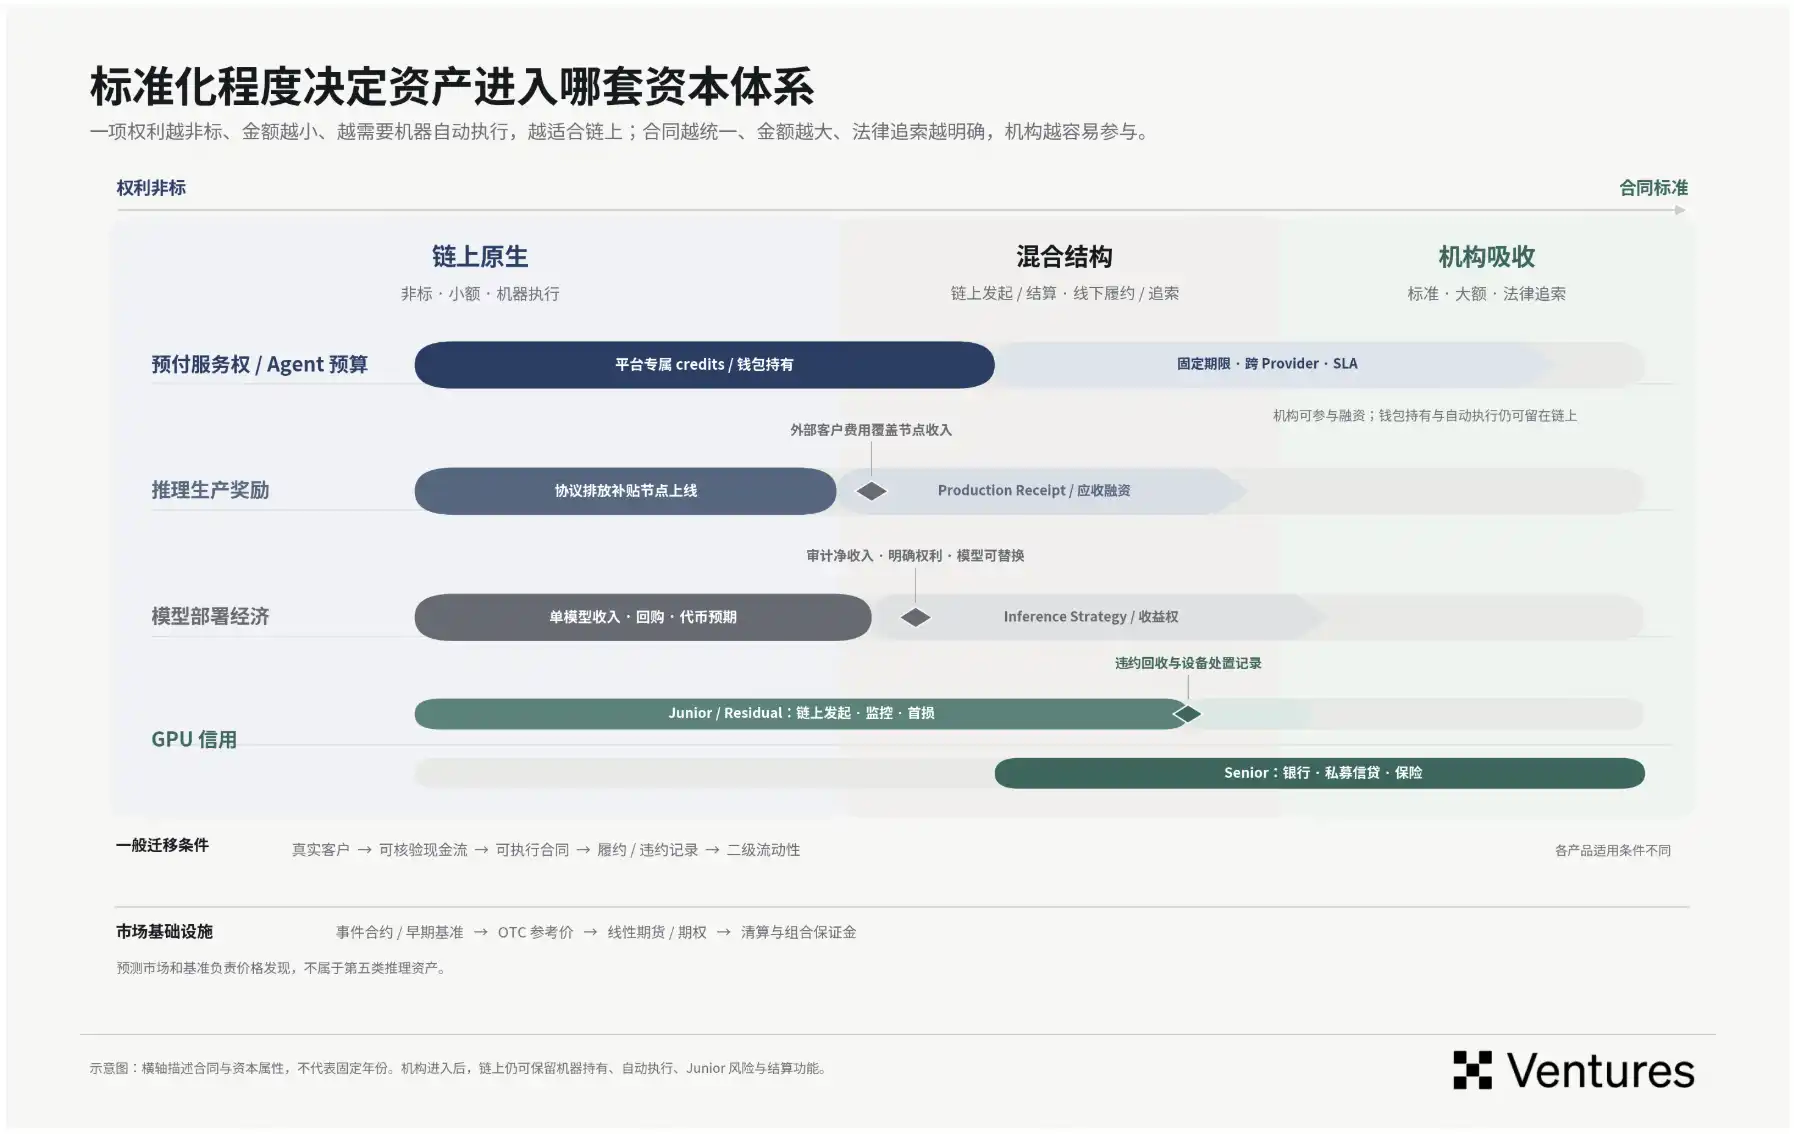
En erken ürünler hâlâ büyük ölçüde tek bir şirketin kredi itibarına bağımlıdır. Sözleşmeler hizmet değişimine izin verdikçe, ihraççı riski düşecektir. Piyasa, kalite açısından benzer bir iş yükü sepetini istikrarlı bir şekilde tanımlayabildiğinde, talep tarafı endekslerinin oluşma şansı doğacaktır. Vadeli işlemler ve opsiyonlar, bu tür istikrarlı risk birimleri üzerine inşa edilmelidir.
Ajanlar, zincir üstü sözleşmelerin kullanım alanlarını daha da genişletebilir. Gelecekte yazılımlar otonom olarak çıkarım hizmetleri satın almaya başlarsa, bugünkü kurumsal API sözleşmesi, makinelerin gerçek zamanlı yürüttüğü çok sayıda satın alma kararına bölünecektir. O zaman hizmet hakkı sahipliği, bütçe kısıtları ve ifa doğrulaması gibi unsurlar finansal altyapı tasarımının kapsamına girecektir.
Çıkarım katmanının finansallaşması nihayetinde, yüksek düzeyde özelleştirilmiş AI hizmetlerini sermaye piyasalarının anlayıp fiyatlandırabileceği haklara dönüştürmeyi hedefler. Erken piyasa fiyatlandırma gücü, bu hakları ilk kimin tanımladığına bağlı olacaktır.
Beş, Özet
1. Zamanlama/Neden Şimdi?
2026'da CME, ICE gibi geleneksel finans kurumları hesaplama gücü fiyatlandırması ve türev piyasalarına yoğun şekilde girmeye başlıyor; piyasa altyapısı şimdiden kurulmaya başlandı. Borsaların hangi ürünü duyurduğundan ziyade, iki yöndeki değişimin hızına odaklanıyoruz.
Birincisi, borç AI altyapısına daha derinlemesine giriyor. GPU'lar ve veri merkezleri dış finansmana daha fazla bağımlı hale geldikçe, kira dalgalanmaları doğrudan DSCR, LTV ve yeniden finansman koşullarını etkiler. Borç verenler de fiyat riskini sözleşme koşullarına yazma ve operatörlerin gelecekteki nakit akışlarının bir kısmını önceden kilitlemesini talep etme konusunda daha güçlü bir teşvike sahiptir. CoreWeave'in finansman yolu, sözleşme kapsamının kredi fiyatlandırmasını nasıl etkilediğini zaten göstermiştir; benzer finansman yapıları yayılmaya devam ederse, özel kredi ve bankaların hesaplama gücü riskinden korunmanın önemli itici güçleri olması muhtemeldir.
İkincisi, giderek daha fazla hesaplama gücü talebi açık satın alma piyasalarında ortaya çıkıyor. Açık kaynak modeller, işletmelerin kendi modellerini dağıtma eşiğini düşürdü; üçüncü taraf bulutlar, Neocloud'lar ve çıkarım platformlarının üstlendiği iş yükleri buna bağlı olarak arttı. Açık piyasanın üstlendiği marjinal talep ne kadar artarsa, GPU kiralarının sürekli fiyat keşfi oluşturması o kadar kolaylaşır ve daha fazla işletme doğrudan kira dalgalanmalarına maruz kalır.
Piyasa hâlâ erken aşamada. GPU iterasyonları hızlı ilerliyor; bölge, ağ, küme ve sözleşme süreleri oldukça standart dışı olduğundan, erken dönem işlemlerin büyük kısmının OTC'de yoğunlaşması ve Dealer'ların müşteri taleplerini ve basis'i önce üstlenmesi muhtemel. İzlemeye değer bir adoption sinyali, endüstriyel müşterilerin sürekli ve tekrarlayan şekilde hedge yapmaya başlayıp başlamadığıdır.
2. Sürekli sözleşmeler mi yoksa sabit vadeli vadeli işlemler mi PMF bulmada daha kolay?
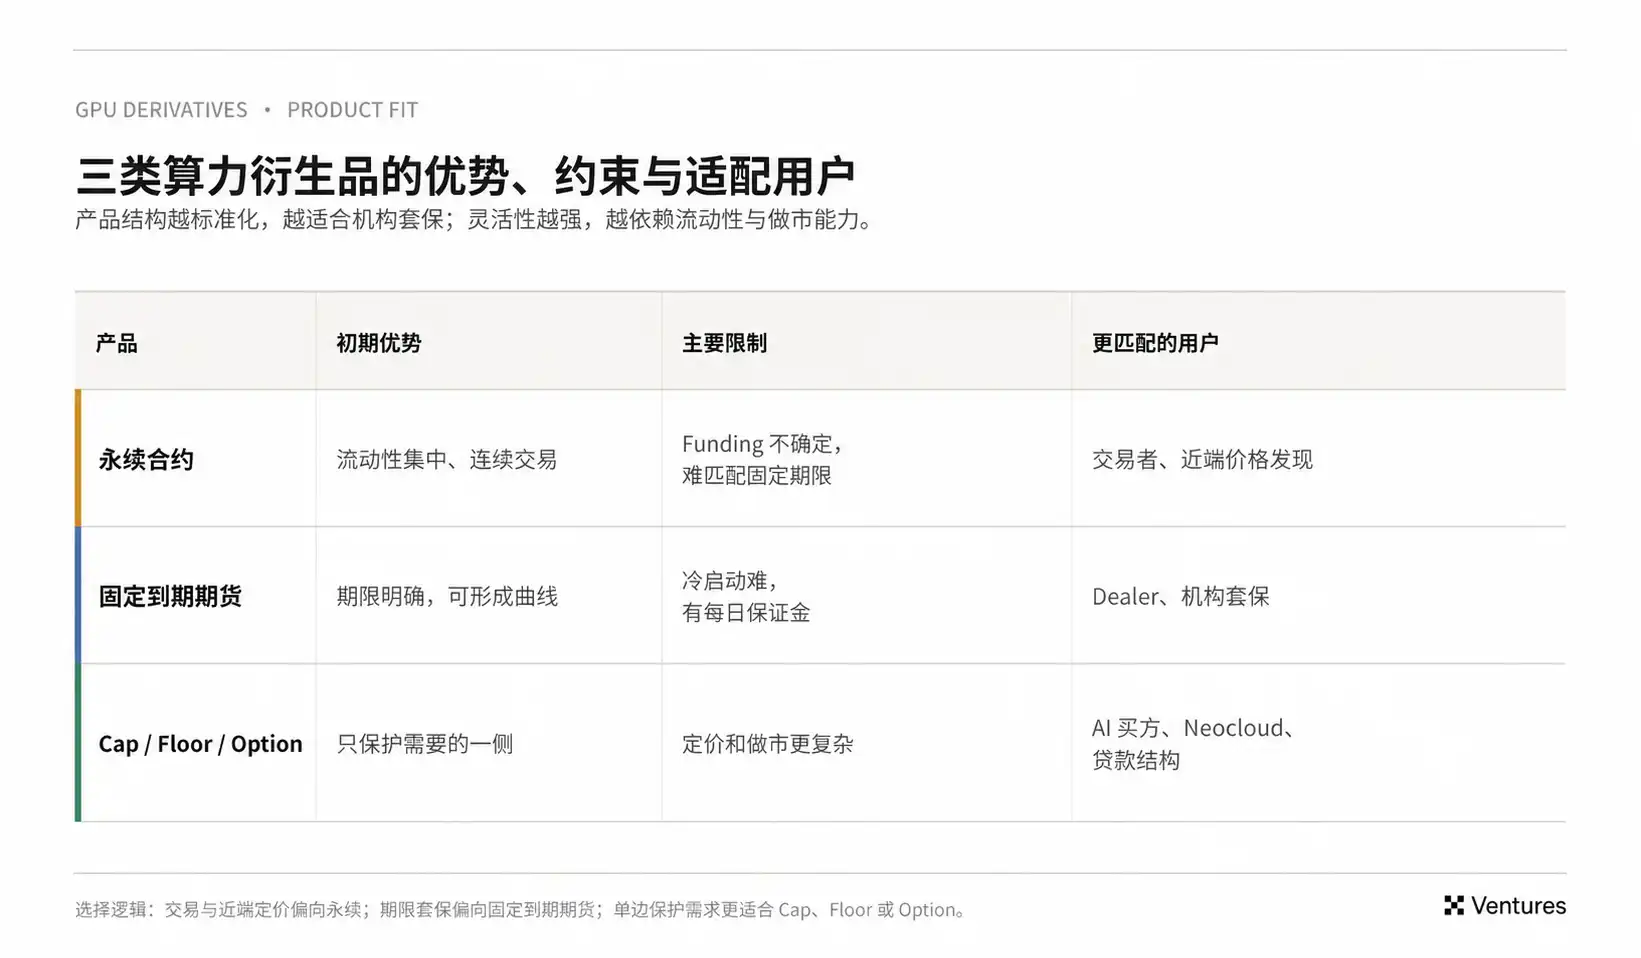
Endüstriyel müşterilerin riskleri genellikle belirli bir vadeye sahiptir. Altı aylık eğitim projeleri, bir yıllık kapasite sözleşmeleri ve birkaç yıllık GPU kredileri, karşılık gelen bir vade fiyatı gerektirir. Sabit vadeli vadeli işlemler bu açıdan kurumsal risk yönetimine daha yakındır ve EFP aracılığıyla belirli modeller, bölgeler ve SLA içeren fiziksel sözleşmelere bağlanması da daha kolaydır.
Bu nedenle, sürekli sözleşmeler yakın vade fiyat keşfi ve işlem likiditesi için daha uygundur; sabit vadeli vadeli işlemler ise kurumsal hedge, vade fiyatlandırması ve fiziksel teslimat için daha uygundur.
3. Hangi katman ticari değeri en hızlı yakalama olasılığına sahip?
Kısa vadede, fiziksel sipariş akışını kontrol eden Broker / Dealer'ların ve çıkarım sipariş akışını ve zamanlamasını yöneten orta katman platformların ticari değeri daha hızlı yakalayacağını düşünüyoruz. Mevcut piyasa hâlâ "hesaplama kapasitesinin olup olmadığına" yüksek prim ödüyor; kart kapmanın getirdiği değer, şu anda birkaç baz puanlık hedge maliyetini optimize etmekten çok daha yüksek. Boş kartların nerede olduğunu bilen, kapasiteyi kimin kapmaya çalıştığını gören ve kendi bilançosuyla sipariş almaya istekli olan, aynı anda aracılık ücreti, bid-ask spread ve basis primi kazanma fırsatına sahip olur.
Piyasa işlemleri giderek standartlaştıkça, fiyat endekslerinin değeri artacaktır; bir benchmark çok sayıda sözleşmede tekrar tekrar referans alındığında, geçiş maliyeti ve ağ etkileri hızla yükselecektir.
Daha sonra, standart sözleşmeler ve endüstriyel hedge hacmi yeterince büyüdüğünde, borsalar takas, teminat ve likidite ağının getirdiği ölçek etkilerinden tam anlamıyla faydalanabilecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler