Morgan Stanley Yorumu: SIMO Hedef Fiyatı 400 Dolara Yükseltildi, AI Sunucuları NAND Döngüsünü Yeniden Şekillendiriyor

TL;DR
· Morgan Stanley, SIMO hedef fiyatını 155 dolardan 400 dolara yükseltti; temel gerekçe, yapay zekanın kurumsal SSD ve boot drive talebini hızlandırması.
· Küresel NAND'ın 2026'da %15, 2027'de ise %9 kıtlık yaşayacağını; yapay zeka ile ilgili talebin 2027'ye kadar 609 EB'ye ulaşacağını öngörüyor.
· Tedarikçiler ve kontrolör üreticileri daha doğrudan fayda sağlarken, tüketici tarafında fiyat artışı sınırlı kalıyor; YMTC'nin kapasite artışı ve yapay zeka sermaye harcamalarındaki yavaşlama 2028 arz-talep dengesini değiştirebilir.
Morgan Stanley, son raporunda Silicon Motion (SIMO.O) ve Longsys için hedef fiyatları önemli ölçüde yükseltti ve temel gerekçeyi yapay zeka sunucularının yarattığı NAND talep açığına bağladı. Yatırımcılar için bu, sıradan bir SSD fiyat artışı beklentisi değil; yapay zeka veri merkezlerinin NAND talebini cep telefonu, PC gibi tüketici elektroniği döngülerinden kurumsal SSD, yapay zeka boot drive ve bulut şirketlerinin uzun vadeli alımlarına yönlendiren yeni bir döngüye taşıdığı anlamına geliyor.
En agresif ayarlama SIMO üzerinde yapıldı. Morgan Stanley, hedef fiyatı 155 dolardan 400 dolara yükseltti; bu, 2027 yılı beklenen hisse başına kârının (EPS) 23 katına denk geliyor ve şirketin 2026 yılı gelirinin tarihi bir zirveye ulaşacağını öngörüyor. Longsys için hedef fiyat 300 yuan'dan 673 yuan'a, Phison için ise 2248 Yeni Tayvan dolarından 2588 Yeni Tayvan dolarına yükseltildi. Ancak Morgan Stanley, Longsys ve Phison için Equal Weight (Eşit Ağırlık) notunu korudu; bu da bu yükselişin tüm modül üreticilerine aynı şekilde fayda sağlamayacağını gösteriyor.
Raporun temel tezi: Yapay zekanın NAND üzerindeki etkisi 2027'ye kadar sürecek. 2025'te, önceki stok fazlası nedeniyle küresel NAND arz-talep dengesi yaklaşık %2 fazla verecek; 2026'da ise piyasanın %15 kıtlığa dönüşmesi bekleniyor; 2027'de arz artmaya devam etse bile hala %9'luk bir açık olabilir. Bunun arkasındaki temel faktörler cep telefonları ve PC'ler değil, yapay zeka sunucuları, bulut şirketlerinin SSD'leri, kurumsal depolama ve boot drive talebi.
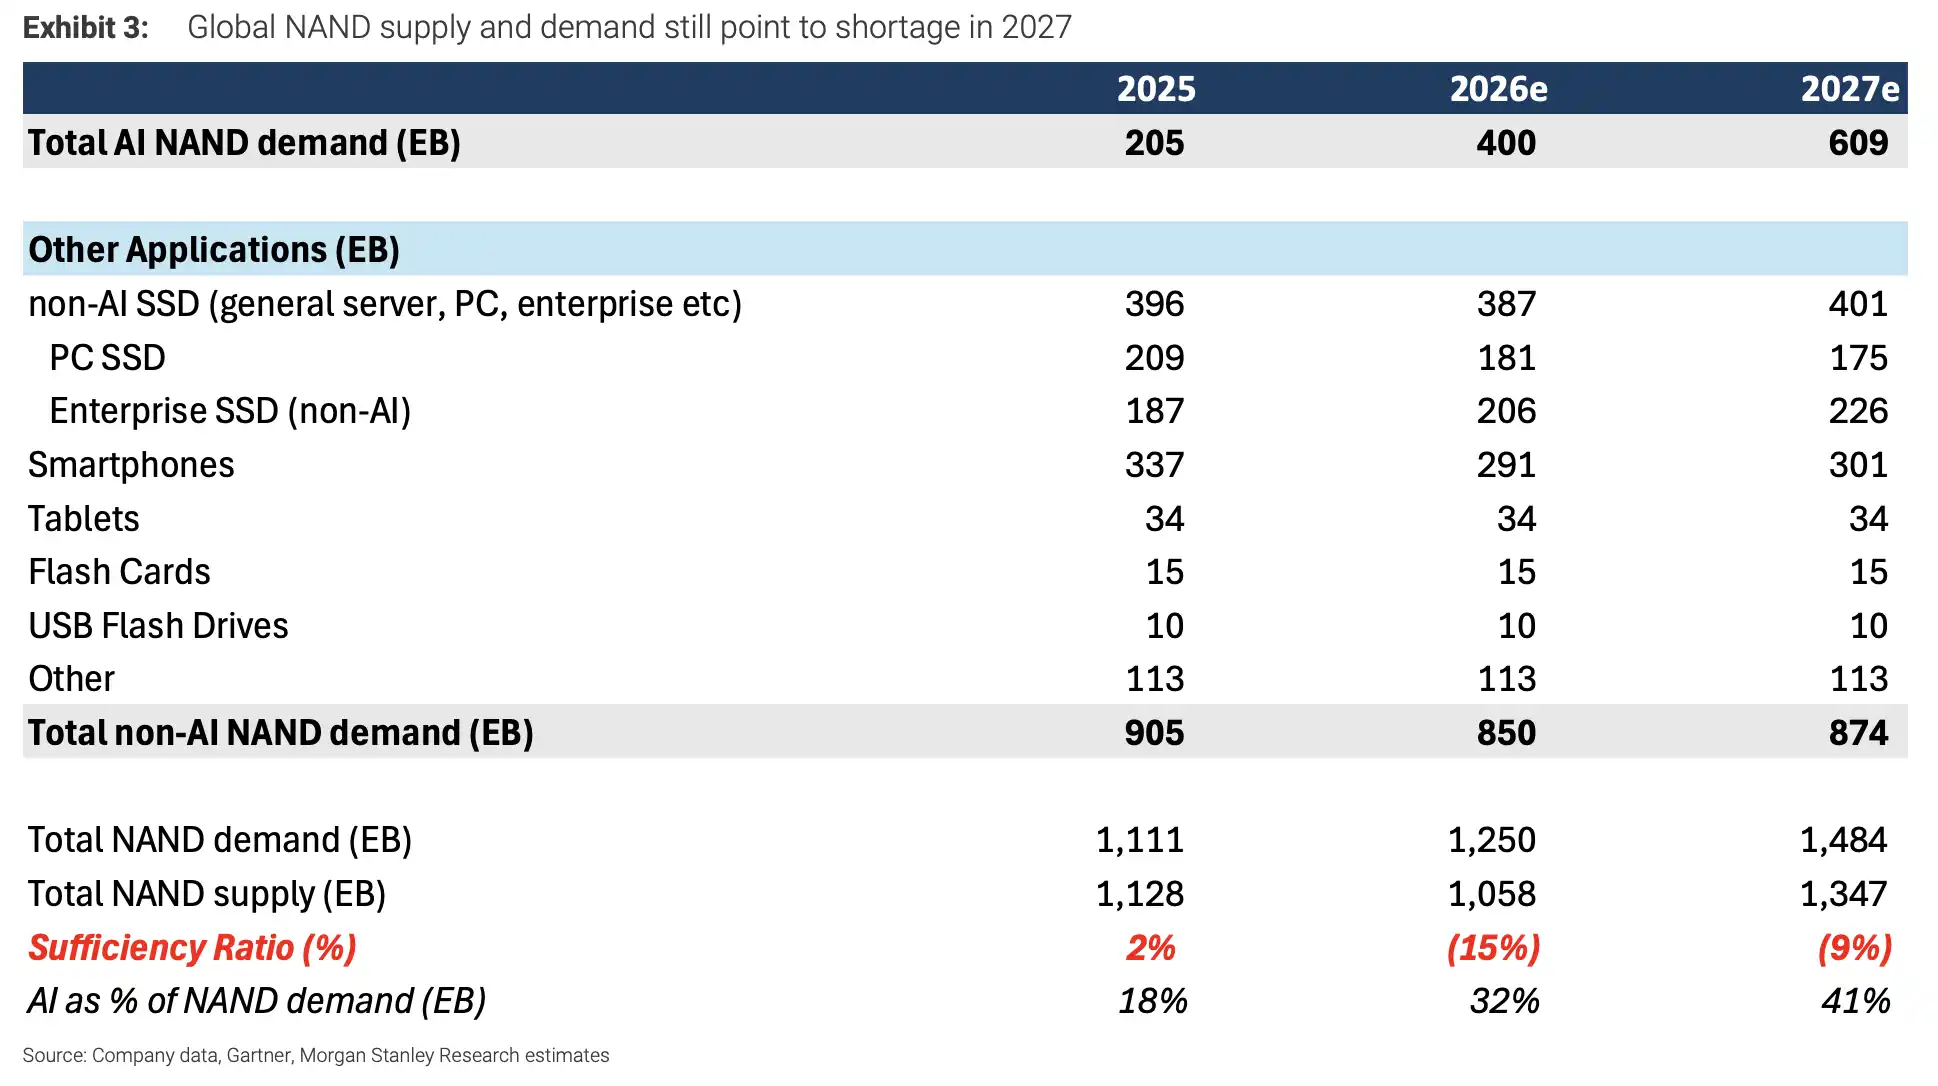
Küresel NAND arz-talep dengesi hala 2027'de kıtlığa işaret ediyor. 2025-2027e toplam talep 1111/1250/1484 EB, arz 1128/1058/1347 EB; arz-talep oranı %2'den -%15 ve -%9'a dönüşüyor.
Yapay Zeka, NAND Talebinin Odağını Tüketici Elektroniğinden Veri Merkezlerine Kaydırıyor
Geçmişte NAND, daha çok telefon, PC ve tüketici sınıfı SSD stok döngülerinden etkileniyordu. Şimdi ise değişen şey, AI sunucularının sadece GPU ve HBM'ye değil, aynı zamanda büyük miktarda yerel depolama, kurumsal sınıf SSD ve boot disklerine de ihtiyaç duyması. Bulut sağlayıcılarının satın alma temposu uzun vadeli anlaşmalara girdiğinde, NAND fiyatları ile arz-talep dalgalanmalarının şekli de değişiyor.
Morgan Stanley, 2027 yılında AI ile ilgili NAND talebinin yıllık %60 artarak 609 EB'ye ulaşacağını ve toplam NAND talebinin %41'ini oluşturacağını öngörüyor. Aynı yıl küresel toplam NAND talebinin 1484 EB, arzın ise 1347 EB olması bekleniyor ve bu da yaklaşık %9'luk bir açığa işaret ediyor. Buna karşılık, akıllı telefon ve PC tarafındaki varsayımlar agresif değil: cihaz başına NAND kapasitesi büyük ölçüde sabit kalırken, terminal sevkiyatlarının donanım ekibi modeline göre düşüş göstermesi bekleniyor.
Bu, rapordaki açık tahmininin tüketici elektroniğindeki tam bir toparlanmaya değil, AI sunucuları ve bulut sermaye harcamalarının genişlemeye devam etmesine dayandığı anlamına geliyor. AI talebinin katkısı arttıkça, NAND döngüsünün CSP alımlarına, sunucu yapılandırmalarına ve kurumsal sınıf SSD arzına olan duyarlılığı da artıyor.
Kanal fiyatları da ayrışmaya başladı. 3Ç26 kanal kontrolleri, TLC kurumsal sınıf SSD fiyatlandırmasının çeyreklik bazda yaklaşık %30, sunucu sınıfı DRAM'ın %20 ve DDR3/DDR4 gibi eski DRAM'lerin %30-%40 arttığını gösteriyor. Ancak tüketici sınıfı NAND'daki artış belirgin şekilde daha düşük; bunun nedeni, telefon ve PC müşterilerinin kar marjları üzerindeki daha büyük baskı nedeniyle aynı orandaki fiyat artışlarını kaldıramaması.
Başka bir deyişle, fiyat artışları gerçekleşiyor ancak en güçlü artış veri merkeziyle ilgili ürünlerde görülüyor, tüm NAND kategorilerinde değil.
SIMO Neden En Çok Yükseltildi?
SIMO'nun bu kez hedef fiyatının yükseltilmesinin temel nedeni, işinin AI depolama büyümesindeki iki alana tam olarak denk gelmesi: kurumsal sınıf SSD kontrolcüleri ve AI boot drive modülleri.
MonTitan kurumsal sınıf SSD işi, şirketin önümüzdeki yıllardaki en önemli yeni büyüme noktası olarak görülüyor. Morgan Stanley, bu işin 2026, 2027 ve 2028'de sırasıyla SIMO gelirinin %5'ine, %13'üne ve %19'una katkıda bulunacağını tahmin ediyor. Aynı zamanda, boot drive modülleri de hacim kazanmaya başlayacak ve 2026 ile 2027'de şirket gelirine sırasıyla yaklaşık %15 ve %21 oranında toplam katkı sağlaması bekleniyor.
AI sunucuları için boot drive en göze çarpan bileşen olmasa da, sistem başlatma, yönetim ve çalıştırma için vazgeçilmez bir depolama yapılandırmasıdır. AI sunucu sevkiyatları arttıkça, ilgili kontrolcü ve modüllere olan talep de aynı oranda yükselecektir. SIMO, piyasa tarafından daha önce bir tüketici sınıfı kontrolcü şirketi olarak görülüyordu; şimdi değerlemesinin yukarı yönlü revize edilmesinin anahtarı, kurumsal ve AI ile ilgili gelirlerin payının hızla artma potansiyelidir.
Ancak bu hâlâ bir tahmin, gerçekleşmiş bir kâr değil. Morgan Stanley'in 400 dolar hedef fiyatı, 2027 yılı için beklenen hisse başına kârın (EPS) 23 katına denk geliyor ve bu, kurumsal düzey SSD'ler ile boot drive'ların sorunsuz bir şekilde hacim kazanması, müşteri entegrasyonunun istikrarlı bir şekilde ilerlemesi ve AI sunucu talebinde belirgin bir yavaşlama olmaması gibi varsayımları içeriyor. Bu unsurlardan herhangi birinin beklentilerin altında kalması, değerlemenin tutunup tutunamayacağını etkileyebilir.
Modül Üreticilerinin Hedef Fiyatları Yükseliyor, Ancak En Büyük Payı Alacakları Kesin Değil
Longsys ve Phison da depolama fiyatlarındaki artış ve AI sunucu talebinden faydalanıyor, ancak rapor bu iki şirketin notunu daha olumlu bir seviyeye yükseltmedi. Bunun nedeni, modül üreticilerinin bu döngüde gerçek bir kısıtlamayla karşı karşıya olması: NAND arzı sıkıştığında, üreticilerin kapasiteyi büyük bulut sağlayıcılarına ve temel CSP müşterilerine tahsis etme olasılığı daha yüksek oluyor ve modül üreticilerinin elde edebileceği ek hacim yeterince büyük olmayabiliyor.
Bu nedenle hedef fiyat yükseltilebilse de, not hâlâ "Eşit Ağırlık" (Equal Weight) olarak korunuyor. Fiyat artışları envanter ve ortalama satış fiyatı (ASP) için olumlu, kurumsal düzey ürün portföyündeki iyileşme de kâr marjlarını destekleyebilir. Ancak hacim, yukarı akış tedarikçileri ve büyük müşteriler tarafından kilitlenmişse, modül üreticilerinin gelir esnekliği sınırlı kalacaktır.
Uzun Vadeli Tedarik Anlaşmaları (LTA) bir diğer önemli ipucu. Tedarikçiler, LTA'lar aracılığıyla belirli bir fiyat düşüş koruması elde edebilir; Kioxia'nın 2027 yılı LTA kapsama oranının %50'nin üzerinde olması bekleniyor. Ancak bu tür anlaşmalar tek taraflı bir fayda sağlamaz; Micron da LTA'ların genellikle hem tavan hem de taban fiyat limitleri içerdiğini belirtiyor. Bu, fiyatların çökme riskini azaltabilir, ancak aşırı kıtlık durumunda tedarikçilerin fiyat artırma alanını da sınırlayabilir.
Modül üreticileri ise TCM gibi modellerle envanter baskısını daha fazla müşteriye aktarmayı ve uzun vadeli brüt kâr marjını %25-%35 aralığında sabitlemeyi umuyor. Ancak bu da müşteri kabulüne, arz sıkışıklığına ve ürünlerin yeterince üst düzey olup olmamasına bağlı.
2028 Yılındaki Risk Arz ve AI Harcamalarında Yatıyor
Bu iyimser tahminlerin en büyük sınırı 2028 yılında ortaya çıkıyor.
Morgan Stanley'in temel senaryosunda, 2028 yılında bile AI NAND talebi yıllık %60 artmaya devam eder ve YMTC'nin kapasitesi yaklaşık 310kwpm seviyesinde kalırsa, piyasada hâlâ yaklaşık %5'lik bir kıtlık olabilir. Ancak YMTC'nin kapasitesi 470kwpm'ye yükselir ve aynı anda AI büyümesi yavaşlarsa, NAND piyasası kıtlıktan arz fazlasına dönüşebilir.
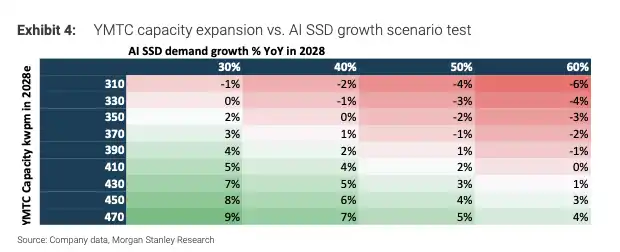
YMTC 2028 kapasite genişlemesi vs AI SSD büyüme senaryo testi. Matris, YMTC kapasitesinin 310-470kwpm ve AI büyümesinin %30-%60 kombinasyonları altında, arz-talep dengesinin kıtlıktan yakın dengeye hatta arz fazlasına kayabileceğini gösteriyor.
Bu aynı zamanda bellek döngüsünün en zor tahmin edilen kısmıdır: kısa vadeli fiyat artışları ve düşük stok seviyeleri iyimser beklentileri güçlendirebilir, ancak yarı iletken depolamada arz disiplini bir kez gevşediğinde, fazlalık hızla geri dönebilir. Tüketici tarafında bazı sipariş kesintileri görülmeye başlandı; telefon ve PC müşterilerinin fiyat artışlarına dayanma kapasitesi sınırlı. Tüketici sınıfı NAND fiyat tavanı, kurumsal sınıf ürünlerden daha erken ortaya çıkabilir.
Bu nedenle, bu raporun piyasaya gerçekten sunduğu soru "SSD fiyatları artacak mı?" değil, AI talebinin önümüzdeki iki yıl içindeki yeni arzı emmeye yetecek kadar güçlü olup olmayacağıdır. SIMO gibi kontrolcü ve AI depolama zinciri şirketleri için 2026, kurumsal ve AI işlerinin hacim kazanmaya başladığı bir başlangıç noktası olabilir. Tüm NAND döngüsü açısından bakıldığında, 2028'de YMTC gibi üreticilerin üretim genişletme hızı, CSP sermaye harcama yoğunluğu ve tedarikçi disiplini, kıtlığın devam edip etmeyeceğini belirleyen anahtar faktörlerdir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler