



Kioxia'nın kar marjı %80'e yaklaşıyor, JPMorgan hedef fiyatını 155.000 yene yükseltti

TL;DR
· JP Morgan, Kioxia için 155.000 JPY hedef fiyat verdi; bu, rapor tarihindeki yaklaşık 46.500 JPY hisse fiyatının oldukça üzerinde.
· İlk çeyrekte GAAP dışı faaliyet marjı %75, ikinci çeyrek rehberliği ise %80'e yakın; temel itici güç veri merkezi SSD fiyat artışları.
· 800 milyar JPY'ye kadar hisse geri alımı hisse fiyatı beklentilerini destekliyor, ancak AI talebi ve 2027 arz-talep dengesi hâlâ belirsiz.
JP Morgan raporuna göre, Kioxia ilk çeyrekte rekor kâr elde etmesi ve şirketin 800 milyar JPY'ye kadar hazine hissesi edinme çerçevesini duyurmasının ardından hâlâ 155.000 JPY hedef fiyatla olumlu değerlendiriliyor. Rapordaki yaklaşık 46.500 JPY hisse fiyatına kıyasla bu hedef fiyat, yüksek bir yukarı yönlü potansiyel sunuyor.
Bu değerlendirmenin özü, basitçe NAND sevkiyat artışına bahis yapmak değil; veri merkezi SSD fiyat artışları, marj iyileşmesi ve şirketin hissedar getirilerinin aynı anda gerçekleşeceğine bahis yapmaktır.
Kioxia'nın 31 Temmuz'da yayımladığı FY2026 ilk çeyrek finansal sonuçlarına göre, 30 Haziran 2026'da sona eren üç aylık dönemde şirketin geliri yaklaşık 1,77 trilyon JPY olup yıllık bazda %415,5, çeyreklik bazda ise %76,2 artış gösterdi. GAAP dışı faaliyet kârı yaklaşık 1,33 trilyon JPY olup çeyreklik bazda %121,4 artışla, tek çeyreklik kâr FY2025'in tamamındaki yaklaşık 876,2 milyar JPY GAAP dışı faaliyet kârını aştı. GAAP dışı faaliyet marjı yaklaşık %75,0 oldu.
İkinci çeyrek rehberliği daha da agresif. Şirket, gelirin yaklaşık 2,39 trilyon JPY, GAAP dışı faaliyet kârının yaklaşık 1,90 trilyon JPY olmasını bekliyor; bu da yaklaşık %79,5 marj ve çeyreklik bazda %35,2 gelir artışına denk geliyor. Depolama döngü hisseleri için bu, fiyat, marj ve sermaye getirisinin piyasa tarafından aynı anda yeniden değerlendirildiği bir pencere anlamına geliyor.
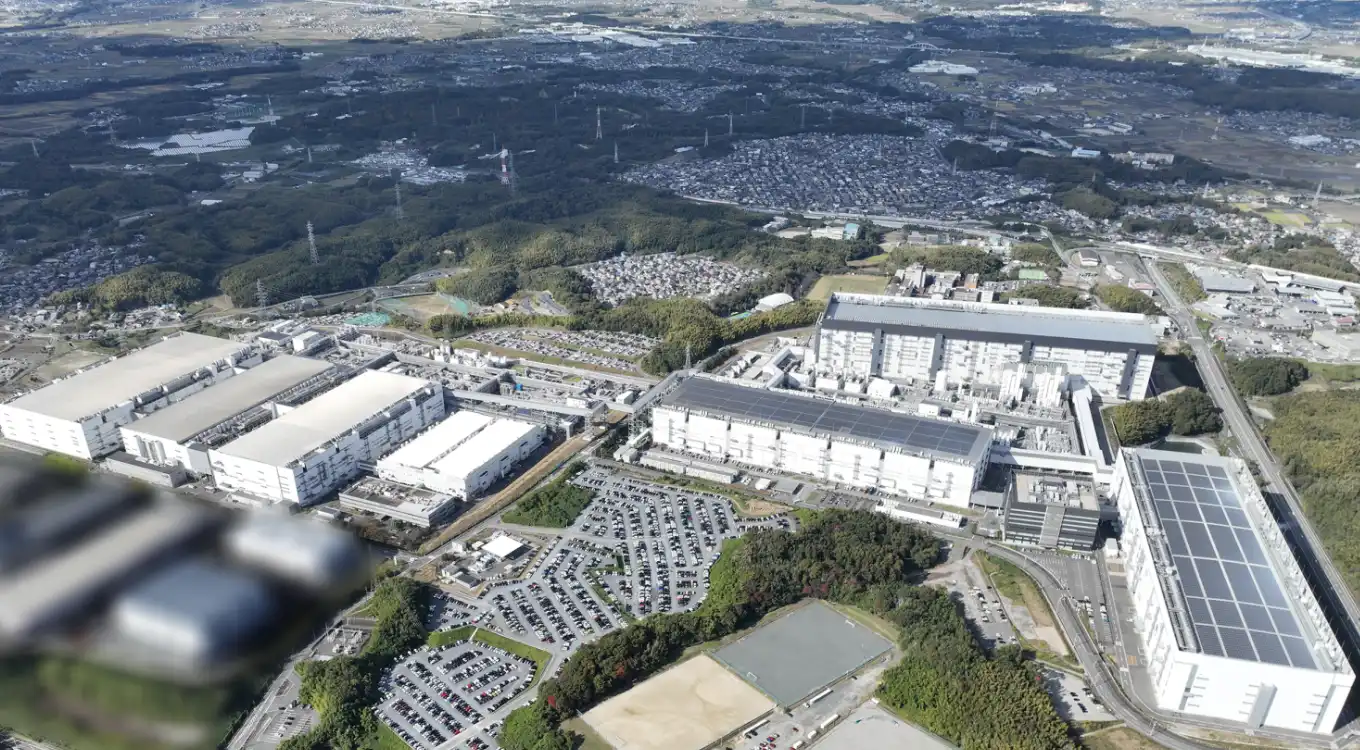
Kioxia'nın Yokkaichi fabrikası. NAND fiyat toparlanması, kurumsal SSD talebindeki büyüme ve sermaye disiplini, şirketin kâr esnekliğini birlikte etkiliyor
155.000 JPY hedef fiyat, önce ilk çeyrek kâr patlamasına bakıyor
Kioxia'nın bu dönemdeki kâr patlamasının en doğrudan itici gücü, kurumsal SSD ve veri merkezi müşteri talebidir.
Şirket finansal raporda, üretken AI ile ilgili veri merkezi müşteri talebinin ortalama satış fiyatlarında belirgin bir artışa yol açtığını, aynı zamanda bit sevkiyatlarının yıllık bazda arttığını belirtti. Raporda ayrıca, ilk çeyrekte SSD & Depolama bölümü satışlarının toplam gelirin büyük kısmını oluşturduğu, Veri Merkezi ve Kurumsal segmentin en kritik kâr kaynağı olduğu ve bu bölümün ASP'sinin çeyreklik bazda yaklaşık %70 arttığı, bit sevkiyatlarının ise yalnızca düşük tek haneli büyüme gösterdiği ve bazı siparişlerin ikinci çeyreğe kaydığı ifade edildi.
Bu da 155.000 yen hedef fiyatının neden yüksek göründüğünün ana açıklamasıdır. Kâr marjı iyileşmesi yalnızca satış hacmindeki artıştan değil, kurumsal SSD fiyatlarındaki yükseliş, ürün yapısındaki iyileşme ve ileri üretim süreçlerinin payındaki artıştan kaynaklanmaktadır. Fiyat artışı gelir tablosuna yansıdığında, faaliyet kaldıracı hızla büyüyecektir.
Üretim tarafında, araştırma raporu BiCS 8 FLASH oranının %50'yi aştığını, QLC gibi düşük bit maliyetli teknolojilerin ve SanDisk ile ortak girişim sisteminin birim maliyet ve yatırım verimliliğini desteklemeye yardımcı olduğunu belirtmektedir. Ancak hisse senedi fiyatı için daha doğrudan soru, teknik yol haritasının kendisi değil, Kioxia'nın bu fiyat döngüsünü daha istikrarlı kâra dönüştürüp dönüştüremeyeceğidir.
JP Morgan'ın değerleme temeli FY2027 EPS ve yaklaşık 11 kat F/K oranına dayanmaktadır. Bu çarpan, küresel depolama üreticilerinin son 15 yıllık ortalama yaklaşık 9 kat seviyesinin üzerindedir. Prim gerekçeleri arasında Bain Capital konsorsiyumunun satış baskısındaki azalma ve uzun vadeli anlaşmaların kâr istikrarını artırma potansiyeli yer almaktadır.
Ancak 155.000 yen kesin bir getiri alanı değildir. Bu hedef, NAND fiyat döngüsünün, kurumsal SSD talebinin ve yüksek kâr marjlarının devam edebileceği varsayımına dayanmaktadır. Fiyat artışlarından sonra talep gerilerse veya sektör yeniden kapasite artırımını hızlandırırsa, bu değerleme çerçevesi yeniden test edilecektir.
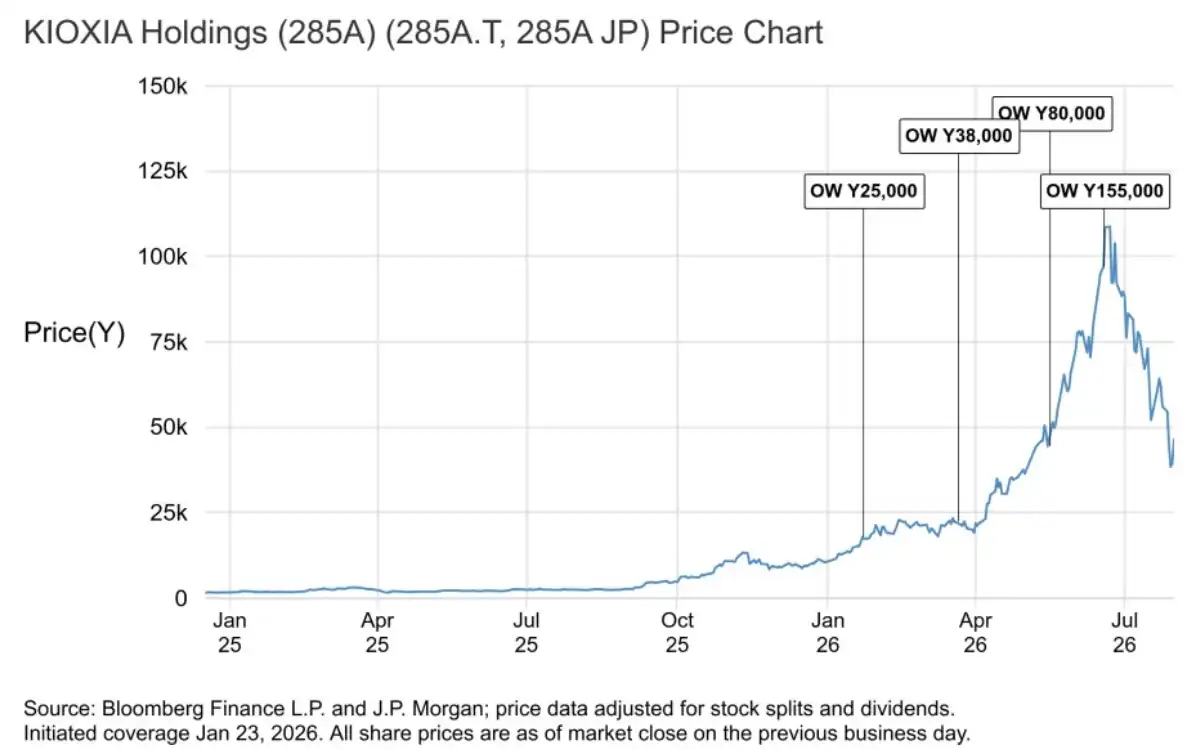
KIOXIA hisse senedi fiyat grafiği: 2026'dan bu yana hisse fiyatı yaklaşık 20.000 yen bandından araştırma raporundaki yaklaşık 46.500 yen seviyesine yükselmiş ve birden fazla hedef fiyat artışı izi eklenmiştir.
İkinci çeyrekte de yükseliş sürüyor, AI depolama talebi yeni anlatı haline geldi
İkinci çeyrek rehberliği, Kioxia'nın yükselişinin ilk çeyrekte durmadığını gösteriyor.
Şirket, ikinci çeyrek gelirinin yaklaşık 2,39 trilyon yen olmasını, çeyreklik bazda %35,2 artış ve GAAP dışı faaliyet kâr marjının yaklaşık %79,5'e yükselmesini bekliyor. Finansal raporda büyüme esas olarak veri merkezi müşteri talebine ve ASP'deki belirgin artışa bağlanıyor. Araştırma raporu perspektifine göre, Datacenter & Enterprise talebi en güçlü segment olup, akıllı telefonlar da katkı sağlamaktadır.
Daha uzak vadeli odak noktası 2027 yılındadır. Yönetim ve araştırma raporu perspektifi, CY2026'da sektör NAND bit talebinin yüksek onlu rakamlarda büyüme gösterebileceğini ve CY2027'de talebin arzı aşma olasılığının bulunduğunu belirtmektedir. Bu değerlendirme doğruysa, NAND sektörü yalnızca geleneksel bir döngüsel toparlanma değil, arzın sıkı olduğu, fiyat ve kâr marjlarının daha güçlü desteklendiği bir aşamaya girecektir.
Yapay zeka yeni bir katalizör. Yönetim, ajan tabanlı yapay zekayı yeni NAND iş yükleri ve geleneksel sunucu talebindeki büyümenin önemli bir kaynağı olarak görüyor. Basitçe söylemek gerekirse, yapay zeka uygulamaları eğitim ve çıkarımdan daha otonom ajan iş akışlarına doğru genişlemeye devam ederse, sunucuların işlemesi, önbelleklemesi ve depolaması gereken veri miktarı artacak ve kurumsal SSD talebi de buna paralel olarak genişleyecektir.
Ancak bu hat henüz GPU siparişleri kadar doğrudan görünür değil. Yapay zekanın NAND üzerindeki etkisi daha çok bulut sağlayıcı alımlarına, kurumsal müşteri dağıtımlarına ve sunucu mimarisi değişikliklerine bağlı. Kısa vadede piyasanın şu anda görebildiği şey kurumsal SSD fiyatlarındaki ve Kioxia marjlarındaki yükseliş. Orta ve uzun vadede ise ajan tabanlı yapay zekanın gerçekte ne kadar yeni depolama siparişi getireceğine bakmak gerekiyor.
800 Milyar Yenlik Geri Alım Duyguları Destekliyor, Döngü Riski Devam Ediyor
Kioxia ayrıca en fazla 800 milyar yenlik hazine hissesi edinim çerçevesi oluşturduğunu duyurdu. Depolama döngü hisseleri için bu hamle, piyasanın hissedar getirisi ve hisse fiyatı desteğine yönelik beklentilerine doğrudan yanıt veriyor.
Geri alımın anlamı, şirketin kâr ve nakit akışının iyileştiği bir dönemde fonları yalnızca kapasite genişletmeye ayırmaması, aynı zamanda hissedar getirisi sinyali vermesidir. Bu, piyasanın depolama üreticilerinin "para kazanınca kapasite artırır, kapasite artırınca arz fazlası olur" endişesini hafifletmeye yardımcı olur.
Rapor ayrıca şirketin CY2028 uzun vadeli anlaşma satış hacmi kapsama hedefini %50 olarak yinelediğini belirtiyor. Uzun vadeli anlaşmalar satış hacmi ve fiyat görünürlüğünü artırabilirse, Kioxia'nın kâr dalgalanması geleneksel depolama döngü hisselerinden daha düşük olabilir ve piyasanın tarihsel ortalamanın üzerindeki bir değerlemeyi kabul etmesi daha kolay olur.
Ancak geri alım tüm sorunların cevabı değil. İkinci çeyrek rehberliği güçlü olsa da hâlâ bazı piyasa yüksek beklentilerinin altında kalıyor. Birinci çeyrekte ayrıca bazı bit sevkiyatlarının ikinci çeyreğe kaydığı durumlar var. Rapor, yakın hat HDD pazarında QLC penetrasyonuna ilişkin kısa vadeli değerlendirmesinde de daha temkinli; SSD'nin HDD'nin yerini alma hızı basitçe doğrusal olarak tahmin edilemez.
Daha büyük risk hâlâ arz tarafında. NAND endüstrisi tarihsel olarak fiyat artışlarının ardından sermaye harcamalarının genişlediği ve sonunda arz-talep dengesinin yeniden bozulduğu birçok dönem yaşadı. Yapay zeka talebi sürekli olarak beklentileri aşmazsa veya büyük üreticiler kapasite genişletmeyi yeniden hızlandırırsa, 2027'deki "talebin arzı aşacağı" değerlendirmesi baskı altına girebilir.
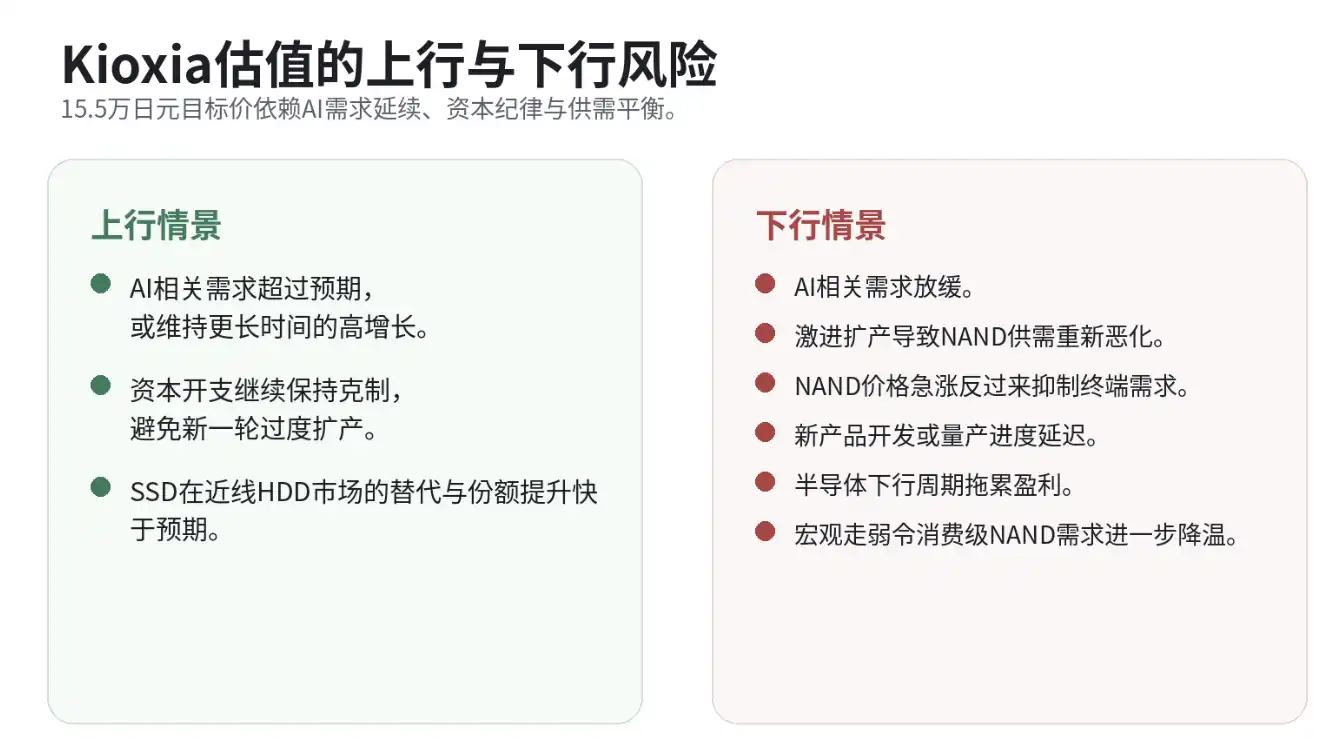
Yukarı ve aşağı yönlü risk senaryoları: Yapay zeka talebi, sermaye disiplini ve SSD'nin HDD'nin yerini alması yukarı yönlü; talep yavaşlaması, aşırı kapasite genişletme ve fiyatların hızla yükselmesinin ardından talebin geri çekilmesi aşağı yönlü risk oluşturuyor.
Kioxia'nın şu anki piyasa hikâyesi net: Birinci çeyrek kâr marjı %75, ikinci çeyrek marj rehberliği yaklaşık %80, en fazla 800 milyar yenlik geri alım duygusal destek sağlıyor ve 155.000 yen hedef fiyat, NAND yükseliş döngüsünü ve yapay zeka depolama talebini daha yüksek bir değerlemeye dahil ediyor.
Bu piyasa hareketi bundan sonra üç spesifik soruna takılacak: kurumsal düzeydeki SSD fiyat artışlarının ne kadar süreceği, yapay zekanın getirdiği yeni NAND talebinin ne kadarının gerçekleşeceği ve sektörün 2027 civarında bir kez daha arz fazlasından kaçınıp kaçınamayacağı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
