Citi Yorumu: Yapay Zeka NAND'ı "Tüketmeye" Başladı, Depolama Yükseliş Döngüsü Henüz Bitmedi

TL;DR
· Citigroup'ın 24 Temmuz tarihli raporuna göre, NAND ve DRAM düşük stok seviyeleri bellek yükseliş döngüsünü hâlâ destekliyor.
· AI Agent'lar KV Cache talebini artırıyor, CMX ve GPU'ya yakın SSD'ler daha fazla NAND tüketmeye başlıyor.
· Samsung ve SK Hynix bellek sektöründeki canlılıktan faydalanmaya devam ediyor, ancak tüketimdeki zayıflama, kapasite artışı ve HBM sertifikasyonu tempoyu etkileyebilir.
Citigroup, 24 Temmuz'da yayımladığı küresel yarı iletken raporunda bellek yükseliş döngüsünün henüz sona ermediğini belirtiyor. En kritik dayanak noktası telefon talebi değil, NAND ve DRAM stoklarının normal seviyelerin belirgin şekilde altında olması ve AI sunucularının KV Cache ile GPU'ya yakın bellek talebinin hâlâ genişlemesi.
Bu durum, piyasanın bellek döngüsünün zirveye ulaştığına dair son dönemdeki endişelerine doğrudan yanıt veriyor. Tartışmalar esas olarak iki hat üzerinden ilerliyor: Birincisi, Çin akıllı telefon talebindeki zayıflamanın tüketici sınıfı NAND fiyatlarını aşağı çekebileceği; ikincisi ise piyasanın NAND kanal stoklarının yeniden yükselmeye başladığı ve bellek fiyat artışının sonuna yaklaşıldığı endişesi.
Bu raporda, başlığı "Global Semiconductors: Reality Check: Memory Upcycle Intact on Tight Inventories and Strong KV Cache Demand" olan çalışmada Citigroup, tedarikçi, bulut sağlayıcı ve kanal olmak üzere üç taraftaki stokları bir arada değerlendiriyor. Sonuç olarak, mevcut bellek tedarik zincirinin henüz tipik bir gevşeme durumuna girmediği ifade ediliyor.
NVIDIA CMX, BlueField-4 ve NVMe SSD aracılığıyla KV Cache depolama katmanı oluşturuyor, AI Agent'lar daha fazla çıkarım talebini NAND'a yönlendiriyor
NAND tedarikçi stokları yalnızca 2,6 hafta, normal seviye yaklaşık 5 hafta
En kritik rakam NAND stokları.
Citigroup tahminlerine göre, 2026 yılının üçüncü çeyreğinde NAND tedarikçi stokları yalnızca 2,6 hafta seviyesinde olup, normal seviye olan yaklaşık 5 haftanın belirgin şekilde altında; büyük bulut sağlayıcılarının NAND stokları yaklaşık 3 hafta, normal seviye olan yaklaşık 7 haftanın altında; kanal stokları ise yaklaşık 5 hafta, normal seviye olan yaklaşık 15 haftanın altında.
Bu durum, tüketim tarafında zayıflama belirtileri olsa bile NAND tüm zincirinin gevşek olmadığını gösteriyor. Tedarikçi stoklarının düşük olması, firmaların hızlı bir şekilde spot ürün çıkarma alanını sınırlıyor; bulut sağlayıcı stoklarının düşük olması, AI ve veri merkezi müşterilerinin hâlâ stok takviyesi yapabileceğini işaret ediyor; kanal stoklarının düşük olması ise fiyatların kanal boşaltmalarıyla baskılanma olasılığını azaltıyor.
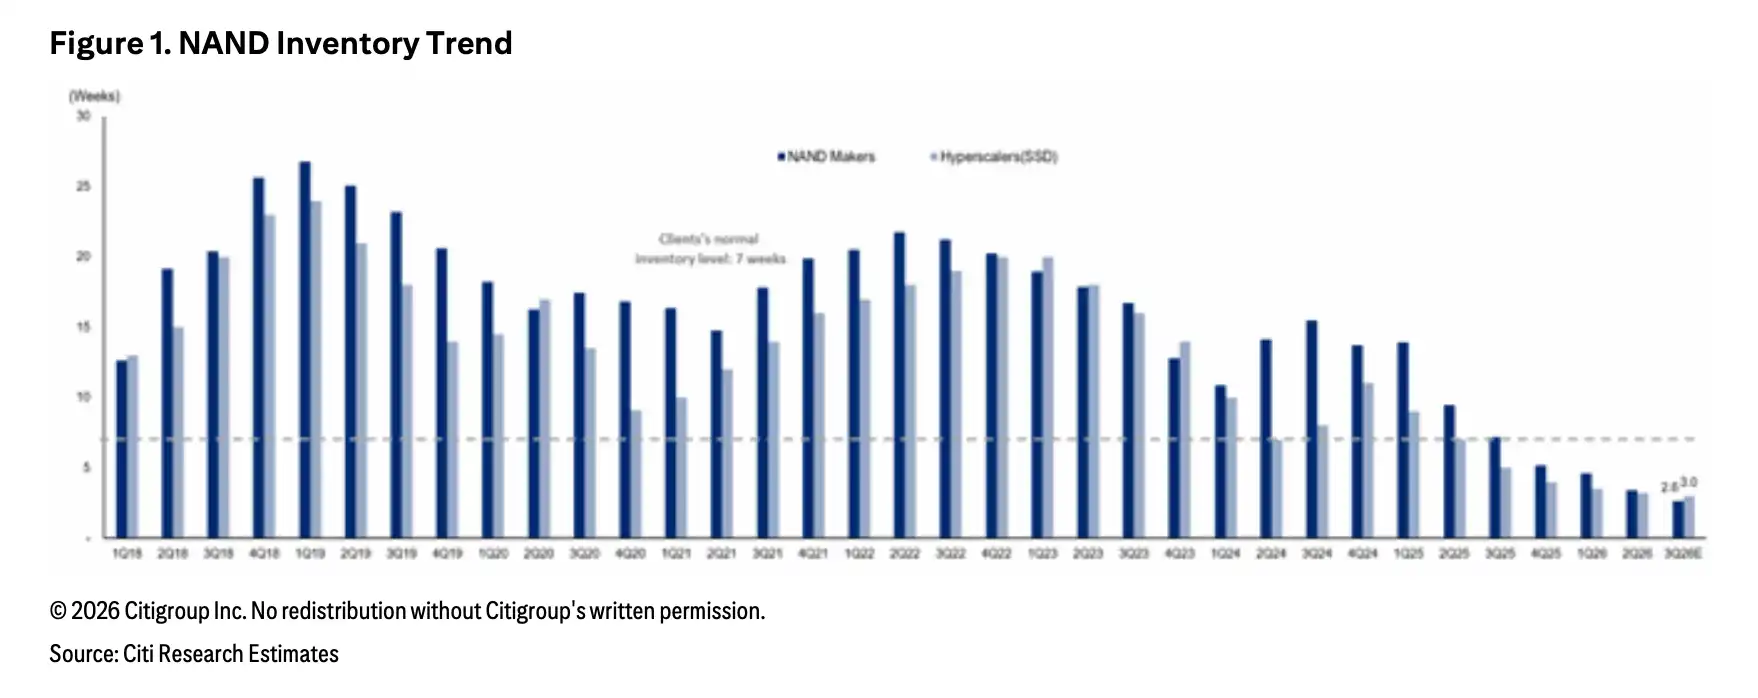
NAND tedarikçi stokları 2,6 hafta, bulut sağlayıcı stokları 3 hafta, kanal stokları 5 hafta olup, tümü normal seviyelerin altındadır.
DRAM için de benzer bir durum söz konusu. DRAM tedarikçi stokları yaklaşık 2,7 hafta (normal seviye yaklaşık 5 hafta), bulut sağlayıcı DRAM stokları yaklaşık 2,5 hafta (normal seviye yaklaşık 7 hafta), kanal stokları ise yaklaşık 4 hafta (normal seviye yaklaşık 15 hafta) seviyesindedir.
Bu veriler, "sadece telefon talebinin zayıflaması döngüyü tersine çevirebilir" iddiasını zayıflatıyor. En azından stok perspektifinden bakıldığında, DRAM ve NAND henüz fazlalık durumuna dönmemiştir.
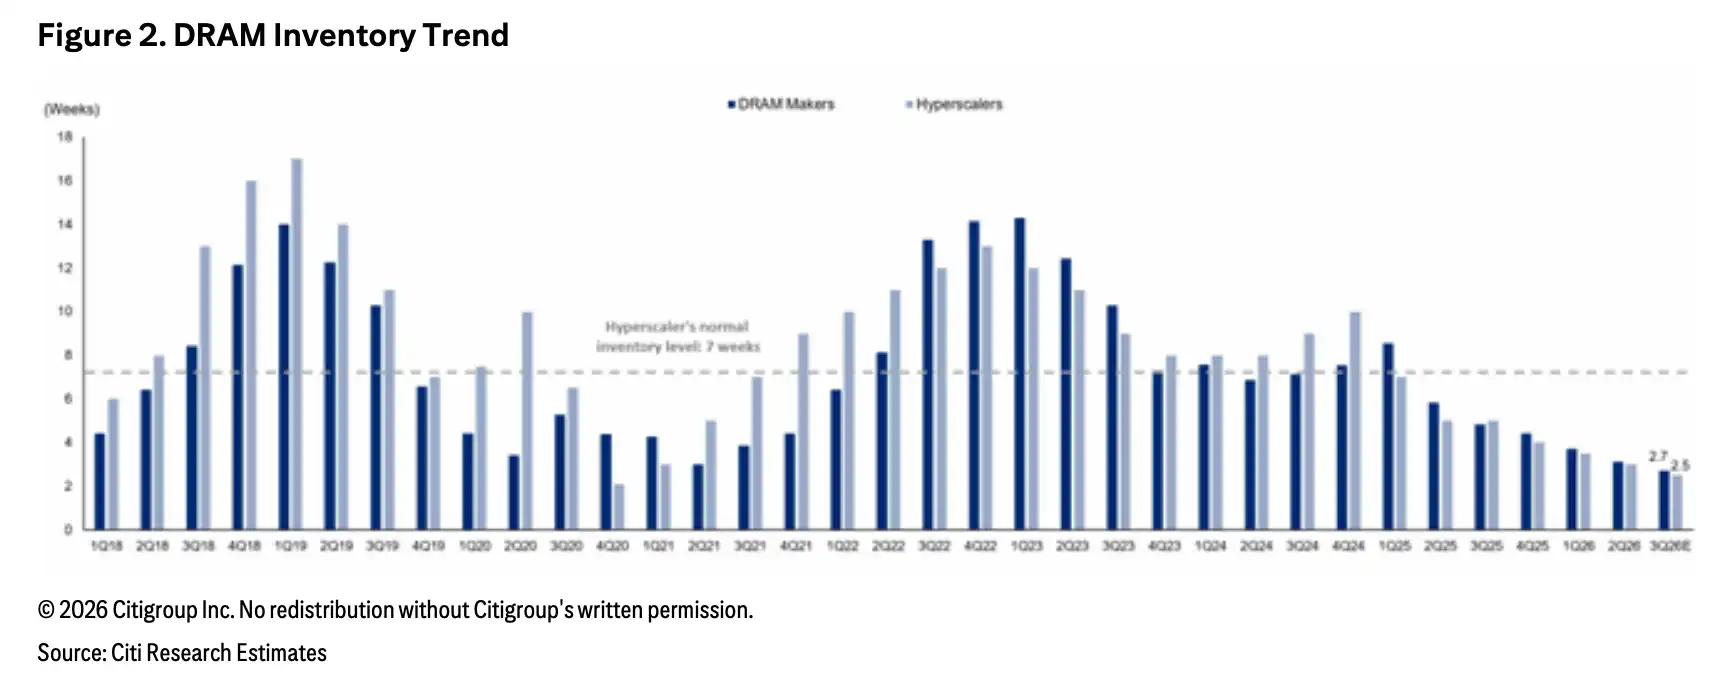
DRAM tedarikçi stokları 2,7 hafta, bulut sağlayıcı stokları 2,5 hafta, kanal stokları 4 hafta olup, tümü düşük seviyelerdedir.
AI Sunucuları Daha Fazla NAND Tüketmeye Başlıyor, Rubin Sistemlerinde SSD Talebi Artıyor
Bu depolama yükseliş döngüsünün geleneksel tüketici elektroniği döngülerinden farkı, AI sunucularının yeni NAND talebi yaratmaya başlamasıdır.
Citigroup iki ana yönü vurguluyor: CMX ve QLC SSD. CMX, NVIDIA'nın Context Memory Storage Platform olarak adlandırdığı, BlueField-4 tarafından yönlendirilen pod seviyesinde bağlam ve KV Cache depolama katmanına karşılık geliyor; QLC SSD ise AI hesaplama verimliliğini artırmak için GPU'ya yakın yüksek kapasiteli depolamada daha fazla kullanılıyor.
KV Cache, büyük dil modeli çıkarımında "bağlam önbelleği" olarak basitçe anlaşılabilir. AI Agent ne kadar sık kullanılırsa, görev zinciri ne kadar uzun olursa ve bağlam ne kadar karmaşık olursa, sistemin ara durumları ve geçmiş bilgileri depolaması o kadar gerekli hale gelir, böylece tekrarlanan hesaplamalar önlenir. Çıkarım yalnızca GPU hesaplama gücünü tüketmekle kalmaz, aynı zamanda bellek ve depolama talebini de artırır.
Daha somut bir varsayım, NVIDIA'nın bir sonraki nesil Vera Rubin platformundan geliyor. Citigroup'un sektör ölçütlerine göre, Rubin sunucu sistemi CMX çalıştırmak için 16TB TLC SSD kullanırsa, her sistemdeki SSD kapasitesi 1.152TB'a ulaşabilir. NVIDIA'nın daha temkinli ifadesi ise, her GPU pod'unun PB seviyesinde paylaşımlı kapasite sağladığı ve tüm Rubin sistemlerinin bu yapılandırmayı sabit olarak kullanacağını doğrulamadığı yönündedir.
Bu rakam, AI talebinin NAND piyasasını neden değiştireceğini açıklıyor. Geçmişte NAND daha çok telefon, PC ve tüketici elektroniğinin ritmine bağlıydı; şimdi ise AI sunucuları da yüksek kapasiteli SSD'lerin önemli alıcıları haline geliyor. AI kümeleri genişlemeye devam ettiği sürece, depolama talebi artık sadece tüketim tarafının bir fonksiyonu olmaktan çıkıyor.
Citigroup'un hesaplamalarına göre, CMX'in getirdiği NAND talebi 2026'da 34,6 milyar, 2027'de ise 115,2 milyar adet 8Gb eşdeğer birime ulaşacak ve bu, küresel NAND talebinin sırasıyla %2,8'ine ve %9,3'üne denk gelecek. Bu bir model varsayımıdır, şirket yönlendirmesi değildir; ancak 2027'de yaklaşık %10'luk bir pay, arz-talep dengesini etkilemek için yeterlidir.
Telefonların zayıf olması, depolama döngüsünün hemen zirve yapacağı anlamına gelmez
Piyasanın Çin akıllı telefon talebinin zayıflamasından endişe duyması temelsiz değil. Telefonlar hala NAND'ın önemli son kullanım alanlarından biri; sevkiyatlar beklentilerin altında kalırsa, tüketici sınıfı NAND fiyatları baskı altına girebilir.
Ancak mevcut stok seviyeleri çok düşük ve talep dalgalanmalarına karşı çok fazla tampon bırakmıyor. Citigroup, DRAM ve NAND tedarikçilerinin arz-talep yeterlilik oranının %70'ten %50'ye düştüğünü belirtiyor. Tedarikçilerin talebi karşılayabilecek fazla stoku azalıyor, artmıyor.
Bu durumda, telefon talebinin zayıflaması, döngünün yönünü doğrudan değiştirmekten ziyade, fiyat artış hızını yavaşlatma olasılığı daha yüksek. Bulut sağlayıcıları ve AI sunucuları satın almaya devam ettiği sürece, düşük stoklar yeni talebin fiyatlar üzerindeki etkisini artıracaktır.
Burada iki tür NAND talebini ayırt etmek gerekiyor: Tüketici sınıfı NAND daha çok telefon ve PC'den etkilenirken; kurumsal sınıf SSD'ler ve AI ile ilgili SSD'ler daha çok veri merkezi inşası, GPU kümesi genişlemesi ve model çıkarım talebinden etkileniyor. Piyasa daha önce birincisinden endişe ediyordu, Citigroup ise ikincisinin hala güçlendiğini vurguluyor.
Raporun Kore depolama hisselerine yönelik olumlu görüşünü sürdürmesinin nedeni de bu. Kamuya açık alıntılara göre Citigroup, Samsung Electronics için hedef fiyatı 530.000 KRW'ye yükseltti ve 'Al' tavsiyesini korudu; SK Hynix için de 'Al' tavsiyesini sürdürdü ve daha önceki kamuya açık haberlerde Citigroup'un hedef fiyatı 3.100.000 KRW olarak belirtilmişti.
Hisse senedi hedef fiyatları bu raporun en önemli kısmı değil. Asıl ana tema, piyasanın depolama döngüsünün zirve yapmasından endişe etmesi, ancak stok verileri ve AI depolama talebinin bunun tersini gösteriyor olmasıdır.
HBM sertifikasyonu, tüketici talebi ve kapasite artışı ritmi bozabilir
Citigroup'un vardığı sonuç, depolama fiyatlarının sadece artacağı anlamına gelmiyor.
Samsung için başlıca riskler arasında, kilit müşterilere HBM sevkiyatı için onay veya sertifikasyon gecikmeleri, PC satışlarının beklentilerin altında kalması, NAND talebinin beklentileri karşılamaması, rakiplerin depolama veya dökümhane alanında agresif yatırımları ve Kore Wonu'nun önemli ölçüde değer kazanmasının karlılığı aşındırması yer alıyor.
SK Hynix için riskler, DRAM talebindeki düşüş, NAND talebinin beklenenden zayıf olması ve küresel tüketimdeki zayıflama etrafında yoğunlaşıyor.
Bu riskler, AI talebinin depolama sektöründeki döngüselliği tamamen ortadan kaldırmadığını gösteriyor. Depolama hâlâ sermaye harcamaları, stoklar ve nihai talep tarafından yönlendirilen bir sektör. Rakipler üretimi hızla artırırsa veya tüketici elektroniği talebi daha da kötüleşirse, arz-talep dengesizliği hafifleyebilir.
En azından bu rapordaki stok rakamlarına bakıldığında, piyasanın "döngünün zirveye ulaştığı" endişesi henüz stok tarafından desteklenmiyor. NAND tedarikçilerinde 2,6 hafta, DRAM tedarikçilerinde 2,7 hafta stok bulunurken, bulut sağlayıcılarının stokları da normal seviyelerin altında; tedarik zinciri henüz tipik bir aşırı stok durumuna girmiş değil.
Mevcut durum daha çok şuna benziyor: Tüketici tarafında gürültü var, AI tarafında siparişler artmaya devam ediyor ve stok tarafı hâlâ sıkı. Bu üç koşul belirgin şekilde tersine dönmediği sürece, depolama döngüsünü basitçe geleneksel telefon döngüsüne göre değerlendirmek zor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler