Morgan Stanley Yorumu: Bellek Fiyat Tahminleri Yükseltildi, Ancak Kısa Vadeli Momentum Zayıflayabilir
TL;DR
· Morgan Stanley, 3Ç26 için çoklu bellek fiyat tahminlerini yükseltirken, bellek hisselerindeki kısa vadeli momentumun zayıflayabileceği konusunda uyardı.
· Rapor kapsamında, PC DRAM fiyat artış beklentisi %15-20'ye yükseltildi ve DRAM kar düzeltme genişliği %89'a yaklaştı.
· Samsung ve SK Hynix hâlâ AI talebiyle destekleniyor, ancak finansal rehberlik, LTA ve sermaye harcama açıklamaları yükseliş trendinin devamını etkileyecek.
Morgan Stanley, 7 Temmuz tarihli bir araştırma raporunda üçüncü çeyrek bellek fiyat tahminlerini önemli ölçüde yükseltti, ancak aynı zamanda bellek hisselerinin kısa vadede bir düzeltme baskısıyla karşılaşabileceği konusunda uyardı.
Bu, bellek döngüsüne karşı bir dönüş değil. Rapor, Güney Kore teknoloji sektörüne yönelik "cazip" görüşünü koruyor, Samsung Electronics ve SK Hynix'i desteklemeye devam ediyor ve modellerinde ilgili şirketlerin 2027 yılında %35-40'ın üzerinde kar büyümesi öngörüyor. Asıl uyarı, bellek fiyatlarının, kar beklentilerinin ve yatırımcı pozisyonlarının zaten yüksek seviyelere ulaşmış olması ve hisse fiyatlarının kısa vadede son birkaç aydaki hızda yükselmeye devam edemeyebileceği yönünde.
En doğrudan rakam fiyat tahminleri. Rapor, 3Ç26 PC DRAM karma ASP'sinin çeyreklik artış beklentisini önceki %3-8'den %15-20'ye, sunucu DRAM'ini %13-18'e, GDDR6 ve GDDR7'yi %15-20'ye ve kurumsal SSD'yi %18-23'e yükseltti.
Kamuya açık fiyat kuruluşlarının yön tespitleri de ısınıyor. TrendForce'un 3 Temmuz tarihli makalesi, 3Ç26'da DRAM piyasasının hâlâ son derece sıkı olduğunu, sözleşme fiyatlarının çeyreklik bazda %13-%18, NAND Flash sözleşme fiyatlarının ise %10-%15 artmasının beklendiğini belirtti. Ancak TrendForce ayrıca, sunucu DRAM'inin hâlâ arz talep dengesizliği yaşadığını, ancak uzun vadeli tedarik anlaşmalarının artış hızını yavaşlatacağını da ekledi.
Fiyatlar hâlâ yükseliyor, ancak bellek hisselerinde işlem yapmanın zorluğu artıyor. Morgan Stanley raporu kapsamında, DRAM kar düzeltme genişliği son zamanlarda %89'a yaklaşarak tarihi zirvelere yaklaştı. Son iki yılda AI sermaye harcamaları, HBM ve sunucu talebiyle yönlendirilen bellek rallisi, birçok olumlu haberi zaten hisse fiyatlarına yansıttı.
En sert fiyat artışı üçüncü çeyrekte, endişeler de üçüncü çeyrekte yoğunlaşıyor
Bu yükseltme geniş bir alanı kapsıyor. PC DRAM dışında, sunucu DRAM, grafik DRAM, standart DRAM ve kurumsal SSD için 3Ç26 fiyat beklentileri de önemli ölçüde yükseltildi. Bunlar arasında, PC DRAM ve grafik DRAM'deki %15-20'lik artış, piyasanın en kolay yakalayacağı fiyat sinyali. Kurumsal SSD'deki %18-23'lük artış ise depolama fiyatlarındaki yükselişin yalnızca AI sunucularıyla ilgili kategorilerle sınırlı olmadığını gösteriyor.
Sorun da burada. Fiyat beklentileri ne kadar hızlı yükseltilirse, hisse senedinin "iyi haberin fiyatlanması" aşamasına girme olasılığı o kadar artar.
Bellek hisseleri son iki yılda düzeltme yaşamadı değil. Morgan Stanley'in verilerine göre, Kasım 2022'de üretken yapay zeka dalgasının başlamasından bu yana DRAM ile ilgili hisseler üç kez belirgin düşüş yaşadı: kâr realizasyonu, belirli olayların etkisi ve haftalarca süren düzeltmeler. Her düzeltme, AI sermaye harcamalarının tetiklediği uzun vadeli trendi kesintiye uğratmadı, ancak yatırımcılara güçlü döngülerde bile derin geçici düşüşler olabileceğini hatırlattı.
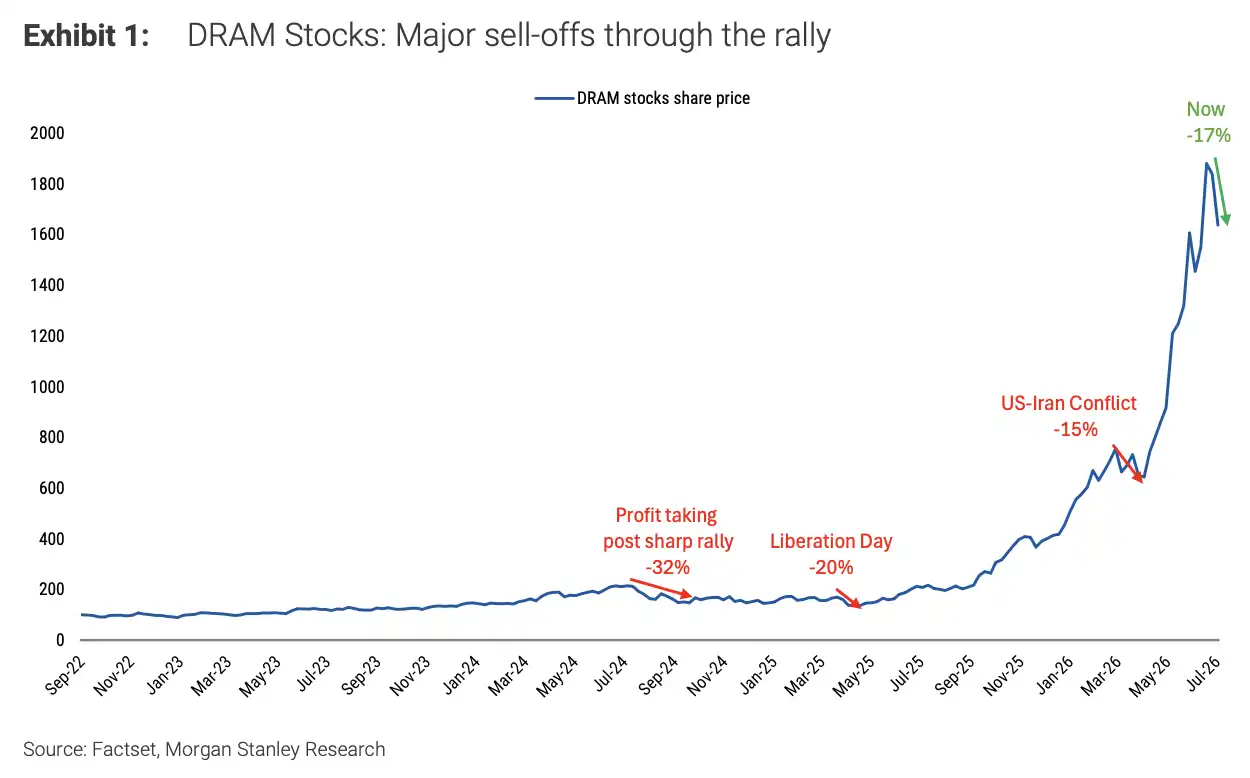
DRAM hisselerindeki üç ana düzeltme sırasıyla yaklaşık -%25, -%25 ve -%35 seviyesindeydi, ancak genel olarak 2022 dip seviyesinden 2026 zirvesine yükseldi.
Spot fiyatlar da fiyat artışı mantığını destekliyor. Rapordaki fiyat takibine göre, DRAM spot fiyatları 2025 başından itibaren hızla yükseldi, NAND spot fiyatları da son dönemde dipten belirgin şekilde toparlandı. Kontrat fiyatları gecikmeli olsa da aynı yönde yukarı hareket ediyor. Yani kısa vadeli düzeltme uyarıları fiyatların kötüleşmesinden değil, fiyatların ve beklentilerin çok hızlı yükselmesinden kaynaklanıyor.
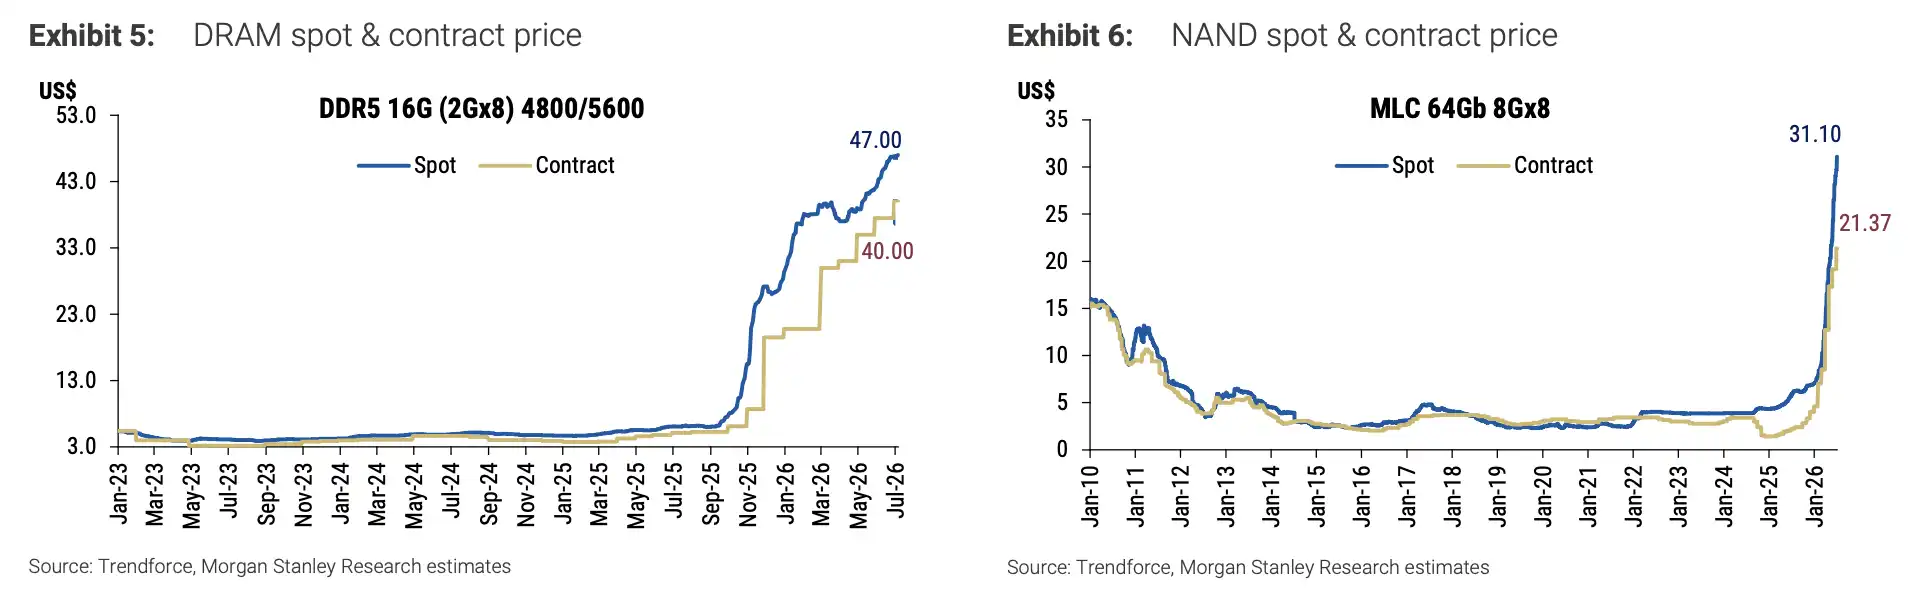
DDR5 16Gb spot fiyatı 47 dolar seviyesine yükseldi, MLC 64Gb NAND spot fiyatı ise son dönemde 31,10 dolara çıktı.
Kâr revizyonları zirveye yaklaştı, bellek hisselerinin beklentileri sindirmesi gerekiyor
Hisse senetleri için fiyatın kendisinden daha kritik olan, beklentilerde ne kadar daha yukarı yönlü alan kaldığıdır.
DRAM kâr revizyon genişliği son dönemde yaklaşık %89'a ulaştı ve tarihsel zirve seviyelerine yakın. Bu gösterge, giderek daha fazla analistin kâr tahminlerini yukarı yönlü revize ettiği anlamına geliyor. Çoğu kişi kârları yukarı çektiğinde, sonraki dönemde beklentileri aşmanın zorluğu artar.
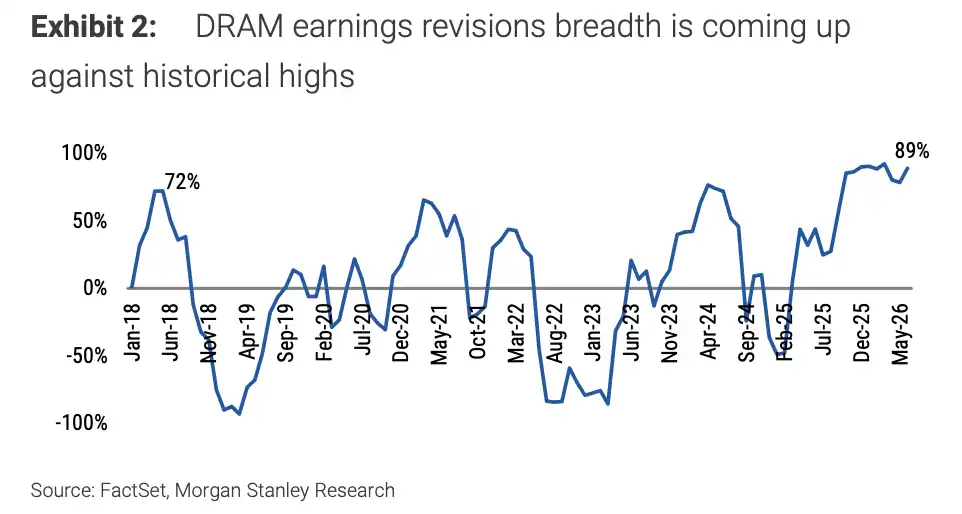
DRAM kâr revizyon genişliği 2025 sonrası yaklaşık %89'a yükselerek tarihsel zirve aralığına yaklaştı.
Bu, kısa vadeli momentumun zayıflamasının nedenlerinden biri. Bellek hisseleri temel destekten yoksun değil, ancak fiyat artışları, kâr revizyonları, sermaye yoğunlaşması ve AI zinciri duyarlılığı bir araya gelmiş durumda. Finansal rehberlik yeterince güçlü olmadığında, sermaye harcama taahhütleri yeterince agresif olmadığında veya büyük bulut şirketlerinin hisseleri baskı altına girdiğinde, bellek sektörü dalgalanmaları daha kolay büyütür.
Morgan Stanley, fon akışının daha net olduğu ve arz darboğazlarının daha belirgin olduğu DRAM ve geleneksel belleği NAND'a kıyasla daha cazip buluyor ve bellek modülü üreticilerine en az olumlu bakıyor. Bu sıralama, piyasanın basitçe "tüm depolama birimleri zamlanacak" üzerine bahis oynamadığını, aksine zamların gerçekten kâra dönüşüp dönüşemeyeceğine baktığını gösteriyor.
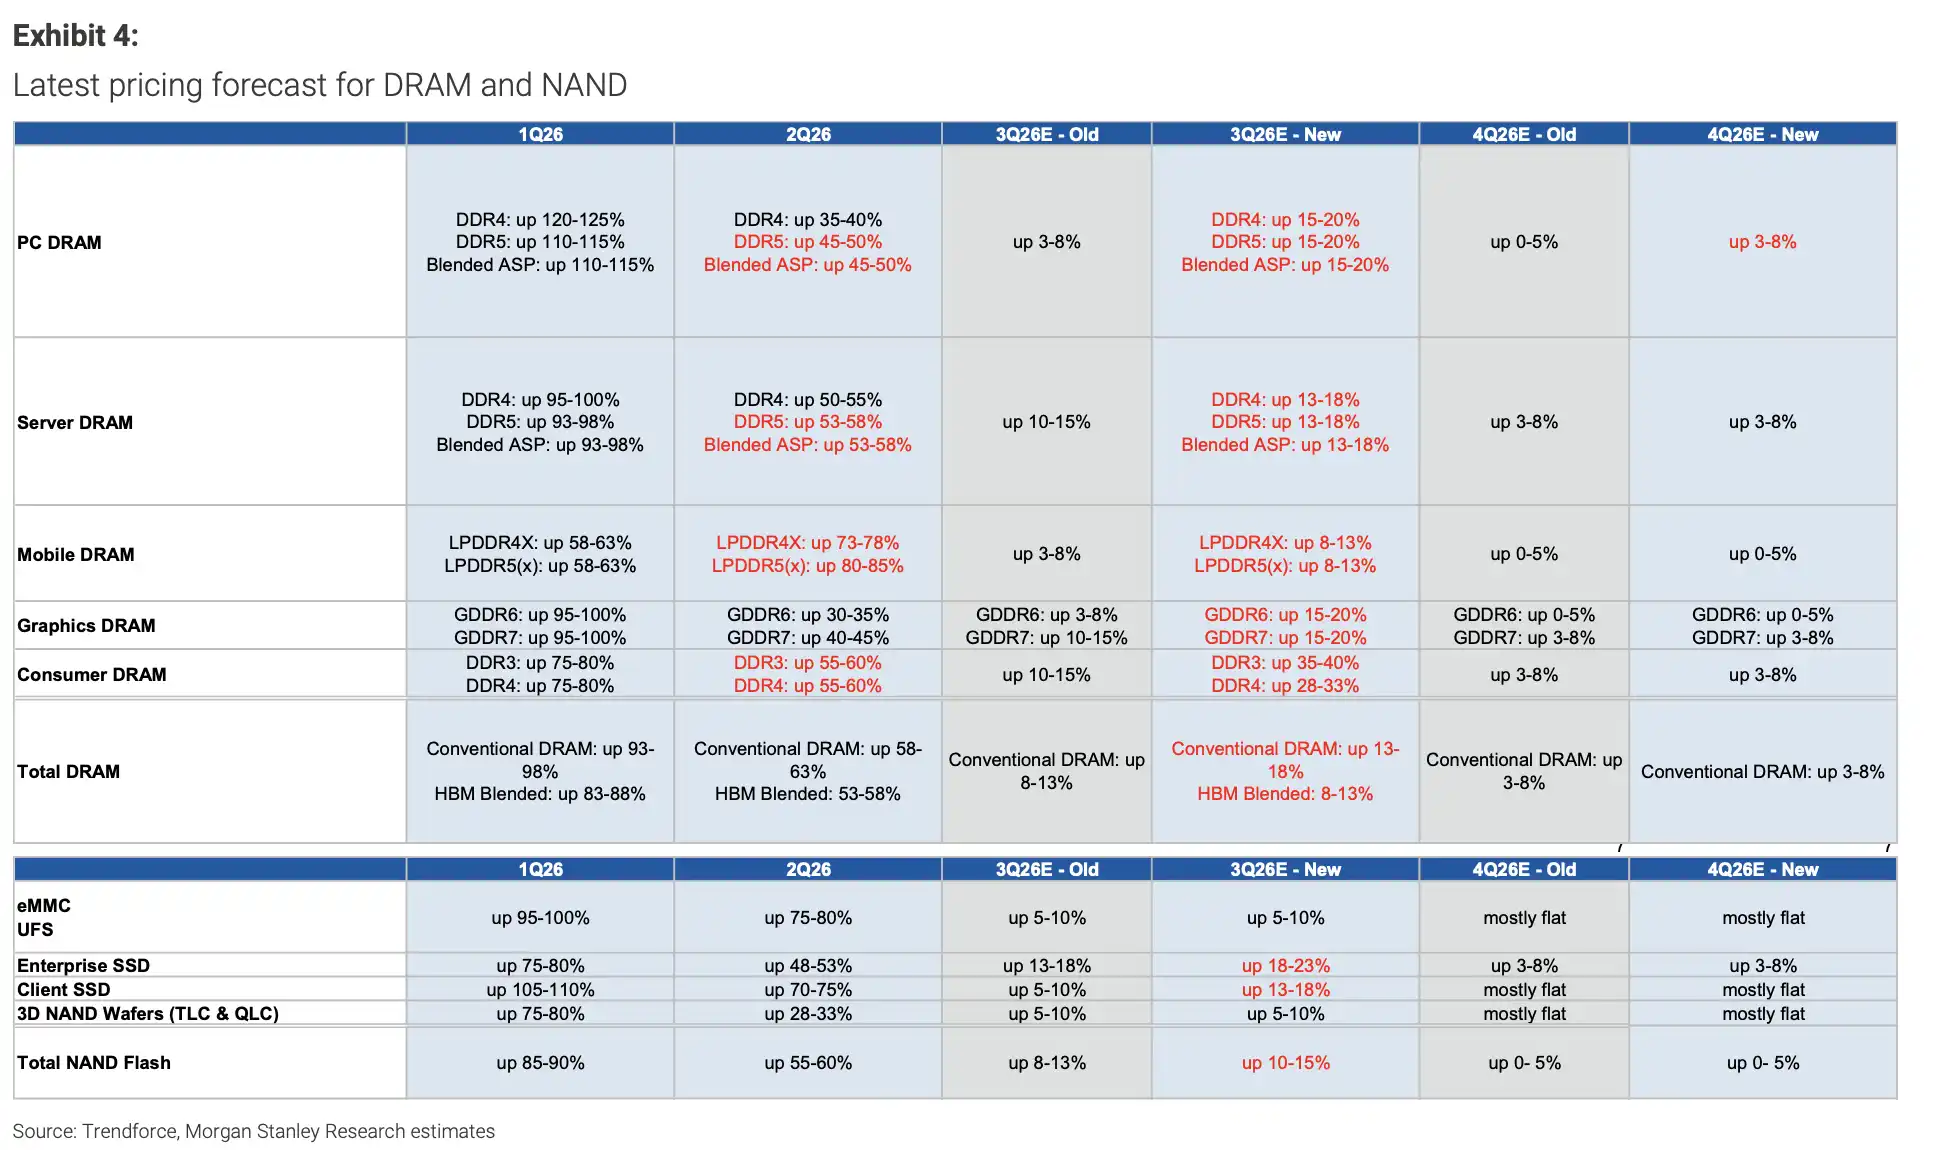
3Ç26 PC DRAM fiyat artış beklentisi %3-8'den %15-20'ye, kurumsal SSD'ler için ise %18-23'e yükseltildi. Birçok DRAM türü için fiyat tahminleri aynı anda yukarı yönlü revize edildi.
Samsung rehberlik sağladı, SK Hynix için ay sonu bekleniyor
Güney Kore'nin iki büyük bellek devinin finansal raporları, piyasanın fiyat artışı mantığını doğrulaması için bir pencere olacak.
Samsung Electronics, 7 Temmuz'da 2Ç26 performans rehberliğini yayınladı. Şirket, yaklaşık 171 trilyon KRW satış geliri ve yaklaşık 89,4 trilyon KRW faaliyet kârı bekliyor; faaliyet kârı aralığı 89,3 trilyon ila 89,5 trilyon KRW arasında. Samsung için piyasa sadece çeyreklik kâra değil, aynı zamanda bellek işinin toparlanma gücüne, AI ile ilgili ürünlerdeki ilerlemeye ve geleneksel depolama fiyatlarındaki yükselişin kârlılığı iyileştirmeye devam edip edemeyeceğine de odaklanıyor.
SK Hynix'in finansal rapor tarihi için hâlâ beklenmesi gerekiyor. Kamuya açık piyasa takvimine göre şirketin bir sonraki raporunu 29 Temmuz'da yayınlaması bekleniyor. SK Hynix'in HBM ve AI sunucu belleğindeki konumu daha belirgin olduğu için piyasa, şirketin üçüncü çeyrek emtia bellek fiyatlarına, uzun vadeli tedarik anlaşmalarına (LTA) ve sermaye harcama beyanlarına karşı daha hassas olacak.
Yönetim, üçüncü çeyrekte emtia belleğin hâlâ güçlü olduğunu, LTA taahhütlerinin arttığını ve sermaye harcamalarının yalnızca ılımlı bir şekilde yukarı yönlü revize edildiğini teyit ederse, kısa vadeli düzeltme daha çok sağlıklı bir ayarlama gibi görünebilir. Ancak rehberlik yeterince güçlü değilse veya sermaye harcamaları arzın çok hızlı arttığı şeklinde yorumlanırsa, piyasa bellek fiyat artışlarının ne kadar süreceğini yeniden değerlendirebilir.
LTA'nın kendisi de risksiz bir sinyal değildir. Tarihsel olarak, uzun vadeli anlaşmalar her zaman hisse senedi fiyatlarında artışa yol açmamıştır; bazı anlaşmalar yeniden müzakere edilmiş veya talep değiştiğinde müşterilerin ürün almaya zorlandığı bir kısıtlama haline gelmiştir. Piyasa sadece "ne kadar imzalandığına" değil, aynı zamanda fiyatlara, vadelere, müşteri kalitesine ve uygulama esnekliğine de bakacaktır.
AI talebi hâlâ mevcut, piyasa aşırı arz olup olmadığını sorgulamaya başladı
Uzun vadeli yükseliş mantığı hâlâ AI'dan, özellikle de görevleri yerine getirebilen, araçları çağırabilen ve sürekli etkileşim kurabilen AI ajanlarından geliyor. Morgan Stanley raporunda, 2027 yılına kadar ilgili şirketlerin kâr büyümesinin hâlâ %35-40'ı aşmasının beklendiğini ve bu nedenle kısa vadeli düzeltme riskini bir döngünün sonu olarak görmediğini belirtti.
Ancak, yapay zeka talebine ilişkin tartışmalar değişiyor. Daha önce piyasa, model eğitimi ve çıkarım ölçeğinin genişlemeye devam ederek bilgi işlem gücü ve bellek talebini artıracağına ağırlık veriyordu. Şimdi ise bazı yatırımcılar, üçüncü çeyrekten sonra bulut sağlayıcılarının token tasarrufu, çıkarım verimliliği, düşük maliyetli açık kaynak modelleri ve çip enflasyonunun kâr marjları üzerindeki baskısına daha fazla vurgu yapabileceğinden endişelenmeye başladı.
Daha hassas bir konu daha var: En büyük yapay zeka harcamacılarının gerçekten satılabilir bilgi işlem gücüne sahip olup olmadığı ve bu da önceki yatırımların geçici olarak fazla olabileceğini ima ediyor. Bu iddia henüz kesin bir sonuca ulaşmamış olsa da, büyük bulut sağlayıcılarının finansal raporları öncesinde piyasayı daha temkinli hale getirmeye yetiyor.
Bu bellek döngüsündeki ayrışma, yapay zeka talebinin hemen ortadan kalkıp kalkmayacağıyla değil, fiyat artışları, kâr iyileştirmeleri ve müşteri sermaye harcamalarının aynı yönde güçlenmeye devam edip edemeyeceğiyle ilgili. İkinci çeyrekte yapay zeka tedarik zinciri finansal raporları hala olumlu olsa da üçüncü çeyrek yönlendirmeleri zayıflamaya başlarsa, bellek hisseleri önce bir değerleme ve pozisyon düzeltmesi döngüsünden geçebilir.
Bellek döngüsü hala yapay zeka sermaye harcamalarının genel bağlamında yer alıyor, ancak kısa vadeli ticaret "fiyat ne kadar arttı" sorusundan "bu fiyat artışlarına piyasa ne kadar süre daha inanabilir" sorusuna kaydı. Samsung ve SK Hynix'in gelecek kazanç görüşmeleri, bulut sağlayıcılarının sermaye harcama beyanları ve LTA'nın uygulanma durumu, bu geri çekilmenin boğa piyasasında sadece bir nefes alma mı yoksa yükseliş hızının gerçekten yavaşlamasının başlangıcı mı olduğunu belirleyecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler