美银 Yorumu: DRAM Üçüncü Çeyrekte %30-%40 Artabilir, AI Sunucuları Arzı Sıkıştırmaya Devam Ediyor

TL;DR
· Bank of America kanal araştırması, Temmuz ayında PC DRAM sözleşme fiyatlarının Haziran ayına göre %15-20 daha yüksek olduğunu ve üçüncü çeyrekte ortalama satış fiyatı artışının %30-40'a ulaşabileceğini gösteriyor.
· Alphabet resmi olarak yalnızca 2027'de sermaye harcamalarının önemli ölçüde artacağını belirtti; yaklaşık 300 milyar dolar, Bank of America analistlerinin tahminidir.
· Samsung'un hisse geri alımı ve erken temettü ödemesi, 30 Temmuz'daki kazanç raporunda onaylanmayı bekliyor; arz genişlemesi ve CXMT'nin pazar payı artışı ana risklerdir.
Bank of America'nın en son kanal araştırması, bellek fiyat artış beklentilerini yukarı yönlü revize etti. Temmuz ayında, daha fazla Tier 2 OEM ve modül üreticisi, Haziran ayına göre %15-20 daha yüksek PC DRAM sözleşme fiyatlarını kabul etti; üçüncü çeyrekte DRAM ortalama satış fiyatı artışı %30-40'a ulaşabilir ve bu, TrendForce'un daha önce verdiği %13-18 tahmininden belirgin şekilde yüksektir.
Bu fiyat artışının önemli noktası yalnızca spot fiyatların daha yüksek olması değil, aynı zamanda alt alıcıların çeyreklik sözleşmelerde daha yüksek fiyatları kabul etmeye başlamasıdır. PC DRAM sözleşme fiyatları yükseldiğinde, arz-talep dengesizliği artık yalnızca işlem tablosunda kalmaz, satın alma bütçelerine ve stok düzenlemelerine de yansır.
AI sunucuları hala en önemli itici güçtür. HBM, yüksek kapasiteli DRAM ve sunucu belleği talebi, üretim kapasitesini emmeye devam ederken, sıradan PC DRAM ve bazı DDR4 arzı sıkıştırılıyor. Samsung Electronics, SK Hynix ve Micron için sözleşme fiyat artışlarının piyasa beklentilerinden daha yüksek olması, ikinci yarıdaki kâr esnekliğiyle doğrudan ilgilidir.
Alıcılar ödemeye başladı, fiyat artışı spot piyasadan sözleşmelere geçti
TrendForce, 3 Temmuz'da yaptığı kamuoyu tahmininde, üçüncü çeyrekte genel tip DRAM sözleşme fiyatlarının çeyreklik bazda %13-18, NAND Flash sözleşme fiyatlarının ise %10-15 artacağını öngördü. O dönemdeki değerlendirme, AI sunucu talebi desteği ve PC DRAM arzının sunucu üretim kapasitesi transferi nedeniyle sıkışması gibi faktörleri zaten içeriyordu.
Bank of America'nın kanal araştırmasından gelen yeni veriler daha agresif. Üçüncü çeyrekte DRAM ortalama satış fiyatı çeyreklik bazda %30-40 artarsa, bellek üreticilerinin ikinci yarı fiyat varsayımları belirgin şekilde yukarı yönlü revize edilecektir.
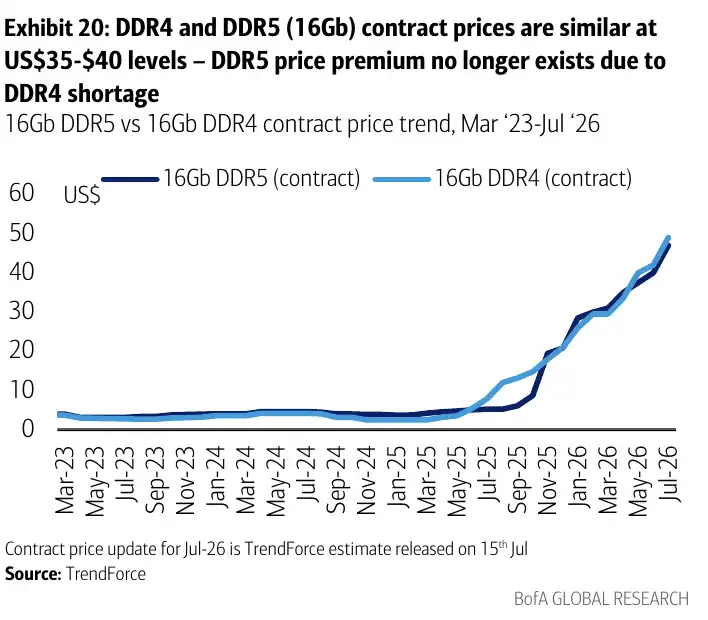
16Gb DDR4 ve DDR5 sözleşme fiyatları eşzamanlı olarak yaklaşık 35-40 dolara yükseldi; fiyat artışı spot piyasadan çeyreklik satın alma sözleşmelerine geçti. Kaynak: TrendForce, Bank of America Global Research
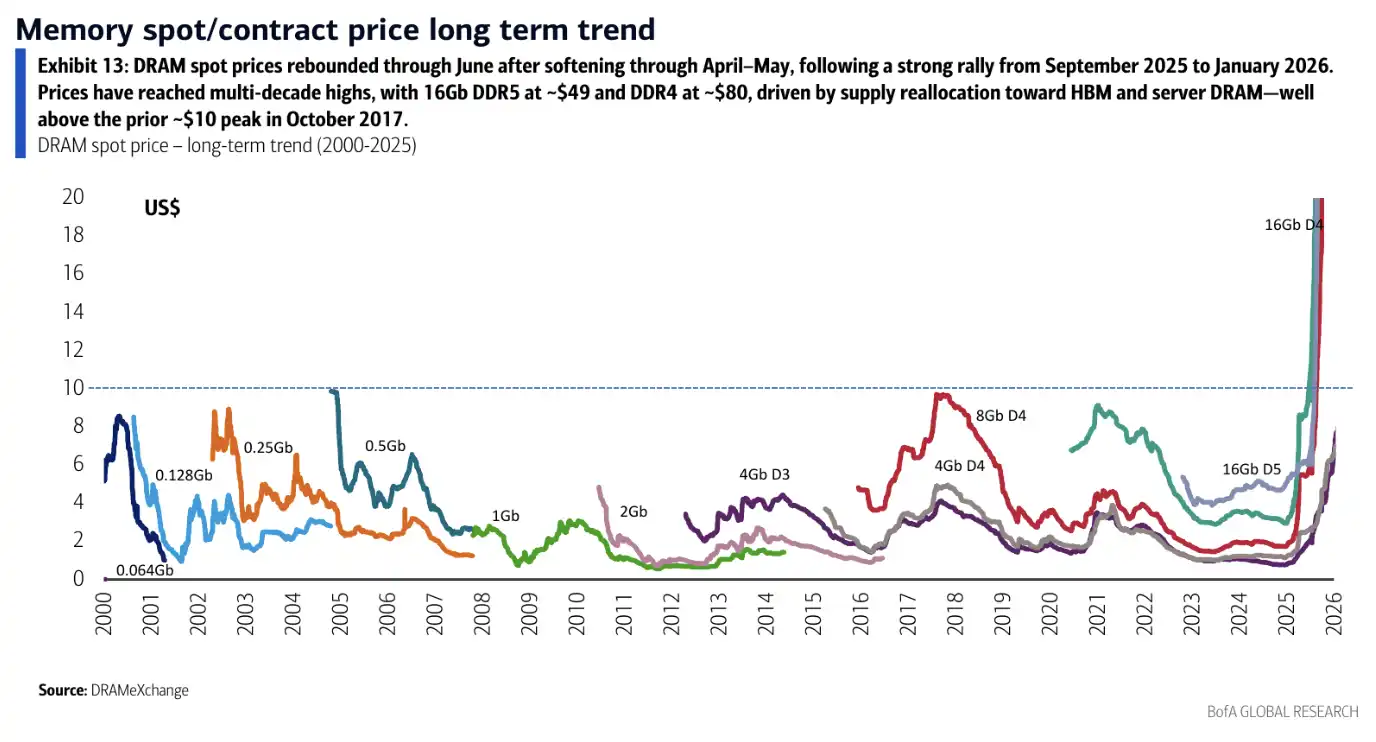
Spot fiyatlar da vadeli kontratlardaki artışı destekliyor. Kaynak rapora göre, 16Gb DDR5 spot fiyatı yaklaşık 50 dolar seviyesinde. Raporda DDR4 spot fiyatının 80 doların üzerinde olduğu yönündeki ifade, Bank of America raporuna dayanıyor ve bazı kamuya açık fiyat sitelerinde görülen türev fiyatlardan farklılık gösteriyor. Bu nedenle, bu verinin açık piyasa genel fiyatından ziyade raporlama amacıyla kullanılması daha uygun.
Sunucu belleği de yüksek seviyelerde seyrediyor. Bank of America verilerine göre, 64GB DDR5/DDR4 sunucu modülü vadeli kontrat fiyatı 1000 doları aşmış durumda; DDR5 için bu rakam yaklaşık 1400 dolar. Başka bir deyişle, fiyat artışı yalnızca tek bir kategoride sınırlı kalmıyor, PC'lerden sunucu modüllerine ve üst düzey DRAM'e kadar eş zamanlı olarak kendini gösteriyor.
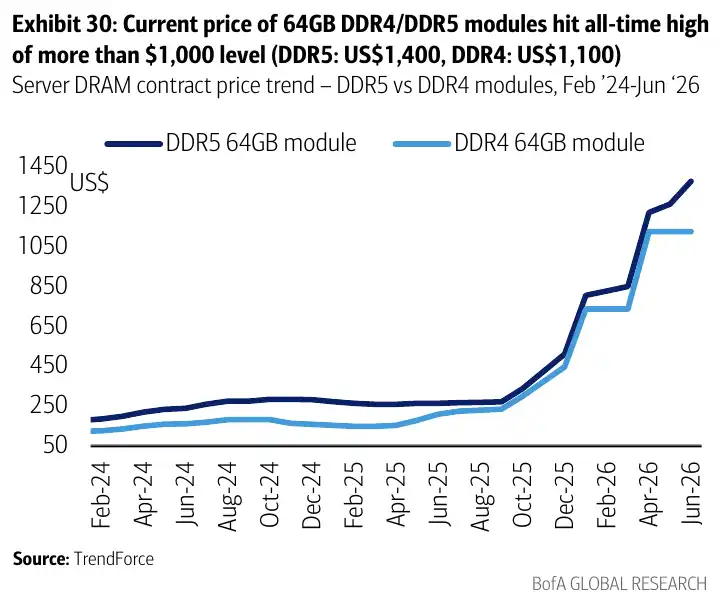
64GB sunucu DRAM modülü fiyatı tarihi zirveye ulaştı; DDR5 yaklaşık 1400 dolar, DDR4 ise yaklaşık 1100 dolar. Kaynak: TrendForce, Bank of America Global Research
Google'ın AI Sermaye Harcamaları Yüksek Görülüyor, Ancak Resmi Yönlendirme Değil
Talep tarafındaki en dikkat çekici rakam Alphabet/Google'ın sermaye harcamalarından geliyor.
Alphabet'in Haziran ayı yatırımcı materyallerinde 2026 yılı için verdiği resmi sermaye harcaması yönlendirmesi 180-190 milyar dolar aralığındaydı ve 2027 yılının 2026'ya kıyasla "önemli ölçüde artacağı" belirtildi, ancak 300 milyar dolarlık resmi bir yönlendirme yapılmadı. Bank of America analistlerinin tahmini ise daha yüksek; 2026 için yaklaşık 195-205 milyar dolar, 2027 için ise 290-300 milyar dolara yakın.
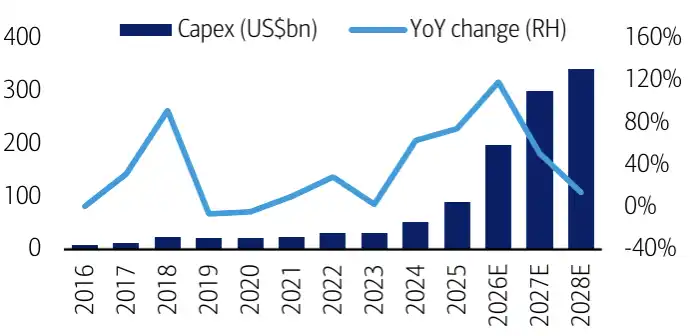
Bank of America, Alphabet'in sermaye harcamalarının 2026-2027'de önemli ölçüde artmaya devam edeceğini öngörüyor; grafikteki tahmin değerleri analist hesaplamalarına aittir, Alphabet'in resmi yönlendirmesi değildir.
Bu varsayıma göre, 2027'de bellek yongası alımları 2026'ya kıyasla %50'den fazla artabilir. Bu değerlendirme hâlâ analist modeline ait olup, kesinleşmiş siparişler değildir; ancak bellek hisselerinin neden bulut sağlayıcılarının sermaye harcama beklentilerine bu kadar duyarlı olduğunu açıklamaktadır.
Alphabet'in ikinci çeyrek performansı da piyasaya daha fazla güven verdi. Şirket, Alphabet gelirinin yıllık bazda %24, Google Cloud gelirinin ise yıllık bazda %82 arttığını ve bulut iş birikmiş siparişlerinin 514 milyar dolara ulaştığını açıkladı. Bulut işindeki büyüme ve güçlü AI talebi, yatırımcıların büyük teknoloji şirketlerinin AI altyapısına yatırım yapmaya devam edebileceğine inanmalarını daha olası kılacaktır.
Ancak sermaye harcama tahminleri, şirketin gelecekteki yönlendirmeleri ve fiili siparişlerle doğrulanmayı bekliyor. AI sunucu inşaatı ertelenirse, bellek alımlarındaki büyüme hızı da uzayacaktır.
Güney Kore ihracatı artarken, Çin ithalat verileri Mayıs ayına dönmeli
Ticaret verileri de bellek talebinin hâlâ yüksek seviyelerde olduğunu gösteriyor.
KBS World tarafından bildirilen Güney Kore Gümrük verilerine göre, 1-20 Temmuz tarihleri arasında Güney Kore ihracatı 54,9 milyar dolar olarak gerçekleşti ve yıllık bazda %52,3 arttı. Bunun 22,1 milyar dolarını oluşturan yarı iletken ihracatı, yıllık %180,6 artışla toplam ihracatın %40,3'ünü oluşturdu. Bu durum, AI sunucuları, kurumsal alımlar ve stok yenileme talebinin güçlü olduğuna dair gerçek sipariş verileri sağlıyor.
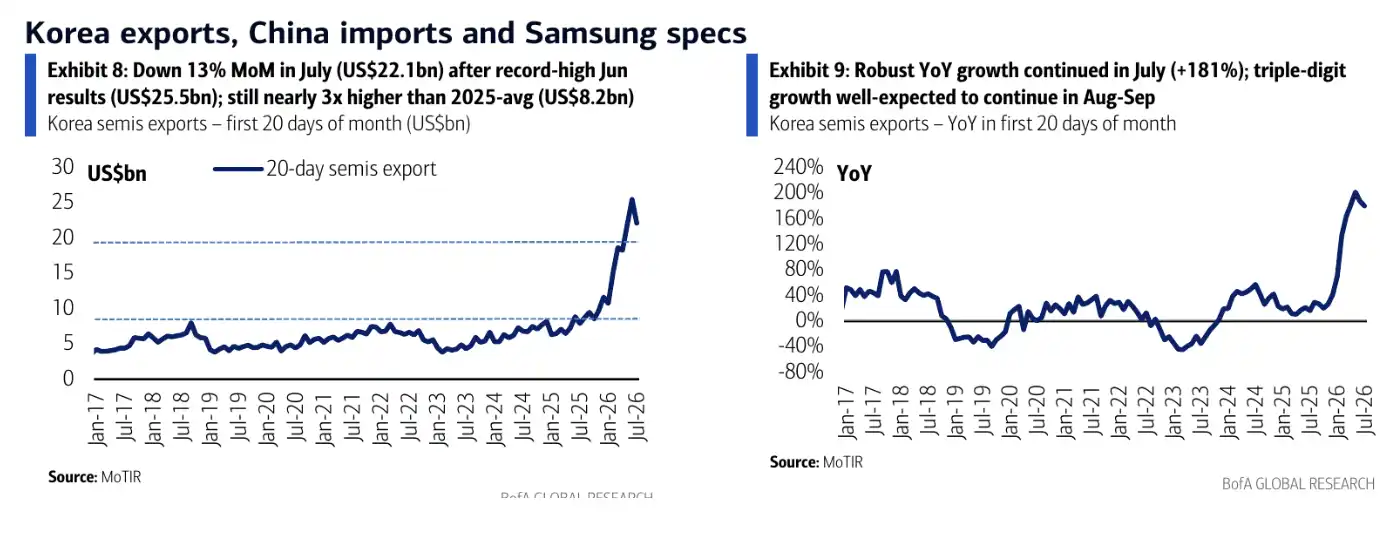
Temmuz ayının ilk 20 gününde Güney Kore'nin yarı iletken ihracatı yaklaşık 22,1 milyar dolar olarak gerçekleşti ve yıllık %181 artışla mutlak büyüklük olarak hâlâ tarihi zirvelere yakın seyrediyor.
Çin ithalat verileri konusunda daha dikkatli olunmalı. İlk taslakta yer alan "Çin'in Haziran ayında bellek yongası ithalatı 32 milyar dolar, yıllık yaklaşık %249 ve toplam ithalatın %54'ü" ifadesi, kamuya açık ve doğrulanabilir bir kaynağa sahip değil. Kamuya açık bir kaynak olarak, Zheshang Macro'nun "Çin Çip Ürünleri Ticaret Aylık İzleme Raporu"na atıfta bulunarak, Mayıs 2026'da Çin'in bellek ithalatının 30,77 milyar dolar olduğunu, çip ithalatının %54,3'ünü oluşturduğunu ve yıllık %248,7 arttığını belirttiği görülüyor.
Bu veri, Çin pazarındaki bellek ithalatının yüksek seviyelerde olduğunu göstermeye devam ediyor, ancak zamanın Mayıs ayı olarak düzeltilmesi gerekiyor. Kısa vadede, CXMT üretimini artırmaya devam etse bile, Çin pazarı yüksek kaliteli DRAM, sunucu belleği ve bazı AI ile ilgili ürünlerde hâlâ Koreli ve küresel önde gelen tedarikçilere bağımlı. Orta ve uzun vadede, yerel arz artışı önce DDR4 ve bazı tüketici sınıfı DRAM fiyatlarını etkileyebilir.
NAND fiyatları da güçlü seyrediyor. Kaynak rapora göre, 1Tb NAND gofret spot fiyatı yaklaşık 25,5 dolar ve haftalık bazda %2 arttı. Ancak, bu dönemin ana hattı hâlâ PC DRAM sözleşme fiyatlarının beklentileri aşması ve AI sermaye harcamalarının yönlendirmesi; NAND ise bellek sektöründeki arz-talep sıkışıklığının arka plan kanıtı olarak daha çok öne çıkıyor.
Samsung'un hissedar getirileri henüz potansiyel bir katalizör
Fiyat ve talep dışında, Samsung Electronics hissedar getirileri konusunda yeni sinyaller verebilir.
Samsung'un resmi sitesine göre, şirket 30 Temmuz saat 10:00 KST'de ikinci çeyrek kazanç telekonferansını düzenleyecek. Piyasanın odak noktası, büyük ölçekli bir hisse geri alım programının duyurulup duyurulmayacağı ve 2026 yılına ait bazı nakit temettülerin erken dağıtılıp dağıtılmayacağı olacak.
Bu kısım hâlâ yalnızca potansiyel bir katalizör, henüz gerçekleşmiş bir olgu değil. Gerçek geri alım büyüklüğü, temettü dağıtım oranı ve uygulama zamanlaması, Samsung'un resmî finansal rapor açıklamasına, yarı iletken iş biriminin kârlılık seviyesine, nakit akışı düzenlemelerine ve mevcut hazine hissesi miktarına bağlı olacak.
Bellek hisseleri için fiyat artışı temel faktördür, yapay zekâ sermaye harcamaları talep desteğidir ve Samsung'un geri alım ile temettü dağıtımı ise duygusal bir katalizördür. Bu üçünün birleşimi piyasa ilgisini artıracaktır, ancak gerçek siparişlerin ve kâr gerçekleşmelerinin yerini alamaz.
Risk, 2026 sonrası arz ve sermaye harcamalarında
Mevcut bellek temel göstergeleri güçlü, ancak fiyat artışının ne kadar süreceği iki şeye bağlı.
Birincisi, büyük teknoloji şirketlerinin yapay zekâ sermaye harcamalarının yüksek beklentilere uygun şekilde gerçekleşip gerçekleşmeyeceği. Google'ın 2027'de yaklaşık 300 milyar dolarlık sermaye harcaması, Bank of America analistlerinin tahminidir, şirketin resmî taahhüdü değil. Bulut sağlayıcıları veri merkezi inşasını yavaşlatırsa, bellek alım büyümesi ve fiyat sürdürülebilirliği yeniden değerlendirilecektir.
İkincisi, arz genişlemesi 2026-2027'de yeniden baskı yaratabilir. Bellek fiyatları yükseldikten sonra, üreticilerin üretim kapasitesini artırma ve yeniden dağıtma isteği güçlenecektir. Yeni arz yoğun bir şekilde piyasaya sürülürken talep büyümesi yavaşlarsa, DRAM ve NAND fiyatları düşebilir.
CXMT'nin üretim genişlemesi de uzun vadeli bir baskı unsurudur. Kısa vadede, Koreli üreticilerin üst düzey ürün pazar payı üzerindeki etkisi sınırlıdır. Ancak orta ve düşük seviye arzı beklenenden fazla artarsa, DDR4 ve tüketici sınıfı DRAM önce etkilenebilir. Bellek üreticileri şu anda fiyat esnekliğinden yararlanıyor, ancak ileride sipariş gerçekleşmeleri ile arzın geri dönüşü arasındaki zaman farkıyla yüzleşmek zorunda kalacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler