Yüksek sesle alım çağrısı yapan Goldman Sachs, neden Samsung ve SK Hynix için hâlâ yükseliş görüşünü sürdürüyor?

TL;DR
· Samsung Electronics ve SK Hynix hisseleri son bir ayda sırasıyla %23 ve %35 düştü; Goldman Sachs yine de alım tavsiyesini koruyor ve piyasanın kazanç sürdürülebilirliğini hafife aldığını düşünüyor.
· Goldman Sachs, iki şirketin 2027 yılı HBM karma ortalama satış fiyatının (ASP) yaklaşık 2,9 USD/Gb seviyesine yaklaşacağını öngörüyor; aynı ürün grubunda fiyat artışı yaklaşık %60 olurken, geri kalan artış ürün karışımı iyileşmesinden kaynaklanacak.
· 3-5 yıllık uzun vadeli anlaşmalar, taban fiyatlar ve ön ödemeler talep görünürlüğünü artırıyor; ancak AI sunucu talebi, kapasite artırma hızı, LTA nihai koşulları ve CXMT'nin takibi hâlâ ana riskler arasında.
Samsung Electronics ve SK Hynix hisseleri son bir ayda sırasıyla %23 ve %35 düştü; ancak Goldman Sachs iki şirket için alım tavsiyesini yineledi. Raporda, 2027 yılında HBM fiyatlarının yeniden artması, uzun vadeli tedarik anlaşmalarının genişlemesi ve tedarikçi stoklarının düşük seviyede olmasının, bu bellek döngüsündeki kazanç dalgalanmasını azaltarak gelecekteki gelir ve kâr görünürlüğünü artırabileceği belirtiliyor.
Piyasa bu mantığı tam olarak benimsemiş değil. Yatırımcılar, bellek fiyat beklentilerinin zayıflamasından, uzun vadeli anlaşma koşullarının yeterince şeffaf olmamasından, modül üreticisi stoklarının artmasından, Çin arzının genişlemesinden ve kapasite artışının nihayetinde yeniden arz fazlası yaratmasından endişe ediyor. Hynix'in ikinci çeyrek faaliyet kârının beklentileri karşılayamaması da piyasadaki kazanç sürdürülebilirliği şüphelerini artırdı.
Goldman Sachs'ın yanıtı üç noktada özetlenebilir: HBM, 2027 yılında geleneksel DRAM'a göre fiyat primini yeniden kuracak; müşteriler çok yıllı anlaşmalarla kapasiteyi önceden kilitleyecek; düşük stok seviyeleri ve kurumsal SSD talebi ise sektörün kısa vadede arz fazlasına dönme riskini azaltacak.
2,9 USD/Gb'nin Arkasında: HBM Primi Yeniden Kazanacak
HBM, AI hızlandırıcılarının kritik bellek bileşenidir; fiyatı, Samsung Electronics ve SK Hynix'in önümüzdeki iki yıldaki kâr esnekliğini doğrudan etkiler.
Goldman Sachs, 2027 yılında Samsung ve Hynix'in HBM karma ortalama satış fiyatının yaklaşık 2,9 USD/Gb seviyesine yaklaşacağını ve yıllık bazda sırasıyla %87 ve %100 artış göstereceğini öngörüyor. Ana ürünlerde aynı ürün grubu bazında fiyat artışı yaklaşık %60 olurken, geri kalan büyüme esas olarak ürün karışımı iyileşmesinden kaynaklanacak; buna yeni nesil ve daha yüksek katmanlı HBM oranının artması da dahil.
2027 yılındaki fiyat artışının temeli öncelikle arz ve talepten geliyor. AI sunucu talebi, HBM arzından daha hızlı büyüyebilir; ayrıca en yeni nesil HBM'in üretim zorluğu artıyor. Çekirdek die ve taban die daha ileri üretim süreçleri kullanmaya başlıyor; daha yüksek katmanlı istifleme ise süreç karmaşıklığını artırarak verim oranını düşürüyor. Yeni nesil HBM, wafer kapasitesini daha fazla tüketerek etkin arzı daha da sınırlıyor.
Bir diğer neden, HBM ile geleneksel DRAM arasındaki fiyat ilişkisinin değişmiş olmasıdır. HBM genellikle yıllık bazda müzakere edilir ve fiyatlar bir yıl boyunca nispeten sabit kalır; geleneksel DRAM ise aylık veya çeyreklik bazda fiyatlandırılır ve piyasa değişimlerine daha hızlı tepki verebilir. 2026 yılının ikinci çeyreği itibarıyla geleneksel DRAM fiyatları HBM'i geride bırakmıştır. Goldman Sachs, geleneksel DRAM ortalama satış fiyatının 2026 sonunda yaklaşık 2 ABD doları/Gb'ye yükseleceğini, bunun 2025 sonundaki 0,5 ila 0,6 ABD doları/Gb seviyesinin çok üzerinde olduğunu öngörmektedir.
HBM'in üst düzey bir ürün olarak sahip olması gereken kâr marjını ve fiyat primini koruyabilmesi için 2027'de yeniden fiyatlandırma gerekli hale gelmektedir. Visible Alpha'nın SK Hynix'in 2027 HBM ortalama satış fiyatına ilişkin piyasa konsensüsü yaklaşık 2,3 ABD doları/Gb iken, Goldman Sachs'ın 2,9 ABD doları tahmini yaklaşık %24 daha yüksektir.
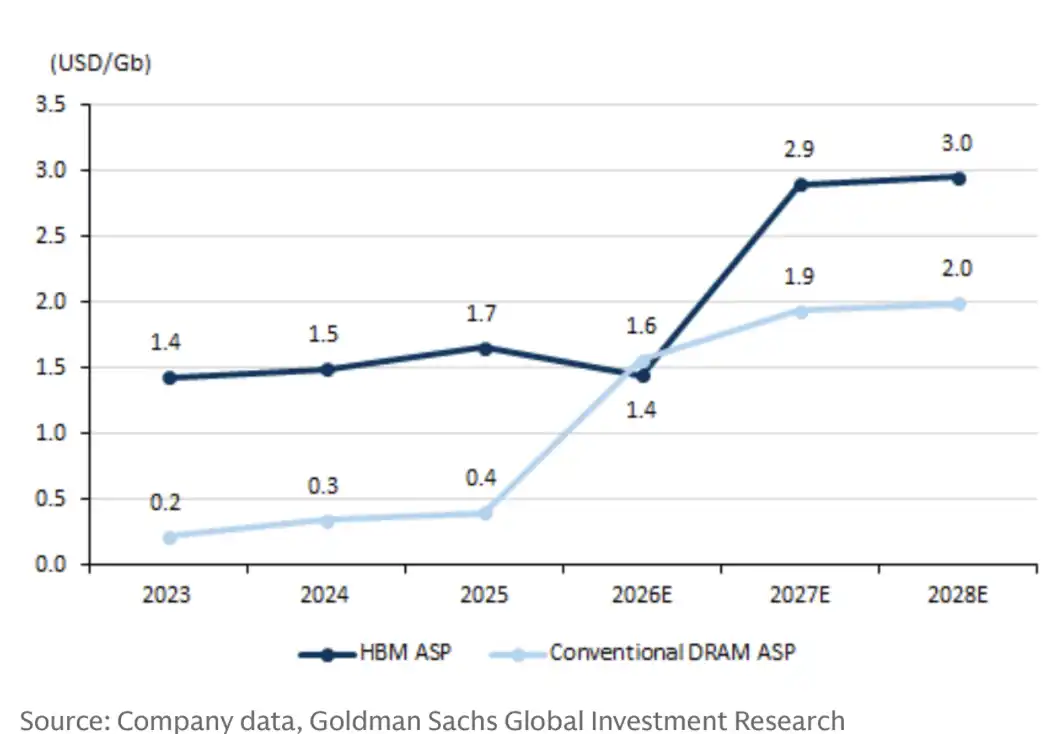
SK Hynix'in HBM karma ASP'si 2027'de 2,9 ABD doları/Gb'ye yükselecek ve geleneksel DRAM ile fiyat farkını yeniden açacak.
HBM'in gelir payı da buna paralel olarak artacaktır. Goldman Sachs, HBM'in Samsung ve SK Hynix'in DRAM gelirlerindeki payının 2026'daki %8 ve %14 seviyesinden 2027'de %16 ve %22'ye, 2028'de ise %18 ve %25'e yükseleceğini öngörmektedir. Fiyatlar ve sevkiyatlar gerçekleşirse, yapay zeka ile ilgili bellek, iki şirketin kâr yapısında daha önemli ve görünürlüğü daha yüksek bir parça haline gelecektir.
Uzun vadeli anlaşmalar 3 ila 5 yıl kapasite kilitliyor, müşteriler üretimi önceden rezerve ediyor
HBM'in yıllık fiyatlandırması 2027'deki fiyat artış alanını açıklarken, çok yıllık LTA'lar bu bellek döngüsünün neden daha istikrarlı olabileceğine yanıt veriyor.
Geleneksel bellek döngülerinde müşteriler genellikle arz sıkışıklığı dönemlerinde toplu sipariş verir ve talebin zayıflamasının ardından alımları hızla azaltır. Tedarikçiler, yüksek talep beklentisiyle kapasiteyi genişlettikten sonra fiyat düşüşü ve stok artışı riskini tek başına üstlenmek zorunda kalır. Yeni nesil uzun vadeli anlaşmalar, daha uzun sözleşme süreleri, daha yüksek kapsama oranları, fiyat koruması ve ön ödemeler yoluyla riskin bir kısmını önceden müşterilere dağıtmaya başlamıştır.
Goldman Sachs'a göre, mevcut LTA süreleri genellikle 3 ila 5 yıl arasındadır; çoğu anlaşma 5 yıl esaslıdır, bazı müşteriler için 3 yıldır. Samsung, her yıl müzakereler yoluyla sözleşme süresini bir yıl daha uzatan kayan sözleşme yapısı kullanmaktadır; bu nedenle fiili iş birliği süresi 5 yılı aşabilir.
Kapsama oranı da genişlemektedir. Samsung, dünyanın en büyük beş veri merkezi müşterisiyle sözleşme imzalamış olup, yapay zeka talebiyle ilgili beş büyük müşteriyle daha son müzakereleri yürütmektedir. İlgili sözleşmeler tamamlandığında, çok yıllık anlaşmaların planlanan kapasitesinin %60 ila %70'ini kapsaması beklenmektedir.
SK Hynix, önemli müşteriler de dahil olmak üzere yaklaşık 10 müşteriyle LTA müzakerelerini tamamladığını açıkladı. Micron ise sözleşme dönemi boyunca DRAM sevkiyatlarının yaklaşık %20'sini ve NAND sevkiyatlarının yaklaşık üçte birini kapsayan 16 stratejik müşteri anlaşması imzaladığını ve bu tür anlaşmaların nihayetinde şirketin gelirinin %50'sinden fazlasını kapsamasını beklediğini bildirdi.
Uzun vadeli anlaşmaların bağlayıcılığı da artıyor. Şu anda tartışılan fiyatlandırma yöntemleri temel olarak sabit fiyatlar, üst ve alt limitleri olan fiyat aralıkları ve taban fiyatları içeriyor. Fiyat aralıkları aşırı dalgalanmaları azaltabilirken, taban fiyatlar tedarikçilerin aşağı yönlü riskini sınırlar ve piyasa fiyatları yükseldiğinde kazançları korur.
Bazı anlaşmalara ayrıca take-or-pay, ön ödeme ve sözleşme ihlali ceza maddeleri de ekleniyor. Micron, 22 milyar dolar nakit depozito ve ilgili finansal taahhütler almayı bekliyor; SanDisk ise 11 milyar doları aşan finansal garanti ve ön ödeme açıkladı. Samsung da sözleşme kapsamındaki toplam ön ödemelerin yaklaşık dörtte birini aldığını belirtti.
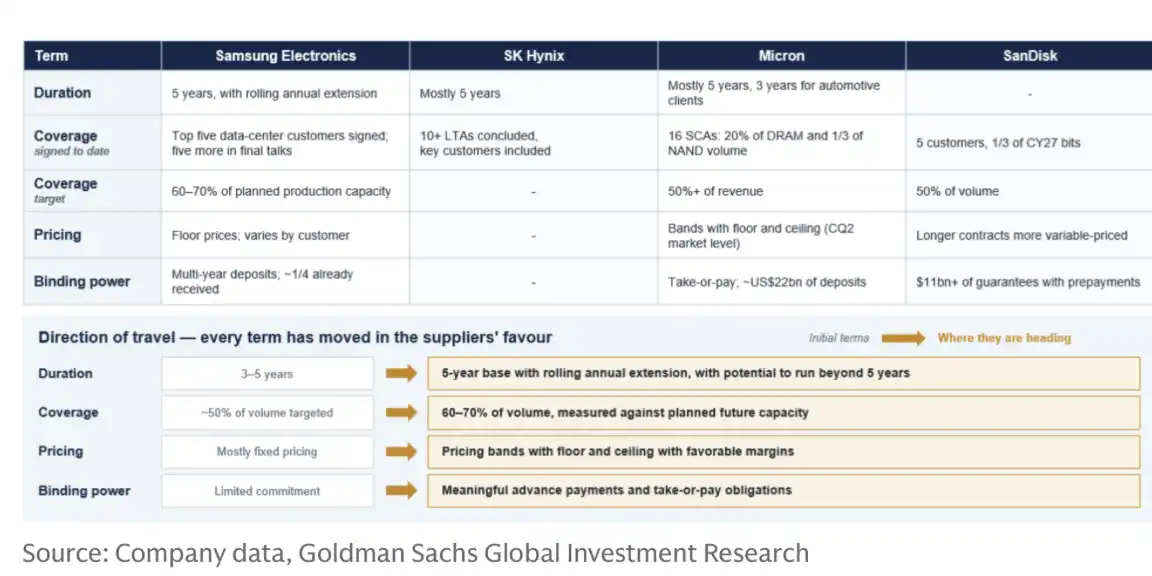
Uzun vadeli anlaşma (LTA) şartları özet tablosu. 3 ila 5 yıllık süre, %60 ila %70 kapsama hedefi, fiyat aralıkları, taban fiyatlar, ön ödemeler ve finansal garantilere odaklanır.
Depolama üreticileri için, kapasite artırımından önce daha fazla müşteri taahhüdü almak, gelecekteki talep değişimlerinden kaynaklanan pasifliği azaltabilir. Sermaye harcamalarındaki artış hâlâ arz baskısı yaratabilir, ancak gelecekteki kapasitenin yüksek bir oranı sözleşmelerle kapsanırsa, fiyat düşüşlerinde tampon daha kalın olacaktır.
Düşük Stoklar Döngü Tersine Dönüş Endişelerini Geçici Olarak Bastırıyor
Son dönemde modül üreticilerinin stok artışına yönelik piyasa endişeleri tamamen temelsiz değil. Akıllı telefon ve PC talebinin nispeten zayıf olması, bazı modül üreticilerinin stoklarını artırmasına gerçekten yol açtı.
Goldman Sachs, bu değişimin piyasa duyarlılığı üzerindeki etkisinin sektör temelleri üzerindeki etkisinden daha büyük olduğunu düşünüyor. Modül üreticilerinin bulunduğu pazar, genel depolama pazarının yalnızca tek haneli bir yüzdesini oluşturuyor; daha önemli olan tedarikçilerin ve ana müşterilerin stokları hâlâ sağlıklı seviyelerde.
2026 yılının ikinci çeyreği sonu itibarıyla Goldman Sachs, tedarikçilerin DRAM ve NAND stoklarının 2 ila 4 hafta olduğunu tahmin ediyor; bu, normal 4 ila 5 haftanın altında ve depolama döngüsünün düşüş dönemlerinden önce yaygın olan 10 haftanın üzerindeki seviyelerin çok altında. Önümüzdeki 12 ila 18 ayda kapasite artışı ve arz büyüme hızının talepteki büyümenin altında kalması beklenirken, düşük stok durumunun devam etmesi muhtemel.
Müşteri tarafındaki stokların da normale yakın olduğu düşünülüyor. Son birkaç çeyrekte satın alma hacmi oldukça yüksek olsa da, sunucu depolama arzı esas olarak anlık üretim için kullanıldı ve belirgin bir stok birikimi oluşmadı. Düşük stokların LTA kapsama oranındaki artışla birleşmesi, depolama fiyatlarının kısa vadede ani bir şekilde tersine dönme olasılığını nispeten düşük kılıyor.
Kurumsal SSD Talebi Karşılıyor, NAND Henüz Arz Fazlasına Geçmedi
HBM'nin güçlü olması, tüm depolama sektörünün risksiz olduğu anlamına gelmiyor. NAND ve geleneksel DRAM, akıllı telefonlar, PC'ler gibi tüketici elektroniği ürünlerindeki zayıf talepten hâlâ etkilenebilir.
Goldman Sachs, NAND'daki ana artan talebin yapay zekâ sunucularına ve kurumsal SSD'lere yöneldiğini değerlendiriyor. Raporda, 2026 ile 2028 yılları arasında kurumsal SSD talebinin sırasıyla 474EB, 619EB ve 755EB'ye ulaşacağı ve yıllık bazda %66, %31 ve %22 büyüme kaydedeceği öngörülüyor. Tüketici tarafındaki talep zayıf olsa bile, sunucu talebi bu baskının bir kısmını dengeleme fırsatı sunabilir.
Arz tarafındaki genişleme de nispeten ölçülü. Ana üreticilerin sermaye harcamaları daha çok DRAM'e yönelirken, NAND yatırımları büyük ölçekli wafer kapasitesi artışından ziyade teknoloji geçişlerine odaklanıyor. Bu nedenle Goldman Sachs, orta vadede NAND arz büyüme hızının talep büyüme hızının altında kalabileceğini öngörüyor.
Son dönemde NAND spot fiyatlarındaki zayıflık da esas olarak TLC 512Gb gibi belirli ürünlerde yoğunlaşırken, TLC 1Tb gibi diğer ürünlerin fiyat hareketleri nispeten istikrarlı seyrediyor. TLC 512Gb fiyatları son bir yılda yaklaşık %600 artış göstermişti; son dönemdeki geri çekilme, bu ürünün diğerlerinden belirgin şekilde daha iyi performans göstermesinin ardından geldi ve doğrudan tüm NAND piyasasının arz fazlasına geçtiği şeklinde yorumlanamaz.
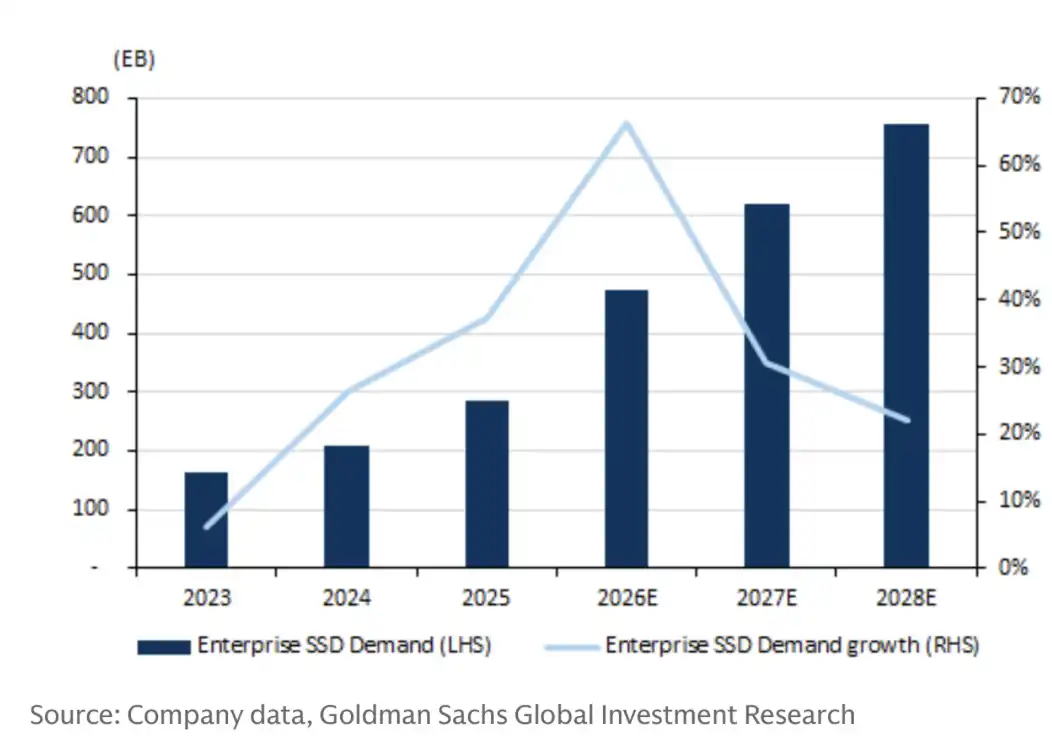
Kurumsal SSD talebi ve yıllık büyüme oranları. 2026E, 2027E ve 2028E talepleri sırasıyla 474EB, 619EB ve 755EB olup, yıllık büyüme %66, %31 ve %22'dir.
Goldman Sachs'ın arz-talep modeli de nispeten sıkı. 2027 yılında DRAM, NAND ve HBM arz-talep açıklarının sırasıyla yaklaşık %5,9, %4,6 ve %6,0 olması bekleniyor; bunlar arasında en sıkı olan HBM. Arz-talep açığı, fiyatların mutlaka sürekli artacağı anlamına gelmez, ancak düşük stok seviyeleri ve yapay zekâ sunucusu talebinin etkisiyle NAND'ın henüz tüketici tarafındaki zayıflık nedeniyle doğrudan arz fazlasına girmediğini gösteriyor.
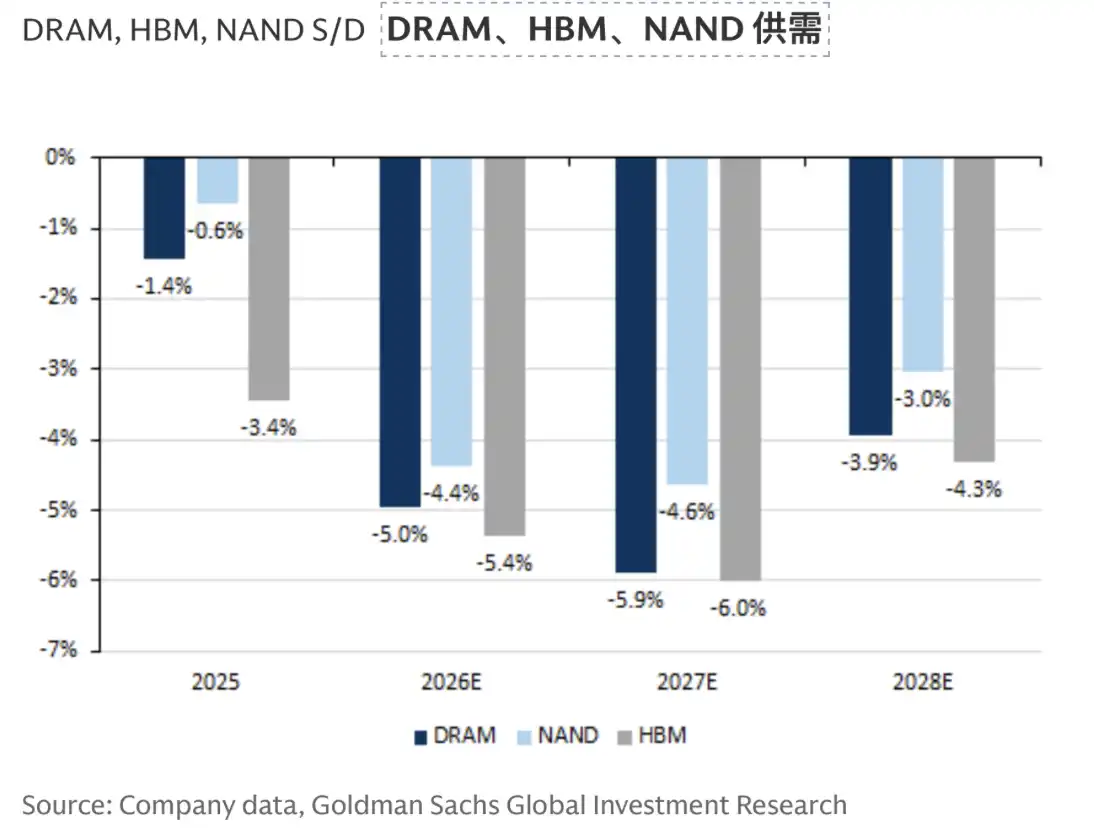
2027 yılında DRAM, NAND ve HBM'de arz açığı bulunuyor; bunlar arasında en sıkı olan HBM arz-talep dengesi
CXMT Kısa Vadede Kıtlığı Değiştirmekte Zorlanır, Uzun Vadede Hâlâ Arz Değişkeni
Piyasa ayrıca ChangXin Memory'in (CXMT) kapasite genişlemesinin küresel DRAM arz-talep dengesi üzerindeki etkisini izliyor. Goldman Sachs, CXMT'nin pazar payını esas olarak Çin iç talebine dayanarak artıracağını, denizaşırı satışların ise hem ticari koşullardan hem de jeopolitik faktörlerden etkileneceğini öngörüyor. Teknoloji farkı göz önüne alındığında, CXMT kısa ve orta vadede küresel depolama arz-talep sıkılığını önemli ölçüde değiştirecek durumda değil.
CXMT'nin mobil DRAM alanındaki büyümesi şu anda esas olarak Çinli telefon üreticilerinin alımlarından kaynaklanıyor. Raporda atıfta bulunulan TrendForce verilerine göre, CXMT'nin bu yılki mobil DRAM sevkiyatlarının yaklaşık %70'i hâlâ LPDDR4(X) seviyesinde; Samsung ve SK Hynix ise zaten LPDDR5(X) ağırlıklı bir yapıya geçmiş durumda ve bu ürünlerin mobil DRAM sevkiyatlarındaki payının %75 ila %85 arasında olması bekleniyor.
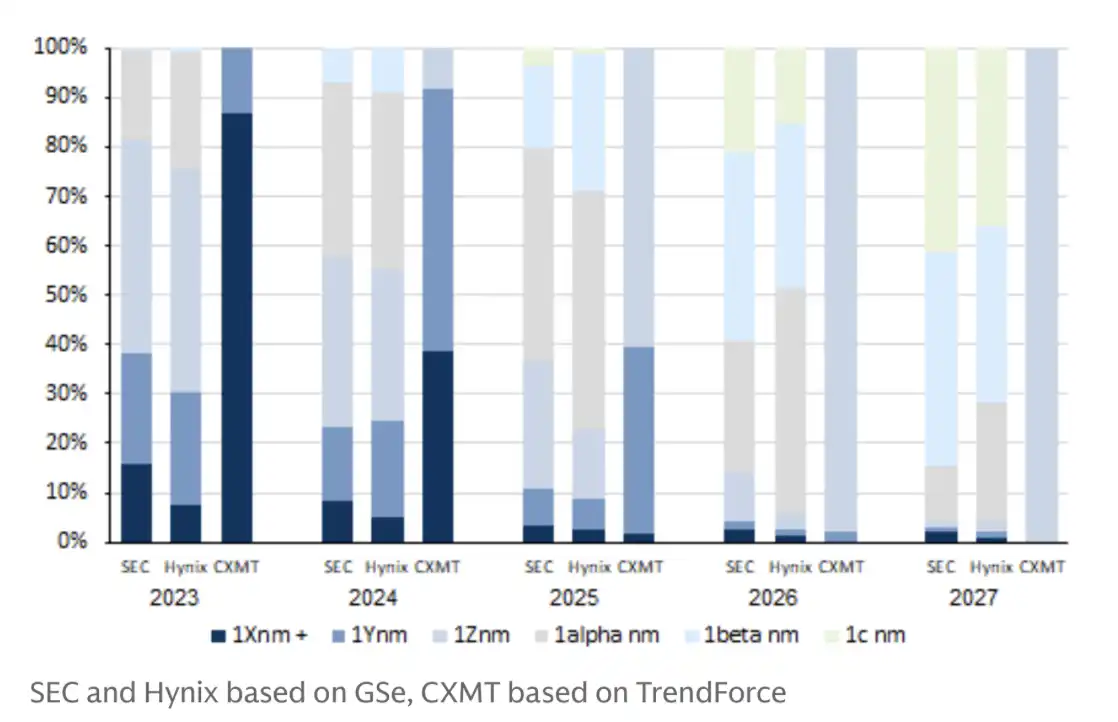
CXMT ile Koreli üreticiler arasında hâlâ süreç farkı bulunuyor. CXMT'nin mevcut ana süreç teknolojisi, küresel lider üreticilerin yaklaşık 2 ila 3 nesil gerisinde; kısa vadeli kapasite artışı, üst düzey DRAM arz-talep dengesini doğrudan değiştiremez.
Teknoloji düğümlerinde de farklılıklar mevcut. CXMT'nin mevcut ana süreci kabaca 1z düğümüne denk gelirken, küresel lider üreticiler 1a ve 1b'den 1c düğümüne geçiş sürecinde; aradaki fark yaklaşık 2 ila 3 nesildir. Tarihsel olarak her nesil süreç geçişi genellikle birkaç yıl alır ve yetişme çabası kapasite genişlemesiyle anında tamamlanmaz.
Ekipman kısıtlamaları da yükseltme hızını etkileyecektir. Daha gelişmiş DRAM süreçleri EUV gibi yarı iletken üretim ekipmanlarını gerektirirken, Çinli üreticilerin ilgili ekipmanlara erişimi hâlâ kısıtlıdır. Yerli litografi ekipmanlarının EUV performansına ulaşması da uzun bir Ar-Ge süresi gerektirir.
HBM'de yetişme zorluğu daha da yüksektir. Geleneksel DRAM süreçlerinin yanı sıra, HBM ileri paketleme, veri aktarım hızı, güç tüketimi, verim ve taban die üretim kapasitesini de içerir. CXMT'nin HBM alanında rekabet gücü oluşturabilmesi için, Çin'in yerel ileri süreç ve paketleme tedarik zincirinin de eş zamanlı olarak yükseltilmesi gerekir.
Bu nedenle riskler ortadan kalkmış değil. AI sunucu talebi beklentilerin altında kalırsa, HBM fiyat artış alanı daralır; LTA nihai şartlarındaki fiyat koruması, ön ödeme veya satın alma yükümlülükleri mevcut varsayımlardan zayıf olursa, kâr görünürlüğü de düşer; olgun süreç arzı genişlemeye devam ederse, geleneksel DRAM ve tüketici ürünü fiyatları hâlâ baskı altında kalabilir.
Samsung Electronics ve SK Hynix'in düzeltme sonrası düşük değerlemeleri, yatırımcıların bu bellek döngüsünün geçmişteki keskin dalgalanmalardan kurtulup kurtulamayacağına dair hâlâ şüphe duyduğunu gösteriyor. Goldman Sachs'ın yükseliş görüşünün merkezinde, HBM fiyat artışları, uzun vadeli anlaşmalarla hacim kilitleme ve düşük stok seviyelerinin aynı anda ortaya çıkması yer alıyor. Bundan sonra gerçekten doğrulanması gereken şeyler; AI sunucu siparişlerinin büyümeye devam edip edemeyeceği, LTA şartlarının uygulanıp uygulanamayacağı ve yeni kapasitenin talep genişlemesinden önce ölçülü kalıp kalamayacağıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler