美銀 Yorumu: DRAM Fiyat Artışı %21'e Yükseltildi, Sunucu Bellek Fiyatları Kontrolden Çıktı mı?

TL;DR
· Bank of America, üçüncü çeyrekte küresel DRAM ASP artışını %21'e yükseltti, sunucu DRAM sözleşme fiyatları %20-%30 arttı.
· LTA dışı siparişlerin yüksek payı ve spot fiyatların sekiz hafta üst üste artması, DRAM fiyat artışının devam etmesinin ana dayanakları.
· Samsung, SK Hynix ve Micron fiyat artışından faydalanıyor, ancak yüksek fiyatlar aşağı yönlü stok yenilemeyi baskılayabilir.
Bank of America'nın en son kanal denetimi, üçüncü çeyrek küresel DRAM ortalama satış fiyatı (ASP) çeyreklik artış beklentisini %21'e yükseltti. Bu, TrendForce'un daha önce verdiği genel tip DRAM sözleşme fiyatı artış aralığı olan %13-%18'den belirgin şekilde yüksek.
Bu yükseltmenin ana nedeni tüm depolama sektörünün toparlanması değil, sunucu belleğinin önce artmasıydı. Bank of America, üçüncü çeyrekte sunucu DRAM sözleşme fiyatlarının çeyreklik bazda %20-%30 arttığını, bunun piyasanın daha önce yaygın olarak beklediği %20'nin altındaki oranlardan yüksek olduğunu ve esas olarak yüksek hızlı LPDDR5 talebi tarafından yönlendirildiğini belirtti.
Yatırımcılar için, bellek fiyatlarının her bir seviyeye yükselmesi, Samsung, SK Hynix ve Micron gibi depolama üreticilerinin gelir ve kâr esnekliğini en doğrudan etkiler. Ayrıca AI sunucuları, PC'ler ve telefonlar için stok yenileme gücünü de doğruluyor. Şimdiki sorun, bellek fiyatlarının yılların en yüksek seviyelerine ulaşmış olması; üçüncü çeyrek fiyat artışının sorunsuz bir şekilde gerçekleşip gerçekleşmeyeceği, Eylül ayındaki yoğun sezon talebi ve AI sermaye harcamalarının siparişlere yansıyıp yansımamasına bağlı.
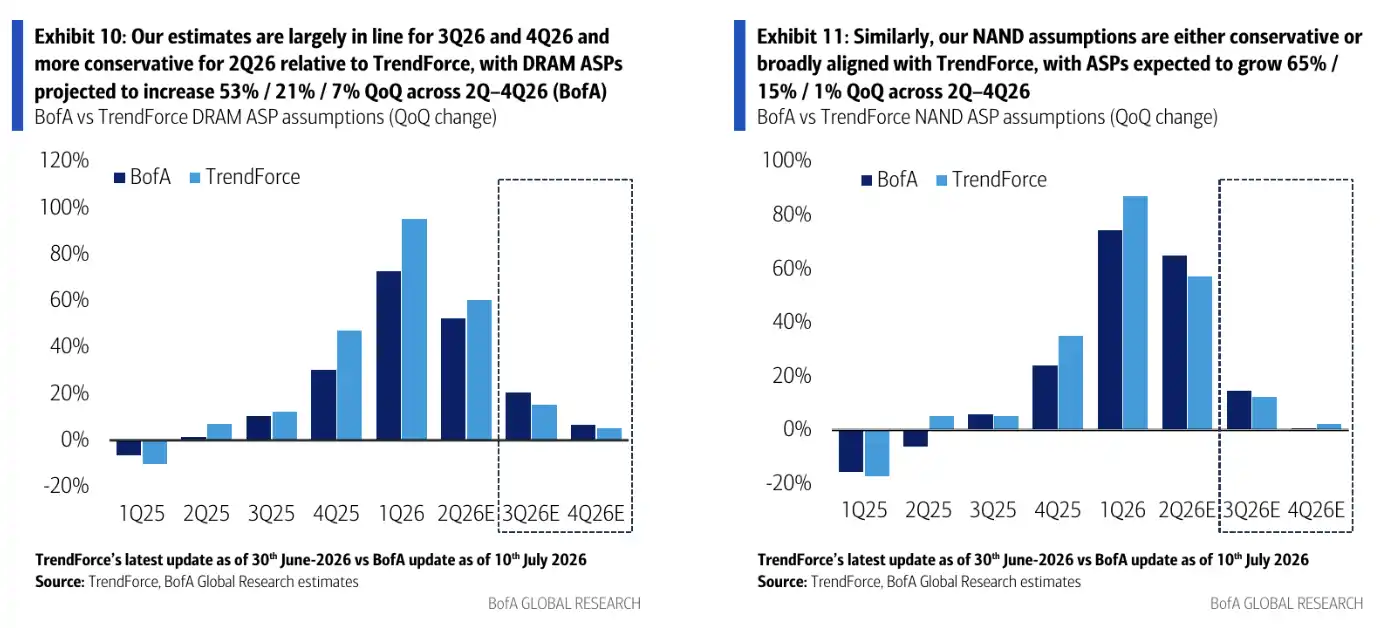
TrendForce ve Bank of America DRAM/NAND ASP tahmin karşılaştırması: Üçüncü çeyrek DRAM için Bank of America %+21, TrendForce genel tip DRAM için %+13-%18.
Sunucu belleği önce artar, LTA dışı siparişler fiyat esnekliğini büyütür
Bank of America'nın TrendForce'tan daha iyimser olmasının anahtarı sözleşme yapısında.
Sunucu DRAM pazarında, uzun vadeli anlaşmalar (LTA) tüm fiyatları kilitlemedi. Bank of America'nın tahminine göre, LTA dışı satışların payı %60-%70'e ulaşıyor ve bu kısımdaki fiyatlar arz-talep değişikliklerine göre ayarlanmaya daha yatkın. Kısmi LTA sözleşmelerinde bile tedarikçiler %5-%10 arasında fiyat artışı sağlayabiliyor.
Bu, üçüncü çeyrek DRAM fiyatlarının tamamen yıl başındaki veya önceki anlaşmalarla belirlenmediği anlamına geliyor. AI sunucuları, yüksek hızlı LPDDR5 ve ilgili bellek talebi güçlü kalmaya devam ettiği sürece, spot ve kısa vadeli sözleşme fiyatları artışı ASP'ye yansıtacaktır.
Bank of America'nın şu anki DRAM ASP tahmini, ikinci çeyrekte çeyreklik bazda %53, üçüncü çeyrekte %21 ve dördüncü çeyrekte %7 artış yönünde. TrendForce ile karşılaştırıldığında, Bank of America üçüncü çeyrek için hâlâ belirgin şekilde daha iyimser, ancak ikinci çeyrek bazı ve istatistiksel kapsam farklılıkları mevcut. Anlaşmazlık, üçüncü çeyrekte ne kadar artış olacağı ve dördüncü çeyrekte artışın ne kadar gerileyeceği noktasında yoğunlaşıyor.
NAND da toparlanıyor, ancak bu rapordaki en güçlü çekim noktası bu değil. Bank of America, NAND'ın üçüncü çeyrek ASP'sinin çeyreklik bazda %15 artmasını bekliyor; bu, TrendForce'un verdiği %10-%15 aralığının üzerinde veya yakınında. Bu hafta NAND spot piyasasında, 1Tb gofret fiyatı haftalık bazda %4 artarak üçüncü çeyrek fiyat artışına belirli bir destek sağladı.
Spot fiyatlar art arda sekiz hafta yükseldi, fiyatlar artık ucuz değil
DRAM spot fiyatları art arda sekiz haftadır yükseliyor ve Temmuz ayında fiyatlar çeyreklik bazda artmaya devam etti. Bank of America'nın kanal denetimleri, DDR5 ve DDR4 spot fiyatlarının üçüncü çeyrekte yaklaşık %20 çeyreklik artışa işaret ettiğini gösteriyor.
Daha da dikkat edilmesi gereken nokta mutlak fiyat seviyesi.
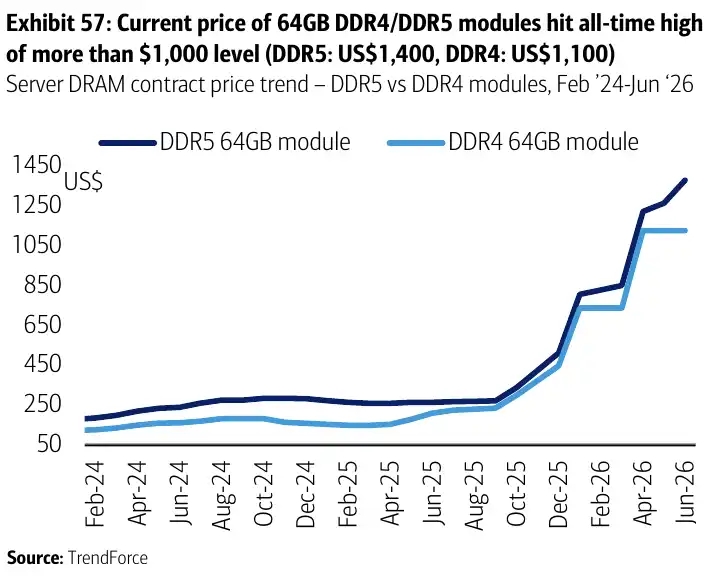
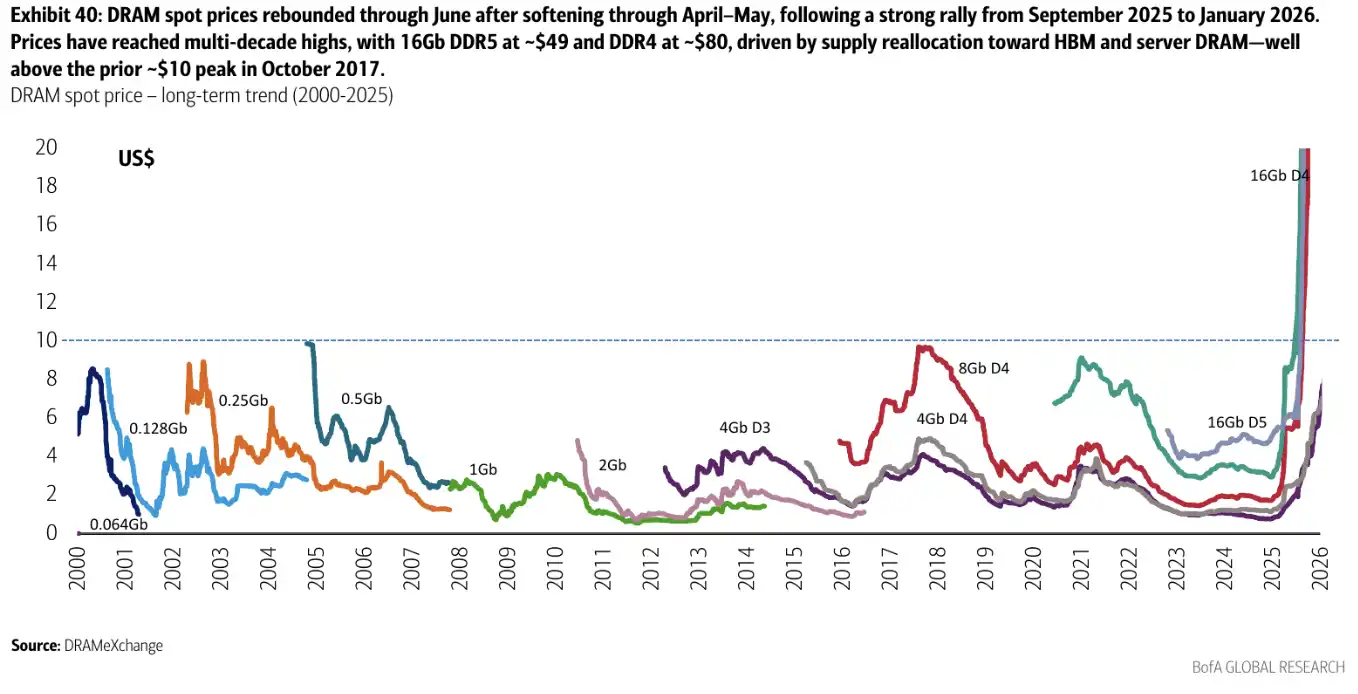
Mevcut 16Gb DDR5 spot fiyatı yaklaşık 49,2 dolar olup, çeyreklik bazda %28 artış gösterdi. 16Gb DDR4 spot fiyatı yaklaşık 80,1 dolar olup, çeyreklik bazda %16 arttı. Sunucu 64GB DDR5 modül sözleşme fiyatı 1.400 doları aştı. NAND 1Tb gofret fiyatı yaklaşık 25,1 dolar ile yüksek seviyelerde seyrediyor.
Bu rakamlar, bellek fiyat artışının artık yeni başlayan düşük seviye toparlanması olmadığını, aksine anormal derecede yüksek fiyat aralığına girdiğini gösteriyor. Fiyatların yükselmeye devam etmesi, bellek üreticilerinin kâr marjı esnekliğini artıracak, ancak aynı zamanda alt müşterilerin stok tamamlama toleransını da daraltacak. PC, telefon veya bazı sunucu müşterileri alımlarını ertelemeye başlarsa, yaz aylarında spot fiyatlarda bir düzeltme görülmesi şaşırtıcı olmaz.
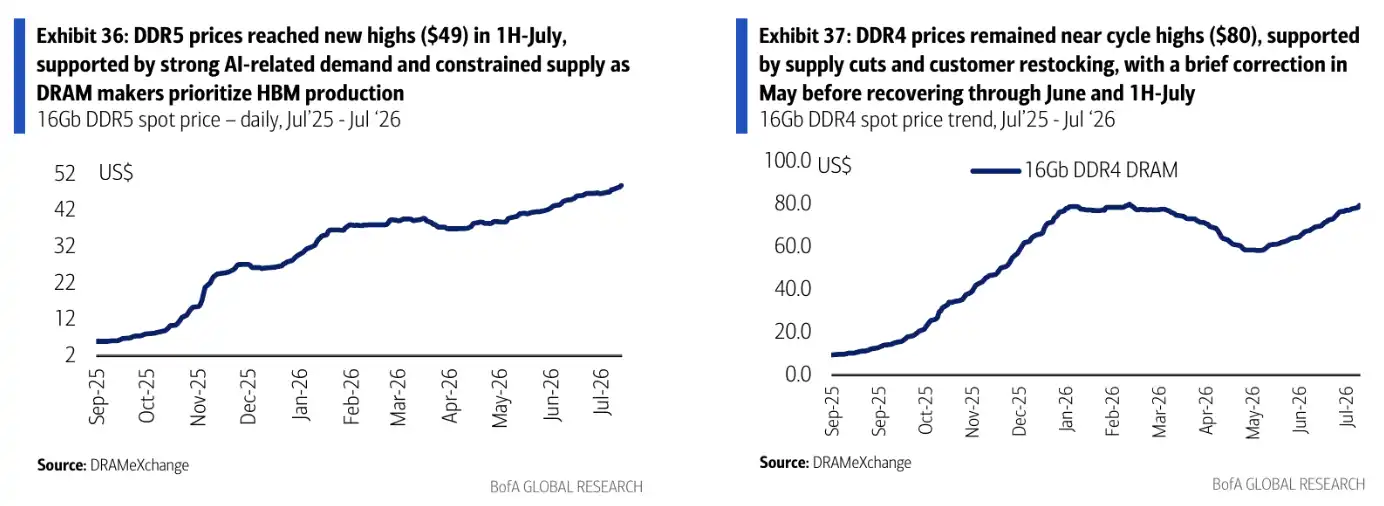
DRAM/NAND spot ve sözleşme fiyat trendleri: 16Gb DDR5 spot yaklaşık 49 dolar, 16Gb DDR4 yaklaşık 80 dolar, sunucu 64GB DDR5 modül sözleşme fiyatı 1.400 doları aştı.
Bu aynı zamanda Bank of America'nın değerlendirmesindeki en önemli sınır. Fiyatlar yükselmeye devam edebilir, ancak üçüncü çeyrek fiyat artışı doğrudan tüm yıl için risksiz bir yükseliş olarak tahmin edilmemelidir. Bellek fiyatları ne kadar yükselirse, talep esnekliği ve müşteri pazarlığı o kadar kolay yeniden ortaya çıkabilir.
Yapay zeka sermaye harcamaları bellek talebini desteklemeye devam ediyor
TSMC ve ASML'nin performans sinyalleri, bellek talebine dair dolaylı kanıtlar sunuyor.
TSMC'nin ikinci çeyrek net geliri yaklaşık 40,2 milyar dolar olarak gerçekleşti ve yıllık bazda %34 artış gösterdi. Faaliyet kar marjı ise %60,3'e ulaştı. Daha da önemlisi, TSMC 2026 yılı sermaye harcama tahminini 60-64 milyar dolara yükseltti ve ABD fabrikaları için ek yatırım planları bulunuyor. Yapay zeka çipleri, ileri paketleme ve üst düzey sunucu talebi güçlü seyrediyor; bu durum HBM, SOCAMM ve kurumsal SSD gibi bellek odaklı ürünleri destekliyor.
ASML'nin ikinci çeyrek net satışları 9,3 milyar euro olarak gerçekleşti ve yıllık bazda yaklaşık %21 arttı. Bölgesel bazda bakıldığında, Güney Kore ikinci çeyrek sistem satışlarının yaklaşık %43'ünü oluşturdu. Bu durum, Güney Kore'deki bellek fabrikalarının ileri üretim süreçleri ve yüksek bant genişlikli bellek talebi için ekipman yatırımlarına devam ettiğini gösteriyor.
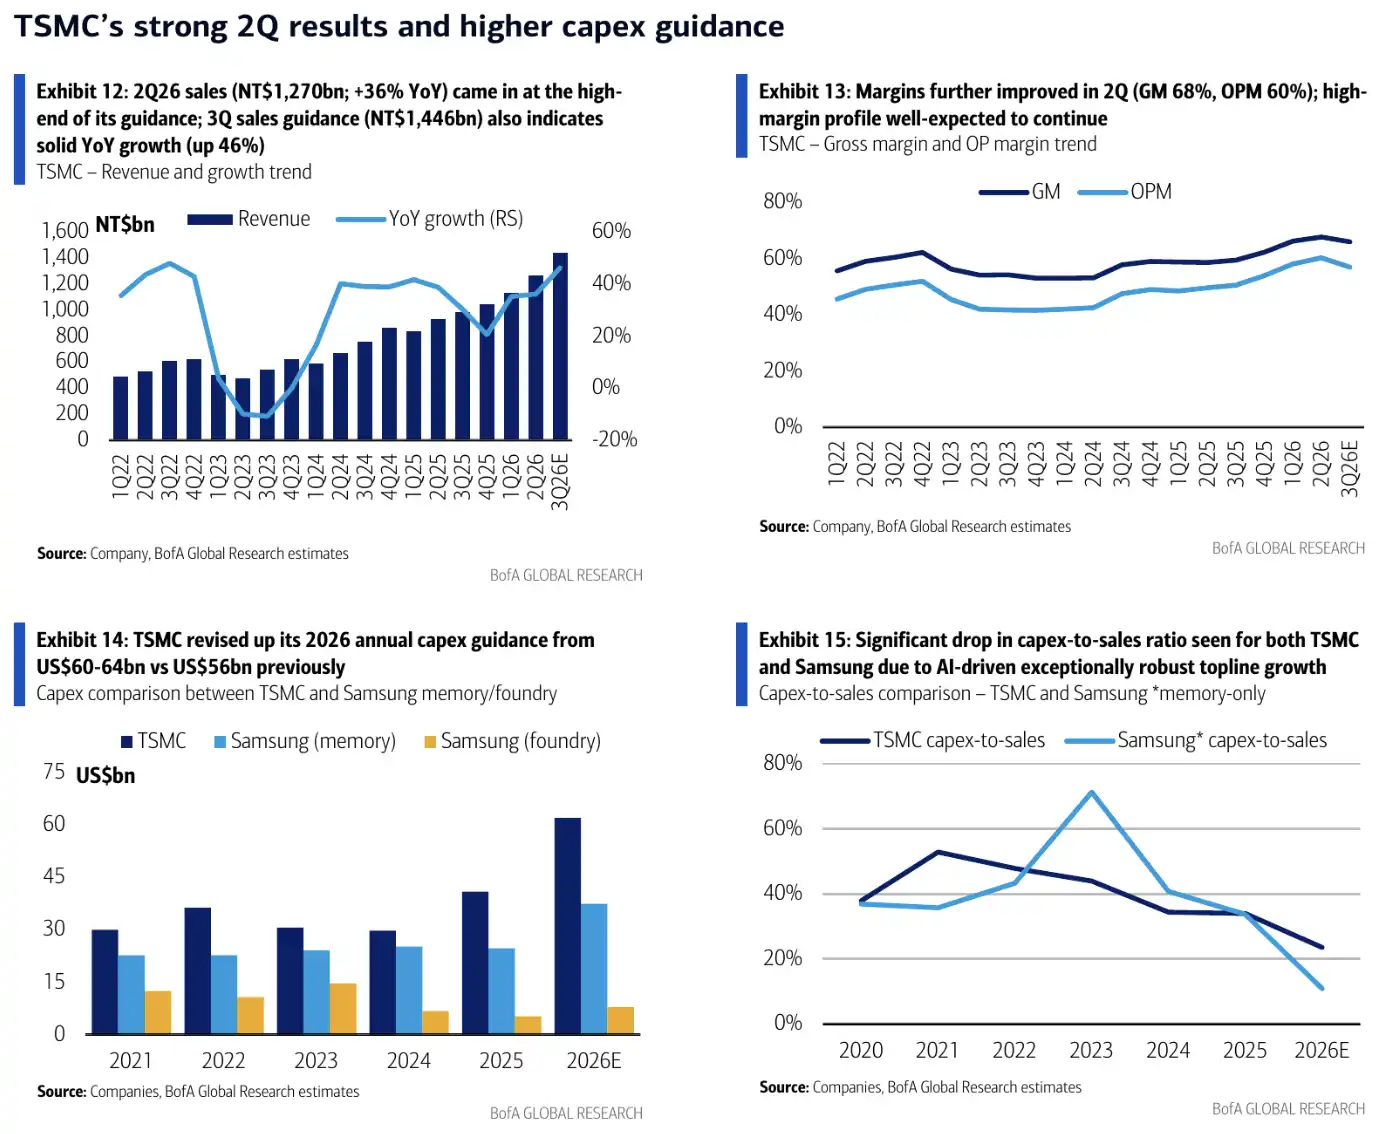
TSMC gelir, kar marjı ve sermaye harcama karşılaştırması: İkinci çeyrek faaliyet kar marjı yaklaşık %60, 2026 sermaye harcama tahmini 60-64 milyar dolara yükseltildi.
Bu sinyaller, "bellek fiyatları kesinlikle yükselmeye devam edecek" anlamına gelmiyor; ancak bellek fiyat artışlarının sadece kısa vadeli bir spekülasyon olmadığını açıklıyor. Yapay zeka sunucularının genişlemesi, daha fazla HBM ve üst düzey DRAM tüketecek ve aynı zamanda eSSD ile sistem belleği talebini de tetikleyecektir. Sermaye harcamalarında belirgin bir yavaşlama olmadığı sürece, bellek tedarikçileri daha güçlü bir pazarlık zemini elde edecektir.
Ancak, yapay zeka sermaye harcamalarının bellek siparişlerine dönüşmesi zaman alıyor. Çip üreticileri, bulut sağlayıcıları, sunucu ODM'leri ve bellek üreticileri arasındaki sipariş ritmi tam olarak senkronize değil. Sermaye harcamaları mantık çipleri veya ileri paketlemeye odaklanırsa, bu durum hemen tüm DRAM ve NAND kategorilerinde fiyat artışına dönüşmeyebilir.
Stok tamamlama verileri güçlü, ancak nihai talep henüz tam olarak eşlik etmiyor
Tedarik zinciri verileri de bellek fiyatlarının kısa vadede güçlü kalacağını destekliyor.
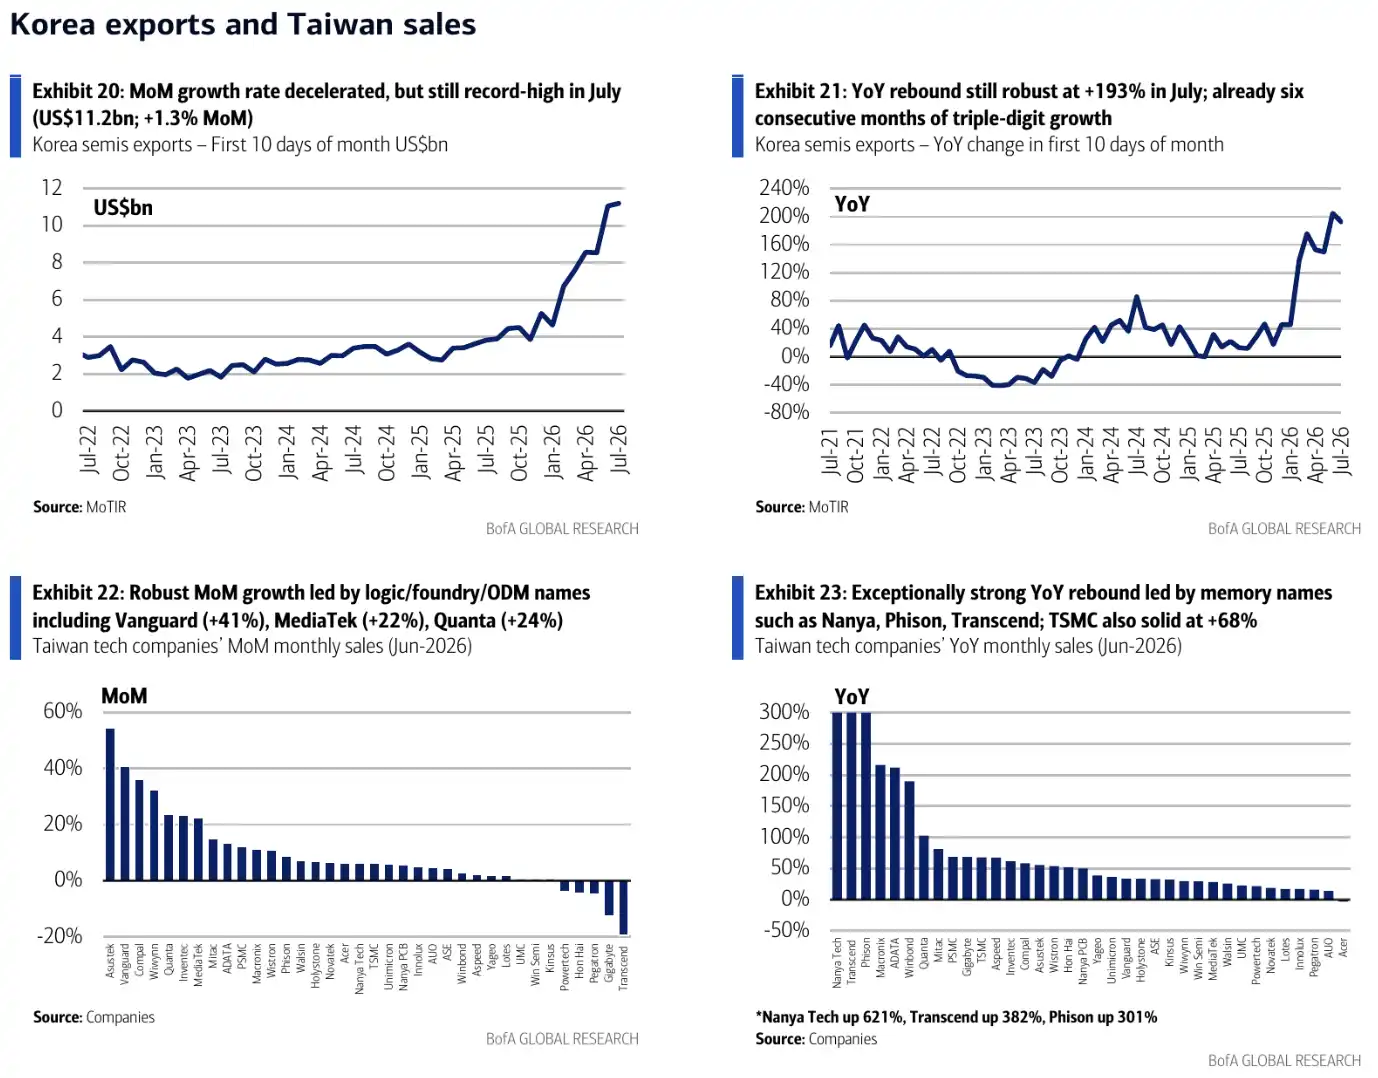
Medya aracılığıyla aktarılan Güney Kore gümrük verilerine göre, 1-10 Temmuz tarihleri arasında Güney Kore'nin yarı iletken ihracatı 11,2 milyar dolara ulaştı ve yıllık bazda %193 arttı. Bank of America'nın aktardığı verilere göre, bu rakam aylık bazda %1,3 artış gösterdi ve altı aydır üç haneli yıllık büyüme oranını koruyor. Tayvanlı teknoloji şirketlerinin Haziran ayı satışlarında, mantık, döküm ve ODM segmentleri aylık bazda güçlü performans sergilerken, bellek üreticileri yıllık bazda başı çekti.
Çin ithalat verileri de stok tamamlamanın devam ettiğini gösteriyor. Bank of America'nın aktardığı verilere göre, Haziran ayında Çin'in entegre devre ithalatı 59,6 milyar dolarlık rekor seviyeye ulaştı ve yıllık bazda %72 arttı. Mayıs ayında bellek ithalatı 30,8 milyar dolara ulaşarak toplam ithalatın %54'ünü oluşturdu ve yıllık bazda %249 arttı.
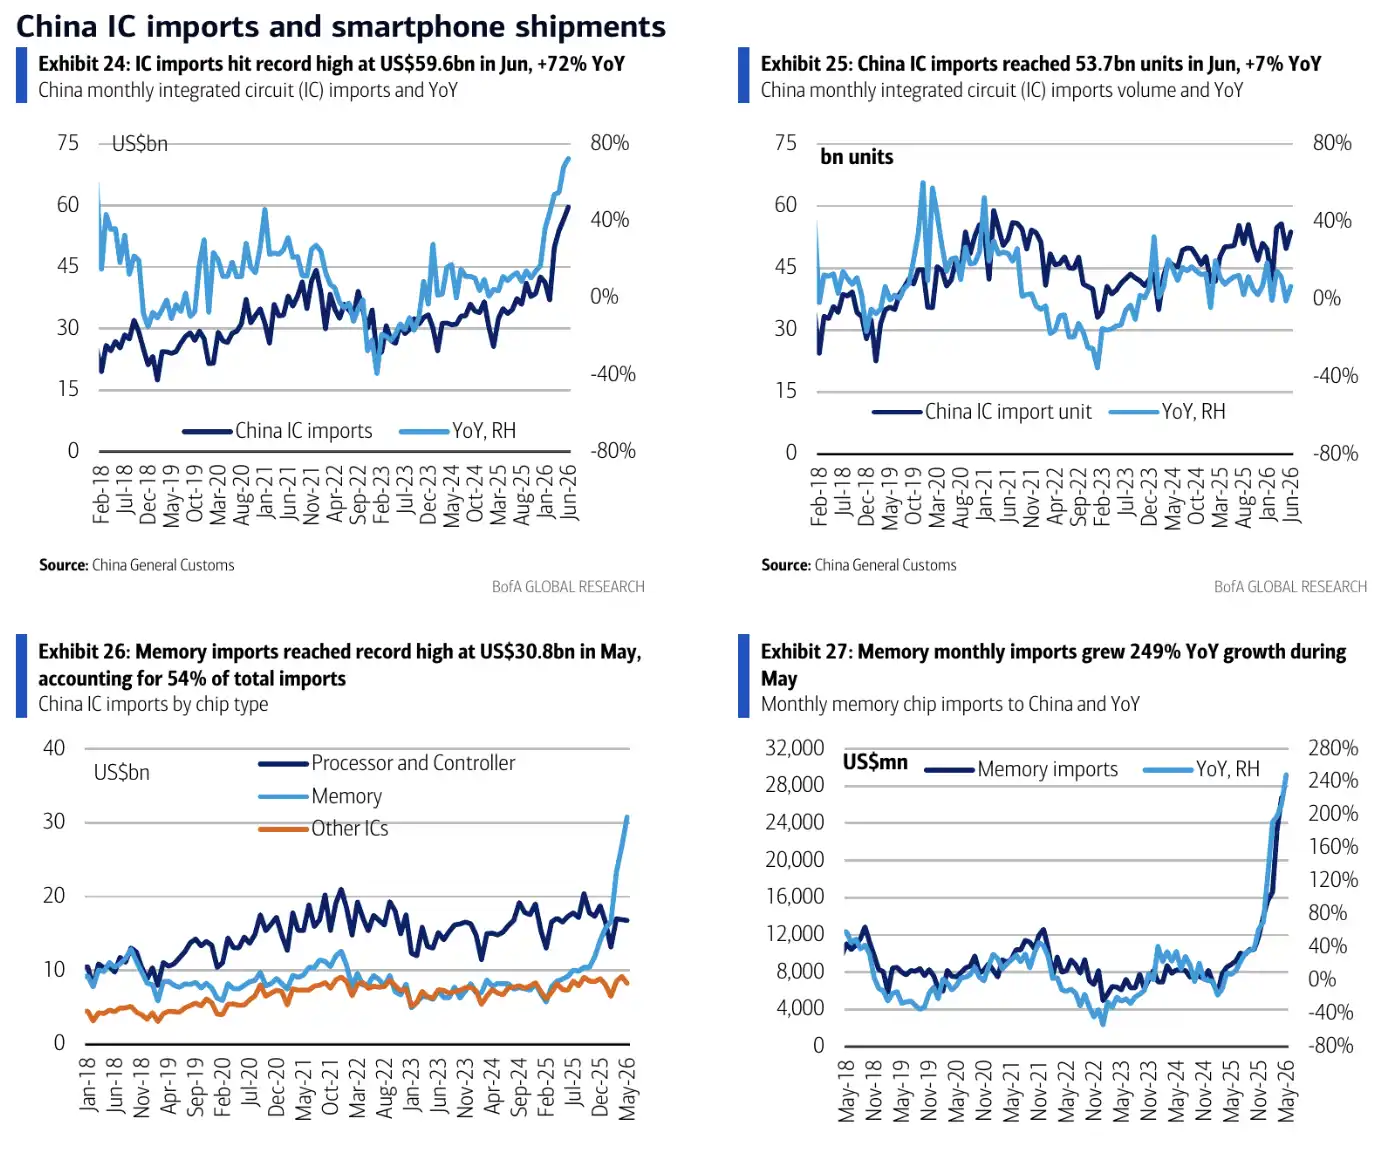
Bu veriler, talep tarafında yalnızca tek bir müşterinin mal çekmediğini gösteriyor. Ancak, nihai tüketimin tamamen toparlandığını doğrudan kanıtlamıyorlar.
Örneğin, Bank of America'nın (BofA) verilerine göre, Çin'de Mayıs ayında akıllı telefon sevkiyatları yıllık bazda %19 artarak 26,8 milyon adede ulaştı, ancak ikinci çeyreğin tamamında hala %4,3 düşüş gösterdi. Bu, ithalat ve mal çekimlerinin bir kısmının, tüketici talebindeki ani bir artıştan ziyade, stok yenileme, ürün geçişleri veya tedarik güvenliği kaygılarından kaynaklanabileceğini gösteriyor.
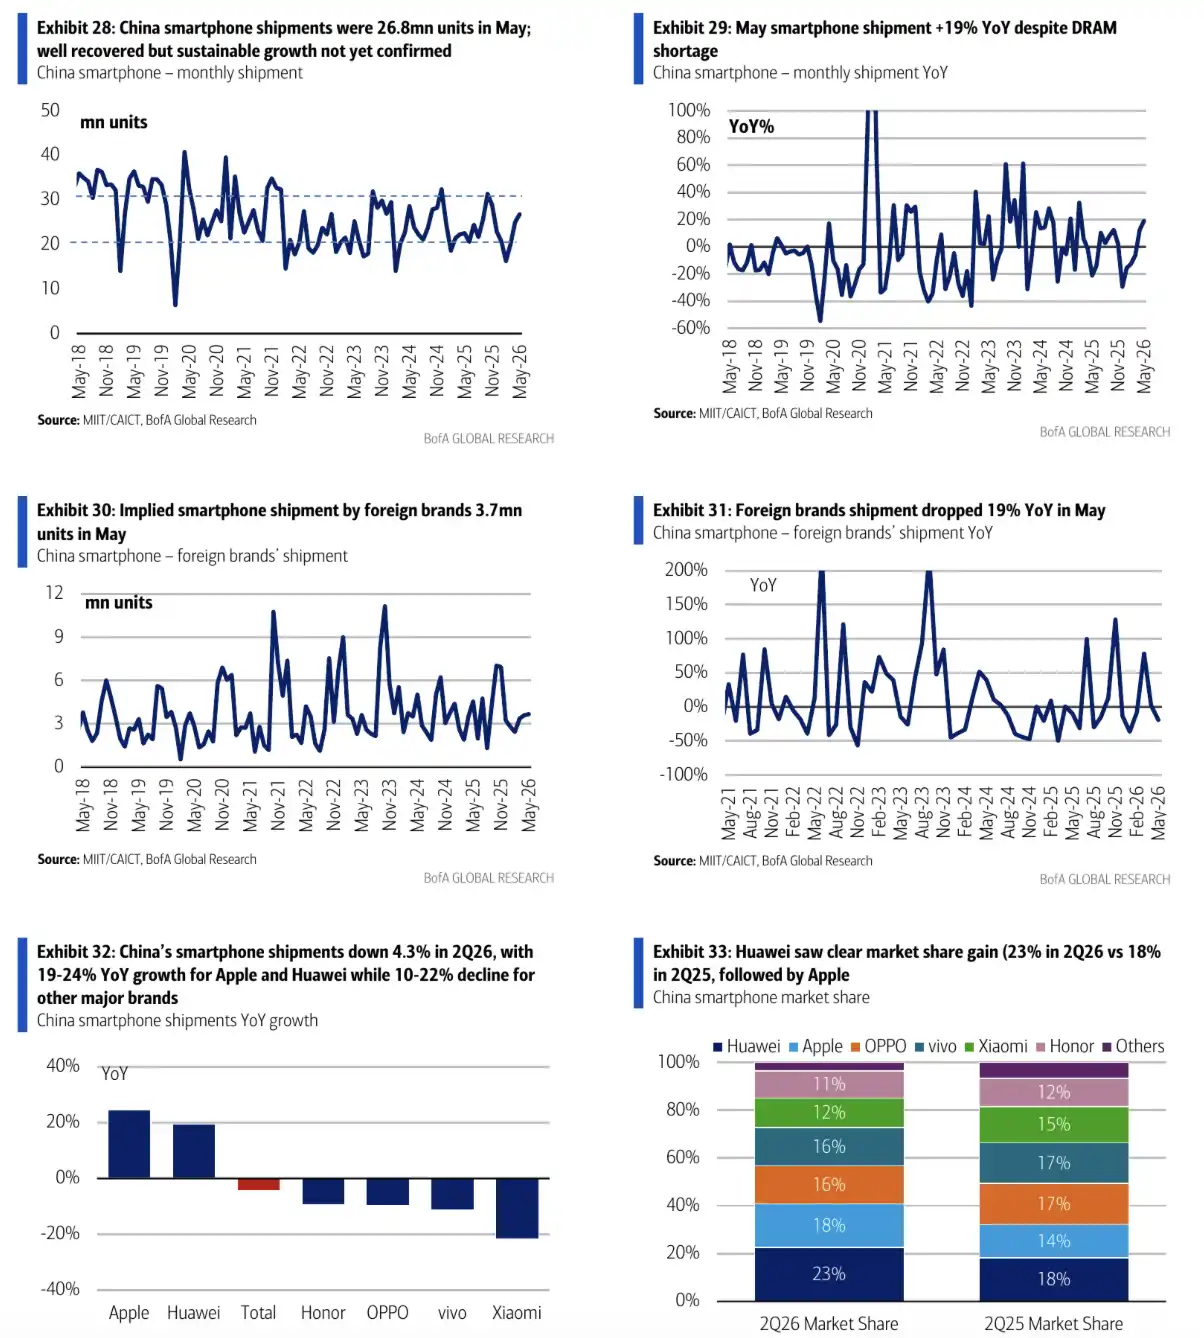
Bellek fiyatları açısından, stok yenileme kısa vadeli Ortalama Satış Fiyatını (ASP) yukarı çekebilir. Nihai satışlar buna ayak uyduramazsa, yüksek fiyatlar sonuçta müşterilerin satın alma temposunu baskılayacaktır.
%21'lik İyimser Rakam, Yüksek Fiyat ve Görüş Farklılıklarına Takıldı
Bu raporda en dikkat çekici nokta, BofA'nın üçüncü çeyrek DRAM ASP artışını %21'e çıkarması ve bu tahmini sunucu sözleşme fiyatları, spot fiyatlar, sermaye harcamaları ve tedarik zinciri verileriyle desteklemesidir.
Ancak bunun birkaç sınırlaması var.
Birincisi, BofA ile TrendForce arasında ikinci çeyrekteki yüksek baz seviyesi konusunda görüş farkı bulunuyor. İkinci çeyrekteki fiili artış daha yüksekse, üçüncü çeyrekteki çeyreklik artış daha düşük olabilir. İkincisi, Uzun Vadeli Anlaşmaların (LTA) payı yarıdan az olsa da, sözleşme uygulamaları, müşteri kabulü ve nihai uzlaşma fiyatlarında hala belirsizlik var. Üçüncüsü, mevcut DDR5, DDR4 ve sunucu modül fiyatları yılların en yüksek seviyelerinde ve yaz aylarında spot fiyatlarda bir düzeltme her an gelebilir.
Bellek hisselerindeki son dönemdeki artan volatilitenin nedeni de budur. 2026'dan bu yana SanDisk, Kioxia gibi bazı belekle ilgili hisseler büyük kazançlar elde etti, ancak Temmuz ayının ilk yarısında kâr beklentilerinin altında kalma endişeleriyle geri çekildiler. Düşük F/K oranı düşük risk anlamına gelmez; döngüsel ürünlerde yüksek fiyat dönemlerinde kâr esnekliği ve geri çekilme hızı genellikle aynı anda artar.
Üçüncü çeyrekte doğrulanması gereken, "belleğe zam gelip gelmediği" değil, %20'nin üzerindeki DRAM artışının hem sözleşme hem de spot tarafta aynı anda gerçekleşip gerçekleşemeyeceğidir. Eylül ayındaki yoğun sezonda mal çekimi devam eder ve AI sunucu talebi yüksek fiyatları sindirmeye devam ederse, BofA'nın iyimser tahmininin gerçekleşmesi daha kolay olacaktır. Spot fiyatlar önce düşer ve alt müşteriler alımlarını ertelerse, üçüncü çeyrekteki %21'lik ASP artışı piyasadaki en tartışmalı rakam haline gelecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler