Bernstein Yorumu: Bellek fiyatları yükselmeye devam ediyor, ancak telefonlar ve PC'ler artık bu yükü kaldıramıyor.

TL;DR
· Bernstein'ın Haziran takibine göre, 2Ç26 standart DRAM örnek sözleşme fiyatları çeyreklik bazda yaklaşık %74, NAND ise yaklaşık %60 arttı.
· TrendForce'un kamuya açık tahminine göre, 3Ç26'da genel amaçlı DRAM'de %13-%18, NAND Flash'ta ise %10-%15 artış bekleniyor.
· Samsung, SK Hynix ve Micron hâlâ kazançlı, ancak LTA tavanı, telefon üretimindeki düşüş ve NAND rekabeti fiyat artışlarının gerçekleşmesini baskılayacak.
Bernstein'ın en son Haziran ayı bellek takibi, bellek fiyatlarındaki artışı oldukça yüksek bir seviyeye taşıdı. Örnek ağırlıklı verilere göre, 2Ç26 standart DRAM sözleşme fiyatları ilk çeyreğe göre yaklaşık %74, NAND toplam sözleşme fiyatları ise yaklaşık %60 arttı.
Bu rakamların yatırımcılar için anlamı doğrudan: Bellek fiyatlarındaki artış, Samsung Electronics, SK Hynix, Micron, SanDisk gibi üreticilerin gelir ve kâr beklentilerini yükseltecek, aynı zamanda PC, telefon ve sunucu üreticilerinin satın alma maliyetlerini artıracak. Geçtiğimiz aylarda, AI sunucuları ve bulut şirketlerinin talebi bellek fiyatlarını yukarı çekti, ancak sıradan tüketici elektroniğinde ters etki görülmeye başlandı. Telefon üreticileri üretimi azaltıp yapılandırmaları düşürüyor, PC ve tüketici tarafı da sürekli fiyat artışlarını sindirmekte zorlanıyor.
Ayırt edilmesi gereken nokta, Bernstein'ın Haziran takibinin rapor örneklemi kapsamında olduğu ve TrendForce'un kamuya açıkladığı resmi nihai değer olmadığıdır. TrendForce'un Mart ayındaki kamuya açık tahmini, 2Ç26'da genel amaçlı DRAM sözleşme fiyatlarında çeyreklik %58-%63, NAND Flash'ta ise çeyreklik %70-%75 artış öngörmüştü. 3 Temmuz itibarıyla TrendForce'un kamuya açık tahmini, 3Ç26'da genel amaçlı DRAM sözleşme fiyatlarında çeyreklik %13-%18, NAND Flash sözleşme fiyatlarında ise çeyreklik %10-%15 artış bekliyor.
Yani bellek fiyatları hâlâ yükseliyor ve sunucu kıtlığı da sona ermedi, ancak fiyat artışının en dik kısmı muhtemelen geride kaldı.
DRAM'de ikinci çeyrek örneklemde %74 artış, sunucu DDR5 en güçlü talep olmaya devam ediyor
DRAM fiyatları hâlâ güçlü ve destek sunuculardan geliyor.
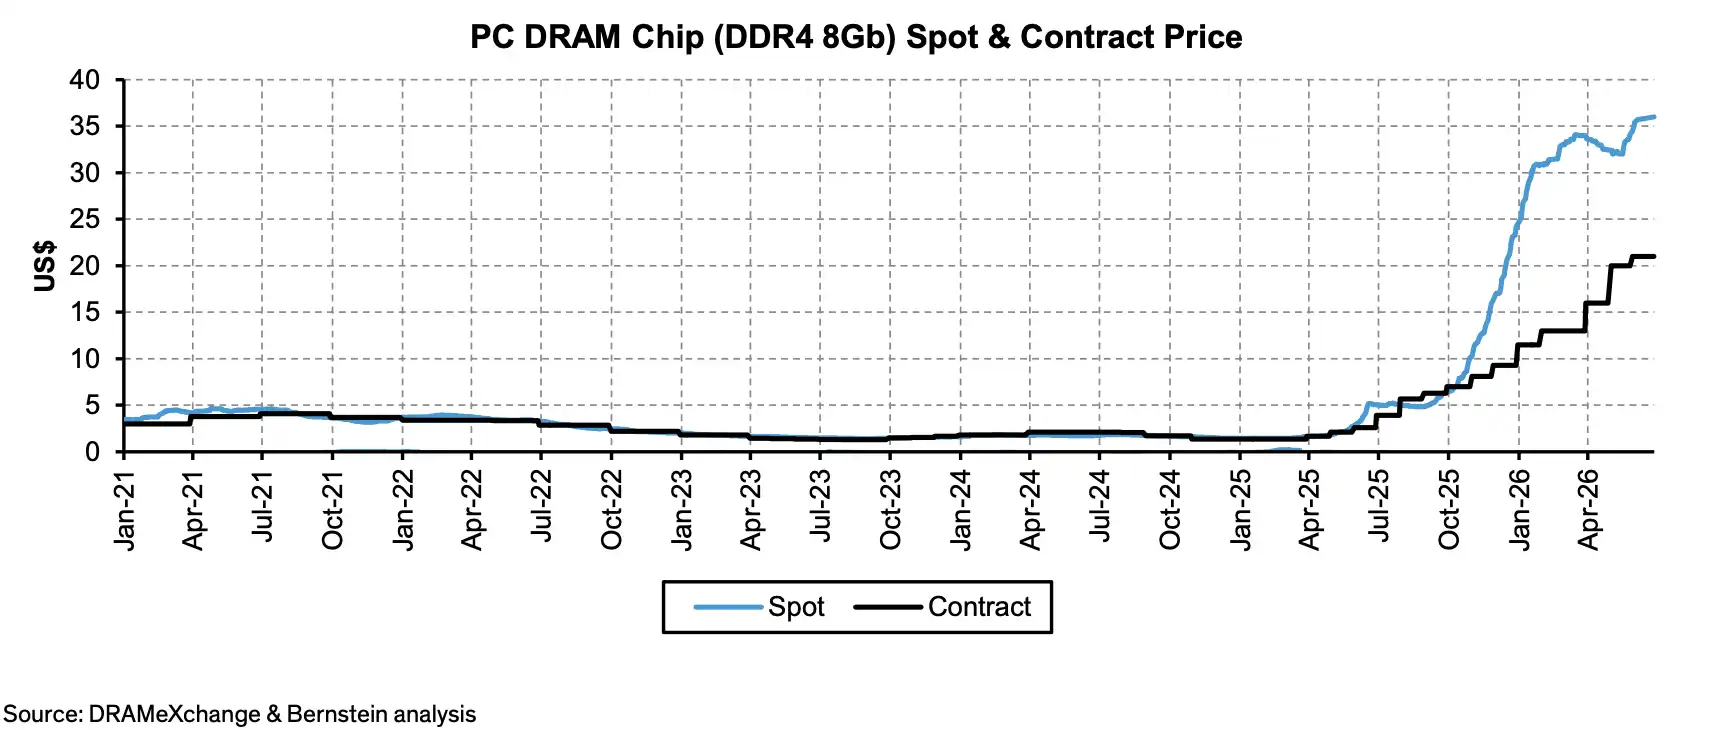
Bernstein'ın Haziran takibine göre, spot fiyatlar Mayıs ayındaki toparlanmayı sürdürdü. PC DRAM DDR4 ve DDR5 çiplerinde çeyreklik %5,6-%11,5 artış görülürken, sunucu DRAM modüllerinde çeyreklik %6,1-%26,4 artış yaşandı ve DDR5 özellikle güçlü performans gösterdi. Daha da önemlisi, spot fiyatlar hâlâ sözleşme fiyatlarının belirgin şekilde üzerinde; alıcılar uzun vadeli anlaşmalarla fiyatı sabitlemezse, spot piyasadan alım yapmanın maliyeti hâlâ daha yüksek.
İkinci çeyrek geleneksel DRAM kontrat fiyatlarındaki alt kalem artışları, fiyat artışlarının yalnızca tek bir ürün kategorisinde yaşanmadığını gösteriyor. PC DRAM'de çeyreklik bazda yaklaşık %49, sunucu DRAM'inde yaklaşık %67, mobil DRAM'de yaklaşık %80 ve tüketici DRAM'inde yaklaşık %85 artış görüldü. Bunlar arasında en önemlisi sunucu tarafıdır, çünkü doğrudan AI veri merkezleri ve bulut şirketlerinin sermaye harcamalarıyla bağlantılıdır ve bellek üreticilerinin kâr beklentilerini daha iyi destekler.
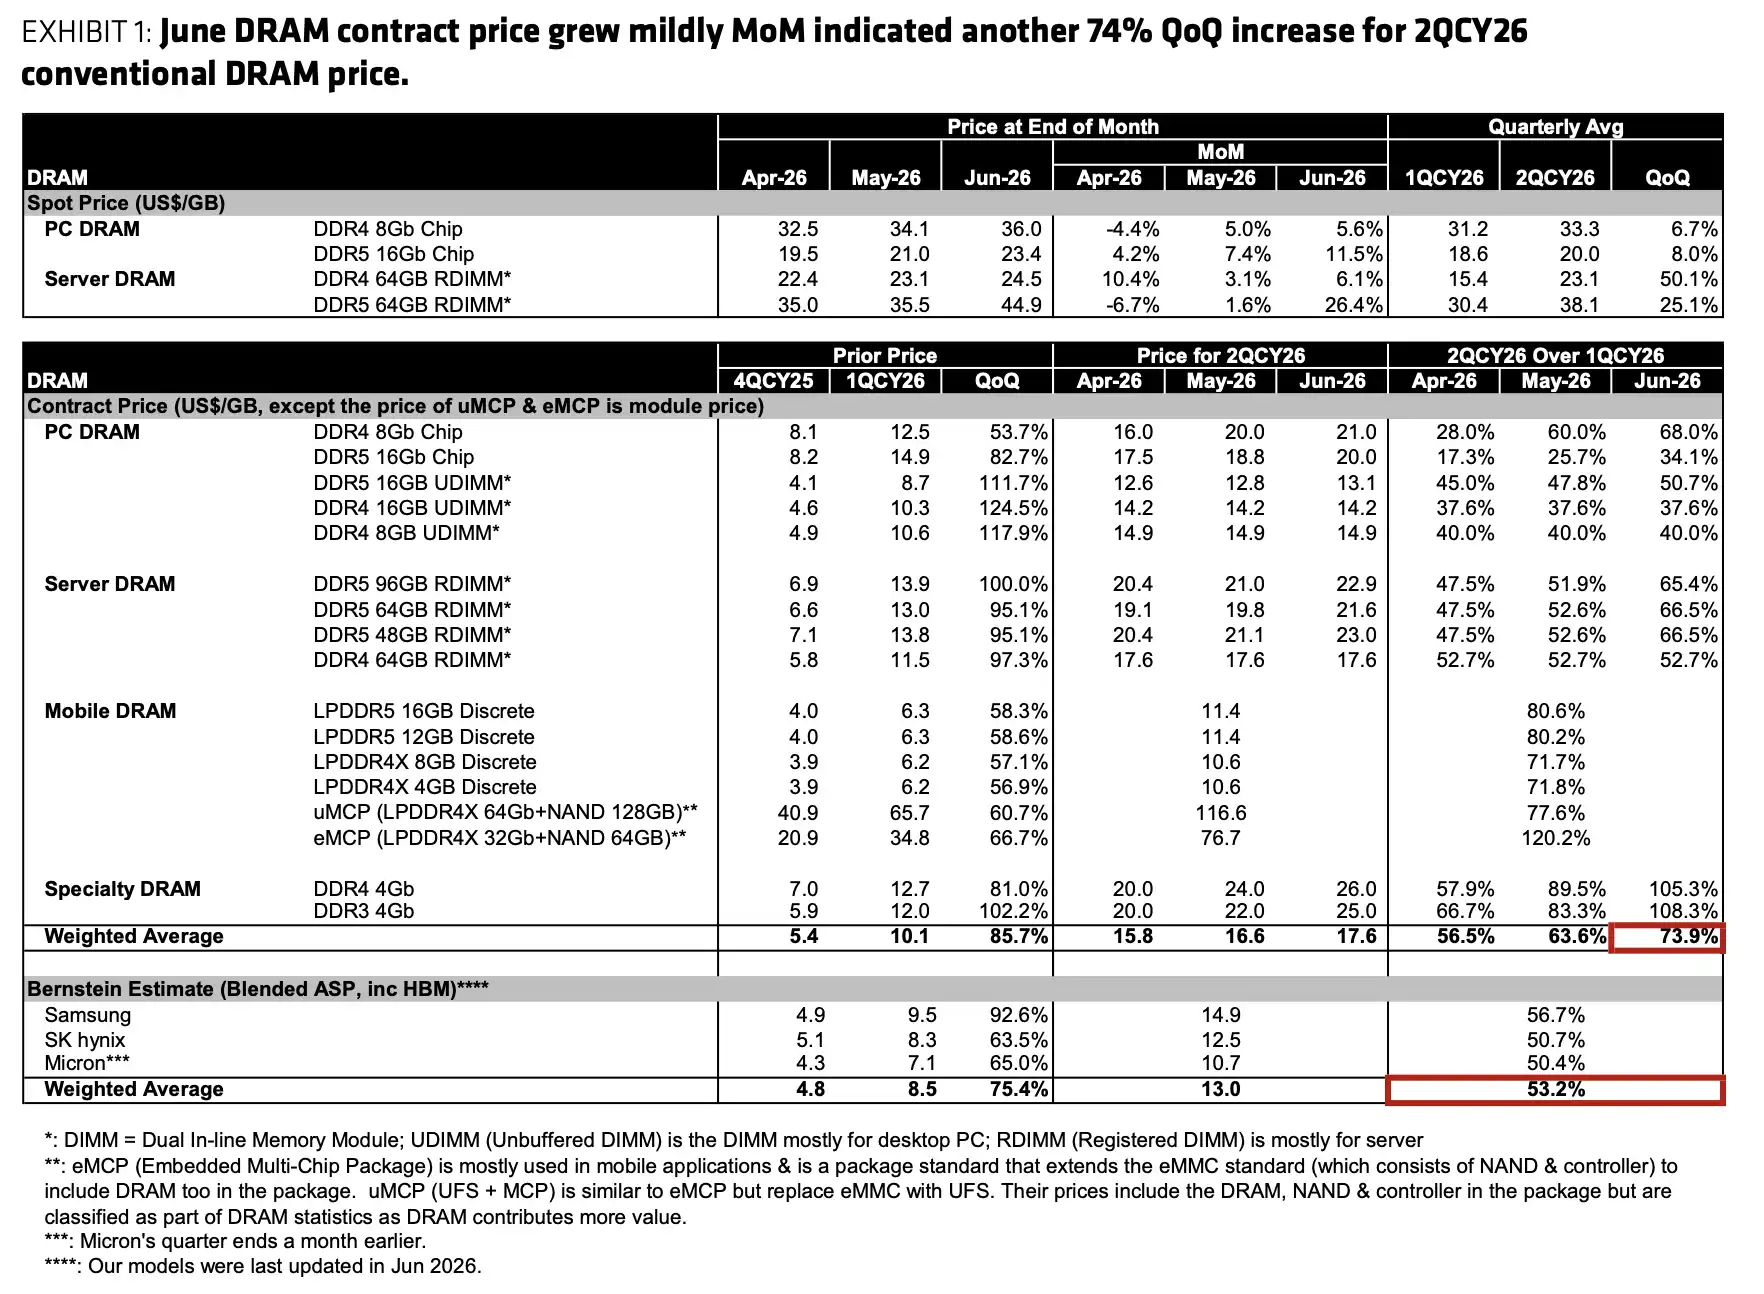
DRAM spot ve kontrat fiyatları özeti; 2Ç26 geleneksel DRAM örnek ağırlıklı ortalaması çeyreklik bazda %73,9 artarken, sunucu DDR5 modülleri spot fiyatı çeyreklik bazda %26,4 arttı.
ABD'li bulut hizmet sağlayıcıları hâlâ tedarikte öncelik alıyor. Raporda, SK Hynix ve Micron'un Nisan ayında ilgili uzun vadeli anlaşmaları büyük ölçüde tamamladığı, Samsung'un ise daha yüksek fiyatlar için bastırdığı belirtiliyor. Micron'un uzun vadeli anlaşma fiyat tavanı ikinci çeyrek seviyelerine yakınken, Samsung ve SK Hynix'in tavanları daha yüksek olabilir. Çinli bulut şirketlerinin müzakereleri üçüncü çeyreğe kadar sürüyor ve şartlar nispeten daha az avantajlı.
Bu aynı zamanda kontrat fiyat artışlarının yavaşlayacağı ancak kısa vadede düşüşe geçmeyeceği anlamına geliyor. Sunucu talebi, özellikle DDR5 ve yüksek kaliteli sunucu modülleri olmak üzere yeni arzı hâlâ emiyor ve bu segment tüm DRAM pazarının en güçlü kısmı olmaya devam ediyor.
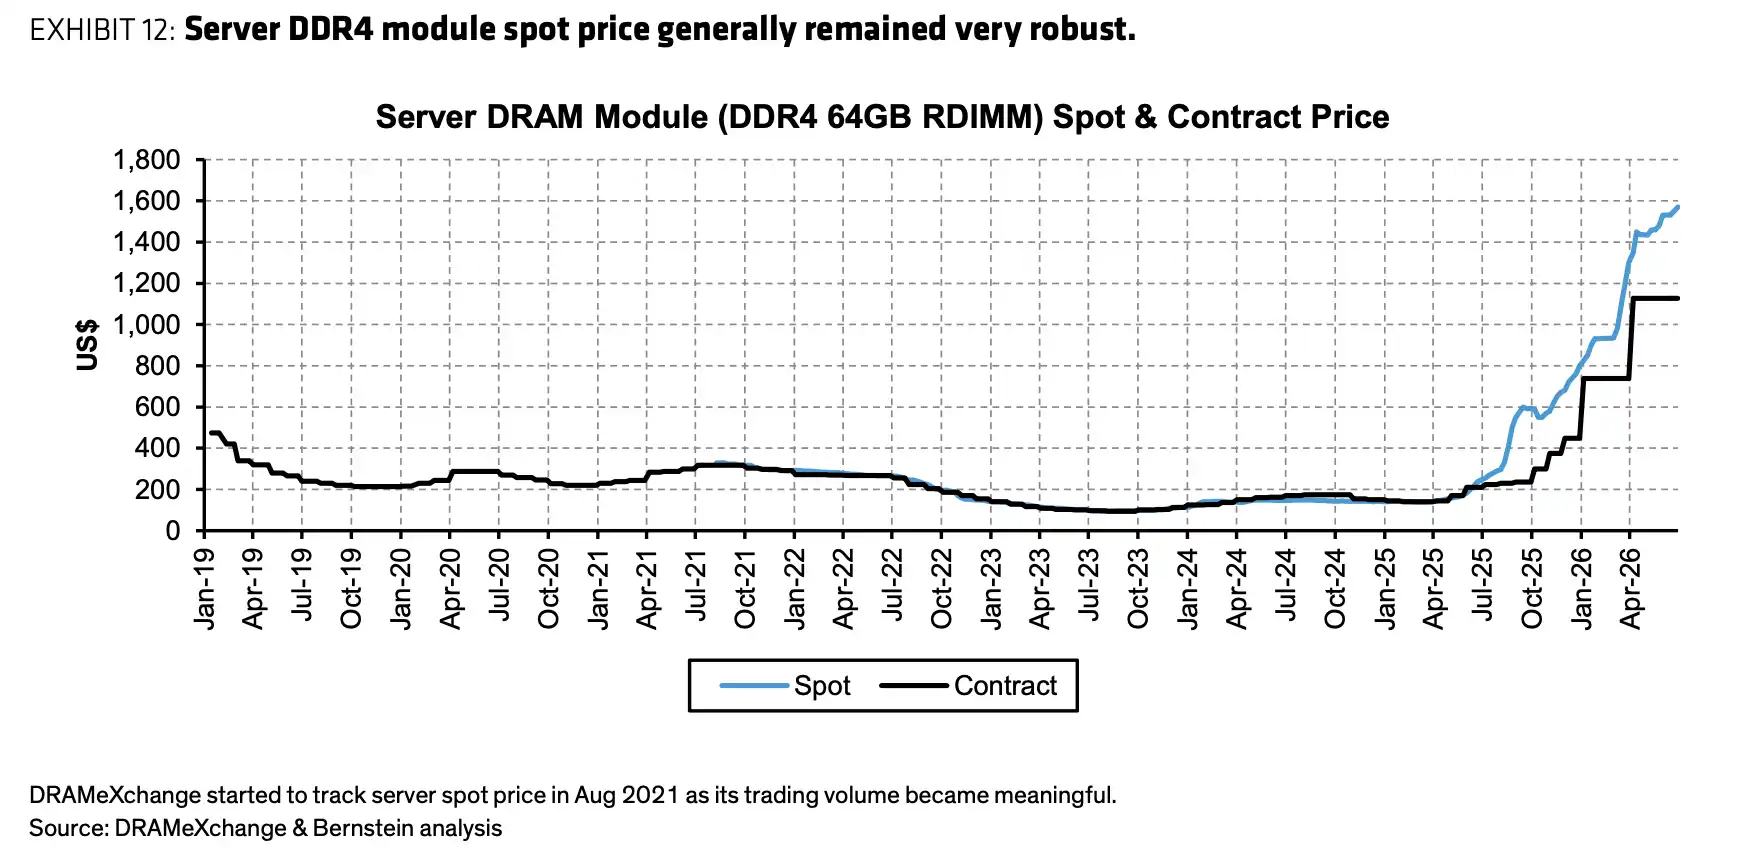
Sunucu DDR5 RDIMM spot ve kontrat fiyat karşılaştırması; spot fiyatlar kontrat fiyatlarının oldukça üzerinde, Haziran ayı kontrat fiyatı aylık bazda %9,1 artarken, DDR5'in DDR4'e kıyasla primi %22'ye yükseldi.
NAND da artıyor ancak gofret tarafı zayıfladı
NAND yüzeyde de büyük bir yükseliş döngüsünde, ancak yapısı DRAM'den daha karmaşık.
Bernstein örneği, Haziran ayında NAND gofret spot fiyatlarının aylık bazda %3-%4 düştüğünü, gofret kontrat fiyatlarının ise yalnızca aylık bazda %0,3-%3,7 arttığını gösteriyor. Sadece gofretlere bakıldığında, fiyatlar önceki döneme göre belirgin şekilde zayıfladı. Ancak mobil NAND ve SSD kontrat fiyatlarının %70-%80 oranında büyük bir artış göstermesi bekleniyor ve bu da ikinci çeyrekte genel NAND kontrat fiyatlarının hâlâ yaklaşık %60 artmasını sağlıyor.
NAND'ın tüm aşamaları aynı oranda artmıyor. Gofret tarafı zaten yorgunluk belirtileri gösterirken, nihai ürünler ve kurumsal talep genel ortalama fiyatı desteklemeye devam ediyor.
Bu aynı zamanda üçüncü çeyrekte NAND artışlarının ikinci çeyrek seviyelerini korumasının neden zor olacağını da açıklıyor. İkinci çeyrekteki yüksek artışlar daha çok mobil NAND ve SSD fiyat ayarlamalarından kaynaklandı; telefon üreticileri alımlarını azaltıp kapasite yapılandırmalarını düşürdüğünde, NAND üzerindeki fiyat baskısı sunucu DRAM'inden daha hızlı ortaya çıkacaktır.
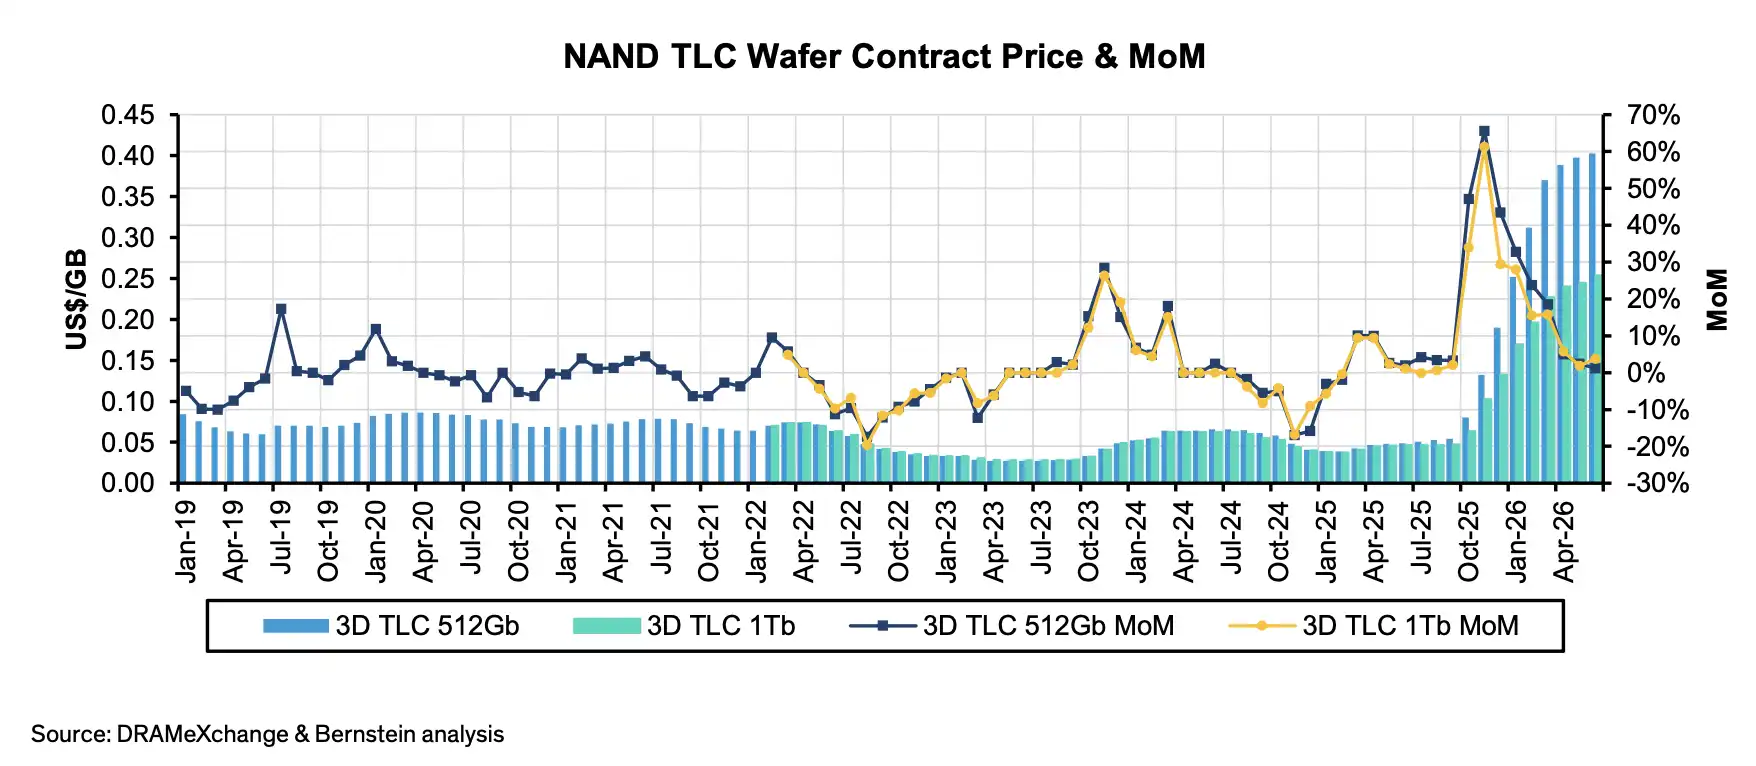
NAND gofraj ve eMMC/UFS sözleşme fiyat eğilimleri; TLC gofraj sözleşme fiyatı Haziran'da aylık %+3,7, QLC aylık %+0,3, ancak mobil NAND ve SSD, 2. çeyrekte genel çeyreklik bazda yaklaşık %+60 artış sağladı.
SanDisk, Kioxia ve diğer NAND ile ilgili şirketler için bu ayrışma özellikle önemlidir. Kısa vadede fiyatlar hala yukarı yönlü, ancak gofraj önce zayıflarsa, sonraki kar esnekliği daha çok kurumsal SSD'lere, mobil taraf sözleşme uygulamalarına ve stok tüketim hızına bağlı olacaktır.
Üçüncü çeyrekte hala artış var, sadece hız yavaşlıyor
Üçüncü çeyrek fiyat artışının sonu değil, artış hızının yavaşlamasıdır.
TrendForce'un 3 Temmuz'daki kamuya açık tahminine göre, 3Ç26'da genel amaçlı DRAM sözleşme fiyatlarının çeyreklik %13-%18, NAND Flash sözleşme fiyatlarının ise çeyreklik %10-%15 artması bekleniyor. İkinci çeyreğe kıyasla artış oranı belirgin şekilde daralmıştır.
Baskı iki taraftan geliyor.
Bir tarafta AI sunucuları hala alım yapıyor ve ABD'li bulut hizmet sağlayıcıları öncelikli tedarik alıyor, bu da kısa vadede fiyatları desteklemeye devam ediyor. Diğer tarafta tüketici elektroniği ayarlamalara başladı. Telefon OEM'leri üretim planlarını ve bellek kullanımını düşürmeye başladı, orta ve düşük segment modeller daha fazla etkileniyor çünkü bunlar LPDDR4 gibi olgun ürünlere daha bağımlı ve maliyet artışlarını tüketiciye yansıtmakta daha zorlanıyor.
TrendForce daha önce kamuya açık olarak, 2026 yılında küresel akıllı telefon üretiminin yıllık %10 düşüşle yaklaşık 1,135 milyar adede gerileyeceğini, kötümser senaryoda ise düşüşün %15'in üzerine çıkabileceğini tahmin etmişti. Telefon üretimindeki düşüş ve bellek özelliklerinin düşürülmesi aynı anda gerçekleştiğinde, mobil DRAM ve mobil NAND'ın fiyat artış alanı sıkışacaktır.
PC tarafında da benzer bir baskı var. Haziran ayında PC DDR4 ve DDR5 çip spot fiyatları hala yükseliyor, ancak nihai talep daha yüksek maliyetleri kaldıramazsa, satın alma temposu yavaşlayabilir ve kanallar stok yenilemede daha temkinli davranabilir.
PC DDR5 çip spot ve sözleşme fiyat eğilimleri; 2025 sonundan 2026 Haziran'a kadar spot fiyatlar düşük seviyelerden hızla toparlandı, Mart-Nisan aylarında kısa bir geri çekilmenin ardından tekrar yükseldi.
Bir diğer kısıtlama ise uzun vadeli anlaşmalardan geliyor. LTA'lar, bellek üreticilerinin siparişleri kilitlemesine ve fiyat düşüşlerinin etkisini azaltmasına yardımcı olabilir, ancak aynı zamanda daha fazla fiyat artışını sınırlayabilir. Özellikle bazı anlaşmalar fiyat tavanı belirlediğinde, spot fiyatlar ne kadar yüksek olursa olsun, bu durum üreticinin o çeyrekteki ortalama satış fiyatına tam olarak yansımayabilir.
Bu nedenle, ikinci çeyrek sözleşme fiyatı örneklemindeki artış, her şirketin fiili ASP artışıyla basitçe eşitlenemez. Ürün karması, HBM payı, LTA uygulama fiyat tavanı ve çeyrek sonu nihai mutabakatı, Samsung, SK Hynix ve Micron gibi şirketlerin nihai gelir muhasebeleştirmesini etkileyecektir.
Üreticiler hâlâ kazançlı, ancak cep telefonları ve LTA gerçekleşme oranını baskılayacak
Bellek üreticileri hâlâ en doğrudan faydalanan taraftır.
Investing.com'un Haziran ayındaki haberine göre, Bernstein, Samsung Electronics için hedef fiyatı 440.000 KRW'ye, SK Hynix için 3.300.000 KRW'ye ve Micron için 1.300 USD'ye yükseltti ve "Endeksin Üzerinde Getiri" notunu korudu. SanDisk için hedef fiyat da 3.000 USD'ye yükseltildi ve "Endeksin Üzerinde Getiri" notu korundu; gerekçe olarak yeni bellek uzun vadeli anlaşmaları ve fiyat tabanı gösterildi. Kioxia ise "Endeksin Altında Getiri" notunu korudu.
Notların kendisi bu yazının odak noktası değil. Daha da önemlisi, mevcut fiyat ortamında piyasa, önde gelen DRAM ve bazı NAND üreticilerine hâlâ daha yüksek kârlılık beklentileri vermeye istekli.
Ancak kısa vadeli fiyat artışları, doğrudan uzun vadeli risksiz bir yükselişe dönüştürülemez.
Tüketici tarafında talep tahribatı zaten ortaya çıktı. Telefon üreticileri üretimi ve özellikleri düşürüyor; düşük ve orta segment modeller daha hassas. Bellek fiyatları ne kadar hızlı yükselirse, terminal üreticilerinin kapasiteyi azaltma, eski nesil ürünlere geçme veya satın almaları erteleme olasılığı o kadar artar.
Arz da artmaya devam edecek. Bernstein modeli varsayımlarına göre, bellek fiyatları 2027'nin ikinci yarısında kademeli olarak zirve yapacak ve 2028'de normalleşecek. Mevcut kıtlık daha çok AI sunucu talebinin güçlü olması, arz ayarlamalarının gecikmesi ve uzun vadeli anlaşmaların stokları kilitlemesinin birleşik etkisidir; arz-talep dengesizliğinin kalıcı olmasından kaynaklanmaz.
Çinli üreticilerin NAND alanındaki rekabeti hâlâ uzun vadeli bir baskı unsurudur. DRAM'a kıyasla NAND, yeni üretim kapasitesi ve fiyat rekabetinden daha kolay etkilenir. Talep yavaşlaması ve arz artışı birleştiğinde, fiyat düşüşü önce NAND'ın daha zayıf halkalarından başlayabilir.
Bu bellek döngüsünün kısa vadeli ana hattı hâlâ net: Sunucu ve AI talebi, DRAM fiyatlarını yüksek tutarken, NAND da ikinci çeyrekte mobil ve SSD fiyatlarıyla yukarı çekildi. Ancak üçüncü çeyrekten itibaren, telefon, PC ve tüketici tarafındaki baskı, fiyat artış hızını belirgin şekilde yavaşlatacak. Yatırımcılar için "fiyatlar hâlâ yükseliyor" ile "en güçlü fiyat artış dönemi geride kaldı" artık ayrı ayrı değerlendirilmesi gereken iki konudur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler