Beş Büyük Teknoloji Şirketinin Mali Raporları Ön Bakışı: Piyasa Ne Bekliyor?
Kaynak: MSX
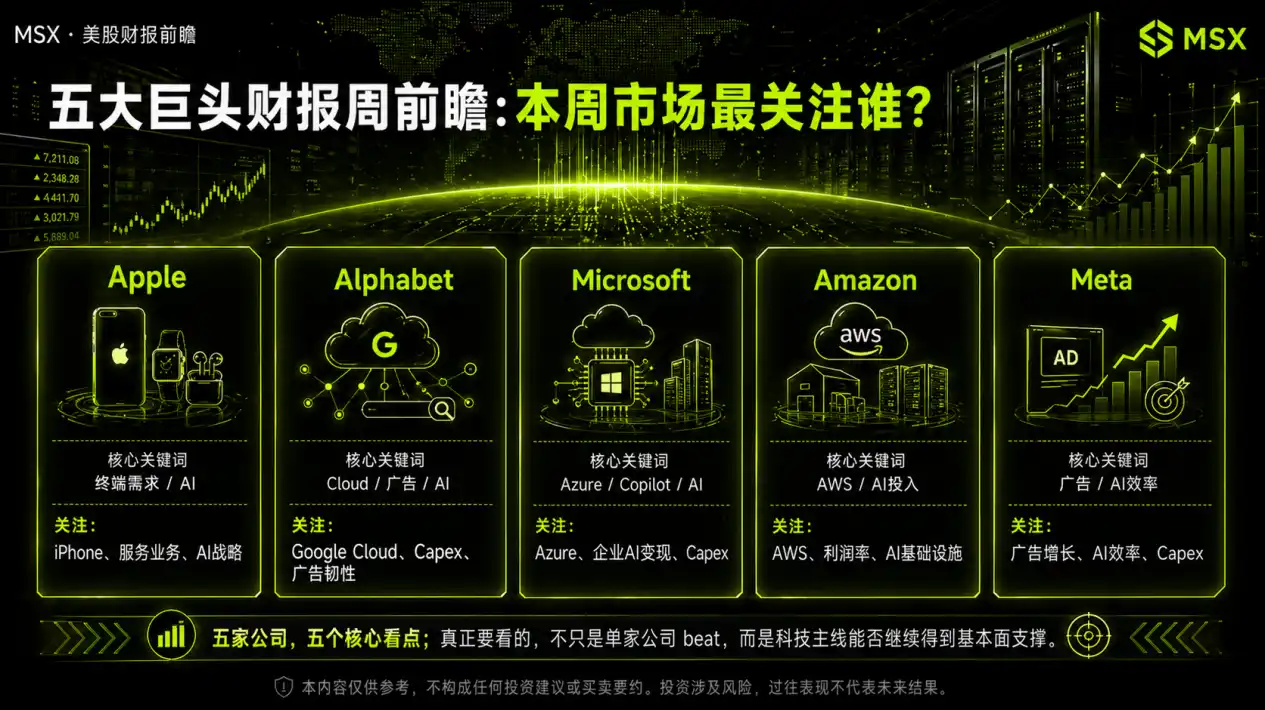
This week, the U.S. stock market will face a truly meaningful "core asset test week." Microsoft, Google, Amazon, Meta will all release their earnings reports after the market closes on April 29, and Apple will announce its latest performance after the market closes on April 30. As these five companies cover almost all of the current most important technology storylines, such as cloud computing, advertising, consumer electronics, e-commerce, enterprise software, and AI infrastructure, the impact of their earnings reports is not only on individual stocks but on what the entire Nasdaq and tech sector are willing to trade next.
If we were to sum up the market's main theme of the past few months in one sentence, it would be: big companies continue to ramp up AI, and the market continues to revalue the valuations of tech leaders. However, the issue is that after the valuation has risen to this level, the market is no longer satisfied with the mere fact that "companies are investing in AI" but is starting to ask more practical questions: Is this investment continuing to drive cloud business growth? Is it driving advertising efficiency improvement? Is it supporting end-market demand? And most crucially, is it starting to more clearly translate into revenue, profit, and future guidance.
The midpoint of the revenue guidance Microsoft gave last quarter for this quarter is around $81.2 billion, with Azure growing at a rate of 37%–38%; Alphabet has already set its 2026 capital expenditure plan at $175 billion–$185 billion; Amazon expects its 2026 capital expenditure to be around $200 billion; while Meta has raised its 2026 capital expenditure target to $115 billion–$135 billion. These numbers alone indicate that the true theme of this earnings season is still "Will the market continue to accept high investments."
1. Bu mali tablo döneminde, piyasa gerçekten neyi doğrulamak istiyor?
1. Büyük şirketler AI için harcamaya devam etmek istiyorlar mı?
Çünkü şu anda birçok AI altyapı halkasının değeri temelde şu varsayıma dayanıyor: Microsoft, Google, Amazon, Meta gibi süper alıcılar sipariş vermeye devam edecek, veri merkezlerini genişletecek, bilgi işlem gücü, ağ ve enerji altyapısını genişletecek. Yönetim kademesi mali tablo konferans çağrısında herhangi bir sermaye harcaması konusunda fazla temkinli bir sinyal verirse, bundan etkilenecek sadece kendileri olmayacak, tüm AI endüstri zinciri etkilenecek.
2. Bulut ve reklam bu iki nakit makinesini koruyabilecekler mi?
Microsoft Azure, Google Cloud, AWS, işletme IT harcamalarını ve AI talebini gözlemlemenin en doğrudan penceresidir; Google ve Meta'nın reklam işi, internet platformlarının en temel nakit akışı direncini temsil eder. Eğer bulut stabilse ve reklamlar da stabilse, piyasa şunu devam edecek: Sermaye harcamaları çok yüksek olsa da, teknoloji devleri gelecekteki yatırımlarını desteklemek için olgun işletmeleri kullanabilme yeteneğine sahiptir.
3. Yapay Zeka Gerçekten Hikaye mi, Yoksa Artık Karlılığa Dönüşmeye Başladı mı?
Bu beş şirket de AI hakkında konuşuyor, ancak AI'ı doğrulama şekilleri farklı: Microsoft kurumsal ödemeye bakıyor, Google buluta ve aramaya bakıyor, Amazon AWS'ye ve özel yonga işbirliğine bakıyor, Meta reklam verimliliğine bakıyor, Apple ise son kullanıcı girişine ve ekosistem konumuna bakıyor. Farklı yaklaşımlar olduğundan, bu finansal rapor dönemi özellikle ilginç.
2. Beş Büyük Dev Hangi Soruları Yanıtlamalı?
1. Microsoft: Öncelikle Cevap Verilmesi Gereken, Büyüme Değil, AI'ın İşe Yararlaştırılma Seviyesi
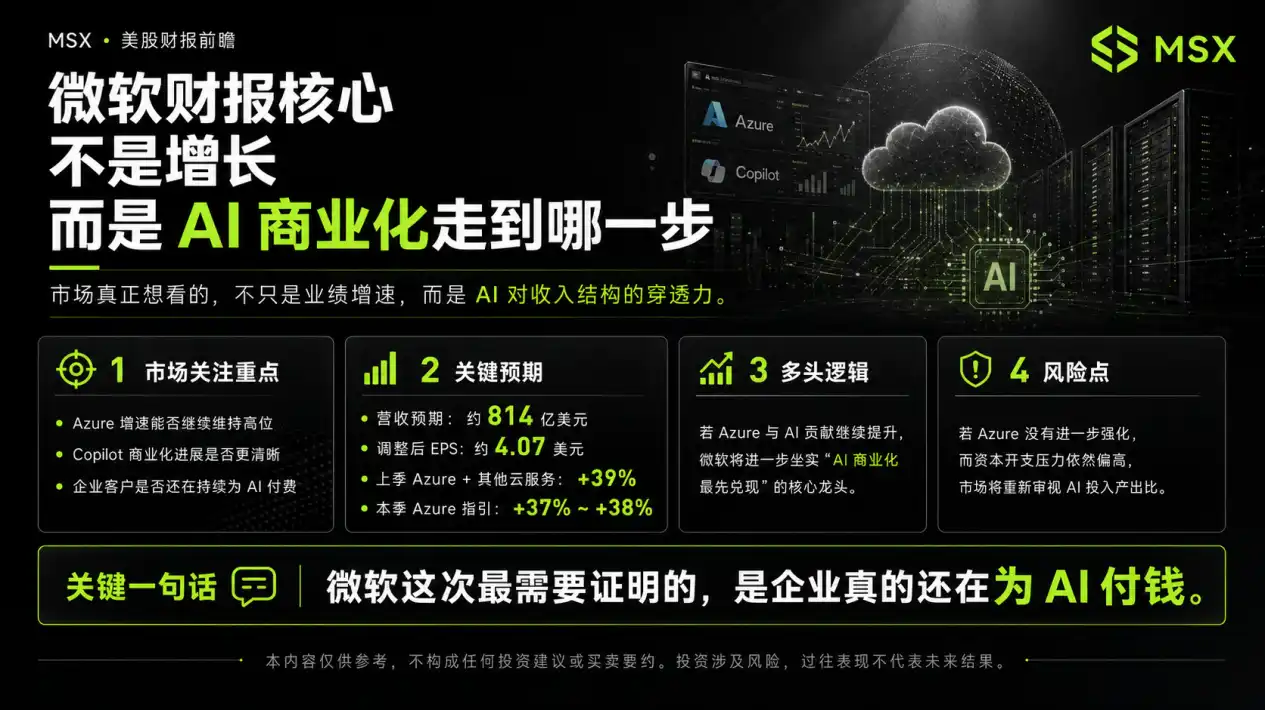
Beş büyük dev arasında, Microsoft bu AI döneminde en çok "showroom" a benziyor. Pazarın Microsoft'a sürekli prim vermesinin nedeni, sadece bir bulut lideri olması değildir, aynı zamanda AI'ı gerçekten işe yararlaştırabilen şirket olarak görülmesidir. Copilot, Office'e, geliştirici araçlarına, kurumsal iş akışına gömülüp, altında Azure'ın yattığı bir bulut platformu olarak, Microsoft'un avantajı, sadece model yetenekleri sağlayabilmesi değil, aynı zamanda doğrudan ödemeye istekli olan kurumsal müşterilere ulaşabilmesidir.
Bu nedenle, bu Microsoft mali raporu için en önemli olan şey, yalnızca gelir artışı değil, aynı zamanda AI'nın gelir yapısındaki "derinliktir". Pazarın şu anda genel beklentisi, tahminen 2026 Mali Yılının üçüncü çeyreğinde gelirin yaklaşık 814 milyar dolar, düzeltilmiş EPS'in ise 4,07 dolar olacağı yönündedir; ve Microsoft'un geçen çeyrek verdiği gelir yönlendirmesi aralığı 806,5 milyar ile 817,5 milyar dolar arasında olup, bu da piyasada beklenenle neredeyse aynıdır.
Takip edilmesi gerçekten önemli olan şey, Azure'ın büyüme hızının yüksek bir aralıkta devam edip edemeyeceği ve Copilot gibi bu tür AI ürünlerinin daha net bir işe yararlaştırma ilerlemesi sunup sunmadığıdır. Geçen çeyrek, Microsoft'un Azure ve diğer bulut hizmetleri gelirlerinde %39'luk bir büyüme açıkladığı ve bu çeyrek için %37-%38 aralığında bir büyüme yönlendirmesi verdiği ortaya çıktı, bu da piyasanın bu mali rapora ilişkin temel beklentisinin "büyüme var mı yok mu" değil, aslında "AI'nın hala büyümeyi hızlandırmaya devam edip etmediği" olduğunu gösteriyor.
Eğer bu sefer Microsoft, işletmelerin AI araçlarına bütçe ayırmaya devam ettiğini ve Azure'ın AI katkısının artmaya devam ettiğini kanıtlayabilirse, o zaman pazar onu "AI'nın işe yararlaştırılmasında ilk gerçekleşme"nin temel lideri olarak görecektir ve ilgili iş yazılımı, bulut ve veri merkezi zinciri de devam edecektir. Tersine, Azure ilerletilemez ve sermaye harcama baskısı devam ederse, o zaman piyasa tekrar yatırım getiri oranına odaklanacaktır.
Diğer bir deyişle, bu Microsoft mali raporu için en önemli olan şey, AI'nın ne kadar önemli olduğunu kanıtlamak değil, işletmelerin gerçekten hala AI için ödeme yapmaya istekli olup olmadığını kanıtlamaktır.
2. Google: Cloud Next Just Finished Telling Stories, Now It's Time for the Report Card
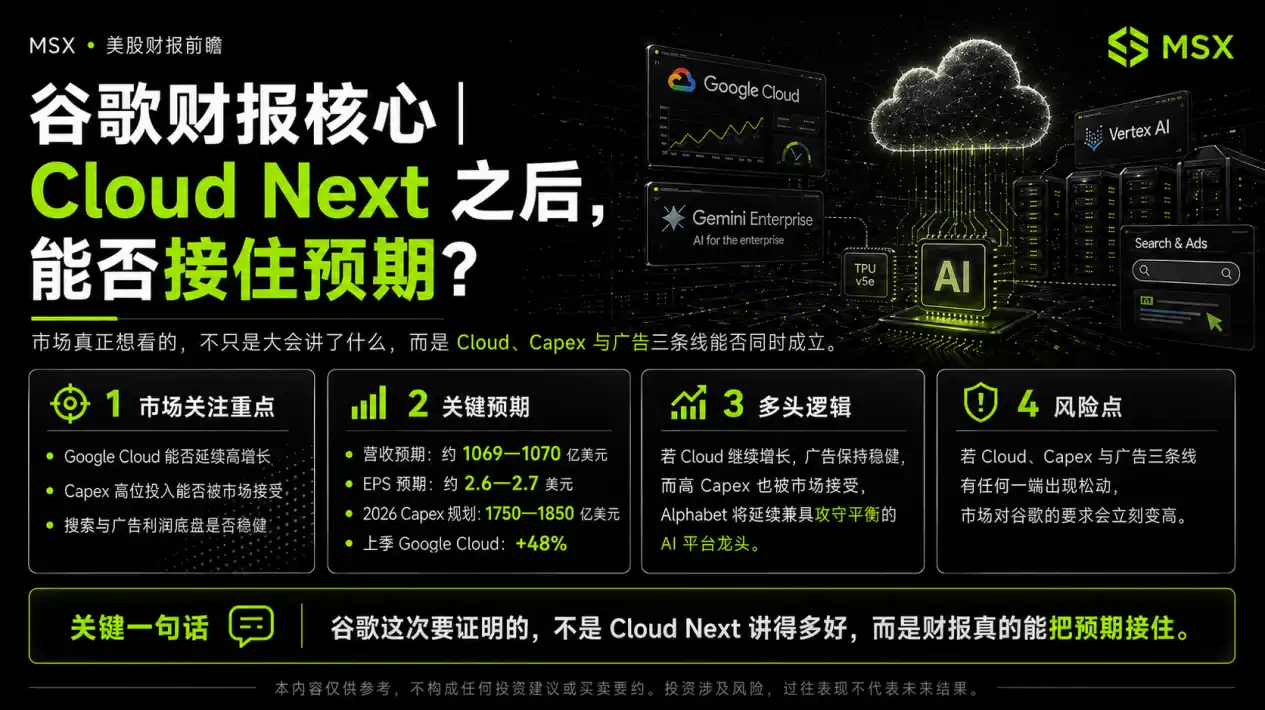
Compared to Microsoft, Google's situation this time is more like a "first hold a press conference, then take a quiz" scenario. Just as Cloud Next 2026 has ended, Google concentrated on releasing many signals about AI agents, Gemini Enterprise, Vertex AI, TPU, and infrastructure investment at the conference, and as a result, the market has indeed raised its expectations for Google Cloud. But while the conference talked about vision, the report card looks at the realization, and this time, Alphabet's most important pressure in the report card comes from the fact that it needs to quickly turn the "story" into "numbers."
Google's uniqueness lies in the fact that it is not purely a cloud company or purely an advertising company but is straddling both major themes: one is Google Cloud and AI infrastructure, and the other is the mature cash flow machine of search and advertising. The market's current unanimous expectation is roughly Q1 revenue of 106.9 billion to 107.0 billion US dollars and an EPS of around 2.73 US dollars. But more critical than just looking at revenue and EPS is whether three things can simultaneously be true: Google Cloud continues to grow, capital expenditure remains high, and search advertising remains robust. In February of this year, Alphabet had already clearly stated a capital expenditure plan of 175–185 billion US dollars for 2026; last quarter, Google Cloud revenue grew 48% to 17.7 billion US dollars, with an annualized operating scale exceeding 70 billion US dollars, and backlogged orders rapidly increasing. In other words, the market has actually partially factored in the "Cloud is strong, AI investment is fierce" aspect into the price in advance.
So, Google's real test this time is not whether Cloud can grow but whether it can continue to hold the profit foundation of search and advertising while continuing to make heavy investments. If all three lines remain stable, then Alphabet is likely to be redefined by the market as the AI platform leader with the most "offense-defense balance" characteristics; however, if there is any loosening in Cloud, Capex, or advertising, the market's requirements for it will immediately increase.
What this Google report card really represents is not whether a single business exceeds expectations but rather: After Cloud Next is over, can the report card meet expectations.
3. Amazon: Gerçek Zorluk, AWS Değil, "Para Yatırma ve Para Kazanma" Arasında Denge Kurmak
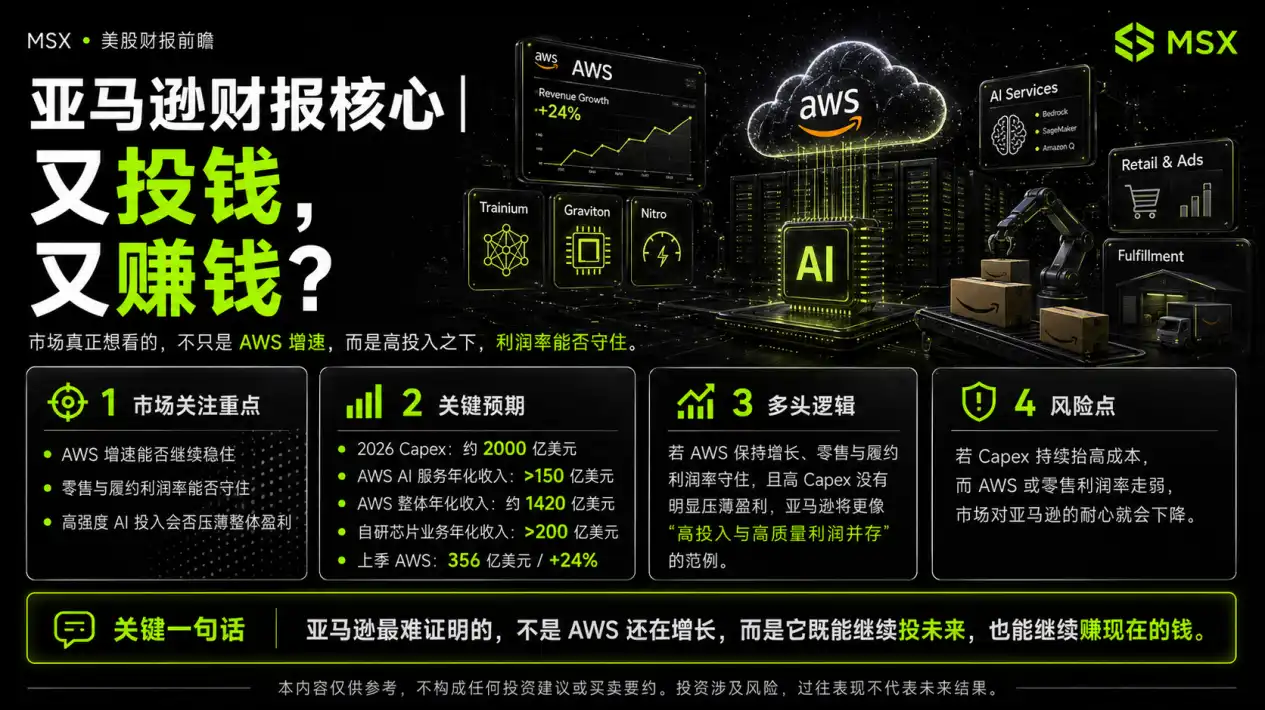
Amazon'un bu finansal raporu diğerlerinden, yani Microsoft ve Google'dan farklı bir zorlukla karşı karşıya. Piyasa elbette AWS'ye bakacak, ancak sadece AWS'ye bakmak yeterli değil, çünkü Amazon tek bir bulut platformu şirketi değil, aynı zamanda perakende satış, e-ticaret, lojistik, reklam ve nakit akışı gibi birkaç hattı sırtlıyor. Başka bir deyişle, piyasa Microsoft ve Google'a bakarken daha çok yapay zeka ve kurumsal taleplere bakıyor; Amazon'a bakarken ise bir şirketin geleceğe yatırım yapmaya devam edebilmesinin yanı sıra mevcut karlılık kalitesini de feda etmemesi meselesini inceliyor.
Mevcut açıklanan bilgilere göre, Amazon'un yapay zekâya yaptığı yatırım çok agresif. Şirket, şubat ayındaki dördüncü çeyrek raporunda, 2026 sermaye harcamasının yaklaşık 200 milyar dolar olmasının beklendiğini belirtti, bu harcamaların çoğu yapay zeka altyapısına yönlendirilecek; CEO Andy Jassy daha sonra hissedarlara yazdığı mektupta, AWS'nin yapay zeka hizmetlerinin yıllık gelir bazında çalışma oranının 150 milyar doları aştığını ve AWS'nin genel gelirinin yıllık çalışma oranının yaklaşık 1.42 trilyon dolar olduğunu ekledi. Aynı zamanda, Trainium, Graviton, Nitro ve benzeri özel yongalarla ilgili işletmelerin yıllık gelir çalışma oranının 200 milyar doları aştığı belirtilmiş. Bu, Amazon'un artık sadece "biz de yapay zeka yapıyoruz" demediğini, ancak "biz yapay zeyi umuyoruz" demeye başladığını gösteriyor.
Ancak sorun şurada, Amazon sadece geleceği konuşamaz. AWS, büyüme ve karlılık motorudur, ancak perakende ve tedarik zinciri, genel kar marjını koruyup koruyamayacağını belirleyecektir. Geçen çeyrekte AWS geliri önceki yıla göre %24 artarak 356 milyar dolara ulaştı, yıllık AWS geliri 1.287 trilyon dolara ulaştı; şirket, birinci çeyrek işletme karı rehberliğini 165 milyar ile 215 milyar dolar arasında verdi, orta değer pek iddialı sayılmaz. Bu, piyasanın bu sefer Amazon'a bakarken, sadece AWS büyüme hızını değil, daha gerçekçi bir sorunu göz önünde bulundurduğunu gösterir: Yüksek yoğunluklu yapay zeka yatırımı, kar marjını tekrar incitecek mi? Eğer cevap hayır ise, Amazon "yüksek yatırım ve yüksek kaliteli kar marjının bir arada var olabileceği" bir örnek olarak görülecektir; eğer cevap belirsizleşmeye başlarsa, o zaman piyasanın sabrı da azalacaktır.
Amazon'un gerçek zorluğu, AWS'nin büyüdüğünü kanıtlamak değil, şudur: Hem geleceğe yatırım yapmaya devam edebilir hem de şu anda para kazanmaya devam edebilir mi?
4. Meta: Piyasa Hala Destek Vermeye Devam Edecek, Çünkü Meta Çok Para Harcıyor, Ama Etkin Bir Şekilde Harcıyor
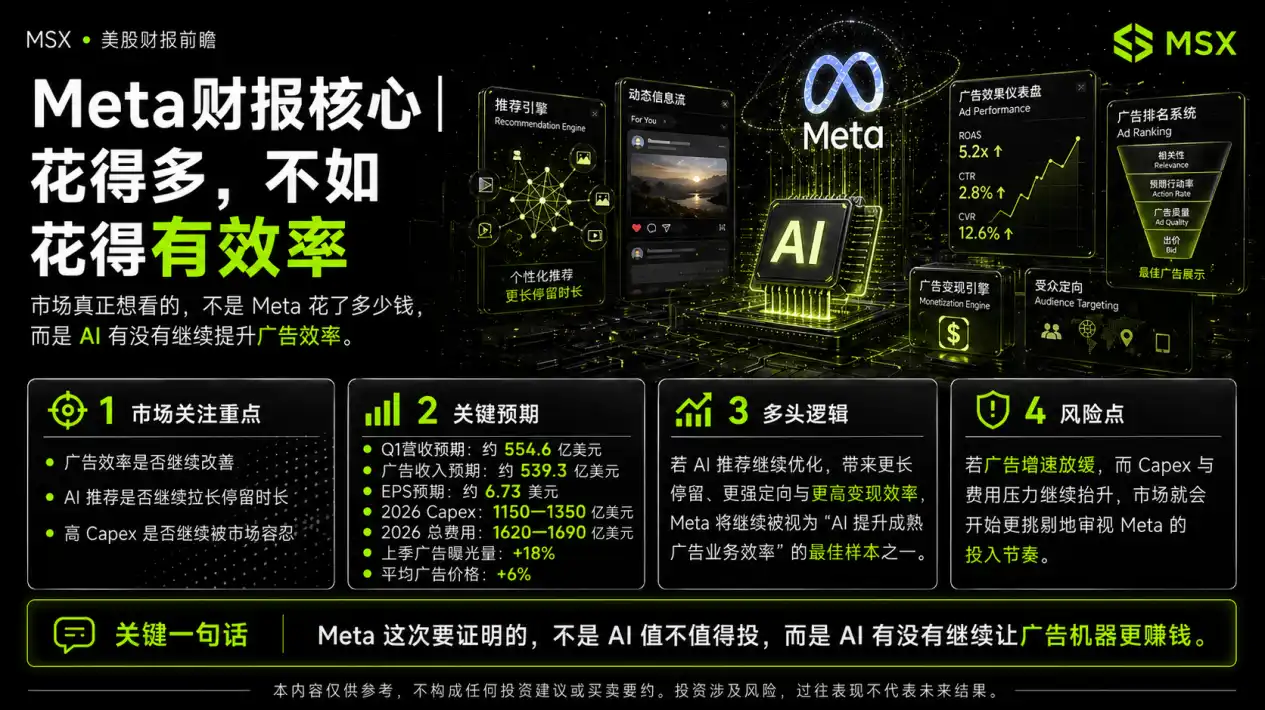
Beş büyük şirket arasında hatalı yargılanma olasılığı en yüksek olan Meta'dır. Yüzeysel olarak bakıldığında, Meta da diğer şirketler gibi sermaye harcamasını çılgınca artırıyor; ancak piyasa ona hala yüksek bir değer biçiyorsa, bunun sebebi bir sürü yapay zeka konferansına sahip olması değil, reklam işini doğrudan iyileştirebilen yapay zekanın gerçekten var olduğunu birçok kez kanıtlamış olmasıdır. Meta için yapay zeka, uzakta asılı duran yeni bir hikaye değil, daha çok devam eden bir "verimlilik devrimi" gibi.
Geçen çeyrek raporundan gördüğümüz kadarıyla, Meta'nın reklam işi hala tüm yapay zeka yatırımlarını destekleyen temelidir. 2025'in dördüncü çeyreğinde, Meta'nın reklam gösterimleri yıllık bazda %18 artarken, ortalama reklam fiyatları %6 arttı ve yıllık sermaye harcamaları 722 milyar doları buldu. Aynı zamanda şirket, 2026 için sermaye harcamalarını 1150 milyar ile 1350 milyar dolar arasında revize etti ve toplam harcama rehberini de 1620 milyar ile 1690 milyar dolar arasına çıkardı. Bu, yatırımcıların şu anda gerçekten dikkat etmesi gerekenin, Meta'nın ne kadar para harcadığı değil, bu paraların daha güçlü öneri yeteneği, daha uzun kullanıcı süresi, daha iyi reklam hedefleme ve daha yüksek reklam geliri verimliliği ile sonuçlanıp sonuçlanmadığı olduğu anlamına gelir.
Rapor öncesinde piyasanın genel beklentisi, Meta'nın gelirinin 554.6 milyar dolar, reklam gelirinin 539.3 milyar dolar ve EPS'nin 6.73 dolar olacağı yönündeydi. Bu rakamlar elbette önemli, ancak gerçekten piyasa duyarlılığını belirleyen şey, yine de altta yatan mantıksal zincir: AI öneri optimizasyonu → artan kullanıcı süresi → reklam verimliliğinde iyileşme → reklam gelirlerinde artış → pazarın yüksek sermaye harcamalarını devam ettirmeye ne kadar tahammül edebileceği. Bu zincir devam ettiği sürece, Meta hala "AI'nın olgunlaşan iş verimliliğini artırdığı" en iyi örneklerden biri olarak görülecektir; ancak eğer reklam büyüme hızı yavaşlarsa ve sermaye harcaması baskısı artmaya devam ederse, pazar yatırım hızına daha seçici bir gözle bakmaya başlayacaktır.
Basitçe söylemek gerekirse, Meta'nın bu raporu AI'nın yatırıma değer olup olmadığını değil, AI'nın bu reklam makinesini daha kazançlı hale getirip getirmediğini yanıtlıyor.
5. Apple: Piyasa ondan en radikalini değil, sadece geride olmadığını görmeyi bekliyor
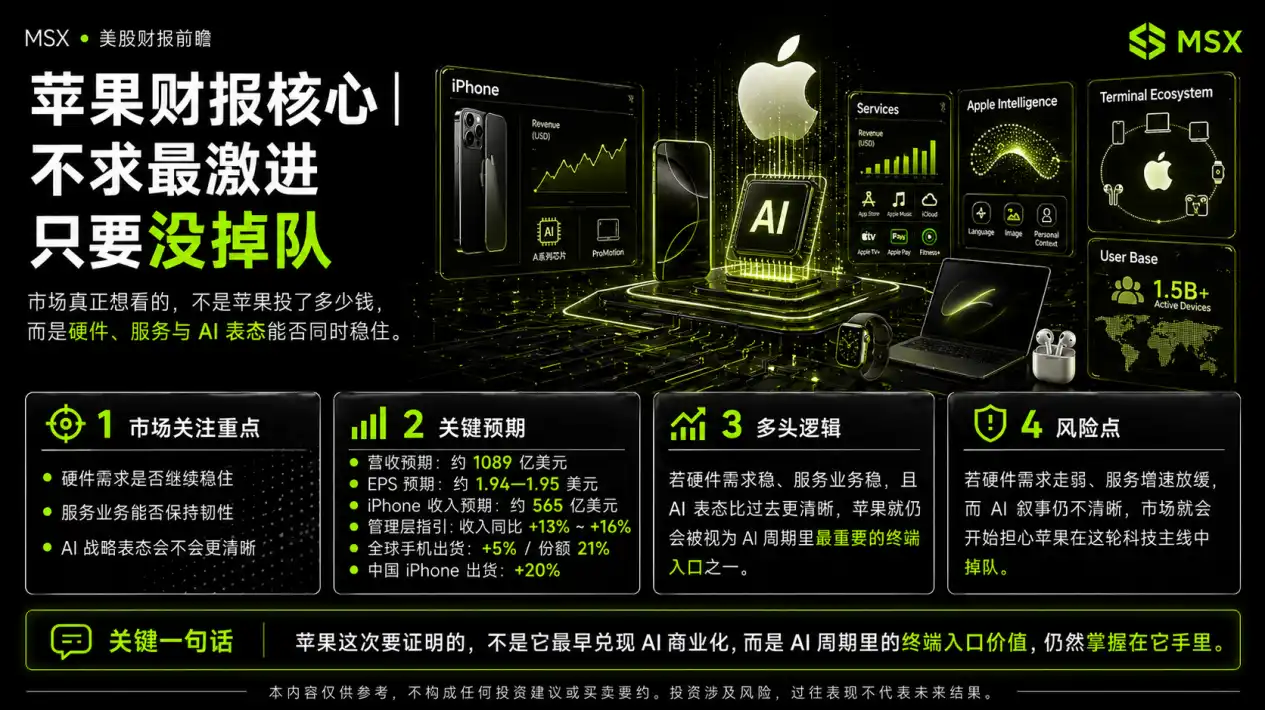
Eğer ilk dört şirket bir şekilde "AI yatırımı ve ticarileşme" etrafında dönüyorsa, Apple'ın mantığı tamamen farklıdır. Piyasa, Apple'ın bu raporda en radikal AI hikayesini anlatmasını beklemiyor, onu "ne kadar sermaye harcadın"la ölçmeyecek. Apple'ın en önemli sorunu yalnızca bir tane: bu AI döneminde, hala en önemli uç nokta girişine sıkı sıkıya mı sahip?
İşte bu yüzden, Apple'ın bu seferki odağının daha ince bir kombinasyonda olacağı bekleniyor: donanım talebi, hizmet işi, AI stratejisinin netliği. Apple, Ocak ayında açıkladığı önceki çeyrek raporundaki rehberde, bu çeyrekte gelirinin yıllık %13 ila %16 artacağını belirtti; bu rehberle tahmin edildiğinde, gelirin genel olarak 1078 milyar ile 1107 milyar dolar arasında olması bekleniyor. Şu anda piyasa ortak beklentisi gelirin 1089 milyar dolar, EPS'nin 1.94 ile 1.95 dolar olması yönünde; S&P Global'ın bir özeti ise piyasanın bu çeyrek için iPhone gelirini yaklaşık 565 milyar dolar olarak beklediğini gösteriyor. Aynı zamanda, Apple'ın 2026 birinci çeyreğinde küresel akıllı telefon sevkiyatının %5 arttığını ve ilk çeyrekte küresel pazardaki %21 pazar payını elde ettiğini belirtti; Çin pazarında ise iPhone sevkiyatının %20 arttığını açıkladı. Bu da demektir ki, en azından rapordan önce, pazar Apple'ın uç nokta talebinde belirgin bir yavaşlama işareti görmedi.
Bu nedenle, Apple'ın bu seferki gerçek odak noktası, Microsoft veya Google gibi AI yatırımlarını yüksek profilde vurgulayıp vurgulamayacağı değil, aksine AI döneminde en radikal olmayan tempoda bile, hala en önemli uç nokta ekosistemine, en güçlü kullanıcı tabanına ve en kararlı yüksek kaliteli karşılaştırmalı gelir kaynağına sahip olup olamayacağıdır. Donanım talebi istikrarlı olduğu sürece, hizmet işi istikrarlı olduğu sürece, AI vaadi geçmişten daha net olduğu sürece, pazar Apple'ı bu teknoloji ana akımı dışında bırakmak istemeyecek.
Apple'ın temsil ettiği şey, AI'nın ticarileşmesinde ilk olarak gerçekleşen şey değil, ancak: AI dönemindeki uç nokta giriş değeri, hala onun elinde.
Üç, Beş Şirketi Bir Arada Gözden Geçirirken, Piyasa Aslında Bir "Çapraz Doğrulama" Yapıyor
Tek bir şirkete bakıyormuş gibi görünseler de, bu hafta aslında beş ayrı bağımsız finansal rapor; ancak onları bir arada değerlendirdiğinizde, piyasanın aslında daha büyük bir çapraz doğrulama yaptığını göreceksiniz. Microsoft, AI'nın işletme ödemeleri döngüsüne dönüşüp dönüşmediğini inceliyor; Google, konferans anlatısının hızla Bulut ve reklamın çift haneli büyümesine nasıl dönüştüğünü inceliyor; Amazon, yüksek yatırımın yüksek kaliteli gelirle bir arada olup olamayacağını inceliyor; Meta, AI'nın olgun iş verimliliğini sürekli olarak artırıp artıramayacağını inceliyor; Apple, uç nokta girişi ve ekosistem konumunun hala sağlam olup olmadığını inceliyor.
Beş farklı hatmış gibi görünse de, aslında hepsi aynı soruya işaret ediyor: Mevcut teknoloji liderlerinin yüksek değerlemesi, gerçekleşmeye dayalı mı yoksa daha çok beklentilere mi dayanıyor. Eğer beş şirketin verdiği cevaplar çoğunlukla olumluysa, o zaman piyasa AI, bulut, reklam platformu ve uç nokta ekosistemine yönelik yükselişe devam etmeye daha istekli olacaktır; ancak ayrışma belirginse, piyasa "genel olarak değer artışına" geri dönüp "yalnızca başarılı olanı ödüllendirmeye" geri dönecektir.
Dört, Finansal Raporlardan Sonra, Piyasa Yeniden Nasıl Fiyatlandırabilir?
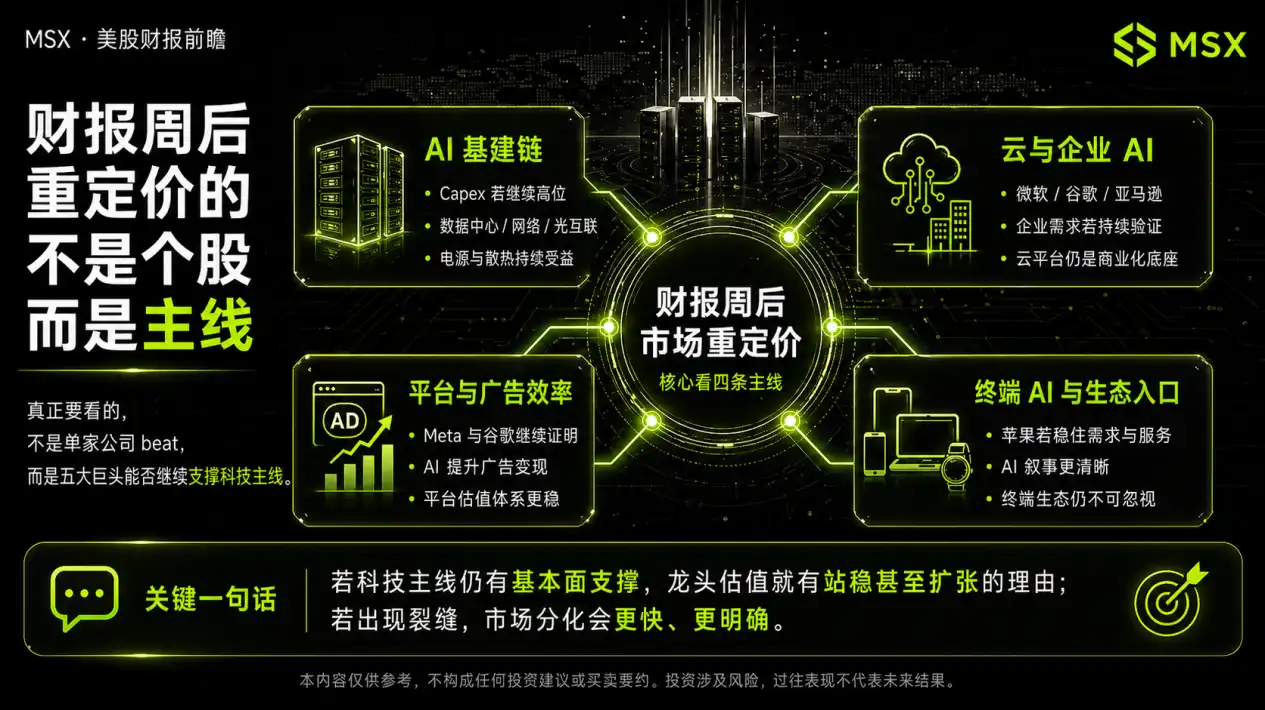
Finansal rapor haftasından sonra, piyasanın muhtemelen yeniden fiyatlandıracağı şey, aslında belirli ana konulardır.
İlk olarak elbette AI altyapı zinciri gelmektedir: Dev şirketlerin sermaye harcamalarının seviyesi yüksek kalmaya devam ederse, veri merkezleri, ağlar, optik bağlantılar, güç kaynağı ve soğutma gibi alanlar temel destek almaya devam edecektir.
İkinci sırada, Bulut ve Kurumsal AI bulunmaktadır: Microsoft, Google, Amazon, kurumsal talebin devam ettiğini kanıtladığı sürece, pazar bulut platformunu hala AI'nın ticarileşmesinin temel altyapısı olarak görecektir.
Üçüncü sırada, İnternet platformları ve reklam verimliliği bulunmaktadır: Meta ve Google, AI'nın reklam getirisini artırmaya devam ettiğini ispatladıkları sürece, platform tabanlı internet şirketlerinin değerleme sistemi daha istikrarlı hale gelecektir.
Son olarak, Terminal AI ve Ekosistem Girişi: Apple'ın talebi ve hizmet işini dengelemesi ve daha net bir AI anlatısı sunması, terminal ekosistemi hala göz ardı edilemeyecek bir pazar unsuru olmaya devam edecek.
Dolayısıyla, bu hafta gerçekten değerli olan şey, hangi şirketin tek başına beklentileri aşması değil, ancak beş şirketin birlikte, bu teknoloji ralisi dalgasının arkasında hala yeterince güçlü temellere dayandığını kanıtlayıp kanıtlayamayacakları. Eğer cevap evetse, teknoloji liderlerinin değerlemesi devam etmek için sağlam bir neden bulacak veya genişleyecek; eğer cevap çatlak verirse, o zaman pazar daha hızlı ve net bir şekilde ayrışmaya başlayacak.
Beş, MSX'te Nasıl İşlem Yapılır?
Adım 1: Cüzdan Bağlantısıyla Oturum Açma
1. msx.com'u açın.
2. Sağ üst köşedeki "Cüzdanı Bağla"ya tıklayın.
3. Desteklenen cüzdan ağına giriş yapın, şu anda desteklenenler: Solana, BNB Zinciri, Ethereum, Base.
4. Cüzdan açılır penceresinde onayladıktan sonra, giriş tamamlanacaktır, ek bilgi girmenize gerek yoktur.
Not:
• Farklı ağlardaki cüzdan adresleri bağımsız hesaplar olarak tanınacaktır, bakiye, pozisyon ve işlem kayıtları arasında iletişim sağlanmayacaktır.
• İlk kez giriş yaptığınızda, genellikle ana kullandığınız ağı seçmeniz önerilir ve mümkünse tutarlılık sağlamanız önerilir.
Adım 2: Yatırım Yapma
Giriş yaptıktan sonra, sayfanın sağ üst köşesindeki "Şimdi Yatır"ı tıklayın, sistem iki yöntem sunar: Hızlı Yatırım ve Normal Yatırım.
Hızlı Yatırım:
1. "Hızlı Yatırım"ı seçin.
2. Coin seçin: USDT veya USDC.
3. Yatırılacak tutarı girin ve ödemeyi onaylayın.
4. Cüzdan açılır penceresinde imzalayarak onaylayın.
5. Onay sonrası, varlık hesaba yatırılacaktır.
İpucu:
• Hızlı Yatırım varsayılan olarak giriş yaptığınız cüzdan ağını kullanır, manuel geçiş desteklenmez.
• Lütfen cüzdanınızda yeterli Gas olduğundan emin olun.
Normal Yatırım:
1. "Normal Yatırım"ı seçin.
2. Yatırılacak coin ve yatırım ağını seçin.
3. Yatırım adresini kopyalayın veya QR kodunu tarayın.
4. Diğer bir cüzdandan veya borsadan bu adrese transfer yapın.
5. Hesaplanma gerçekleştikten sonra kaydı "Yükleme Geçmişi"nde görebilirsiniz.
İpucu:
• Ağın ve adresin doğruluğunu mutlaka doğrulayın.
• Desteklenmeyen bir kripto birimine yatırım yapmayın.
• Onay süresi genellikle 3-15 dakika arasındadır.
Adım 3: RWA İşlem Bölümüne Girin
Yatırımı tamamladıktan sonra "RWA" işlem bölümüne gidin.
MSX şu anda iki tür sunmaktadır: spot ve vadeli işlemler, Amerikan hisseleri ve önde gelen endeksler gibi tokenleştirilmiş varlıkları kapsar.
Adım 4: Spot İşlem Yapın
1. "RWA Spot" sayfasına gidin.
2. Varlık adını veya kodunu arayın, örneğin: TSLA.M, NVDA.M, AAPL.M.
3. İşlem türünü seçin: Piyasa emri veya Limit emri
4. Fiyatı ve miktarı girin.
5. "Kullanım Koşulları"nı onaylayın, Al veya Sat'a tıklayın.
6. Emri verdikten sonra sipariş durumunu "Mevcut Emirler" veya "Geçmiş Emirler"de görebilirsiniz.
Ek Bilgiler:
• Spot işlem, Amerikan hisse senetleri, endeks varlıkları ve bazı kaldıraçlı ürünleri destekler.
• Platform, piyasaların öncesi, içi ve sonrası işlemlerine açıktır.
• Hafta sonları ve ABD borsalarının kapalı olduğu dönemlerde sipariş verilemez veya işlem gerçekleştirilemez.
• Öncesi ve sonrası piyasa likiditesi düşüktür, slippage veya gecikme olabilir.
Adım 5: Vadeli İşlem Yapın
1. RWA Vadeli İşlem bölümüne gidin.
2. İşlem yapmak istediğiniz varlığı seçin.
3. İşlem yönünü seçin: Long (Uzun) veya Short (Kısa).
4. Kaldıraç belirleyin, en fazla 20× desteklenir.
5. Gerektiğinde Kar al / Zarar durdur / Oto kapatma ayarlayın.
6. Onayladıktan sonra emri gönderin.
Not:
• RWA vadeli işlemlerde dinamik teminat ve otomatik kapanma mekanizması kullanılır.
• Hesap teminat oranı sistem bakım teminatı gereksiniminden düşük olduğunda sistem otomatik kapanır.
• Yatırılan USDT, USDC USD teminatlarının toplamına eklenir.
Risk Uyarısı: Bu makale sadece bilgi paylaşımı ve yatırımcı eğitimi içindir, hiçbir yatırım tavsiyesi olarak kabul edilmemelidir. VIX ve ilgili ürünler oldukça volatil ve karmaşıktır, geçmiş performans geleceği garanti etmez ve piyasanın aynı yolu izleyeceği anlamına gelmez. Yatırım kararı alırken kendi risk toleransınızı göz önünde bulundurun, dikkatli olun.
Bu makale bir katkıdan gelmektedir, BlockBeats'in görüşünü temsil etmez.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler