Yapay zeka hisselerindeki toparlanma ne kadar sürebilir? Kilit nokta finansman ve kârlılık.
TL;DR
·Yapay zeka konsept hisseleri ABD borsalarını toparladı, ancak işlem masası gözlemleri kurumsal fonların risk iştahını henüz tam olarak geri kazanmadığını gösteriyor.
·Meta'nın hisse senedi ihracı yoğun talep gördü; Broadcom'un katıldığı 63 milyar dolarlık hesaplama gücü finansmanı tamamlandı ve piyasanın finansman kanallarının daralmasına ilişkin endişelerini hafifletti.
·Broadcom'un işleme kalan değer desteği sağlaması, büyük ölçekli yapay zeka finansmanlarının risk paylaşım mekanizmalarına yönelik daha yüksek talepler oluşturduğunu gösteriyor.
·Dev şirketlerin finansal raporlarında odak noktası sermaye harcamaları, kullanım oranı, amortisman ve nakit akışına kayıyor; talep artışının kendisi artık değerlemeyi açıklamaya yetmiyor.
·Fed'in bu toplantıda faiz oranlarını değiştirmemesi bekleniyor; ancak Warsh'ın sonraki faiz artırımlarına ilişkin açıklamaları teknoloji hisselerinin değerleme ortamını hâlâ değiştirebilir.
·Yazar, yapay zeka sektöründeki rotasyonun daha geniş bir kredi sıkılaşmasıyla birlikte gelip gelmeyeceğine karşı dikkatli olunması gerektiğini düşünüyor; bu bir risk senaryosudur, henüz gerçekleşmiş bir olgu değildir.
Yapay zeka finansmanından art arda ilerleme haberleri gelirken ABD borsaları da toparlandı. Ancak sermayenin genişlemeyi finanse etmeye istekli olması ile genişlemenin nihayetinde yeterli getiri sağlayıp sağlayamayacağı, ayrı ayrı doğrulanması gereken iki konudur. Stephen Innes bu piyasa yorumunda, yapay zeka yatırımlarının finansman koşullarına, uygulama kapasitesine ve sermaye getirisine daha fazla önem verilen bir aşamaya girdiğini belirtiyor.
Finansman endişeleri hafifletti
Geçen haftaki satış dalgasının ardından yapay zeka işlemleri yeniden ısındı. Salı günü Nasdaq 100 endeksi %1,3, Philadelphia Yarı İletken Endeksi %3,6 yükseldi. Petrol fiyatlarındaki gerileme de risk iştahını destekledi ve ana borsa endeksleri daha önce kaybettikleri bazı teknik seviyeleri geri kazandı.
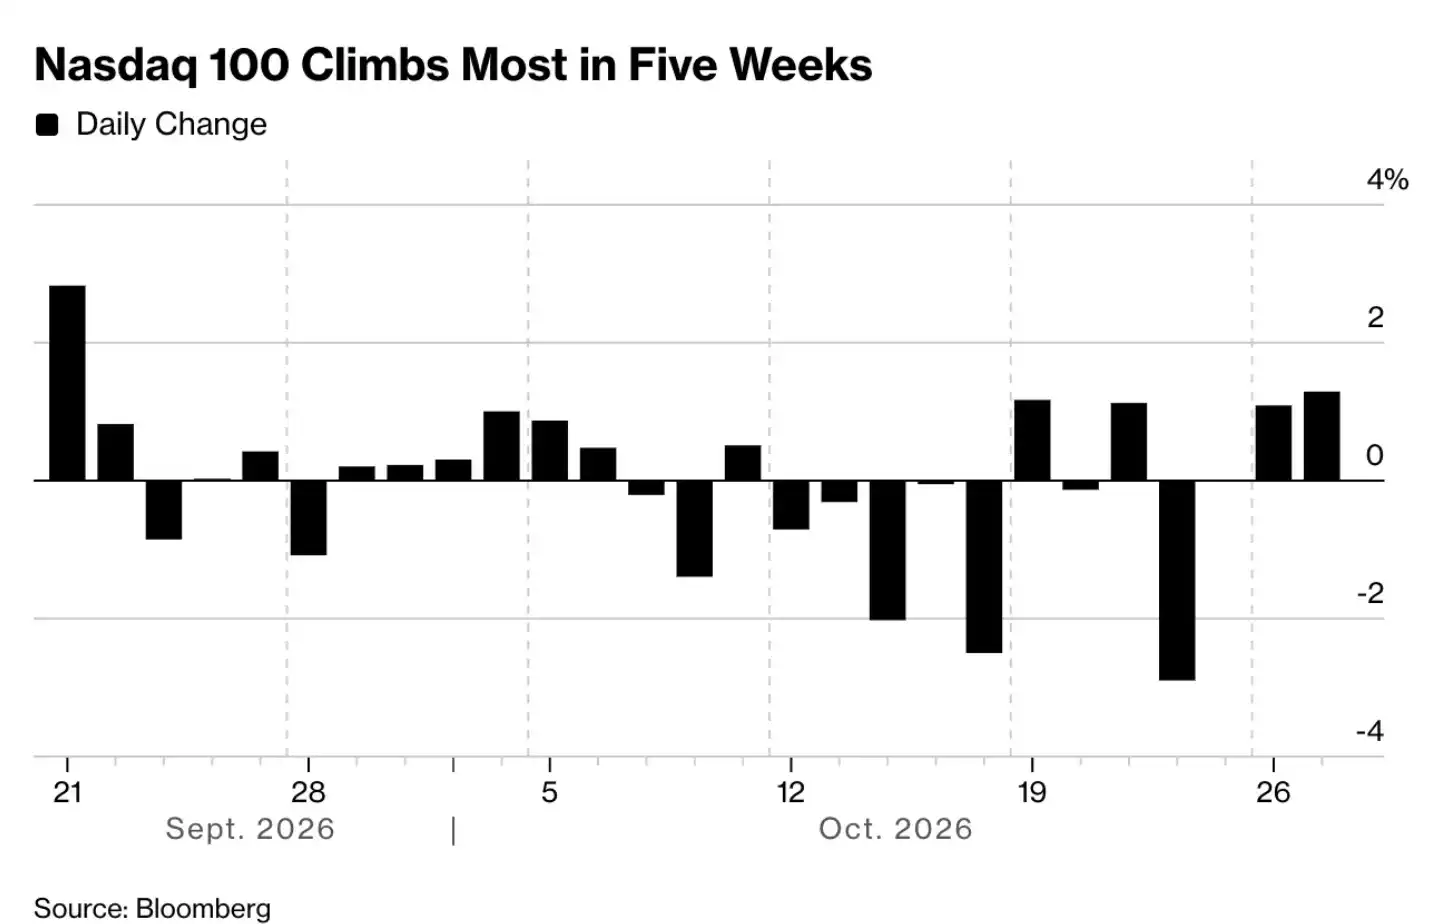
Duygudaki toparlanmayı destekleyen önemli bir faktör, piyasanın yapay zeka altyapısı genişlemesinin hâlâ finansman bulabileceğine yeniden inanması oldu.
Meta'nın 25 milyar dolar tutarındaki adi hisse senedi ihracının yaklaşık beş kat talep gördüğü bildirildi. Broadcom'un katıldığı 63 milyar dolarlık finansman düzenlemesi ve Anthropic'in halka arz başvurusu da yatırımcıların yapay zeka sektörünün devasa fon ihtiyacına ilişkin endişelerini hafifletmeye yardımcı oldu.
Bu gelişmeler, sermaye piyasalarının yapay zeka genişlemesini finanse etmeye hâlâ istekli olduğunu gösteriyor. Ancak finansman ihtiyacı devam ediyor; fon sağlayıcıların ne kadar risk üstlenmeye istekli olduğu ve hangi koşulları talep ettiği de giderek bu piyasa hareketini etkileyen önemli bir değişken haline geliyor.
Broadcom anlaşmasının yapısı özellikle dikkat çekicidir. Şirket duyurusuna göre Bank of America, Blackstone, Citigroup ve Morgan Stanley, Broadcom AI hızlandırıcılarını ve ağ ekipmanlarını satın alıp Anthropic'e kiralamak üzere yeni kurulan özel amaçlı bir araca (SPV) finansman sağlamayı taahhüt etti. Broadcom ise birinci derece finansman tutarına denk gelen kısım için kalıntı değer desteği sağlıyor. Bu, finansman düzenlemesinin ekipmanın gelecekteki değerine ilişkin bir risk paylaşım mekanizması içerdiği anlamına geliyor.
Dolayısıyla bu işlem, basitçe Broadcom'un kendisinin 63 milyar dolar borçlanması olarak anlaşılamaz; finansmanın gerçekleşmesi de doğrudan proje getirisinin doğrulandığı anlamına gelmez.
Innes'e göre Meta'nın sermaye piyasalarından finansman sağlaması ve hesaplama gücü inşasına büyük ölçekli yapılandırılmış finansmanın dahil edilmesi, birlikte AI yatırım döngüsündeki değişimi yansıtıyor: inşaat ölçeği sürekli genişliyor ve şirketlerin dış sermayeyi daha aktif biçimde harekete geçirmesi gerekiyor. Finansman kapasitesi böylece sektör rekabetinin bir parçası haline geliyor.
Finansal raporların getiri sorusunu yanıtlaması gerekiyor
Hisse senedi fiyatının toparlanması, kurumsal fonların tamamen iyimserliğe döndüğü anlamına gelmiyor.
Teknik gidişata bakıldığında, Nasdaq 100 ile ilgili ETF QQQ yeniden 100 günlük hareketli ortalamanın üzerine çıktı ve S&P 500 endeksi de 50 günlük hareketli ortalamanın üzerine döndü. Ancak fiyat düzeltmesi, kurumsal fonların tamamen iyimserliğe döndüğü anlamına gelmiyor.
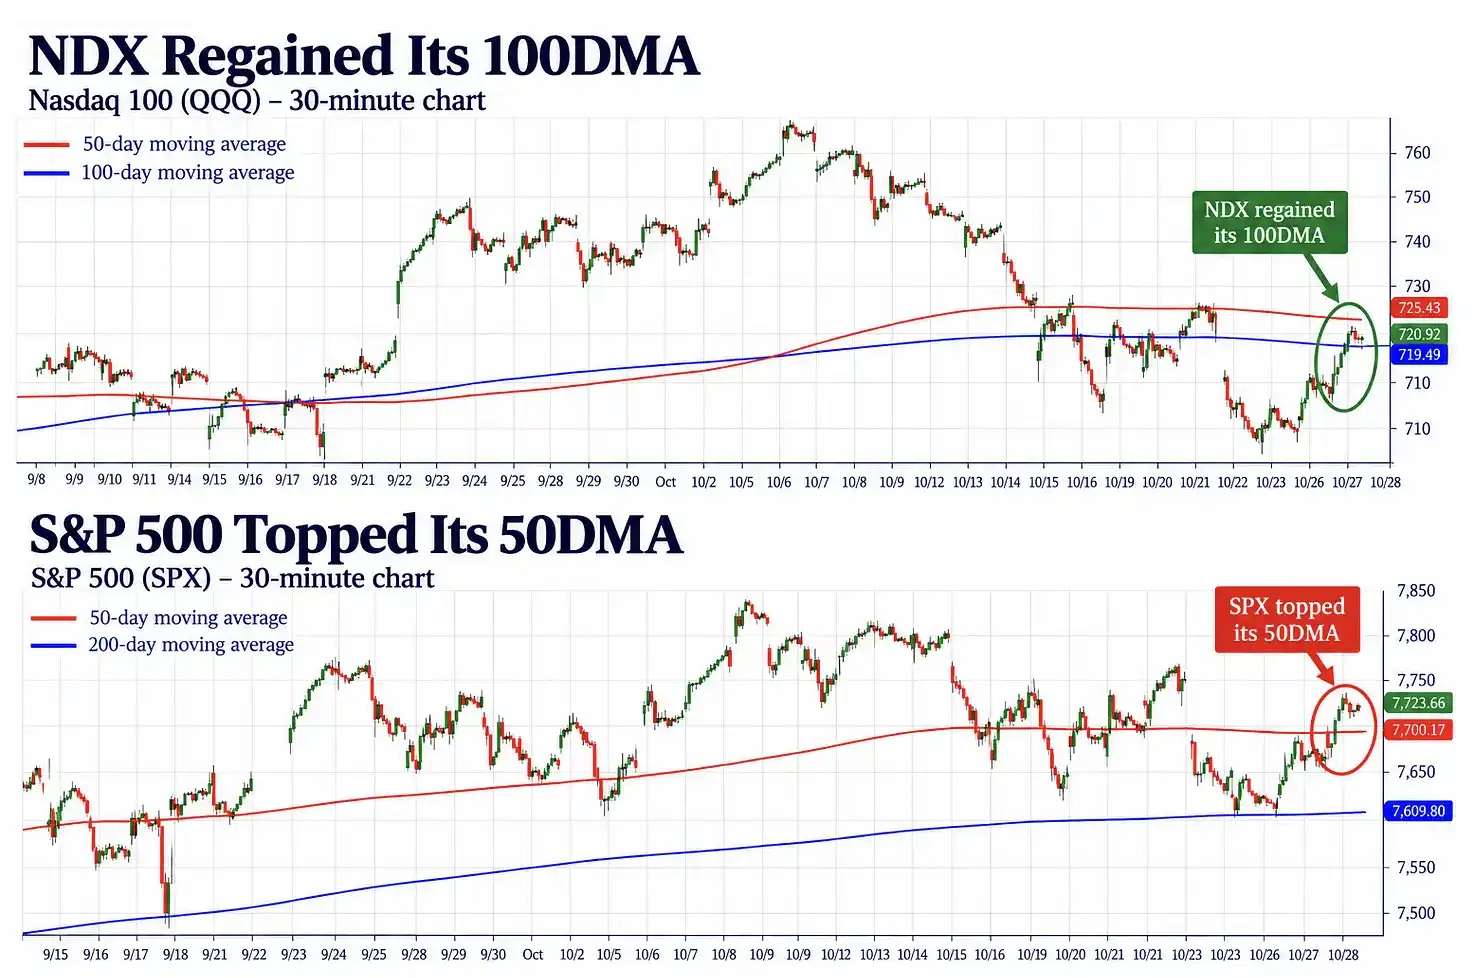
Innes, Goldman Sachs işlem masasının gözlemlerine atıfta bulunarak o gün genel işlem aktivitesinin hâlâ zayıf olduğunu ve fon akışlarının satış yönünde kalmaya devam ettiğini belirtti. Yalnızca uzun pozisyon alan kurumsal hesaplar iletişim hizmetleri sektöründe ve makro ürünlerde net satış yapmaya devam etti; hedge fonlar hafifçe net alım yönünde olsa da işlem tutarları sınırlıydı. Temel analize dayalı uzun-kısa stratejilerin risk maruziyeti de yakın dönemdeki düşük seviyelere yakın seyrediyor.
Bu gözlemler işlem masasının kapsadığı fonlara karşılık gelir ve doğrudan tüm piyasayı temsil etmez. Ancak dikkate değer bir ayrışmaya işaret ediyorlar: fiyatlar toparlanıyor, pozisyonlar ise hâlâ temkinli görünüyor.
Yoğun bir pozisyon azaltımının ardından açık pozisyon kapatma ve düşüşten alım yapma bir tepki yükselişini tetikleyebilir. Ancak trendin yukarı devam etmesi için daha güçlü temel göstergelere ihtiyaç var. Önümüzdeki süreçte Alphabet, Microsoft, Amazon gibi büyük bulut hizmeti sağlayıcılarının finansal raporları ve yönlendirmeleri bu doğrulama görevini üstlenecek.
Piyasanın ilgilendiği sorular da değişiyor. AI talebinin büyüyüp büyümediği hâlâ önemli, ancak yatırımcılar bu büyümenin devasa harcamaları karşılayacak getiri üretip üretemeyeceğini de bilmek istiyor.
Sermaye harcaması (Capex), yani veri merkezleri inşa etmek ve çip satın almak gibi uzun vadeli varlıklara yapılan yatırım, önce nakdi tüketir; ekipman kullanıma girdikten sonra amortisman da sürekli olarak maliyete eklenir. Hesaplama gücü kullanım oranı, hizmet fiyatlandırması ve müşteri talebi ise bu varlıkların ne kadar gelir ve kâr katkısı sağlayabileceğini belirler. Ancak bu faktörler bir araya geldiğinde tam bir yatırım getirisi tablosu oluşur.
Bu nedenle, devler AI harcamalarını artırmaya devam etse bile bu, hisse senedi fiyatlarını yükseltmeye yeterli olmayabilir. Yatırımcılar ayrıca yeni yatırımların ne kadar sürede gelir yaratacağını, nakit akışının buna yetişip yetişemeyeceğini ve şirketlerin gelecekte ek finansmana ihtiyaç duyup duymayacağını değerlendirmek zorunda.
Innes'in temel değerlendirmesi şu: AI yaygınlaşma eğilimini doğru okumak ile bundan yeterli kâr elde edecek olanın kim olduğunu belirlemek, giderek ayrı ayrı ele alınması gereken konular haline geldi.
Erken dönem AI piyasası daha çok teknolojik atılımlara ve kıt kaynaklara odaklanıyordu; bugün ise finansman, inşaat icrası ve sermaye getirisi daha yüksek ağırlık kazanıyor. Sektörün görünümü hâlâ cazip, ancak finansal kısıtları göz ardı etmek artık çok zor.
Fed fon fiyatlarını etkiliyor
AI şirketlerinin sürdürülebilir finansman sağlayıp sağlayamaması, tüm piyasadaki fon maliyetine de bağlı.
Makalenin yayımlandığı sırada piyasa, Fed'in 28 Ekim'de faiz oranlarını sabit tutmasını bekliyordu, ancak Aralık ayında bir faiz artırımı olasılığını da hâlâ değerlendiriyordu. Bu nedenle bu toplantının odağı daha çok Fed Başkanı Kevin Warsh'ın basın toplantısına kaydı.
Innes'e göre, ekonomik verilerin dayanıklılığı ve henüz sönmemiş enflasyon baskısı, Fed'in net bir şekilde gevşemeye yönelmesini zorlaştırıyor; ancak piyasa faiz artırımına ara verilmesini büyük ölçüde fiyatlamışken hemen harekete geçmek beklenmedik bir şok yaratabilir.
Bu nedenle politika söylemi özellikle önemli. Warsh'ın açıklamaları yatırımcıların sonraki faiz artırımı beklentilerini azaltırsa teknoloji hisselerinin değerlemesi destek bulabilir; daha fazla sıkılaştırma gerekliliğini vurgularsa kısa vadeli ABD tahvilleri satış baskısıyla karşılaşabilir ve getiriler yükselebilir.
Tahvil fiyatları ile getiriler genellikle ters yönde hareket eder. Teknoloji şirketleri açısından faiz artışı hem finansman maliyetlerini artırabilir hem de gelecekteki kârların bugünkü değerini düşürebilir. Değerlemesi daha çok uzak vadeli büyümeye dayanan şirketler genellikle buna daha duyarlıdır.
Petrol fiyatlarındaki gerileme enflasyon endişelerinin bir kısmını geçici olarak hafifletti. Salı günü Brent ham petrolü varil başına 114 doların altında kapandı; Orta Doğu'daki diplomatik gelişmelere ilişkin beklentiler buna yardımcı oldu. Ancak Innes, fiziksel arzın sıkı olması ve bölgesel durumun henüz çözülmemiş olması nedeniyle bu gerilemenin sürdürülebilir bir düşüş eğilimi tesis etmeye yeterli olmayabileceği uyarısında bulunuyor.
Ayrıca altının ons başına 4.050 doların üzerine toparlandığını ve Bitcoin'in 80.000 dolar civarında destek bulduğunu gözlemliyor. Önceki yaygın riskten kaçınma sürecinde farklı varlıklar birlikte satılmıştı; bu varlıkların istikrar kazanması, en azından zorunlu satış baskısının aşamalı olarak hafiflediğine dair bazı işaretler sunuyor. Ancak yalnızca birkaç varlık sınıfının toparlanması, piyasanın yeni bir işleyiş aşamasına girdiğini değerlendirmek için hâlâ yeterli değil.
Sonraki adım kredi
Bu toparlanma turunun riski, ilk etapta mutlaka başlıca borsa endekslerinde büyük bir düşüş olarak kendini göstermeyebilir.
Innes'in öne sürdüğü aşağı yönlü senaryolardan biri şöyle: Fonlar önce kalabalık işlem gören AI sektöründen savunmacı sektörlere ve düşük volatiliteli hisselere akar, başlıca endeksler bir süre daha dayanabilir; eğer finansman koşulları ardından daha geniş sektörlerde sıkılaşırsa, kredi piyasası ilk alarmı verebilir ve şirket kâr beklentileri de aşağı yönlü revize edilir. Sonrasında, birden fazla varlık sınıfı eşzamanlı olarak düşmeye başlarsa, sistematik stratejilerin pozisyon azaltması ve portföylerin riskten arındırılması endeks üzerindeki baskıyı daha da artırabilir.
Bu, izlenmesi gereken bir risk aktarım yoludur; yazarın kesinlikle gerçekleşeceğini öngördüğü bir sonuç değildir.
Salı gününe gelince, piyasada gerçekten bir iyileşme görüldü: AI finansman endişeleri bir miktar hafifledi, kredi marjları daraldı, petrol fiyatları düştü, teknoloji hisseleri kayıplarının bir kısmını telafi etti. Kredi marjlarının daralması, yatırımcıların şirket tahvillerini devlet tahvillerine kıyasla elde tutmak için talep ettiği ek getirinin azaldığı anlamına gelir ve genellikle kredi riskine ilişkin endişelerin azaldığını yansıtır.
Ancak bu değişikliklerin finansal raporlar ve sonraki finansman koşulları tarafından doğrulanması gerekiyor. Eğer büyük bulut hizmeti sağlayıcıları harcama artışının karşılık gelen gelir ve nakit akışıyla desteklendiğini kanıtlayabilirse ve Fed'in açıklamaları faiz beklentilerini belirgin şekilde yükseltmezse, toparlanma devam edebilir.
Aksine, finansal raporlar daha büyük bir fon açığını ortaya çıkarırsa ve şirketlerin borçlanma maliyeti yeniden yükselirse, mevcut duygu onarımı hâlâ zorluklarla karşılaşabilir.
Önümüzdeki piyasa hareketleri için izlenmesi gereken değişkenler zaten oldukça somut: Yeni yatırımların getirisinin daha net olup olmadığı, finansman koşullarının istikrarını koruyup korumadığı ve kredi baskısının AI sektörünün dışına yayılıp yayılmadığı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler