AI Finansal Rapor Karşılaşması: 650 milyar dolarlık AGI'ya Yatırım
Yazar | Sleepy.md
29 Nisan 2026'de, Microsoft, Google, Meta, Amazon aynı gün bu yılın ilk çeyreği için performans raporunu sundu. Dört şirketin verdiği sermaye harcamaları rehberini ayrı ayrı incelediğinizde, rakam 650 milyar dolar civarında. Bu ölçek, artık İsveç'in bir yıllık gayri safi yurt içi hasılasına eşit.
Diğer bir deyişle, dünyanın en zengin dört teknoloji şirketi, yapay genel zekâ (AGI) çağına giden o bilet için orta derecede gelişmiş bir ülkenin bir yıllık ekonomik büyüklüğünü harcamaya hazırlanıyor.
Şimdi herkesin gözleri, o AGI'ya doğru giden bilet üzerinde. Bu küresel yapay zeka varlıklarının "kıyamet gecesi" olarak adlandırılan bu anda, eğer birazcık o büyük anlatılardan gözlerimizi ayırır, o gözden kaçan gizli köşelere bakarsak, fiziksel kelepçe, sermaye endişesi ve endüstriyenin yeniden yapılanması hakkında bir savaşın, aslında gizliden gizliye, son perdeye geldiğini fark edeceksiniz.
Bir mali raporu olmayan bir şirket nasıl Amerikan borsasını çökertir?
Piyasa duygusunu gerçekten kontrol eden, her zaman en çok para kazanan şirketler değil, herkesin "inanç totemi" olarak gördüğü şirkettir.
29 Nisan aslında Amerikan borsasının kar raporu sezonunun en önemli günüydü. Ancak halka açık şirketler raporlarını sunmadan önce, piyasa, ansızın gelen bir ezilme yaşadı. Goldman Sachs'ın verilerine göre, bu yıl AI varlık performansı açısından en kötü ikinci işlem günüydü.
Fırlatma açısı, bir şirketin hayal kırıklığı yaratan performansı değildi, bunun yerine Wall Street Journal'ın bir önceki gün yayımlanan bir makalesiydi. Habere göre, OpenAI 2025 yılı ciro hedefini karşılayamadı ve haftalık aktif kullanıcı hedefi olan 1 milyarı aşmak için henüz bir yol kat etmedi. Piyasanın sinirini daha da zıplatansa, makale, OpenAI CFO'su Sarah Friar'ın, gelir artışının beklentinin altında devam etmesi durumunda, şirketin gelecekte 6000 milyar dolarlık işlem gücü satın alma taahhüdünü desteklemekte zorlanabileceği uyarısını içeriyordu.
Halka açık olmayan, mali rapor sunması gerek olmayan bir şirket sadece bir söylentiyle Oracle'ın hisselerinin %4, CoreWeave'in %5,8 ve hatta Pasifik Okyanusu'nun karşı kıyısındaki SoftBank'ın piyasa dışı işlem gören hisselerinin %12 düşmesine neden oldu.
6000 milyar dolarlık işlem gücü taahhüdü, gelir artışıyla senkronize olmadığında, piyasa aniden fark etti ki yapay zeka konusundaki en tehlikeli yer, kimse geleceğe inanmıyor diye değil, gelecek çok pahalı olduğu için.
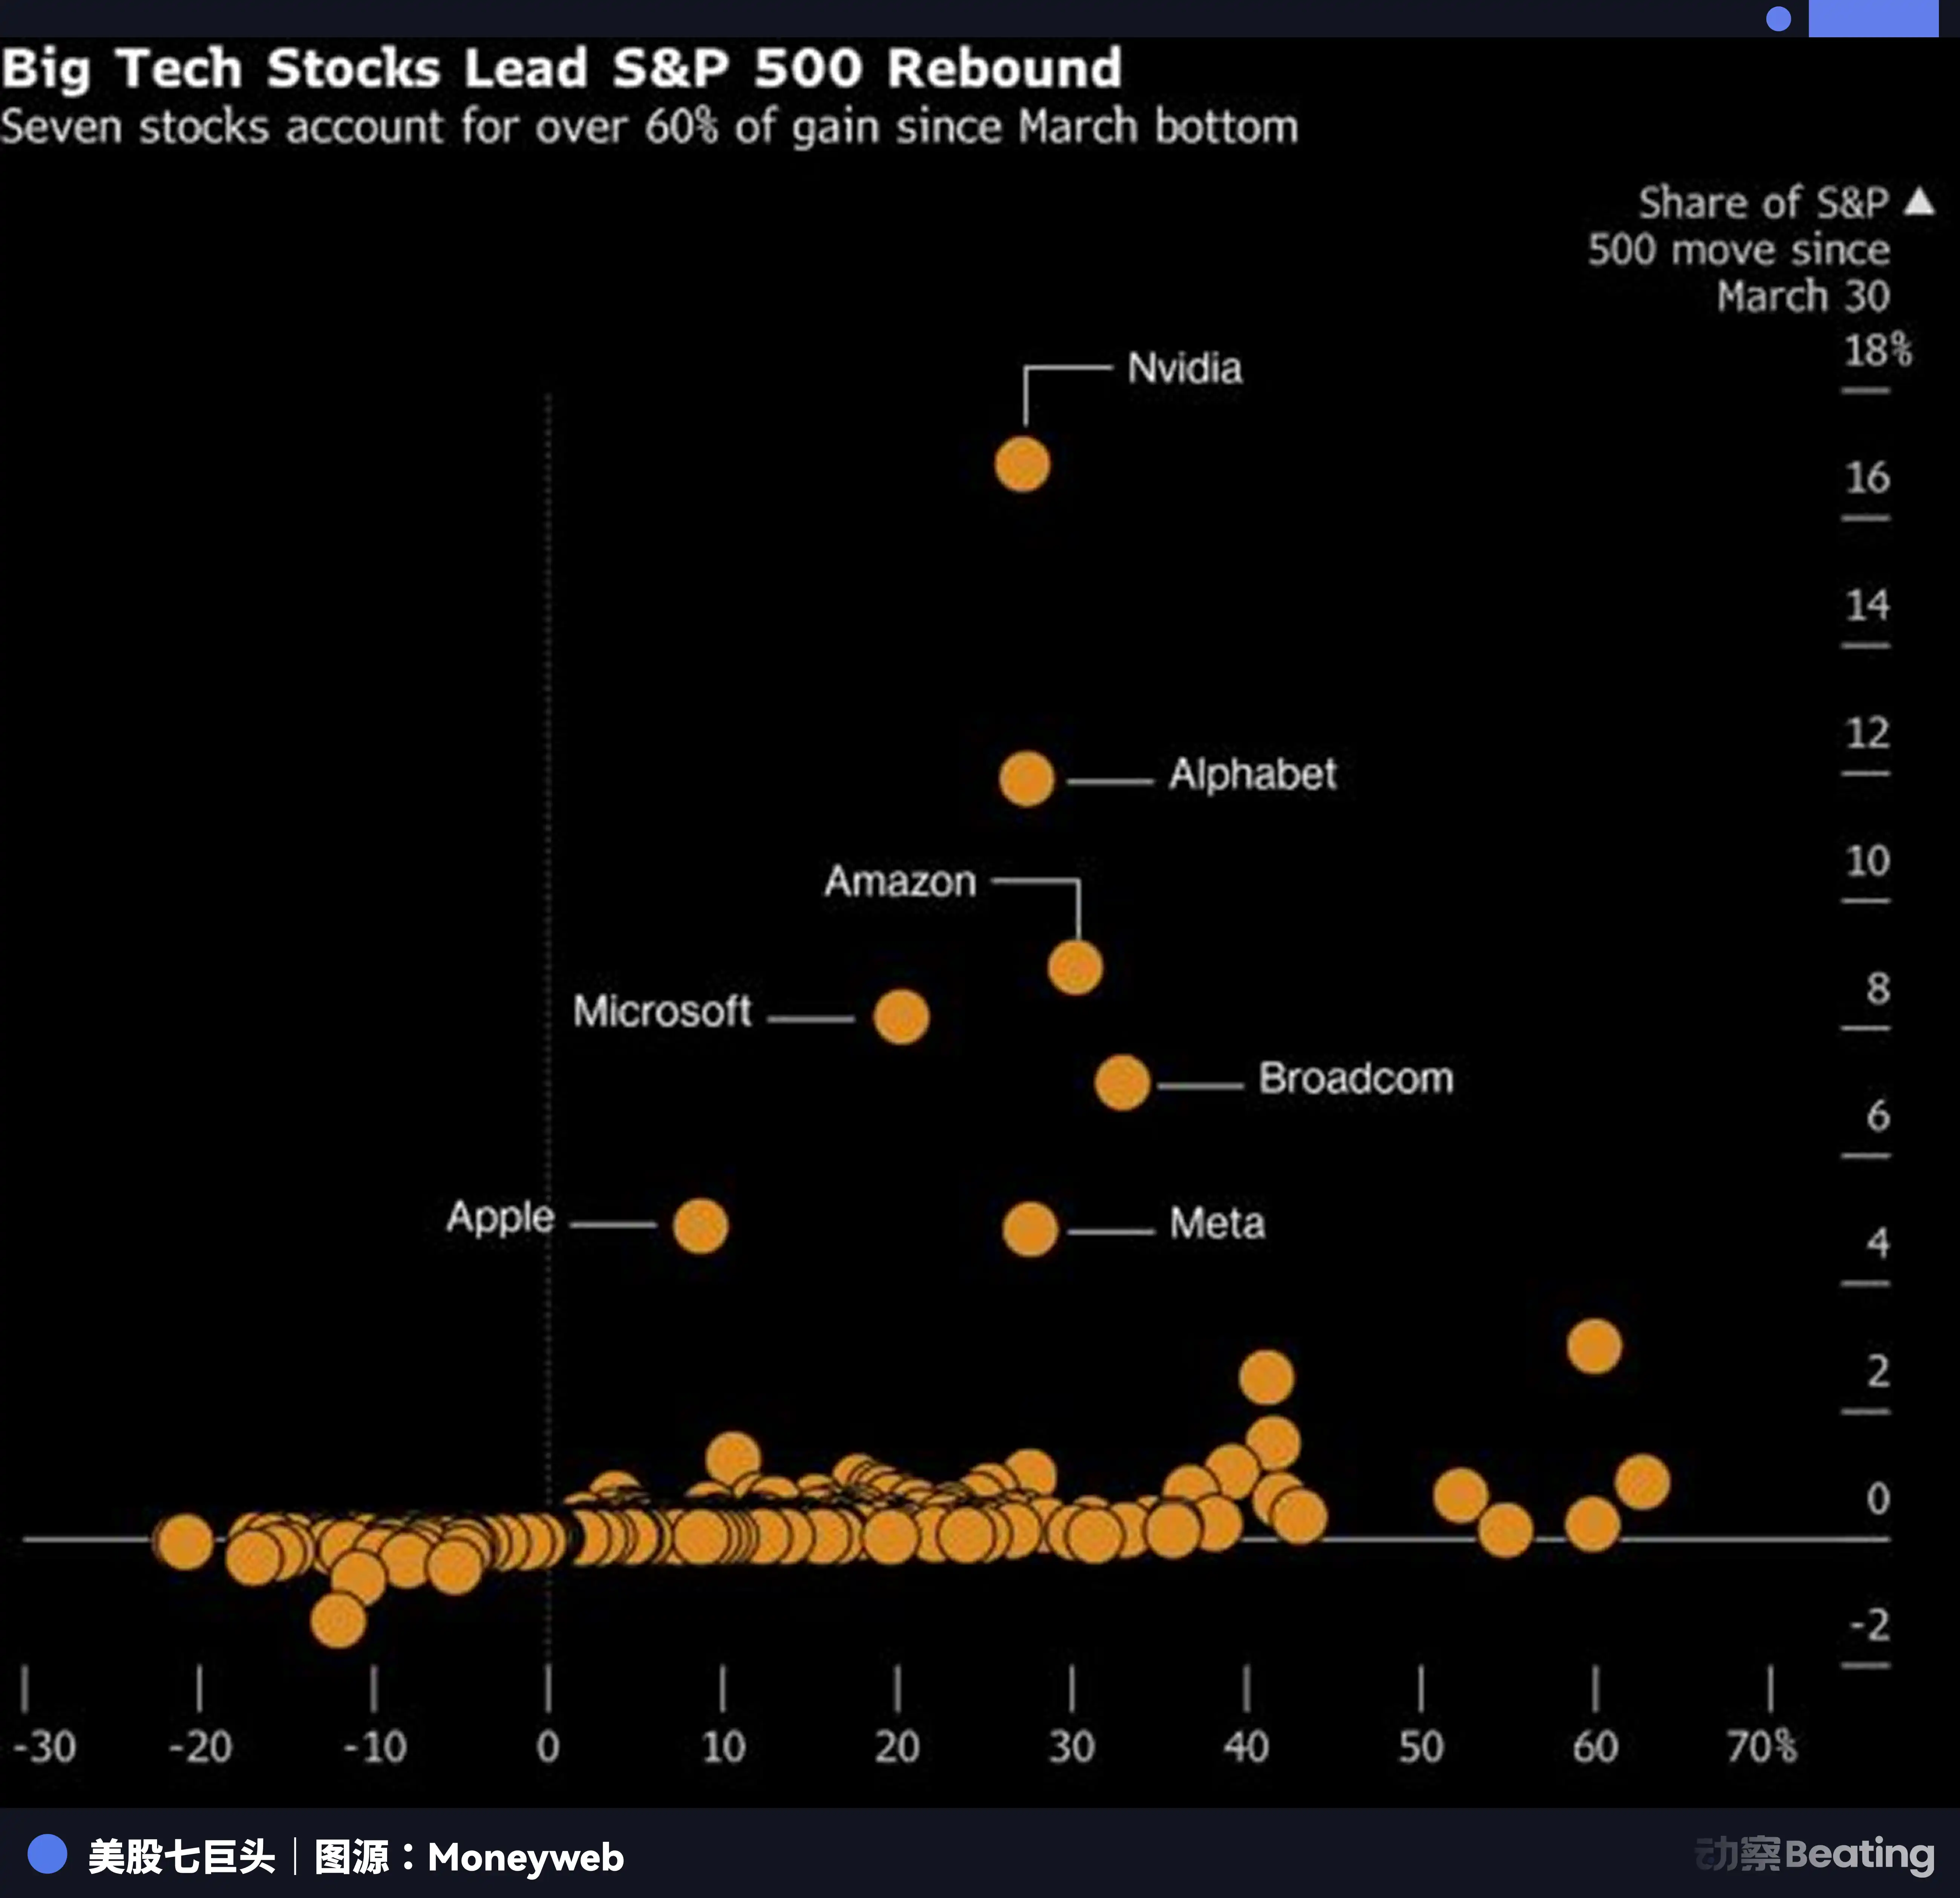
Son iki yılda, OpenAI, Silikon Vadisi'ndeki bir dindir.
Grafik Kartı Satın Alma, Veri Merkezi Kurma, Bulut Sağlayıcı Genişlemesi, Girişim Değerlemesi; görünüşte farklı kararların çoğu, altında aynı temele dayanıyor: Model yeteneklerinin sürekli olarak atlaması, kullanıcı tabanının sürekli olarak genişlemesi, AGI'nin en pahalı yatırımları bile gelecekteki bir bilet haline getireceği bir gün.
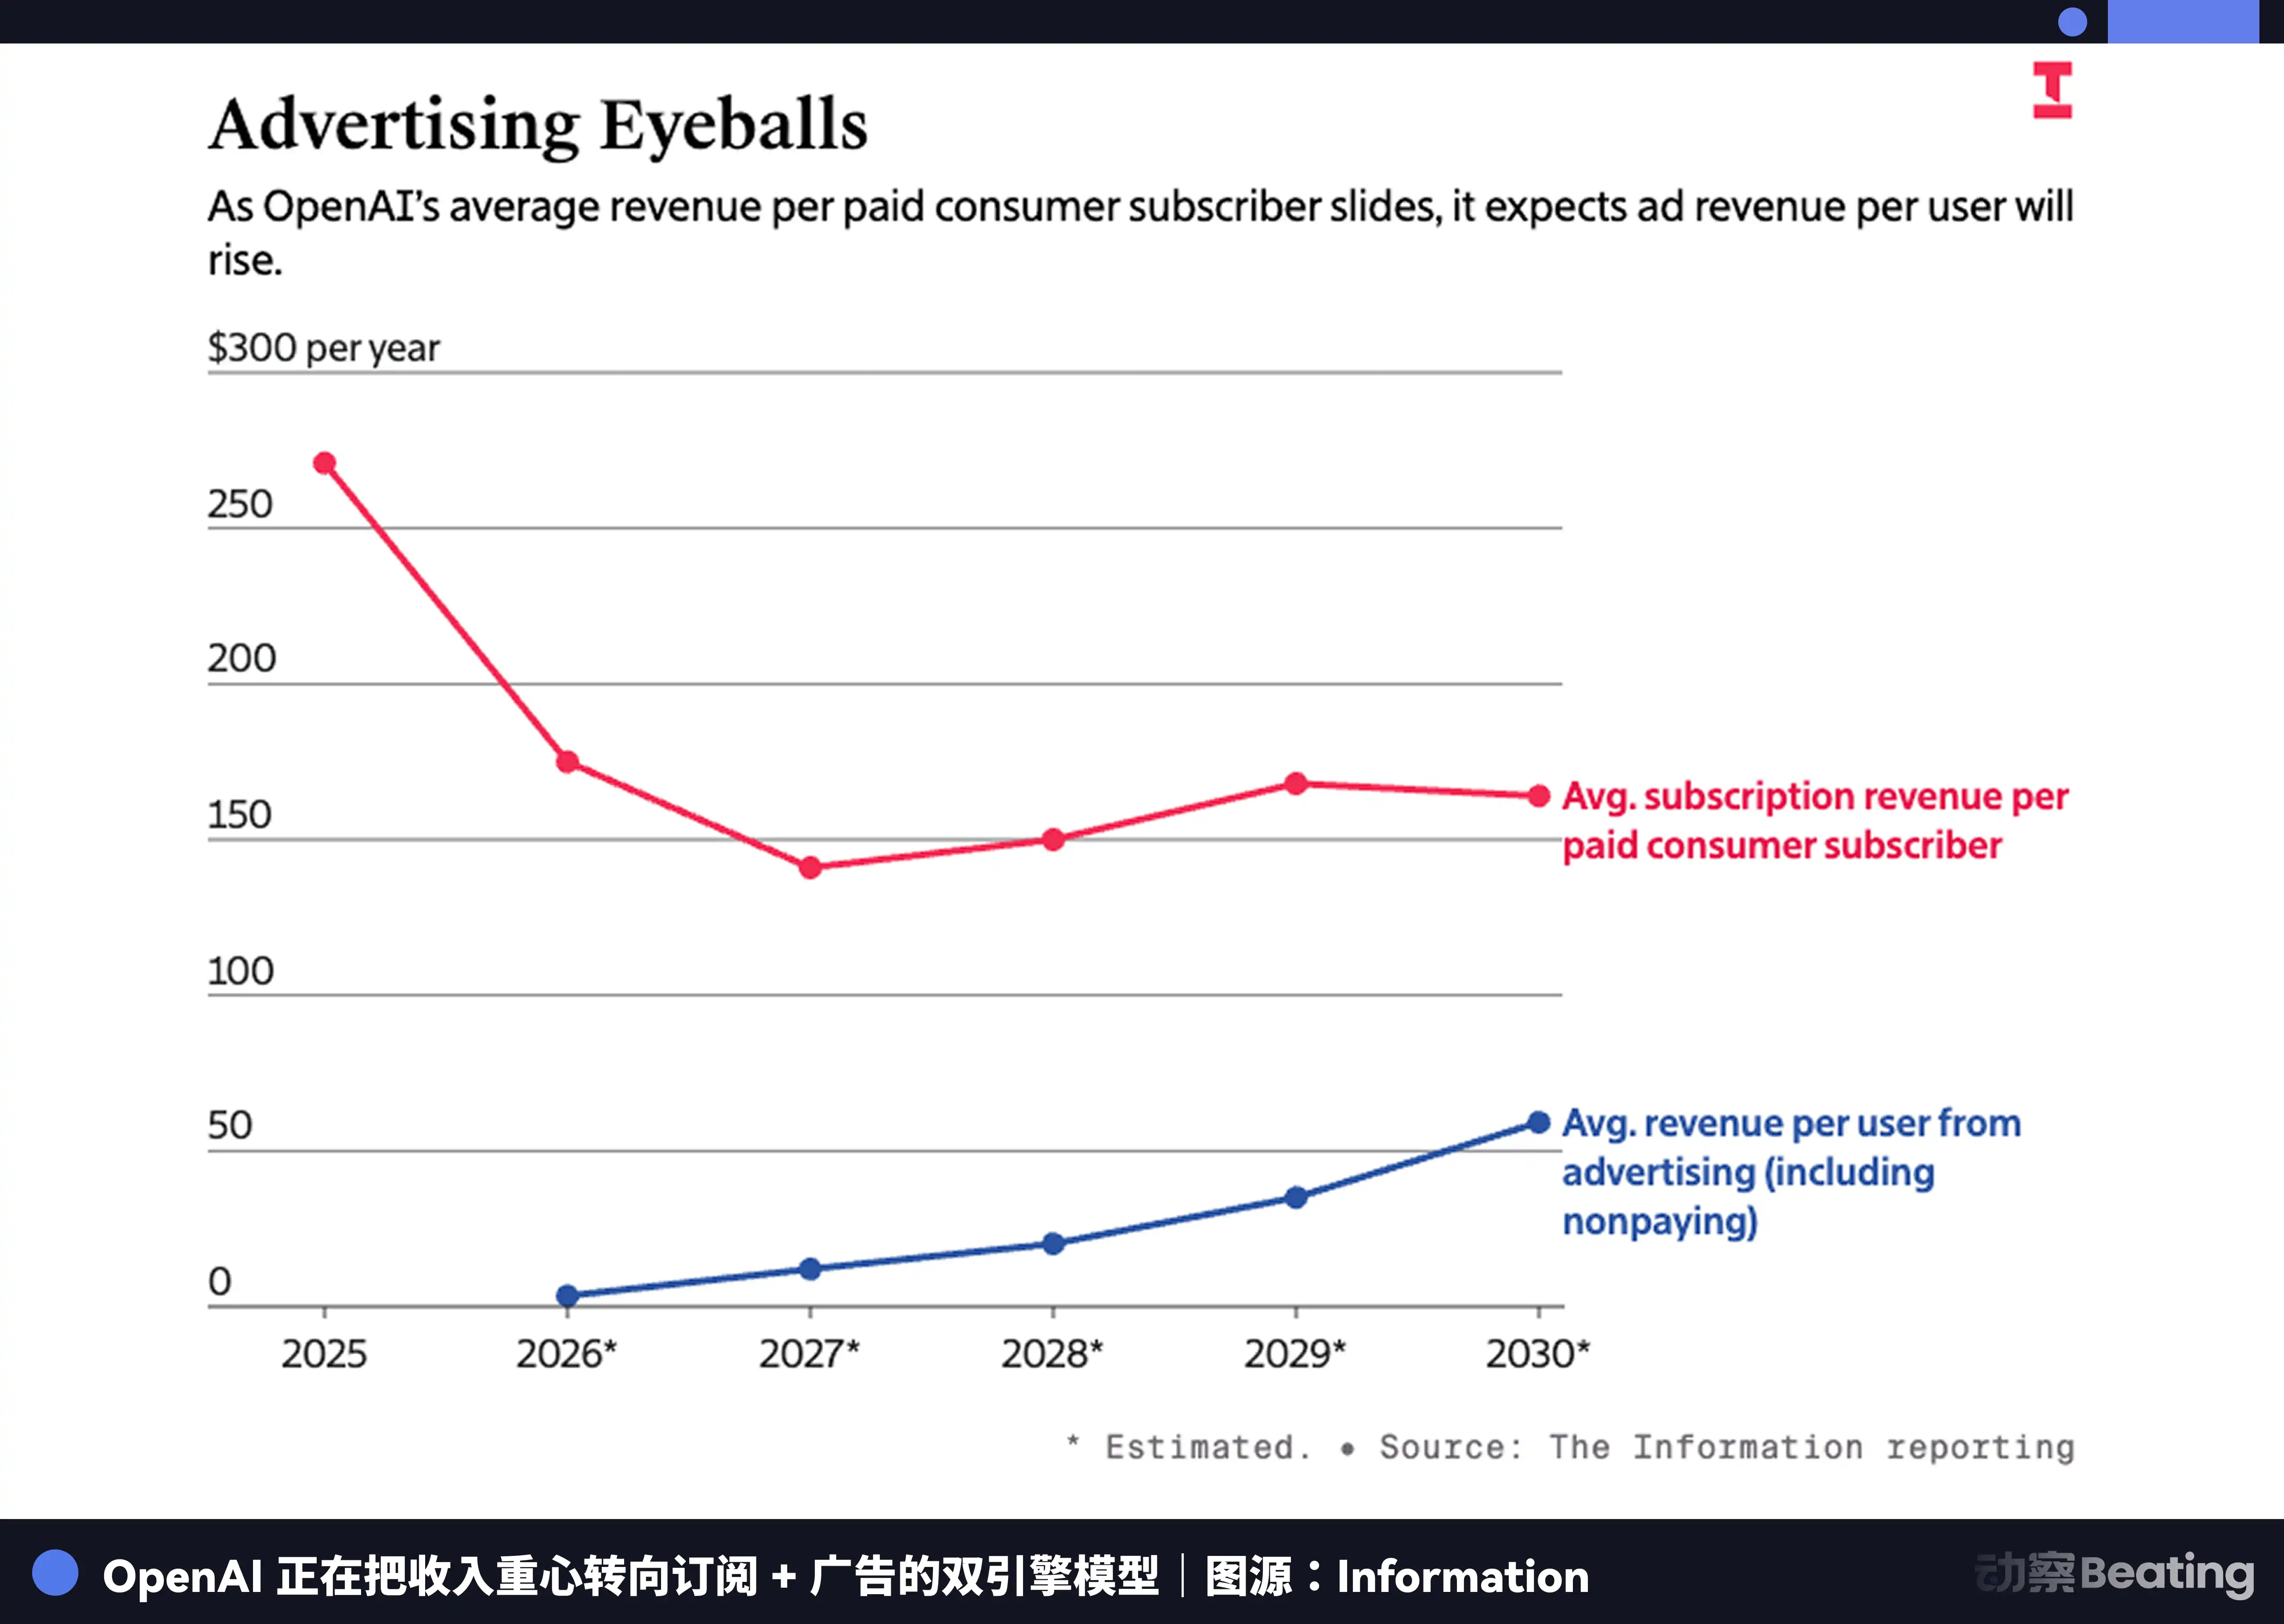
Bu mantığın en güçlü olduğu yer, kendi kendini güçlendirebilmesidir. Ne kadar çok insan inanırsa, değerlemesi o kadar yükselir; değerlemesi o kadar yüksek olursa, daha fazla insan inanmamayı hiç düşünmez.
Ancak 29 Nisan civarında, piyasa ilk kez bu inanç sisteminin nakit akışı sorusunu ciddi şekilde sorgulamaya başladı; hatta OpenAI bile müşteri edinme maliyeti, kullanıcı tutma oranı, gelir büyüme hızı ve işlem gücü faturasıyla yüzleşmek zorunda kaldı.
Para Basma Makinesi ve Soğutma Suyu
İnternet çağının en büyüleyici yanı, büyümenin neredeyse sınırsız görünmesidir.
Bir kod parçasını yazın, on milyon kullanıcıya kopyalayın, marjinal maliyeti son derece düşük olacaktır. Geçen yirmi yılda, Silikon Vadisi'nin geleneksel sektörleri altüst etmek için "Büyümek için Para Yakma" stratejisini cesaretle kullanmasının nedeni budur, yeterince güçlü ağ etkisine sahip olursa, ölçek maliyeti yutacaktır.
Ancak yapay zeka çağında, dijital dünyanın para basma makinesi, fiziksel dünyanın soğutma suyu boruları tarafından sıkıca boğulmuştur.
29 Nisan'daki mali rapor konferansında, bulut işinin %63'lük şaşırtıcı büyümesiyle karşı karşıya kalan (tek çeyrekte gelir ilk kez 20 milyar doları aşmıştır), Google CEO'su Sundar Pichai'nin ses tonunda bir çaresizlik seziliyordu: "Eğer talebi karşılayabilseydik, bulut gelirimiz daha yüksek olabilirdi."
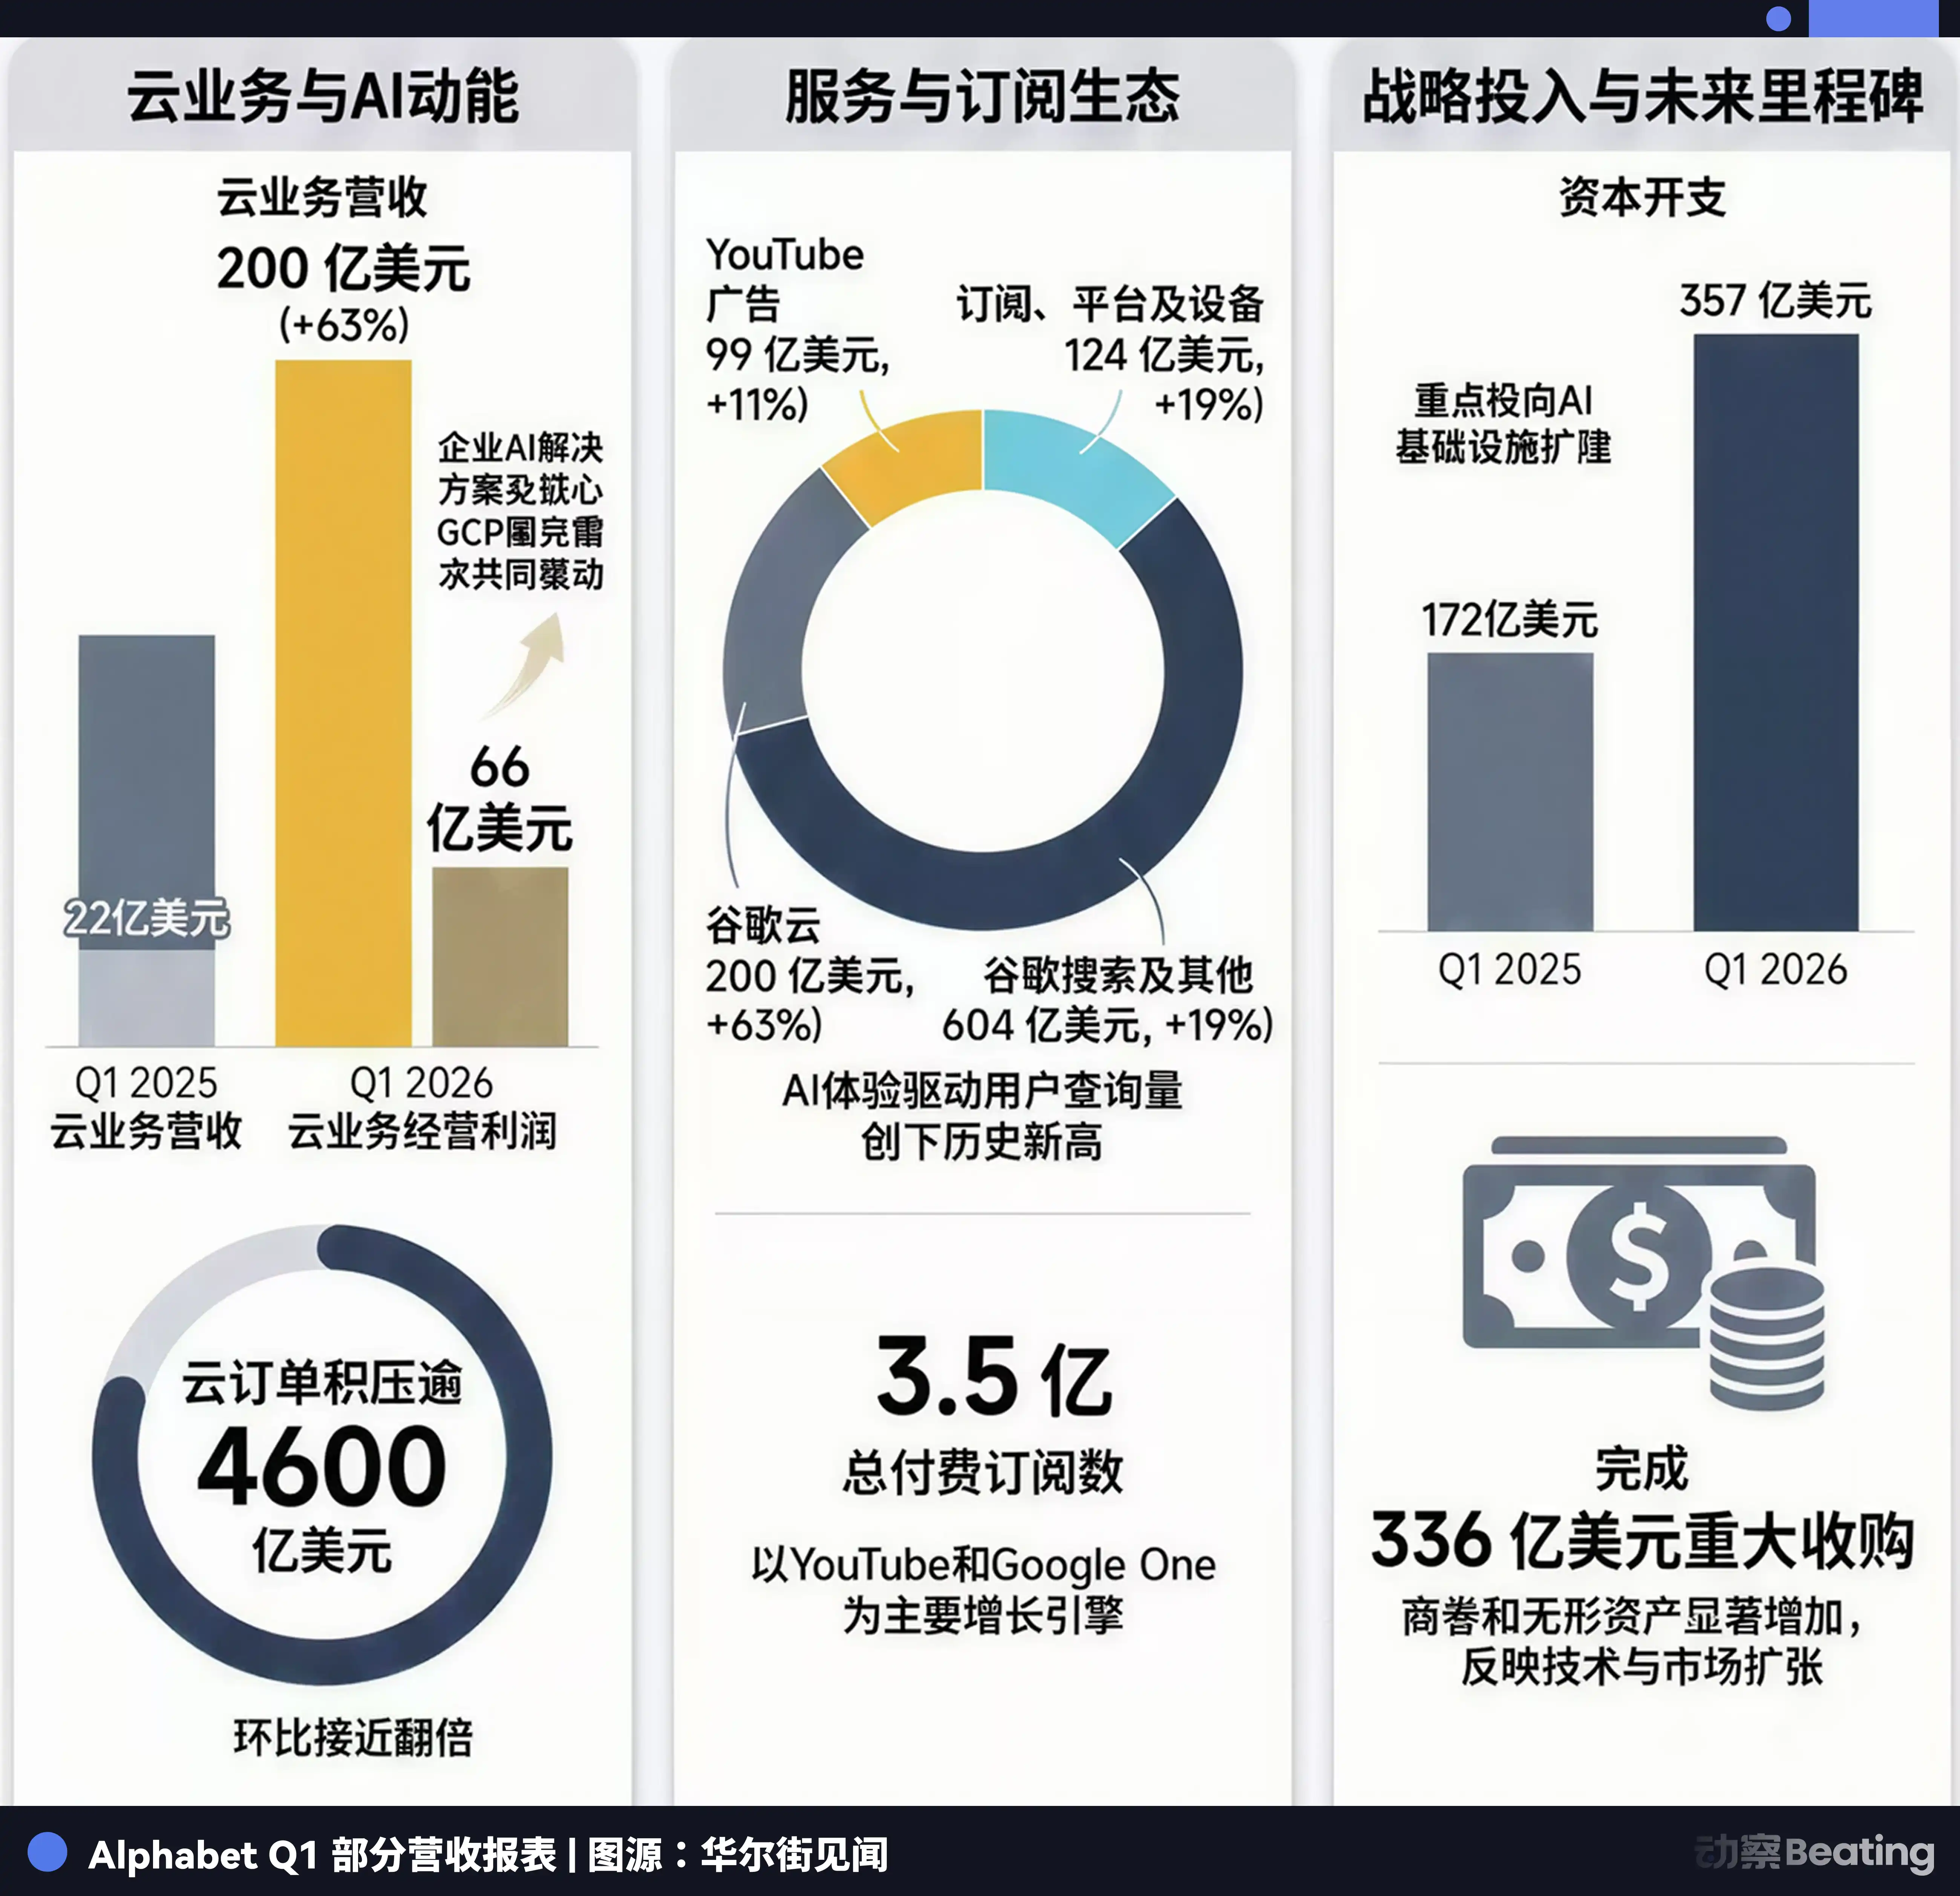
Bu cümle arkasında, yapay zeka çağında ortaya çıkan en garip ticari çıkmaz yer almaktadır: Talep, arzı büyük ölçüde aşmıştır, ancak büyüme fiziksel dünya tarafından acımasızca kısıtlanmıştır.
Google, 462 milyar dolarlık bir bulut sipariş yığına sahiptir, neredeyse iki katına çıkmıştır. AI çözüm ürünleri %800'e kadar büyümüş, Gemini Enterprise ücretli kullanıcıları %40 artmış, API jeton kullanımı dakikada 100 milyardan 160 milyara yükselmiştir.
Bu rakamların herhangi bir internet şirketinde olması kutlanacak büyüme göstergeleridir. Ancak Pichai'nin o cümlesinde, duyabileceğimiz şey, AI çağında ortaya çıkan yeni tür bir zorluktur: Müşteriler sıraya girmiş durumda, para yolda, ancak sunucular hala kurulmamış, elektrik bağlanmamış, ileri düzey cipler hala yonga üreticisinden çıkmış değil.
Talep olmadığından değil, talep çok fazla, büyümeyi yeniden fiziksel dünyaya geri çekmiş durumda.
Microsoft aynı zorlukla karşı karşıya. Azure'nin büyüme hızı %40'a ulaştı, Yapay Zeka yıllık geliri 370 milyar doları aştı, bu rakam 2025'in Ocak ayında sadece 130 milyar dolardı, yaklaşık 15 ay içinde neredeyse üç katına çıktı.
Ancak Microsoft'un sermaye harcamaları bir önceki çeyreğe göre 60 milyar dolar azalarak 319 milyar dolara düştü. Microsoft, finansal raporunda bunu "altyapı inşaatının zamanlaması" olarak açıkladı. Bu cümlenin ima ettiği şey, para bugün tahsis edilebilir, ancak veri merkezi yarın yeşermeyecek; GPU sipariş edilebilir, ancak elektrik, arazi, soğutma sistemi ve inşaat süreci sermaye piyasasının taleplerine göre hızlandırılamaz.
Herkes sanal dünyaya doğru koşarken, nihai galibiyeti belirleyen hala en eski ağır varlıklar ve fizik kuralları.
Hesaplama gücü yeni bir tür "arazi kaynağı" haline geliyor, kısa vadeli sınırlı, yavaş inşa, konum önemli, erken gelen önden tedarik kilitlenir. Bu arazi kapışmasında, dört teknoloji devi sermaye harcamalarını 6,5 trilyon dolarlık bu seviyeye çıkarabildiler, çünkü geri dönüşü hesapladılar, değil çünkü bu "arazi"yı ellerinde tutmazlarsa, yarın masaya bile oturamayabilirler.
Para Yakma Yöntemleri
29 Nisan'da piyasa kapanışından sonra, beklentileri aşan bir performans sergilemelerine rağmen, Google'ın hisse fiyatı %7 artarken, Meta'nın hisse fiyatı %7 düştü.
Adil olmak gerekirse, Meta oldukça etkileyici bir performans sergiledi, geliri 563,1 milyar doları aşarak %33 büyüdü ve 2021'den bu yana en hızlı büyümeyi sağladı; Hisse başına kar (EPS) 10,44 doları buldu ve Wall Street'in beklentilerinin çok üzerine çıktı.
Ancak Zuckerberg, bir tabuyu ihlal etti, Meta 2026 sermaye harcamalarını 1.250 ila 1.450 trilyon dolar aralığına yükseltti. Performans ne kadar iyi olursa, piyasa o kadar gergin oluyor. Çünkü yatırımcıların gerçekten endişelendiği şey, Meta'nın şu anda para kazanıp kazanmadığı değil, bugün reklam işinden kazanılan nakit parayla, net bir geri dönüş yolu olmayan bir yapay zeka kumarını desteklemeye hazırlanması.
Piyasanın cezası acımasızdı, bu farklılıkın arkasındaki şey, işletme gelirinin ayrıntılı düzeyiydi.
Google, Amazon ve Microsoft'un yapay zeka harcamaları en azından nispeten net bir defterde yer alabilir.
Google'ın 462 milyar dolarlık bulut siparişleri birikmiş, Amazon'un AWS'nin yıllık yapay zeka geliri var, Microsoft'un Copilot ücretli kullanıcıları ve yüksek RPO'su var. Harcadıkları her dolar hemen geri dönmeseler de, Wall Street en azından bu paranın nereden geri geleceğini büyük ölçüde biliyor: kurumsal müşteriler, bulut sözleşmeleri, yazılım abonelikleri, hesaplama gücü kiralama.
Bu, sermaye piyasasının hala onların hikayelerini dinlemeye istekli olmasının nedenidir. Hikaye çok uzak olabilir, ancak geri dönüş yolunun tamamen görünmez olmaması gerekir.
Meta'nın sorunu şudur ki, dışarıya satılan bir bulut hizmeti yoktur.
Yatırdığı milyarlarca dolar nihayetinde daha dolambaçlı bir yol ile geri alınmalıdır; Meta AI asistanının kullanıcı bağlılığını arttırması gerekecek, öneri algoritmalarının reklam dönüşümünü arttırması gerekecek, AI tarafından oluşturulan içerik kullanıcıların kalış süresini uzatacak, akıllı gözlükler ve gelecekteki donanımlar yeni bir giriş haline gelecektir.
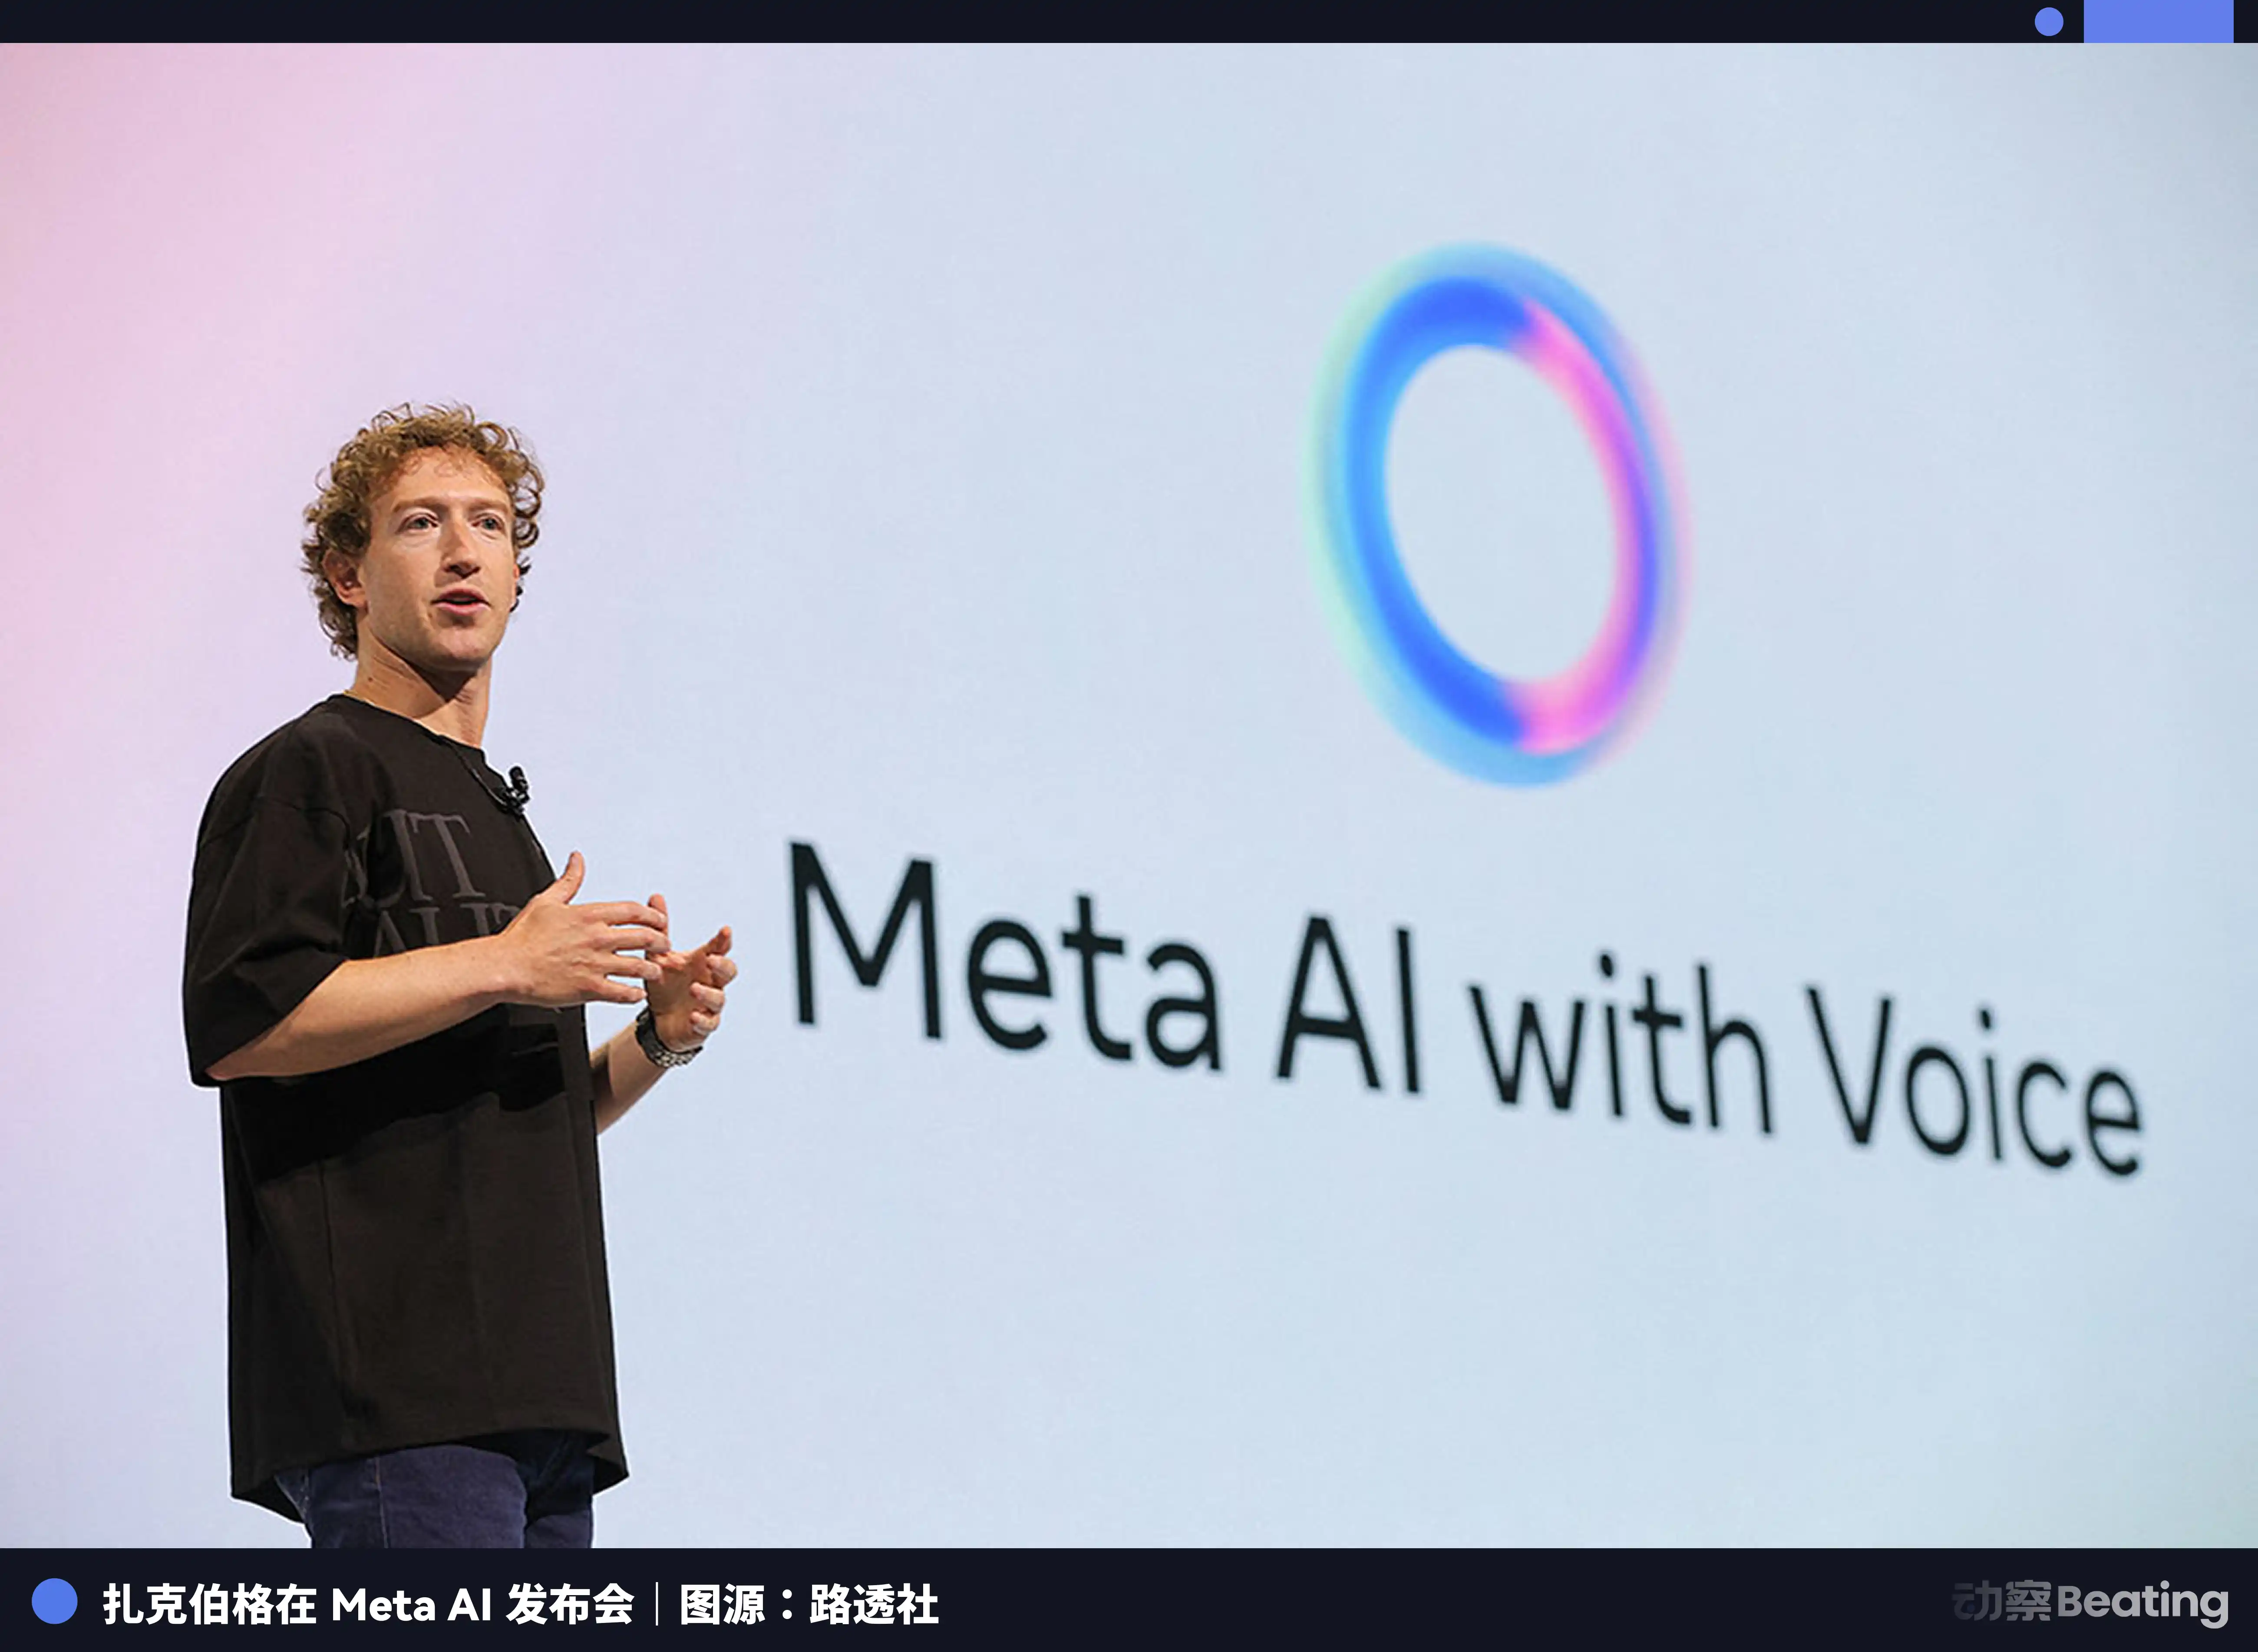
Bu mantık dizisi geçersiz değil, ancak zincir çok uzun. Bulut sağlayıcılar parayı sadece GPU'yu zaten imzalanmış bir siparişe koymakla harcarlar; Meta, parayı henüz tam olarak kanıtlanmamış bir reklam verimlilik modeline koyar. İlk durum iskonto yapılabilir, ikincisi ise öncelikle inanılmalıdır. Mantıksal olarak geçerli olmasına rağmen, paraya dönüşüm zinciri çok uzundur, Wall Street'in yeterince sabrı yoktur.
Ve sermaye piyasasında, sabır bir lüks türüdür. Özellikle sermaye harcamaları yüz milyar dolar seviyesine itildiğinde, yatırımcılar geleceğe para ödemeye istekli olabilir, ancak belirsizlik için süresiz ödeme yapmazlar.
Daha da endişe verici olan şey ise zaman farkıdır.
Amazon CEO'su Andy Jassy, 2026 yılında yatırılan fonun çoğunun 2027 veya hatta 2028 yılına kadar geri dönüş sağlamayacağını açıkça belirtti.
Bu, devlerin bugünkü nakit akışını, iki yıl sonraki kapasite gerçekleşmesine zorladığı anlamına gelir. Veri merkezi kurulumu, yonga tedariki, enerji erişimi, müşteri talebi ve model iterasyonu arasında bir dizi aşama bulunmaktadır. Herhangi bir aşamada sapma olursa, sermaye piyasası yeniden fiyatlandırılır.
AI silahlanma yarışının en tehlikeli olduğu yer burasıdır: Para bugün harcanır, hikaye bugün anlatılır, ancak cevaplar iki yıl sonra ortaya çıkar.
Sektör Sınırlarının Bulanıklaştığı Yer
AI, iki yıl önce birçok kişinin beklediği gibi, aramayı hızla masadan itmeyi başaramadı.
ChatGPT ortaya çıktığında, pazar arama üzerinden reklamların doğrudan cevaplar tarafından yutulacağına bir süre inandı, Perplexity gibi şirketler de bu nedenle büyük umutlarla karşılandı. Ancak 29 Nisan'daki mali raporda Google'ın verileri, arama sorgu hacminin tarihi bir zirveye ulaştığını, reklam gelirinin 772.5 milyar doları bulduğunu ve yıllık %15 artış gösterdiğini gösterdi.
Bu daha çok AI çağının "Jevons Paradoksu" gibi görünüyor. 1865 yılında, İngiliz ekonomist William Stanley Jevons, buhar makinelerinin verimliliğinin artmasıyla kömür tüketiminin azalmadığını, aksine kömür tüketiminde büyük bir artış olduğunu keşfetti; çünkü verimlilik arttıkça, daha fazla insan buhar makinelerini karşılayabiliyor ve bu da genel talebi arttırıyordu. Benzer şekilde, AI aramayı karmaşık hale getirirken, kullanıcıların daha fazla soru sormasına neden oluyor.
Bu aynı zamanda Google'ın Meta'dan daha kolay ikna edilebilir olmasının bir nedenidir. Hem eski girişin nakit akışına sahiptir hem de bulut hizmetinin yeni defterine; hem reklamlardan para kazanabilir hem de kurumsal hesaplama gücü talebinden para kazanabilir. Yapay Zeka duvarlarını yıkmadı, en azından şu ana kadar, aksine bir kat daha kalınlaşmasına yardımcı oldu.
Benzer sınır yeniden yapılanması, yonga endüstrisinde de meydana geliyor. Aynı gün, akıllı telefon yongalarının kralı Qualcomm, 106 milyar dolarlık bir gelir raporu açıkladı. Konferans görüşmesinde CEO Cristiano Amon, önemli bir kararı duyurdu: Qualcomm'un resmen veri merkezi pazarına girdiğini ve bu yılın ilerleyen zamanlarında bir üst düzey büyük ölçekli bulut hizmeti sağlayıcı ile özel yonga için işbirliği yaparak sevkiyata başlayacağını açıkladı.
Qualcomm'un ana savaş alanı her zaman mobil cihazlardı. Ancak yapay zekanın hesaplama yükü bulut ve uç arasında yeniden dağıtılmaya başladığında, kendisini yeniden tanımlamak zorunda kaldı.
Gelecekteki yapay zeka tamamen bulut tabanlı büyük modeller tarafından ele geçirilirse, akıllı telefon yongalarının değeri sıkıştırılacaktır; eğer uçtaki yapay zeka standart hale gelirse, Qualcomm'un sadece telefonlara ait olmadığını kanıtlamak zorundadır, aynı zamanda çıkarsama, uç birim ve düşük güç tüketimli veri merkezlerine girebilir.
Veri merkezine girmesi, saldırgan olduğu kadar savunmasaldır da.
Yapay zeka "bulut tabanlı lüks"ten "uç taraf standardı"na dönüşmeye başladığında, tüm endüstri sınırları belirsiz hale gelmeye başlar. Akıllı telefon yonga şirketleri veri merkezine girmeye çalışırlarken, bulut sağlayıcılar kendi yongalarını geliştirmeye başlar, yonga şirketleri ise modelleri keşfeder. Qualcomm'un "ihaneti", bu büyük yeniden yapılanma sürecinin sadece buzdağının görünen kısmıdır.
Aynı Altın Çağ, İki Farklı Değerleme Dili
Aynı yapay zeka altın çağında, ABD hisse senedi piyasası artık sıkı "realize edilme ve değerlendirme dönemi"ne girmiştir. Yarı iletken süreç kontrolü ve test ekipmanı lideri olmasına rağmen, birazcık jeopolitik ve gümrük vergisi riski açığa çıkarılsa bile, yeniden fiyatlandırılma riskiyle karşılaşır. 29 Nisan'da kapanıştan sonra, KLA Corporation (KLA) beklenenden fazla 34.15 milyar dolar gelir açıklarken, Non-GAAP EPS 9.40 doları buldu ve beklenen 9.16 dolardan yüksekti.
Yine de, stok fiyatı kapanıştan sonra %8 oranında büyük bir düşüş yaşadı.
Nedeni kötü performans değil, ancak piyasanın gümrük vergisi ve Çin açısından endişeli olmasıdır. KLA'nın müşteri listesinde birçok Çin yarıiletken fabrikası bulunmaktadır. ABD ve Çin teknoloji ayrışmasının büyük arka planında, bu "Çin riski" başınızda sallanan Damokles'in kılıcı gibi duruyor. Performans ne kadar parlak olursa olsun, piyasanın jeopolitik risklere karşı içgüdüsel korkusu dengeleyemez.
Ve A-şaresinde, piyasa farklı bir dil kullanmaktadır.
Burada elbette performans da önemli, ancak çoğu zaman performans sadece yakıt gibidir; gerçek ateşi yakan şey ise anlatımdır, elinizde "Yerli Üretim Yerine Geçme" adlı biletin olup olmadığıdır.
29 Nisan akşamı, Horizon Robotics etkileyici bir ilk çeyrek raporu açıkladı: Gelir 28.85 milyar yuan, bir önceki yıla göre %159.56 arttı, tarihte ilk kez tek çeyrekte 20 milyar yuan barajını aştı; net kar 10.13 milyar yuan, bir önceki yıla göre %185.04 arttı. Ertesi gün, Horizon Robotics'un hisse fiyatı büyük bir ivme kazandı, toplam piyasa değeri 670 milyar yuan'ı aştı, tarihi bir zirveye ulaştı, yıl başından bu yana %62'den fazla arttı.
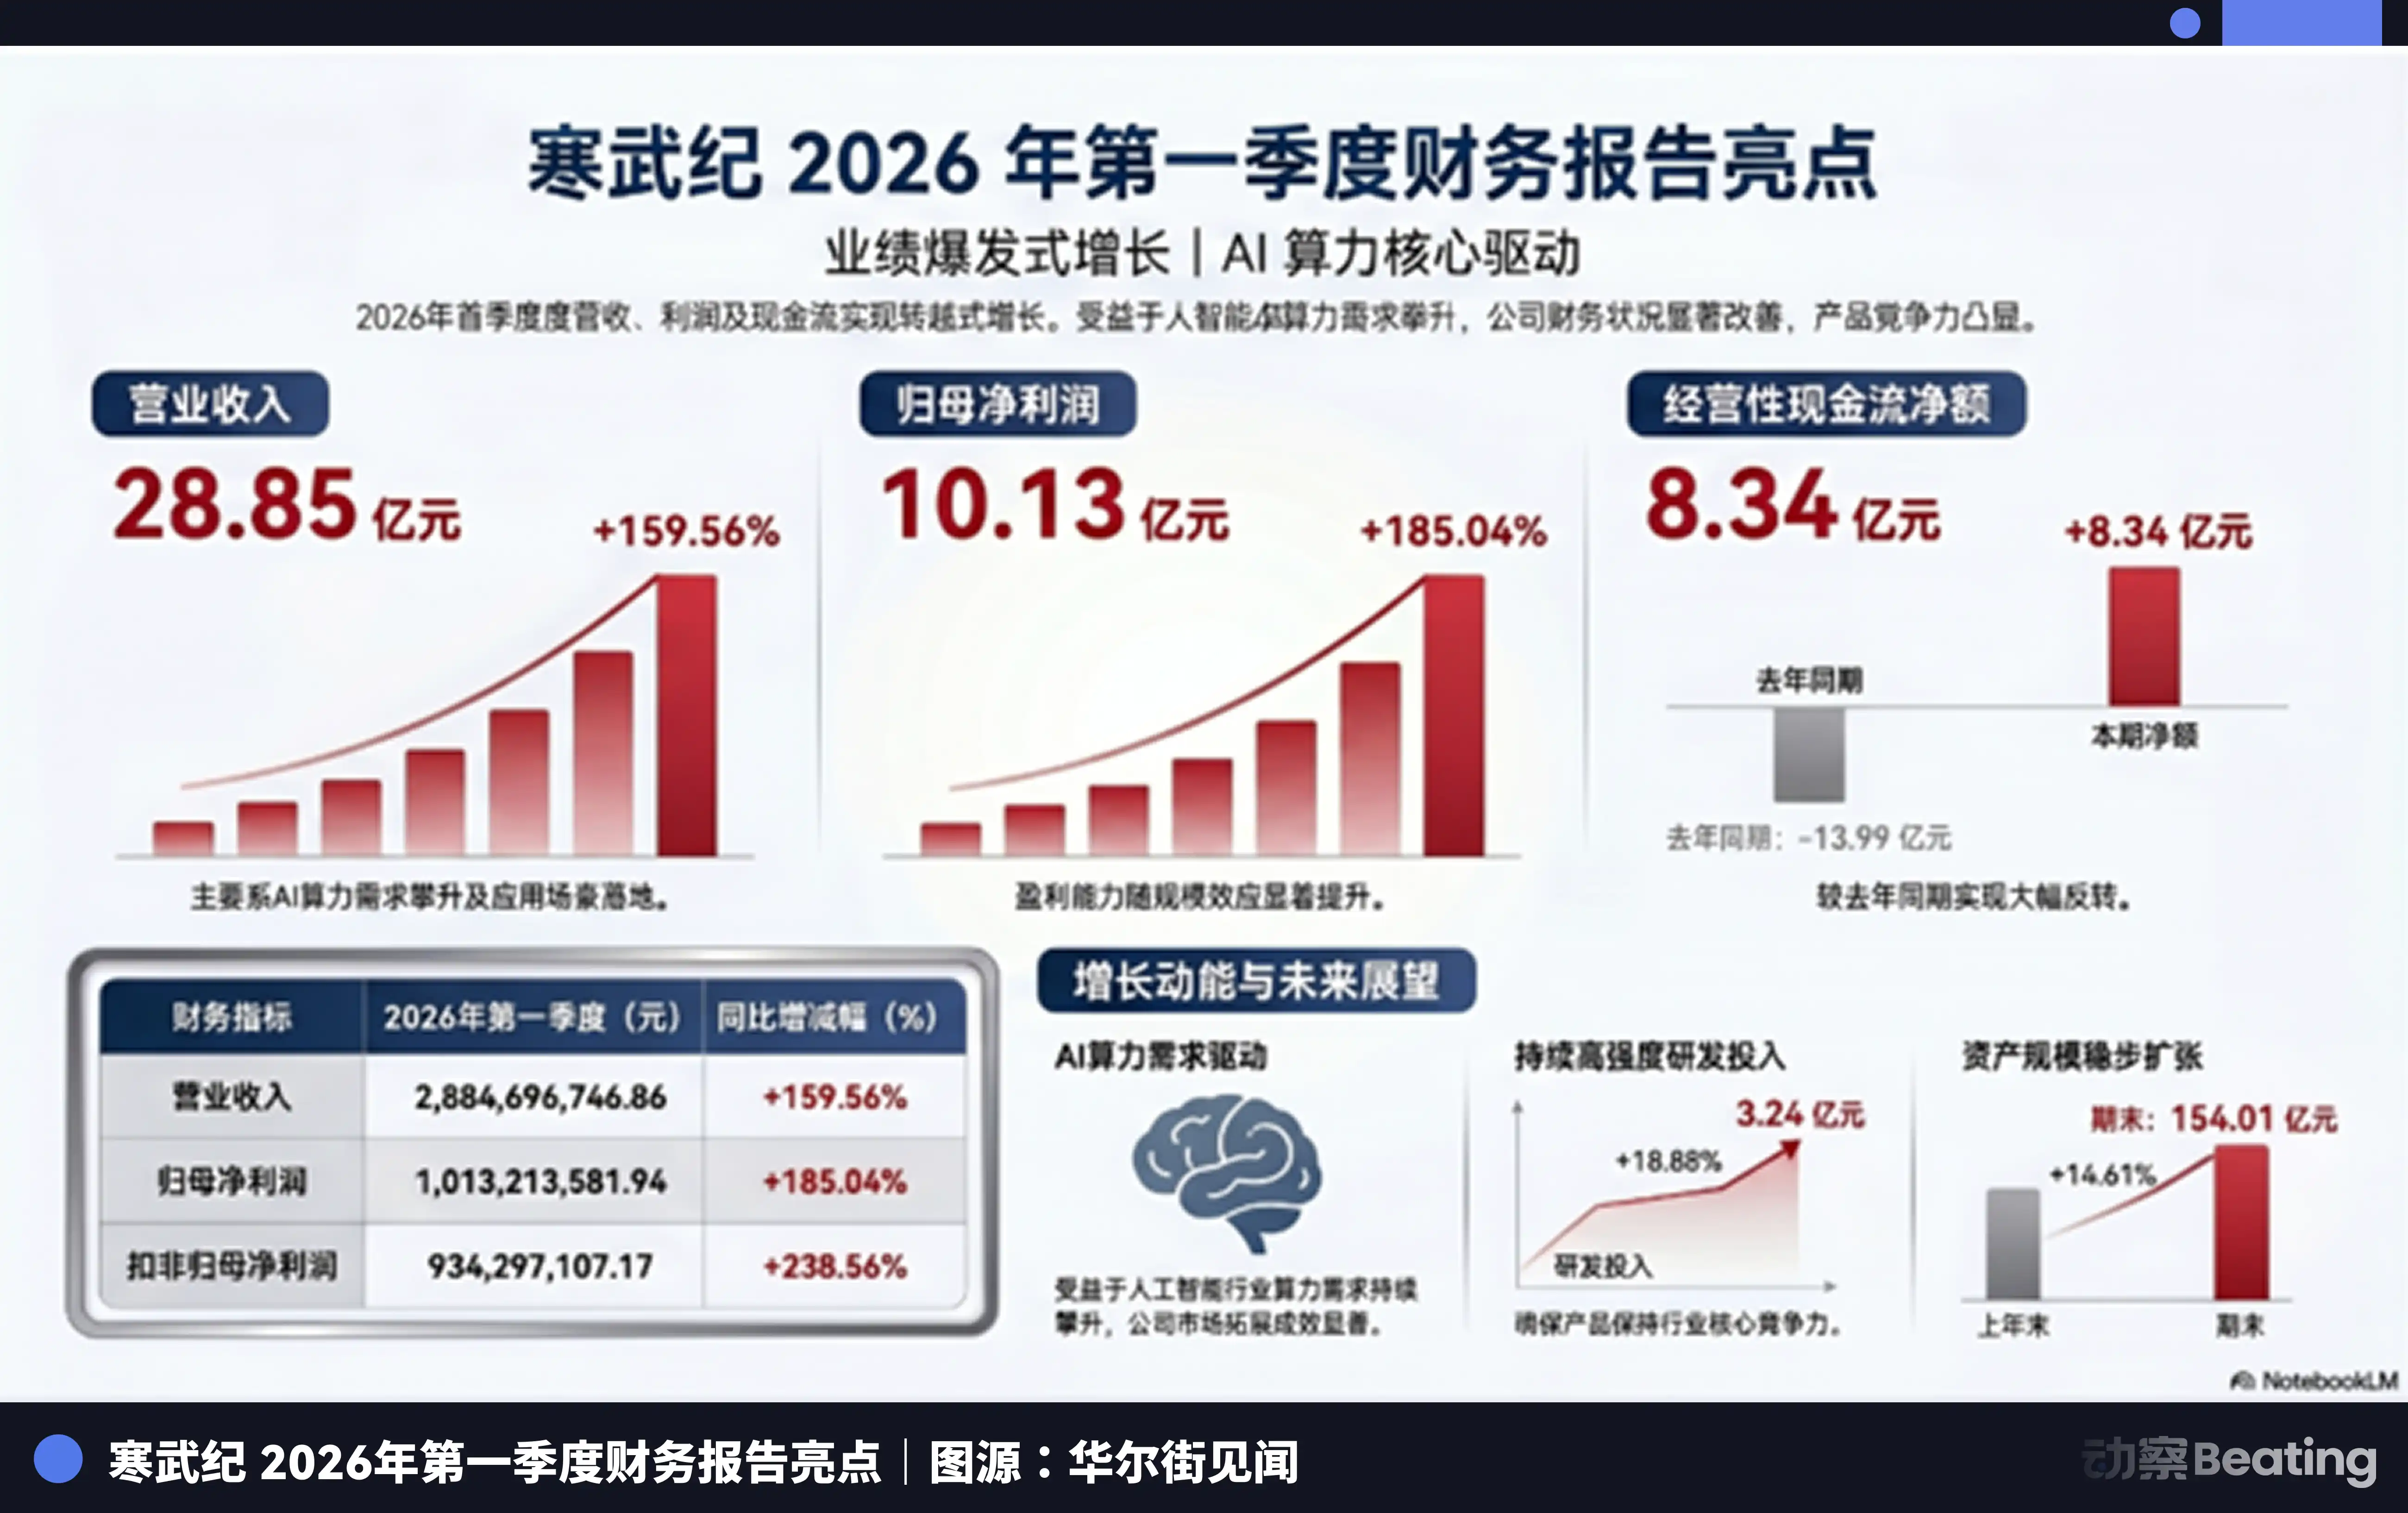
Aynı gün Mali Raporunu açıklayan Muxi Corporation, gelir 5.62 milyar yuan, bir önceki yıla göre %75 arttı, zararı önceki yılın aynı dönemindeki 2.33 milyar yuan'dan önemli ölçüde daraltarak 9884 milyon yuana indirdi. Bu, 2025 yılı Aralık ayında borsaya kote olan bir GPU şirketidir ve sunduğu ilk çeyrek raporudur.
Aynı şekilde AI altyapı zincirinde bulunan, Amerikan ve A kategorisi (A shares) farklı fiyatlandırma tepkileri gösterdi.
KLA, küresel tedarik zincirinin karmaşık defteriyle karşı karşıya; performans, siparişler, gümrük vergileri, Çin'e olan maruziyet, ihracat kontrolü, her biri değerleme modeline girebilir.
Horizon Robotics ve Muxi Corporation ise farklı bir anlatı çevresiyle karşı karşıya. Dış kısıtlamalar ne kadar güçlü olursa, yerli hesaplama gücünün stratejik değeri o kadar büyüyebilir. Amerikan hisseleri riski fiyatlandırırken, A kategorisi hisseleri nadirlik primi ödüyor.
Akıllı Paranın Çıkışı
Ancak, Horizon Robotics için piyasa alkışlarını tutarken, bir detay göze çarpmaktadır.
2025 yılı sonunda, süper yatırımcı Zhang Jianping hala Horizon Robotics'te 6.8149 milyon hisse bulundurmakta, şirketin ikinci büyük bireysel hissedarıdır. Ancak bu çeyreklik raporda, sessizce ilk on büyük hissedar listesinden çıktığı ortaya çıktı.
Kaba bir ilk çeyrek hisse fiyat aralığına göre tahmin edildiğinde, bu satış işleminin milyarlarca yuan seviyesinde bir sermaye çıkışını temsil ettiği düşünülmektedir. Dışarıdan spesifik bir fiyat bilinmemekle birlikte, patlayan performans ve tarihi zirvelere ulaşmadan önce, bu anlatı priminin faydalarını ilk alan insanlar arasında yer alarak, güvenli limana yelken açtı.
Pazarda her zaman iki tür insan vardır: Bir kısmı anlatım için ödeme yapar, diğerleri ise anlatımı fiyatlandırır.
Zhang Jianping açıkça ikincisine aittir. Horizon Robotics herkesin ortak görüşü olmadan önce giriş yapmış, daha sonra "Yerli Hesaplama Gücü Lideri" hikayesinin bir parçası haline gelmesinden sonra ayrılmıştır.
6.5 trilyon dolarlık bu mali rapor gecesi, Silikon Vadisi devleri hesaplama gücü kıtlığıyla endişelenirken, Wall Street analistleri realize etme zamanında acı çekerken, A kategorisi hisseleri yerli hesaplama gücünü yeniden fiyatlandırmakla meşguldür.
Aynı AI Altın Çağı'nda, her pazar kendi dilini konuşuyor. ABD Borsası geri dönüş süresinden bahsederken, A hisseleri yerli alternatiften bahsediyor; Bulut sağlayıcıları sipariş birikiminden bahsederken, Meta reklam verimliliğinden bahsediyor; OpenAI finansal rapor yayınlamadı ancak hala hesaplama gücü zincirinin tüm sinirlerini etkiliyor.
Herkes, AGI Çağı'na giden yolculuğun biletini aldığına inanıyor. Ancak kimse bu gösterinin ne zaman sona ereceğini veya çıkışın nerede olduğunu bilmiyor. AI Çağı'na giden yolculuğun bileti elbette pahalı. Ancak bileti almaktan daha pahalı olan şey, ne zaman çıkılacağını bilmektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler