Arthur Hayes'in en yeni yükseliş görüşü, her operasyon para basacak.
Orijinal başlık: Önce Güvenlik
Orijinal yazar: Arthur Hayes
Orijinal derleme: Saoirse, Foresight News
Duyuyor musunuz? O yapay zeka dünyasının kodamanları aniden vicdanları rahatsız olmuş gibi insanlığın devamlılığı konusunda endişelenmeye başladılar — çünkü yarattıkları neredeyse silikon tanrılar olan o ürün yakında doğacak. Aslında silikon tanrı olmaya bir süredir yakındı, ama şimdi artık kapıya dayandı, işte o yüzden aniden yapay genel zeka (AGI) gelişim yolunu sorgulamaya başladılar. (Not: Silikon-Tanrı, Silikon Vadisi'nin ağzında yakında doğacak o süper yapay genel zeka AGI; yazar bu kelimeyi alaycı bir tonda kullanarak bu büyük anlatının sadece fon toplama ve lobicilik söylemi olduğunu sorguluyor.)
Dışarıya anlattıkları hikaye bu. Ama doğası gereği şüpheci biri olarak takvime baktım, üçüncü çeyreğin sonu yaklaşıyor, Anthropic hala halka arz olmadı. Merak ettim, finansal tabloları nasıl acaba? Basın bültenlerinde tekrar tekrar bahsedilen yıllıklandırılmış gelir eğrisindeki yüksek büyüme, yavaşladı mı acaba? Tüm operasyonel maliyetler düşüldükten sonra şirketin kârlı olduğunu iddia ediyorlar. Yakında sunacakları S-1 izahnamesini okumak için sabırsızlanıyorum, kullanıcılara her bir Token sunmanın maliyeti tam olarak ne kadar öğrenmek için. Bir de, kaç müşteri onlara kâr getiriyor, bu kârlı müşteri grubu genişliyor mu yoksa daralıyor mu? Ne yazık ki bu soruların cevabını alamıyorum, sebebi de şu — Önce Güvenlik.
Okuyucular üslubumdan anlayacaktır, bence Anthropic, OpenAI ve SpaceX'in "Önce Güvenlik" gerekçesiyle yapay genel zeka araştırmasını yavaşlattığını iddia etmeleri, sıradan insanların refahına duydukları kaygıdan değil, acımasız ekonomik gerçeklikten kaynaklanıyor: Piyasa, sattıkları yapay zeka ürünlerini mevcut fiyatlandırmayla yeterli miktarda satın almaya istekli değil. Daha somut söylemek gerekirse, piyasanın yapay zekaya talebi çok güçlü, ama herkesin istediği Çin fiyatlandırması — fiyat sadece Amerika'nın yüzde biri.
Bu "Çin fiyatlandırması" kendilerini bir şey sanan Amerikalı yapay zeka çalışanlarına çarptığında, ilk tepkileri şöyle bağırmak oluyor: "Ama o Çin ürünleri kalitesiz." Çin modellerinin kalitesi hızla yetişince de bu sefer ağlıyorlar: "Çin kendi ürünlerini bizim modellerimizi damıtarak yaptı." Piyasa, Çin modellerinin neden ucuz olduğunu umursamıyor, piyasa sadece en ucuz zeka hizmetini istiyor. Bunun üzerine bu yapay zeka çalışanları yakınmaya başlıyor: "Biz insanlığın güvenliğini önemsiyoruz, o yüzden araştırmayı durduruyoruz." Kulağa ne kadar asil geliyor... Ama bu Dünya Kupası sahasındaki abartılı "sakatlık numarası" performansı, ileride şu talebi de getirecek: "Ama yine de Çin'i yenmemiz gerekiyor, o yüzden hükümet devreye girmeli, düzenlemeler getirmeli ve bu yapay genel zeka yarışını finanse etmeye devam etmeli."
Bu üç önde gelen Amerikan yapay zeka laboratuvarının "önce güvenlik" ilkesini AGI araştırmalarını yavaşlatmak için bahane olarak kullanması, finansal piyasalar ve küresel itibari para likiditesi açısından hayati önem taşıyor; çünkü bu laboratuvarların hesaplama gücü talebi, 1 trilyondan fazla dolar değerinde yatırım yapılabilir borcu ve yüz milyarlarca dolar düşük kredi notlu krediyi destekliyor.
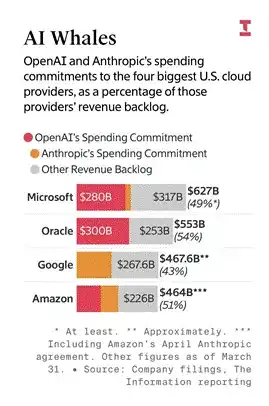
OpenAI ve Anthropic'in ABD'deki dört büyük bulut sağlayıcısına taahhüt ettiği satın alma tutarlarının, her şirketin gerçekleşmemiş gelir siparişlerindeki payını göstererek, iki büyük yapay zeka model şirketinin bulut sağlayıcılarına sağladığı devasa uzun vadeli siparişleri ortaya koyuyor.
Bu yapay zeka laboratuvarlarının toplamda hiçbir kâr üretmediği açık. Bu nedenle, veri merkezi kiralama ve çip tedarikine karşılık gelen borçlar için bilanço dışı garanti sağlamak üzere Nvidia, Broadcom, Google, Microsoft gibi kârlı teknoloji şirketlerine ihtiyaç duyuyorlar. Çip ve donanımın müteakip tedariki, yapay zeka laboratuvarlarının en ileri düzeydeki, "neredeyse, neredeyse, neredeyse silikon tabanlı bir tanrı olmaya" çok yaklaşan büyük modeli sürekli eğitmesine ve aynı zamanda müşteriler için çıkarım isteklerini işlemesine bağlı. Ancak "önce güvenlik" yeni temel ilke haline gelirse, yeni model eğitimi harcamaları sıfırlanmasa da mevcut yüksek seviyeden mutlaka gerileyecektir; şirketler odaklarını elektriği zekaya dönüştürme verimliliğini artırmaya kaydıracak, bu da müşterilerin hesaplama gücü harcamalarının azalması anlamına gelir. Özünde, önce güvenlik, hesaplama gücü talebini yok etmek demektir.
Eğer yapay zeka sermaye harcamaları faaliyet nakit akışıyla finanse edilseydi, endişelenecek bir şey olmazdı. Ancak sorun şu ki, yapay zeka laboratuvarları hesaplama gücü satın almaya devam etse de etmese de, bu trilyonlarca dolarlık borç varlığını sürdürüyor. Temerrüt hemen gerçekleşmez, ancak yapay zeka laboratuvarları hesaplama gücünü önceden beklenen ölçekte tüketmeyi bıraktığında, bu tür borçların fiyatı düşecektir. Asıl temel soru şu: Bu borçları kim satın aldı ve satın alırken kaldıraç kullandılar mı? Cevap açıkça şu ki, bu spekülatörler kaldıraç kullanarak bu düşük kaliteli borçları satın aldı. Peki nihai alıcı kim?
Milyonlarca Amerikan sigorta poliçesi sahibi, aslında dolaylı olarak yapay zeka hikayesine bahis oynamış durumda. Ve "önce güvenlik" meselesi, onlara hiçbir tampon olmadan zarar verecek. Bu dolandırıcılık düzenini başlangıçta tam olarak anlamamıştım; Substack'te Nick Nameth bunu çok net bir şekilde açıkladı, ben de şimdi kripto çevresindeki okuyucularım için basit bir dille yazacağım. Sonuç şu: Yapay zeka ile ilgili borçlar piyasa gerçeğe uygun değeriyle yeniden değerlenirse, Amerikan sigorta sektörünün büyük bir kısmı aslında borçlarını ödeyemez durumda. Bu da kısmi rezerv bankacılığının hakim olduğu küresel ekonomilerde yatırımın temel tezini ortaya koyuyor: Amerikan hükümetinin iki seçeneği var — ya ulusal güvenlik adına hesaplama gücünün nihai alıcısı olarak hareket edecek; ya da zarar içindeki sigorta şirketlerini kurtarmak için para basacak.
Hangi yolu seçersek seçelim, biz Bitcoin sahipleri ve kripto yatırımcıları kazanan taraf olacağız. Eğer hükümet piyasa sinyallerini görmezden gelip, ticari kârlılığı olmayan bu "silikon tanrı"yı geliştirmek için ısrarla kaynak aktarırsa, bu tür verimsiz harcamaları finanse etmek için para basması gerekecek, bu da kaçınılmaz olarak daha fazla finansal spekülasyonu tetikleyecek ve Bitcoin fiyatını yükseltecektir. Eğer hükümet sigorta sektörünü kurtarmayı seçerse, sorunlu yapay zeka borçlarını devralmak için para basacak, para arzını genişletecek ve dolayısıyla Bitcoin fiyatını yükseltecektir.
Bu makalenin geri kalanında, bu mekanizmayı parçalarına ayıracağız.
Çin Adına
Ulusal güvenlik bahanesiyle, ABD hükümeti neredeyse her eylemine bir gerekçe bulabilir. 11 Eylül sonrasında ABD'nin halka tehdit algısı yaratarak küresel terörle mücadele savaşını başlatmasının ne kadar büyük yıkıma yol açtığını düşünün. Bu sefer, kurgulanan hayali düşman, matematiğe kendini kaptıran, ABD'nin en iyi teknolojisini çalan ve ürünlerini ABD'ye yüzde bir fiyatına geri satan Çinliler. Çin'i yenmek için, kapitalist sistem içinde ulusal sosyalizmi uygulamak gerekiyor.
Yapay zeka patronları, Trump ve ekibini iki gerçeği görmezden gelmeye ikna etti: Piyasa, yapay zeka işinin kârlı olmadığını zaten kanıtladı ve her iki partiden seçmenler çok sayıda yeni veri merkezi kurulmasına karşı çıkıyor, ayrıca veri hırsızlığı için tazminat talep ediyor. Çin uygun fiyatlı yapay zeka ürünleri sunabildiğine göre, ABD'nin yanıtı "neredeyse, neredeyse, neredeyse, neredeyse doğmak üzere olan silikon tanrı"yı yaratmak için daha fazla kaynak aktarmak oluyor. ("Neredeyse" demeye devam edeceğim, çünkü AGI'ye ulaşmak için sadece inanç, veri hırsızlığı ve vergi mükelleflerinin parasına ihtiyacımız var.)
Savaş, ekonomi, robotlar ve her alan nihayetinde genel yapay zekaya bağlı. Bu nedenle dünyanın geri kalanı, AGI'yi ABD'nin istediği şekilde kullanmak zorunda. Bu anlatıya göre, ABD dünyanın en kapsayıcı ve adil kültürüne sahip ve bu silikon tanrının, Çin gibi Yahudi-Hristiyan olmayan medeniyetlerin eline geçmesine asla izin verilmemeli. (Gözlerimi deviriyorum, hem de kocaman deviriyorum.) Benim tercih ettiğim bir yaşam yeri var, başkalarının da var. Kendi ahlaki kültürümün diğer ülkelerden üstün olduğunu düşünsem bile, bu değerleri tüm dünyaya zorla kabul ettirmek için servetimi hatta hayatımı harcamak istemem. ABD'nin veya Batı kültürünün üstün olduğuna inanabilirsiniz, ama trilyonlarca dolarlık vergi mükellefi parasını Elon, Sam ve Dario'ya teslim etmeyin. (Üç önde gelen ABD yapay zeka şirketinin yöneticileri: xAI, OpenAI, Anthropic)
Sözde ABD sisteminin üstünlüğü şurada: Çoğu zaman, yüz milyonlarca bilgili vatandaş serbest piyasa aracılığıyla mal ve hizmet fiyatlarını belirler, hükümet karışmaz ve piyasa sinyalleri neyin üretileceğine ve ne kadar üretileceğine karar verir. Ama şimdi, ulusal güvenlik nedeniyle, devasa kaynaklar aktarıp veri besleyerek bir sonraki Token'ı tahmin etmenin AGI yaratacağı varsayımına dayanarak, piyasanın verdiği sinyaller yanlış ilan ediliyor. Böylece ABD hükümeti, kültürel üstünlükle Çin'i bastırmak için yeni nesil öncü modeller yaratmaya daha fazla yatırım yapmak zorunda. Bu kibir ve gururdur, İkarus'un güneşe çok yaklaşmasının sonucunu hatırlıyor musunuz?
Peki, artık büyük lafları bırakın, kurtarma planından bahsedin.
"Güvenlik önce" gelir, bu da üç büyük Amerikan yapay zeka laboratuvarının hesaplama gücü talebinin düşmesi anlamına gelir. Bu noktada hükümet devreye girip alım anlaşmaları imzalayarak yapay zeka laboratuvarlarına istikrarlı kâr sağlayabilir; tıpkı ABD'nin bazı savunma ve madencilik şirketlerine verdiği sözleşmeler gibi. Hükümet bu hesaplama gücünü genel yapay zeka araştırmalarını ilerletmek için kullanacak. Son olarak, hükümet kendi geliştirdiği modelleri yapay zeka laboratuvarlarına geri kiralayabilir; laboratuvarlar da çıkarım hizmetlerini ABD'deki ve müttefik ülkelerdeki müşterilere çok yüksek fiyatlarla satabilir.
Bu plan, hükümetin öncü modelleri kontrol etmesini ve Batı dünyasının bunları istediği gibi kullanmasını sağlar. Özel yapay zeka laboratuvarı modelinin bir sorunu var: Bu laboratuvarlar küresel şirketlerdir ve bazen kâr amacıyla model erişimini dünyadaki herkese satarlar, bu da hükümetin ulusal güvenlik hedefleriyle çelişir. Eğer Çin'deki laboratuvarlar kısmen ABD'nin öncü modellerini damıtarak teknolojik ilerleme kaydediyorsa, araştırma-geliştirmenin doğrudan hükümet kontrolünde olması Çin'i genel yapay zeka yarışında aylarca hatta yıllarca geride bırakabilir. Bu varsayım geçerli olsa bile, sonunda başarısız olacaktır; tıpkı geçmişte gelişmiş çip üretim ekipmanlarını abluka altına alma girişiminin Çin'in en ileri çipleri üretmesini engelleyememesi gibi. Bilgi doğası gereği özgürce akmak ister. İnternet çağında bilgi ablukası kesinlikle imkansızdır. İnternet'in doğuşundan çok önce, ABD atom bombasını başarıyla geliştirdikten sonra bile Sovyetler Birliği'nin ilgili istihbaratı elde etmesini engelleyememişti. AGI alanının bunun bir istisnası olabileceğini düşünenler, ulusal düzeydeki çıkar mücadeleleri altında insan zekasının ve uyum sağlama becerisinin ne olduğunu anlamıyorlar.
Bu silikon tanrıyı finanse etmek için ek borç ihracı gerekiyor. Bu planı satmak kolay, çünkü para alanındaki karar alıcılar — Hazine Bakanı Bessent ve Fed Başkanı Warsh — yapay zekanın verimliliği artırabileceğine inanıyor. Yapay zekayı tamamen benimsemek koşuluyla ABD'nin ekonomik büyüme sayesinde devasa borç yükünden kurtulabileceğinden eminler ve bu değerlendirme tamamen yanlış değil. Haziran 2026'da ABD'nin nominal yıllık GSYİH büyümesi %6,6 iken efektif federal fon oranı yaklaşık %3,6 idi. Bessent sürekli kısa vadeli hazine bonosu ihraç ediyor; hükümet bu borcu ihraç ederek %3 getiri elde edebilir, ancak tasarruf sahipleri zarar görecek. Bütçe açığı %3'ün altında tutulursa (bu çok büyük bir varsayım), borç/GSYİH oranı düşecektir. Ekonomik büyüme esas olarak yapay zeka veri merkezi inşaatı tarafından yönlendiriliyor ve tüm bunları destekleyen şey yapay zeka laboratuvarlarının hesaplama gücü talebidir. Dolayısıyla finansman açısından, kısa vadeli hazine bonosu ihraç edilerek %3 getiri elde edilebiliyorsa, hükümetin hesaplama gücünün nihai alıcısı olarak hareket etmesi finansal olarak uygulanabilirdir.
Dünyada bedava öğle yemeği yok. ABD hükümeti yıllardır bütçe açığı veriyor ve harcamalarını yalnızca borçlanarak karşılayabiliyor. Warsh işbirliği yaparsa bu iş kolay olur. Ancak şu ana kadar onun yönettiği Fed ile Bessent'in liderliğindeki Hazine Bakanlığı aynı çizgide değil.
Temmuz 2023'ten bu yana ABD para politikasında ilk faiz artışı: Geçen haftaki toplantıda Fed oybirliğiyle politika faizini %0,25 artırdı. Fed'in yarattığı toplam para arzı artık büyümüyor; 14 Ağustos'tan itibaren RMP kısa vadeli hazine bonosu alım programı durduruldu.
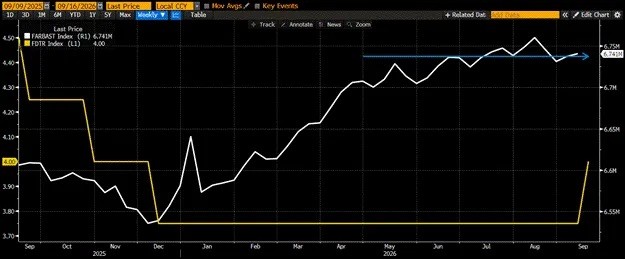
Hükümet bu planı uygulamaya koyar da Fed fon maliyetlerini düşürmez ve bilanço genişletmezse, büyük ölçekli borç ihracı faiz oranlarını yükseltir. İpotek, kredi kartı ve taşıt kredisi faizlerinin artması, seçmenlerin yapay zekâ ile ilgili politikalara öfkesini körükler. Trump ve Bessent en az 7 FOMC üyesinin desteğini kazanamazsa, bu planın uygulanabilirliği büyük ölçüde azalır.
Yukarıda anlatılan, geleneksel perspektiften Fed politikasıdır ve piyasada ayı görüşünü kolayca tetikler. Ancak bir başka güçlü para basma makinesini unutmayın: ticari bankalar. Warsh ve Bessent, para arzı görevini bankacılık sektörünün üstlenmesi gerektiğini savunuyor. 14 Ağustos'ta RMP alımlarının durdurulmasından bu yana bankalar, toplam varlıklarını genişleterek yüz milyarlarca dolar yeni para yarattı; bunun arkasında likidite düzenleme kısıtlamalarının gevşetilmesi var.
Bilanço genişletmenin yanı sıra, bu %0,25'lik faiz artışının ardından bankaların Fed'de tuttuğu fazla rezervler yılda 7,5 milyar dolar daha fazla faiz getirecek. Bu fonlar yeni kredilerde ve finansal piyasa spekülasyonunda kullanılacak. Dolayısıyla yalnızca Fed'in faiz artırımına ve bilanço genişletmeyi durdurmasına bakmamak, ticari bankacılık sisteminin etkisini de hesaba katmak gerekir. İkisi birleştiğinde, toplam etki hâlâ teşvik edici niteliktedir. Yani hükümet isterse, likidite ortamı yeni borçlanmayı ve yapay zekâ hesaplama gücü inşasına yatırım yapmayı desteklemeye yeterlidir.
Ancak hükümet hesaplama gücü alımını üstlenmezse, borç değer kaybına uğrar. Bu tür borcu kaldıraçla elinde tutanlar krize girer. Şimdi kendi kendini sigortalama (captive insurance) dolandırıcılığını derinlemesine konuşalım.
Kendi Kendini Sigortalama (Captive Insurance)
Sigorta sektörünü daha önce hiç araştırmamıştım. Büyük özel sermaye kuruluşlarının, kendi kendini sigortalama şirketlerinin varlıklarını yatırım fonu toplamak için kullanması bana başlangıçta dolandırıcılık gibi görünmedi. Ancak bu işleyiş mekanizmasını derinlemesine inceledikten sonra nihai mağdurları buldum.
Her kredi balonunun bir nihai alıcı grubu vardır. Genellikle parlak niteliklere sahip mütevelli heyetleri tarafından yönetilen sıradan perakende yatırımcı fonlarıdır. Mütevelliler başkalarının parasıyla yatırım yaparak çifte kazanç elde eder: yönetim ücreti alır ve aynı zamanda kendi ellerindeki varlıkları perakende yatırımcılara satarak kendi portföylerinin fiyatını yükseltir. Bu sefer mağdurlar, Amerikan hayat sigortası ve yıllık gelir (annüite) ürünleri satın alan sigortalılardır. Bu dolandırıcılığı anlamak için önce özel sermayenin altın çağının sona ermesinden sonra özel sermaye patronlarının hayatta kalma yöntemlerini anlamamız gerekir.
2008 küresel finans krizinin ardından özel sektör kaldıraç azalttı, Fed faiz oranlarını sıfıra yakın seviyeye indirdi. Özel sermayenin klasik oyunu: istikrarlı nakit akışına sahip, neredeyse borçsuz olgun şirketler bul, kaldıraç ekle, sonra temettü ile nakde çevir ve sonunda harap olmuş şirketi özel sermaye piyasasında bırak. Kamu piyasası ısındığında, bu kötü şirketi yeniden halka arz ederek döngüyü tamamla. Düşük faiz döneminde bu mantık tamamen geçerliydi. Sıradan insanlar negatif öz sermayeli ipotek kredileri taşıyor, aylık ödemelerle boğuşuyor ve tüketimi artırma gücü bulamıyordu. Özel sermaye patronları üretimi genişletmek veya daha iyi ürünler sunmak istemiyordu; yalnızca mevcut nakit akışını sürdürmek, maliyetleri kısmak ve kendi yatırımcılarına nakit temettü çekmek istiyorlardı.
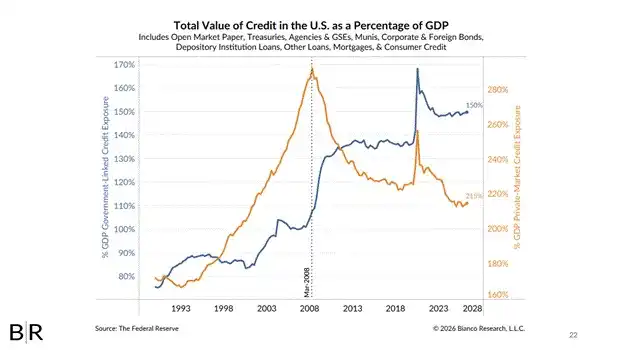
ABD toplam kredi hacminin GSYİH'ye oranı. Turuncu özel piyasa kredilerini, mavi devlet bağlantılı kredileri gösterir; 2008 finansal krizinden sonra özel krediler sürekli gerilerken devlet kredileri sürekli yükseldi, bu da borç yapısının özel sektörden kamu sektörüne kaydığını yansıtır.
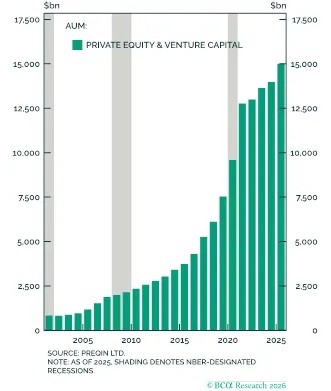
Özel sermaye ve risk sermayesi (PE&VC) yönetilen varlık büyüklüğü AUM, ekonomik durgunluklara rağmen 2000'den itibaren sürekli genişleyerek 2025'te 15 trilyon doları aşmıştır; gri gölgeler NBER tarafından işaretlenen ekonomik durgunluk dönemleridir.
Pandemi sonrası dönemde sermaye maliyetlerinin artması ve azalan marjinal getiri yasası özel sermaye fonlarının getirilerini ağır şekilde vurdu. Ucuz finansman sayesinde bir anlaşmayı kapatmak için nakit akışı varlıklarını daha yüksek değerlemeyle satın almak gerekiyordu. Özel sermaye fonlarının getiri oranları bununla birlikte düştü. Bir sonraki fon toplama turunu tamamlamak için özel sermaye patronları kısa vadeli itfaları önemsemeyen uzun vadeli sermaye havuzları aramaya başladı — sigorta şirketleri sahneye çıktı. Sigorta şirketleri hayat sigortası ve yıllık gelir poliçeleri satar, poliçe sahipleri prim öder, sigorta şirketi bu parayı yatırıma yönlendirerek getiri elde eder ve onlarca yıl sonra poliçeyi öder. Bu tam da özel sermayenin hayalini kurduğu sürekli sermaye havuzudur; aşırı değerlenmiş özel şirketler ve yüksek getirili özel kredilerle dolu özel sermaye fonlarına yatırılabilir.
Bunun üzerine özel sermaye patronları sigorta şirketlerini satın aldı, kendilerini yatırım yöneticisi olarak atadı ve düşük kaliteli varlıkları habersiz poliçe sahiplerine paketleyip sattı. İşte bu, esir sigortacılıktır (Captive Insurance).
Bu işlemin en akıl almaz kısmı, esir sigorta şirketinin yasal olarak gereken sermaye tamponunu nasıl karşıladığıdır. Varlık fiyatları dalgalanır, düzenleyiciler sigorta şirketlerinin poliçe ödemelerini güvence altına almak için sermaye tamponu ayırmasını şart koşar. Sigorta sektöründe bu nedenle reasürans kurumları doğmuştur; bunlar asıl sigorta şirketinin tazminat riskini üstlenir. Normalde asıl sigorta ve reasürans birbirinden bağımsız iki kurumdur ve reasürans riski piyasa rayiç fiyatına göre fiyatlandırır. Ancak bu kurallar özel sermaye sigorta dolandırıcılığında işlemez; bu dolandırıcılığın özü, riski devralacak bir taraf bulmaktır ve özel sermayenin kendisi büyük miktarda öz kaynak koymak zorunda değildir. Bunun üzerine özel sermayenin kontrol ettiği sigorta şirketi, ilişkili bir esir reasürans kurumu kurar. Ana şirket yalnızca çok az öz kaynak koyarak reasürans güvencesi elde edebilir.
Bunların hepsi düzenleyici kurumlardır ve düzenli olarak kamuya açıklama yapmaları gerekir. Poliçe sahipleri sigorta şirketinin böyle bir sistem işlettiğini bilseydi yine de poliçe satın alır mıydı? Dolandırıcılığı örtbas etmek için ABD sermaye sistemi özel sermayenin tarafında durdu. Vermont gibi bazı eyaletlerin mevzuatı ulusal ihtiyatlı düzenleme standartlarıyla çelişiyor. Asıl sigorta şirketi ve ilişkili reasürans kurumu özel olarak reasürans risk varlıkları oluşturabilir, sermaye tamponu büyüklüğü keyfi olarak belirlenebilir ve eyalet düzenleyici kurumu onayladıktan sonra ilgili belgeler mühürlenip gizli tutulur.
Daha fazla ayrıntı var. Bu cüretkâr dolandırıcılığı çözmeye devam etmeden önce, kripto dünyasından bir örnekle benzetme yapayım. Terra Luna'yı hatırlıyor musunuz? Luna çöktü çünkü USDT sahipleri stablecoin'lerini satarak dolar sabitini kırdı. Eğer Do Kwon, o yetmiş yaşındaki New York özel sermaye patronlarının kaynaklarına sahip olsaydı, sonuç ne olurdu?
USDT fiyatı düştüğünde, Luna Alameda Insurance adında bir sigorta şirketi satın alır. Luna, prim fonlarını kullanarak USDT alır ve sabiti stabilize etmeye çalışır. Alameda, Kaliforniya halkına hayat sigortası satar ve milyarlarca doları elinde tutar. Alameda doğrudan altcoin stablecoin alamaz, ancak yatırım dereceli şirket tahvilleri satın alabilir. Luna, Moody's analistini satın alarak kendi şirket tahvilini yatırım dereceli olarak derecelendirtir. Alameda gibi alıcıları çekmek için Luna, 10 yıllık ABD Hazine tahvili getirisinden %5 daha yüksek faiz verir. Ne kadar parlak bir getiri! Alameda, Vermont'ta Three Daggers adında bir reasürans şirketi kurar. Alameda, her 100 dolarlık reasürans varlığı için yalnızca 1 dolar öz sermaye teminatı koyar. Sonra Alameda düzenleyiciye şunu söyler: Sigortalı primleriyle satın aldığı 10 milyar dolarlık Luna yatırım dereceli borcu güvenlidir ve bir sorun çıkarsa Three Daggers bunu ödeyecektir. Her şey yolunda görünür. Ancak USDT düşmeye devam eder, Luna coin fiyatı çöker. Birkaç hafta sonra Luna tahvil faizini ödeyemez. Moody's analisti derecelendirmeyi gizlemek için Rolex saat almış olsa bile, temerrüt olayını görmezden gelemez ve borcu çöp seviyesine indirmek zorunda kalır.
Derecelendirme düşünce, tüm yapı çöker. Düzenlenmiş sigorta şirketleri, borç notu düştükten sonra sermaye tamamlamak zorundadır. Ancak sorun şu ki bu reasürans varlığı başından beri sahteydi. Three Daggers'ın ana şirkete sermaye gereksinimini karşılamak için aktaracağı yüz milyonlarca dolar nakdi hiç yoktu. Dolandırıcılık ortaya çıkar, Alameda bilanço açısından iflas eder ve düzenleyiciler enkazı temizlemek zorunda kalır.
Sigortalılar büyük kayıplara uğrar. ABD'de çoğu eyalette sigorta güvence üst limiti yalnızca 250.000 ila 300.000 dolardır. Poliçeniz milyonlarca dolar ödemesi gerekiyorsa, aradaki fark karşılanamaz. Daha da kötüsü, sigorta güvence fonları, banka sigorta sisteminden tamamen farklı olarak, olay sonrası hayatta kalan sigorta şirketleri tarafından finanse edilir. FDIC (ABD Federal Mevduat Sigorta Kurumu) bankaların önceden prim ödemesini şart koşar. Bu olay sonrası finansman mekanizması, kurumların krizin bedelini önceden ödemesi gerekmediği için kurumları aşırı risk almaya dolaylı olarak teşvik eder.
Geleneksel finansa dönelim. Altcoin proje borcunu, yapay zekâdan etkilenen yazılım şirketlerinin özel kredileri ve yapay zekâ veri merkezi borçlarıyla değiştirin; bu tür borcun değeri tamamen üç büyük yapay zekâ laboratuvarının sürekli hesaplama gücü satın almasına bağlıdır.
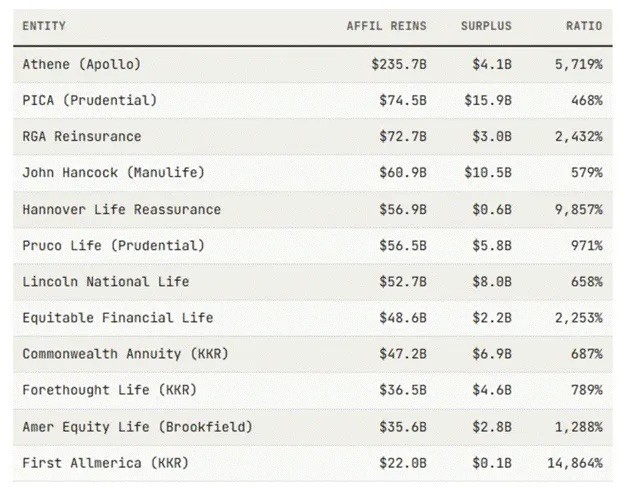
Tablodaki "ilişkili reasürans" sütunu, tam da bu sahte sermaye tamponudur; Apollo, KKR, Brookfield gibi özel sermaye devleri, tüm yapay zeka ile ilgili yatırımlarını bunun üzerinden paketlemektedir. Kendi sigorta kuruluşlarının defterlerindeki varlıkların gerçek kalitesi bilinemez, çünkü bu kuruluşlar özellikle gerçek finansal verilerin gizlenebildiği eyalet ve yargı bölgelerinde tescil edilmiştir. Ancak kamuya açık haberlere bakıldığında, neredeyse her büyük yapay zeka veri merkezi borç ihracının arkasında bu tür büyük özel sermaye kuruluşları vardır. Aynı zamanda, bunlar en büyük özel kredi fonlarıdır ve çok sayıda SaaS şirketine yatırım yapmaktadır. Bu özel kredi fonları, likit olmayan kredilerin hızla iskontolu nakde çevrilememesi nedeniyle yatırımcı çekişlerini kısıtlamıştır.
Nick Nameth, bu tür sahte kendi kendini sigortalama reasürans varlıklarının büyüklüğünün 1,54 trilyon dolar olduğunu düşünmektedir. Gerçek tutarı kesin olarak bilemiyoruz, ancak Brookfield reasürans varlığı örneğini vermektedir: defter değeri 1,48 milyar dolar olarak kayıtlıdır, ancak reasürans sağlayan kuruluş düzenleyicilere gerçek tazminat yükümlülüğünün 0 olduğunu bildirmiştir.
Özel kredi ve yapay zeka borç piyasası, devasa mevcut borç yükünün baskısı altında çatlaklar göstermeye başlamıştır. Piyasa, özel kendi kendini sigortalama şirketlerinin iflas ettiğini tam olarak fark etmeden önce, çatlakların ortaya çıktığını görüyoruz. Tetikleyici, yapay zeka veri merkezi menkul kıymetleştirme yatırım dereceli borcunun not indirimine uğramasıdır. Sigorta şirketleri başlangıçta en yüksek notlu dilimleri satın alarak aynı vadeli ABD tahvillerine kıyasla daha yüksek getiri elde etmiştir. Önde gelen laboratuvarlar beklenen ölçekte hesaplama gücü satın alamazsa, üretilen nakit akışı veri merkezi borcunu ödemeye yetmez, derecelendirme kuruluşları sonunda borç notunu düşürür, ana şirketin sermaye tamamlaması tetiklenir, ancak ilişkili reasürans nakit çıkaramaz. Para basarak genişlemekten kâr elde eden biz yatırımcılar için, sigorta şirketlerinin bilançolarındaki bu trilyonlarca dolarlık delik mutlaka kurtarma gerektirecektir. Baby boomer kuşağındaki sigortalılar oy sahibidir ve kurtarma planını oylayarak destekleyeceklerdir. 2008'de AIG son alıcı kuruluş olarak çok miktarda düşük kaliteli ikincil CDO borcunu emmiş ve hükümet kurtarma yapmıştır. Unutmayın, TARP (Sorunlu Varlıkları Kurtarma Programı, subprime krizi döneminde ABD'nin temel kurtarma aracı) kurtarma fonları AIG'nin deliğini doldurduktan sonra doğrudan Goldman Sachs'a akmış ve Goldman Sachs 2009'da rekor ikramiye dağıtmıştır. Sıradan insanlar haciz bildirimi alırken, seçkinler dolgun çekler almıştır.
Bu sahne tekrar yaşanacaktır. Ancak Bessent ve Warsh aptal değildir; o dönemki saf serbest piyasa söylemini tekrarlamayacaklardır. Paulson ve Bernanke (Hank Paulson ve Ben Bernanke, eski Hazine Bakanı ve eski Fed Başkanı) o zamanlar hâlâ bir sınır çiziyordu: yatırım başarısız olursa batmalıdır. Lehman'ın iflasına izin verdiler; bu karar bir hataydı ve halkın finansal kuruluşların kitleleri nasıl sömürdüğünü görmesini sağladı. Bu kez Bessent ve Warsh büyük sigorta şirketlerinin iflas etmesine asla izin vermeyecek ve "The Big Short" benzeri bir finansal felaket gösterisinin sahnelenmesine müsaade etmeyeceklerdir. Bu tasfiyeyi önlemek için sürekli para basacaklardır. Çünkü 2008'den sonra popülist siyasi güçler yükselmiştir ve halk artık eskisi gibi itaatkâr olmayacaktır. O dönemde Obama, sözde ilerici bir Demokrat olarak, kısmen finansal kriz ve bankacıları cezalandırma söylemiyle seçilmiş, ancak göreve geldikten sonra yine de kurtarma planını onaylamış ve konut hacizlerini geniş ölçüde engellememiştir. 2028'e gelindiğinde AOC bu kadar yumuşak başlı olmayacaktır. Bu nedenle Warsh ve Bessent açık bir kredi felaketini mutlaka önlemelidir.
Trump, hesaplama gücünün nihai alıcısı olarak yanlış bir seçim yaparsa, derecelendirme kuruluşları yapay zeka veri merkezi borçlarının notunu düşürürse, para basımı kademeli ve yavaş bir şekilde devreye girecek ve piyasanın sigorta sektörünün ödeme gücünün olmadığını tamamen fark etmesi engellenecek.
Tarih Tekerrür Ediyor
「Güvenlik önce gelir」hemen büyük ölçekli para basımını getirmez. Bu kararı Trump'a bırakıyoruz, ancak bir Bitcoin ve kripto yatırımcısı olarak, hangi yolu seçerse seçsin sonunda daha fazla para arzıyla karşılaşacağız. Bu makale, Ağustos sonundaki küçük yükselişin ardından kripto piyasasındaki dalgalı seyrin yakında sona ereceğine sizi ikna edecek. Dolar arzı sürekli genişleyecek, Bitcoin ve bazı altcoin fiyatları yükselecek.
Bir yapay zeka / kripto projesi olan Flop Network'ün kurucusu olarak, bu makro ortam benim için oldukça elverişli. ABD hükümeti serbest piyasanın veri merkezi inşaatını durdurmasına izin vermeyecek, hesaplama gücünün ham maliyeti düşecek, spot hesaplama gücü arz fazlası yapay zeka ajanlarının yaygınlaşmasını hızlandıracak. Bunun yanı sıra, büyük miktarda yeni dolar kripto varlıklara fon akışını tetikleyecek — para genişleme döngüsünde kripto varlıklar en parlak performansı sergiler.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia