Kantitatif trader, 40 milyar dolarlık Kalshi imparatorluğuna meydan okudu ve işlem hacmi sahtekarlığının örtüsünü kaldırdı
Tek bir laf sokmanın yol açtığı bela
Dün, kripto KOL'ü ve Kalshi Crypto bölümü pazar sorumlusu IcoBeast, Twitter'da bir görsel paylaşıp şu metni yazdı: «Arkadaşlar, %96,7 çok mu?»
Bu rakam, Artemis'in tahmin piyasası işlem payı grafiğinden geliyordu. Kalshi alanın büyük kısmını kaplıyor, Polymarket ise yukarıya sıkışmıştı. Beni altta şöyle yanıt verdi: Hacmin dörtte üçü şişirilmiş, bu payı yakalamak tabii ki kolay.
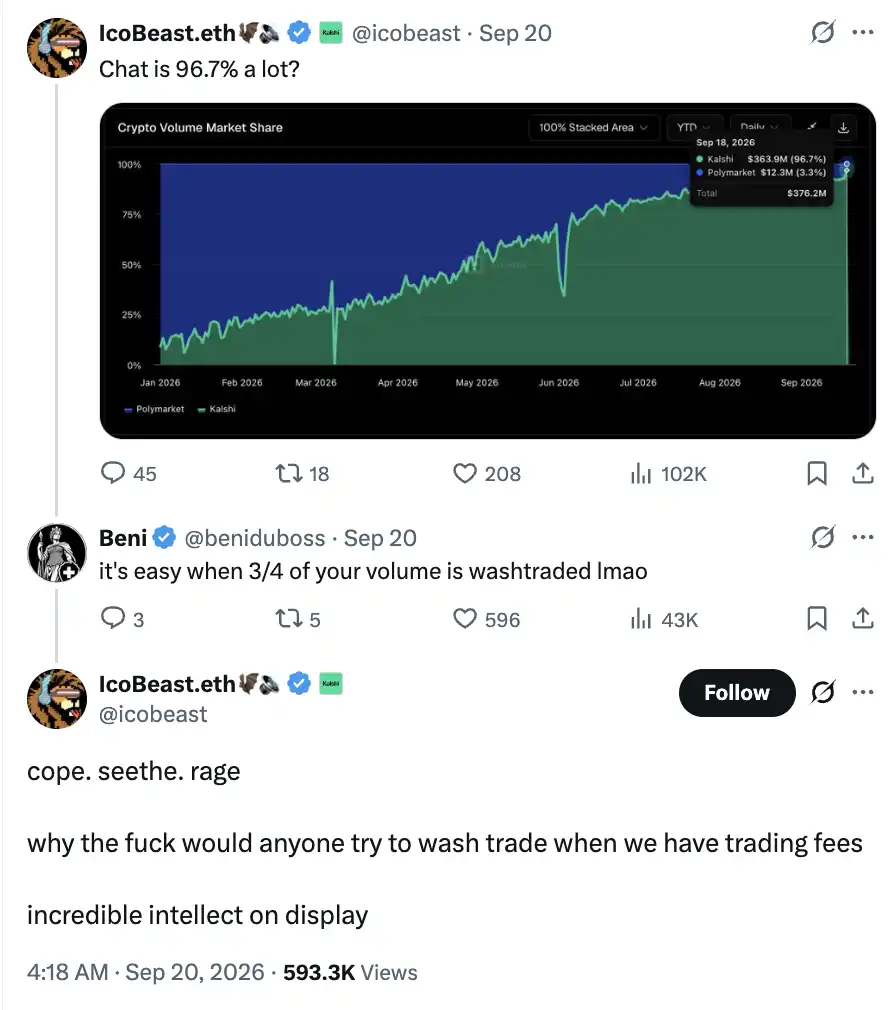
Ardından IcoBeast, sonradan defalarca alıntılanacak karşılığı verdi: «Biz işlem ücreti alıyoruz, kim xx hacim şişirir?» Sonunda karşı tarafın zekâsını da küçümsemeyi ihmal etmedi.
Beni başta onu Kalshi'yi para karşılığı tanıtan bir KOL sandı ve düşünüp tweet'i silmesini tavsiye etti. IcoBeast ise Kalshi'de çalıştığını, son bir yılda şirketin kripto pazar işini sıfırdan kurduğunu ve bu hacimlerin gerçek olduğunu bildiğini söyledi. Sonra da «sana silmen için birkaç dakika veriyorum» sözünü Beni'ye iade etti.
Bu, IcoBeast'in kariyerinde attığı en pişman olduğu tweet olabilir, çünkü yanlış kişiyi kızdırmıştı.
Beni hemen uzun bir gönderi paylaştı. İlk itirazı ücretlere yönelikti: Kalshi'nin vadeli işlem komisyon iadesi programında, uygun üyelerin alış emri verirken 0,3 baz puan ödemesine, limit emri gerçekleştiğinde ise net 0,3 baz puan almasına izin veriliyor. Nominal değeri 1 milyon dolar olan bir işlemin iki üye arasında gerçekleştiğini varsayalım: alış emri veren 30 dolar ödüyor, limit emri veren 30 dolar alıyor, iki tarafın toplamında platform ücreti sıfır oluyor.
IcoBeast'in söylediği «platform ücreti» nereye gitti?
Ardından Beni, ETH vadeli işlem sayfasını paylaştı: 24 saatlik işlem hacmi 538,6 milyon dolar, açık pozisyon ise yalnızca 3,1 milyon dolar. O günkü işlem tutarı, mevcut pozisyonun yaklaşık 174 katıydı. Sonra tekrar tekrar görünen 5.500 dolarlık emirleri buldu ve bu sabit tutarlı işlemlerin hacim yarattığını açıkça eleştirdi.
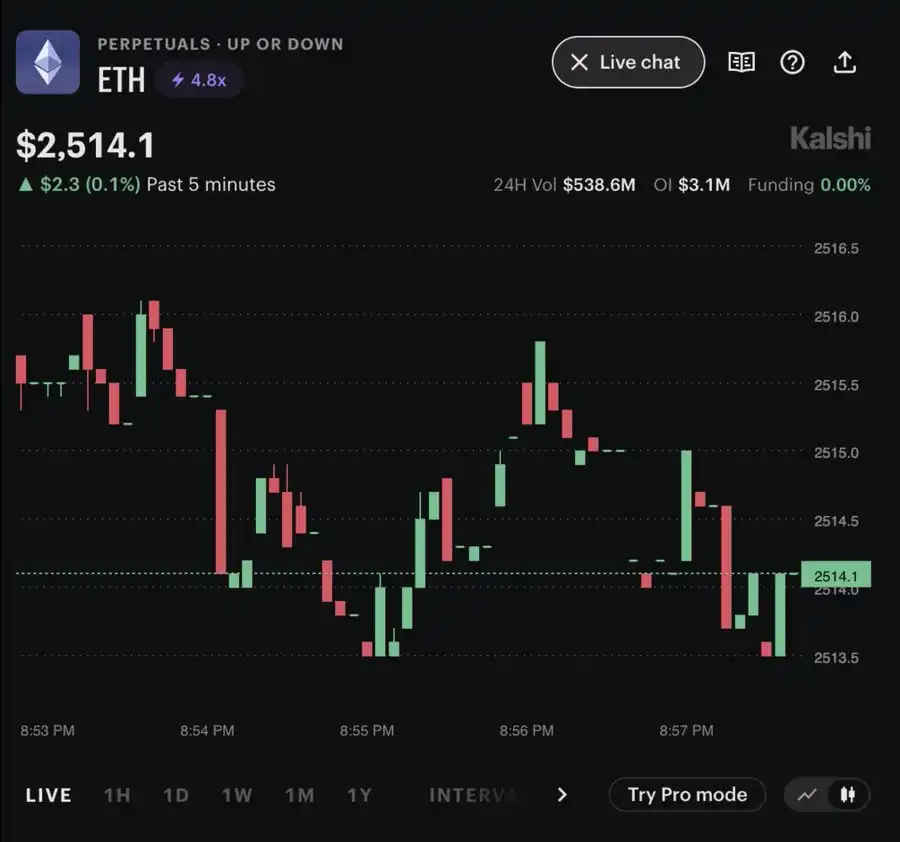
IcoBeast daha sonra önemli bir ayrım ekledi: Başta gösterdiği şey tahmin piyasası payıydı, Beni'nin komisyon iadesi ve pozisyonlar için tartıştığı şey ise vadeli işlemlerdi. Tahmin piyasalarında Beni'nin söylediği 0,3 baz puanlık komisyon iadesi yok.
Sorun şu ki, IcoBeast'in bu açıklaması yalnızca tahmin piyasası işini hedef alıyor, ancak sözleşme piyasasındaki hacim şişirmeye yanıt vermiyor. Beni bu noktayı yakalayıp saldırıya devam ediyor ve Kalshi'nin açıklaması gereken şeyler giderek artıyor.
Dahi Trader
Beni'nin emir ve ücretlere olan hassasiyeti, iş deneyiminden kaynaklanıyor.
Bir podcast röportajında Beni, Bitcoin ile ilk tanışmasının online poker oynamak için olduğunu hatırlıyor. Daha sonra poker arkadaşları kripto para alım satımıyla para kazanmaya başlayınca o da kripto piyasasına girdi. Vadeli işlemlerde para kaybettikten sonra platformlar arası arbitraja yöneldi ve zamanla emir defteri ile işlem mekanizmalarını incelemeye başladı.
Cryptopia'da işlem yaptığı ilk dönemlerde, platformdaki küçük coin yatırımlarını izlerdi. Biri coin transfer ettiğinde satış olasılığı doğardı; o daha düşük fiyattan alım emri koyar ve karşı tarafın ince emir defterini kırmasını beklerdi. Bu fırsatları yakalamak için blok gezginini kullanır, farklı sitelerin verilerini tablolara ve uyarı sistemlerine bağlardı.
Daha sonra bir sermaye ortağıyla birlikte TradeOgre'nin Monero piyasasında piyasa yapıcı bot çalıştırdı. Başlangıçtaki mantık basitti: diğer piyasaların fiyatlarını referans al, işlem ücretlerini karşılayacak kadar spread ekle ve iki yöne de kotasyon ver. Deneyim arttıkça, büyük yatırımlara göre kotasyon aralığını ve teminatı ayarlardı. Kendi anlatımına göre bu iş bir dönem o platformun Monero piyasasındaki işlem hacminin yaklaşık %65 ila %70'ini oluşturuyordu.
Ethereum "The Merge" yükseltmesi sırasında Beni aynı anda 43 ETH vadeli işlem piyasasını izlemiş ve bir vadeli işlem platformunda fiyatın yaklaşık her 26 dakikada bir kısa süreliğine yaklaşık %2 yükselip sonra geri çekildiğini fark etmişti. Bir arkadaşıyla birlikte bu düzen etrafında yaklaşık 18 saat işlem yaptı, ta ki fırsat kaybolana kadar.
İşte IcoBeast'in karşısına çıkardığı rakip: piyasa arıza noktalarını bulan bir uzman.
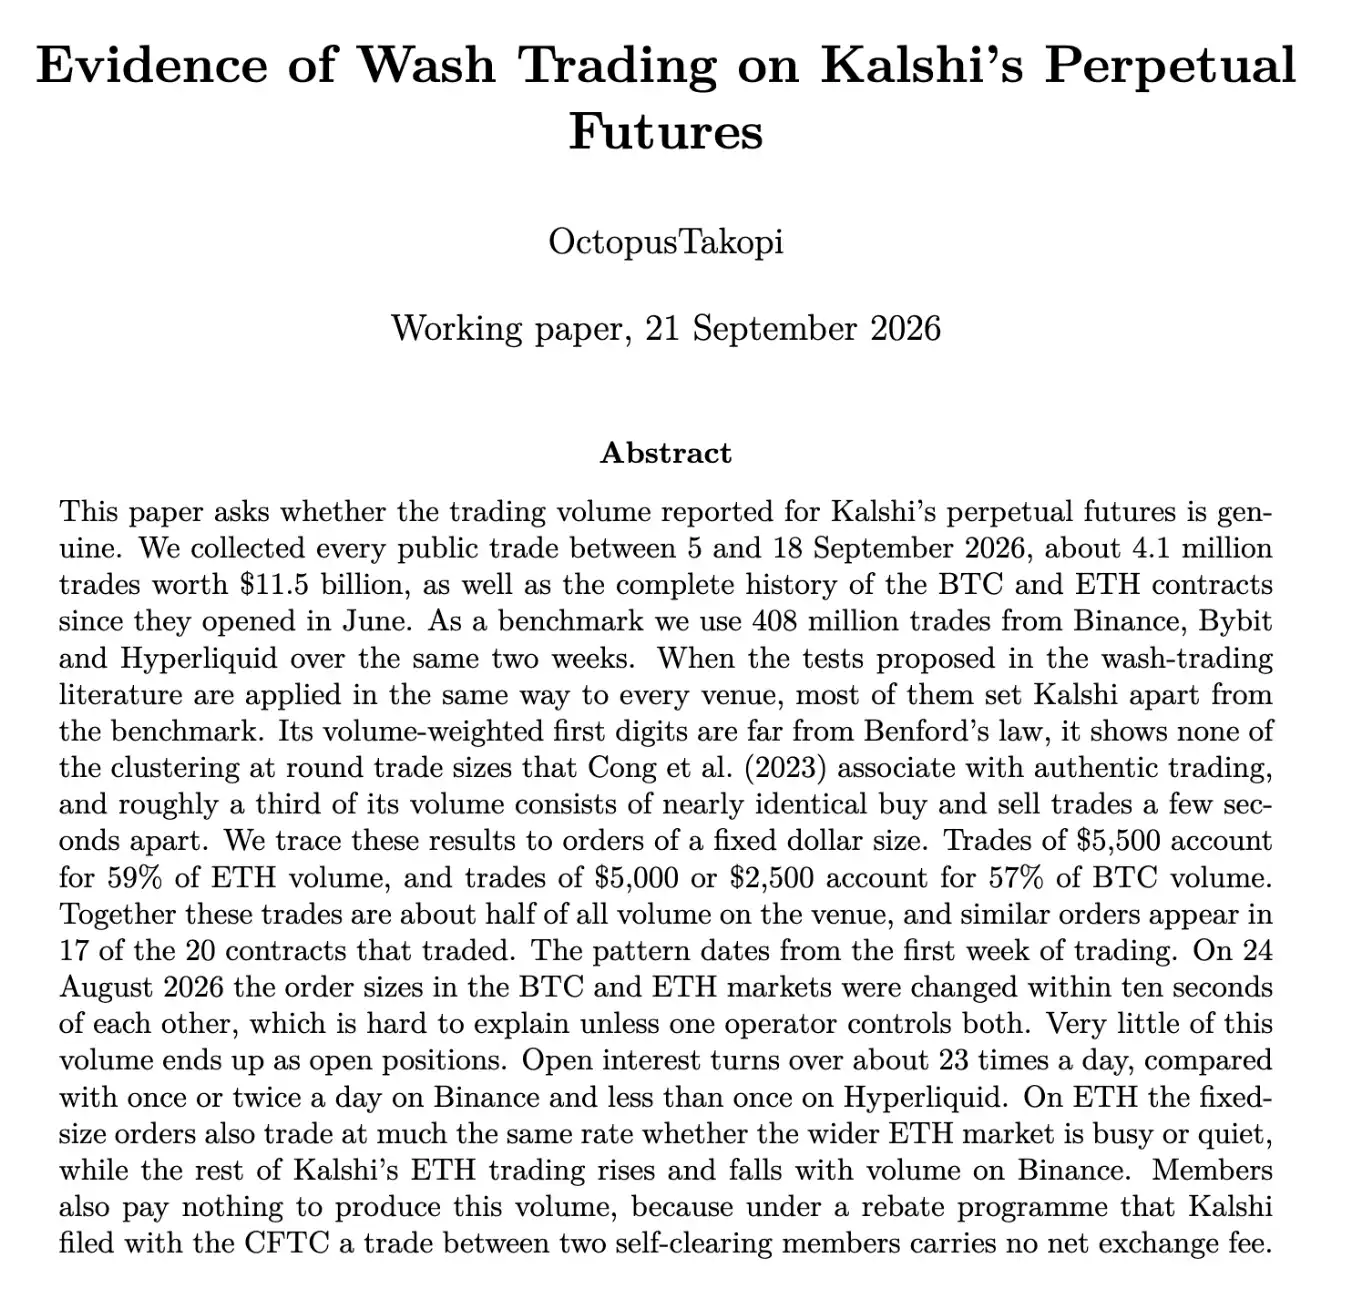
Beni'nin arkadaşı, diğer bir kantitatif trader Octopus, ardından bir çalışma makalesi yayımlayarak Kalshi'ye yönelik suçlamaları madde madde grafiklere dönüştürdü.
Sabit İşlem Hacmi
Bu araştırma, 5-18 Eylül tarihleri arasında Kalshi vadeli işlemlerine ait yaklaşık 4,1 milyon açık işlemi, yaklaşık 11,486 milyar dolar nominal işlem hacmiyle topladı ve Binance, Bybit ile Hyperliquid'in aynı dönemdeki yaklaşık 408 milyon işlemini karşılaştırma olarak kullandı.
En kolay anlaşılan bulgu, işlem hacminin birkaç dolar tutarı etrafında anormal şekilde yoğunlaşmasıdır.
Kaynak: OctopusTakopi, makale Şekil 3, sayfa 7. Yatay eksen tek işlem tutarını, dikey eksen ilgili tutar aralığının toplam işlem hacmindeki payını gösterir.
ETH piyasasında yaklaşık 5.500 dolarlık emirler işlem hacminin %59'unu oluşturdu. BTC piyasasında yaklaşık 5.000 dolar ve 2.500 dolarlık emirler toplamda işlem hacminin yaklaşık %57'sini oluşturdu. Sadece bu üç sabit tutarlı emir türü, Kalshi örneklemindeki işlem hacminin yaklaşık %51'ini oluşturdu. Yapay hacim olduğunu biliyordum ama bu kadar pervasızca yapıldığını bilmiyordum.
Sabit tutarlı emir vermek başlı başına yaygındır; piyasa yapıcılığı ve arbitraj programları bunu yapabilir. Sonraki soru şu: Neden tüm bir piyasanın işlem hacminin yarısından fazlasını oluşturabiliyor ve farklı piyasalarda aynı anda değiştirilebiliyor?
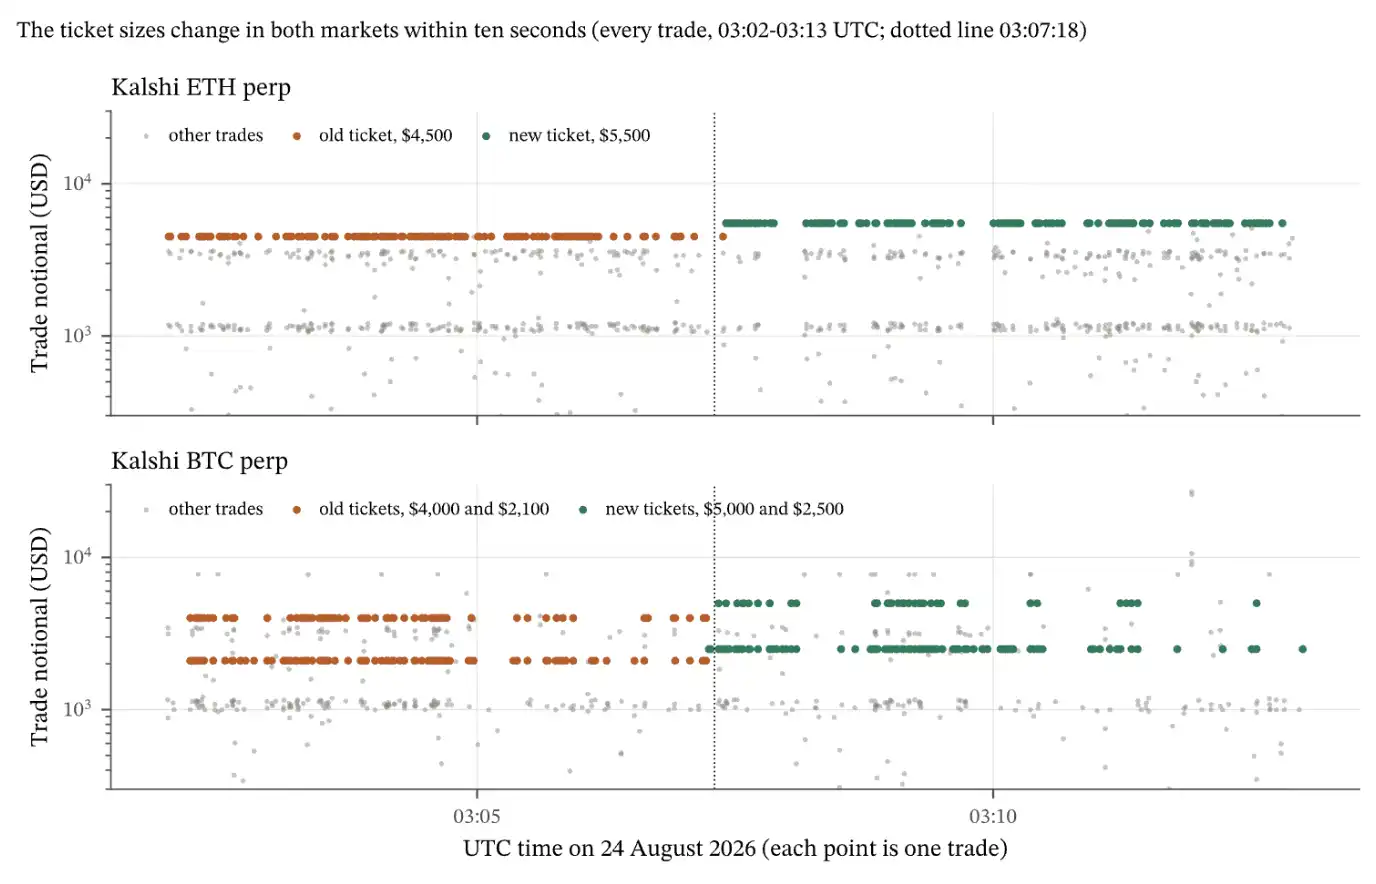
Kaynak: Makale Şekil 8, sayfa 12. Her nokta bir işlemi temsil eder, turuncu eski tutarı, yeşil yeni tutarı gösterir
24 Ağustos'ta ETH'nin sabit emir tutarı 4.500 dolardan 5.500 dolara değiştirildi; BTC'nin iki tutar grubu 4.000 ve 2.100 dolardan 5.000 ve 2.500 dolara değiştirildi. İki piyasa yaklaşık on saniye içinde art arda geçiş yaptı. Grafikteki turuncu yatay çizgiler sona erdi, yeşil yatay çizgiler hemen belirdi.
Bu, aynı operatörün kotasyon programının parametrelerini değiştirmesine çok benziyor. Kalshi ekibindeki biri sürekli 4.500 dolarlık emir göndermenin fazla sahte göründüğünü düşünüp koddaki "4.500"ü "5.500" yapmış. Programı değiştirip daha zor tespit edilecek rastgele sayılara geçmeye bile zahmet etmemiş.
Zaman aralıkları başka bir iz grubu daha bıraktı.
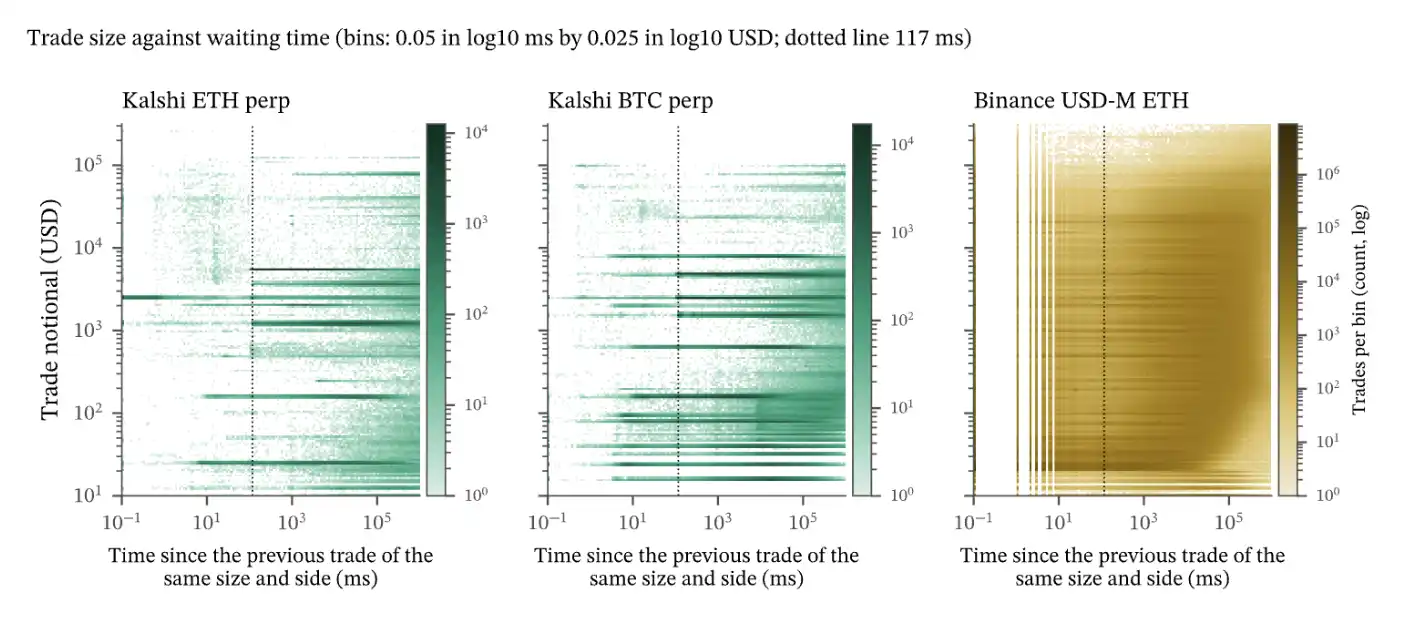
Kaynak: Makale Şekil 10, sayfa 14. Yatay eksen aynı tutarlı, aynı yönlü önceki işleme olan mesafeyi gösterir, kesikli çizgi yaklaşık 117 milisaniyeyi işaretler
Bu sabit emir türlerinde, aynı yöndeki ardışık işlemler neredeyse hiçbir zaman 117 milisaniyeden kısa aralıkla gerçekleşmedi. İlgili koyu yatay çizgiler ancak kesikli çizgiye yakın görünmeye başladı. Diğer tutarlardaki işlemler ve Binance'teki karşılaştırma örneklemi aynı düzenli sınırı göstermedi.
Makalenin verdiği açıklama, bir teklifin yenmesinden sonra programın bir sonraki teklifi geri koymasının yaklaşık olarak bu kadar sürdüğüdür. Bu, emir yenileme hızının oluşturduğu zaman alt sınırını tanımlar; robotun her 117 milisaniyede bir düzenli olarak işlem gerçekleştirdiği şeklinde anlaşılmamalıdır. Ancak sabit tutar, senkronize parametre değişikliği ve benzer emir yenileme ritmi bir araya geldiğinde, «çok sayıda bağımsız müşterinin tam olarak bu şekilde işlem yapması» bu olguları açıklamakta artık zorlanır.
İşlem hacmine karşılık gelen pozisyon da alışılmadık derecede az.
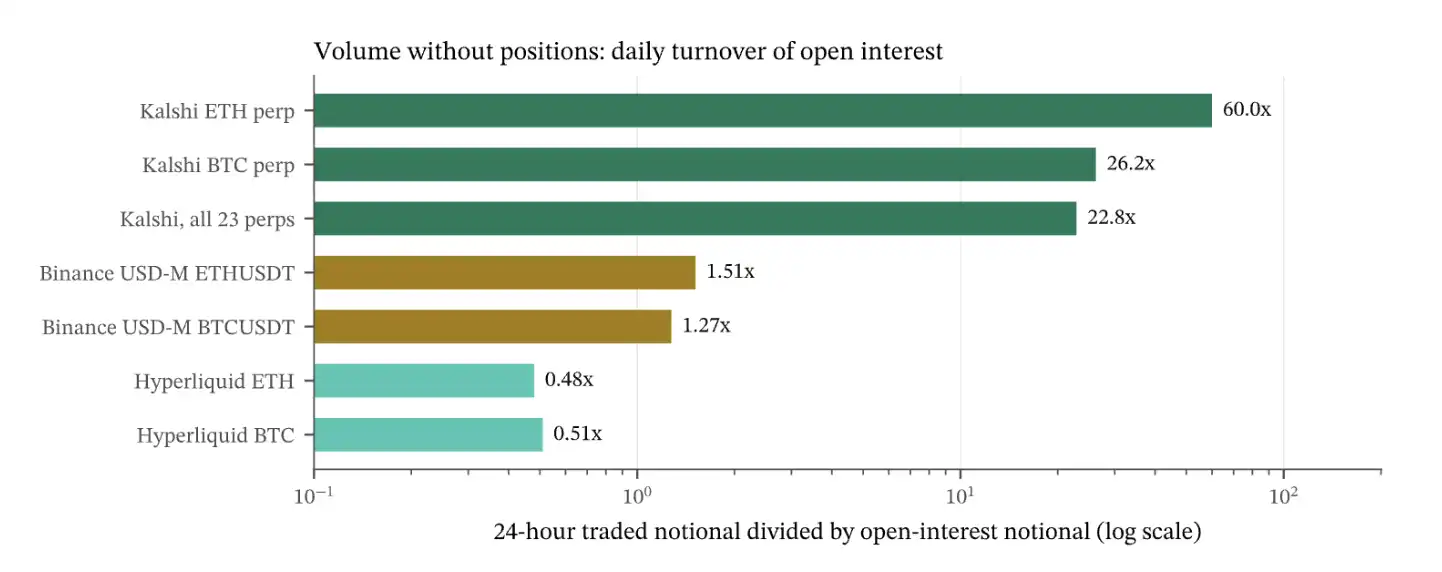
Kaynak: Makale Şekil 12, sayfa 15. Kalshi ve Hyperliquid için 21 Eylül anlık görüntüsü, Binance için iki haftalık günlük değerlerin medyanı kullanılmıştır; yatay eksen logaritmik ölçektedir
Kalshi'nin ETH günlük işlem hacmi açık pozisyon miktarının 60 katına, BTC yaklaşık 26 katına, tüm sürekli sözleşmeler ise yaklaşık 23 katına denk gelmektedir. Binance'te BTC ve ETH karşılaştırma değerleri yaklaşık 1 ila 2 kat, Hyperliquid'de ise yaklaşık 0,5 kattır. Bu, Beni'nin daha önce yakaladığı 174 katıyla örtüşmektedir.
Normalde, farklı tutarlardaki her alım satım açık pozisyonu artırır veya azaltır; yalnızca aynı tutarda uzun/kısa açma hedge işlemleri açık pozisyonu değiştirmeden bırakır.
Dolayısıyla Kalshi'de gerçekleşen 22 işlemin büyük çoğunluğu, eşzamanlı uzun/kısa açma hedge'iyle hacim şişirme işlemleridir.
Makale ayrıca ETH grubundaki sabit tutarlı emirlerin dış piyasa koşullarıyla bağlantısının çok zayıf olduğunu bulmuştur. Saatlik işlem hacmi ile Binance ETH saatlik işlem hacmi arasındaki korelasyon katsayısı yalnızca 0,19 iken, Kalshi'deki diğer sabit tutarlı olmayan ETH işlemlerinin korelasyon katsayısı 0,72'dir.
Yani piyasanın yoğun olup olmamasının bu emir grubu üzerindeki etkisi belirgin şekilde daha azdır. BTC'nin sabit emirleri aynı kopukluğu göstermemiştir, bu nedenle bu yalnızca ETH için geçerlidir.
Bu sonuçlar birlikte şu yargıyı desteklemektedir: Kalshi sürekli sözleşmelerinin işlem hacmi, büyük ölçüde az sayıda mekanik işlem akışına bağımlıdır.
Kanıtlar kesin, Kalshi'nin kendi sözleşme piyasasında hacim şişirdiği artık tartışmasız bir gerçektir.
Domino taşı devrildi mi?
İşlem hacmi ile açık pozisyon arasındaki uyumsuzluk gibi olgular sektörde daha önce de dile getirilmişti, ancak daha önce yeterince kişi bunu önemsememişti, dolayısıyla düzenleyiciler de bu nedenle baskı altında kalmak zorunda değildi. Ancak belki bu sefer farklı olacaktır.
Kalshi'nin siyasi bağlantıları, tartışma genişledikçe daha fazla incelemeye yol açabilir. Eğer siyasi rakipler bu hattı takip etmeye devam ederse, şirketin hem işlem verileri hem de siyasi ilişkilerle ilgili sorgulamalarla aynı anda başa çıkması gerekecek.
Bunun yanı sıra, piyasa yapıcılar da geri çekilmeyi takip edebilir. Beni, Jump ile Kalshi arasındaki hisse ortaklığı haberlerine atıfta bulunarak likidite ile platform değerlemesi arasındaki teşvik ilişkisini sorgulamıştı; düzenleyici ilgi arttığında, Jump likidite sağlamaya devam etmenin değip değmeyeceğini yeniden değerlendirebilir.
Bir piyasa yapıcı işlemlerinin tamamen yasal olduğunu düşünse bile, soruşturmalara yanıt vermek, stratejileri gözden geçirmek ve iş ilişkilerini açıklamak maliyetlidir. Bu maliyetler işbirliği getirisini aşarsa, ölçeği küçültmek veya çekilmek en iyi ticari seçenek haline gelir.
Finansman tarafı da aynı sorunla karşılaşır. Gerçek işlem hacmi ve ücretler orijinal büyüme beklentilerini destekleyemediğinde, bir sonraki finansman turu daha uzun durum tespiti, daha zorlu koşullar ve hatta daha düşük bir değerlemeyi kabul etmeyi gerektirebilir.
Her şey bir daire, yüksek değerlemeli DeFi protokolleri ve büyük yatırımcılar TVL şişirmek için anlaşıyor, PerpDEX beceriksiz yöntemlerle işlem hacmi şişiriyor, dalga çekildiğinde herkes çıplak yüzüyor.
Bu sefer Kalshi, "sadece iş" demekle ABD düzenleyicilerini kandırabilecek mi?
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia