Yüz Yıl Sonra Para Ödünç Almak, Anlamadığınız AI Oluşturmak
Yazar | Sleepy
2026 yılının 10 Şubat'ında, Google'ın ana şirketi Alphabet, Londra'da yüz yıl sonra vadesi dolacak bir tahvil ihraç etti.
Yüz yıl.
Bu tahvili satın alan kişi, torununun emekli olacağı zamana kadar bu şirketin hala var olacağını ve hala parasını geri ödeyeceğini bahis etmiş olur.
Tarihe bakıldığında, yüz yıl vadeli tahviller çok nadirdir. Disney 1993 yılında bir kez ihraç etti, Coca-Cola ihraç etti, daha geriye gidersek Norfolk Güney Demiryolu ihraç etti. Aslında, bu tür bir vade 19. yüzyıl demiryolu şirketlerinin standartıydı, çünkü ray döşemeleri, tüneller kazmaları, köprüler inşa etmeleri nedeniyle yatırım getirisi dönemi çok uzundu, bu nedenle sadece "yüzyıl" şeklinde zamanı hesaplamak gerekiyordu.
Ancak şimdi, bir internet şirketi, neden demiryolu şirketleri gibi borçlanmaya başladı?
Son on sekiz ayda, bu sorunun cevabı yavaş yavaş ortaya çıktı. Bu cevap hiçbir yapay zeka sunumunun slaytında değil, karşılaştırmalı performans listesinde değil ve "ASİ ne zaman gelecek" tartışmalarında da değil. Cevap, bilanço sayfasındaki yatırım harcamalarında, tahvil ihracındaki getiri marjı değişikliklerinde ve serbest nakit akışındaki uçurumsal düşüşte saklıydı.
Bu cevabı anlamak için, önce bir şeyin nasıl kaybolduğuna bakmak gerekiyor.
Kendi Elleriyle Kırdığı Para Basma Makinesi
İlk olarak anlamamız gereken şey, geçen yirmi yılda, Wall Street'in en çok inandığı şeyin hangi teknoloji şirketi olduğu değil, bu şirketlerin kullandığı finansal yapı olduğudur.
Bu teknoloji şirketlerinin geliri reklamdan, bulut hizmetlerinden, platform kesintilerinden gelir, hepsi dijital teslimattır, marjinal maliyet sıfıra yaklaşmaktadır. Fabrika gerekmez, stok gerekmez, madenler ve petrol kuyuları gerekmez. Kullanıcı ne kadar çok olursa, maliyetler o kadar düşer, kar marjı o kadar yüksek olur.
Bu yapısal özelliğin doğrudan sonucu, serbest nakit akışıdır. Net karlılıktan farklı olarak, gelir tablosundaki net gelir muhasebe standartlarına göre değiştirilebilirken, serbest nakit akışı kesin nakit para anlamına gelir, bu da şirketin hisse geri alımı yapmasına, temettü ödemesine, geleceğe yatırım yapmasına izin verir. Bu, ABD teknoloji hisselerinin prim değerlemesinin nedenidir.
Geçmişte şöyle bir şakaydı; Apple'ın nasıl 200 milyar dolardan fazla nakitte oturduğunu bilmiyordu; Google yıllarca yıllarca yüz milyarlarca dolarlık serbest nakit akışı sağlıyordu, adeta arama kutusu doğrudan bir altın madenine bağlıydı; Amazon, ince kar marjlı e-ticaret kabuğunun altında aslında bir bulut bilişim para basma makinesiydi; Meta, her gün reklam izleyen 20 milyar insan sayesinde tonlarca para kazanıyordu.
Yatırımcılar satın aldıkları şey sadece büyüme değil, aynı zamanda "hafif varlık yüksek nakit akışı" anlatısını satın alıyorlar, çünkü bu şirketlerin Genel Motors gibi fabrikalar tarafından sürüklenmesine gerek olmadığını, AT&T gibi altyapı borçlarıyla ezilmediğini, petrol şirketleri gibi sermaye harcamalarının döngüsü tarafından işkence görmeyeceğini vaat ediyor. Bu şirketler, endüstriyel kapitalizmin çekim kuvvetini doğrudan yok sayabilirler.
Sonra yapay zeka devreye girdi. Ve yapay zekanın getirdiği sonuçlar beklenmedik şekilde ortaya çıktı.
Nisan 2022'nin sonunda Amazon, Q1 mali sonuçlarını açıkladı, gelirleri, karı, AWS büyüme oranı hepsi iyiydi. Son on iki ayda, Amazon işletme sermayesi akışı 1485 milyar dolar, yıllık bazda %30 büyüme gösterdi, iyi görünüyordu. Ancak aynı dönemde, serbest nakit akışı 259 milyar dolardan 12 milyar dolara geriledi ve %95 oranında azaldı.
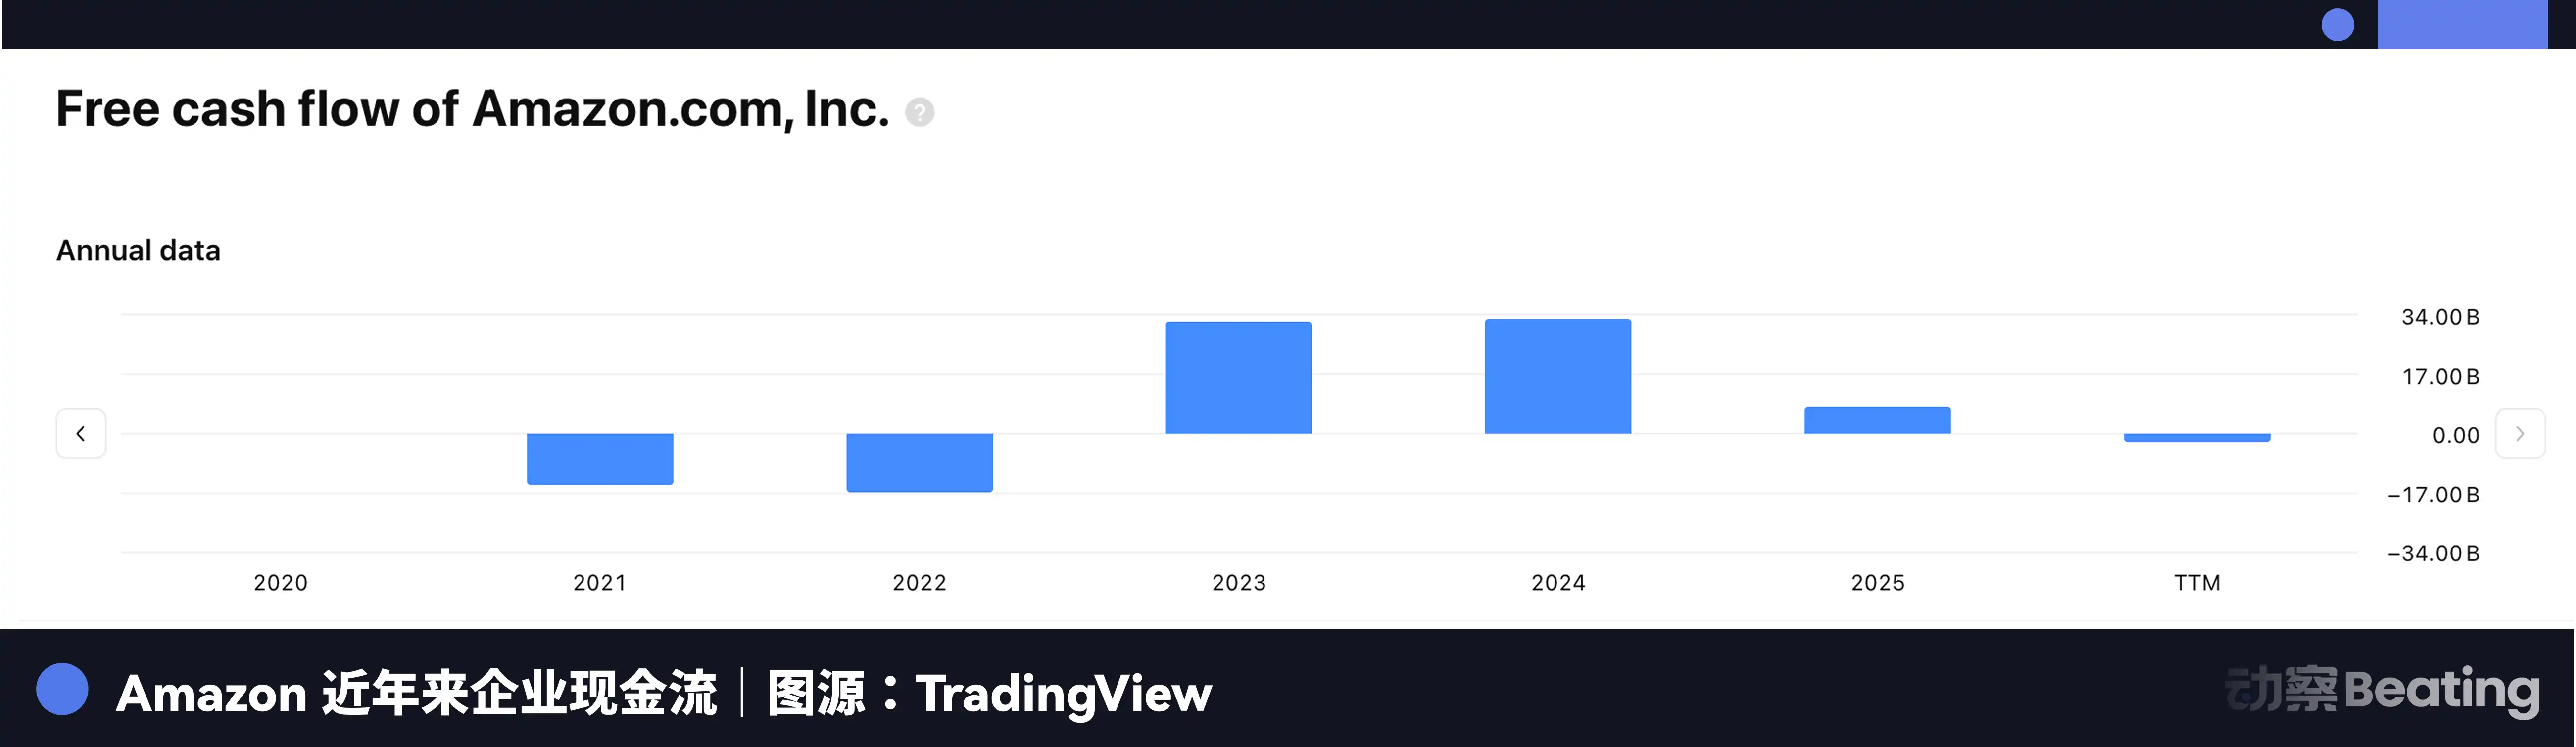
Peki para nereye gitti? Amazon'un Q1 dönemi için sermaye harcamaları 442 milyar dolar, yıllık bazda %76.7 arttı ve yıllık hedefleri yaklaşık 2000 milyar dolardı. Bu para neredeyse tamamen yapay zeka altyapısına yatırıldı, örneğin veri merkezleri, GPU'lar, ağ ekipmanları, güç sözleşmeleri.
Amazon paranın kazanılmadığı anlamına gelmiyor, tam tersine, daha fazlasını kazanıyorlar. Ancak bu parayı neredeyse tamamını yapay zeka bu kara deliğe adeta çöpe atıyorlar. İşletme sermayesi akışı bir nehir gibidir, sermaye harcaması üçlü kanyon barajı gibidir, serbest nakit akışı ise barajın altındaki ince akış haline gelmiştir.
Diğer şirketler de durum pek parlak değil.
2026 yılında dört dev ABD'li şirketin toplam sermaye harcaması kılavuzu 7000 ile 7250 milyar dolar arasında olacak, Amazon yaklaşık 2000 milyar dolar, Microsoft yaklaşık 1900 milyar dolar, Alphabet yaklaşık 1850 milyar dolar, Meta 1250 ile 1450 milyar dolar arasında. 2022 yılında bu dört şirketin toplam harcaması 1620 milyar dolardı, dört yılda 4.5 katına çıktı. Sadece 2026 yılının Q1 döneminde, bu dört şirket toplamda 1300 milyarın üzerinde harcadı, birçok ülkenin yıllık Gayri Safi Yurtiçi Hasılasından daha fazla.
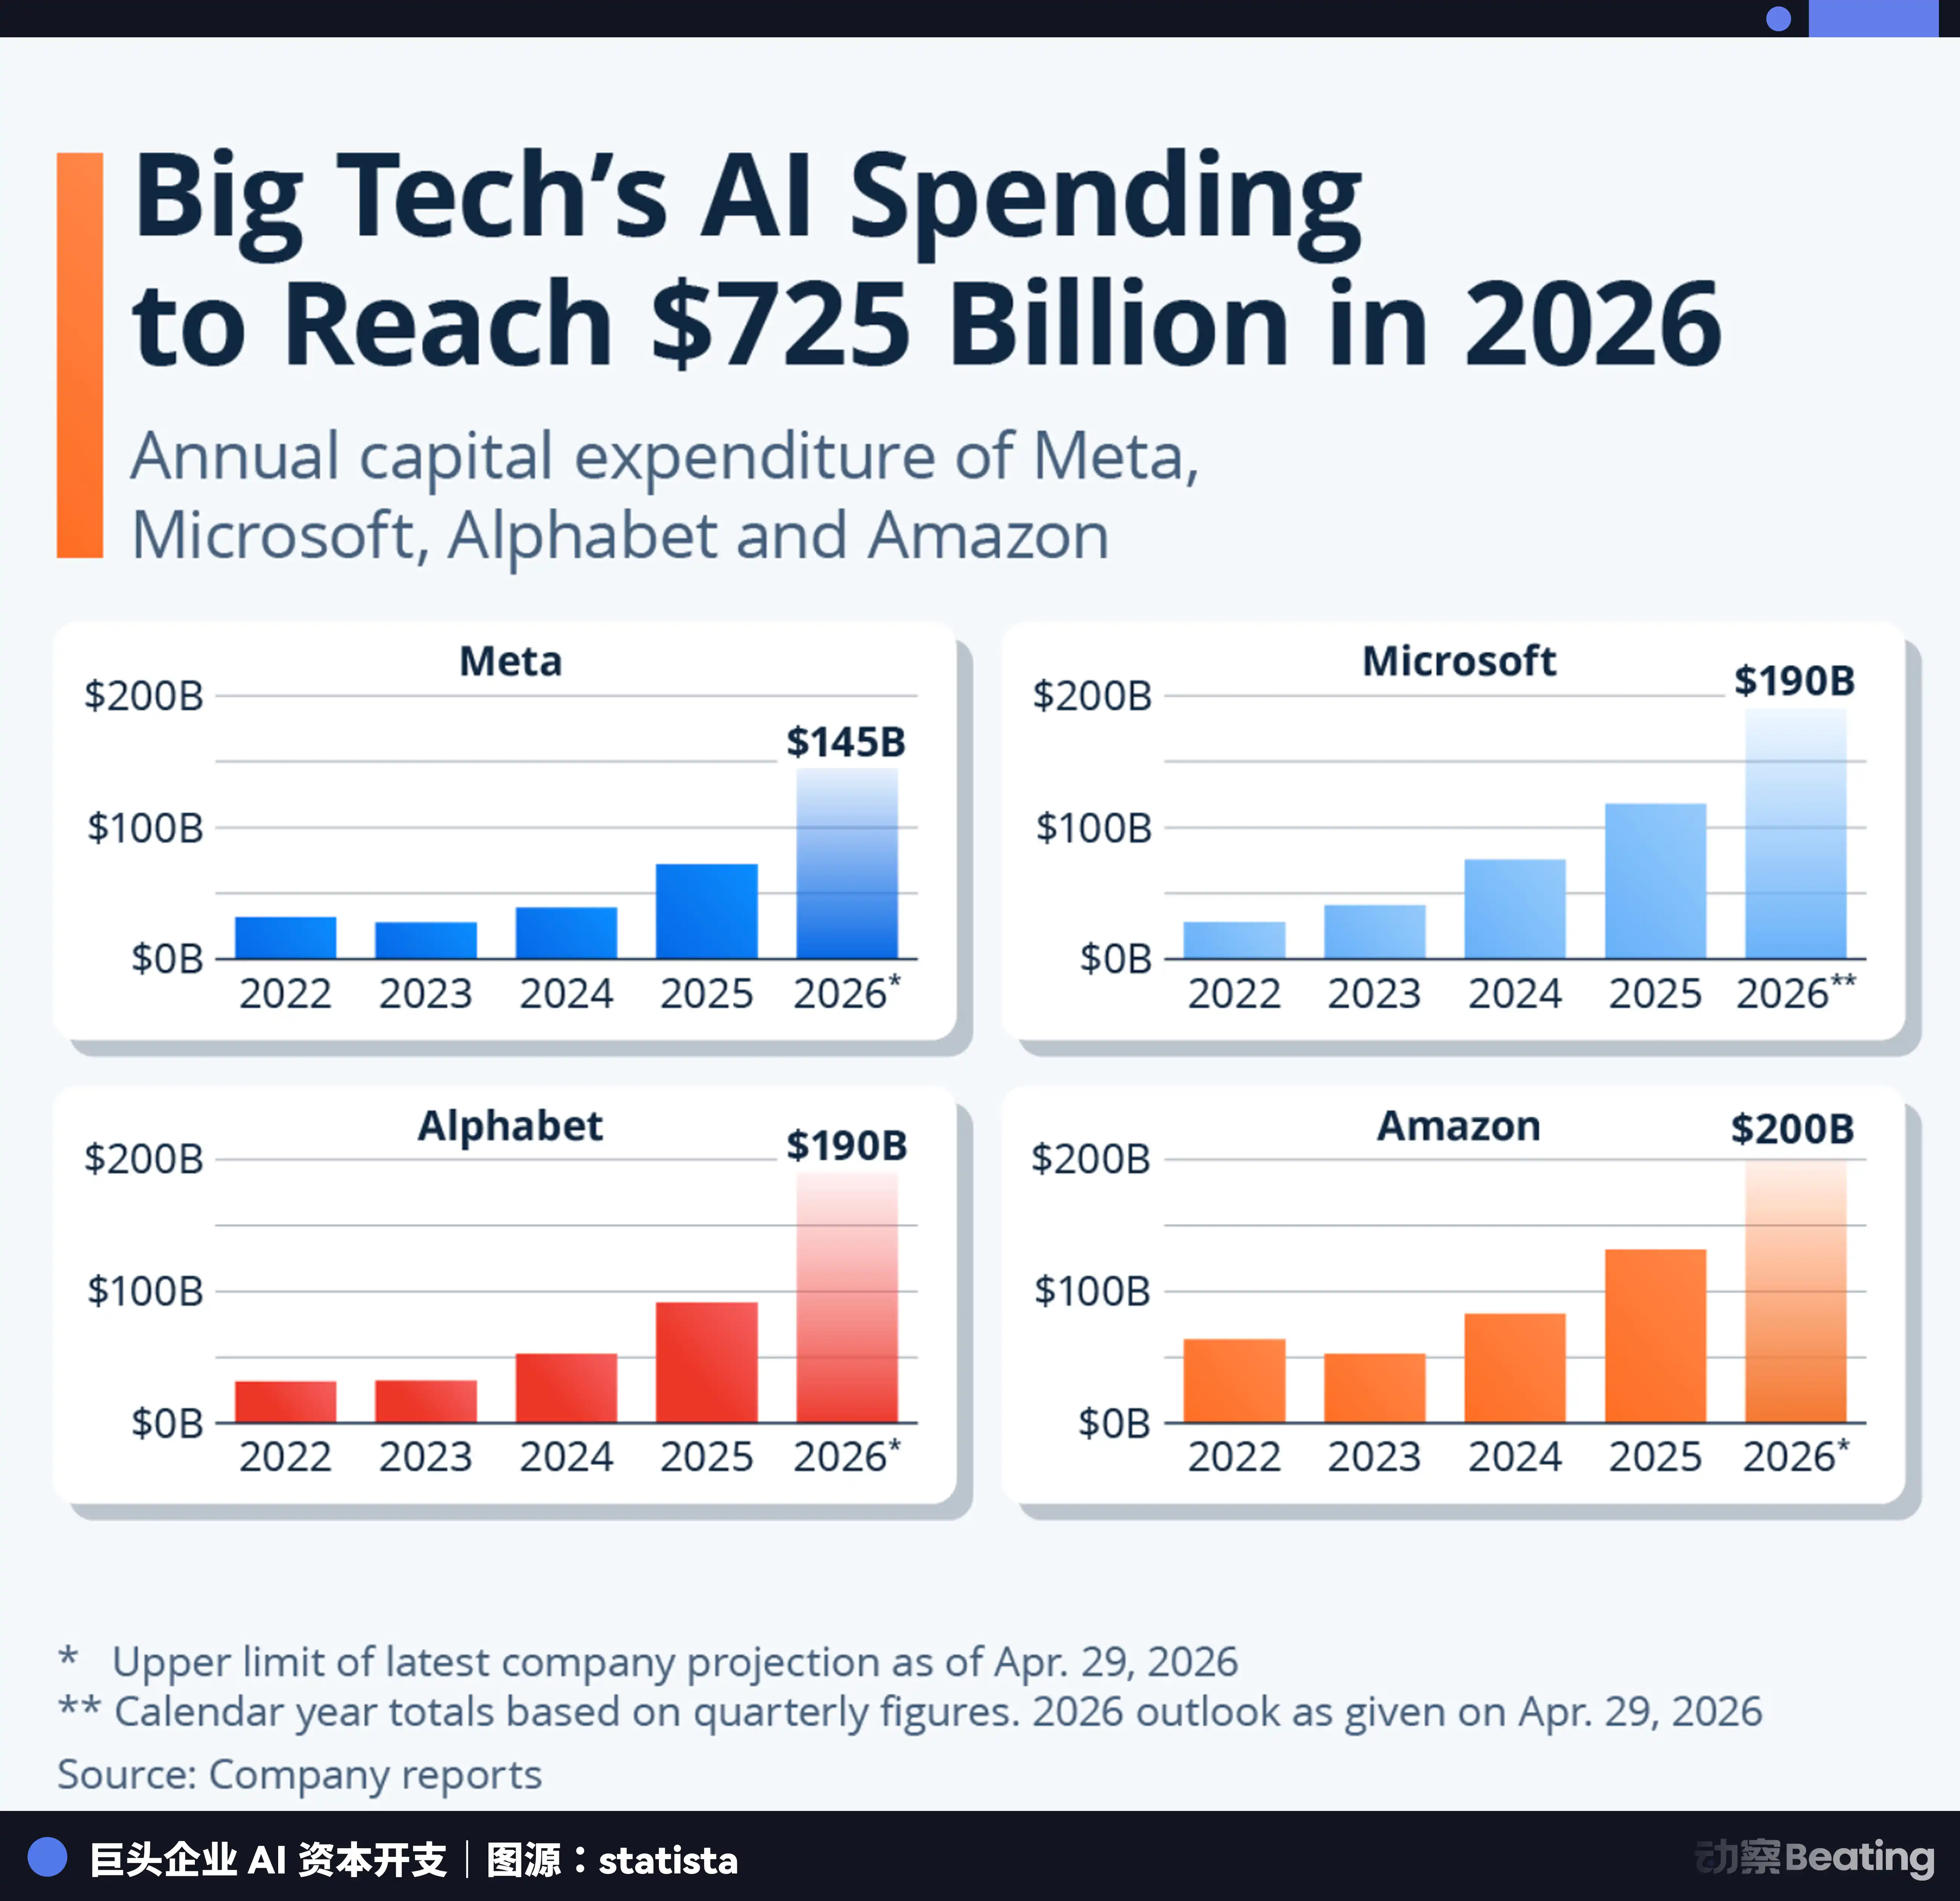
Dışarıdan bakıldığında, bu şirketler hala oldukça parlak görünüyor. Gelir artıyor, kar marjı da iyi durumda, o yapay zeka lansman etkinlikleri de hala coşkulu. Ancak "serbest nakit akışı" buna katılmıyor.
"Kar" aslında bir bakıma bir bakış açısıdır, pay amortisman süresi ne kadar belirlenir, AR-GE sermaye olarak nasıl muhasebeleştirilir, gelir nasıl tanınır, hepsi manevra alanına sahiptir; ancak "nakit akışı" bir gerçektir, ne kadar para girdiği, ne kadar para çıktığı açıkça bellidir. Kar hikaye anlatır, nakit akışı ise gerçeği anlatır.
Yalan şu ki, bu şirketlerin yirmi yılda inşa ettikleri en temel "hafif varlık, yüksek nakit getiri" mali üstünlüğü, AI'ın sermaye harcamaları tarafından yavaş yavaş tüketiliyor.
Ardından gelen soru şu ki, serbest nakit akışı zirveye ulaştı ancak yatırımlar devam ederken paralar nereden geliyor?
Borçlanma. Ve şu anda kullandıkları borçlanma yöntemi daha önce hiç görülmemiş bir durumda.
Üç Ayda, Dünyanın Yarısını Borçlanma
Alphabet Şubat ayında 320 milyar dolar borçlandı.
Bir ay sonra, Mart ayında, Amazon 369 milyar dolarlık tahvil ihracını tamamladı, toplamda 11 parti halinde, iki ila elli yıl vadeli çeşitli tahviller bulunmakta. Yatırımcıların sipariş toplamı 1260 milyar dolara ulaştı ve fazla talep 3.4 katına çıktı. Bu tahvil ihraç edildikten sonra, Amazon'ın toplam borcu neredeyse ikiye katlandı. Bir ay daha geçti. 30 Nisan'da, Meta 250 milyar dolarlık tahvil ihraç etti.
Bir ay daha geçtikten sonra, 11 Mayıs'ta, Alphabet ilk Japon yeni tahvilini hazırlamakta olduğunu duyurdu. Bu ilginç bir durum çünkü Alphabet aslında Şubat ayında sadece dolar cinsinden tahvil ihraç etmemişti, aynı zamanda 31 milyar İsviçre frangı da dahil etmişti.
Bu Amerika Birleşik Devletleri'nin California eyaletinde bir şirket, geliri neredeyse tamamen dolar cinsinden ancak İsviçre'ye gidip borç para alıyor. Ve onlar Mayıs ayında Japon yeni hedeflediler. Amazon'ın Mart işlemi aynı şekilde Euro parti içermekteydi.
Bu devasa şirketlerin mali departmanlarının bir göz alıcı görüntü elde etmek için farklı para birimleri kullanmaları değil, zorunlu bir durumdur.
Meta'ya bakın, Nisan ayındaki 250 milyar dolarlık tahvil, 2066 yılında vadesi dolacak en uzun parti için 1.47 puanlık bir faiz farkını benimsemiş durumda, bu da yatırımcıların Meta'dan ABD Hazine tahvillerine kıyasla talep ettikleri risk primidir. Altı ay önce, Meta aynı türde kırk yıl vadeli bir parti ihraç ettiğinde, faiz farkı sadece 1.10 idi. Altı ayda 37 baz puan artış oldu ve sadece en uzun parti değil, ihraç ettikleri altı parti neredeyse her birinin primi öncekinden daha yüksek.
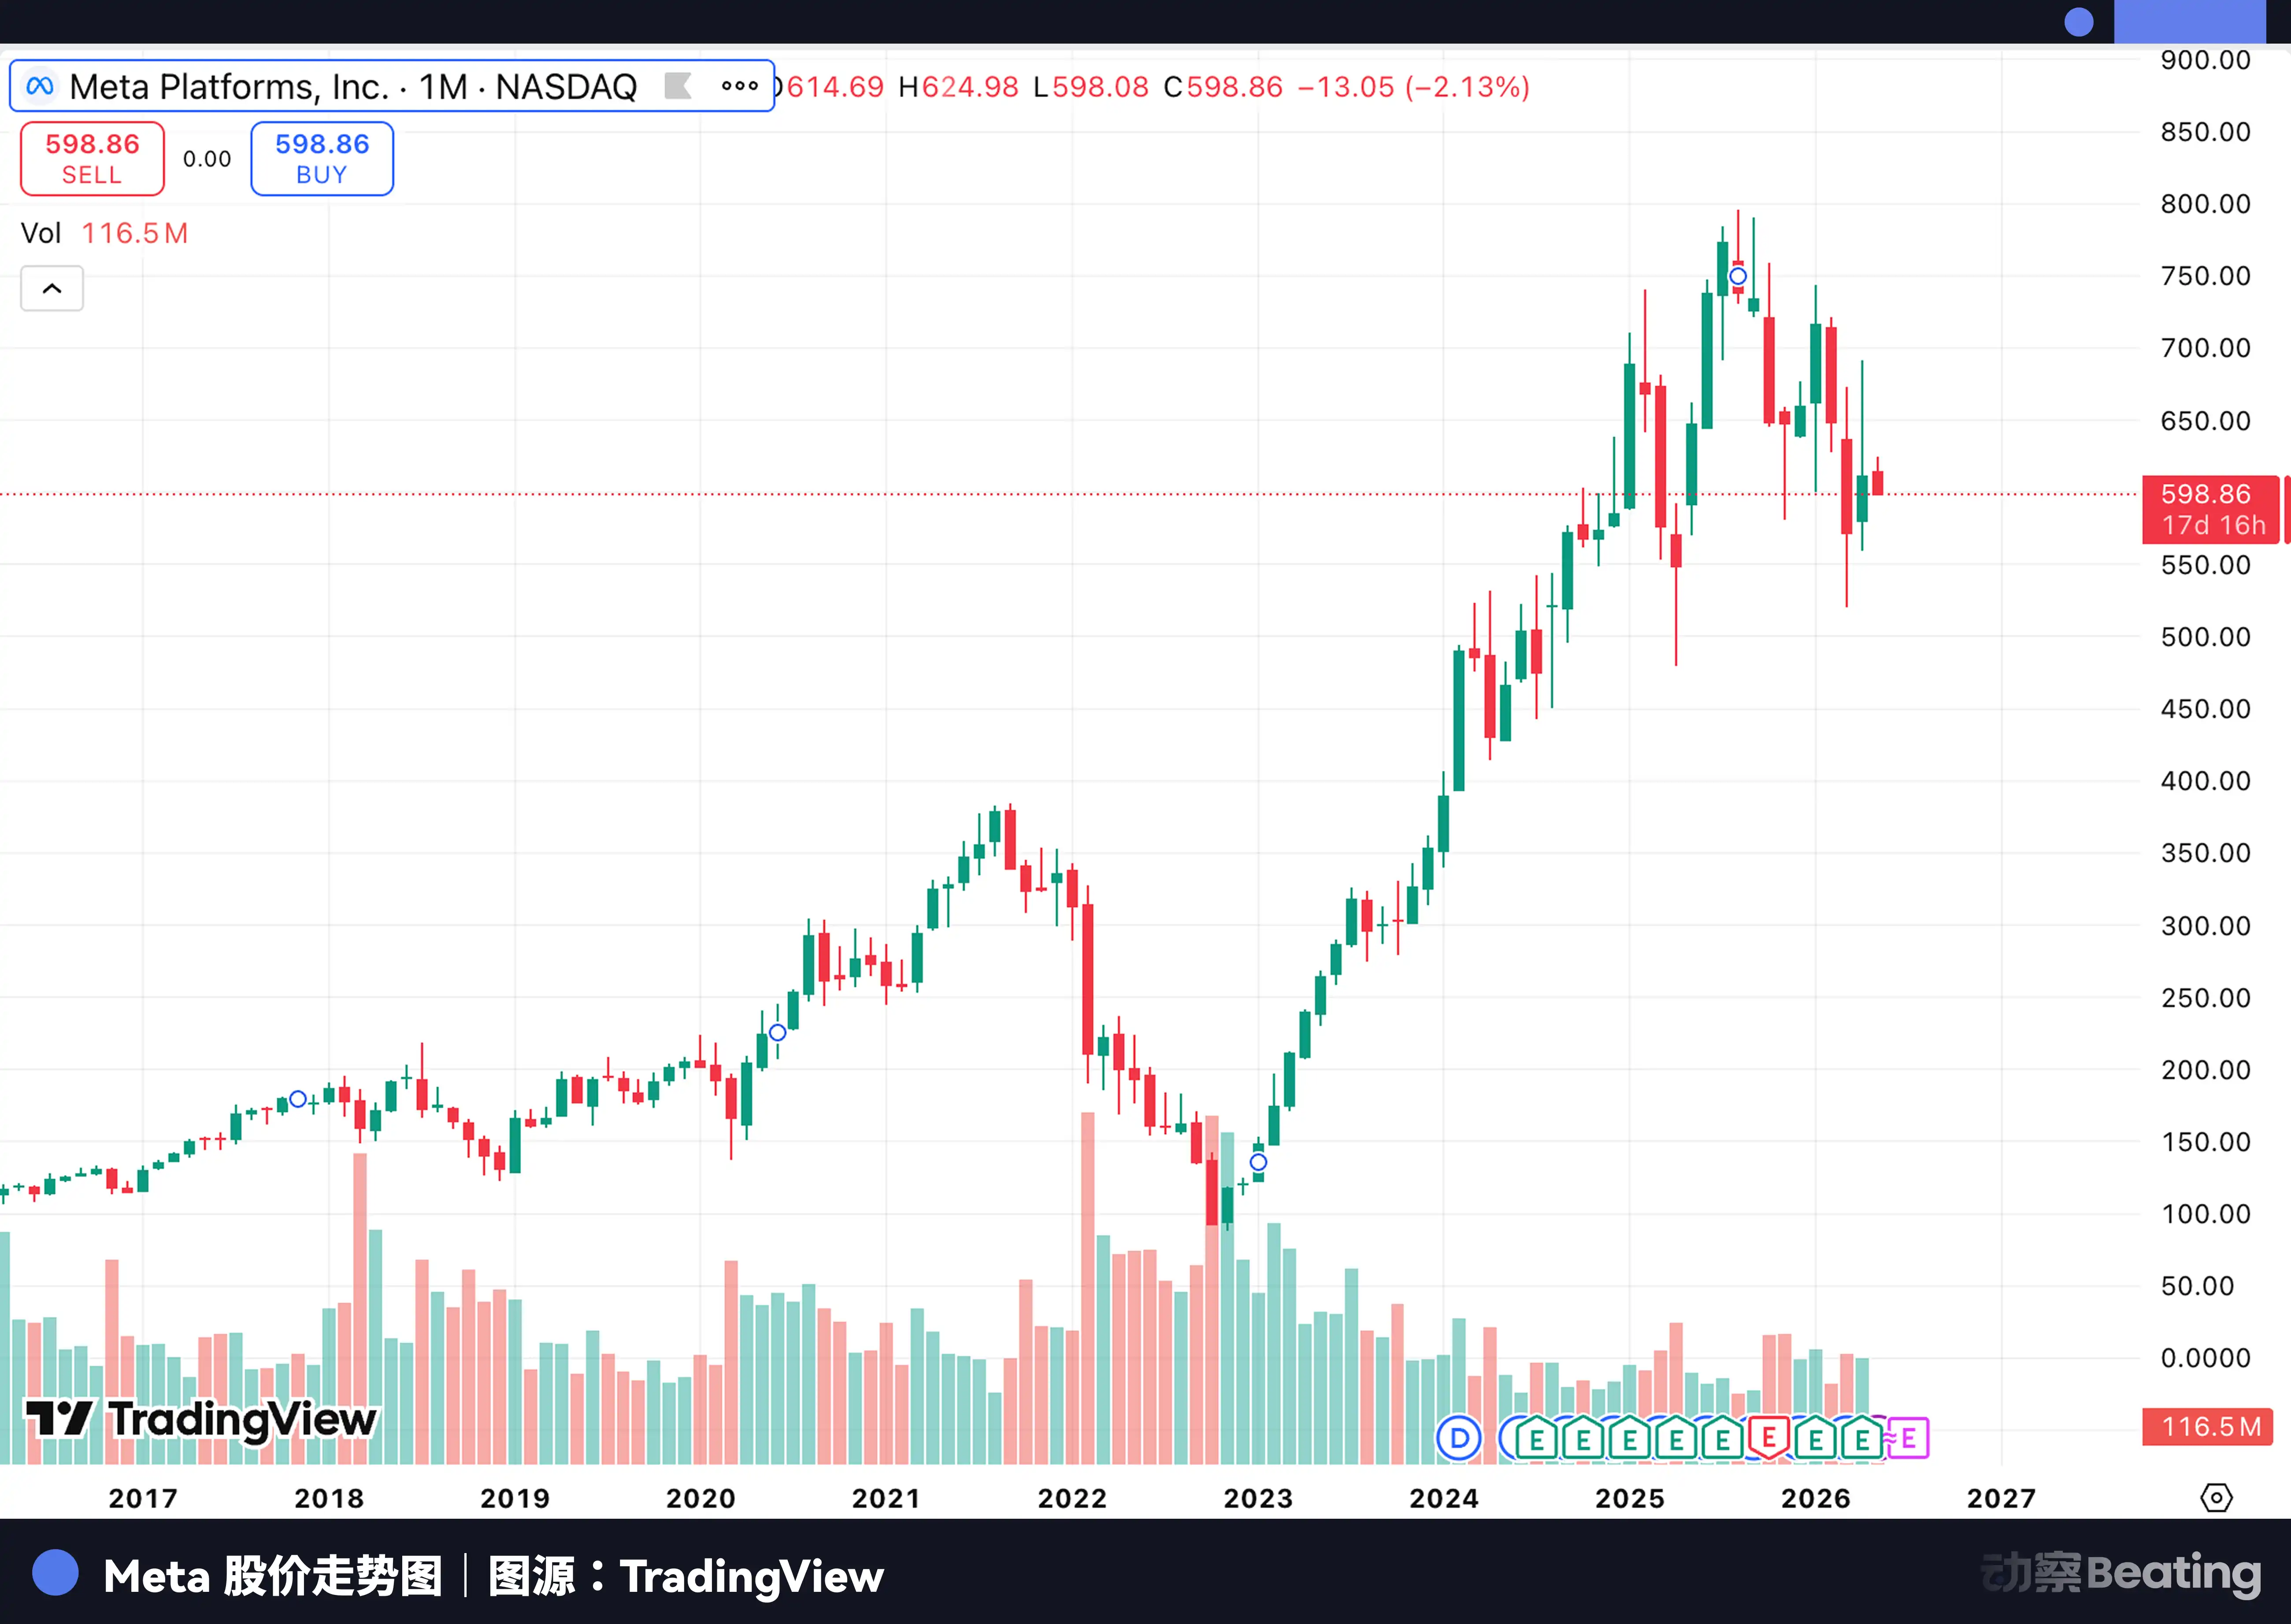
Bu yüzden, bu dev firmaların daha düşük faizle borç almak için farklı yerlere gitmeleri gerekmektedir. İsviçre Merkez Bankası'nın politika faiz oranı ana ekonomiler arasında en düşüğüdür, İsviçre frangı tahvil getirileri ABD dolarından çok daha düşüktür. Japonya negatif faiz dönemini sonlandırmış olabilir ancak Japon yeni finansman maliyeti hala büyük avantaja sahiptir. Daha da önemlisi, Zürih ve Tokyo'daki yatırımcılar henüz Silikon Vadisi'nin teknoloji tahvilleri tarafından kapılmadılar, iştahları tazedir ve New York'takiler kadar seçici değiller. Alphabet gibi en üst düzey kredi derecelendirme notuna sahip borç veren biri için, borç almak için farklı bir yere gitmek hem ucuzdur hem de sıra beklemenize gerek yoktur.
Yapay Zekânın sermaye harcamaları ABD'de (veri merkezi) ve Çin Tayvan'da (çip) gerçekleşirken, faturayı ödeyen para İsviçre'den çıkıyor, Japonya'dan çıkıyor, Avrupa'dan çıkıyor. Silikon Vadisi teknik açıdan yirmi yılı aşkın bir süredir küreselleşmiş olsa da şimdi borçlar açısından da küreselleşti.
Bu tahvillerin alıcıları, hedge fonları değil, risk sermayesi değil. Yüz yıl vadeli, elli yıl vadeli tahvilleri sindirebilen, emeklilik fonları, sigorta şirketleri, egemen varlık fonlarıdır, küresel finansal sistemdeki en riskten çekinen fonlardır. Onların misyonu korumak, dengeli olmak, enflasyonu aşmak, risk almamaktır.
Ancak şimdi, Zürih'teki emekli bir öğretmenin emeklilik fonu, Tokyo'daki bir sigorta şirketinin poliçe rezervi için hazırlanan fon, tahvil piyasasının iletim zinciri aracılığıyla Oregon veya Virginia'daki bir veri merkezine, GPU'ya ve çatıdaki soğutma kulesine dönüşüyor. Bu sahiplerin çoğu, kendi tahvillerinin temel varlıklarının ne olduğunu gerçekten bilmiyorlar, fon yöneticileri "Alfabeye Aa2 Kredi Derecesi" veya "Amazon'a A1 Kredi Derecesi" satın alıyorlar, derecelendirme kuruluşlarının harfleri güven veriyor. Paranın nihayetinde hangi binayı yükselttiği, hangi ekipmanı kurduğu, hangi modeli çalıştırdığı, o modelin borcu ödemek için yeterli parayı kazanıp kazanamayacağı konusunda, çok fazla aracı aşamadan, Zürih ve Tokyo'dan hiçbir şey göremiyorlar.
Dünyadaki en muhafazakar para, dünyadaki en radikal teknolojiye destek veriyor.
İnternet Şirketleri Baca İnşa Ederken
Ancak bu fonlar reklam harcamalarına, kullanıcı teşviklerine, hisse geri alımlarına dönüşmedi. Geçmiş yirmi yılda teknoloji şirketlerinin harcadığı parayla ilgili en yaygın yollar, bu sefer hiçbiri izlenmedi.
Bu paralar betona, çelik, bakır tellere, transformatörlere ve soğutma suyu borularına dönüştü.
Amazon'un 2026 için 200 milyar dolarlık sermaye harcaması rehberi, her gün 5.5 milyar, her saat 23 milyon, her dakika 38 bin harcaması gerektiği anlamına geliyor. Microsoft, 2026'dan 2029'a sadece Japonya'da 100 milyar dolarlık AI altyapısı inşa etme taahhüdünde bulundu.
Bu, bir yazılım şirketinin genişleme hızı değil, altyapıdır.
Ve altyapının doğası, bir şirketi ağırlaştırmaktır.
Büyük bir veri merkezinin inşaat süreci, yatırım boyutu ve işletme karmaşıklığı, bir otomobil montaj fabrikası veya yarı iletken yonga fabrikasıyla aynı seviyededir, site seçimi, çevresel etki değerlendirmesi, elektrik bağlantı anlaşması, su kaynağı güvencesi, fiziksel güvenlik, tüm süreçleri çalıştırır.
AI'da GPU'nun oynadığı rol, imalat sektöründeki yüksek kaliteli makine aleti rolüne benzer, pahalıdır, üretim kapasitesi sınırlıdır, hızla eskir, bugün yüksek fiyatla satın alınan çipler iki üç yıl sonra modası geçmiş olabilir, ancak bekleyemezsiniz, çünkü rakip beklemiyor.
Elektrik stratejik bir kaynak haline geldi, bir büyük yapay zeka veri merkezinin elektrik tüketimi orta büyüklükte bir şehre eşdeğerdir, dev şirketler uzun vadeli elektrik alım anlaşmaları imzalamaya, nükleer enerjiye yatırım yapmaya ve hizmet sağlayıcı şirketlerle özel iletişim hatları konusunda görüşmeye başladılar.
Soğutma suyu yerlilerle su hakkı konusunda mücadele etmeye başladı, birçok kurak bölgedeki toplumlar su kullanım sıralamalarında istenmeyen bir konuyla karşılaştılar.
Bu sahneler, yirmi yıl önce teknoloji şirketlerinde mümkün olamazdı. Yer seçimi müzakereleri, elektrik şebekesine erişim, su hakkı anlaşmazlıkları, yerel vergi avantajları, bunlar demiryolu şirketleri, enerji şirketleri ve rafinerilerin işi. Ve yüzyıl süreli tahviller, elli yıl süreli tahviller, çapraz para birimi ihraçları, bu finansal araçların yoğun olarak kullanıldığı son zaman, demiryolları ve telekomünikasyon altyapısının inşa edildiği büyük dönemdi.
2026 yılına ait bilanço ve nakit akış tablosunu açtığınızda, bu şirketlerin rakamları artık Taiwan Semiconductor, Duke Energy veya Union Pacific Railway gibi şirketlere daha da yaklaşmış durumda, kendi hallerine on yıl önceki hallerinden çok daha farklılar.
Bu değerlemeyi de içine alan. Geçmişte yatırımcıların teknoloji devlerine verdiği fiyatlandırma mantığı, temel varsayım marjinal maliyet azalmasıydı, bir kullanıcı daha, bir reklam daha, artı maliyet neredeyse sıfırdı, bu nedenle kar marjı sürekli genişleyecekti. Ancak yapay zeka altyapısı katmanı böyle değil. Her ek eğitilen model, her ek akıl yürütme kümesi dağıtımı, her ek veri merkezi inşa etme işlemi gerçek para gerektirir, geri dönüş yapılıp yapılmayacağı, müşterilerin ne kadar ödemeye razı olacağına, modelin verimliliğinin nasıl evrileceğine, rekabet ortamının nasıl değişeceğine bağlıdır.
Ancak hepsi de belirsiz.
Bu, daha çok yarıiletken gibi, her nesil üretim sürecinde daha büyük bir yonga fabrikası gerektirir, geri dönüşüm verimliliğe ve pazara bağlıdır. Bu elektriğe de benzer, kurulu güç önce yatırım yapılır, geri dönüş elektrik fiyatına ve tüketimine bağlıdır. Bu aynı zamanda demiryoluna benzer, raylar önce döşenir, geri dönüş güzergah boyunca ekonominin geliştirilmesine bağlıdır.
Dolayısıyla, teknoloji devlerinin finansal yapısının giderek ağır varlık şirketine benzemesiyle, pazarın onlara verdiği değerleme katları, er ya da geç ağır varlık şirketine doğru yaklaşacaktır.
Bazıları altyapı inşa edildikten sonra tekrar hafif varlık modeline döneceğini söyleyebilir. Bu çok safdışı. Demiryolu yüz yıldan fazladır inşa ediliyor ve halen inşa edilmeye devam ediyor, elektrik ağı yüz yıldan fazladır durmaksızın inşa ediliyor, yarıiletken yonga fabrikaları her birkaç yılda bir yükseltilmelidir. Genel teknoloji altyapısı, hiçbir zaman "inşa edildi" şeklinde bir durumla karşılaşmamıştır.
AI belki de internetin uzantısı değil, aksine endüstriyel kapitalizmin bir geri dönüşüdür, onlar kod giysisi giymiş, beton temel üzerinde yürüyen şirketler. İnternet teknoloji şirketlerini yirmi yıl boyunca yerçekiminden kurtardı, yapay zeka iki yıl içinde onları geri çekti.
Her Bir Genel Teknoloji Devrimi
1840'lardaki İngiltere, demiryolu o zamanın yapay zekasıydı, yük taşımacılığı at arabalarından saatte onlarca mil olan trenlere geçiş yaptı, verimlilik artışı çarpıcı düzeydeydi.
Sonra sermaye akın etti. 1846'da, İngiliz Parlamentosu tarafından onaylanan demiryolu yatırımları toplamı yaklaşık 600 milyon sterlin idi ve o zaman İngiltere'nin yıllık Gayri Safi Yurtiçi Hasılası (GSYİH) sadece 500 milyon sterlin civarındaydı, bir ülke bir yılın üzerinde milli geliri yeni bir teknolojiye yatırdı. Bugün yapılan güncellemeyle, bu Amerika'nın yapay zekâya 25 trilyon doların üzerinde yatırım yapmasıyla eşdeğerdir.
Erken dönem demiryolları çoğunlukla hisse senetleri satarak finanse edildi, alıcılar geleceği hayal ederek bu hisselere yatırım yaptı. Daha sonra inşaatın ölçeği giderek büyüdü, geri dönüş uzun süre gelmedi, geç gelen projelerin kalitesi düştü, hisse senedi finansmanı yetersiz kaldı, borç finansmanı parlak bir şekilde sahneye çıktı. Demiryolu şirketleri tahvil çıkarmaya başladılar, henüz tamamlanmamış hatların gelecekteki gelirlerini ipotek olarak kullandılar. Finansman giderek daha da agresifleşti, ulusal borçlanmadan uluslararası borçlanmaya geçildi.
Bereketi öldüren şey demiryolu teknolojisinin sorun yaşaması değil, faiz oranıydı. 1846'da İngiltere Bankası para politikasını sıkılaştırdı; sebep, İrlanda'daki kıtlık nedeniyle tahıl ithalatı ve altın çıkışıydı ve bunun demiryoluyla hiçbir ilgisi yoktu. Ancak faiz oranı, nedeni umursamadan, sadece nakit akışı en hassas olan borçlu kişileri öldürmeye devam etti. Demiryolu hisseleri çöktü, büyük bir demiryolu şirketi iflas etti.
Ancak iyi olan şey, demiryolu kendisi ayakta kaldı. Raylar, istasyonlar, tüneller, köprüler yatırımcıların zararına rağmen kaybolmadı. Onlar daha sonra daha düşük fiyatlarla devralındı, işletmeler bütünleştirildi ve sonunda İngiltere Sanayi Devrimi'nin atar damarı haline geldi. Şehirlerin yükselişi ve çöküşü, endüstrinin düzeni, nüfusun hareketi, hepsi raylar boyunca yeniden düzenlendi.
Yirmi yıl sonra, aynı oyun Atlantik'in diğer tarafında yeniden oynandı. Amerikan İç Savaşı sona erdiğinde, federal hükümet batıdaki demiryolu inşaatını teşvik etmek için arazi hibeleri ve kredi garantileri sundu. Bu bolluk döneminde 35.000 milin üzerinde yeni demir yolu inşa edildi, demiryolu tahvillerinin getirisi %6.4 ila %6.7 arasındaydı ve o dönemde en cazip sabit getirili varlık sınıfıydı. Fonlar doğu sahillerinden, Avrupa'dan gelerek, Amerika'nın batısındaki vahşi topraklara doğru aktı.
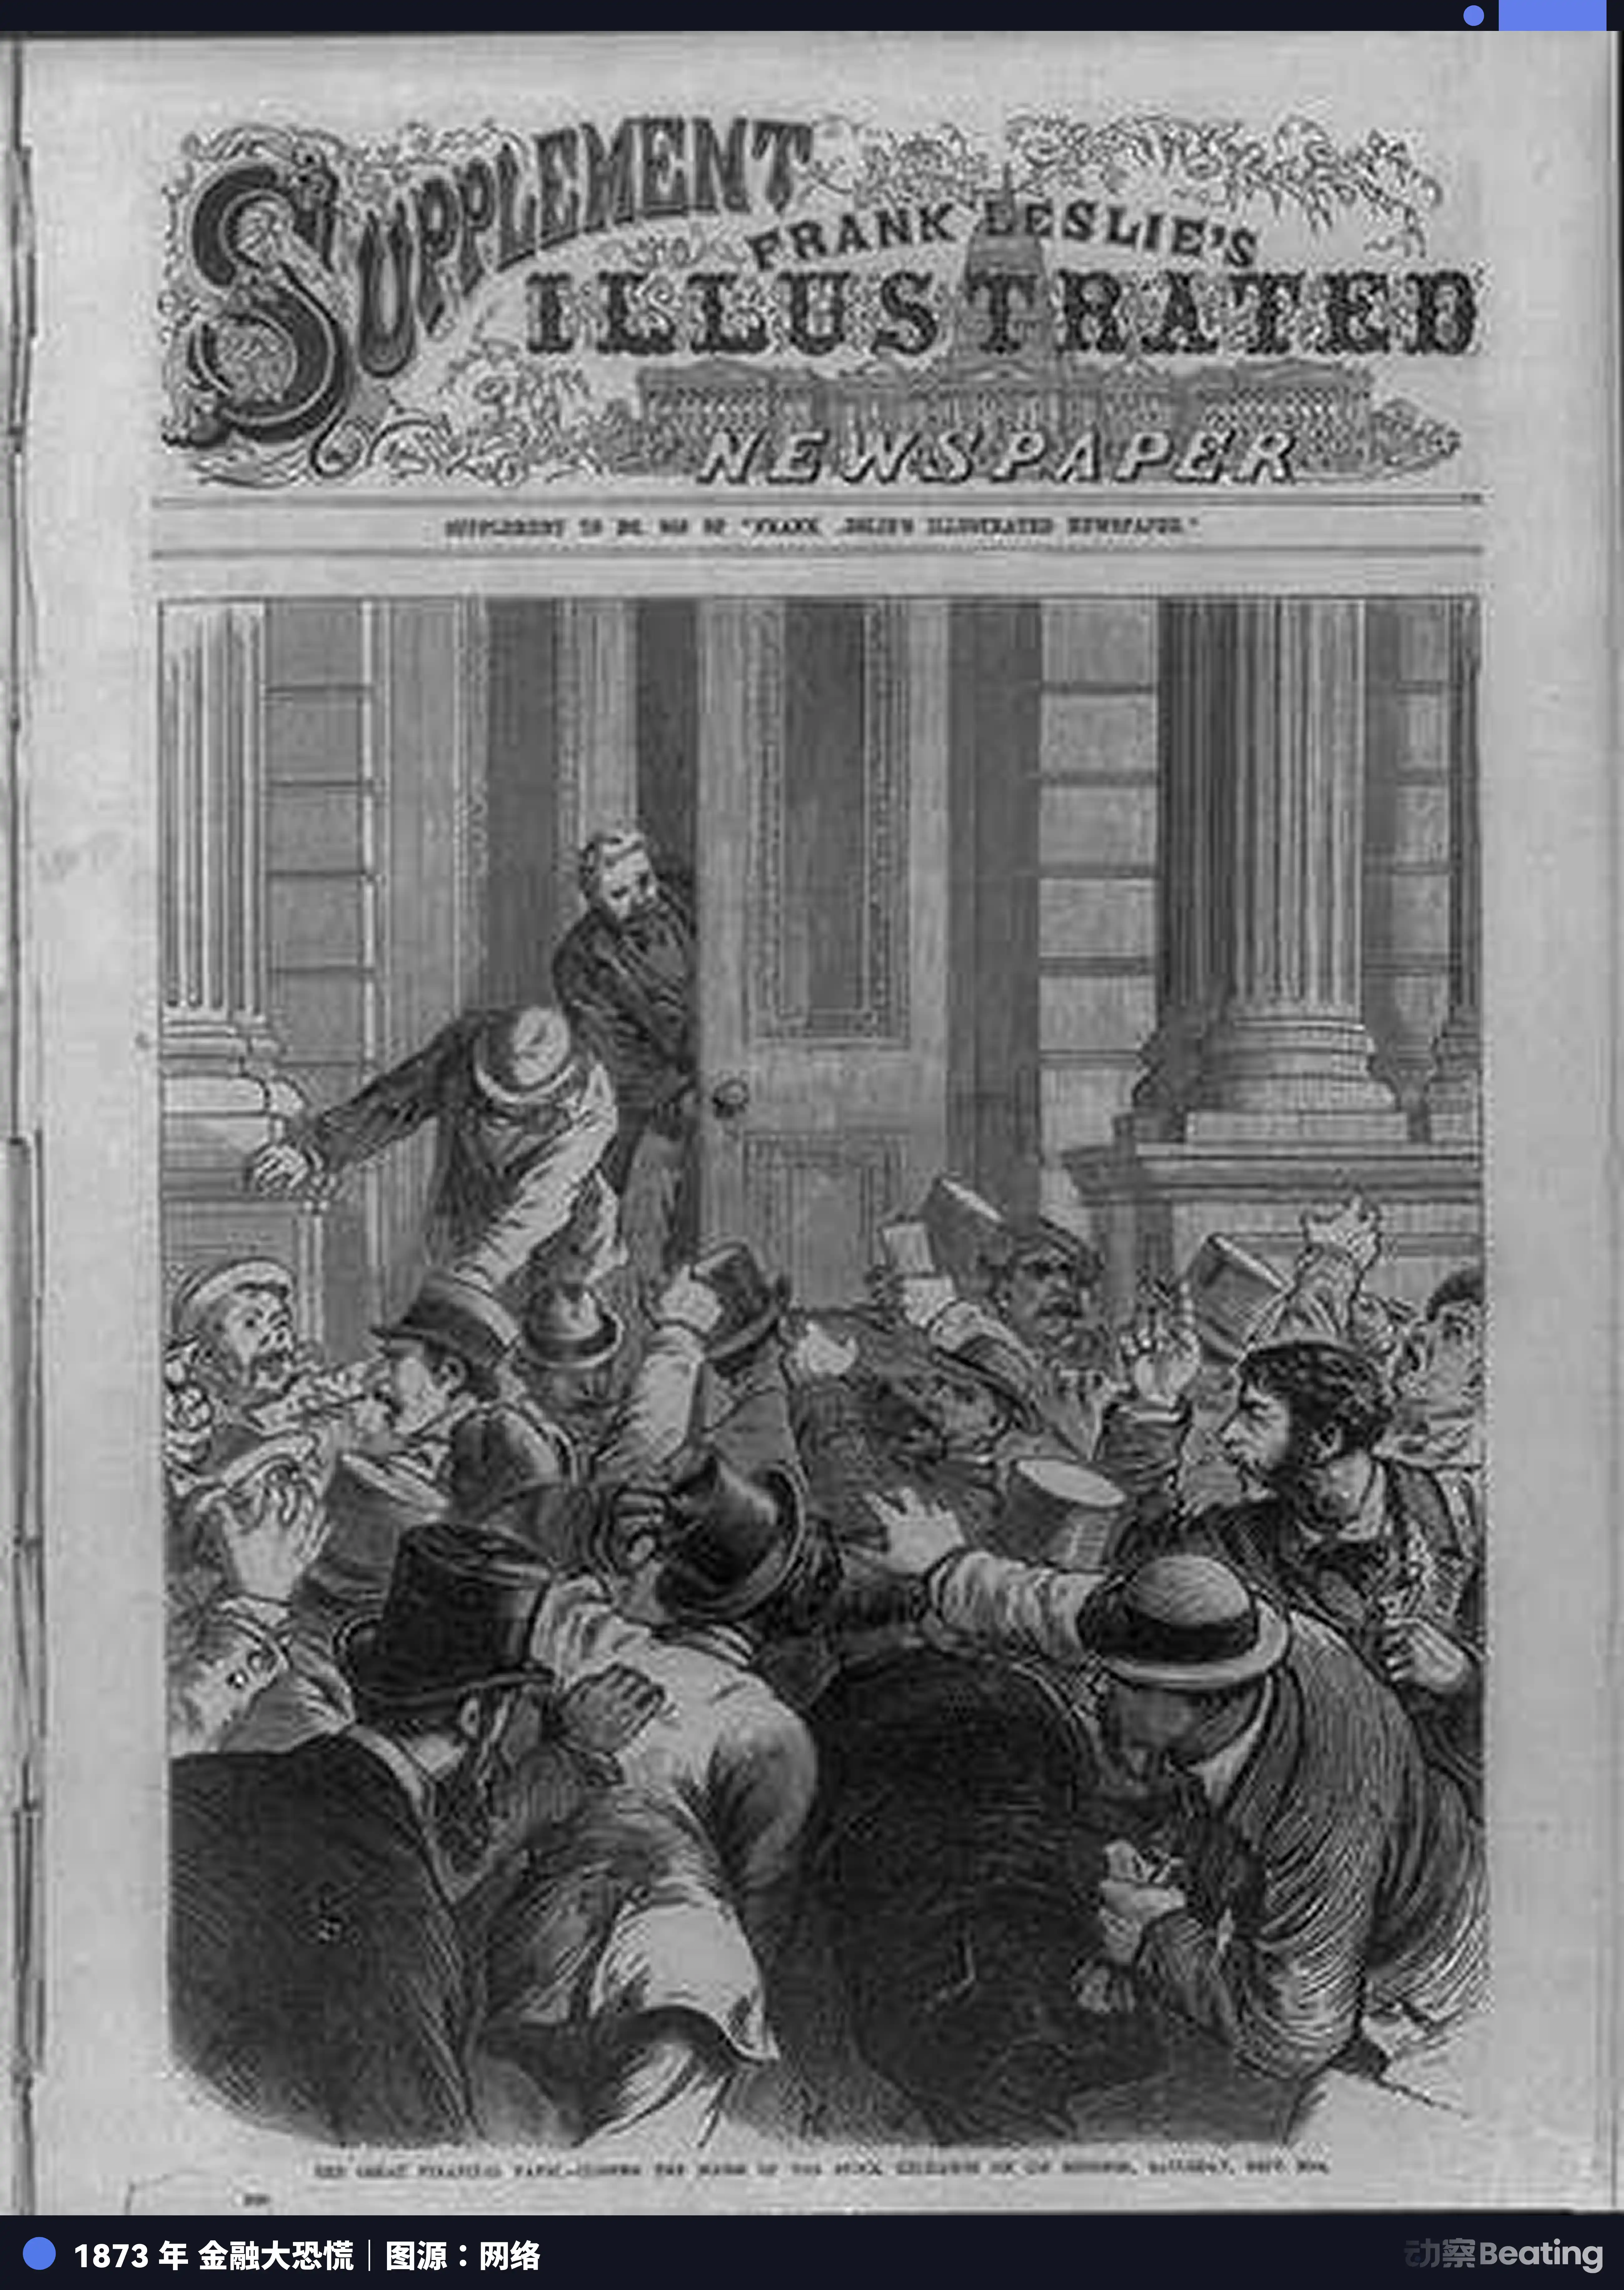
1873'te Jay Cooke & Company iflasını açıkladı, bundan önce Kuzey Pasifik Demiryolu'nun ana finansörlerinden biriydi, Amerika'nın o dönemdeki en büyük yatırım bankalarından biriydi. Zincirleme tepkime sonunda iki yıl içinde 18.000 işletmenin iflasına neden oldu, altı yıl içinde 89 demiryolu iflas etti.
Ancak Amerika'nın demiryolu ağı sonunda tamamlandı. Bu, Amerika'nın 20. yüzyılda süper endüstriyel bir güç haline gelmesinin fiziksel zeminini oluşturdu. Sadece demiryolu inşa edenler ve sonunda demiryolu üzerinden para kazananlar aynı grup insanlar değildi.
Benzer şekilde fiber optik ağlar da bulunmaktadır.
1990'ların sonlarında, İnternet'in yükselişi, geniş bant hakkındaki büyük hayalleri destekledi. Telekom şirketleri çılgınca optik lifler döşemeye başladılar, sadece şehirleri değil, kıtaları ve okyanusları bile birbirine bağladılar. 1996 ile 2001 yılları arasında, Amerikan telekom şirketleri bu inşaata finansman sağlamak için 500 milyar dolardan fazla yeni tahvil ihraç ettiler, milyonlarca mil fiber optik kara gömüldü ve deniz altına daldırıldı.
Döşeme hızı talepten çok daha öndeydi. Balon patladığında, ABD genelinde döşenmiş olan fiber optik kabloların sadece yaklaşık %5'i cihazlara bağlanmış ve veri iletiliyordu. Geriye kalan %95'i "karanlık fiber"di, yerin altında yatarak belirsiz bir geleceği bekliyordu.
WorldCom, ABD'nin ikinci büyük uzun mesafe telekomünikasyon şirketi, 107 milyar dolarlık varlığa sahipken, 2002'de iflas başvurusunda bulundu ve o zamanlar ABD tarihindeki en büyük iflas vakasıydı. Global Crossing, dünyanın en büyük fiber optik ağlarından birini kurmuştu, aynı yıl battı. Winstar, 360networks, McLeodUSA gibi bir dizi isim aşırı kapasiteli karanlık fiberin üzerine çöktü.
Ancak fiber optik nihayetinde kaldı. 1990'ların aşırı inşaatı olarak alay edilen denizaltı kabloları ve şehir içi ağlar, önümüzdeki yirmi yıl boyunca bütün internet ekonomisinin omurgası haline geldi. Netflix'in akış hizmeti, Google'ın araması, Amazon'un bulutu bu fiber optik ağlar üzerinde çalışıyordu veya onların yükseltilmiş versiyonlarında çalışıyordu.
Tarihte üç dönemde sürekli olarak tekrarlanan şey, aynı mantık zinciriydi.
Öncelikle, teknoloji kendisi gerçektir. Demiryolu gerçekten atlı arabadan daha hızlıdır, fiber optik gerçekten bakır teliden daha hızlıdır, yapay zeka gerçekten önce yapılamayan şeyleri yapabilir. İleride kimse teknolojinin kendisinin değerini inkar etmez.
Ancak inşaat hızı sürekli olarak kısa vadeli talebin çok üzerindedir, çünkü sektördeki rakipler kimse durup talebin yetişmesini beklemeye izin vermez. Bu rekabetin kazananın her şeyi alacağına inanırsınız, önceden inşa edenler müşterileri ve ekosistemi kilitler, bu yüzden sürekli olarak koşmak zorundasınızdır.
Herkes koşuyor, bu yüzden toplu olarak aşırı inşaat oluyor. Aşırı inşaat hızını desteklemek için finansman giderek daha agresif hale geliyor, özkaynaklar borca yetişmiyor, kısa vadeli uzun vadeliye yetişmiyor, yerel para birimi yabancı para birimine yetişmiyor. Demiryolu öyleydi, fiber optik öyleydi, İsviçre frangı tahvilleri, yen tahvilleri, yüzyıl vadeli tahviller de aynı şekildeydi.
Ve genellikle düzenlemeyi tetikleyen şey, teknolojinin sorun çıkarması değil, finansal koşulların değişmesiydi. 1846'da faiz oranları yükseldi, 1873'te yatırım bankası iflası kredi zincirinin kırılmasına neden oldu, 2001'de ise internet balonu ve ekonomik durgunluk bir araya geldi. Teknoloji ilerlemeye devam etse de şirketler dayanamadı.
Sonunda, altyapı geride kaldı, ancak inşaatçıların önemli bir kısmı geride kalmadı. Demiryolunun yararlananları, hat boyunca şehirler ve fabrikalardı, asıl hissedarlar demiryolu şirketleriydi değil. Fiber optiğin yararlananları Google, Netflix, Amazon gibilerdi, WorldCom'un tahvil sahipleri değil.
Elbette, bugünün teknoloji devlerini doğrudan 19. yüzyıl demiryolu baronları veya 90'lardaki telekom maceracılarıyla eşdeğer tutamayız. Fark, bugün bu şirketlerin devasa ve hala büyüyen temel faaliyet nakit akışına sahip olmalarında yatıyor. Amazon'un AWS ve e-ticaret, Alphabet'in arama ve YouTube, Meta'nın küresel en büyük sosyal medya reklam ağına sahip olması, Microsoft'un Office ve Azure'a sahip olması gibi.
Onlar, yatırımcıların parasını yakmadan kendi veri merkezlerini inşa eden bir girişim şirketi değil, kendi geleceklerini ipotek eden gerçek karı olan dev kuruluşlardır.
Dolayısıyla sorun, sermaye harcamasının geri dönüş süresidir, borcun ödeme süresini aşabilir mi. Demiryolları iyidir, ancak yirmi yıl sonra geri dönüş sağlayabilecek şekilde altı yıl borç almak güzel hatlar inşa etmek için, güzel bir şeyi tehlikeli hale getirir. Fiber optik iyidir, ancak sadece %5'i kullanılan kabloları döşemek için beş yıl borç almak, güzel bir şey, ancak bilanço tablosunu kurtaramaz.
AI veri merkezleri elbette iyi şeylerdir. Ancak yılda 200 milyar dolarlık bir sermaye harcaması ne kadar AI geliri gerektirir? Geri ödemek için kaç yıl gereklidir 700 milyar dolarlık toplam yatırım? Örneğin, bir yeni mimari aynı görevi yalnızca onda biri gücüyle gerçekleştirmesi beklenenden daha hızlı ilerlerse, bugün pahalıya mal olan gücü, yeni nesil fiber optik olabilir mi?
Verilen Tüm Borçlar Aynı Şeyi Alıyorlar
Yüzyıl sürecek o borcun başlangıcına geri dönün.
Onu satın alan yatırımcı kuruluş, belki de bir İsviçre emeklilik fonu olabilir, belki bir İngiliz sigorta şirketi, o gün bir karar aldı: Parayı Alphabet'e ödünç ver, yüz yıl sonra geri al.
Bu kararın ardında bir dizi inanç yatar, yapay zekanın geniş çapta benimseneceğine, Alphabet'in bu rekabete dayanacağına, arama ve reklam işinin kan vermeye devam edeceğine, inşa ettiği veri merkezlerinin tam kapasiteyle kullanılacağına, küresel ekonominin önümüzdeki yüzyıl boyunca bu şirketi yıkacak bir felaketle karşılaşmayacağına inanılır.
Amazon'un elli yıl vadeli tahvili sahibi, zihniyet zinciri hemen hemen aynı uzunluktadır. Meta tahvili sahibi, rekor primli CDS'yi kabul etti, ancak zincir biraz kısadır, çünkü piyasa Meta'ya verdiği kredi penceresinin diğerlerinden açıkça daha dar olduğunu gösteriyor.
Zincirler farklı uzunluklardadır, ancak satın alınan aynı şeydir. GPU değil, veri merkezi değil, fiber optik ve transformatör değil, bunlar araçlardır. Gerçekten satın aldıkları şey zamandır.
AI modelleri homojenleşmektedir. Açık kaynak kodu kapalı hale gelir, küçük modeller büyük modellere yaklaşır, yetenek farkı azalır. Bu pencere kapanmadan önce, herkes neredeyse aynı modelleri çalıştırabilirken, kim ilk olarak gücü hazırlayıp kurumsal müşterileri kendi bulutlarına kilitlemeyi başarırsa, geçici teknolojik üstünlüğü kalıcı işletme savunma hattına dönüştürebilir.
Bu yüzden dev şirketler bahis oynamıyorlar "hangi model daha akıllı" diye, ama daha temel bir soruya: AI yeteneklerinin tamamen yayılmasından önce, altyapıyı ve müşteri ilişkilerini başkalarını yakalayamayacakları bir ölçekte kurabilir miyim.
Bu, zaman arbitrajıdır; bugünkü düşük faizli fonlarla yarının piyasa konumunu satın almaktır.
Zaman arbitrajının acımasız bir önermesi vardır: Gelecek zamanında gelmelidir.
Dört şirket farklı zaman baskısıyla karşı karşıyadır.
Amazon en acildir, serbest nakit akışı sermaye harcamaları tarafından 1.2 milyar dolara indirilmiştir, AWS'nin AI hizmet geliri iki üç yıl içinde ölçeklenmelidir; aksi takdirde borç baskısı bilançodan gelir tablosuna sızacaktır.
Meta en kırılgandır, sosyal medya reklam geliri bol olsa da, AI altyapısının ticarileştirilmesi arasında bir köprü eksiktir; Azure ve AWS doğrudan işletmelere hesaplama gücü satabilirken, Meta 100 milyar dolardan fazla harcadıktan sonra, altyapının ne tür bir ürüne dönüşeceği, kime satılacağı, nasıl ücretlendirileceği hikaye henüz tamamlanmış değil, piyasanın sabrı hisse senedi fiyatında ve CDS'de yazıyor.
Alphabet en sakinidir, arama ve YouTube sürdürülebilir bir şekilde gelir elde etmeksizin işleyebilir, hatta AI kısa vadede getiri sağlamasa bile, temel iş faaliyetleri destek olabilecektir. Piyasa Alphabet'e yüzyıllık bir süre verdi, dört şirket arasında en uzun zaman penceresi. Ancak 1.85 trilyon dolarlık sermaye harcaması geçen yılın 2.5 katı, ivme kendisi de sabrı tüketmektedir. Sakin olmak, güvenli olmak anlamına gelmez.
Microsoft en açıktır, OpenAI ile derinlemesine bütünleşme Azure'ı AI'nın ticarileştirilmesinden doğrudan yararlanan bir konuma getirdi, Copilot zaten ücret almakta, GitHub Copilot yazılımcılar arasında en yüksek ücretli AI ürünlerinden biridir, altyapıdan gelire olan yol en kısadır. Ancak 1.9 trilyon dolarlık sermaye harcaması, yolun net olması ağırlığın o kadar büyük olduğu anlamına gelir ki, geri dönüş için her şeyin senaryoya uygun olması gerekir.
Dördü de aynı şeye bahse girmektedir, kısacası: Geleceğin paranı borç al, henüz tam olarak anlaşılamayan bir şeylere yatırım yap, kullanım senaryosunun borç ödeme gününden önce patlak vermesini bekle.
Bu yol geçmişte demir yolu tarafından izlendi, optik lifler tarafından izlendi. Her seferinde, teknoloji nihayet değerini kanıtladı, altyapı geride kaldı. Ancak her seferinde, o inşaat için fatura ödeyen bir grup, bazen çok büyük bir grup, o geri ödeme gününü göremedi. Teknoloji doğruydu, zaman yanlıştı ve finansal piyasa yanlışa ikinci bir şans vermez.
Kimse AI'ın "geleceğinin" zamanında gelip gelmeyeceğini bilmiyor. Tek bildiğimiz şey, en muhafazakar global fonların, bu yüzyıl, elli yıl ve kırk yıllık tahvilleri satın alarak, Silicon Valley ile bir anlaşma yaptığıdır.
Anlaşmanın şartları çok basittir: Size zamanımızı borç veriyoruz, siz bize geleceği geri veriyorsunuz.
Gelecekte sözleşmeye uyulup uyulmayacağı konusunda şu anda kimse kesin bir şey söyleyemiyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler