Masayoshi Son yine borç para aldı, yüz milyar dolar yatırımla OpenAI'ye bahis oynamaya devam ediyor.
Orijinal başlık: "Masayoshi Son yine borç almaya gitti, yüz milyar doları OpenAI'ye yatırmaya devam ediyor"
Orijinal yazar: Dongcha Beating
Masayoshi Son yine borç almaya gitti.
Bu sefer 10 milyar dolar artı 1 milyar euro, tamamı OpenAI satın almak için.
21 Eylül'de Reuters, SoftBank'ın en yeni tahvil ihraç belgelerini ortaya çıkardı. Citigroup ve JPMorgan, defteri kebir sırasında yan yana oturuyor ve bu yüksek riskli senetleri halka açık piyasada pazarlamak istiyor. SoftBank'ın ana kuruluş kredi notu hâlâ BB+ seviyesinde; yüksek getirili tahvilin daha kibar bir ifadesi aslında çöp tahvildir.
Tahvil ihracının takvimi çok sıkı: 24 Eylül'de faiz oranı belirlenecek, 29'unda fonlar hesaba girecek ve hemen ardından 1 Ekim'de bu para olduğu gibi OpenAI'nin hesabına aktarılmak zorunda. Bu, tarafların kararlaştırdığı üçüncü taksit ödemesi.
Yüz milyarlarca dolar gelip geçiyor, SoftBank'ın hesabında yalnızca iki gün kalabiliyor.
Gelecek otuz yılı görebildiğini iddia eden bir teknoloji fanatiği, şimdi kendi nakit akışını gün gün hesaplıyor.
Eskiden büyük işler yaparken hiç bu kadar acele etmezdi. 1999'da Jack Ma ile görüştüğünde 20 milyon dolar yatırdı. O zaman herkes onun deli olduğunu düşünüyordu, ama o kendi boş parasını kullanıyordu; kazanmak da kaybetmek de kendisine aitti ve tam on beş yıl bekleyebilirdi.
O zamanlar zaman onun müttefikiydi.
Şimdi her şey tersine döndü. Masada hâlâ dünyayı değiştiren görkemli bir anlatı var; masanın altında ise her ödeme vadesi gelmeden takvimle yarışıyor.
Çekmecede kilitli kalan fişler
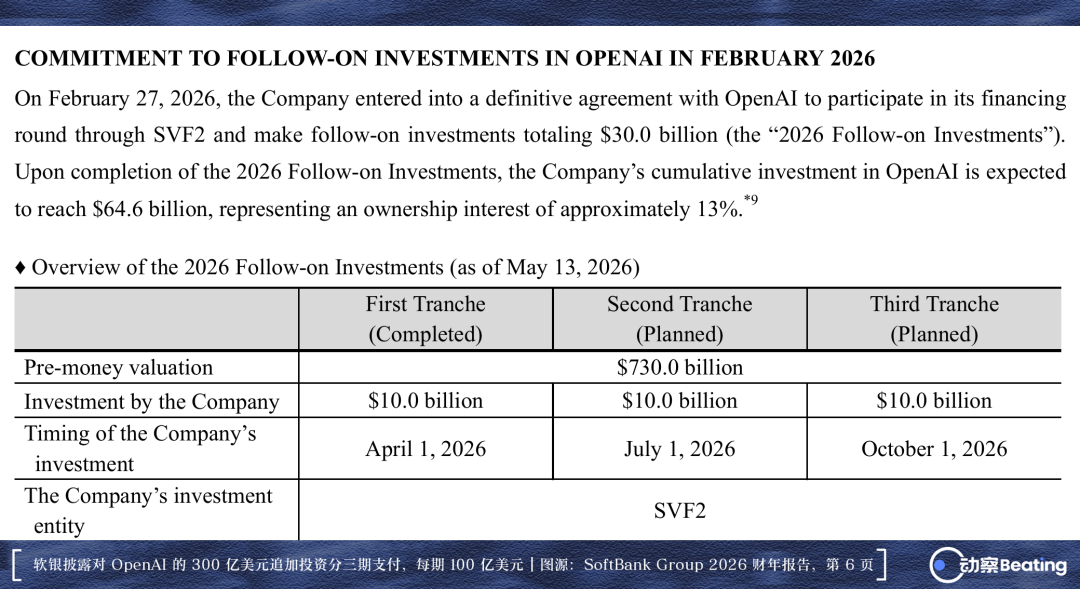
27 Şubat'ta SoftBank, OpenAI ile nihai anlaşmayı imzaladı.
Toplam 30 milyar dolarlık ek yatırım üç taksite bölündü; her taksit tam 10 milyar dolar ve sırasıyla 1 Nisan, 1 Temmuz ve 1 Ekim'de teslim edilecek. Son ödeme yerleştiğinde SoftBank'ın bu şirkete yatırdığı gerçek para 64,6 milyar dolara ulaşacak ve bu da yaklaşık %13 hisseye denk geliyor.
64,6 milyar dolar, SoftBank'ın 2016'da Arm'ı satın almak için harcadığı paranın iki katı.
Bu turda OpenAI'nin yatırım öncesi değerlemesi 730 milyar dolara çıkarak SoftBank Group'un kendi piyasa değerini çok geride bıraktı. Taksitli ödeme bir uzlaşmanın sonucuydu: OpenAI gelecek yarım yılın erzakını garantiledi, SoftBank ise kendisine nefes alacak bir aralık ayırdı.
Ama bedeli şu: SoftBank her üç ayda bir, finans kuruluşları arasında yeniden yüz milyar dolar toplamak zorunda.
Masayoshi Son'un kararını kesinleştiren şey, üst düzey sermaye sahiplerine yazılmış bir yol gösterim belgesiydi.
Belgeye göre OpenAI'nin 2026 gelirinin 36 milyar dolar olması, 2030'a kadar 350 milyar dolara şişmesi ve beş yılda toplam 840 milyar dolar gelir elde etmesi bekleniyor. Mart ayında henüz kesinleşen 122 milyar dolarlık devasa finansman, değerlemesini 852 milyar dolara taşıdı. Yanı başındaki rakibi Anthropic halka arz planlarken, Son hızla şişen değerlemeye gözünü dikmiş ve süper zeka çağının en kritik koltuğunu kaptığına kanaat getirmişti.
Ama bu belgenin ardında, dibi görünmeyen kuyular var.
Aynı belge, 2026'dan 2030'a kadar geçen beş yılda OpenAI'nin üreteceği negatif serbest nakit akışının 278 milyar dolara ulaşacağını öngörüyor. Yalnızca hesaplama gücü ve veri merkezi altyapı harcamaları 856 milyar doları yutacak; tek başına bu kalem, beş yıllık toplam tahmini gelirin tamamını aşıyor.
Teknolojik yinelemenin her adımı, yüz milyarlarla kan kaybediyor.
İşte bu yüzden Masayoshi Son'a ihtiyacı var. Azimli ama sürekli kan kaybeden bir şirket, tüm holding itibarını kefil olarak kullanmaya razı bir alıcıya acil ihtiyaç duyuyor.
SoftBank'ın geri aldığı varlık ise şu an durgun bir su birikintisi.
Anlaşmada açıkça yazıyor: Satın alınanların tamamı imtiyazlı hisse; halka arz zili çalmadan önce serbestçe işlem gören hisseye dönüştürülemez. Borsa dışında da yüz milyarlarca dolarlık bir hacmi üstlenecek kurum neredeyse yok. 64,6 milyar dolarlık pozisyon belgesine dönüşen bu kağıtlar, gerçek halka arz zili çalmadan önce kasada kilitli bir tomar kağıttan ibaret.
Masayoshi Son beklemeye yabancı değil.
1995'te Yahoo'ya yaptığı bahis, defter üzerindeki kârı bir ara üç yüz katı aşmış ve onu kısa süreliğine dünyanın en zengin koltuğuna oturtmuştu; Alibaba'ya yatırdığı yirmi milyon dolar ise on yıldan fazla su altında uyuduktan sonra New York Borsası'nın dünyayı sarsan o zil sesini bekledi.
İki ünlü zaferi, onda büyük trendlere duyulan bir batıl inanç yarattı; ama bir önkoşulu gözden kaçırmasına da yol açtı: O dönem ne Yahoo ne de Alibaba olsun, altta yatan hep kendi parasıydı.
Kendi boşta duran parası beklemeye dayanabilirdi; en kötü sonuç zararı kabullenip masadan kalkmaktı, yeter ki masadan kalkmasın, mucizenin gerçekleşmesini bekleyip görmek her zaman mümkündü.
27 Şubat'taki resmi duyuruda, hiç tereddütsüz konuştu:
"Yapay zeka dünyayı eşi görülmemiş bir hızla değiştiriyor. OpenAI açık ara lider; dünya standartlarında teknolojiye ve eşsiz bir küresel kullanıcı tabanına sahip. Sürekli büyümesine güveniyoruz."
Neden iyimser olduğunu açıkça anlattı, ancak fon kaynağı konusunda ağzını açmadı.
Büyük vizyon çağa aittir; onu gerçeğe dönüştürmenin bedeli ise borç maddeleriyle dolu başka bir sözleşmede yazılıdır.
Kırk Milyar Dolarlık Yüzer Köprü
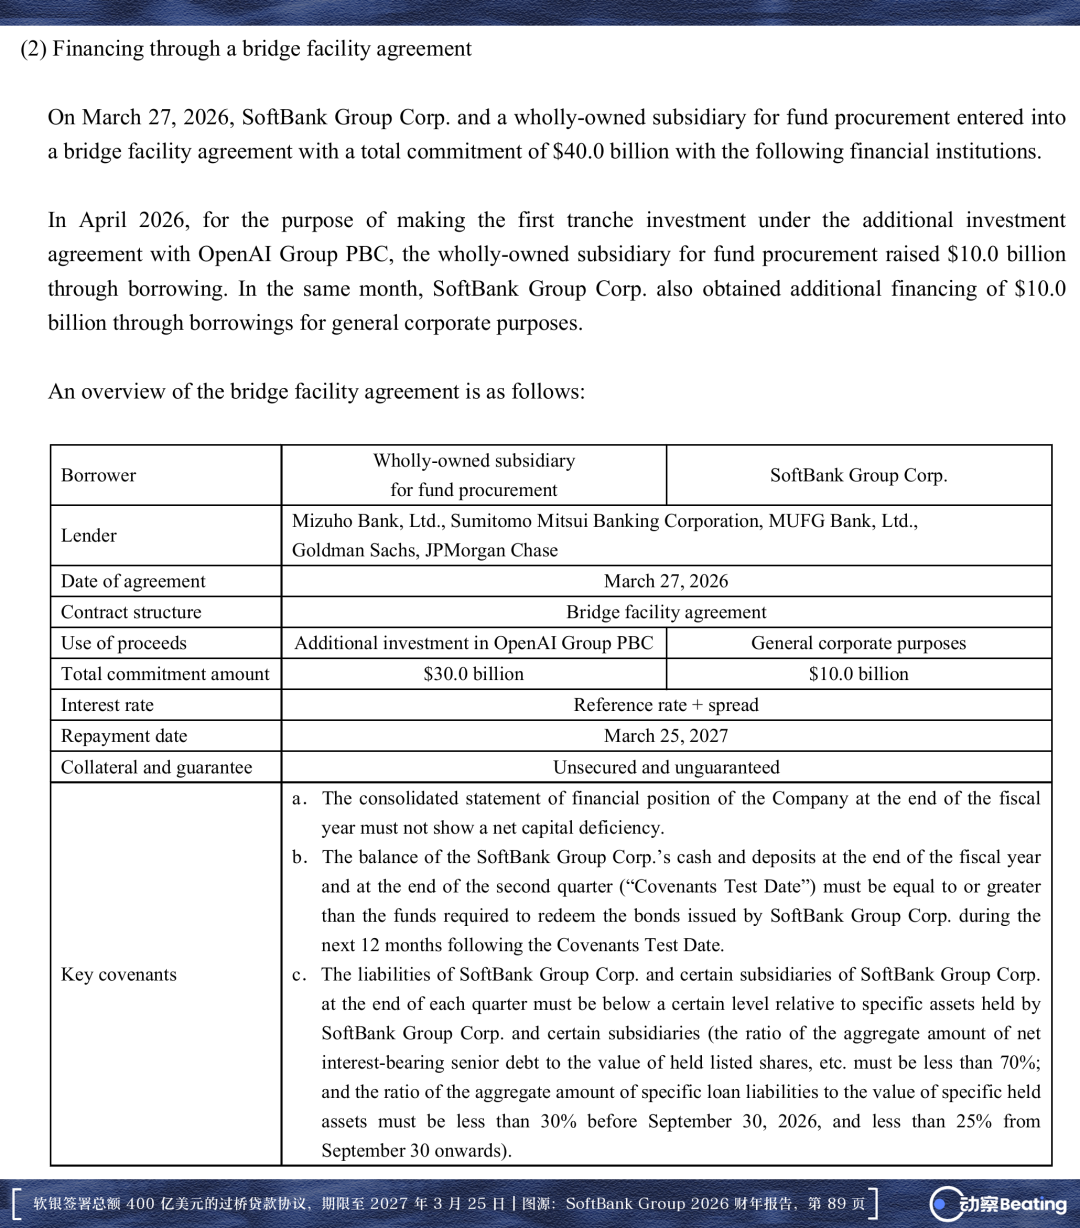
27 Mart'ta SoftBank, toplam 400 milyar dolarlık teminatsız bir bridge loan imzaladı.
Başı çekenler JPMorgan, Goldman Sachs, Mizuho, Sumitomo Mitsui ve Mitsubishi UFJ'ydi; arkalarında yirmiden fazla uluslararası büyük bankadan oluşan bir sendikasyon vardı. Kredinin tamamı için herhangi bir fiziksel varlık teminatı konulmadı; vadesi yalnızca bir yıldı ve bitiş tarihi 25 Mart 2027 olarak belirlendi.
Wall Street'in bu devasa açığı onaylamasının tek dayanağı SoftBank'ın kurumsal kredibilitesi ve bilançosunun alt katmanında duran Arm'dı. Kredi piyasalarında bridge loan zaten geçici bir geçiş aracıdır; amacı yalnızca uzun vadeli fonlar devreye girene kadar açığı kapatmaktır.
Ancak SoftBank parayı çok hızlı çekti.
1 Nisan'da 10 milyar dolar çekilerek ilk taksit ödendi; 1 Temmuz'da 10 milyar dolar daha çekilerek ikinci taksit ödendi. SoftBank ayrıca Nisan ayında likidite rezervi olarak ek 10 milyar dolar çekti. 400 milyar dolarlık limit, göz açıp kapayıncaya kadar 300 milyar dolara kadar kullanıldı.
Daha da incelikli olan Eylül'dü.
9 Eylül'de SoftBank, 15 Eylül'de kalan bakiyenin 25,9 milyar dolarını erken ödeyeceğini duyurdu. Kredi kapatılmadı; defterlerde hâlâ yaklaşık 4,1 milyar dolarlık bir kuyruk kaldı. Bu iki yüz milyarın üzerindeki tutarı neyin karşılayacağına dair resmi açıklamada tek kelime yoktu.
Bu değişim panik kaynaklı bir hamle değildi. Daha 27 Şubat'taki ilk yatırım duyurusunda SoftBank, ödemelerin önce bridge loan ile karşılanacağını, ardından mevcut varlıklar ve uzun vadeli finansmanla değiştirileceğini yazmıştı.
Ağustos sonunda piyasada Mizuho Bank'ın 100 milyar dolarlık iki yıllık bir krediye öncülük ettiği, yaklaşık 275 baz puan spread ile doğrudan bridge loan'ı devralmak için kullanılacağı söylentisi çıktı. CFO Yoshimitsu Goto telefon konferansında, SoftBank'ın vade yaklaşana kadar beklemek için hiçbir nedeni olmadığını, değişimin yalnızca öne alınacağını söyledi.
SoftBank'ın yaptığı şey, bir yıllık kısa vadeli borçları üç buçuk, hatta yedi buçuk yıllık tahvil ihraçlarıyla değiştirmek.
Tek bir amacı var: geri ödeme tarihlerini ileriye kaydırmak.
Masayoshi Son'un satın aldığı şey, ancak on yıl veya daha uzun sürede nakde dönüşebilecek öncü hisse senetleri; elinde ödeme yapmak için kullandığı şey ise bir yıl sonra tasfiye edilmesi gereken katı borçlar.
Bu onun en iyi yaptığı oyun: muazzam miktarda sermaye ile olasılıkları bastırmak, büyük güçle mucize yaratmak. Yatırım tarzını bir zamanlar olta ile balık tutmak yerine büyük bir ağla balık avlamaya benzetmişti.
Ama büyük ağın da tutamadığı zamanlar olur.
O dönem Vision Fund, WeWork'e 11 milyar dolar yatırdı ve sonunda tasfiyeye gitti; 2023 mali yılında SoftBank 32 milyar doların üzerinde zarar açıkladı. Bedeli ağır olsa da tüketilen sonuçta öz sermaye ve fon paylarıydı; kapıda borç isteyen bir banka konsorsiyumu yoktu.
Değerlemeye asılı fitil
Uzun vadeli teknoloji vizyonunu bugünkü nakit baskısıyla gerçekten kaynaştıran şey, 5 Ağustos'ta imzalanan o kredi oldu.
Bu işlem bahar başından itibaren perde arkasında çekişmeyle geçti. SoftBank'ın başlangıçtaki hedefi 10 milyar doları tam olarak borçlanmaktı, ancak finansörlerin ciddi endişeleri vardı. Henüz halka açılmamış, hatta iş modeli bile tam olarak oturmamış bir şirket için hisse fiyatlaması yapmak son derece zor bir risk ölçümü gerektiriyordu. Müzakereler bir ara çıkmaza girdi ve kredi tutarı zorla 6 milyar dolara kadar düşürüldü.
Temmuz ayına gelindiğinde Masayoshi Son bizzat devreye girdi ve SoftBank Group'un tam kurumsal garanti sağlamasına karar verdi; ancak o zaman banka konsorsiyumu ikna oldu ve limit yeniden 10 milyar dolara çıkarıldı.
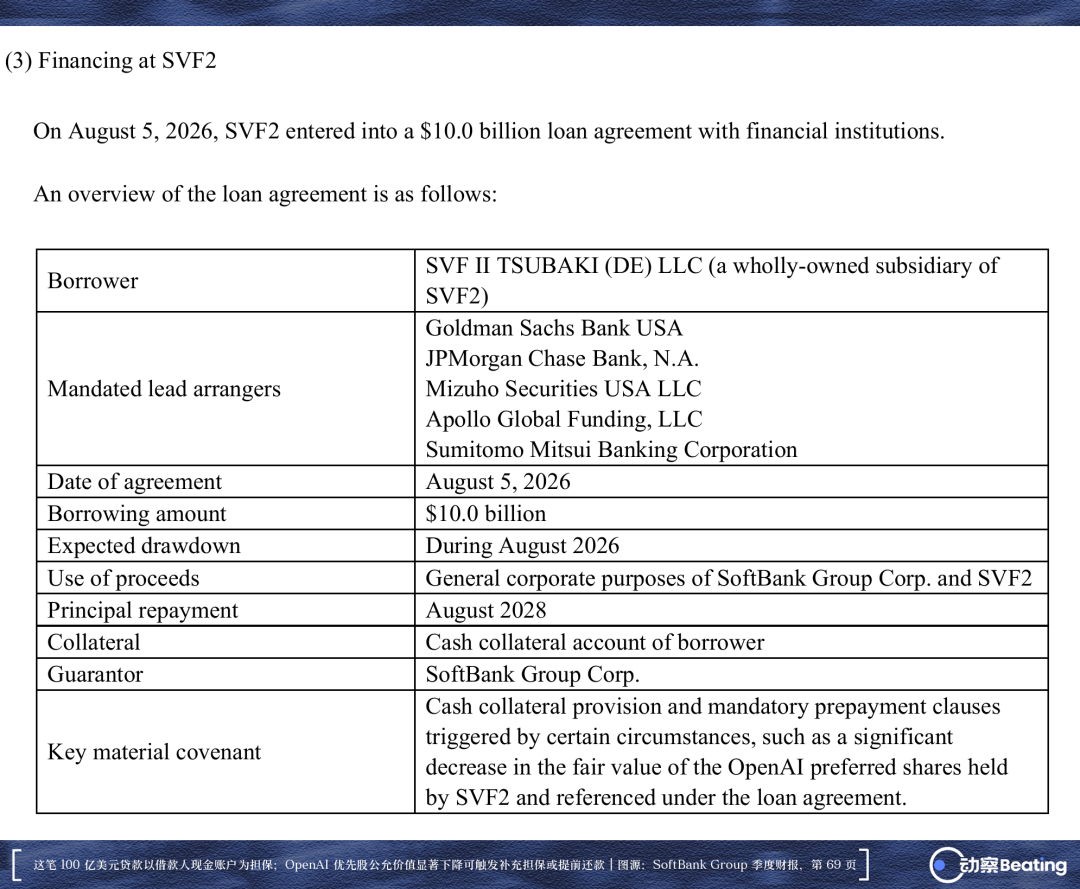
5 Ağustos'ta resmen imzalandı. Borçlanan taraf, Delaware'de kayıtlı SVF II TSUBAKI (DE) LLC, Vision Fund II'nin tam sermayeli iştiraki; vadesi iki yıl, Ağustos 2028'de doluyor. Lider banka konsorsiyumunun kadrosu oldukça güçlü: Goldman Sachs, JPMorgan, Mizuho Securities, Apollo ve Sumitomo Mitsui hepsi listede.
Bu paranın müzakere aşamasında bildirilen faiz marjı bir ara 425 baz puana kadar çıkmıştı; aynı dönemde köprü kredisi için kullanılan normal kredilerden tam 150 baz puan daha pahalıydı. Bu, Wall Street'in likiditesi olmayan özel hisse senetleri için belirlediği risk primidir. Sözleşmede belirtilen fon kullanım amacı doğrudan sermaye enjeksiyonu değil, SoftBank Group ve Vision Fund II'nin genel kurumsal kullanımı, günlük likidite döngüsü için.
Dış basın bu işlemi haberleştirirken çoğunlukla alışkanlıkla "SoftBank, OpenAI hisselerini teminat göstererek 10 milyar dolar borç aldı" şeklinde özetliyor.
Ancak mali tablolarda tamamen farklı bir yapı kayıtlı. Anlaşma kapsamındaki yasal teminat, başından sonuna kadar yalnızca borçlunun adına kayıtlı bir nakit teminat hesabıydı; OpenAI hisseleri hiçbir zaman fiilen rehin edilmedi.
Çekmecede kilitli duran o hak, tüm mimaride gergin bir imleç işlevi görüyor. Sözleşme açıkça belirtiyor: Anlaşmanın referans aldığı OpenAI imtiyazlı hisselerinin gerçeğe uygun değerinde belirgin bir düşüş yaşanırsa, nakit teminat tamamlama maddesi ve zorunlu erken geri ödeme koşulları devreye girecek.
Hisseler bankanın eline geçmedi, ama hisselerin fiyat etiketi hedef tahtasına dikildi.
Değerleme eridiği anda, alacaklılar SoftBank'tan derhal gerçek para toplayıp teminat hesabına yatırmasını ya da krediyi anapara ve faiziyle birlikte geri çağırmasını talep etme hakkına sahip. O eşikte, SoftBank'ın sandığın dibinde kilitli tuttuğu imtiyazlı hisseler için hâlâ hiçbir yasal nakde çevirme kanalı yok; hisseler teslim edilmedi, ama değerleme bankanın istediği an tetiğe basabileceği bir yay haline geldi.
Son derece tehlikeli.
2000'de dot-com balonu patladığında SoftBank hisseleri yüzde doksan değer kaybetti. O dönemden sonra Masayoshi Son da kendi SoftBank hisselerini teminat göstererek bankalardan borç almıştı, ama rehin verdiği kendi şahsi hisseleriydi; zarar yalnızca kendi hesabına yazılıyordu, gruba sirayet etmiyordu.
Bu kez durum tamamen farklı. Hisselerin tek bir tanesi bile rehin verilmedi, ama SoftBank'ın hisse fiyatı banka tarafından bu kredinin güvenli olup olmadığını ölçen bir cetvel haline getirildi. Eskiden hisse düştüğünde sadece tablodaki rakam küçülürdü; şimdi hisse aşırı düşerse doğrudan SoftBank'ı nakit çıkarıp tamamlama yapmaya zorlayacak.
Bu nokta, SoftBank'ın Arm hisseleriyle yaptığı diğer teminat kredisiyle karşılaştırıldığında daha da netleşiyor. O kredi grup için rücu hakkı olmayan bir krediydi; banka zarar ederse yalnızca Arm hisselerinden tahsil edebilirdi. OpenAI kredisinde ise SBG kefil; Goto'nun telefon konferansındaki ifadesiyle "SBG'ye rücu hakkı var". LTV (kredi-değer oranı) hesaplanırken bu borç SoftBank grubunun borcuna tam olarak dahil ediliyor, tek kuruş bile düzeltilmiyor.
Başka bir deyişle, yine 10 milyar dolar borç alınıyor, ama bu kez banka SoftBank grubunun tüm bilançosunu teminat olarak istiyor.
Goto telefon konferansında güvenlik marjının "fazlasıyla yeterli" olduğunu düşündüğünü söyledi. Ancak sözleşme maddeleri hislere göre hareket etmez; hisse fiyatı kararlaştırılan seviyenin altına düştüğü anda SoftBank ya teminat tamamlayacak ya da borcu erken ödeyecek.
Daha da kötüsü, likidite anında kilitlenecek. Teminat tamamlama günü geldiğinde SoftBank gerçek parayı teminat hesabına aktarmak zorunda kalacak; bu para anında dondurulacak, ne yeni yatırıma ne de başka borç ödemesine kullanılabilecek.
Beklemenin bedeli var
Hisse düşerse teminat tamamlanır, bu ancak işler sarpa sardığında ortaya çıkan bir sorun. Daha gündelik maliyet ise faiz: Bu para hesapta durduğu sürece faiz her çeyrek artıyor.
2026 yılı Nisan-Haziran aylarını kapsayan üç aylık dönemde SoftBank Group ve finansman iştiraklerinin faiz gideri 281,65 milyar yen'e ulaşarak geçen yılın aynı dönemine göre 147,3 milyar yen arttı. 150'lik kur üzerinden hesaplandığında bu yaklaşık 1,88 milyar dolara denk geliyor.
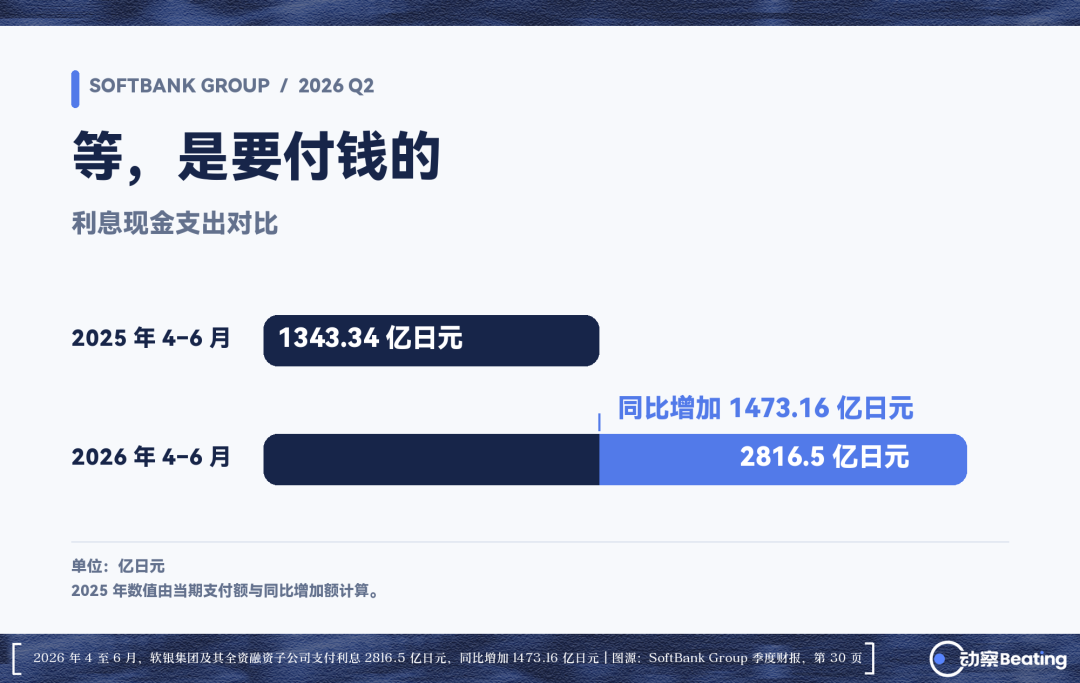
Aralık 2025'te alınan 11,5 milyar dolarlık Arm teminatlı kredisi, Nisan 2026'da çekilen 20 milyar dolarlık bridge loan, artan şirket tahvili bakiyesi ve küresel faiz oranlarındaki yükseliş üst üste bindi. Birkaç devasa yeni borcun bir araya gelmesiyle faiz yükü bir anda sıçradı.
SoftBank başlangıçta OpenAI'nin bir an önce halka arz olmasını, hisse senetlerinin nakde çevrilmesini ve bu katı borcun kapatılmasını umuyordu.
Ancak Sam Altman Eylül ayında Fortune'a verdiği demeçte, yapay zeka güvenliği endişeleri nedeniyle halka arz için "zamanlamanın uygun olmadığını" söyledi.
"Zamanlamanın uygun olmaması" bu dört kelime, SoftBank'ın defterine somut para olarak yansıyor.
Bridge loan Mart 2027'de, değerlemeye endeksli kredi ise Ağustos 2028'de vadesi geliyor. Sadece 10 milyar dolarlık borcun bir yıl daha taşınması, %8 faiz oranıyla hesaplandığında 800 milyon dolarlık faiz demek.
Daha da zoru, OpenAI'nin kendisi de duramıyor.
Beş yıllık kümülatif 278 milyar dolarlık nakit akışı açığı, yıllık bazda 55 milyar doların üzerine denk geliyor. OpenAI'nin bu yakma hızıyla ayakta kalabilmesi için tur üstüne tur finansman bulması şart.
SoftBank içeriye en çok para sokan taraf; kendi yatırımının karşılığını alıp alamayacağı tamamen OpenAI'nin halka arz aşamasına ulaşıp ulaşamayacağına bağlı. OpenAI'nin bir sonraki turu kesilirse, SoftBank'ın önceden koyduğu her şey sıfırlanır.
Bu yüzden yardım etmemek elinde değil; bir yandan halihazırda çekilmiş borçların faizini ödemeye devam ederken, diğer yandan elindeki yatırımın halka arza kadar canlı kalabilmesi için bir sonraki turun parasını toplamaya devam etmek zorunda.
Koz
Bu kadar borç varken Wall Street neden hâlâ ona yüz milyarlarca dolar borç vermeye razı?
Cevap: Arm.
Merkezi İngiltere'nin Cambridge kentinde bulunan bu çip mimarisi tasarım şirketi, küresel akıllı telefon işlemci mimarisinin neredeyse %99'una hâkim. 2016'da Son Masayoshi, Alibaba hisselerinin büyük bir kısmını satarak 32 milyar dolar nakit toplayıp şirketi özelleştirdi. 2023 sonbaharında ABD borsalarında yeniden işlem görmeye başladığında, yapay zeka çiplerinin altta yatan hesaplama verimliliğine yönelik yoğun talebi yakalayarak Arm hisseleri yıl içinde yaklaşık %270 yükseldi ve piyasa değeri bir ara 300 milyar doları aştı.
SoftBank, Arm'ın hisselerinin yüzde doksanını hâlâ sıkı sıkıya elinde tutuyor ve bu varlığın getirdiği defter üzerindeki kâr 220 milyar doları aşıyor.
Bankalar büyük modellerin ne kadar derin olduğunu hiç umursamıyor; onlar sadece SoftBank'ın elindeki sağlam para birimini tanıyor.
SoftBank yönetimi piyasaya en çok bir göstergeyi sergilemeyi seviyor: LTV (net borç bölü varlık değeri), yani borçlanmanın toplam varlıklara oranını ölçmek için kullanılıyor. Bu yıl mart-haziran arasında bu rakam yüzde 17'den yüzde 13'e düştü; yüzeyde kaldıraç sanki gerilemiş gibi görünüyor.
Ama bu sadece bir sayı oyunu.
Aynı dönemde SoftBank'ın net borcu aslında 8,2 trilyon yenden 10,8 trilyon yene yükseldi. Borç alınan para azalmak bir yana, tam 2,6 trilyon arttı; sözde kaldıraç düşüşü tamamen Arm hisse fiyatının fırlamasıyla hesaplama formülündeki paydanın büyümesinden kaynaklandı.
Ancak varlık değer artışı nakit girişi anlamına gelmez. SoftBank'ın defterindeki nakit ve nakit benzerleri artmak bir yana, 3,5 trilyon yenden 2,3 trilyon yene geriledi; para büyük ölçüde dışarı akıyor, OpenAI yatırım taksitlerini zamanında ödemek ve eski borçları kapatmak için kullanılıyor.
Bu pasif olarak şişen payda sayesinde SoftBank finansal tablolarında saygın bir güvenlik hissi çiziyor; yüzde 13 seviyesi grubun yüzde 25'lik iç kırmızı çizgisinden hâlâ uzak ve S&P de bu vesileyle kredi notu görünümünü "negatif"ten "durağan"a yükseltti.
Ama bu, yaklaşan geri ödeme zirvesini gizleyemiyor.
Önümüzdeki iki yıl içinde SoftBank'ın yaklaşık 1,5 trilyon yen değerinde şirket tahvili itfa bekliyor; bu da yaklaşık 9 milyar dolara denk geliyor; biri gelecek yıl, biri ondan sonraki yıl. Özel sermaye devi Apollo da görüşüyor ve Vision Fund II'nin 5,4 milyar dolarlık bir NAV loan'unu 9 milyar dolara genişletmeye çalışıyor.
Wall Street hâlâ SoftBank'ın etrafında dönmeyi seviyor, çünkü o bilançonun en alt katmanında hâlâ nakde çevrilebilir son koz olan Arm duruyor.
O dönem İngiltere ve Avrupa Birliği düzenleyicileri Arm ile Nvidia'nın birleşmesini durdurmuş ve Masayoshi Son'a sadece 1,25 milyar dolar ayrılık ücreti bırakmıştı; bir tur dolaştıktan sonra bu çip şirketi, onun bugün tüm kredi zincirini ayakta tutan son dayanağı hâline geldi.
24 Eylül'de bu 10 milyar dolarlık yüksek riskli tahvilin nihai faiz oranı belirlenecek. Bu rakam, açık piyasanın Masayoshi Son'a "OpenAI'yi daha ne kadar bekleyeceksin" sorusuna biçtiği açık fiyat etiketi; fiyat ne kadar yüksek olursa, Wall Street bu bekleyişin o kadar tehlikeli olduğunu düşünüyor demektir.
29 Eylül'de teslimat, 1 Ekim'de ödeme. Sonra ibre dönmeye devam ediyor.
O, OpenAI'nin zili çalmasını bekliyor; alacaklılar ise Mart 2027'de anapara ve faiziyle geri ödeme yapmasını bekliyor.
Para beklemez.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia