Bu gece üç büyük sınav kapıda: ABD TÜFE verisi, Waller'ın duruşması ve kazanç sezonu.
Orijinal Başlık: "Bu Gece, Küresel Piyasaların Üç Büyük Sınavı: ABD TÜFE, Waller Duruşması ve Kazanç Sezonu?"
Orijinal Yazar: Xu Chao, Wall Street Görüşleri
Fed'in faiz artırım beklentileri aniden yükseliyor, banka kazanç sezonu resmen başlıyor ve yeni başkan ilk kez Kongre'ye çıkıyor; bu üç değişken aynı zaman diliminde birleşerek bu hafta Salı gününü piyasalar için en belirleyici gün haline getiriyor.
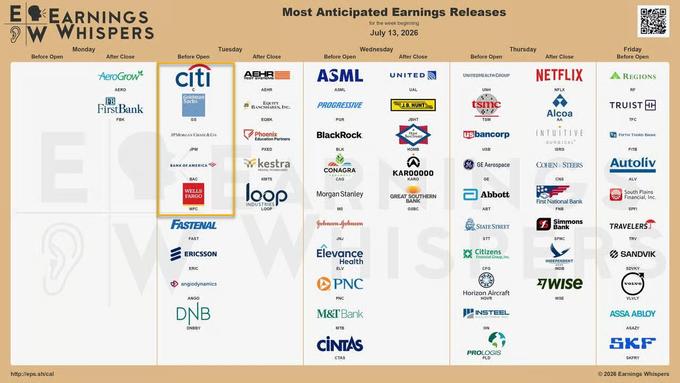
Bu hafta Salı günü, ABD Haziran ayı TÜFE verileri ilk olarak Washington saatiyle sabah 8:30'da yayınlanacak, ardından Fed Başkanı Kevin Waller yeni başkan sıfatıyla ilk kez Temsilciler Meclisi Finansal Hizmetler Komitesi duruşmasına katılacak. Aynı gün, JPMorgan Chase, Bank of America, Wells Fargo, Goldman Sachs ve Citigroup olmak üzere beş büyük banka ikinci çeyrek sonuçlarını açıklayarak bu kazanç sezonunu başlatacak. BMO Capital Markets ABD Faiz Oranı Stratejisi Başkanı Ian Lyngen, "TÜFE verileri ve Waller'ın ifadesinin birleşimi, faiz artırım olasılığını kesinlikle bir yönde önemli ölçüde değiştirecektir." dedi.
Fed Yönetim Kurulu Üyesi Christopher Waller Pazartesi günü faiz artırımı için net tetikleyici koşulları belirledi ve bu haftaki çekirdek enflasyon verisinin "yeniden sıcak" gelmesi durumunda FOMC'nin yakın vadede para politikasını sıkılaştırmayı düşünmesi gerekeceğini söyledi. Bu açıklama piyasa fiyatlamasını hızla yeniden şekillendirdi: Para piyasalarının ima ettiği Temmuz ayı faiz artırım olasılığı %10'un altından yaklaşık %50'ye fırladı, iki yıllık Hazine tahvil getirisi %4,28'e ulaşarak bir yılı aşkın sürenin en yüksek seviyesine çıktı. Aynı zamanda, ABD-İran jeopolitik gerilimleri yeniden tırmandı ve Brent petrolün günlük en yüksek artışı %10'a yaklaştı, enflasyon beklentileri çifte darbe aldı.
Kârlılık cephesinde, Goldman Sachs ikinci çeyrekte S&P 500 kârlarının yıllık bazda %22 artmasını bekliyor ve yapay zeka altyapısıyla ilgili hisselerin endeksin toplam kâr büyümesinin yaklaşık %50'sini oluşturması öngörülüyor. Ancak Goldman Sachs aynı zamanda uyarıyor: Fed'in bir faiz artırım döngüsü başlatması durumunda, büyüme beklentilerinin baskılanması, sermaye maliyetlerinin artması ve yüksek değerlemeli piyasaların tarihsel kırılganlığı, ABD hisse senetleri için üçlü bir direnç oluşturacaktır.
TÜFE Tahmini: Enerji Genel Endeksi Düşürüyor, Çekirdek Enflasyon Hâlâ Temel Sorun
Piyasa genel olarak, Haziran ayı TÜFE'sinin aylık bazda yaklaşık -%0,2, yıllık bazda ise Mayıs ayındaki %4,2'den %3,8'e yavaşlamasını bekliyor. Bu, 2020'de pandeminin patlak vermesinden bu yana ilk kez aylık negatif büyüme olacak ve ana itici gücün benzin fiyatlarındaki düşüş olması bekleniyor; normal benzin fiyatları Mayıs ortasından Haziran sonuna kadar kümülatif olarak yaklaşık %15 düştü.
Goldman Sachs, genel TÜFE'nin aylık bazda %-0,11, çekirdek TÜFE'nin ise aylık %0,17 artmasını bekliyor; bu oran, piyasanın genel beklentisi olan %0,2'nin altında. Goldman Sachs ekonomistleri, önümüzdeki aylarda enflasyondaki iyileşmenin şu alanlardan kaynaklanacağını belirtiyor: Havayolu bilet fiyatları, jet yakıtı fiyatlarının düşmesiyle gerileyecek; otel fiyatları (rezervasyon anındaki fiyatlarla ölçülen) Dünya Kupası dönemindeki yüksek seviyelerden geri çekilecek; kira enflasyonu yavaşlamaya devam edecek.
Ancak, çekirdek PCE enflasyonundaki iyileşmenin çekirdek TÜFE'den daha yavaş olması bekleniyor. Goldman Sachs, önümüzdeki üç ayda çekirdek PCE'nin aylık ortalama %0,23 artmasını bekliyor; bunun kısmi nedeni, hisse senedi piyasasındaki yükselişle birlikte finansal hizmetlerin zımni fiyatlarındaki sürekli artış ve yazılım ile çevre birim ürün fiyatlarındaki yükseliş; bu kategori, çekirdek PCE'de çekirdek TÜFE'ye kıyasla 30 kat daha fazla ağırlığa sahip.
ÜFE verileri açısından durum daha karmaşık. İran savaşının tetiklediği enerji şoku, tedarik zinciri boyunca yayılmaya devam ediyor; çekirdek ÜFE'nin 12 aylık yıllık artış hızının %4,9'dan %5,2'ye hızlanması bekleniyor.
Warsh'ın Kongre'deki İlk Çıkışı: İleriye Dönük Rehberliğin Azaltılması Politika Belirsizliğini Artırıyor
Warsh, Salı ve Çarşamba günleri sırasıyla Temsilciler Meclisi ve Senato oturumlarına katılacak; bu, Mayıs ayında Fed Başkanı olarak göreve başlamasından bu yana para politikası hakkında ilk kez kamuoyu önünde ifade vermesi olacak.
Powell döneminden farklı olarak Warsh, daha önce faiz oranı görünümüne ilişkin ileriye dönük rehberliği azaltacağını açıkça belirtmişti; bu tutum, piyasanın politika beklentilerini sabitlemesini zorlaştırıyor. Columbia Threadneedle portföy yöneticisi Ed Al-Hussainy, "Temmuz ayında faiz artırımı olasılığı, artırım yapılmamasından daha yüksek" derken, enflasyonu %2'ye geri çekmek için "biraz şansa ihtiyacımız olacağını" da belirtti.
Lyngen, TÜFE verileri zayıf gelse bile piyasanın Temmuz ayı faiz artırımına yönelik belirli bir fiyatlamayı sürdürebileceğini ve Fed'in piyasa tam olarak fiyatlamamışken sürpriz bir faiz artırımı yapma olasılığının da göz ardı edilemeyeceğini ifade etti.
Bloomberg Baş ABD Ekonomisti Andrew Sacher'ın değerlendirmesi ise nispeten ılımlı. Faiz artırımı olasılığını önemli ölçüde artırmak için hem 'beklentilerin üzerinde sıcak bir TÜFE' hem de 'Warsh'ın belirgin şahin açıklamaları' gerektiğini; her iki durumun aynı anda gerçekleşme olasılığının düşük olduğunu belirtiyor. Piyasanın mevcut fiyatlamasındaki %24 faiz artırımı olasılığı, ana akım beklentilerin yakın vadede faiz artırımına yönelik çekincelerini yansıtıyor.
Beş Büyük Bankanın Finansal Raporları Başlıyor: Yüksek Kâr Büyümesi ve Politika Belirsizliği Aynı Arenada
Bu dönemki finansal raporlama sezonunun başlangıcı benzeri görülmemiş bir yoğunlukta. JPMorgan Chase, Bank of America, Wells Fargo, Goldman Sachs ve Citigroup, Salı günü piyasa açılmadan önce sonuçlarını açıklayacak; ardından ASML ve TSMC'nin bu hafta sonlarında açıklayacağı sonuçlar, küresel AI çip talebinin canlılığını doğrudan test edecek.
Goldman Sachs'in işlem masası hesaplamalarına göre, piyasa konsensüsü, ikinci çeyrekte S&P 500 kârlarının yıllık bazda yaklaşık %22 artmasını bekliyor; bu, 2021'den bu yana en yüksek seviye. Ancak son 11 çeyrektir kârlar sürekli olarak konsensüs beklentilerini aştı; ilk çeyrekte fiili büyüme oranı %27'ye ulaşarak beklentileri yaklaşık 15 puan aştı ve bu fazlalığın büyük kısmı AI ile ilgili sektörlerden geldi.
Bankacılık cephesinde, JPMorgan'ın odak noktalarından biri, Marianne Lake'in ayrılışının yönetim primi üzerindeki potansiyel etkisi; Bank of America'nın giderleri ve NII yönlendirmesinin görünürlüğü, o günkü hisse fiyatını belirleyen temel değişken olarak görülüyor; Citigroup, ECB faiz artırımlarının Services NII üzerindeki olumlu etkisinden faydalanıyor ve sermaye piyasası beklentileri nispeten düşük olduğu için yukarı yönlü potansiyel daha büyük olabilir; Goldman Sachs ise yaygın olarak AI sermaye piyasası döngüsünün temel kazananı olarak görülüyor ve hisse senedi işlem birimi büyük ilgi görüyor; Wells Fargo'nun 2026 NII hedefinin gerçekleşip gerçekleşmeyeceği konusunda, yılın ikinci yarısında mevduat büyümesinin yetersiz kalma riski hâlâ mevcut.
Goldman Sachs'ın piyasa analizi, bu kazanç sezonunun, bir önceki çeyrekte AI sermaye harcama beklentilerindeki büyük yukarı yönlü revizyonun getirdiği ek katalizör etkisinden yoksun olabileceği konusunda uyarıyor. Piyasanın kârların endeksi yukarı taşımaya devam etmesine olan bağımlılığı, makro politika ortamının sıkılaşma eğiliminde olduğu bir arka planda daha yüksek bir gerçekleşme zorluğuyla karşı karşıya.
Waller Faiz Artırımı Tetikleme Çizgisini Belirledi, Politika Dengesi Belirgin Şekilde Kaydı
Waller'ın Pazartesi günü New York Ekonomistler Derneği'ndeki konuşması, piyasa tarafından bugüne kadarki en net faiz artırım uyarısı olarak yorumlandı.
Çekirdek Kişisel Tüketim Harcamaları (PCE) endeksinin Mayıs ayı itibarıyla yıllık bazda %3,4 arttığını ve Ocak ayından bu yana sürekli yükseldiğini, bu yükselişin ABD-İran çatışması patlak vermeden önce başladığını belirtti. Enflasyonu tetikleyen faktörler arasında tarifeler, enerji fiyatları ve AI altyapısının büyük ölçekli inşası yer alıyor. "Enflasyon, hangi ölçütle bakarsanız bakın, bu yıl yükseliyor," dedi ve "Şu anda çekirdek enflasyonun yüksek seyretmesinden endişe duyuyorum."
Waller ayrıca, 2021-2022 yıllarındaki enflasyonun kontrolden çıkmasına yol açan politika hatalarını bir ders olarak gösterdi ve FOMC'nin o dönemde faiz artırımında geciktiği için geniş çapta eleştirildiğini, bu tür hataların tekrarlanmaması gerektiğini uyardı. Ardışık birkaç ay boyunca soğuma verileri görürse, mevcut duruşu sürdürmeyi destekleyeceğini ancak bunun ön koşullarının oldukça katı olduğunu açıkça ifade etti.
Bu açıklamalar, geçen ayki FOMC toplantı tutanaklarıyla aynı doğrultuda; tutanaklar, 18 yetkiliden yarısının bu yıl bir noktada en az 25 baz puanlık bir faiz artırımı beklediğini ve faiz artırım seçeneğinin marjinal bir konudan politika tartışmalarının merkezine doğru kaydığını gösteriyor. Goldman Sachs ekonomisti Jan Hatzius ve ekibinin analizine göre, Waller'ın son açıklamaları ve Haziran ayı toplantı tutanakları, Komite'nin faiz artırımlarını yeniden başlatmaya yönelik açıklığının önemli ölçüde arttığını doğruluyor.
Faiz Artırma Riskinin Üçlü Baskısı: Büyüme, Sermaye Maliyeti ve Tarihsel Örnekler
Goldman Sachs, en son ABD hisse senedi haftalık strateji raporunda, Fed'in faiz artırımlarına yeniden başlaması durumunda ABD hisse senetlerinin kısa vadede üçlü bir baskıyla karşı karşıya kalacağını açıkça belirtti.
Birincisi, sıkılaştırma politikası doğrudan büyüme beklentilerini baskılayacaktır. Hisse senedi piyasaları için ekonomik büyüme faiz oranı seviyesinden daha önemli olsa da, diğer koşullar sabit kaldığında parasal sıkılaştırma, piyasanın büyüme görünümüne ilişkin değerlendirmelerini olumsuz etkileyecektir.
İkincisi, bu ekonomik döngüde sermaye yoğunluğu önemli ölçüde arttı. Yapay zeka altyapısıyla ilgili hisseler şu anda S&P 500'ün toplam piyasa değerinin %42'sini oluşturuyor ve 2026 yılı endeks kâr büyümesinin yaklaşık %50'sine katkıda bulunması bekleniyor. Goldman Sachs verilerine göre, hiper ölçekli bulut bilişim şirketlerinin bu yılki sermaye harcamalarının işletme nakit akışlarının %100'üne ulaşması beklenirken, net borçları 2026'nın ilk çeyreğinde 239 milyar dolara ulaşarak yıllık bazda yaklaşık %190 arttı. Aynı zamanda, ikinci çeyrekte ABD hisse senedi finansman hacmi 252 milyar dolara ulaşarak 2021'in ilk çeyreğindeki önceki rekoru aşarak tarihi bir zirveye ulaştı. Sermaye maliyetindeki herhangi bir artış, bu döngünün en önemli büyüme motorunu doğrudan etkileyecektir.
Üçüncüsü, tarihsel veriler Fed faiz artırımlarının yüksek değerleme ve yüksek yoğunlaşma ile karakterize boğa piyasalarının zirveye ulaşmasının önemli bir habercisi olduğunu gösteriyor. 1929, 1972, 1987 ve 1999'daki faiz artırım döngülerinin tümü boğa piyasası zirvelerinden önce gelirken, 2022'de piyasa faiz beklentileriyle birlikte erken zirve yaptı. Goldman Sachs faiz stratejistlerinin hesaplamalarına göre, faiz oynaklığı 2022-2023 faiz artırım döngüsü seviyelerine yükselirse, bu S&P 500'ün fiyat-kazanç oranında yaklaşık %6'lık bir daralmaya, yani yaklaşık 1 kat değerleme düşüşüne karşılık gelecektir.
Goldman Sachs şu anda S&P 500 için yıl sonu hedefini 8600 puan, 12 aylık hedefini ise 8300 puan olarak belirlemiş olup, mevcut 7544 puana göre sırasıyla yaklaşık %14 ve %10 potansiyel yukarı yönlü alan bulunmaktadır. Ancak stratejistler aynı zamanda, bu hedeflere ulaşmanın ön koşulunun makro politika ortamında önemli bir sıkılaşma olmaması olduğunu vurguluyor ve bu ön koşulun bu hafta iki gün içinde en doğrudan teste tabi tutulacağını belirtiyor.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler