UBS Yorumu: Halka açık fonların büyük teknoloji hisselerindeki pozisyonu tarihi zirveye ulaştı, elektronik sektörü ikinci çeyrekte pozisyon artırımının merkezi oldu.
TL;DR
· UBS hesaplamalarına göre, ikinci çeyrekte büyük teknoloji hisselerinin halka açık fon portföyündeki oranı %57,3'e, aşırı ağırlıklandırma oranı ise %18,5'e yükselerek tarihi zirvelere ulaştı.
· Elektronik sektörü tek çeyrekte 20,2 puan artırılırken, Sci-Tech Innovation Board (STAR) ve ChiNext portföy oranları da rekor seviyelere çıktı.
· Sert teknoloji, kâr revizyonları ve politika desteği alıyor ancak yüksek portföy yoğunluğu dış dalgalanmaları ve kaldıraç azaltma baskılarını artırabilir.
UBS'nin en son Çin hisse senedi strateji raporuna göre, 2026 yılının ikinci çeyreğinde halka açık fonların A hisse senedi sert teknolojiye yönelik tahsisatı tarihi zirvelere ulaştı. Elektronik, telekomünikasyon ile Sci-Tech Innovation Board (STAR) ve ChiNext en yoğun ağırlık artırılan yönler oldu.
En dikkat çekici rakam, elektronik, telekomünikasyon, bilgisayar ve savunmayı içeren büyük teknoloji sektörünün halka açık fon portföyündeki oranının %57,3'e, aşırı ağırlıklandırma oranının ise %18,5'e yükselmesiydi. Her iki değer de tarihi zirveleri yeniledi. UBS hesaplamalarına göre, elektronik sektörünün portföy oranı tek çeyrekte 20,2 puan artarak ikinci çeyreğin en güçlü ağırlık artırma yönü oldu; telekomünikasyon ve makine portföy oranları sırasıyla 4,4 puan ve 0,8 puan arttı.
Yabancı sermaye geri dönüşü de bu eğilimi güçlendiriyor. Kamuya açık raporlarda, China Merchants Securities ikinci çeyrekte kuzeye yönelik fonların net girişini yaklaşık 223 milyar yuan, Guosen Securities ise yaklaşık 219,3 milyar yuan olarak tahmin etti. Her iki tahmin de kuzeye yönelik fonların ilk çeyrekteki net çıkıştan ikinci çeyrekte belirgin bir girişe döndüğünü gösteriyor. UBS, kendi sektör sınıflandırmasına göre sanayi ve IT'nin en önemli giriş yönleri olduğunu hesapladı.
Elektronik tek çeyrekte 20,2 puan arttı, sert teknoloji portföyün yarısından fazlasını oluşturuyor
İkinci çeyrekte halka açık fonlardaki değişim, tüm sektörlerin birlikte yükselmesi değil, sermayenin yoğun bir şekilde elektronik ve telekomünikasyona akması şeklinde oldu.
UBS hesaplamalarına göre, elektronik sektörünün portföy oranı ilk çeyreğe göre 20,2 puan, telekomünikasyon 4,4 puan ve makine 0,8 puan arttı. Elektrikli ekipman, gıda ve içecek, demir dışı metaller, kimya, savunma, bankacılık gibi sektörlerin portföy oranları düştü veya gerilemeye devam etti. Geleneksel tüketim ve kısmi döngüsel sektörler artık halka açık fonların ağırlık artırma ana hattı değil.
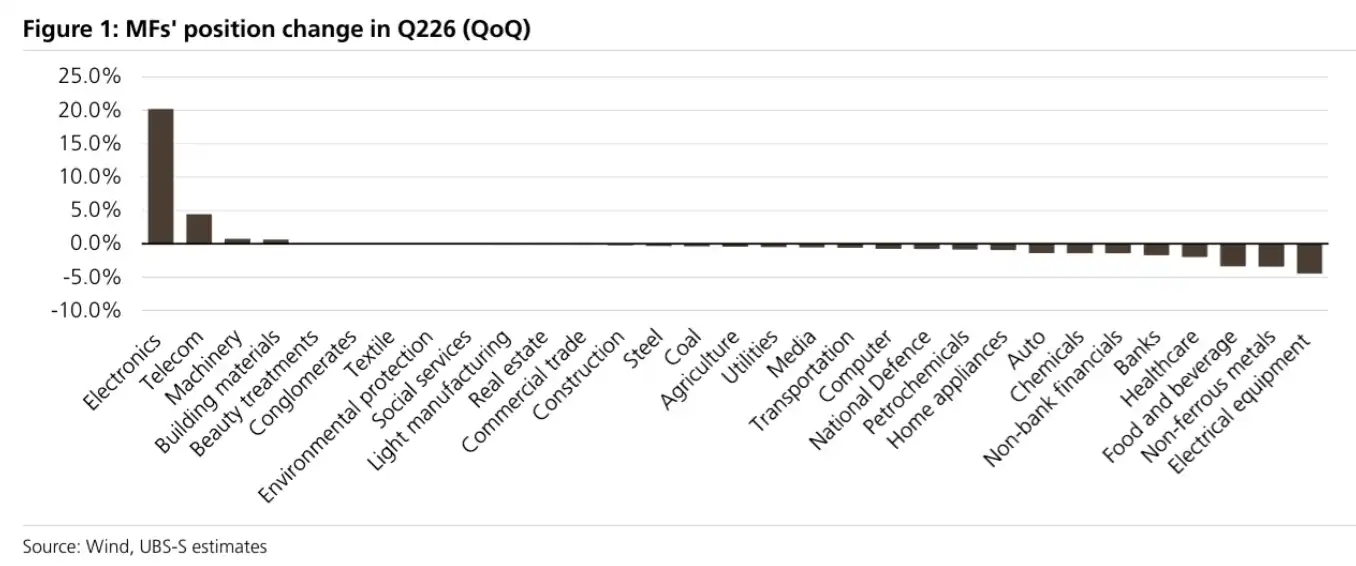
İkinci çeyrekte halka açık fonların sektör portföy değişimleri: Elektronik 20,2 puan, telekomünikasyon 4,4 puan arttı.
Büyük teknoloji sektörünün portföy oranı %57,3 ve aşırı ağırlıklandırma oranı %18,5, yalnızca tarihi zirvelere ulaşmakla kalmadı, aynı zamanda daha önceki tüketim sektörünün en sıcak dönemindeki tahsisat zirvesini de açıkça aştı. Sıradan yatırımcılar için, ikinci çeyrekte A hisse senedi kurumsal fonlarının tercihi oldukça net: Genel teknoloji veya tüm büyüme hisseleri değil, daha çok AI hesaplama gücü, yarı iletkenler, ekipman ve ileri üretim zincirine yakın varlıklar.
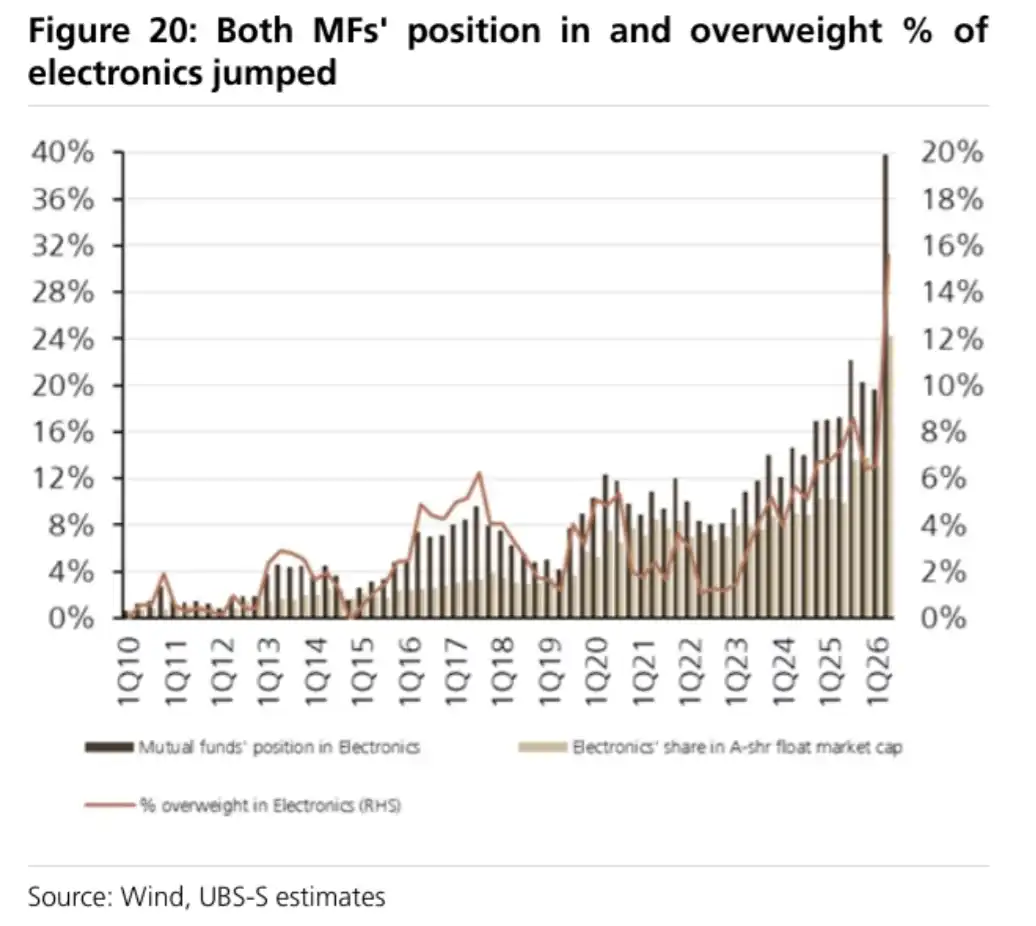
Yatırım fonlarının büyük teknoloji sektöründeki pozisyonu %57,3'e, aşırı ağırlıklandırma oranı ise %18,5'e yükselerek tarihi zirveye ulaştı.
Sci-Tech Innovation Board (STAR Market) ve ChiNext'teki değişimler de bu durumu güçlendiriyor. İkinci çeyrekte yatırım fonlarının STAR Market'teki pozisyonu 9,9 puan, ChiNext'teki pozisyonu ise 3,5 puan artarak rekor kırdı. İki yeni nesil piyasadaki pozisyon artışı, sermayenin yalnızca birkaç lider sektöre yatırım yapmakla kalmayıp, aynı zamanda yüksek esneklik gösteren teknoloji hisselerine genel maruziyetini de artırdığını gösteriyor.
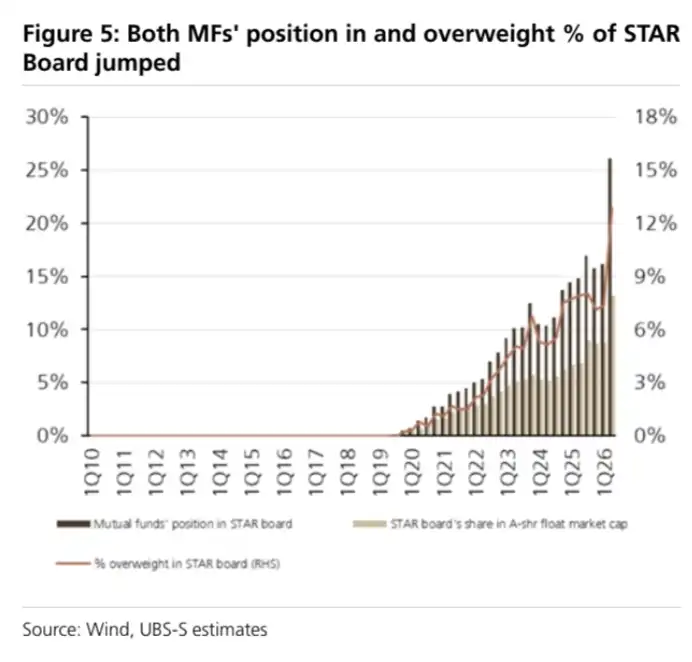
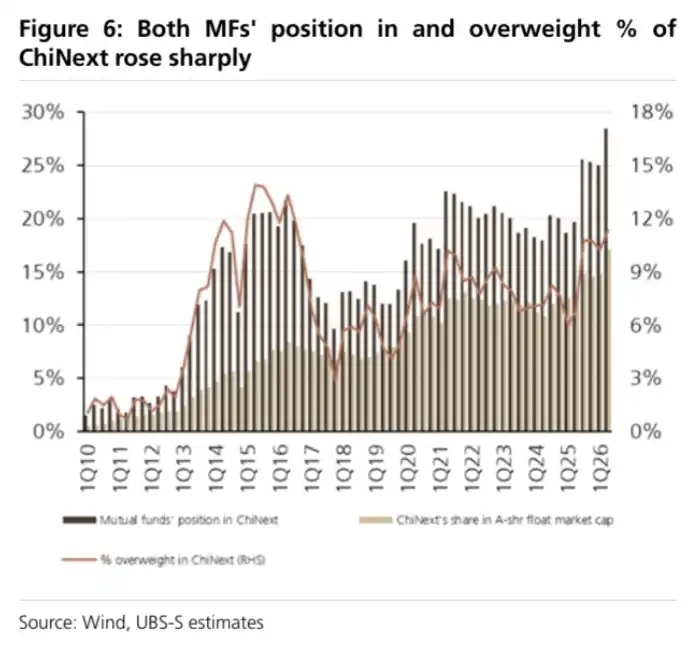
İkinci çeyrekte yatırım fonlarının STAR Market ve ChiNext'teki pozisyon ve aşırı ağırlıklandırma oranları belirgin şekilde artarak tarihi zirveye ulaştı.
Teknoloji temalı fonlar genişliyor, kurumlar sadece kısa vadeli pozisyon değiştirmiyor
Sadece tek bir çeyrekteki sektörel pozisyon değişimi, sermaye eğilimini açıklamak için yeterli değil. Aktif yönetilen teknoloji sektörü fonlarının genişlemesi, bu değişimin ürün yapısına yansıdığını gösteriyor.
UBS, aktif yönetilen teknoloji sektörü fonlarını şöyle tanımlıyor: İlk on ağırlıklı hisse senedinden en az 7'si teknoloji sektöründen olan ve toplam ağırlıkları %50'yi aşan aktif fonlar. Bu tanıma göre, bu tür fonların tüm aktif yönetilen yatırım fonlarının AUM'si içindeki payı %27,5'e yükselerek tarihi zirveye ulaştı.
Bu oran, teknoloji endeksini takip eden aktif fonların payının yanı sıra tüketim, yeni enerji gibi diğer temaların zirve dönemlerindeki göreceli popülerliğini de belirgin şekilde aştı. Giderek daha fazla aktif fon, portföylerine az miktarda teknoloji hissesi eklemek yerine teknolojiyi ana yön olarak belirliyor.
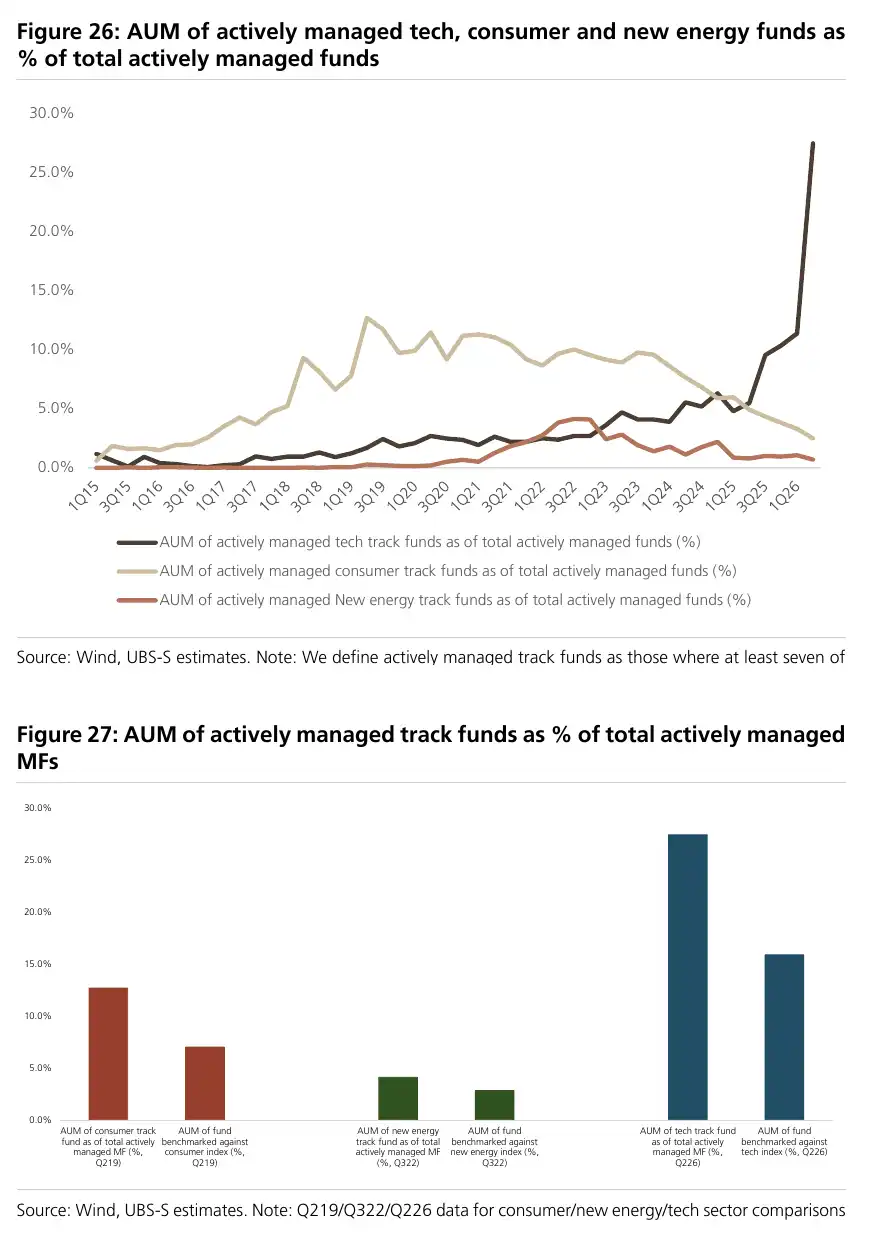
Aktif yönetilen teknoloji sektörü fonlarının AUM payı %27,5'e yükselerek tüketim ve yeni enerji temalarının zirve dönemlerindeki seviyelerini aştı.
Bu durumun piyasa üzerinde iki yönlü etkisi var.
Bir yandan, teknolojiye yönelik ağırlıklandırmanın artması sektör likiditesini güçlendirebilir. Elektronik, iletişim, AI altyapısı, yarı iletken ekipmanları ve endüstriyel teknoloji zinciri, kurumsal sermayenin yoğunlaşması nedeniyle daha güçlü bir değerleme esnekliği kazanabilir.
Diğer yandan, pozisyon ve aşırı ağırlıklandırma oranlarının tarihi zirvelerde olması, işlem yoğunluğunun kısa vadeli dalgalanmaların kaynağı haline gelmesini kolaylaştırıyor. Son dönemdeki küresel teknoloji hisselerindeki dalgalanma ve A hisse senedi piyasasındaki teknoloji sektörü geri çekilmesi, kâr satışları, işlem hacminin soğuması ve finansman sermayesindeki daralmayla ilgili olabilir; bu durum mutlaka temel göstergelerde ani bir bozulma anlamına gelmez.
Bu raporun, ikinci çeyrekteki pozisyon artışını doğrudan "sert teknoloji boğa piyasasının kesinleşmesi" olarak yorumlamamasının nedeni de budur. Fonlar sert teknolojiye belirgin şekilde yönelmiş olsa da, yüksek pozisyon seviyeleri kısa vadeli geri çekilme hassasiyetini de artırmaktadır.
Kuzeye Yönelik Fon Akışı Geri Dönüyor, Kamuya Açık Veriler ve UBS Sınıflandırması Aynı Yönü Gösteriyor
Yabancı fon akışları, bu sert teknoloji yatırımı için bir başka kanıt daha sunuyor.
Kamuya açık haberlere göre, China Merchants Securities ikinci çeyrekte kuzeye yönelik net fon girişini yaklaşık 223 milyar yuan, Guosen Securities ise 219,3 milyar yuan olarak tahmin ediyor. South China Morning Post, Choice verilerine atıfta bulunarak, Haziran 2026 sonu itibarıyla Stock Connect kuzey yönlü pozisyonlarının 3,13 trilyon yuana ulaştığını ve bunun başlangıcından bu yana en yüksek çeyreklik seviye olduğunu bildirdi.
Sektörel akışlar için veri kaynağının ayrıştırılması gerekiyor. Kamuya açık haberlerde daha yaygın olarak Shenwan, CITIC gibi sektör sınıflandırmaları kullanılıyor; örneğin elektrikli ekipman, elektronik, makine ekipmanları gibi sektörlere daha fazla giriş olduğu belirtiliyor. UBS'in kullandığı sektör sınıflandırmasına göre ise sanayi sektörüne 128,5 milyar yuan, IT sektörüne ise 67,2 milyar yuan net alım gerçekleşti ve bunlar ana giriş yönleri oldu.
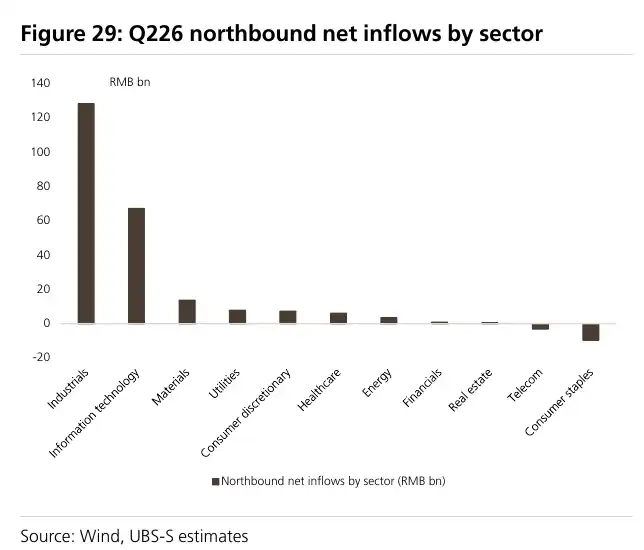
UBS sektör sınıflandırmasına göre, ikinci çeyrekte kuzeye yönelik net fon girişi yaklaşık 223 milyar yuan olup, sanayi ve IT ana giriş yönleridir.
Hangi sektör sınıflandırması kullanılırsa kullanılsın, ikinci çeyrekteki yabancı fon geri dönüşü daha çok endüstriyel teknoloji, IT ve ileri imalat zincirine yöneldi. Kamu fonlarının elektronik, telekomünikasyon ve makine sektörlerine yaptığı eklemelerle karşılaştırıldığında, yerli ve yabancı sermayenin sert teknolojideki örtüşme oranı belirgin şekilde arttı.
Bu tür fon değişimleri, piyasanın A hisse senedi yapısal trendine ilişkin değerlendirmesini etkileyebilir. Geçtiğimiz dönemde A hisse senedi yatırımcıları, teknoloji hisselerindeki aşırı hızlı yükseliş, kaldıraçlı işlemlerin aşırı ısınması ve kar beklentilerinin yetersiz kalması konularında endişeliydi. Yerli ve yabancı sermaye aynı anda sert teknolojiye yönelirken ve kar beklentileri de yukarı yönlü revize edilirken, piyasadaki tartışma "temel dinamikler var mı?" sorusundan "çok mu hızlı yükseldi?" sorusuna kayacaktır.
UBS, tüm A hisselerinin kar büyüme oranının 2025'teki %3,9'dan 2026'da %11'e yükseleceğini tahmin ediyor. Bu durum, kurumların teknoloji ve büyüme varlıklarındaki pozisyonlarını artırmaları için daha güçlü bir temel oluşturuyor. Fonların sert teknolojiye yönelmesi yalnızca AI temasının sıcak olmasından değil, aynı zamanda kar beklentileri, endüstriyel karlar ve politika yönelimlerinin aynı yönde destek oluşturmasından kaynaklanıyor.
Kaldıraç Azaltma Süreci Sona Yaklaşmış Olabilir, Yüksek Pozisyonlar Yine de Dalgalanmayı Artıracak
İkinci çeyrekteki teknoloji hissesi düzeltmesi sırasında piyasanın en çok endişelendiği konulardan biri kaldıraçlı fonların çekilmesiydi.
UBS, A hisselerindeki marj borç bakiyesinin zirve noktasından hızla gerilediğini ve teknoloji sektöründeki kaldıraç oranının genel piyasa ile kabaca aynı seviyede olduğunu düşünüyor. Aynı zamanda, CSI 300, ChiNext ve STAR 50 ETF'lerinde işlem hacmi artışı ve büyük miktarda net giriş görülmesi, kaldıraç azaltma aşamasının sona yaklaşmış olabileceğine işaret ediyor.
Ancak burada yine de bir sınırlama getirilmesi gerekiyor. Kaldıraç azaltımının gerçekten sona erip ermediği, marj kredisi bakiyesinin istikrarlı bir şekilde devam edip edemeyeceğine ve ETF girişlerinin sürüp sürmeyeceğine bağlıdır. Eğer ilerleyen dönemde kaldıraçlı fonlar yeniden daralırsa veya küresel teknoloji hisseleri bir kez daha şiddetli dalgalanmalar yaşarsa, A hisse senedi piyasasındaki "hard tech" (sert teknoloji) sektörü hâlâ hem değerleme hem de duygu durumu açısından çifte baskıyla karşı karşıya kalabilir.
Politika desteği ise bir diğer uzun vadeli ipucudur. Yapay zeka, ileri üretim, yerli ikame ve endüstriyel yükseltme, Çin'in teknoloji varlıkları için hâlâ önemli bir dayanak noktasıdır. Bu nedenle "hard tech" sektörü, orta ve uzun vadeli fonların ilgisini daha kolay çekmektedir. Ancak politika yönünün net olması, kısa vadede hisse fiyatlarının doğrusal bir şekilde yükseleceği anlamına gelmez.
İkinci çeyrekte fonlar belirgin bir şekilde "hard tech" tarafına geçmiş durumda. Kamu fonları, teknoloji temalı fonlar ve kuzeye yönelen fonlar (Kuzey Fonları) aynı sinyali veriyor. Sorun şu ki, portföy ağırlıkları ve aşırı tahsisatlar tarihsel olarak yüksek seviyelerde bulunuyor. Bu nedenle sektör, dış dalgalanmalara, kar satışlarına ve marj değişikliklerine karşı daha hassas hale geliyor. "Hard tech" rallisinin devam edip edemeyeceği nihayetinde kâr revizyonları, kaldıraç azaltımındaki ilerleme ve yabancı fonların geri dönüşünün aynı anda gerçekleşip gerçekleşmeyeceğine bağlıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler