UBS Çin AI tedarik zinciri son araştırması: Optik bağlantı ve SiC ısınıyor, Shenghong Rubin PCB'ye odaklanıyor

TL;DR
· UBS, beş Çinli teknoloji donanım şirketini araştırdıktan sonra, AI altyapı talebinin hâlâ ortak bir tema olduğunu belirledi.
· Shenghong Technology, 2026 yılı için sabit kıymet yatırımının 180 milyar yuanı geçmemesini planlıyor; Rubin platformu, PCB büyümesinin odak noktası.
· Birçok önemli rakam, yönetim görüşmelerinden geliyor; gerçekleşme, seri üretim, sertifikasyon ve dış kısıtlamalara bağlı.
UBS'nin 26 Haziran'da yayımladığı araştırma materyali, Çin AI donanım zincirindeki talebin yayılmasını daha spesifik hale getiriyor: AI altyapı talebi hâlâ güçlü ve etki alanı yalnızca GPU'ları değil, aynı zamanda PCB, optik bağlantı, sıvı soğutma, SiC alt tabakalar ve optik iletişim malzemelerini de kapsıyor.
Bu materyalin haber değeri, tek bir çip şirketinin sipariş değişikliği değil, birkaç aşamanın aynı anda daha olumlu zaman çizelgeleri ve kapasite hedefleri vermesidir. Biren Technology, GPU yol haritasını 2028'e kadar planlarken, Shenghong Technology 2026 yılı için sabit kıymet yatırımının 180 milyar yuanı geçmemesini hedefliyor; Tianyue Advanced yönetimi, SiC siparişlerinin doygun olduğunu ve bazı küçük müşterilerin acil siparişlerine seçici olarak zam yapıldığını belirtiyor.
Bu içerikler esas olarak UBS araştırmasındaki yönetim görüşmeleri ve şirket yönlendirmelerinden geliyor, resmi kazanç tahminleri değil. Bunlar daha çok AI donanım zincirindeki talebin sıcaklık ölçerleri gibi, endüstriyel sıcaklığı yansıtabilir ancak doğrudan gerçekleşmiş gelir ve kârla eşitlenemez.
Yerli GPU 2028'e Kadar Planlandı, Shenghong Technology Rubin PCB'ye Odaklanıyor
Biren Technology'nin verdiği zaman çizelgesi, araştırma materyalindeki en doğrudan yerli AI hesaplama sinyallerinden biridir.
Şirket, "Finance" dergisine BR20X'in 2026'da ticari olarak piyasaya sürülmesinin beklendiğini, BR30X/BR31X'in ise 2028'de ticari olarak piyasaya sürülmesinin planlandığını belirtti. UBS materyalindeki yönetim görüşmeleri ayrıca, BR20X serisi GPU'ların 2026'nın ikinci yarısında piyasaya sürülmesinin planlandığını ve önceki nesle kıyasla hesaplama gücü, bellek kapasitesi ve bağlantı bant genişliğinde yükseltmeler yapıldığını ekledi.
Yerli GPU'nun yetişmesi yalnızca tek bir çipin hesaplama gücüne değil, aynı zamanda bellek, bağlantı, paketleme ve yazılım ekosisteminin birlikte uyum sağlamasına bağlıdır. AI eğitim ve çıkarım kümeleri için darboğazlar genellikle çipler arasında, sunucular arasında ve sistem düzenleme seviyesinde ortaya çıkar, yalnızca teorik hesaplama gücünde değil.
Sınırlamalar da açıktır. Gelişmiş üretim süreçleri, gelişmiş paketleme, müşteri seri üretim hızı ve yazılım ekosistemi uyumu, BR20X ve BR30X'in sonraki uygulamalarını etkileyecektir. Dış ihracat kısıtlamaları ortamı, yerli AI donanım tedarik zincirinin hızını hâlâ etkileyebilir.
Kısa vadeli siparişlere ve sermaye harcamalarına daha yakın olan, Shenghong Technology'nin PCB yönlendirmesidir.
Yönetim, AI PCB hammadde maliyetlerinin genel olarak istikrarlı olduğunu, yeni nesil ürün maliyet aktarımının nispeten sorunsuz ilerlediğini ve 2026 mali yılı brüt kar marjının 2025 yılına göre büyük ölçüde aynı seviyede kalmasının beklendiğini belirtti. AI gelir oranının %50'nin altından %60-%70 seviyesine yükselmesi bekleniyor.
Rubin platformu en çok ilgi gören büyüme alanı. Araştırma materyallerine göre, Shenghong Technology, NVIDIA Rubin compute tray HDI'de GB300 platformuyla aynı şekilde çoğunluk payını koruyor ve genel müşteri payı hedefi yaklaşık %50. Bu oran henüz resmi bir duyuru ile doğrulanmadığından, bunu yönetim hedefi ve satıcı araştırma bilgisi olarak anlamak daha uygun. Eğer ileride gerçekleşirse, NVIDIA'nın yeni platform döngüsü, Çin'in yüksek kaliteli PCB tedarik zincirini çekmeye devam edecek.
Üretim kapasitesi artış rakamlarının da daha kesin olması gerekiyor. Kamuya açık verilere göre, Shenghong Technology'nin 2026 yılı toplam yatırımı 200 milyar RMB'yi geçmeyecek olup, bunun 180 milyar RMB'si sabit kıymet yatırımına ayrılacak ve ağırlıklı olarak Huizhou Factory 10-13'e yönlendirilecek. Bu ölçek, AI sunucu PCB'sinin yönetim tarafından önümüzdeki yıllar için temel üretim kapasitesi yönü olarak belirlendiğini gösteriyor.
Rubin Ultra için gereken ortogonal backplane malzeme çözümü henüz tam olarak sonuçlanmadı. Şirket, ilgili çalışmalarda herhangi bir gecikme olmadığını ancak Q-glass ve PTFE dahil olmak üzere çeşitli malzeme ve tedarikçi kombinasyonlarının hala değerlendirildiğini belirtti. Sipariş yönü nispeten net olsa da, süreç ve malzeme rotası hala seçim aşamasında.
Optik Ara Bağlantı ve Sıvı Soğutma, AI Kümeleri için Tamamlayıcı Gereksinimler Haline Geliyor
AI kümeleri büyümeye devam ettikçe, ara bağlantı ve soğutmanın önemi artıyor. Xizhi Technology ve Lens Technology bu konuda iki destekleyici kanıt sunuyor.
UBS araştırma materyallerine göre, Xizhi Technology, bağımsız scale-up optik ara bağlantı çözümlerinde yaklaşık %88 pazar payına sahip olup, LPO, NPO gibi çözümlere odaklanarak büyük ölçekli GPU ve ASIC kümelerine hizmet veriyor. Optik hesaplama işlemcileri, elektronik IC ile silikon fotoniklerin 3D TSV ile dikey olarak istiflenmesi yoluyla bazı hesaplama görevlerini silikon fotonik katmanına aktararak gecikmeyi azaltıyor ve gelişmiş süreçlere olan bağımlılığı düşürüyor.
Bu tür çözümlerin odak noktası "optik hesaplamanın GPU'nun yerini alması" değil, AI kümesi büyüdükçe ara bağlantı darboğazının daha belirgin hale gelmesidir. LPO, NPO ve silikon fotonik paketleme, istikrarlı bir şekilde seri üretime geçebilirse, büyük ölçekli kümelere bant genişliği, güç tüketimi ve gecikme açısından ek büyüme alanı sağlayabilir.
Lens Technology'nin AI altyapı yatırımı, optik iletişim ve sıvı soğutmadan geliyor. Kamuya açık haberlere göre, Lens Optoelektronik, Haziran 2026'da Shenzhen Tongsheng Optoelektronik Co., Ltd.'nin kontrol hissesini stratejik olarak satın alarak içi boş fiber optik kablo ile ilgili alanlara girdi. UBS araştırmasındaki yönetim hedefleri, optik iletişim iş biriminin 2027'den itibaren gelir tablosuna daha anlamlı bir katkı sağlamasının beklendiğini ve gelir potansiyelinin yaklaşık 100 milyar RMB olduğunu gösteriyor.
Sıvı soğutma tarafında, yönetimin hedefi Yuans Tech'in en büyük hissedarı olmak ve 2026 mali yılında sıvı soğutma işinden elde edilecek gelirin on milyarlarca yuan seviyesine ulaşması bekleniyor. Soğutma plakası, manifold ve UOD başına düşen birim değer yaklaşık 40.000-50.000 dolar civarındadır. Bu rakamlar kamuya açık bir duyuru ile doğrulanmadığından, yalnızca hedef ve yol haritası kapsamında değerlendirilmelidir.
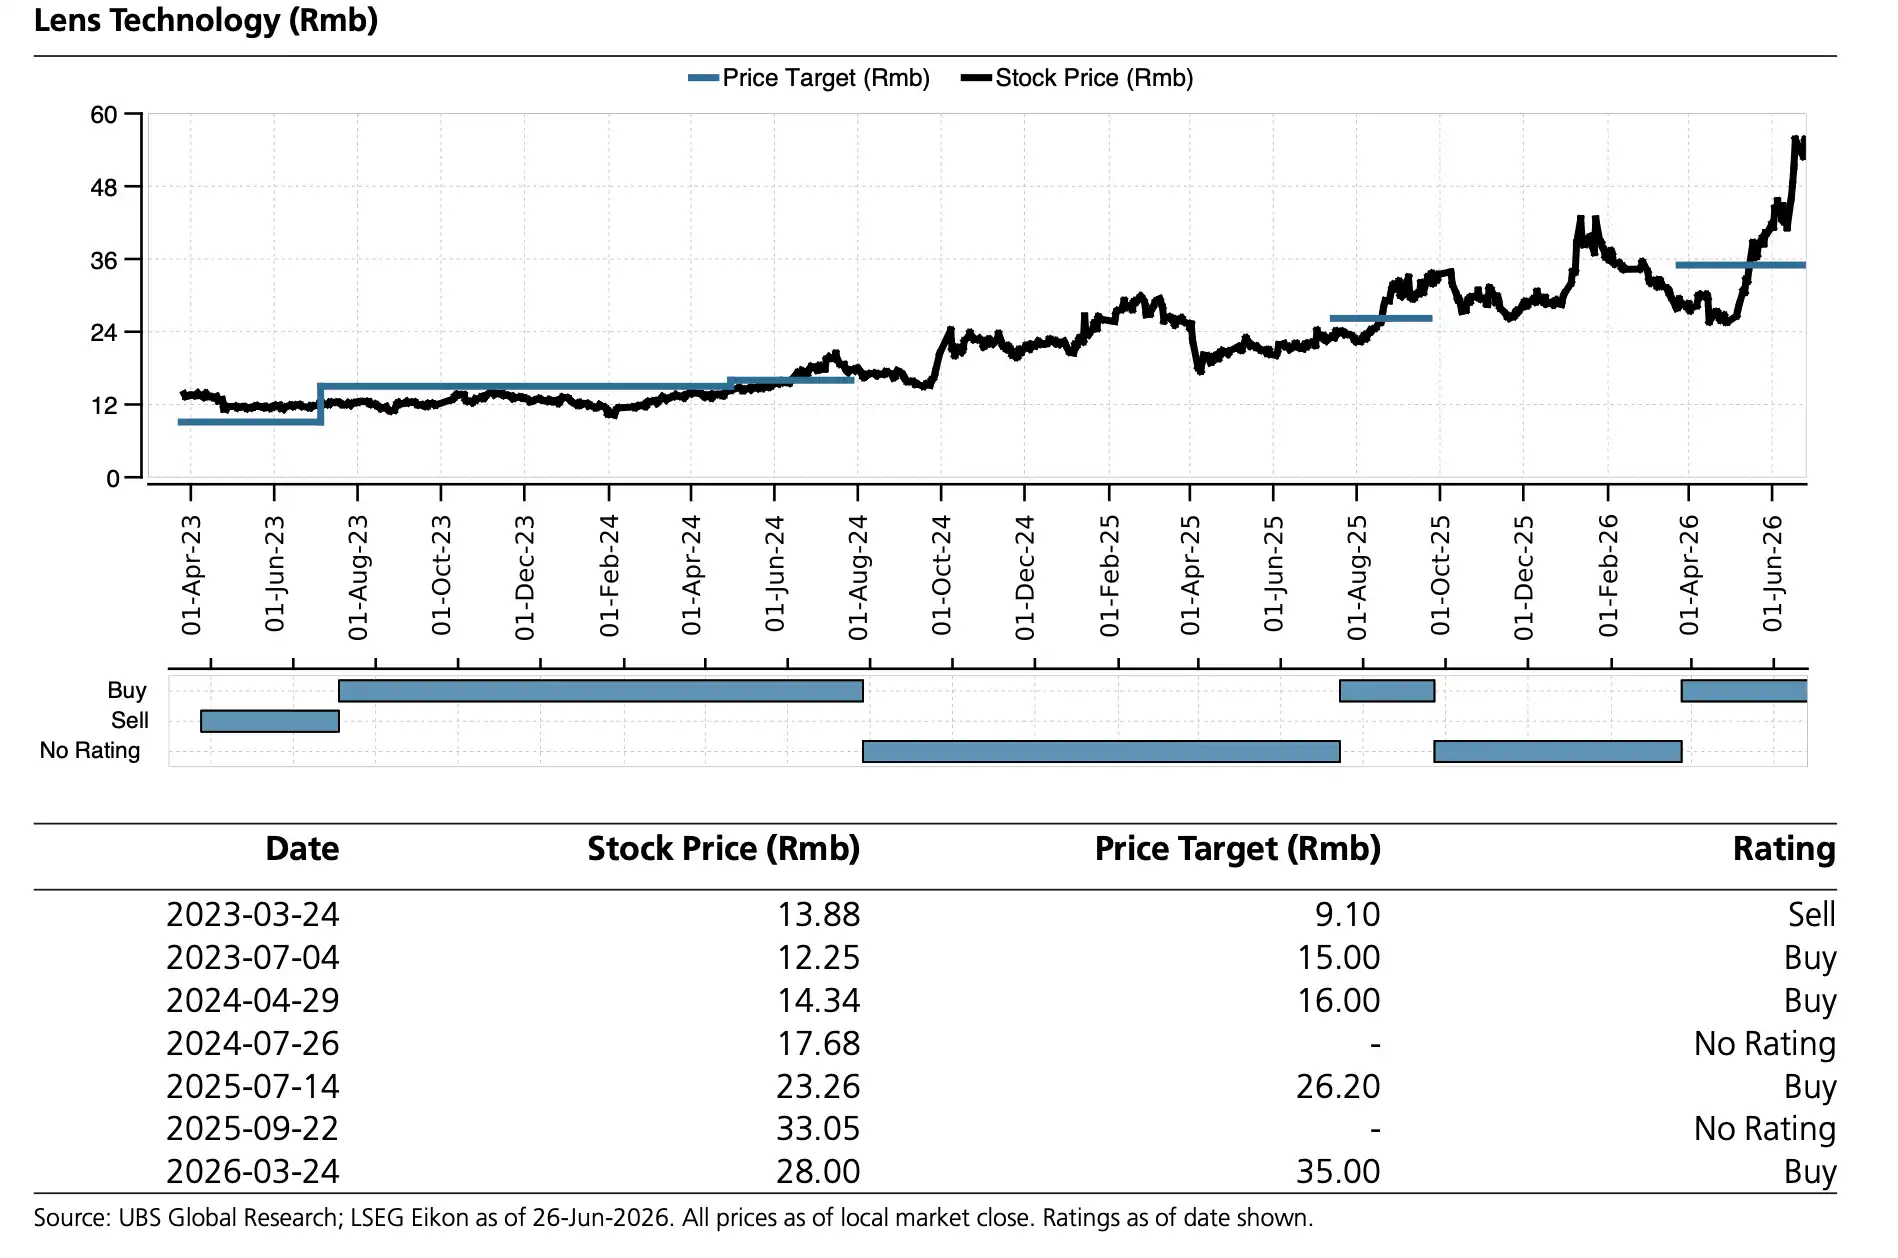
Lens Technology hisse fiyatı ve hedef fiyat geçmiş grafiği ile geçmiş derecelendirme ve hedef fiyat düzeltme kayıtları.
SiC siparişleri doygun, 8 inç sevkiyat hedefi %50'ye yükseldi
Güç cihazları zincirinde, Shandong Tianyue Advanced'dan gelen sinyaller "arz-talep dengesizliğinin bazı fiyatları etkilemeye başladığı" yönünde.
Şirketin basın bülteni, Fuji Ekonomi verilerine atıfta bulunarak, 2025 yılında küresel SiC alt tabaka pazarında, 6 inç ve 8 inç segmentlerinde birinci sırada olduğunu ve 8 inç pazar payının %51,3 olduğunu belirtti. UBS araştırma materyallerindeki yönetim görüşmeleri ayrıca, mevcut talebin güçlü olduğunu, siparişlerin doygun olduğunu, 2026'nın ilk çeyreğinde fiyatların genel olarak istikrarlı olduğunu, ancak küçük müşterilerin acil siparişlerinde seçici fiyat artışları uygulandığını gösteriyor.
Yönetimin hedefi, 2026 yılında sevkiyatların %50'sini daha yüksek brüt kar marjına sahip 8 inç SiC alt tabakalardan yaparak brüt kar marjını genişletmek. Bu hedef gerçekleşirse, şirketin ürün yapısını ve karlılığını doğrudan etkileyecektir.
SiC geçmişte esas olarak elektrikli araçlar, güneş enerjisi ve enerji depolama tarafından yönlendiriliyordu. Şimdi, yüksek güçlü AI sunucuları ve veri merkezi güç sistemleri de yeni talep kaynakları haline geliyor. HVDC, SST, AI gözlükleri ve ileri paketleme de potansiyel itici güçler olarak listeleniyor.
Buradaki kilit nokta, SiC talebinin aniden otomotivden AI'ya kayması değil, AI veri merkezlerinin güç yarı iletkenlerine olan talep sınırlarını genişletmeye devam etmesidir. Siparişlerin doygunluğu ve seçici fiyat artışları, bazı müşteriler ve acil sipariş senaryolarında arz sıkışıklığının fiyatları etkilemeye başladığını gösteriyor.
Fiyatların yükselmeye devam edip edemeyeceği, 8 inç üretim kapasitesinin artış hızına, müşteri onaylarına ve aşağı yönlü talep temposuna bağlıdır. Üretim kapasitesi sipariş büyümesinden daha hızlı serbest bırakılırsa, fiyat artış esnekliği zayıflayabilir. Veri merkezi talebi beklenenden daha hızlı gerçekleşirse, Shandong Tianyue Advanced'ın brüt kar marjı iyileştirme potansiyeli daha net hale gelecektir.
Sipariş yönü net, zorluk hala seri üretim ve kısıtlamalarda
Bu araştırma bilgileri ortak bir değişime işaret ediyor: AI donanım talebi GPU, PCB, optik ara bağlantı, sıvı soğutma ve SiC boyunca yayılıyor ve Çin tedarik zinciri birçok alanda daha agresif üretim kapasitesi ve ürün yolları sunuyor.
Ancak bu, "Yerli AI donanımında tam bir atılım" olarak yazılmaya uygun değildir. Biren Technology'nin GPU rotası hâlâ üretim süreci ve ekosistem kısıtlamalarına tabidir. Shenghong Technology'nin Rubin ile ilgili payı, platformun seri üretime geçmesi ve malzeme çözümlerinin hayata geçirilmesini beklemek zorundadır. Xizhi Technology'nin optik ara bağlantı ve optik hesaplama çözümleri, büyük ölçekli müşteri doğrulamasına ihtiyaç duyar. Lens Technology'nin optik iletişim ve sıvı soğutma katkıları esas olarak 2026-2027 yıllarında görülecektir. Tianyue Advanced'ın seçici fiyat artışlarının sürdürülebilir olup olmadığı, 8 inçlik üretim kapasitesine ve veri merkezi talebinin gerçekleşmesine bağlıdır.
Daha büyük dış kısıtlamalar hâlâ ileri üretim süreçleri, ileri paketleme, üst düzey GPU'lar ve bulut sağlayıcılarının sermaye harcamalarıyla ilgili alanlarda bulunmaktadır. AI donanım zinciri bu noktalara ne kadar yakınsa, politika ve tedarik zinciri kısıtlamalarından o kadar kolay etkilenir.
Bu rakamların en değerli yanı, AI altyapı siparişlerinin daha fazla donanım alanına yayıldığını göstermesidir. Korunması gereken sınırlar da aynı derecede açıktır: Çoğu ölçüt hâlâ yönetim hedefleri ve araştırma bilgileridir; gerçek anlamda gerçekleşme, müşteri seri üretimi, malzeme standardizasyonu ve dış ortama bağlıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler