Citi Yorumu: AI Optik Bağlantı Pazarına Olumlu Bakıyor, 92 Milyar Dolarlık Alanın Arkasında Üç Hedef Fayda Sağlayacak

TL;DR
· Citigroup, 2028 yılına kadar küresel optik bağlantı pazarının 92 milyar dolara ulaşacağını öngörüyor ve Eoptolink, DSBJ ile TFC'nin hedef fiyatlarını yukarı yönlü revize etti.
· 800G'den 1.6T, 3.2T ve CPO/NPO'ya geçiş, yüksek hızlı optik modüller, silikon fotonik ve lazer çip talebini artırıyor.
· Çin optik iletişim tedarik zinciri en doğrudan faydayı sağlıyor, ancak lazer çip arzı, verim oranı ve yüksek değerlemeler hâlâ gerçekleşme hızını sınırlayabilir.
92 Milyar Doların Ardında: Veri Merkezleri Optik Bağlantı Talebini Devralıyor
Citigroup, 24 Haziran tarihli raporunda yapay zeka optik bağlantı pazarı tahminini yukarı yönlü revize ederek, küresel optik bağlantı pazar büyüklüğünün 2028 yılına kadar 92 milyar dolara ulaşacağını ve 2025-2028 yılları arasında yıllık bileşik büyüme oranının yaklaşık %65 olacağını öngördü. Aynı düzeltme kapsamında, Eoptolink, DSBJ ve TFC gibi Çinli optik iletişim şirketlerinin hedef fiyatları önemli ölçüde yükseltildi.
Bu değerlendirmenin çıkış noktası karmaşık değil. Yapay zeka veri merkezleri büyüdükçe, GPU'lar ve ASIC'ler arasında taşınması gereken veri miktarı artıyor; raf, anahtar ve sunucular arasındaki bağlantı talebi de buna paralel olarak yükseliyor. Yüksek hızlı optik modüller, silikon fotonik ve lazer çipler, artık yalnızca veri merkezi genişlemesinin yan ekipmanları değil, aynı zamanda hesaplama gücünün verimli bir şekilde bağlanıp bağlanamayacağının kilit unsuru haline geliyor.
Citigroup'un modeli, 2025-2028 yılları arasında optik bağlantı ortalama satış fiyatının (ASP) hâlâ yaklaşık %18 bileşik büyüme oranına sahip olacağını ve bu büyümenin ağırlıklı olarak 800G, 1.6T ve 3.2T gibi yüksek hızlı ürünlerin payının artmasıyla yönlendirileceğini gösteriyor.
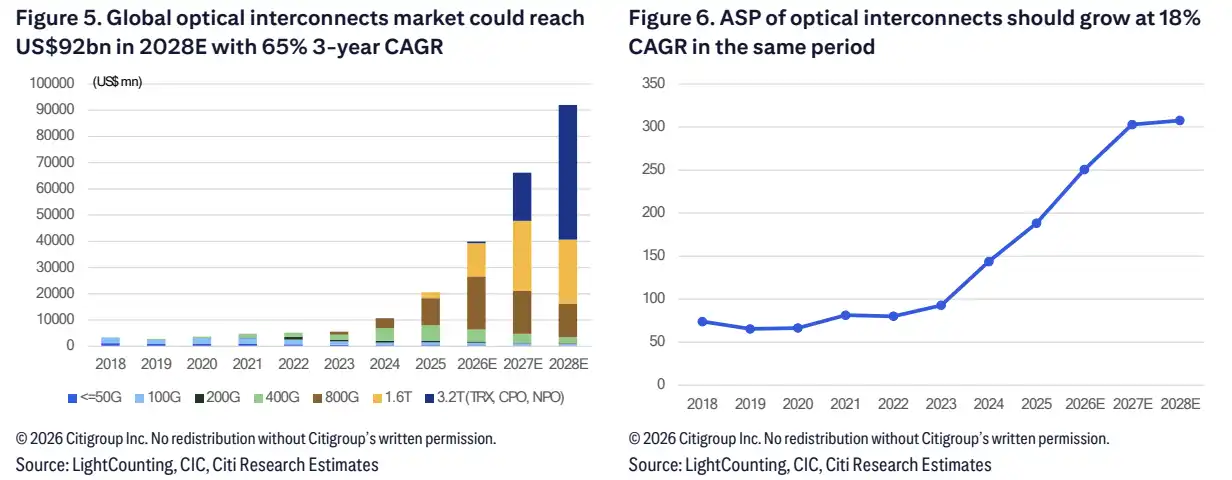
Küresel optik bağlantı pazar büyüklüğü 2028E'de 92 milyar dolara yükseliyor; ASP, 2025-2028'de %18 CAGR'ı koruduktan sonra istikrar kazanıyor.
800G'den Sonra: 1.6T, 3.2T ve CPO/NPO Devralıyor
Sıradan yatırımcıların önce bir değişimi anlaması gerekiyor: Bu yukarı yönlü revizyon esas olarak veri merkezi bağlantılarından kaynaklanıyor, geleneksel telekom ağları veya kurumsal ağlardan değil.
Citigroup modelinde, küresel optik bağlantı sevkiyatlarının 2025'teki 110 milyon birimden 2028'de 300 milyon birime çıkması ve üç yıllık bileşik büyüme oranının yaklaşık %40 olması bekleniyor. Veri merkezi işinin toplam sevkiyattaki payı, 2025'teki %71'den 2028'de %89'a yükselecek.
Ürün özellikleri de yukarı kayıyor. 800G ve üzeri yüksek hızlı ürünlerin veri merkezi optik bağlantılarındaki payının 2025'teki %37'den 2028'de %89'a çıkması bekleniyor. Bu, artışın yalnızca "daha fazla optik modül satın almak" olmadığı, aynı zamanda daha yüksek özellikli ürünlerin düşük hızlı ürünlerin yerini hızla aldığı anlamına geliyor.
800G hâlâ son yılların ana güçlerinden biri, ancak 1.6T, 3.2T ve daha yeni paketleme çözümlerinin büyüme hızı daha yüksek. Temel senaryoda, 1.6T alıcı-vericilerin 2025'ten 2028'e kadar sevkiyatlarının bileşik büyüme oranı %215'e ulaşıyor. 3.2T ise 2027'den itibaren başlayarak, 2027'de 4 milyon adet, 2028'de ise 35 milyon adet sevkiyat yapacak.
CPO ve NPO, daha sonraki teknoloji geçişlerine ait. Temel senaryoda, CPO/NPO sevkiyatları 2028'de sırasıyla 18 milyon ve 56 milyon adede ulaşacak. İyimser senaryoda ise 2028'de 33 milyon ve 116 milyon adede yükselebilir. İki senaryo arasındaki büyük fark, esas olarak bulut sağlayıcı talebine, verim iyileştirmelerine ve NVIDIA, Google gibi platform mimarilerinin uygulama hızına bağlı.
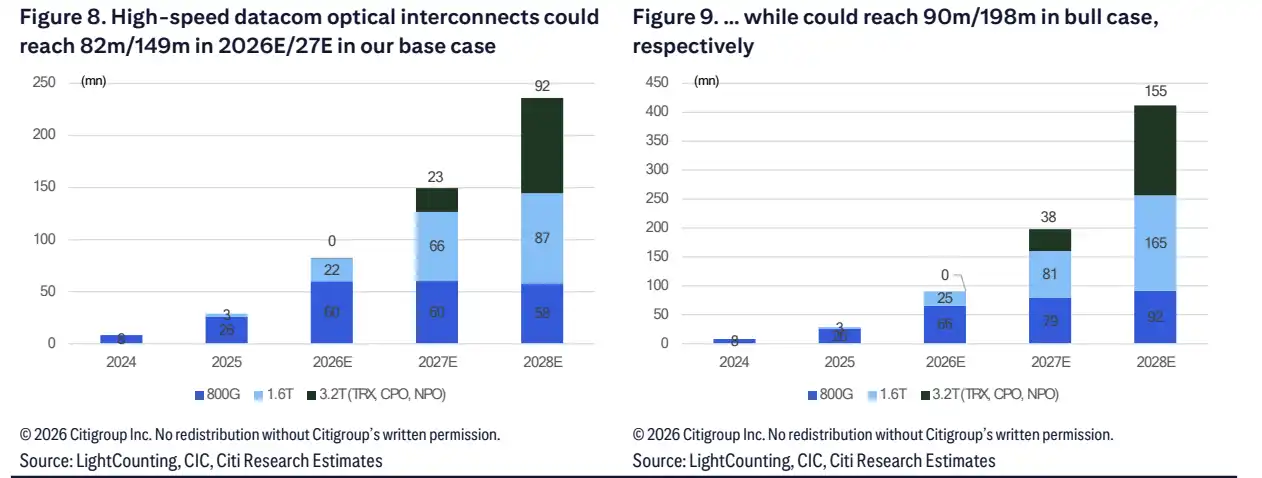
Yüksek hızlı optik bağlantı talebi 2027'den sonra belirgin şekilde farklılaşıyor; 1.6T ve 3.2T/CPO/NPO, temel ile iyimser senaryo arasındaki ana esneklik kaynağı
Silikon Fotonik %60'a Yükseliyor: Değer Lazer Çipleri ve Optik Motorlara Kayıyor
92 milyar dolar pazar alanına karşılık geliyorsa, "silikon fotonik" ve "lazer çipleri" bu büyümenin tedarik zincirindeki dağılımını belirliyor.
Citigroup, silikon fotonik çözümlerinin yüksek hızlı optik modüllerdeki penetrasyon oranının 2025'te %29'dan 2028'de %60'a yükseleceğini tahmin ediyor. Bu varsayım altında, 2028'de toplam optik çip talebi yaklaşık 1,714 milyar adet olacak ve 2025'ten 2028'e kadar bileşik büyüme oranı yaklaşık %62 olacak.
Bunlardan EML çip talebinin 718 milyon adede ulaşması ve üç yıllık bileşik büyüme oranının yaklaşık %34 olması bekleniyor. CW lazer çipleri daha hızlı büyüyor; 2028'de talebin 987 milyon adede ulaşması ve üç yıllık bileşik büyüme oranının yaklaşık %114 olması öngörülüyor.
Bu aynı zamanda arz sıkışıklığının sürekli gündeme gelmesinin nedenidir. Yüksek hızlı optik modüllerin hacmi arttığında, darboğaz mutlaka modül montaj aşamasında değil, lazer çipleri, paketleme verimi ve yukarı akış kapasite kilitlenmelerinde de ortaya çıkabilir. Saf modül üreticileri, uzun vadeli anlaşmalar ve stratejik yatırımlar yoluyla yukarı akış tedarikini kilitleyerek, esasen 1.6T, 3.2T ve CPO/NPO'nun sonraki hacim artışı için önceden pozisyon alıyor.
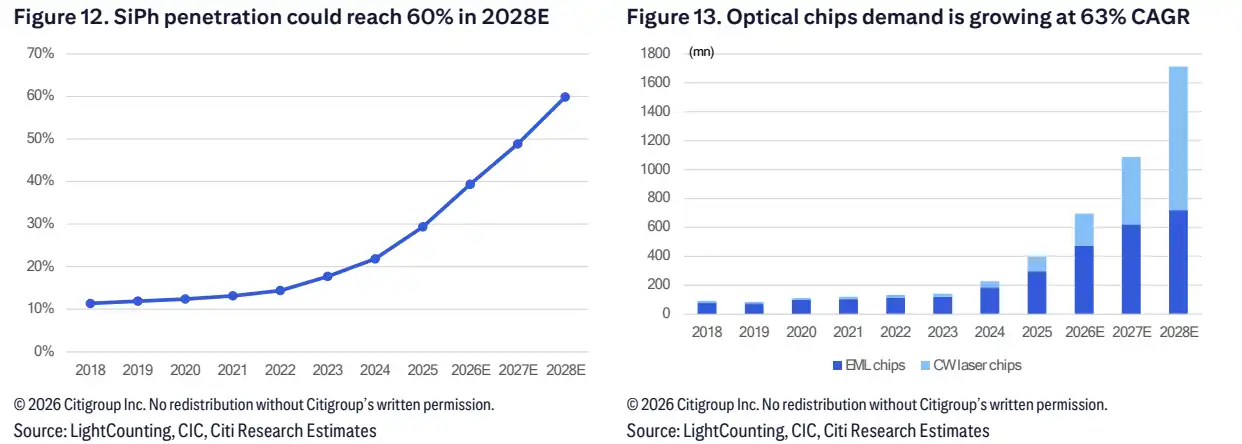
Silikon fotonik penetrasyon oranı 2028E'de %60'a yükseliyor, optik çip talebi 2028E'de yaklaşık 1,714 milyar adet, CW lazer çipleri CAGR %114.
Dongshan Precision, Eoptolink, Tianfu Communication Yükseltildi, Taichenguang Düşürüldü
Hisse bazında en doğrudan değişiklikler Eoptolink, Dongshan Precision ve Tianfu Communication'da görüldü.
Dongshan Precision, bu yükseltme turunda en dikkat çekici şirketlerden biri oldu. Citigroup, hedef fiyatını 225 yuan'dan 350 yuan'a yükseltti ve 2026-2028 net kar tahminlerini yukarı çekti. Araştırma raporuna göre, AI optik işi ana büyüme kaynağı olarak görülüyor ve önümüzdeki yıllarda karlara önemli katkı sağlaması bekleniyor.
Değerleme açısından Dongshan Precision, geleneksel iş, optik modüller, optik çipler ve AI PCB gibi bölümlere ayrıldı. Bu ayrıştırma, piyasanın Dongshan Precision'a bakarken artık sadece geleneksel PCB veya elektronik üretim işine odaklanmadığını, AI optik işini kara dönüştürüp dönüştüremeyeceğine baktığını gösteriyor.
Eoptolink'in hedef fiyatı 353,57 yuan'dan 701 yuan'a yükseltildi; artışın ana kaynağı 3.2T alıcı-vericiler ve NPO oldu. Tianfu Communication'ın hedef fiyatı 318,57 yuan'dan 419 yuan'a yükseltildi; fayda, CPO hacim artışı ve 3.2T optik motor üzerinde yoğunlaştı.
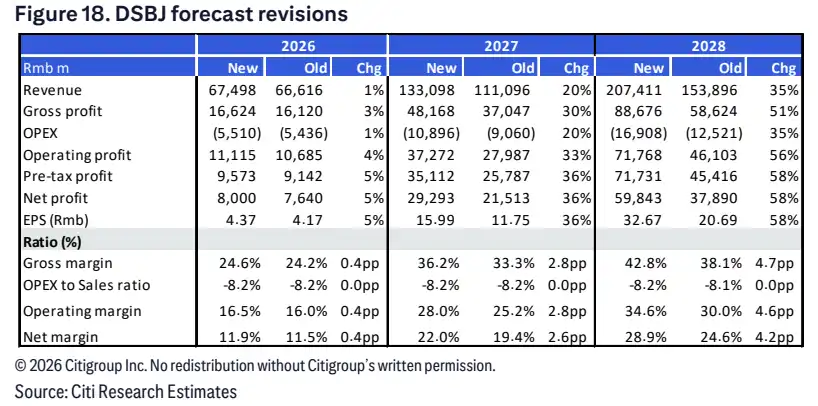
Dongshan Precision kar tahminlerinde yukarı yönlü revizyon
Farklılaşma da ortaya çıkıyor. Taichenguang (300570.SZ) notu al'tan sat'a düşürüldü ve hedef fiyatı 156 yuan'dan 152 yuan'a indirildi. Citigroup, 2026 ve 2027 EPS tahminlerini düşürdü; başlıca nedenler Corning ile bağların kopma riski, Asya tedarik zincirinde artan rekabet ve yüksek değerleme. Rapora göre, Taichenguang'ın mevcut değerlemesi 2027 yılı için yaklaşık 59 kat F/K iken, hedef fiyat 2027 yılı için 31,8 kat F/K'ya denk geliyor.
Bu not değişiklikleri, AI optik bağlantı talebindeki yukarı yönlü revizyonun tüm zincir şirketlerinin aynı şekilde faydalanacağı anlamına gelmediğini gösteriyor. Piyasa daha çok yüksek hızlı ürün yetenekleri, silikon fotonik ve lazer çip yatırımları, müşteri yapısı, tedarik zinciri istikrarı ve mevcut hisse fiyatının büyümeyi önceden yansıtıp yansıtmadığına odaklanıyor.
Dikkat edilmesi gereken nokta, bu hedef fiyatların hala aracı kurum model varsayımları olduğu ve şirket taahhüdü olmadığıdır. Yatırımcılar için hedef fiyat yükseltmeleri, kurumların AI optik bağlantı talebini, ürün yükseltmelerini ve Çin tedarik zinciri payını birlikte yukarı çektiğini yansıtır, ancak siparişler, teslimatlar ve kar marjlarının buna ayak uydurup uyduramayacağı takip edilmelidir.
Büyüme Hikayesi Lazer Çip, Verim ve Değerlemede Takılı Kaldı
Bu yükseltme, AI optik bağlantısının risksiz bir büyüme aşamasına girdiği anlamına gelmiyor.
İlk kısıtlama arz tarafında. EML ve CW lazer çipleri, özellikle silikon fotonik penetrasyonunun hızla arttığı ve 1.6T ile 3.2T hacimlerinin hızlandığı bir senaryoda, sıkışıklık yaşayabilir. Üst akış kapasitesi ve verim, nihai sevkiyatları doğrudan etkileyecektir. Kritik çip arzı yetişmezse, siparişler ve beklentiler önce yükselebilir, ancak gelir tanıması teslimat hızına bağlı olarak beklemek zorunda kalabilir.
İkinci kısıtlama, teknolojinin hayata geçirilmesidir. CPO/NPO, 2027 sonrası için önemli bir büyüme faktörü olarak görülse de, yeni mimarinin iyimser senaryoya göre hacim kazanıp kazanamayacağı, bulut sağlayıcılarının sermaye harcamalarına, ağ mimarisi seçimlerine, ekipman verimliliğine ve NVIDIA ile Google gibi platform sağlayıcılarının ilerleme hızına bağlıdır. Temel senaryo ile iyimser senaryo arasındaki büyük fark, önümüzdeki iki yılın sevkiyatlarının henüz kesinleşmediğini göstermektedir.
Üçüncü kısıtlama ise değerlemedir. TAC, Citigroup tarafından "Al"dan "Sat"a düşürüldü; gerekçeler arasında Corning'den kopuş riski ve aşırı değerleme yer alıyor. Accelink Technologies de benzer şekilde "Sat" notuyla korunuyor; ana baskı yine değerlemeden kaynaklanıyor.
92 milyar dolarlık pazar tahmini, AI optik bağlantılarını ön plana çıkardı, ancak hisse fiyatları zaten birçok iyimser beklentiyi fiyatlamış durumda. Asıl farkı yaratacak olan, yalnızca ne kadar AI siparişi alındığı değil, kimin daha üstün ürün nesillerine geçebildiği, üst düzey lazer çip tedarikini güvence altına alabildiği ve 1.6T, 3.2T ile CPO/NPO'nun hacim kazanımını sürdürülebilir kâra dönüştürebildiğidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler