Citi Yorumu: Google Hedef Fiyatını 447 Dolara Yükseltti, AI Bulutu Arama Endişesini Gölgede Bıraktı

TL;DR
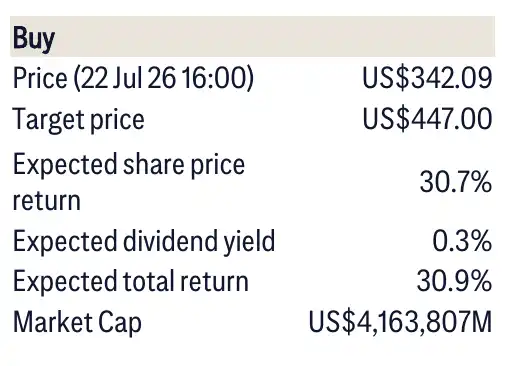
· Citi, Alphabet için "Al" tavsiyesini koruyor ve hedef fiyatı 447 dolar olarak belirliyor. Bu, 342,09 dolarlık kapanış fiyatına göre yaklaşık %31 toplam getiri potansiyeline işaret ediyor.
· İkinci çeyrekte Google Cloud geliri yıllık bazda %81,8 artarken, backlog 514 milyar dolara yükseldi. Yapay zeka hesaplama talebi, değerleme için bir destek unsuru haline geldi.
· Arama ve YouTube hala büyüyor, ancak 44,9 milyar dolarlık sermaye harcaması, yapay zeka rekabeti ve antitröst düzenlemeleri yükseliş anlatısını sınırlıyor.
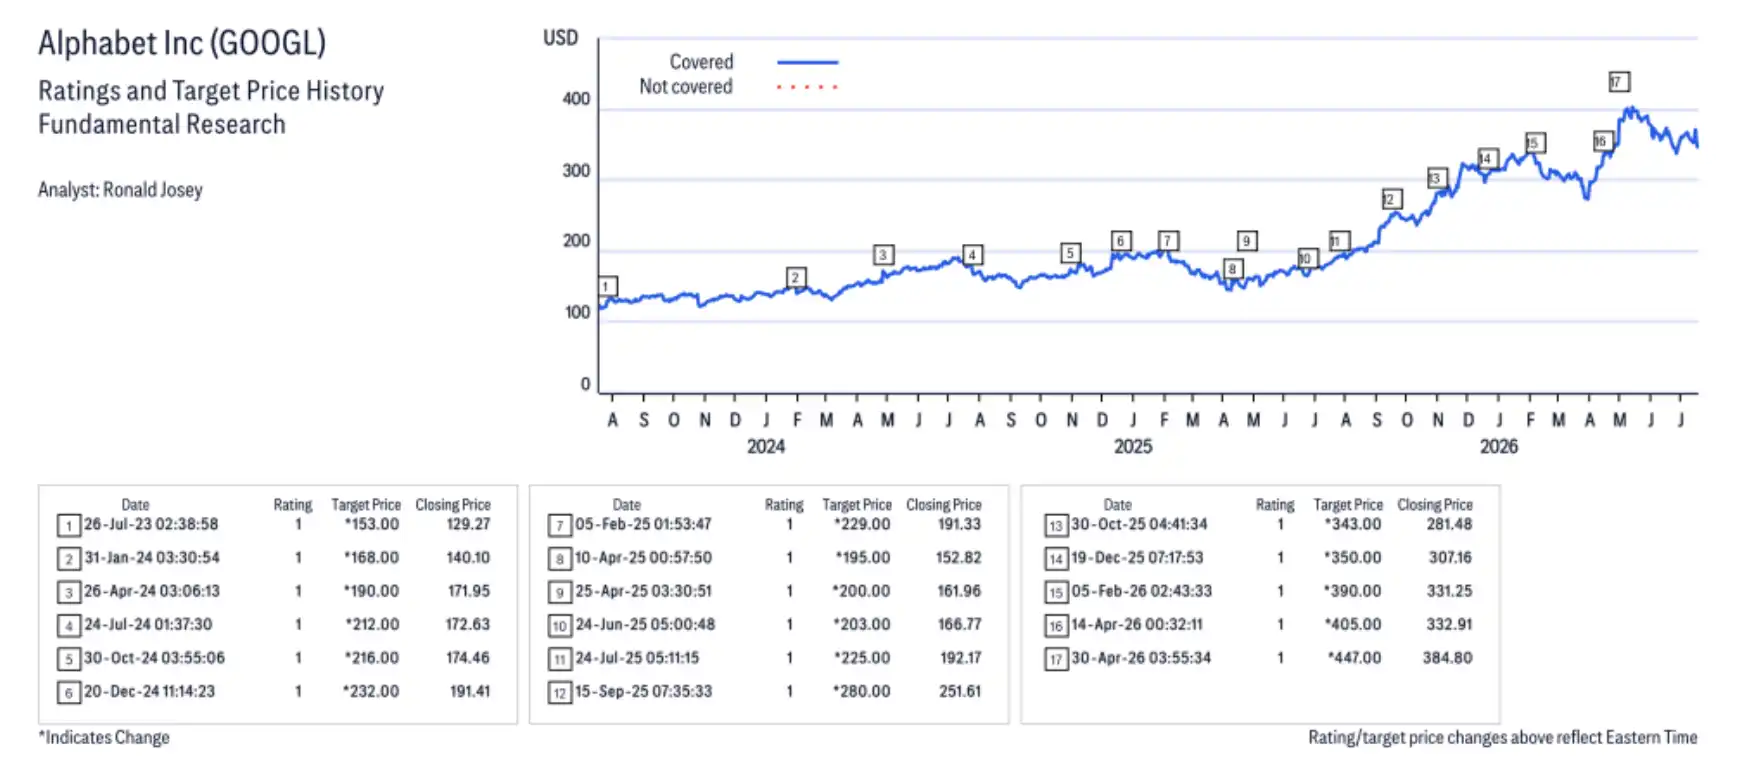
Citi, Alphabet'in ikinci çeyrek bilançosunun ardından "Al" tavsiyesini korudu ve 22 Temmuz'daki 342,09 dolarlık kapanış fiyatına göre %30,7 hisse getirisi ve %30,9 beklenen toplam getiriye karşılık gelen 447 dolar hedef fiyatını açıkladı.
Bu bilanço sonrasındaki temel değişiklik, Alphabet'in piyasa beklentilerini bir kez daha hafifçe aşması değil, yapay zeka anlatısının Google'da tersine dönmesidir: Daha önce piyasa, yapay zeka aramasının Google arama reklamlarını ve kâr marjlarını aşındıracağından endişe ediyordu. Şimdi bilanço, aramanın hala büyüdüğünü, YouTube'un beklentilerden iyi olduğunu ve Google Cloud'un yapay zeka talebiyle belirgin şekilde hızlandığını gösteriyor.
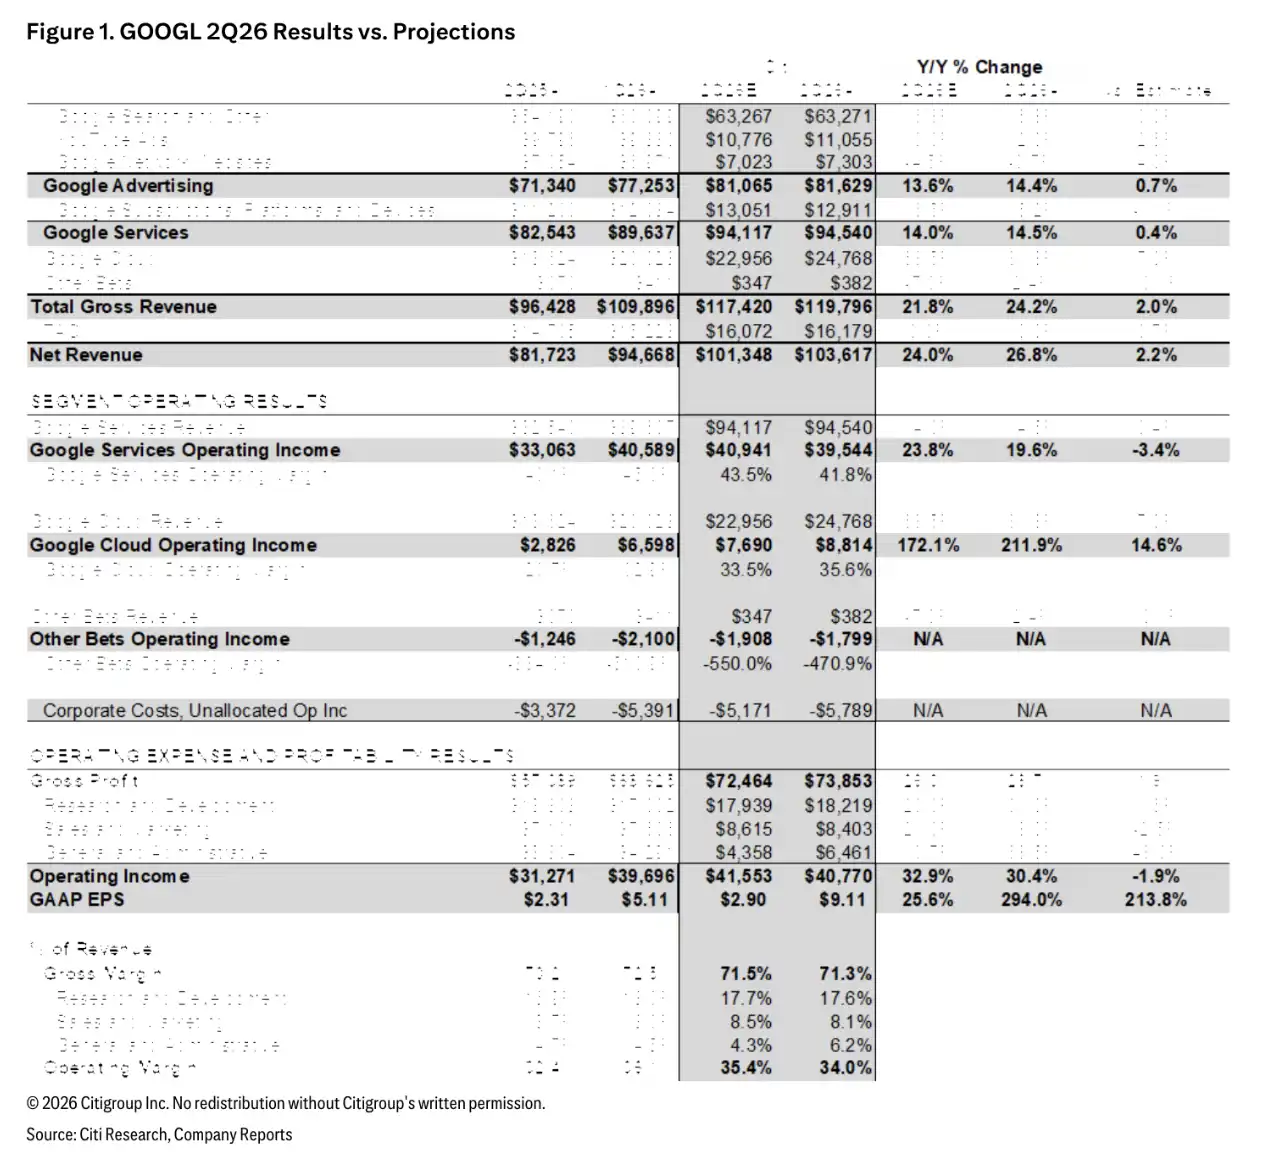
İkinci çeyrekte Alphabet'in toplam geliri 119,8 milyar dolar olarak gerçekleşti ve sabit kur bazında yıllık %23 artışla FactSet konsensüsünün yaklaşık %2 üzerinde kaldı. Faaliyet kârı 40,8 milyar dolar, faaliyet marjı ise %34 olarak gerçekleşti ve konsensüsün yaklaşık %1 üzerinde geldi. GAAP hisse başına kâr (EPS) 9,11 dolar olarak açıklandı, ancak bu rakam 98 milyar dolarlık gerçekleşmemiş öz sermaye menkul kıymet kazancını içerdiğinden, doğrudan operasyonel kâr patlaması olarak yorumlanamaz.
447 Dolar Hedef Fiyatının Arkasında, Yapay Zekanın Google'ı Çökertmediği İddiası Yatıyor
Citi'nin 447 dolar hedef fiyatı, 2027 yılı GAAP hisse başına kârı (EPS) 15,90 dolar ve yaklaşık 28 kat fiyat/kazanç (F/K) oranına dayanıyor. Bu değerleme katı, piyasa ortalamasının ve Google'ın kendi tarihsel aralığının üzerinde olup, gerekçesi olarak Google Cloud'un TPU ve Gemini talebiyle yeniden hızlanması ve arama sorgu hacminin güçlü kalmaya devam etmesi gösteriliyor.
Başka bir deyişle, Alphabet'in bu bilançosundan çıkan en önemli mesaj şudur: Yapay zeka, henüz Google'ın reklam temelini çökertmemiş, aksine şirkete bulut bilişim, hesaplama gücü ve büyük dil modelleri ürünlerinde yeni bir büyüme dayanağı sağlamıştır.
Geçtiğimiz yıl piyasanın Google'a yönelik temel endişeleri iki ana alanda yoğunlaşmıştı. Birincisi, üretken yapay zekanın kullanıcıların arama alışkanlıklarını değiştirip arama reklamlarını zayıflatıp zayıflatmayacağıydı. İkincisi ise, yapay zeka modelleri ve hesaplama gücüne yetişmek için yapılan sermaye harcamalarının kârları hızla eritip eritmeyeceğiydi. İkinci çeyrek verileri geçici olarak daha iyimser bir yanıt verdi: Arama hala büyüyor ve bulut işinin kârlılığı da iyileşiyor.
Arama ve diğer gelirler 63,3 milyar dolar olarak gerçekleşti ve yıllık bazda %16,8 artışla piyasa beklentilerine kabaca paraleldi; YouTube reklam geliri 11,1 milyar dolar olup yıllık %12,9 artışla konsensüsün yaklaşık %2 üzerinde gerçekleşti. Google Services toplam geliri 94,5 milyar dolar olarak yıllık %14,5 artışla beklentilere kabaca uygun geldi ve faaliyet marjı %41,8 ile yıllık bazda 170 baz puan iyileşti.
Bu, yapay zekanın arama ticarileşmesi üzerindeki etkisinin en azından ikinci çeyrek bilançosunda gelir düşüşü olarak kendini göstermediği anlamına geliyor. Aksine, yapay zeka sorgu kullanımının zirve yapması, Gemini ürün yinelemeleri ve yapay zeka arama ticarileştirme planları, yönetim telekonferansında en çok ilgi gören konular oldu.
Bulut İşi Aniden Hızlandı, Sipariş Birikimi 514 Milyar Dolara Fırladı
Hedef fiyatı gerçekten destekleyen şey Google Cloud oldu.
İkinci çeyrekte Google Cloud geliri 24,8 milyar dolar olarak gerçekleşti ve yıllık %81,8 artışla piyasa konsensüsünün yaklaşık %11 üzerinde kaldı. Bu, bir önceki çeyrekteki %63'lük yıllık büyüme oranına kıyasla daha da hızlandı. Halihazırda önemli bir ölçeğe ulaşmış bir bulut işi için yaklaşık %82'lik gelir büyümesi, bu bilançodaki en çarpıcı rakamdı.
Daha da kritik olanı backlog (sipariş birikimi) idi. Google Cloud'un birikmiş siparişleri yıllık bazda %385 artarak 514 milyar dolara yükseldi, çeyreklik bazda %11 artış gösterdi ve tek çeyrekte 52 milyar dolar eklendi. Yatırımcılar için bu rakam, yapay zeka bulut talebinin sürdürülebilirliğini tek çeyreklik gelirden daha iyi gösteriyor: Müşterilerin halihazırda imzaladığı gelecekteki siparişler hızla birikiyor.
Bulut işi kârları da büyüme tarafından ezilmedi. İkinci çeyrekte Google Cloud faaliyet kârı 8,8 milyar dolar olarak gerçekleşti ve faaliyet marjı %35,6 oldu. Bu, piyasanın beklediği 6,9 milyar dolar kâr ve %31,1 marjın üzerinde olup yıllık bazda 1490 baz puanlık bir iyileşmeye işaret ediyor. Geçmişte bulut işi genellikle Alphabet'in kârlılığı üzerinde bir yük olarak görülürken, şimdi hem büyümeye hem de kâra katkıda bulunmaya başladı.
Yapay zeka talebi, bu bulut işi hızlanmasının ana hattıdır. TPU hesaplama gücü, Gemini model kullanımı, kurumsal müşterilerin eğitim ve çıkarım talepleri, Google Cloud'un gelirini ve siparişlerini yukarı çekiyor. Citigroup da sonraki telekonferans odağını GCP talebi, TPU satışları, hesaplama kapasitesi ve Gemini 3.5 Pro gibi ürünlerdeki ilerlemelere yöneltti.
Ancak bu, bulut işinin yüksek büyüme hızının doğrusal olarak tahmin edilebileceği anlamına gelmez. Sipariş birikimi, gelecekteki gelir görünürlüğünü artırsa da, teslimat kapasitesine, veri merkezi inşa hızına, müşteri sözleşme performansına ve AI talebinin gücüne bağlıdır. Özellikle AI altyapı yatırımlarının genel olarak genişlediği bir ortamda, gelir gerçekleşme hızı ve kâr marjı istikrarı, piyasanın izlemeye devam edeceği konular olacaktır.
Arama hâlâ istikrarlı, sermaye harcamaları daha da ağırlaşıyor
Alphabet'in reklam temel işinin yavaşlamaması, bu AI iyimser anlatısının ön koşuludur.
Arama ve diğer gelirler 63,3 milyar dolar olup, yıllık %16,8 artış göstererek çekirdek arama reklamcılığının hâlâ dirençli olduğunu ortaya koyuyor. YouTube reklam geliri 11,1 milyar dolar olup, yıllık %12,9 artışla çevrimiçi video reklam talebinin hâlâ toparlanmakta ve genişlemekte olduğunu gösteriyor. Çevrimiçi reklamcılıkta belirgin bir zayıflama olmaması, Alphabet'e AI altyapısına daha fazla yatırım yapması için mali alan bırakıyor.
Ancak AI'nın getirdiği diğer bir yön, sermaye harcamalarının artmaya devam etmesidir. İkinci çeyrekte sermaye harcamaları 44,9 milyar dolar olup, çeyreklik bazda 9,3 milyar dolar artış gösterdi ve temel olarak Citigroup'un önceki beklentileriyle uyumluydu. Yatırımın ana yönü, veri merkezleri, sunucular ve AI hesaplama gücüyle ilgili harcamalar dahil olmak üzere teknik altyapıydı.
Bu, Alphabet'in önümüzdeki birkaç çeyrekteki en önemli stres testlerinden biri haline gelecek: AI bulut geliri ve siparişleri büyümeye devam ederse, yüksek sermaye harcamaları piyasa tarafından "talebi karşılamak için kapasite artırımı" olarak görülebilir; bulut büyümesi yavaşlar ve AI arama ticarileştirmesi beklentileri karşılamazsa, aynı sermaye harcamaları kâr marjı ve serbest nakit akışı üzerinde baskı oluşturacaktır.
Bu nedenle, ikinci çeyrek mali raporu, Alphabet'in risksiz bir genişleme dönemine girdiğini basitçe kanıtlamaz; aksine, piyasanın odağını "AI aramayı etkiliyor mu?" sorusundan "AI'nın getirdiği bulut geliri, daha yüksek yatırımları karşılayabilir mi?" sorusuna kaydırır.
GAAP hisse başına kârı (EPS) 9,11 dolar da ihtiyatla değerlendirilmelidir. Bu rakam, 98 milyar dolarlık öz sermaye menkul kıymetlerinden gerçekleşmemiş kazanç içerir ve doğrudan ana işletme kârlılığını değerlendirmek için kullanılamaz. İşletme kalitesini daha iyi yansıtan şey, gelir büyüme hızı, işletme kâr marjı, bulut kâr marjı ve sermaye harcamaları arasındaki dengedir.
Yükseliş potansiyeli garanti edilmiş bir getiri değil, düzenlemeler ve rekabet hâlâ değerlemeyi baskılıyor
447 dolarlık hedef fiyat, Alphabet için yaklaşık %31'lik bir beklenen toplam getiri alanı bırakıyor, ancak bu alan birkaç koşulun aynı anda gerçekleşmesine bağlı: arama kullanımı ve reklam gelirinin istikrarlı kalması, Google Cloud'un yüksek büyümeyi sürdürmesi, TPU ve Gemini'nin getirdiği AI talebinin sürdürülebilir gelire dönüşmesi ve sermaye harcamalarının kâr marjını belirgin şekilde ezmemesi.
Riskler de açıkça ortada. Makroekonomik ve tüketimdeki yavaşlama reklam bütçelerini etkileyebilir; internet reklam harcamaları soğursa, hem arama hem de YouTube bundan zarar görecektir. Yapay zeka rekabeti beklenenden daha şiddetli olursa, hem arama giriş noktasını etkileyebilir hem de Alphabet'i model ve hesaplama yatırımlarını artırmaya zorlayabilir.
Düzenleyici baskı da ortadan kalkmış değil. Tekel karşıtı, veri ve gizlilikle ilgili düzenlemeler, Google arama, reklam teknolojisi ve platform iş modellerini etkilemeye devam edebilir. Piyasa değeri 4 trilyon doları aşan bir şirket için, düzenleme sonuçları piyasanın vermeye istekli olduğu değerleme çarpanını doğrudan etkileyebilir.
Bu nedenle, bu kazanç raporu sonrası analizin özü "Alphabet AI'yi kazandı" değil, ikinci çeyrek verilerinin geçici olarak kanıtladığı şeydir: AI, Google'ın iki temel direğini zayıflatmadı; arama reklamları hâlâ büyüyor ve bulut işi, hem siparişlerde hem de gelirde aynı anda hızlanıyor. Bundan sonra, 514 milyar dolarlık bulut siparişleri sürekli olarak gelire dönüşebilir ve 44,9 milyar dolar seviyesindeki sermaye harcamaları kârı tüketmezse, 447 dolarlık hedef fiyat daha güçlü bir destek bulacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler