



Goldman Sachs, Microsoft'un hedef fiyatını 640 dolara yükseltti, Copilot aboneliklerinde büyük artış bekliyor.

TL;DR
· Goldman Sachs araştırma raporuna göre, Microsoft'un 12 aylık hedef fiyatı 610 dolardan 640 dolara yükseltildi, "Al" tavsiyesi korundu.
· Microsoft 4ÇFY26 geliri 90,07 milyar dolar, Azure %43 büyüdü, Copilot ücretli koltuk sayısı 30 milyonu aştı.
· Sermaye harcamaları telefon görüşmesine göre 41 milyar dolar seviyesinde, Copilot yenilemeleri ve tüketim bazlı faturalandırma hâlâ test niteliğinde.
Goldman Sachs araştırma raporuna göre, Microsoft'un FY26 dördüncü çeyrek finansal sonuçlarının ardından 12 aylık hedef fiyatı 610 dolardan 640 dolara yükseltildi. Raporda belirtilen baz hisse fiyatı 390,54 dolar olup, yaklaşık %64'lük potansiyel yükseliş alanına karşılık geliyor. Yakın dönemdeki yaklaşık 451 dolarlık piyasa fiyatına göre hesaplandığında, yukarı yönlü potansiyel yaklaşık %42'dir.
Bu yükseltmenin anahtarı yalnızca Microsoft'un yine beklentileri aşan bir finansal rapor sunması değil, aynı zamanda piyasanın en çok merak ettiği yapay zekâ yatırım getirisi konusunda daha net sinyallerin ortaya çıkmasıdır. Microsoft hâlâ yapay zekâ veri merkezleri ve bulut altyapısı için büyük harcamalar yapıyor, ancak Azure büyümesi hızlanmaya devam ediyor, Microsoft 365 Copilot ücretli koltuk sayısı 30 milyonu aştı ve kurumsal müşteriler yapay zekâ özelliklerini ofis yazılımları ve bulut hizmeti bütçelerine dâhil etmeye başladı.
Microsoft'un 29 Temmuz tarihli duyurusuna göre, 4ÇFY26 geliri 90,07 milyar dolar olup yıllık %18 artış gösterdi, sabit kur bazında %17 büyüme kaydedildi. Non-GAAP hisse başına kâr (EPS) 4,74 dolar olarak gerçekleşti ve yıllık %23 artış gösterdi. Akıllı Bulut segmenti geliri 39,31 milyar dolar olup yıllık %32 artış kaydetti, Azure ve diğer bulut hizmetleri geliri %43 büyüdü.
Azure hızlanıyor, yapay zekâ harcamalarının aşırı olduğu endişesi önce hafifliyor
Bu finansal raporun en doğrudan yanıtladığı soru, yapay zekâ yatırımlarının gelir büyümesine yansımaya başlayıp başlamadığıdır.
4ÇFY26 geliri ve Non-GAAP EPS piyasa beklentilerinin üzerinde gerçekleşti, Azure ve diğer bulut hizmetleri gelir büyüme oranı %43'e ulaşarak önceki yaklaşık %40'lık beklenti aralığının üzerine çıktı. Düzeltilmiş faaliyet marjı %45'e ulaşarak yıllık bazda 80 baz puan iyileşme gösterdi.
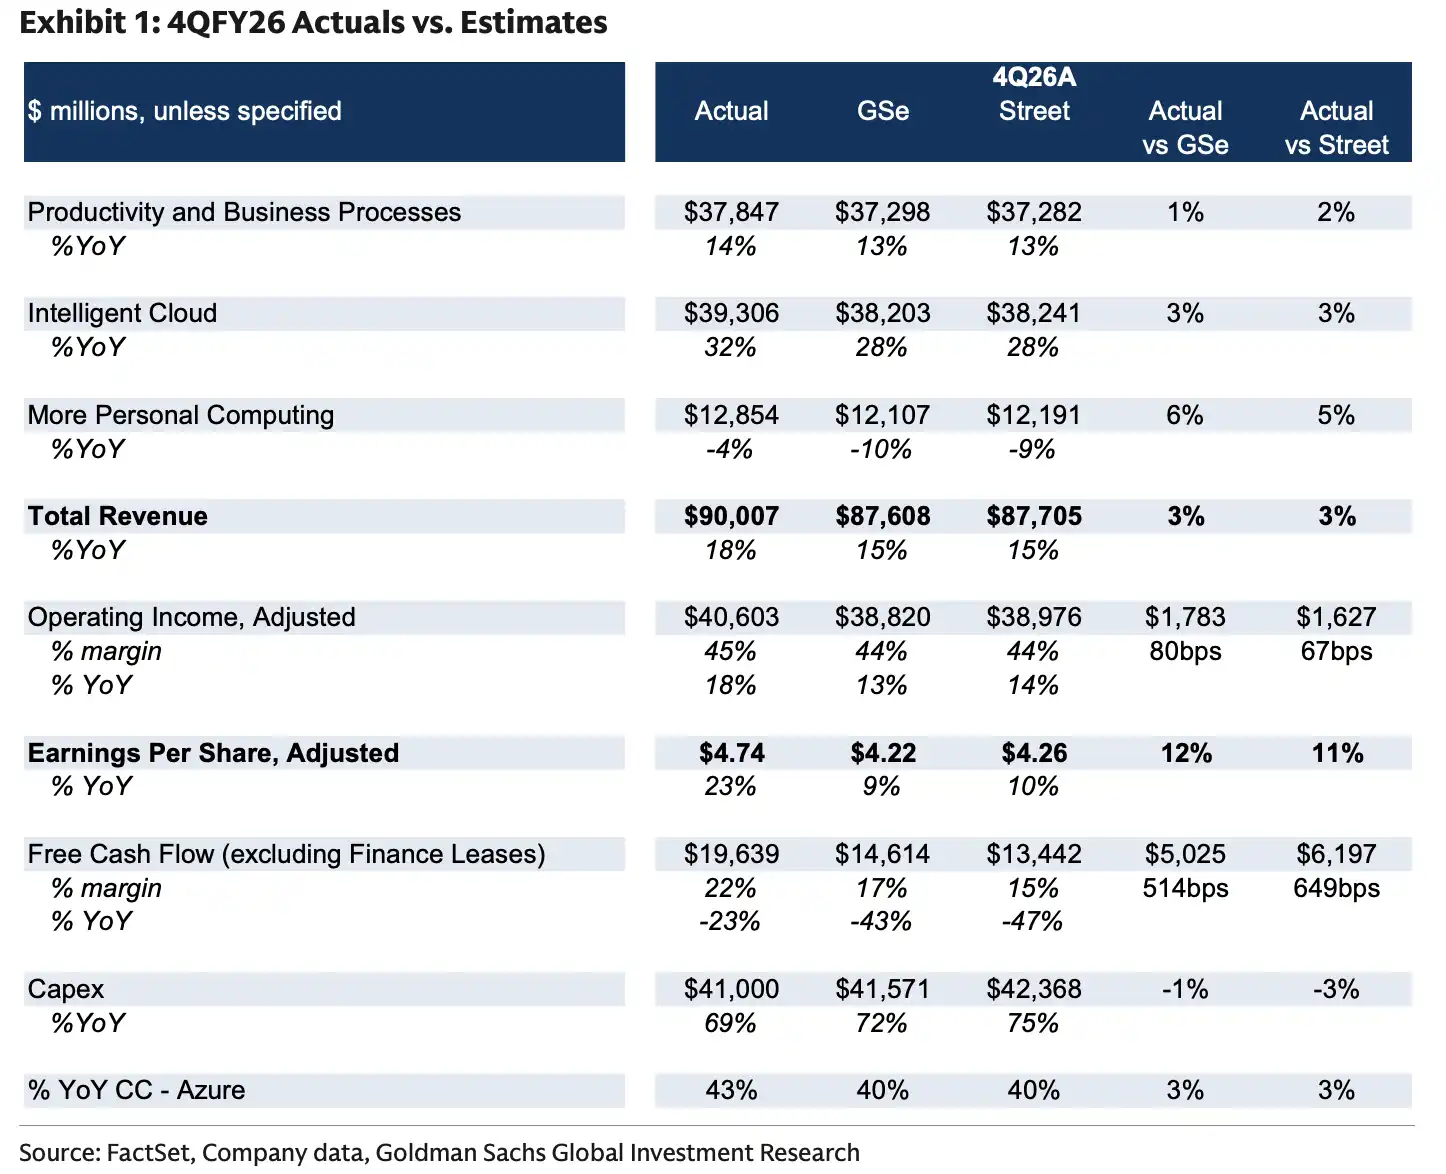
4ÇFY26 gerçekleşen sonuçlar vs Goldman Sachs/piyasa beklentileri: Gelir 90,07 milyar dolar, Non-GAAP EPS 4,74 dolar, Azure büyümesi %43 — tümü beklentilerin üzerinde.
Bu rakamlar Microsoft'un yapay zeka anlatısını ticarileşme doğrulamasına daha da yaklaştırıyor. Geçtiğimiz yıl boyunca yatırımcıların ana endişesi, yapay zeka altyapı harcamalarının önce serbest nakit akışını ve kar marjlarını baskılayacağı, gelir gerçekleşmesinin ise gecikeceği yönündeydi. Şimdi ise bulut geliri, kar marjları ve hisse başına kâr (EPS) aynı anda beklentileri aştı ve piyasaya yüksek harcamaları kabul etmeye devam etmesi için bir gerekçe sundu.
Ancak harcama yoğunluğu azalmadı. Microsoft'un telekonferans görüşmesindeki açıklamalara göre, 4. çeyrek sermaye harcamaları 41 milyar dolar seviyesindeydi. Nakit akış tablosunda, bina ve ekipman alımları 35,802 milyar dolar olarak yer alırken, ayrıca finansal kiralama da bulunuyor. Serbest nakit akışı yaklaşık 19,6 milyar dolar.
Bu durum, Microsoft'un hâlâ yapay zeka altyapısının yoğun sermaye aşamasında olduğunu gösteriyor. Azure talebi ve Copilot benimsenmesi büyümeye devam ettiği sürece, bu harcamalar uzun vadeli kapasite inşası olarak yorumlanacak; ancak bulut büyümesi yavaşlarsa, 41 milyar dolar seviyesindeki çeyreklik harcamalar yeniden kar marjı ve nakit akışı baskısına dönüşecek.
Copilot 30 milyon koltuğu aştı, ofis yazılımları yapay zekaya fiyat biçmeye başladı
Goldman Sachs'ın hedef fiyatı yükseltmesini bulut büyümesinden daha iyi açıklayan şey, Copilot koltuk sayısıdır.
Microsoft, 4. çeyrek sonunda Microsoft 365 Copilot ücretli koltuk sayısının 30 milyonu aştığını ve çeyreklik net artışın 10 milyon olduğunu açıkladı. Araştırma raporunda aktarılan telekonferans bilgileri ayrıca, kullanıcı memnuniyetinin son üç çeyrekte iki katına çıktığını, kullanıcı başına diyalog hacminin yıllık bazda yaklaşık iki kat arttığını ve ortalama katılımın Outlook ve Teams seviyelerine yaklaştığını gösteriyor.
Bu, Microsoft'un yapay zeka ticarileşmesi için daha doğrudan bir kanıt sunuyor: Copilot artık yalnızca kurumsal deneme özelliği değil, daha fazla günlük ofis senaryosuna giriyor. Microsoft için koltuk sayısındaki büyüme, gelecekte M365 paket yükseltmeleri, yapay zeka özellik ek ücretleri ve tüketim bazlı faturalandırma yoluyla daha fazla gelir elde edilebileceği anlamına geliyor.
E7 SKU'su da yukarı yönlü revizyon varsayımlarına dahil edildi. Araştırma raporuna göre, bu ürün piyasaya sürüldükten sonraki iki ay içinde yüzlerce kurumsal müşteri tarafından benimsendi ve milyonlarca koltuğu kapsadı; bunlar arasında Ernst & Young'ın 400 bin koltukluk dağıtımı da yer alıyor. Microsoft, M365 ticari bulut büyümesinin FY27 genelinde hızlanacağını öngörüyor; bu ivmenin itici güçleri arasında Copilot benimsenmesi, üst düzey SKU portföyünün iyileşmesi ve yalnızca koltuk başına ücretlendirmeden daha fazla tüketim bazlı ücretlendirmeye geçiş yer alıyor.
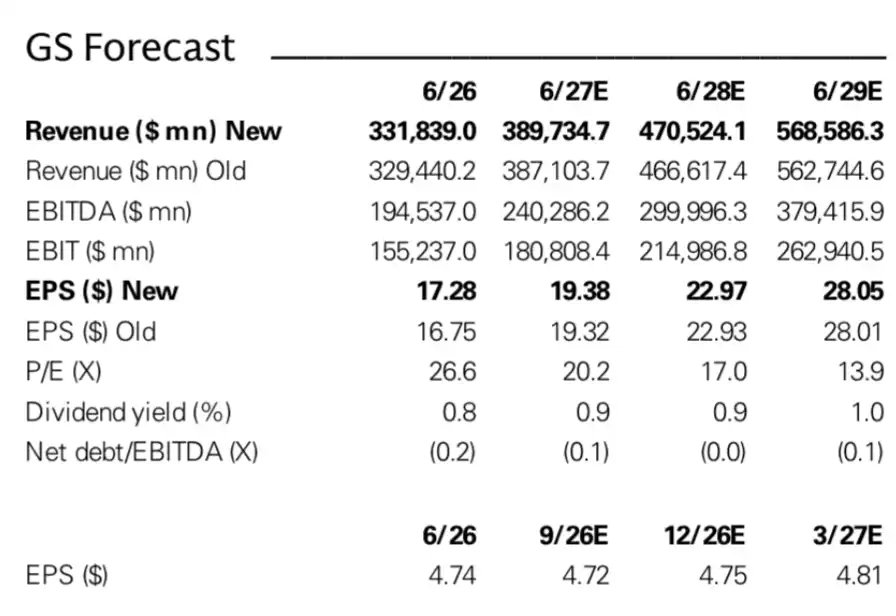
FY27 gelir tahmini 389,7 milyar dolara, EPS 19,38 dolara yükseltildi; FY28 geliri 470,5 milyar dolar, EPS 22,97 dolar; FY29 geliri 568,6 milyar dolar, EPS 28,05 dolar.
Goldman Sachs, FY27 gelir tahminini 389,7 milyar dolara yükseltti (önceki: 387,1 milyar dolar); FY28 ve FY29 gelir tahminleri sırasıyla 470,5 milyar dolar ve 568,6 milyar dolar. Buna karşılık gelen düzeltilmiş EPS tahminleri sırasıyla 19,38 dolar, 22,97 dolar ve 28,05 dolar.
Bu yukarı yönlü revizyonlar agresif değil, ancak yön önemli. Copilot ve M365 premiumlaştırması artık önümüzdeki yılların gelir ve kâr modellerine girmiş durumda; yalnızca ürün lansmanı ve müşteri pilot hikâyesi olmaktan çıktı.
Microsoft, tek bir model yerine kurumsal yapay zekâ giriş noktasına bahis yapıyor
Goldman Sachs'ın Microsoft için daha yüksek hedef fiyat belirlemesinin bir diğer nedeni, Microsoft'un kurumsal yapay zekâdaki konumu.
Kurumsal müşteriler yalnızca büyük bir dil modeline ihtiyaç duymuyor; aynı zamanda yetki yönetimi, güvenlik uyumluluğu, veri erişimi, uygulama entegrasyonu, maliyet kontrolü ve dağıtım desteğine de ihtiyaç duyuyor. Microsoft'un avantajı şu: Azure hesaplama gücü ve model hizmetleri sunuyor, M365 ofis giriş noktası sağlıyor, GitHub geliştiricileri kapsıyor, Dynamics ve Power Platform iş süreçlerini bağlıyor.
Yapay zekâ model testinden kurumsal süreçlere geçtikçe, bu giriş noktalarının gelire dönüşmesi daha kolay hale geliyor. Müşteriler Outlook, Teams, Office, kod geliştirme ve iş sistemlerinde sürekli olarak yapay zekâ işlevlerini çağırabilir; Microsoft da altyapı, yazılım aboneliği ve kullanım ücretlerini birbirine bağlayabilir.
Raporda, Microsoft'un Frontier programı ve model yönlendirme teknolojisi aracılığıyla müşterilerin göreve uygun modeli seçmesine ve token verimliliğini optimize etmesine yardımcı olduğu belirtiliyor. Basitçe söylemek gerekirse, işletmeler her görev için en pahalı ve en büyük modeli çağırmak zorunda değil; karmaşıklık, maliyet ve yanıt gereksinimlerine göre farklı modelleri birleştirebilir.
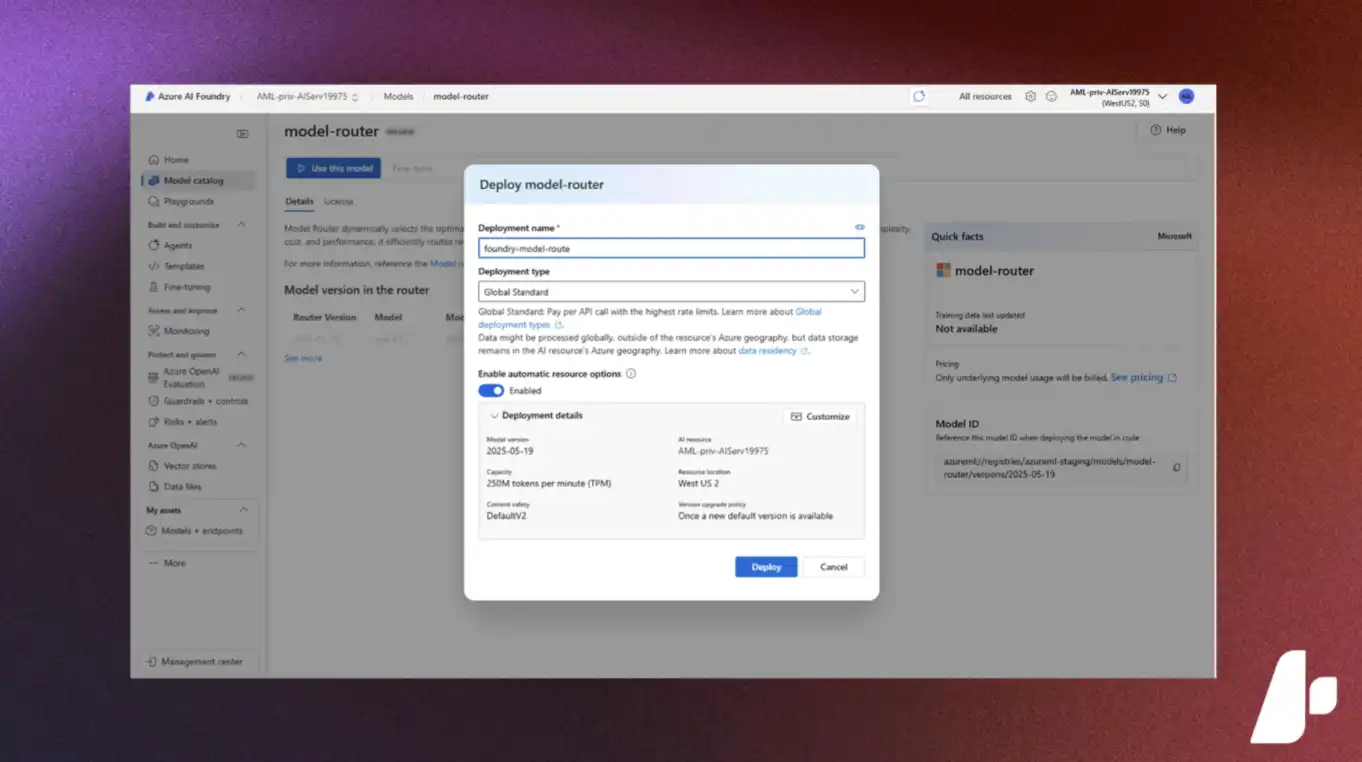
Azure AI Foundry'nin model yönlendirme mekanizması, görev gereksinimlerine göre istekleri farklı modeller arasında dağıtarak kalite, gecikme ve Token maliyetini optimize eder
Bu, Microsoft için iki yönlü fayda sağlıyor. Müşteriler yapay zekâ kullanım maliyetlerini daha kolay kontrol edebilir, dağıtım engelleri azalır; Microsoft da Azure, Copilot ve kurumsal yazılımı daha derin şekilde birbirine bağlayabilir, yalnızca alttaki hesaplama gücü pazarında diğer bulut sağlayıcılarıyla fiyat rekabetine girmek yerine.
640 dolar hedef fiyatının eşiği, koltuk sayısının sürekli gelire dönüşmesi
640 dolar hedef fiyatının arkasında hâlâ birkaç kısıt var.
Birincisi sermaye harcamaları. Microsoft'un 4. çeyrek sermaye harcamaları 41 milyar dolar olup yıllık bazda yüksek bir artış gösteriyor; bu, yapay zekâ veri merkezleri, GPU ve bulut altyapısı yatırımlarının hâlâ yüksek seviyede olduğunu gösteriyor. Azure ve Copilot yeterince hızlı büyürse, bu para gelecekteki geliri destekleyebilir; gelir yavaşlarsa, sermaye harcamaları serbest nakit akışı esnekliğini sıkıştırabilir.
İkincisi, üretim kapasitesi ve kendi geliştirilen çipler. Goldman Sachs'ın listelediği aşağı yönlü riskler arasında, dahili silikon geliştirme sürecinin beklenenden yavaş ilerlemesi yer alıyor; bu, Microsoft'un pazar payı kazanma potansiyelini sınırlayabilir veya brüt kar marjındaki iyileşme alanını daraltabilir. Bulut sağlayıcıları için AI hesaplama gücü yalnızca talebe değil, aynı zamanda çip tedarikine, veri merkezi elektriğine ve kendi geliştirilen donanım verimliliğine de bağlıdır.
Üçüncüsü, Copilot'un ücretli dönüşümü. 30 milyonu aşan ücretli koltuk olumlu bir sinyal, ancak koltuk sayısı gelirin tamamen gerçekleştiği anlamına gelmez. Gelecekteki gelir esnekliği, işletmelerin aboneliğe devam edip etmeyeceğine, daha yüksek seviyeli SKU'lar satın almak isteyip istemeyeceğine ve tüketim bazlı faturalandırmanın müşteriler tarafından kabul edilip edilmeyeceğine bağlıdır.
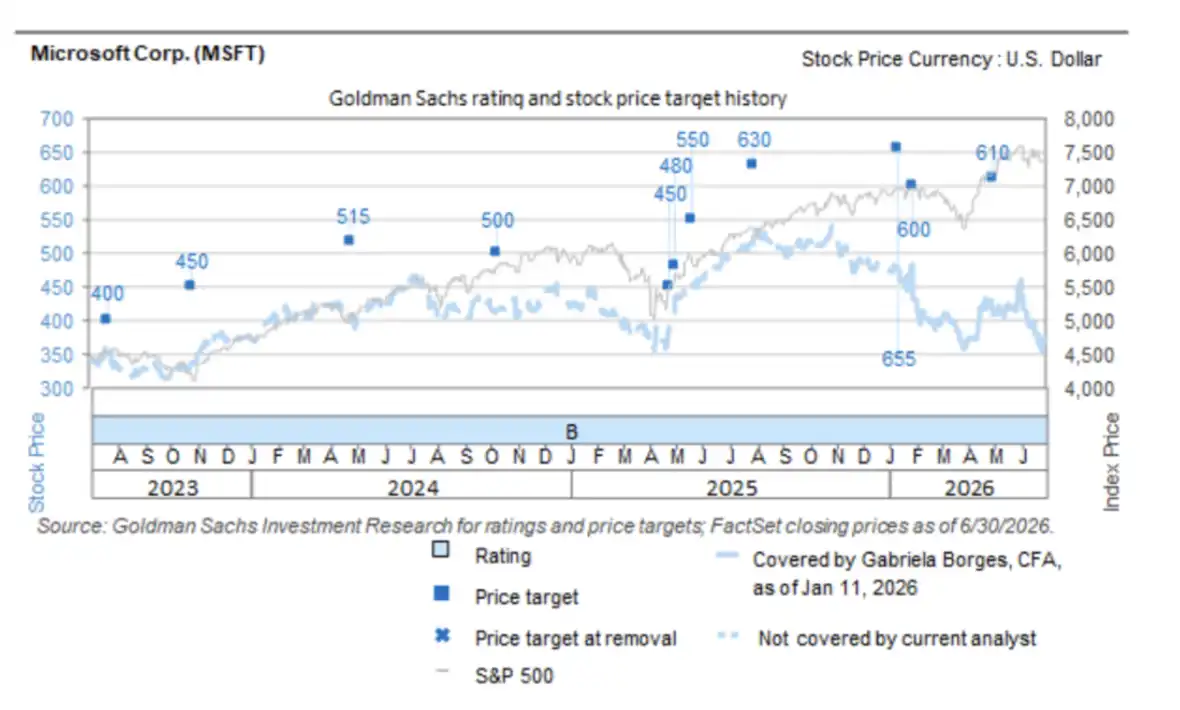
Hedef fiyat 610 dolardan 640 dolara yükseltildi ve rapor, hisse senedi fiyatının önceki zirveye kıyasla belirgin bir geri çekilme yaşadığını gösteriyor.
Microsoft'un bu sefer verdiği güçlü sinyal, AI gelirinin artık yalnızca uzun vadeli hayallerde kalmadığıdır. Azure hızlanmaya devam ediyor, Copilot koltukları 30 milyonu aştı ve M365 premium paketleri büyük müşteriler tarafından benimsenmeye başlandı. Daha zor kısım ise şimdi başlıyor: Bu koltukların yenileme, fiyat artışı ve kullanım gelirine dönüşmesi gerekiyor ki 41 milyar dolar seviyesindeki üç aylık sermaye harcaması piyasa tarafından kabul görmeye devam edebilsin.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
