Citi Yorumu: Micron için hedef fiyat 1200 dolar, AI bellek fiyat artışı henüz durmadı

TL;DR
· Micron'un Mayıs çeyreği geliri, kâr marjı ve Ağustos çeyreği beklentileri beklentileri aştı, hisse senedi piyasa sonrası sert yükseldi.
· Citigroup 1200 dolar hedef fiyatını koruyor, HBM, yüksek kaliteli DRAM ve uzun vadeli tedarik anlaşmalarına odaklanıyor.
· Bu yükseliş döngüsünde hâlâ rekabetçi kapasite artışı ve AI sermaye harcamalarının yavaşlaması endişeleri var, 2027 fiyatlandırması henüz kesinleşmedi.
Micron, 2026 mali yılının üçüncü çeyrek sonuçlarını açıkladıktan sonra Citigroup, "Al" tavsiyesini korudu ve 1200 dolar hedef fiyatını verdi. Micron'un 24 Haziran tarihli açıklamasına göre, 28 Mayıs'ta sona eren çeyrekte gelir 41,456 milyar dolar, non-GAAP hisse başına kâr (EPS) 25,11 dolar ve non-GAAP brüt kâr marjı %84,9 olarak gerçekleşti; tümü piyasa beklentilerinin üzerinde. Reuters ve Investing.com'un o günkü piyasa sonrası verilerine göre, Micron hisseleri piyasa sonrası işlemlerde yaklaşık %13 yükseldi.
Citigroup'un yüksek hedef fiyatını korumasının temel nedeni, yalnızca Micron'un tek çeyreklik performansının beklentileri aşması değil, aynı zamanda AI sunucu talebinin bellek döngüsünü daha yüksek bir seviyeye taşıyıp taşımadığıdır. HBM ve yüksek kaliteli DRAM arzındaki sıkışıklık, çok yıllı müşteri anlaşmalarıyla birleşince, piyasa Micron'un kârlılığının artık yalnızca geleneksel bellek döngüsüne göre değerlendirilemeyeceğine inanmaya başladı.
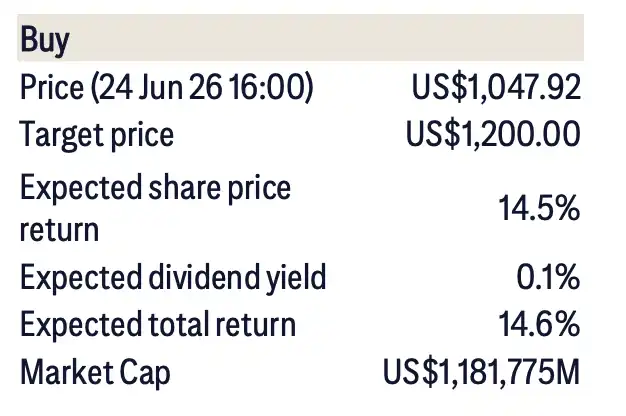
Citigroup raporunda kullanılan mevcut fiyat 1.047,92 dolar olup, 1.200 dolar hedef fiyatı yaklaşık %14,5'lik bir hisse senedi fiyat artış potansiyeline karşılık geliyor. Değerleme, 2027 yılı beklenen EPS'sinin 10 katına dayanıyor ve temel varsayım, 2027'de HBM fiyatlandırmasının yükselmeye devam etmesi ve daha fazla uzun vadeli tedarik anlaşmasının hayata geçmesi.
Performans neredeyse tüm cephelerde yükseldi, brüt kâr marjı %85'e yaklaştı
Micron'un Mayıs çeyreği geliri 41,456 milyar dolar olup, Citigroup raporundaki 41,5 milyar dolarlık yuvarlanmış rakama yakın ve Citigroup'un 35,5 milyar dolarlık tahmininin ve FactSet'in 35,9 milyar dolarlık konsensüs beklentisinin üzerinde. Resmi olarak açıklanan non-GAAP EPS 25,11 dolar olup, piyasa konsensüsünün üzerinde.
Kâr marjı, bu döngüdeki arz-talep yoğunluğunu daha iyi gösteriyor. Micron resmi olarak, Mayıs çeyreğinde GAAP brüt kâr marjının %84,6 ve non-GAAP brüt kâr marjının %84,9 olduğunu açıkladı. Bellek şirketleri için gelirin beklentileri aşması elbette önemli, ancak brüt kâr marjının yüksek seviyelerde kalması, fiyat artışlarının ve ürün yapısındaki iyileşmelerin kâr tablosuna yansıdığını gösteriyor.
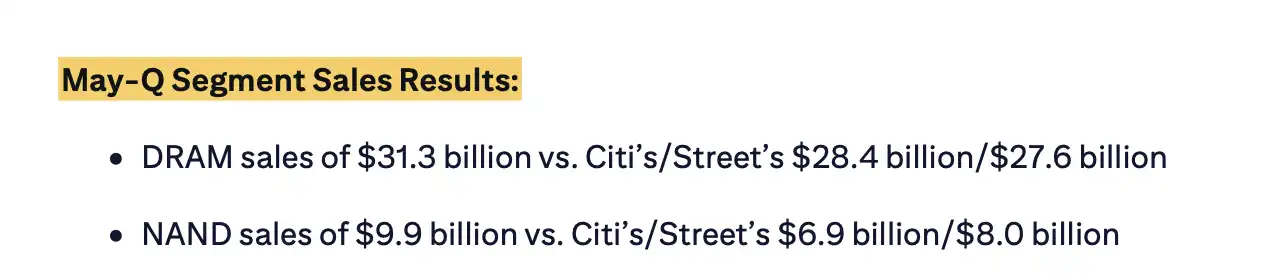
Citigroup analistlerine göre, DRAM en büyük büyüme kaynağı olmaya devam ediyor. Mayıs çeyreğinde DRAM geliri yaklaşık 31,3 milyar dolar olup, Citigroup'un 28,4 milyar dolarlık tahmininin ve piyasanın 27,6 milyar dolarlık beklentisinin üzerinde. NAND geliri ise yaklaşık 9,9 milyar dolar olup, Citigroup'un 6,9 milyar dolarlık tahmininin ve piyasanın 8 milyar dolarlık beklentisinin üzerinde.
Bu rakamlar bir arada değerlendirildiğinde, talebin tek bir ürün hattında yoğunlaşmadığı görülüyor. AI sunucularının getirdiği yüksek bant genişliğine sahip bellek talebi, Micron'un performansındaki ana itici güçtür. Geleneksel DRAM ve NAND da genel performansı olumsuz etkilememiş, aksine model beklentilerinin üzerinde bir katkı sağlamıştır.
Ağustos Çeyreği Rehberliği Daha Güçlü, Piyasa Fiyat Artışının Devam Edeceğine İnanıyor
Piyasayı Mayıs çeyreğinden daha fazla heyecanlandıran, Ağustos çeyreği rehberliği oldu. Micron resmi olarak, 2026 mali yılının dördüncü çeyreğinde gelirin 50 milyar dolar olmasını beklediğini ve bu rakamın 1 milyar dolar artı/eksi oynayabileceğini duyurdu. GAAP dışı brüt kar marjı yaklaşık %86, GAAP dışı EPS ise 31,00 dolar olup, 1,00 dolar artı/eksi oynayabilir.
Bu rehberlik, piyasa beklentilerinin açıkça üzerindedir. Citigroup modeline göre, Micron'un Ağustos çeyreği gelirinin 50 milyar dolar, EPS'nin 30,68 dolar ve brüt kar marjının %85,7 olması bekleniyor; tüm bu rakamlar bankanın önceki tahminlerinin ve konsensüs beklentilerinin üzerindedir.
Depolama sektörü için fiyat artışları, kapasite disiplini ve stok seviyeleri, kar esnekliğini belirler. AI sunucuları HBM ve yüksek kaliteli DRAM arzını emmeye devam ederse, Micron 2027 yılı kar beklentilerini yüksek seviyelerde tutma fırsatına sahip olacaktır.
HBM sıradan bir bellek değildir. Doğrudan AI hızlandırıcıları ve yüksek kaliteli sunucu sevkiyatlarına bağlıdır, müşteri onay süreçleri uzundur, tedarik zinciri ilişkileri daha sıkıdır ve fiyat ile arz ritmi uzun vadeli anlaşmalarla daha kolay kilitlenebilir. Micron, HBM teslimatlarını, fiyatlandırmasını ve müşteri kapsamını iyileştirmeye devam edebilirse, piyasa onu yalnızca geleneksel bir depolama döngü hissesi olarak değerlendirmeyecektir.
1200 Doların Arkasında: HBM ve Uzun Vadeli Anlaşmalar
Citigroup'un Micron için belirlediği 1200 dolar hedef fiyatı, 2027 yılı beklenen EPS'sinin 10 katına denk geliyor ve tarihsel DRAM yükseliş döngüsü değerlemelerinin biraz üzerinde. Bu primin sürdürülebilir olup olmadığı, HBM fiyatlarının artmaya devam edip etmeyeceğine ve uzun vadeli tedarik anlaşmalarının gelecekteki gelir görünürlüğünü artırıp artırmayacağına bağlıdır.
Uzun vadeli anlaşmaların önemi, depolama sektöründeki en yaygın belirsizliği azaltabilmesidir. Geleneksel DRAM ve NAND fiyatları, kısa vadeli arz ve talep dalgalanmalarına karşı hassastır. Müşteriler stoklarını azalttığında, fiyatlar ve brüt kar marjları hızla düşebilir. Ancak AI sunucu zincirinde, yüksek kaliteli bellek arzının önceden kilitlenmesi gerekir ve müşteriler tedariki garanti altına almak için çok yıllı düzenlemeler imzalamaya daha isteklidir.
Micron resmi olarak çok yıllı stratejik müşteri anlaşmalarının varlığını doğrulamış ve Anthropic ile stratejik ve tedarik düzenlemelerini açıklamıştır. Citigroup raporunda bahsedilen Dell ile ilgili uzun vadeli tedarik anlaşmalarına gelince, nihai bilgi için şirket veya müşteri duyuruları esas alınmalıdır.
Bu tür protokoller, kârın kesin olarak gerçekleştiği anlamına gelmez. Protokolün ne kadar kapasiteyi kapsadığı, fiyat mekanizmasının nasıl ayarlandığı ve müşteri sermaye harcamalarının sürdürülebilir şekilde büyüyüp büyümediği, nihai gelir ve brüt kâr marjını etkiler. Özellikle AI tedarik zincirinde, bulut sağlayıcıları veya sunucu müşterileri satın alma hızını yavaşlatırsa, HBM fiyat artışı varsayımı da sorgulanabilir hale gelir.
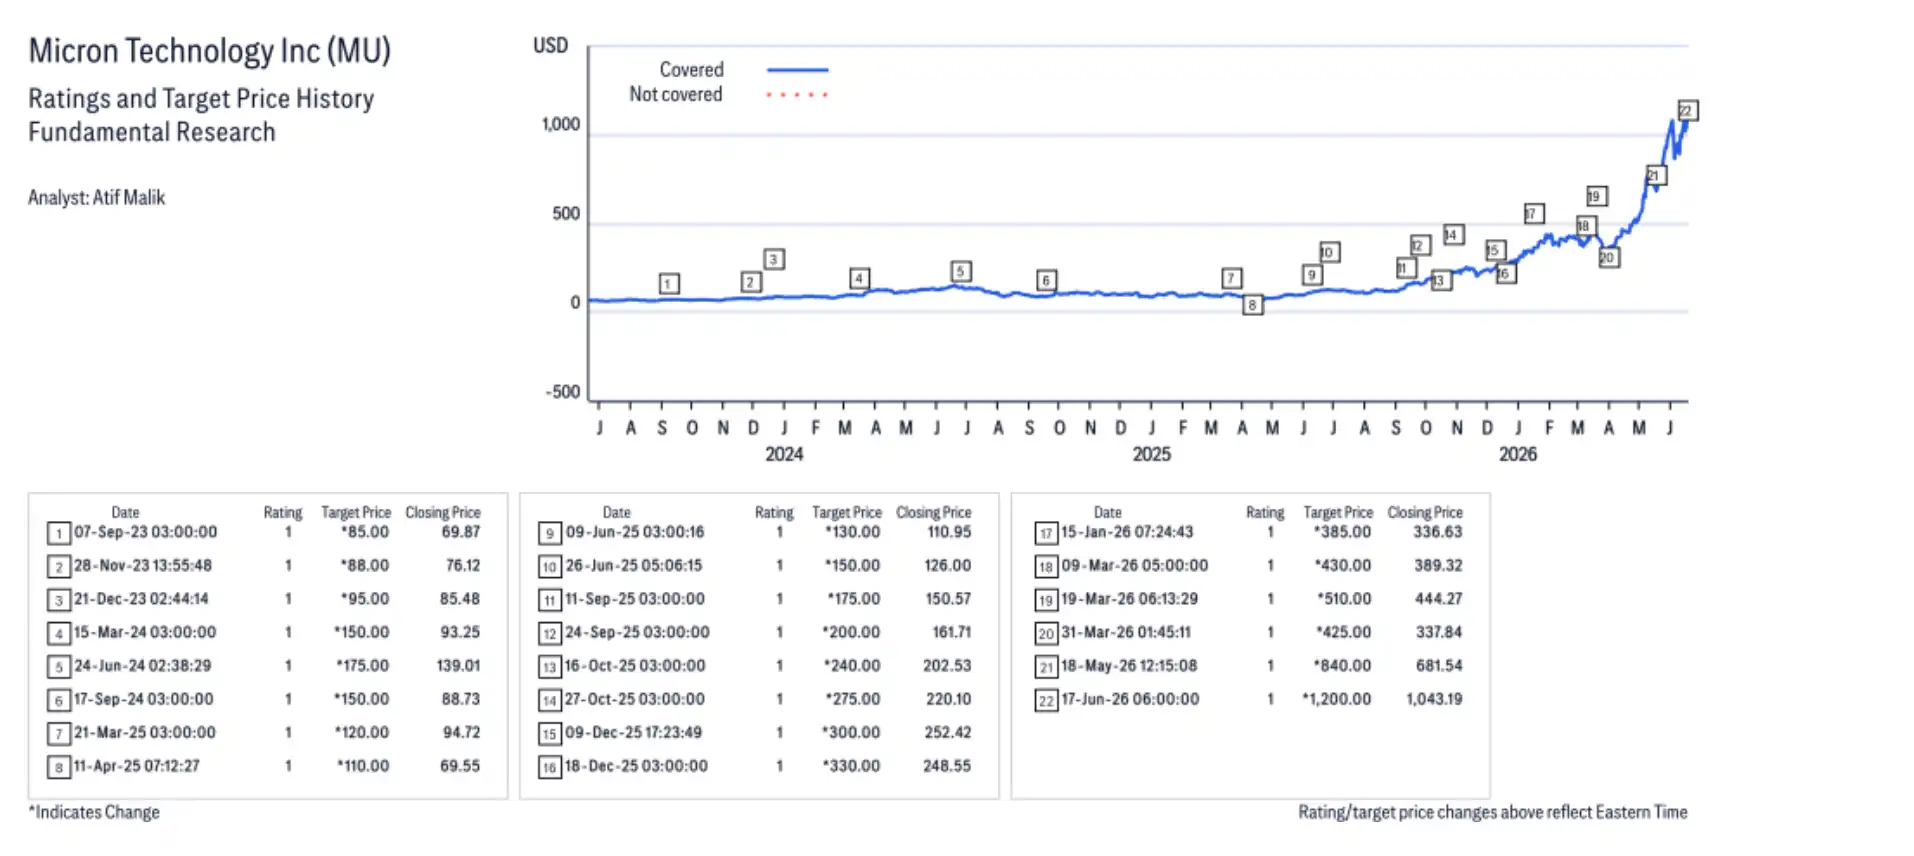
Micron'un derecelendirme ve hedef fiyat geçmişi grafiği. 2025'ten bu yana Citigroup'un Micron hedef fiyatını birçok kez yükselttiği görülüyor. Özellikle 2026'ya girildiğinde, hedef fiyat 385 dolardan 430 dolara, 510 dolardan 840 dolara ve Haziran ayında 1200 dolara kadar yükseltildi.
Arz arttıkça fiyatı korumak zorlaşır
Micron'un bu döngüsünün anahtarı, AI talebinin piyasayı depolama sektörünün sadece geleneksel bir döngü olmadığına ikna etmesidir. Ancak eski sorunlar ortadan kalkmadı. Depolama sektörünün en büyük korkusu, tedarikçilerin aynı anda kapasite artırması ve sonunda fiyat artış döngüsünü stok birikimine dönüştürmesidir.
DRAM veya NAND tedarikçileri çok fazla ürün sevk ederse, kanal stokları yükselir ve fiyat baskısı hızla brüt kâr marjına yansır. Rakiplerin kapasite artırma hızı AI talebinin büyümesini aşarsa, Micron'un 2027 kâr varsayımları zayıflar ve 1200 dolar hedef fiyatına karşılık gelen değerleme primi de daha zor desteklenir.
Bir diğer anlaşmazlık noktası, AI sermaye harcamalarının ne kadar süreceğidir. Piyasa şu anda HBM'ye daha yüksek fiyat vermeye istekli çünkü AI sunucu talebi güçlü ve yüksek kaliteli bellek arzı sıkışık. Ancak AI çip sevkiyatları, sunucu dağıtımları veya bulut sağlayıcı yatırımları yavaşlarsa, depolama talebine yönelik iyimser beklentiler de soğuyabilir.
Micron'un az önce açıkladığı güçlü sonuçlar, hisse senedi fiyatını hedef fiyata daha da yaklaştırdı ve baskıyı sonraki çeyreklere bıraktı. Ağustos çeyreği için yüksek rehberliğin gerçekleşmesi, HBM fiyatlarının 2027'ye kadar devam etmesi ve uzun vadeli anlaşmaların istikrarlı gelire dönüşmesi gerekiyor. Rekabetçi kapasite artışı talebi tekrar bastırdığı sürece, depolama sektörü fiyatların düştüğü eski senaryoya geri dönebilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler