Micron'un Q2 mali raporu öncesinde Citigroup hedef fiyatı yükseltti.

TL;DR
· Citi, Micron kazanç raporu öncesinde hedef fiyatını 840 dolardan 1200 dolara yükseltti, ancak mevcut fiyat bu hedefe yaklaşmış durumda.
· Bu revizyon, spot fiyatların sözleşme fiyatlarına yansımaya devam edeceği ve 2026'da DRAM ile NAND ASP'lerinde büyük bir artış olacağı beklentisine dayanıyor.
· Yüksek brüt marjlar ve uzun vadeli anlaşmalar iyimser senaryoyu destekliyor, ancak kapasite artışı, HBM rampası ve AI talebi hala risk oluşturuyor.
Micron, 24 Haziran'da 2026 mali yılının üçüncü çeyrek kazançlarını açıklayacak ve kazanç görüşmesi aynı gün Doğu Saati ile 16:30'da yapılacak. Kazanç öncesinde Citi, Micron için hedef fiyatını 840 dolardan 1200 dolara yükseltti ve "Al" tavsiyesini korudu. Gerekçe olarak 2026'da bellek fiyatlarının beklenenden güçlü olması ve brüt marjların yüksek seviyelerde kalması gösterildi.
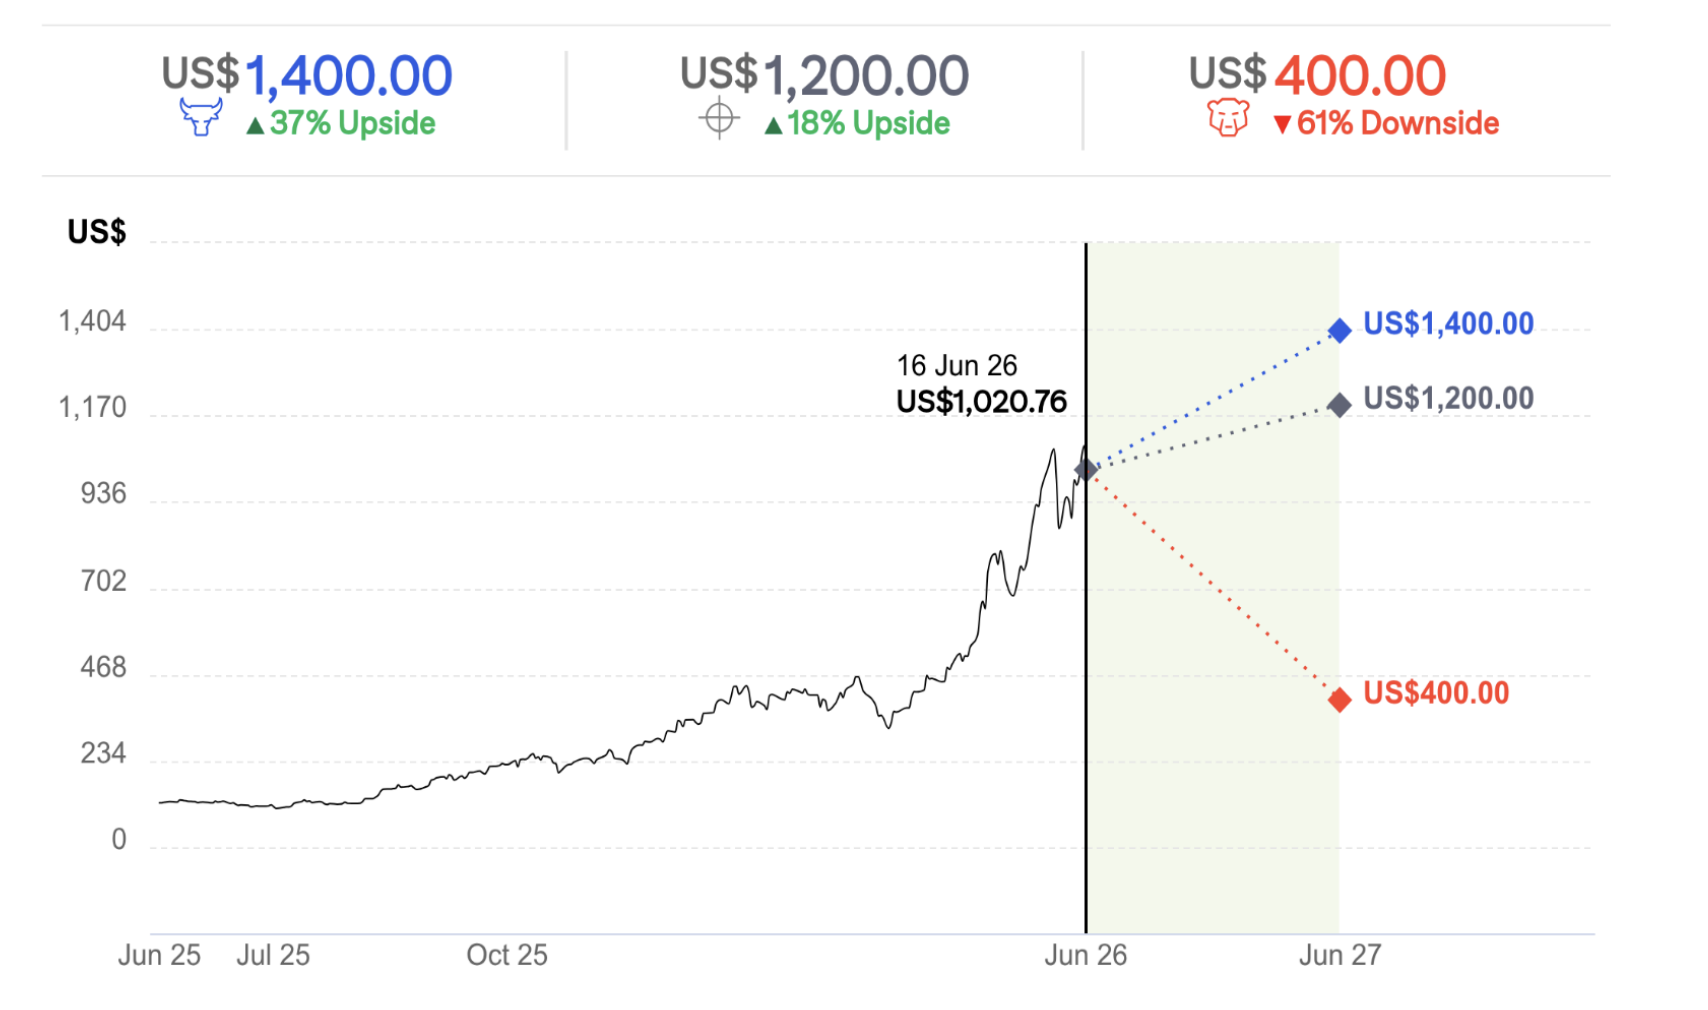
Bu revizyonun asıl dikkat çekici noktası 1200 doların kendisi değil. Rapor yayınlandığında hisse senedi fiyatı yaklaşık 1020,76 dolar seviyesindeydi ve bu hedef fiyat yaklaşık %18'lik bir yükseliş potansiyeline işaret ediyordu. Ancak 23 Haziran itibarıyla piyasa verileri, Micron hisse senedinin yaklaşık 1211 dolar seviyesinde işlem gördüğünü ve Citi'nin hedef fiyatının biraz üzerinde olduğunu gösteriyor. Başka bir deyişle, hisse senedi fiyatı zaten hedef fiyata yaklaşmış durumda ve piyasa şimdi Citi'nin bu kar beklentilerinin gerçekleşip gerçekleşmeyeceğine odaklanmış durumda.
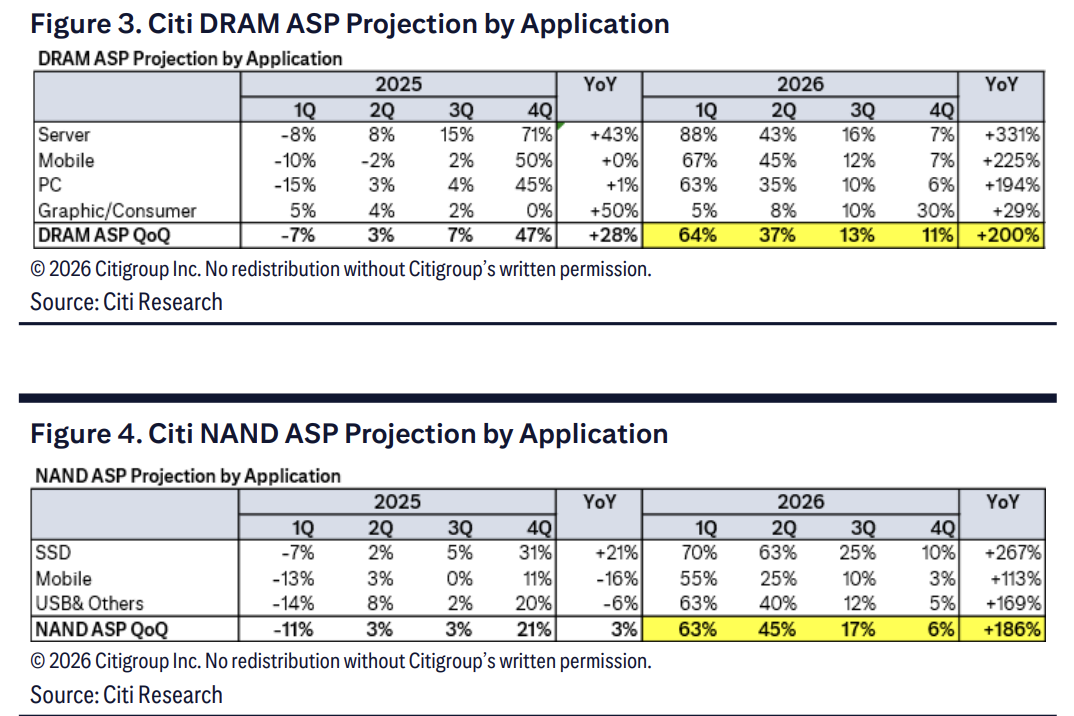
En agresif varsayım fiyatlardan geliyor. Kamuya açık haberlerde Citi'nin görüşüne atıfta bulunularak, 2026'da DRAM ortalama satış fiyatının %200, NAND ortalama satış fiyatının ise %186 artmasının beklendiği belirtildi. Bu fiyat artışı spot fiyatlardan sözleşme fiyatlarına başarıyla yansıtılırsa, Micron'un 2027 mali yılı kar beklentilerinin daha da yukarı çekilmesi için alan kalabilir.
1200 Dolar Hedef Fiyatının Arkasında, FY27 Kar Beklentilerinde Daha Fazla Revizyon Var
TipRanks/The Fly'a göre Citi, Micron için hedef fiyatını 1200 dolara yükseltti ve "Al" tavsiyesini korudu. Yahoo Finance ve Investing.com, ilgili rapora atıfta bulunarak Citi'nin Micron için FY2027 hisse başına kar (EPS) tahminini 114,73 dolara yükselttiğini bildirdi.
Bu tür revizyonlar genellikle iki kaynaktan gelir: birincisi gelir tarafında fiyat artışı, ikincisi ise brüt marjların yüksek seviyelerde kalması. Bellek sektöründe karlar fiyatlara karşı son derece hassastır; DRAM ve NAND fiyatları yükseliş döngüsüne girdiğinde, tek bir çeyrekteki küçük gelir değişiklikleri bile yıllık kar beklentilerinde büyük artışlara yol açabilir.
Citi'nin orijinal raporundaki model varsayımları daha da agresif. Rapora göre, Micron'un F3Q26 gelirinin 35,6 milyar dolar ve hisse başına karının (EPS) 19,98 dolar olması bekleniyor. F4Q26 gelir tahmini 42 milyar dolar ve EPS tahmini 24,27 dolar. Yıllık bazda, FY26 gelirinin 115 milyar dolar, FY27 gelirinin ise 197,5 milyar dolara yükselmesi ve FY27 EPS'nin 114,73 dolara revize edilmesi bekleniyor.
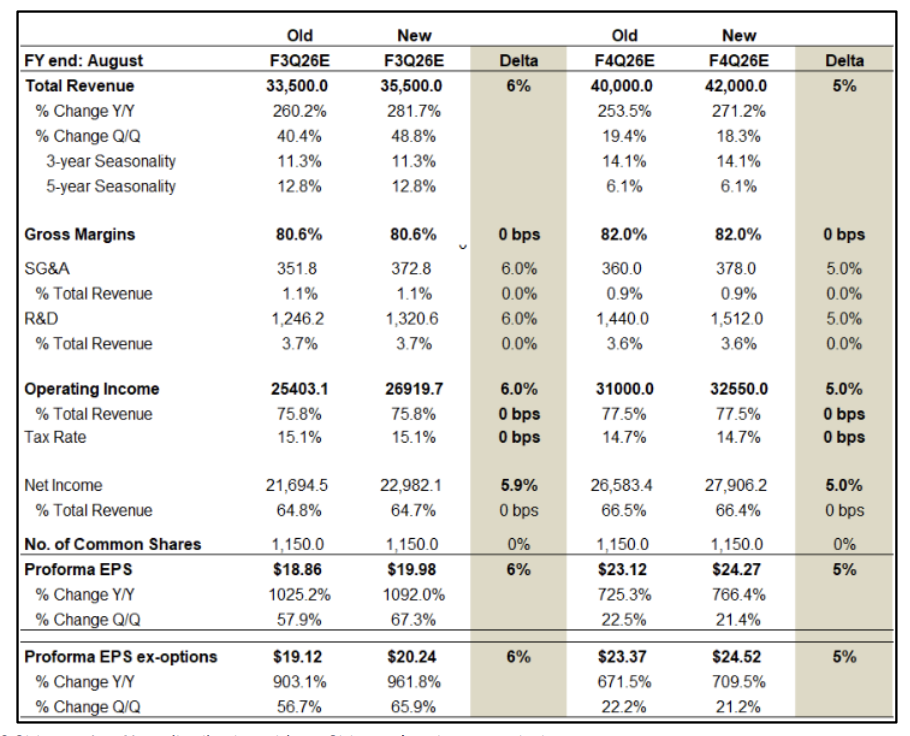
1200 dolar hedef fiyatı, çeyreklik kazanç ticaretine değil, 2027 yılı kazançlarına duyulan yüksek güvene dayanmaktadır. FY2027 EPS'si 115 dolara yaklaşırsa, Micron'un mevcut değerlemesi hala destek bulabilir. Tersine, bellek fiyatları planlanandan önce zirve yaparsa ve hisse senedi fiyatı hedef fiyata yaklaşırsa, hata payı belirgin şekilde azalır.
Spot fiyatlar vadeli fiyatların önünde, fiyat artışları müşterilere yansıtılıyor
Micron'un kazanç beklentilerinin yukarı yönlü revize edilmesinin doğrudan itici gücü bellek fiyatlarıdır.
Kamuya açık haberlerde Citigroup verilerine atıfta bulunularak, DRAM spot fiyatlarının 2026 başından bu yana kümülatif olarak %52 arttığı ve şu anda vadeli fiyatlardan yaklaşık %21 daha yüksek olduğu belirtiliyor. Bellek sektöründe spot fiyatlar genellikle vadeli fiyatlardan daha hızlı tepki verir. Spot fiyatlar vadeli fiyatlardan belirgin şekilde yüksek olduğunda, müşteriler yeniden sözleşme yaparken vadeli fiyatlar hala yukarı yönlü ayarlanabilir.
Bu aynı zamanda 2026 yılı ASP varsayımlarının önemli ölçüde yukarı yönlü revize edilmesinin temelidir. Citigroup, 2026 yılında DRAM ASP'sinin yıllık bazda %200 artmasını bekliyor. NAND ASP'sinin yıllık bazda %186 artması ve ikinci çeyrekte %45, üçüncü çeyrekte %17 ve dördüncü çeyrekte %6 çeyreklik artış göstermesi bekleniyor.
Sunucu tarafı, fiyat artışlarının en yoğun olduğu alandır. Citigroup'un orijinal raporu, 2026 yılında sunucu DRAM ASP'sinin yıllık bazda %331 ve NAND SSD'nin yıllık bazda %267 artacağını varsayıyor. Bu, fiyat artışlarının yalnızca PC ve akıllı telefon stok yenilemeden kaynaklanmadığını, veri merkezleri, AI sunucuları ve kurumsal düzeydeki SSD alımlarının daha güçlü talep kaynakları olduğunu gösteriyor.
HBM kapasiteyi daraltıyor, arz disiplini döngünün uzunluğunu belirliyor
Fiyatların yükselmeye devam edip edemeyeceği, arzın hala sıkı olup olmadığına bağlıdır.
Citigroup raporu, 2026 yılında küresel DRAM arzında yaklaşık %5'lik bir açık olduğunu varsayıyor. Bellek sektörü için böyle bir açık, özellikle yüksek bant genişlikli bellek HBM'nin gofret, ekipman ve gelişmiş paketleme kaynaklarını kullanması durumunda, normal DRAM arzının daha da sıkışmasıyla fiyatlarda önemli dalgalanmalara yol açmak için yeterlidir.
HBM aynı zamanda bu döngünün bir amplifikatörüdür. AI eğitimi ve çıkarımı, yüksek bant genişlikli bellek talebini artırmaya devam ediyor ve HBM kapasite artışı daha fazla gelişmiş kapasite kullanacak. HBM fiyatları güçlü kalırsa, Micron'un ürün karışımı ve brüt marjı bundan faydalanmaya devam edebilir.
Risk, arz tarafının her zaman kısıtlı kalmamasıdır. TipRanks, TrendForce verilerine atıfta bulunarak, 2026 yılında sektördeki DRAM bit arzının yaklaşık %30, Micron'un artışının ise %42 olmasının beklendiğini belirtiyor. Rakipler 2027'de üretimi hızlandırır veya yeni kapasite, AI ve veri merkezi talebinden daha hızlı serbest bırakılırsa, mevcut kıtlık ve yüksek brüt marj varsayımları sorgulanabilir.
Uzun Vadeli Anlaşmalar Döngüyü Yumuşatabilir, Ancak Kilit Nokta Şartlardır
Fiyat artışlarının yanı sıra, uzun vadeli anlaşmalar (LTA) da Citi'nin iyimser senaryosunun bir parçasıdır.
Bellek şirketlerinin geçmişte piyasa tarafından en çok iskonto edilmesinin nedeni, kazançlarının yüksek döngüsellik göstermesidir. Fiyatlar yükseldiğinde kârlar hızla büyür, ancak arz fazlası olduğunda fiyatlar ve brüt marjlar tekrar düşer. Müşteriler daha uzun vadeli tedarik düzenlemelerine bağlı kalmaya istekli olursa, Micron'un önümüzdeki yıllardaki gelir ve kazanç dalgalanmaları kısmen yumuşatılabilir.
Citi'nin orijinal raporu, Dell'in ilgili uzun vadeli anlaşmaları imzaladığını ve bu tür anlaşmaların KV cache offload gibi NAND tamamlayıcı çözümlerinin benimsenmesini teşvik ederek SSD ve NAND talebini daha da artırabileceğini belirtiyor. Burada beklentileri gerçeklikten ayırmak gerekiyor: Uzun vadeli anlaşmalar kazanç görünürlüğünü artırabilir, ancak henüz tamamen kanıtlanmış yeni bir iş modeli değildir.
Değerlemeyi gerçekten etkileyen şey, anlaşma şartlarının detaylarıdır: ne kadar kapasiteyi kapsadığı, fiyatlandırma mekanizmasının nasıl tasarlandığı, asgari satın alma taahhüdü olup olmadığı ve müşterilerin fiyat değişikliklerinde siparişlerini ayarlayıp ayarlayamayacağı. LTA, güçlü bağlayıcılığı olan bir satın alma düzenlemesi değil de sadece bir çerçeve anlaşmasıysa, Micron'un değerlemesine olan desteği çok daha zayıf olacaktır.
Hisse Fiyatı Hedef Fiyata Yaklaştı, Ayı Piyasası Senaryosu Döngü Riskini Hatırlatıyor
Citi'nin verdiği baz hedef fiyat 1200 dolar, orijinal rapordaki boğa piyasası hedef fiyatı 1400 dolar ve ayı piyasası hedef fiyatı ise 400 dolardır. Bu aralık, piyasanın Micron konusundaki ayrışmasının yön değil, döngünün ne kadar süreceği olduğunu gösteriyor.
Riskler esas olarak üç noktada yoğunlaşıyor.
Birincisi, HBM verimi ve kapasite artışı. Üst düzey bellek arzının yavaş serbest bırakılması kısa vadede fiyat artışını güçlendirebilir, ancak aynı zamanda Micron'un teslim edilebilir hacmini ve müşteri onay sürecini de etkileyebilir.
İkincisi, sektördeki kapasite artışı. Bellek sektörü, yüksek fiyatların kapasite artışını teşvik ettiği ve kapasite artışının fiyatları düşürdüğü döngüyü birçok kez yaşadı ve bu döngüden tamamen kurtulması da zor.
Üçüncüsü, AI ve veri merkezi sermaye harcamaları. Mevcut fiyat tahminleri, AI sunucuları, çıkarım talebi ve kurumsal SSD alımlarının genişlemeye devam ettiğini ima ediyor. Bulut sağlayıcıları harcamalarını yavaşlatır veya depolama talebi büyümesi beklentilerin altında kalırsa, ASP artış hızı yavaşlayabilir.
Micron'un bu mali raporunda en çok bakılması gereken sadece F3Q26'nın beklentileri aşıp aşmadığı değil, aynı zamanda yönetimin 2026 ve 2027 arz-talep dengesi, HBM fiyatlandırması, LTA ilerlemesi ve brüt marj rehberliği hakkında nasıl konuştuğudur. 1200 dolar hedef fiyatı, bellek fiyatlarının yükselmeye devam ettiği, arzın hala sıkı olduğu ve brüt marjların yüksek kaldığı bir kombinasyona dayanmaktadır. Bu halkalardan herhangi biri gevşerse, hisse fiyatı zaten hedef fiyata yaklaştığı için piyasanın bu yükseliş döngüsüne olan sabrı daha kısa olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler