Goldman Sachs Yorumu: Micron'un bilançosu patladı, peki Goldman Sachs neden hâlâ sadece 'Nötr' notu veriyor?

TL;DR
· Micron'un üçüncü çeyrek geliri, brüt kar marjı ve hisse başına kazancı (EPS) beklentileri aştı. Goldman Sachs hedef fiyatı 1100 dolara yükseltti ancak Neutral (nötr) notunu korudu.
· 16 stratejik müşteri sözleşmesinden 14'ü, yaklaşık 100 milyar dolarlık taban fiyat gelirine karşılık geliyor. Müşteri mevduatları ve finansal taahhütler 22 milyar dolara ulaştı.
· Uzun vadeli sözleşmeler gelir görünürlüğünü artırıyor, ancak 2027-2028 yıllarında artan arz ve HBM fiyatlarındaki yavaşlama hala ana endişe kaynağı.
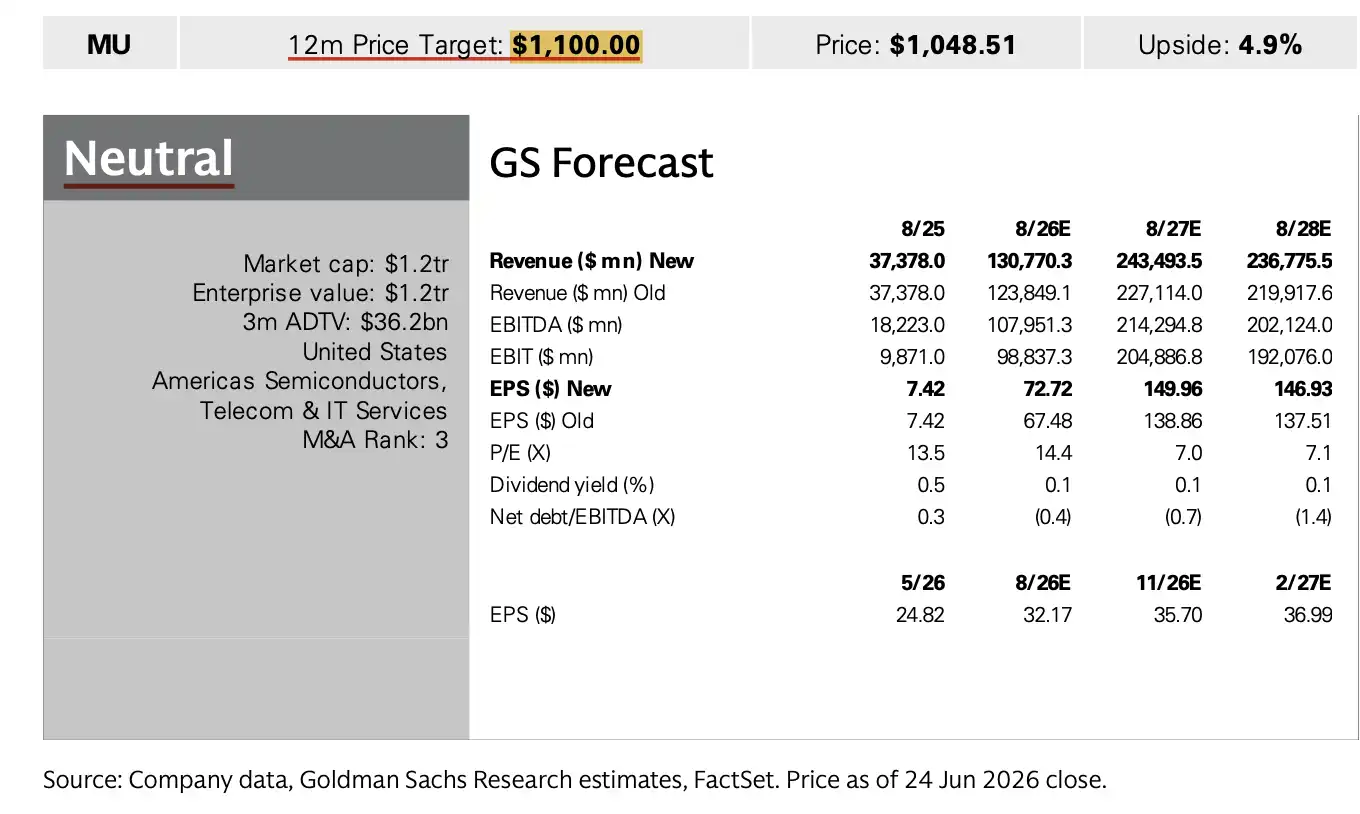
Micron Technology güçlü bir finansal rapor sunduktan sonra, Goldman Sachs 12 aylık hedef fiyatını 900 dolardan 1100 dolara yükseltti, ancak notu hala Neutral (nötr) olarak korudu.
Yatırımcılar için Micron'un üçüncü çeyrek geliri, brüt kar marjı, EPS ve bir sonraki çeyrek rehberliği açıkça beklentilerin üzerinde gerçekleşti. AI sunucularından gelen depolama talebi, DRAM, HBM ve NAND fiyatlarını hala yukarı çekiyor. Aynı zamanda şirket, açıkladığı uzun vadeli müşteri sözleşmeleriyle gelecekteki gelirlerin bir kısmını daha öngörülebilir hale getirdi.
Ancak Goldman Sachs alım yapmadı. Bunun nedeni, depolama sektörünün geçmişte en zor yüksek değerlemeyi almasıydı; döngüsel dönemlerde para kazanılamaması değil, piyasanın döngü zirvesindeki karlar için çok yüksek katlar ödemeye istekli olmamasıydı. Uzun vadeli sözleşmeler dalgalanmayı yumuşatabilir, ancak Micron'un geleneksel depolama döngüsünden kurtulduğunu henüz kanıtlamadı.
Micron'un 24 Haziran'daki normal kapanış fiyatı yaklaşık 1047 dolar olarak hesaplandığında, Goldman Sachs'ın 1100 dolarlık hedef fiyatı yaklaşık %5'lik potansiyel bir yükselişe karşılık geliyor. Hisse senedi piyasa sonrası işlemlerde bir ara yaklaşık 1199 dolara yükseldi ve bu, Goldman Sachs'ın hedef fiyatının üzerinde. Bu aynı zamanda hedef fiyat artışının neden not artışı anlamına gelmediğini de açıklıyor.
Finansal Rapor ve Rehberlik Beklentileri Aştı, AI Depolama Talebi Hala Soğumadı
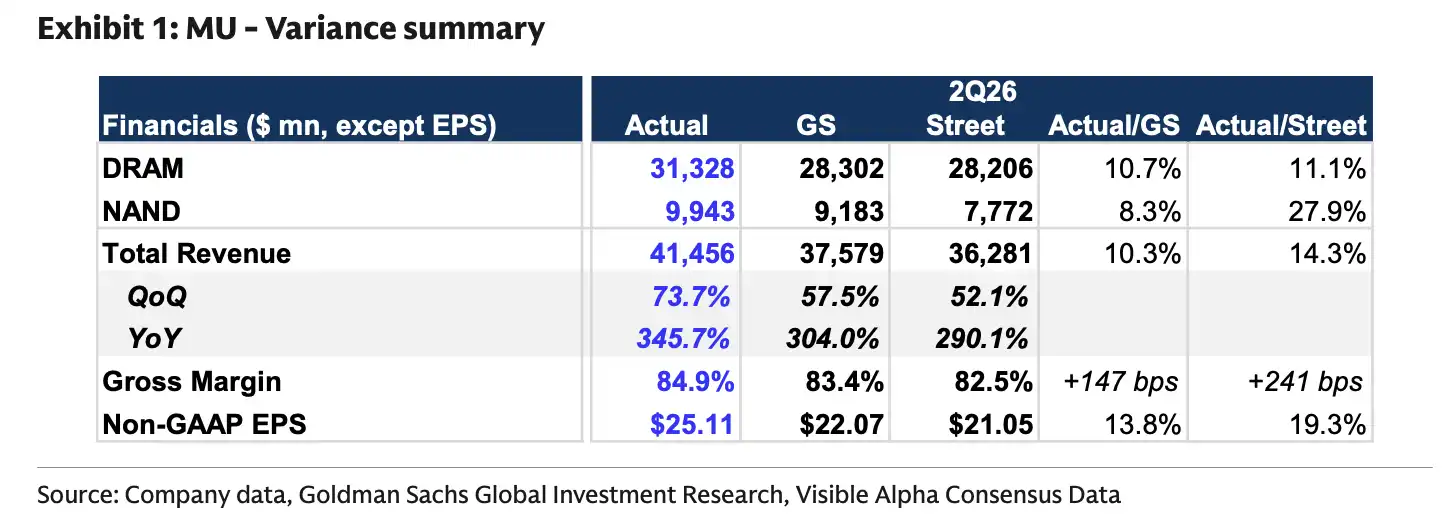
Micron'un finansal raporuna göre, 2026 mali yılının üçüncü çeyrek geliri 41.456 milyar dolar olarak gerçekleşti ve bu, Goldman Sachs'ın önceki tahmini olan 37.58 milyar doların ve piyasa beklentisi olan 36.28 milyar doların üzerinde. Kâr tarafı da güçlüydü; Non-GAAP brüt kar marjı %84,9 ve Non-GAAP EPS 25,11 dolar olarak gerçekleşti ve her ikisi de piyasa beklentilerini aştı.
İş birimlerine göre, DRAM geliri 31.33 milyar dolar, NAND geliri ise 9.94 milyar dolar olarak gerçekleşti ve her iki ana iş birimi de beklentileri aştı. NAND'ın beklentileri aşması özellikle dikkat çekici; bu, bu depolama döngüsünün yalnızca HBM hattı tarafından desteklenmediğini, aynı zamanda geleneksel depolama fiyatlarının ve arz-talep ortamının da iyileştiğini gösteriyor.
Daha güçlü sinyal, bir sonraki çeyrek rehberliğinden geliyor. Micron, FY4Q26 gelirinin 50 milyar dolar olmasını bekliyor (artı/eksi 1 milyar dolar); Non-GAAP brüt kar marjı yaklaşık %86; Non-GAAP EPS ise 31 dolar (artı/eksi 1 dolar). Bu rehberlik, piyasanın önceki beklentilerinin üzerinde seyretmeye devam ediyor.
Bu rakamlar, en azından kısa vadede, AI sunucuları ve yüksek performanslı bilgi işlem talebinin hâlâ yeni arzı absorbe ettiğini ve depolama üreticilerinin fiyatları ile kâr marjlarında henüz belirgin bir gevşeme olmadığını gösteriyor. Bu nedenle Goldman Sachs, Micron'un yakın ve orta vadeli kâr tahminlerini yükseltti ve değerleme için kullanılan normalize edilmiş EPS'yi 50 dolardan 62 dolara çıkardı. 18 kat fiyat/kazanç oranı varsayımını koruyarak, hedef fiyatı 900 dolardan 1.100 dolara yükseltti.
100 Milyar Dolarlık Uzun Vadeli Anlaşmalar, Depolama Döngüsüne Bir Tampon Ekliyor
Tek çeyreklik performanstan daha fazla değerleme tartışmasını değiştiren şey, Micron'un açıkladığı stratejik müşteri anlaşmalarıdır.
Micron, hazırlanan açıklamalarında, veri merkezleri, tüketici elektroniği, otomotiv ve diğer son kullanıcı pazarlarını kapsayan 16 stratejik müşteri anlaşması imzaladığını duyurdu. Bu anlaşmalar, yaklaşık 22 milyar dolar nakit depozito ve ilgili finansal taahhütler getiriyor. Bunlardan 14 anlaşma, minimum fiyat bazında, kalan süre boyunca kümülatif olarak yaklaşık 100 milyar dolar gelire karşılık geliyor.
Bu anlaşmaların çoğu beş yıllık olup, otomotivle ilgili olanlar genellikle üç yıllıktır ve kabaca 2030 yılının sonuna kadar uzanmaktadır. Anlaşmalar genellikle yıllık "al ya da öde" gelir hedefleri içerir; yani müşteri ürünü tam olarak teslim almasa bile, sözleşmeye göre ilgili satın alma yükümlülüğünü üstlenmek zorundadır. Birçok anlaşmada ayrıca taban fiyat ve tavan fiyat belirlenmiştir.
Goldman Sachs'ın anlaşmaları "oldukça olumlu" bulmasının nedeni tam olarak budur. DRAM ve NAND, uzun süredir arz-talep dalgalanmalarından etkilenmektedir; fiyatlar düştüğünde kârlar hızla geriler. Geçmişte piyasa, depolama üreticilerine daha yüksek değer biçmeye istekli değildi, çünkü temelde mevcut yüksek kârların sürdürülebilir olmadığı endişesi vardı.
Uzun vadeli müşteri anlaşmaları, belirli bir miktar sevkiyatı, taban fiyatı ve müşteri avans ödemelerini kilitleyebilirse, Micron'un gelecekteki gelir ve brüt kar marjı görünürlüğü artacaktır. Şirketin ifadesine göre, bu anlaşmalara karşılık gelen brüt kar marjları, önceki döngülerin zirvelerinden daha yüksek olup, kabaca %60'ın alt seviyelerindedir. Yatırımcılar için bu, Micron'un artık tamamen spot fiyatlara ve kısa vadeli siparişlere bağımlı olmadığı anlamına geliyor.
Uzun Vadeli Anlaşmalar Görünürlüğü Artırıyor, Ancak Tüm Döngüyü Yeniden Yazmıyor
Ancak, 100 milyar dolarlık uzun vadeli anlaşmalar, Micron'un tüm gelecekteki gelirini kilitlemiş olduğu şeklinde anlaşılmamalıdır.
Şu anda, bu anlaşmalar DRAM'in beklenen sevkiyatlarının yaklaşık %20'sini ve NAND'in beklenen sevkiyatlarının yaklaşık üçte birini kapsıyor. Micron, zamanla benzer anlaşmaların beklenen gelirin yaklaşık %50'sini veya daha fazlasını kapsamasını hedefliyor, ancak bu hala bir hedef ve tamamlanmış bir sonuç değil.
Gerçek kısıtlama hala uygulama tarafında. Müşterilerin sürekli olarak ürün çekip çekmediği, al-ya-da-öde (take-or-pay) hükümlerinin ne kadar sıkı uygulandığı ve depolama fiyatlarının gelecekte yüksek kalıp kalmayacağı, bu anlaşmaların nihai olarak gerçekleştireceği kar kalitesini etkileyecektir.
Bu nedenle, uzun vadeli anlaşmalar döngüyü tamamen ortadan kaldırmaktan ziyade Micron'a bir tampon tabaka eklemeye benziyor. Talep hala güçlüyken, uzun vadeli anlaşmalar kapasiteyi ve nakit akışını kilitlemeye yardımcı olur; gelecekteki fiyat dalgalanmalarında, taban fiyat ve müşteri ön ödemeleri, karların düşüşünün spot piyasayı tam olarak takip etmemesini sağlayabilir. Ancak sektördeki toplam arz belirgin şekilde artarsa, depolama fiyatları yeniden baskı altına girebilir.
Goldman Sachs Nötr (Neutral) Görüşünü Koruyor, Kilit Soru 2027 Sonrası
Goldman Sachs, Nötr görüşünü koruyor; temel neden hala arz döngüsü.
Micron'un resmi açıklamalarına göre, FY4Q26 sermaye harcaması yaklaşık 10 milyar dolar ve FY2026'nın tamamı için yaklaşık 27 milyar dolar. Şirket ayrıca, FY2027 çeyreklik sermaye harcamasının FY4Q26 seviyesinin üzerinde olacağını ve yıllık artışın yarısından fazlasının inşaat sermaye harcamalarından geleceğini belirtti.
Goldman Sachs modeli ayrıca, Micron'un FY2027 sermaye harcamasının 50 milyar dolara ulaşabileceğini varsayıyor. Bu rakam Micron'un resmi rehberliği değil, Goldman Sachs'ın şirketin kapasite genişletme hızına ilişkin tahminidir. Bu varsayım gerçekleşirse, depolama sektörünün yüksek kar döneminde yatırımları artırmaya devam edeceği ve 2027'den sonra yeni kapasite piyasaya girdiğinde fiyat baskısının yeniden ortaya çıkabileceği anlamına gelir.
Kapasite zaman çizelgesi zaten ilerliyor. Micron, Idaho'daki ID1'in 2027 ortasında ilk wafer üretimini yapmasının beklendiğini, ID2'nin ise 2028 sonunda ilerlemesinin beklendiğini belirtti. New York'taki ilk fabrikanın temeli bu yıl Ocak ayında atıldı. Singapur'daki ileri paketleme kapasitesinin, 2027'nin ilk yarısında HBM paketleme kapasitesine anlamlı bir katkı sağlaması bekleniyor.
Bu projeler Micron'un uzun vadeli rekabet gücü için faydalı, ancak fiyat döngüsü için tamamen olumlu değil. HBM kar marjları daha yüksek ve sektörde kapasite genişletmeyi çekmesi daha kolay. 2027-2028'e gelindiğinde, HBM ve geleneksel DRAM'den gelen yeni arz kademeli olarak serbest kaldığında, mevcut yüksek fiyatları ve yüksek brüt kar marjlarını destekleyen AI talebi ve depolama kıtlığı hala test edilecek.
En Güçlü Finansal Raporun Ardından, Görüş Ayrılığı Arzın Ne Kadar Süre Sıkı Kalacağına Kaydı
Micron'un bu çeyrek finansal raporundan gelen sinyaller genel olarak olumlu. Güçlü rehberlik, AI talebinin hala DRAM, NAND ve HBM'yi çektiğini gösteriyor. Uzun vadeli müşteri anlaşmaları, bazı büyük müşterilerin ön ödemeler, minimum satın alma taahhütleri ve fiyat koşulları ile arzı kilitlemeye istekli olduğunu gösteriyor. Hedef fiyat artışı ayrıca Goldman Sachs'ın Micron'un kar merkezine yönelik yukarı yönlü revizyonunu yansıtıyor.
Ancak Goldman Sachs, notu "Al" seviyesine yükseltmedi çünkü daha kritik bir sorun henüz çözülmedi: Bu bellek kıtlığı döngüsü ne kadar sürecek?
İyimser temel oldukça net. FY3Q performansı ve FY4Q beklentileri açıkça tahminlerin üzerinde geldi; müşteri anlaşmaları, gelecekteki gelirlerin bir kısmı için taban fiyat koruması sağlıyor ve AI sunucuları, yüksek performanslı belleğe olan talebi artırmaya devam ediyor.
Riskler de birkaç noktada yoğunlaşıyor. Anlaşmaların kapsama oranı hâlâ sınırlı; müşterilerin fiili ürün çekişi, nihai talebe bağlı. FY2027 sermaye harcamaları artmaya devam edecek ve yeni arz yolda. 2027-2028 yıllarına gelindiğinde, HBM ve geleneksel DRAM arzı serbest kaldığında, mevcut yüksek brüt marj ve EPS'nin sürdürülebilir olup olmadığı hâlâ belirsiz.
Bu nedenle, bu raporun sonucu Goldman Sachs'ın tamamen Micron'a yönelik boğa görüşüne geçtiği anlamına gelmiyor; aksine Micron, uzun vadeli müşteri anlaşmaları ve müşteri ön ödemeleriyle, bellek sektöründe en zor değerlenen döngüsel kârlara görünürlük kazandırıyor.
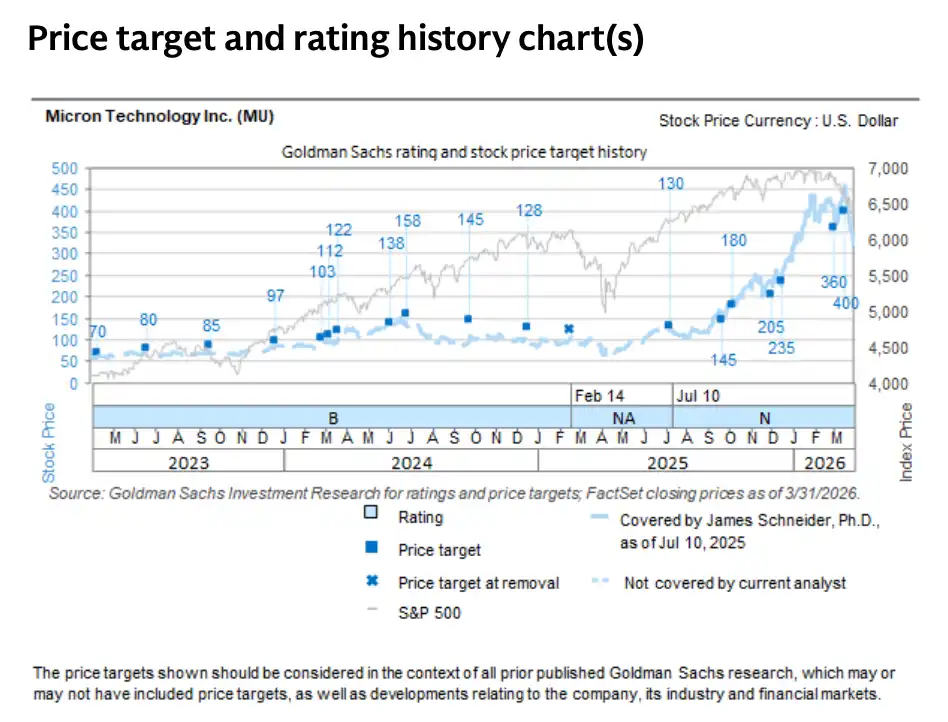
Yukarıdaki grafik, Goldman Sachs'ın Micron için hedef fiyat ve not geçmişini göstermektedir. Micron hisse senedi fiyatının 2025'in ikinci yarısından itibaren belirgin şekilde yükseldiği, Goldman Sachs'ın hedef fiyatını da birkaç kez yukarı yönlü revize ettiği, ancak notun kapsama yeniden başladıktan sonra "Nötr" olarak kaldığı görülüyor.
Sorun şu ki, üretim genişletme döngüsü başladı ve yatırımcıların hâlâ 2027-2028 yıllarındaki yeni arzın, bugünkü yüksek kâr marjlarını geleneksel döngüye geri çekmeyeceğini teyit etmesi gerekiyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler