Goldman Sachs yarı iletken kazanç sezonu öngörüsü: SOX'taki büyük yükselişin ardından AMD ve AMAT hala yükselebilir mi?

TL;DR
· Goldman Sachs, yarı iletkenlerin ikinci çeyrekte çoğu alt sektöründe yukarı yönlü revizyon potansiyeli olduğunu öngörüyor, ancak SOX tek çeyrekte yaklaşık %87,8 yükseldi.
· AI sermaye harcamaları, DRAM/HBM, ileri paketleme ve EDA araçları, bu döngüdeki kazanç revizyonlarının ana kaynakları.
· Goldman Sachs, AMD, AMAT ve ON'u tercih ediyor, ARM ve KLAC'a karşı daha temkinli; Qnity'nin yükselişinin ardından sınırlı bir görünüm korunmalı.
Yarı iletken kazanç sezonu öncesinde hisse fiyatları zaten büyük bir sıçrama yaptı. Nasdaq'ın ikinci çeyrek değerlendirmesi, PHLX Semiconductor Index'in ikinci çeyrekte %87,8 yükselerek 1994'teki kuruluşundan bu yana en iyi çeyrek performansını kaydettiğini ve aynı dönemde ABD borsa endekslerini önemli ölçüde geride bıraktığını gösteriyor. Goldman Sachs'ın bir yarı iletken ikinci çeyrek öngörüsünde verdiği karar, temel göstergelerde hala yukarı yönlü revizyon alanı olduğu, ancak yükselişin ardından sektörün artık "toplu alım" için uygun olmadığı yönünde. AI sunucuları, bellek, ileri paketleme ve tasarım yazılımları hala en güçlü ana hatlar olmaya devam ederken, akıllı telefonlardaki zayıflık, ekipman harcama yapısındaki değişiklikler ve ihracat kısıtlamaları, bireysel hisse farklılıklarını artıracak.
Yarı iletkenlerde hala yukarı yönlü revizyon alanı var, ancak AI zinciri ayrışmaya başladı
Goldman Sachs raporu, bilgi işlem, bellek depolama, yarı iletken ekipmanları ve bazı analog çip şirketlerinin ikinci çeyrek performansının veya sonraki rehberliğinin hala piyasa beklentilerinin üzerinde olabileceğini belirtiyor.
Bilgi işlem alanındaki ana hat hala AI sunucuları. Sunucu CPU talebi, bulut sağlayıcılarının ASIC projeleri ve AI hızlandırma kartlarının rampası, AMD gibi şirketlerin veri merkezi gelir beklentilerini desteklemeye devam ediyor. Bellek ve depolama ise DRAM/HBM arz-talep dengesizliği, HDD fiyatlandırmasındaki iyileşme ve NAND döngüsü beklentilerinden faydalanıyor; kısa vadede yeni arz baskısı sınırlı.
Ekipman zincirindeki odak noktası daha çok orta vadeye yönelik. AI sunucuları daha fazla HBM ve ileri paketleme gerektiriyor; bellek üreticilerinin kapasite artırımı ve teknoloji yükseltmeleri, biriktirme, aşındırma gibi süreçlerde talebi artıracak. Bazı ekipman şirketlerinin sipariş görünürlüğü 2028 yılına kadar uzanıyor.
Analog yarı iletkenlerde tam bir toparlanma söz konusu değil. Goldman Sachs, endüstriyel, havacılık-savunma ve veri merkezi maruziyeti yüksek olan şirketleri tercih ediyor; akıllı telefonlara veya geleneksel otomotiv döngüsüne daha bağımlı olan hedeflere karşı daha temkinli.
Bu ayrışma, Goldman Sachs'ın taktiksel seçimlerinde de kendini gösteriyor. Rapor, Applied Materials, AMD ve ON Semiconductor'ı tercih ederken, ARM ve KLA'ya karşı daha temkinli. Yarı iletken malzemeleri ve elektronik çözümler şirketi Qnity için Goldman Sachs, wafer fabrikası kullanım oranındaki artış ve yürütme performansını hala olumlu görüyor, ancak hisse fiyatındaki yükselişin ardından risk-ödül dengesinin dengelendiğini düşünüyor; bu değerlendirme esas olarak raporun ifadelerinden kaynaklanıyor.
AMD ve Applied Materials, Goldman Sachs'ın en net iki uzun pozisyon örneği
AMD, Goldman Sachs'ın bilgi işlem zincirindeki en net "al" önerilerinden biridir. Goldman Sachs modeline göre, AMD'nin 2027 yılı hisse başına kazanç (EPS) tahmini 14,50 dolara yükseltilmiş olup, piyasa beklentilerinin yaklaşık %13 üzerindedir. 2027 yılı veri merkezi gelir tahmini ise 66,682 milyar dolar olup, piyasa beklentilerinden yaklaşık %18 daha yüksektir.
Bu değerlendirmeyi destekleyen faktörler arasında güçlü sunucu CPU talebi, veri merkezi iş biriminde marj iyileşmesi ve sonraki dönemde AI çiplerinin rampasıyla gelen operasyonel kaldıraç yer alıyor. AMD daha önce, Advancing AI 2026 etkinliğinin 23 Temmuz 2026'da San Francisco'da yapılacağını ve canlı yayınlanacağını duyurmuştu. Kazanç sezonu dışında piyasa, AMD'nin bu etkinlikte daha net bir AI sunucu yol haritası, müşteri ilerlemeleri ve gelir akışı sunup sunamayacağını izleyecek.
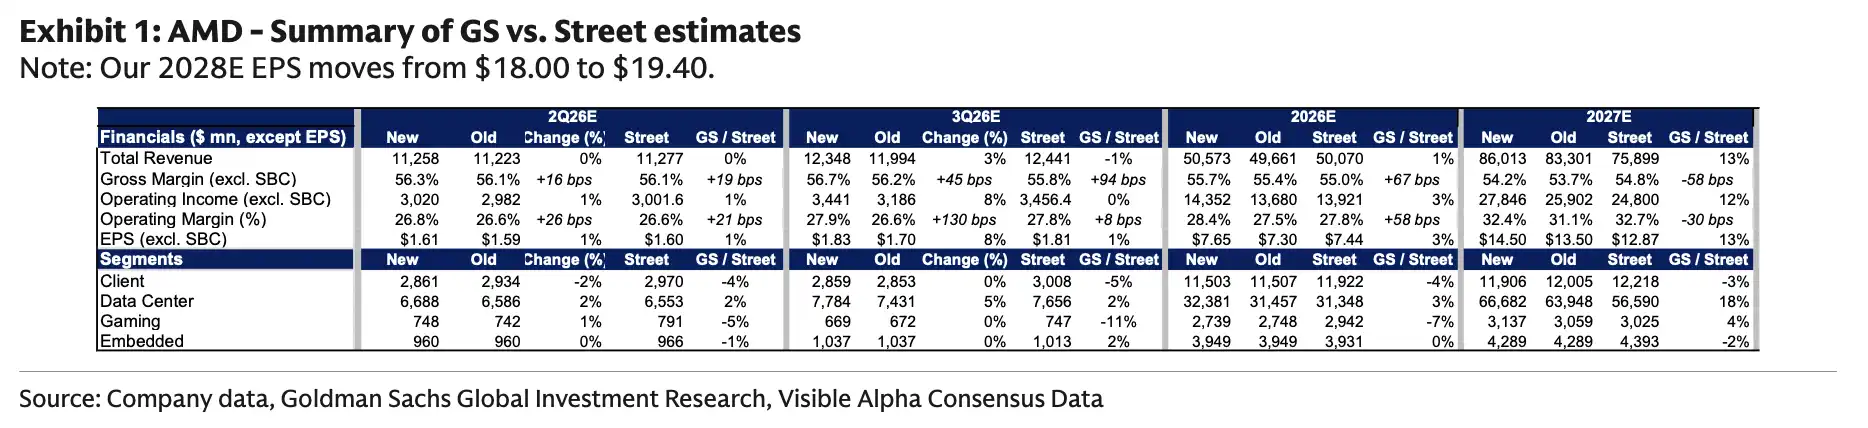
Goldman Sachs modeline göre, AMD 2027E EPS'si 14,50 dolar (piyasa: 12,87 dolar). 2027E veri merkezi geliri 66,682 milyar dolar (piyasa: 56,590 milyar dolar). Sunucu CPU'su ve MI450 rampası kilit itici güçlerdir.
Applied Materials ise ekipman zincirinde daha yüksek sipariş görünürlüğüne sahip tarafı temsil ediyor. Goldman Sachs, Applied Materials için hedef fiyatını 520 dolardan 645 dolara yükseltti; bu, 32 kat çarpan ve 20 dolarlık normalize EPS değerlemesine dayanıyor. Raporun temel varsayımı, güçlü DRAM yatırımlarının şirketin 2026'da sektörünün en iyi büyümesini gerçekleştirmesine yardımcı olacağı ve WFE talebinin görünürlüğünün 2028'e kadar uzanabileceği yönünde.
Burada odak noktası DRAM. AI sunucularının HBM ve yüksek performanslı belleğe olan artan talebi, bellek üreticilerini kapasite artışına ve süreç yükseltmelerine itecek. Ekipman şirketlerinin avantajı, daha uzun sipariş döngüleri ve daha yüksek gelir görünürlüğüdür. Risk de oldukça açık: Bulut sağlayıcıları veya bellek üreticileri sermaye harcamalarını yavaşlatırsa, piyasanın orta vadeli gelir beklentileri hızla düşebilir.
Goldman Sachs modeline göre, AMAT CY2027E toplam geliri 45,972 milyar dolar (yıllık %25 artış). DRAM segmentinin 12,4 milyar dolar (yıllık %41 artış) olması bekleniyor ve bu, ekipman yükselişinin ana kaynağıdır.
ON Semiconductor, nispeten olumlu bir portföyde yer alıyor; mantık büyük bir yukarı revizyon değil, kısa vadeli beklentilerin zaten düşmüş olması. Şirket, 25 Haziran'da Synaptics'i tamamen hisse senedi takasıyla satın almayı planladığını duyurdu; işlem değeri yaklaşık 7 milyar dolar ve 2027 ortasında tamamlanması bekleniyor; ancak yine de Synaptics hissedarlarının onayı gibi koşullara bağlı. Goldman Sachs, yatırımcı beklentilerinin gerilemesinin ardından ON Semiconductor'ın çeyreklik performansının beklentileri hafifçe aşma potansiyelinin daha fazla ilgi göreceğini düşünüyor.
ARM ve KLA Açıklaması: Fiyat Ne Kadar Yükselirse, Kazanç Raporlarındaki Kusurlar O Kadar Göz Ardı Edilemez
Goldman Sachs, ARM için satış tavsiyesini koruyor ve 12 aylık hedef fiyatını 150 dolar olarak belirliyor; bu da 50 kat F/K ve 3 dolar normalize edilmiş hisse başına kara (EPS) karşılık geliyor. Baskı esas olarak iki kaynaktan geliyor: akıllı telefon talebindeki süregelen zayıflık ve beklenenden yüksek faaliyet giderleri.
ARM hala piyasa tarafından yapay zeka ve yüksek performanslı bilgi işlemin potansiyel bir faydalanıcısı olarak görülüyor, ancak kısa vadeli kazanç raporlarındaki daha doğrudan gelir ve kâr baskısı, hala cep telefonu tarafındaki lisans gelirleri ve maliyet genişlemesinden kaynaklanıyor. Yapay zeka anlatısıyla zaten yükseltilmiş hisse senetleri için piyasa, yakın vadeli gelir, kâr marjları ve rehberliğin gerçekleşip gerçekleşmeyeceğine daha fazla dikkat edecektir.
KLA üzerindeki baskı, ekipman harcama yapısından kaynaklanıyor. Goldman Sachs, üç aylık performansının ve rehberliğinin hafifçe yukarı yönlü olabileceğini, ancak WFE harcamalarının DRAM'a yönelmesi nedeniyle yine de emsallerinin gerisinde kalabileceğini tahmin ediyor. Mantık yongaları ve dökümhaneye kıyasla DRAM, muayene ve metroloji ekipmanlarına daha az yoğunlukta ihtiyaç duyar. Ekipman döngüsünün genel olarak yukarı yönlü olması, tüm ekipman segmentlerinin eşit şekilde faydalanacağı anlamına gelmez.
Qnity'nin durumu bu ikisi arasında bir yerde. Şirketin ilk çeyrek açıklaması, 2026 yılının ilk çeyreğinde net satışların 1,315 milyar dolar olduğunu ve yıl geneli rehberliğini yukarı çektiğini gösteriyor. Goldman Sachs, gofret fabrikası kullanım oranlarındaki iyileşme ve şirketin icrası konusunda hala olumlu görüşe sahip, ancak rapor, hisse fiyatındaki yükselişin ardından daha fazla yukarı yönlü potansiyel ile aşağı yönlü riskin birbirine daha yakın olduğunu değerlendiriyor. Toparlanmayı önceden fiyatlamış hisse senetleri için kazanç raporlarının sadece iyi sonuçlar vermesi değil, aynı zamanda yeterince güçlü bir sonraki aşama rehberliği de sağlaması gerekiyor.
EDA ve Qualcomm da Yapay Zeka Tarafından Kazanç Raporu Sınavına Çekiliyor
Yapay zeka beklentileri sadece GPU, CPU ve bellek zinciriyle sınırlı kalmıyor, aynı zamanda çip tasarım yazılımlarına ve veri merkezi yongalarına da yayılıyor.
Cadence, EDA zincirinde Goldman Sachs'ın beğendiği şirketlerden biri. Kamuya açık bilgilere göre şirket, ilk çeyreğin ardından 2026 yılı gelir beklentisini yaklaşık %17 yıllık büyümeye yükseltti ve NVIDIA ile birlikte ajan tabanlı yapay zeka çipleri ve sistem tasarımına yönelik bir mühendislik çözümü başlattı. Goldman Sachs ayrıca, ajan tabanlı yapay zeka araçlarının paraya çevrilmesi, IP işi ve temel EDA talebiyle şirketin 2026 yılı gelir rehberliğinin daha da yukarı çekilme olasılığının bulunduğunu tahmin ediyor.
Qualcomm'un veri merkezi işi de yeniden ilgi odağı haline geldi. Şirket daha önce yatırımcı günü materyallerinde, veri merkezi işinin FY27'den itibaren milyarlarca dolar gelir katkısı sağlayacağından bahsetmişti. Goldman Sachs modeli, Qualcomm'un FY27 ve FY28 veri merkezi gelirlerini sırasıyla 5 milyar dolar ve 8,2 milyar dolar olarak belirliyor. Qualcomm için bu, büyüme anlatısının cep telefonu yongalarından veri merkezine doğru genişlediği anlamına geliyor, ancak siparişler, müşteriler ve brüt kâr marjlarının sürekli olarak gerçekleşmesi gerekiyor.
Bu çeyrekteki finansal raporların cevaplaması gereken soru oldukça net: Yapay zeka sermaye harcamaları, yarı iletken şirketlerinin karlılıklarını yukarı yönlü revize etmelerine devam edebilecek mi? Geçtiğimiz çeyrekte hisse fiyatları zaten iyimser bir beklenti sundu. Bundan sonra, sunucu CPU'ları, ASIC'ler, HBM, EDA ve ekipman siparişlerinin gücü, 2026 ve 2027 yıllarına ait gelir ve kar modellerine dahil edilmelidir ki, yükseliş sonrası değerlemeler desteklenmeye devam edebilsin.
Yukarı Yönlü Revizyonların Hisse Fiyatlarına Yetişip Yetişememesi, Finansal Rapor Sezonundaki Ayrışmayı Belirleyecek
Yarı iletkenlerin ikinci çeyrek finansal rapor sezonundaki asıl mesele, piyasanın hâlâ yukarı yönlü bir beklentiye sahip olup olmadığı değil, yukarı yönlü revizyonların zaten yükselmiş olan hisse fiyatlarını karşılayıp karşılayamayacağıdır.
Goldman Sachs'ın öngörüsü daha ayrışmış bir cevap sunuyor. Yapay zeka sermaye harcamaları, DRAM/HBM, ileri paketleme ve EDA araçlarının paraya çevrilmesi, hâlâ bazı şirketlerin kar beklentilerini yukarı çekiyor. SOX endeksi piyasayı önemli ölçüde geride bıraktıktan sonra, piyasanın kusurlara karşı toleransı düşüyor.
Akıllı telefon talebindeki zayıflık ARM'yi baskılayacak, WFE'nin DRAM'a kayması KLA'nın göreceli avantajını zayıflatacak, tedarik zinciri kısıtlamaları, ihracat sınırlamaları ve jeopolitik riskler de siparişlerin gerçekleşmesini etkileyebilir. AMD ve Applied Materials gibi hâlâ model revizyonu potansiyeli olan şirketler, gerçekleşme hızı konusunda sorgulanacak. Zaten önemli ölçüde yükselmiş ancak kısa vadeli temel dinamikleri sınırlı olan şirketler, yeterince güçlü bir rehberlik sunamazlarsa, finansal rapor sezonunda daha fazla baskı altında kalma eğiliminde olacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler