Goldman Sachs Yorumu: Geleneksel DRAM, AI belleğine destek oluyor, HBM gelecek yıl %44 artabilir mi?

TL;DR
· Goldman Sachs'ın Haziran ayı DRAM duygu göstergesi "ılımlı olumlu" seviyesini korurken, Samsung'un 2027 yılı HBM fiyat artış beklentisini %14'ten %44'e yükseltti.
· DDR5 spot fiyatları Mayıs ayından bu yana %20 artış gösterdi ve Mayıs ayı sözleşme fiyatına göre %25 prim yaptı. Geleneksel DRAM fiyatlarındaki artış, HBM pazarlık referansını yükseltti.
· Güney Kore ihracatı ve Nanya Technology gelirleri sektör görünümünü destekliyor, ancak akıllı telefon talebi zayıf. %44'lük fiyat artışı hala bir tahmin, şirket yönlendirmesi değil.
Goldman Sachs, 30 Haziran'da yayınladığı DRAM duygu göstergesinde sektöre yönelik "ılımlı olumlu" değerlendirmesini korudu ve Samsung Electronics'in 2027 yılı HBM fiyat artış beklentisini daha önceki %14'ten %44'e yükseltti.
Bu, gerçekleşmiş bir fiyat artışı veya Samsung'un verdiği bir şirket yönlendirmesi değil; aksine Goldman Sachs'ın HBM arz-talep dengesi, geleneksel DRAM fiyatları ve aşağı yönlü talep üzerine yaptığı bir tahmindir. Bunun dikkate değer olmasının nedeni, HBM'in AI sunucularında GPU'larla birlikte kullanılan yüksek bant genişlikli bellek olması ve NVIDIA, AMD gibi AI hızlandırıcı kart tedarikini doğrudan etkilemesi; ayrıca Samsung, SK Hynix, Micron gibi bellek üreticilerinin gelecek yılki kar marjlarını belirlemesidir.
Daha doğrudan bir değişim ise geleneksel DRAM'den geliyor. Goldman Sachs'ın takip ettiği verilere göre, DDR5 spot fiyatları 1 Mayıs'tan bu yana %20 artış gösterdi ve Mayıs ayı sözleşme fiyatına göre %25 prim yaptı. DDR4 ise aynı dönemde %11 artış gösterdi ve Mayıs ayı sözleşme fiyatına göre %45 prim yaptı. Sıradan DRAM fiyatlarındaki artış daha belirgin hale geldikçe, HBM'in gelecek yılki sözleşme müzakerelerinde referans fiyat da yükseliyor.
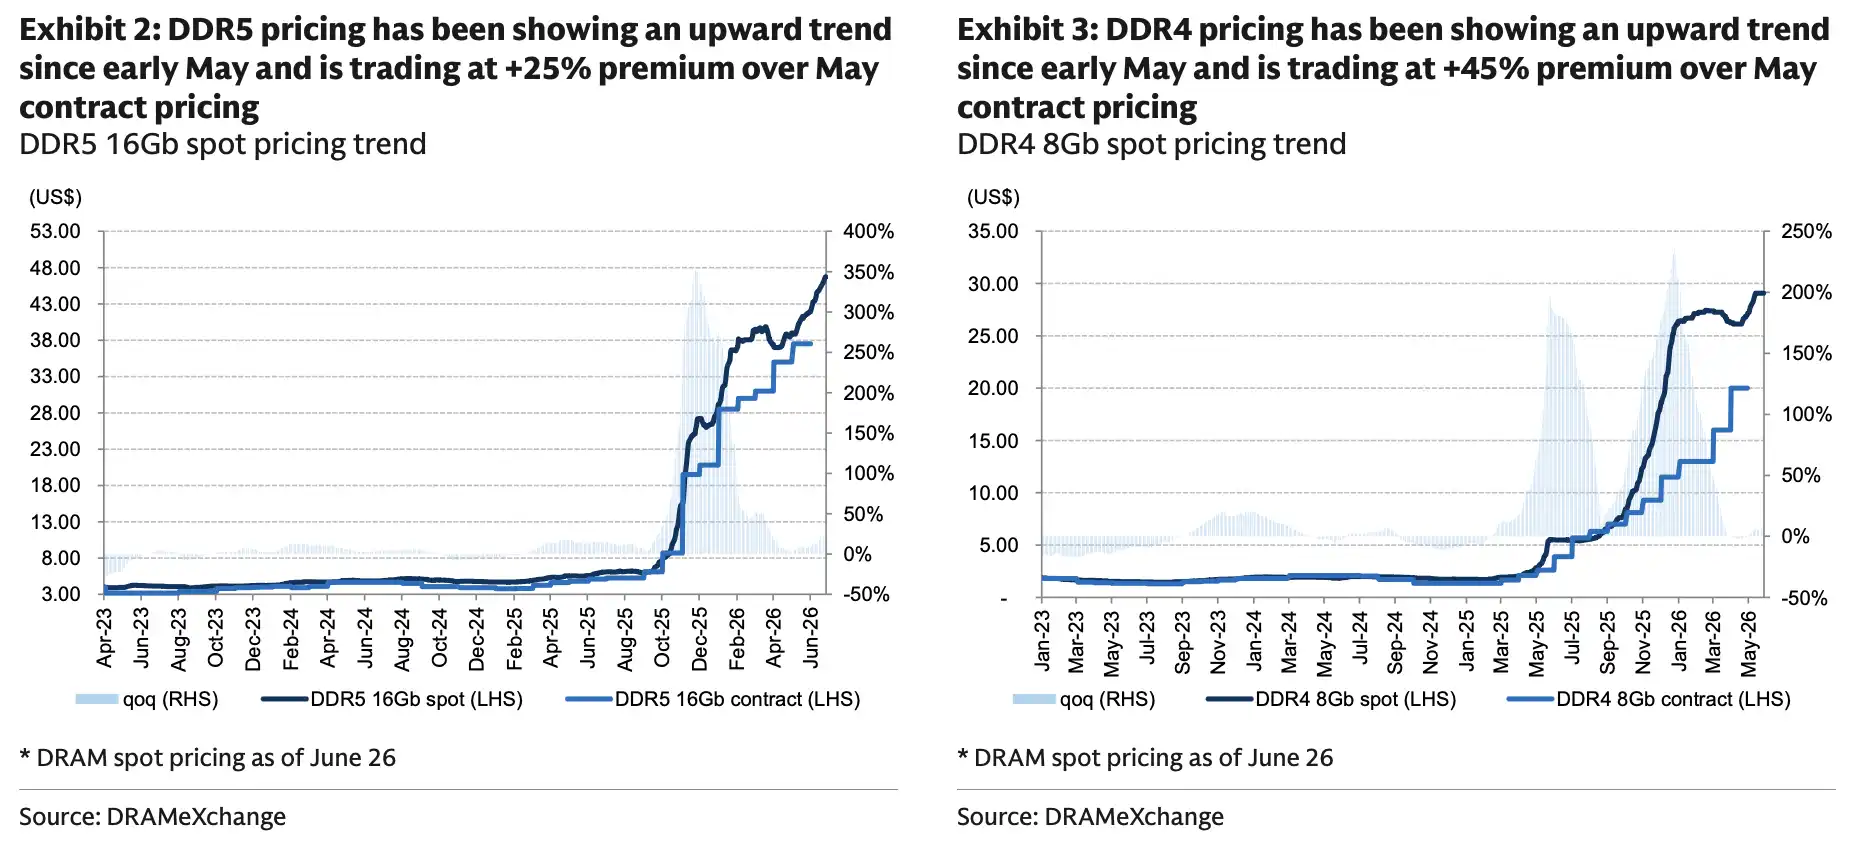
DDR5, Mayıs ayından bu yana %20 artış gösterdi ve sözleşme fiyatına göre %25 prim yaptı; DDR4 ise %11 artış gösterdi ve %45 prim yaptı.
HBM fiyat artış beklentisi yükseldi, geleneksel bellek de pahalılaşıyor
Bu rapordaki en çarpıcı değişiklik, Samsung'un 2027 yılı HBM fiyat artış beklentisinin %14'ten %44'e yükseltilmesi oldu. Goldman Sachs'ın modelinde, HBM arz-talep dengesi sıkışmaya devam eder ve geleneksel DRAM ile HBM arasındaki fiyat farkı daha da açılırsa, bu tahminin daha da yukarı yönlü revize edilme olasılığı bulunuyor.
Bunun arkasındaki mantık karmaşık değil. DDR5, DDR4 gibi geleneksel bellek fiyatları güçlenmeye devam ederken, bellek üreticileri bulut şirketleri ve AI çip firmalarıyla bir sonraki yılın HBM tedarik sözleşmelerini görüşürken daha güçlü bir pazarlık temeline sahip oluyor. HBM kapasite dönüşümü daha zor, müşteri onay süreci daha uzun ve arz esnekliği sıradan DRAM'e göre daha düşük. AI sunucu talebi genişlemeye devam ederse, fiyat müzakereleri satıcı lehine daha kolay kayabilir.
Haziran ayı DRAM duygu göstergesi, Nisan ayıyla aynı şekilde "ılımlı olumlu" seviyesini korudu. Spot fiyatlar, sunucuyla ilgili gelirler, Güney Kore ihracatı, Tayvanlı üreticilerin gelirleri gibi çoğu alt kalem yükseliş eğilimini sürdürüyor. Olumsuz katkı esas olarak Samsung DRAM ortalama satış fiyatı artış hızındaki ikinci derece değişimden geliyor; yani fiyat artış hızı ikinci çeyrekten sonra yavaşlayabilir, ancak mutlak fiyatlar hâlâ yükseliş aralığında.
Burada iki farklı ölçütü ayırt etmek gerekiyor. %44, Goldman Sachs'ın Samsung'un 2027 yılı HBM fiyat artışına yönelik tahminidir, gerçekleşmiş bir fiyat teklifi değildir. "Hâlâ yukarı yönlü potansiyel var" ifadesi de HBM arz-talep darlığının devam ettiği ve geleneksel DRAM fiyatlarının güçlü kalmaya devam ettiği varsayımına dayanmaktadır.
İhracat ve gelir verileri fiyat artışı hikâyesini destekliyor
Fiyat artışlarının yanı sıra, Mayıs ayı ihracat ve gelir verileri de depolama döngüsünün ısındığı yönündeki değerlendirmeyi güçlendiriyor.
Güney Kore resmi verileri, DRAM ihracatının gücünü zaten gösteriyor. Güney Kore MOTIR verilerine göre, Mayıs 2026'da Güney Kore'nin toplam ihracatı 87,8 milyar dolar olarak gerçekleşti ve yıllık bazda %53,2 arttı. Bunun içinde DRAM ihracatı 18,6 milyar dolar olup yıllık %369,8, NAND ihracatı ise yıllık %206,8 artış gösterdi.
Goldman Sachs ölçütü ayrıca, Güney Kore'nin Mayıs ayı DRAM ihracat gelirinin aylık bazda %21 arttığını ve Mart ayındaki önceki zirvenin %21 üzerinde olduğunu gösteriyor. Bu aylık artış ve rekor seviye değerlendirmesi kaynak raporun ölçütüne dayanıyor, ancak resmi yıllık yüksek artış yönüyle uyumlu.
Tayvanlı üreticilerin verileri, DDR4 fiyat esnekliğini daha doğrudan yansıtıyor. Nanya Technology'nin açıklamasına göre, Mayıs 2026'da konsolide gelir 27,670 milyar Yeni Tayvan Doları olarak gerçekleşti, aylık %8,55 ve yıllık %730,14 artışla birçok aydır yüksek büyümeyi sürdürüyor. Goldman Sachs'ın takip ettiği distribütör Supreme Electronics'in Mayıs ayı geliri yıllık %253, aylık %54 arttı. Bu veriler, fiyat artışlarının yalnızca ekranlardaki fiyat tekliflerinde bir değişiklik olmadığını, aynı zamanda bazı üreticilerin gelir tarafına da yansıdığını gösteriyor.
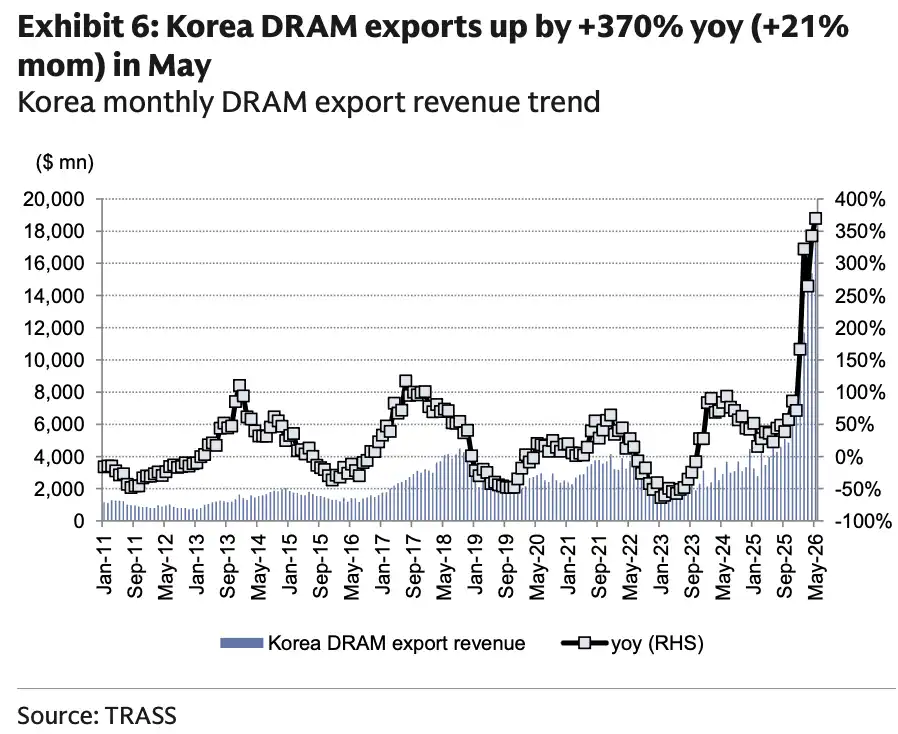
Güney Kore'nin Mayıs ayı DRAM ihracat geliri yıllık %370, aylık %21 artarak yeni bir zirveye ulaştı.
Sunucu zinciri de talep tarafında destek sağlıyor. Goldman Sachs'ın takip verilerine göre, Mayıs ayında Tayvanlı sunucu ODM üreticilerinin aylık geliri yıllık %53 arttı; bunun arkasında raf tipi AI sunucu sevkiyatlarındaki artış ve ASIC AI sunucu büyümesi yer alıyor. Küresel sunucu BMC'nin ana tedarikçisi ASpeed'in Mayıs ayı geliri, geçen yılın aynı dönemindeki yüksek baz üzerinde yıllık %69 arttı.
Bu veri seti ortak bir sonuca işaret ediyor: Yapay zeka sunucuları ve geleneksel sunucular, daha yüksek bellek fiyatlarını sindirmeye devam ediyor. Alt taraflar fiyat artışlarını kabul ettiği sürece, bellek üreticilerinin 2027 HBM sözleşmeleri için pazarlık gücü zayıflamayacak.
DDR5'te %20 Artış, Tek Başına HBM Hikayesinden Daha Kritik
HBM'yi ayrı ayrı ele almaktansa, DDR5 spot fiyatlarının performansı bu beklenti artışını daha iyi açıklıyor.
DDR5, sunucularda ve üst düzey PC'lerde ana akım bellek standardıdır ve yapay zeka sunucu sistemlerinde HBM dışındaki önemli bir bileşendir. Mayıs başından bu yana DDR5 spot fiyatları %20 artış gösterdi ve Mayıs sözleşme fiyatlarına kıyasla %25 daha yüksek seyrediyor. Spot piyasada daha yüksek fiyatlarla stok kapma isteği, genellikle sonraki sözleşme fiyat müzakerelerinde baskı yaratır.
DDR4 de geride kalmadı. DDR4 en yeni nesil bellek olmasa da, bazı sunucu, PC, endüstriyel kontrol ve tüketici elektroniği senaryolarında hala talep görüyor. Arz daralması sonrası eski ürün hatlarının fiyatları daha kolay yükseliyor. DDR4 spot fiyatları 1 Mayıs'tan bu yana %11 artış gösterdi ve Mayıs sözleşme fiyatlarına kıyasla %45 prim yaparak, sıkışıklığın sadece üst düzey bellekle sınırlı olmadığını ortaya koyuyor.
Bellek üreticileri için geleneksel DRAM fiyat artışının iki anlamı var. Birincisi, cari dönem gelir ve kâr iyileşmesi; ikincisi, HBM'nin göreceli fiyat ilişkisini değiştirmesi. Sıradan DRAM fiyatları yükselirse, daha üst düzey ve daha kıt bir ürün olan HBM'nin fiyat indirim alanı daralır ve gelecek yılki fiyat artış beklentilerinin kabul edilmesi kolaylaşır.
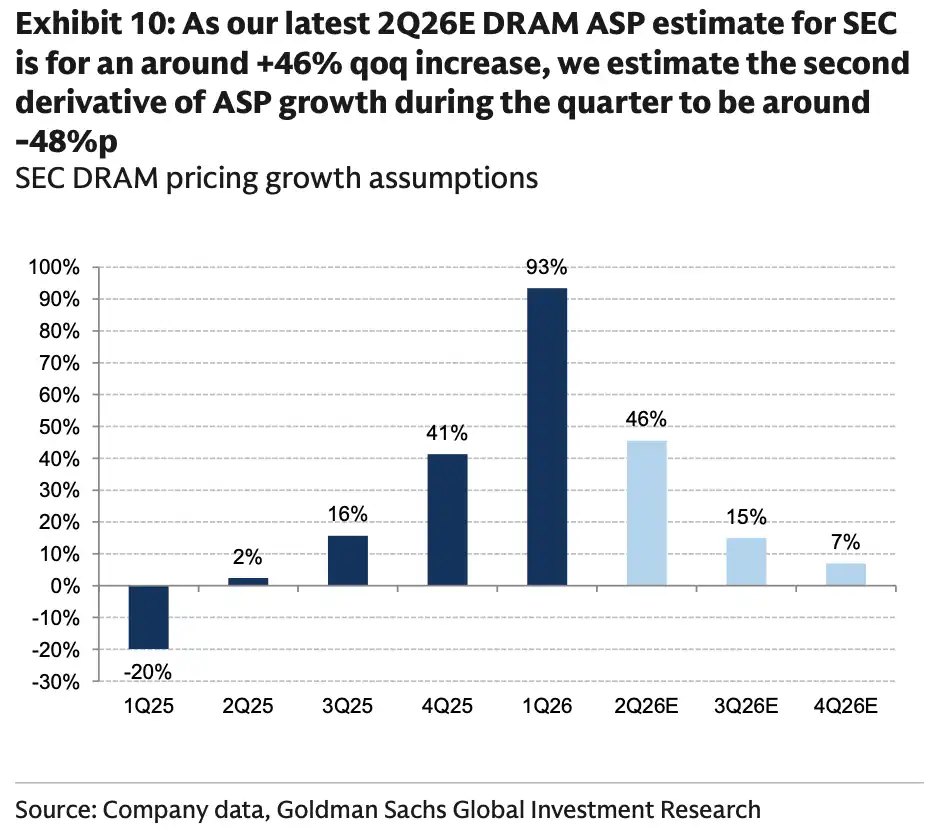
Samsung 2Ç26E DRAM ASP'sinin çeyreklik bazda yaklaşık %46 artması, 3Ç26E ve 4Ç26E'de ise artış hızının %15 ve %7'ye yavaşlaması bekleniyor.
Ancak fiyat artış hızı sürekli ivmelenmiyor. Goldman Sachs, Samsung'un 2Ç26E DRAM ortalama satış fiyatının çeyreklik bazda yaklaşık %46 artacağını, ardından 3Ç26E ve 4Ç26E'de sırasıyla %15 ve %7'ye yavaşlayacağını tahmin ediyor. Fiyatlar yine de yükselmeye devam edebilir, ancak en hızlı artış dönemi ikinci çeyrekte yaşanmış olabilir; ikinci çeyrekteki yüksek büyüme oranı doğrudan tüm yıla yansıtılmamalıdır.
Cep Telefonu Talebi Geri Çekiyor, Hedef Fiyat da Fiyat Artışının Gerçekleşmesine Bağlı
DRAM fiyat artışı hikayesinin bir sınırı daha var: Nihai talep tüm alanlarda eşzamanlı olarak ısınmıyor.
Goldman Sachs Çin ekibinin takip ettiği verilere göre, Çin akıllı telefonlarının Mayıs ayı sevkiyatları yıllık bazda %19, aylık bazda %7 artış göstererek iki aydır üst üste yıllık büyüme kaydetti. Ancak 2026 yılı başından bu yana kümülatif sevkiyatlar temelde 2025 ile aynı seviyede kalırken, 2Ç26 sevkiyatlarının yıllık bazda %14 düşmesi bekleniyor; bunun başlıca nedeni bellek fiyatlarındaki artışın nihai talebi olumsuz etkilemesi. Kamuya açık kurumların Çin telefon satışlarına ilişkin istatistik yöntemlerinde de farklılıklar bulunuyor. Counterpoint, Mayıs ayındaki 1 Mayıs tatili sırasında Çin akıllı telefon satışlarının yıllık bazda %16 düştüğünden bahsetmişti.
Fiyat artışı, tüketici elektroniği talebinin bir kısmını baskılayabilir. AI sunucuları ve bulut sağlayıcıları, yüksek fiyatlı belleklere karşı daha dayanıklıdır; ancak telefonlar, PC'ler gibi terminal cihazlar maliyetleri başarılı bir şekilde yansıtamazsa, satın alımları azaltabilir, konfigürasyonları düşürebilir veya stok yenilemeyi erteleyebilir.
Samsung Electronics, bu ana hattaki en doğrudan halka açık şirketlerden biri olmaya devam ediyor. Goldman Sachs, Samsung'un adi hisseleri ve imtiyazlı hisseleri için "Al" notunu korurken, 12 aylık adi hisse hedef fiyatını 480.000 KRW, imtiyazlı hisse hedef fiyatını ise 360.000 KRW olarak belirledi. Bu hedef fiyat, Goldman Sachs'ın kendi tahmini olup piyasa konsensüsü değildir ve 2026-2027 depolama fiyat varsayımlarından belirgin şekilde etkilenmektedir.
Aşağı yönlü riskler de aynı derecede açıktır: bellek arz ve talebinde belirgin bozulma, akıllı telefon marjlarında keskin daralma ve mobil OLED pazar payı kaybı. AI sunucu talebi beklentilerin altında kalırsa veya geleneksel DRAM fiyat artışı bazı terminal taleplerini ezerse, HBM'nin gelecek yıl için %44'lük fiyat artış beklentisi aşağı yönlü revize edilebilir. Geleneksel DRAM spot fiyat artışı, Güney Kore ihracatındaki yüksek büyüme ve Tayvanlı üreticilerin gelirlerindeki patlama, bu fiyat artış beklentisine destek sağlıyor; ancak nihai olarak gerçekleşip gerçekleşmeyeceği, AI sunucu talebine, HBM arzının serbest bırakılma hızına ve tüketici elektroniğinin daha pahalı belleklere dayanıp dayanamayacağına bağlıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler