Borsa toparlandıktan sonra tekrar düşüşe geçti, yarı iletkenlerdeki bu durum teknik bir düzeltme mi yoksa trend tersine dönüşü mü?

TL;DR
· Güney Kore teknoloji hisseleri sert düşüşün ardından hızla toparlandı, ardından tekrar düşüşe geçti. Piyasa, bunun bir piyasa dalgalanması mı yoksa AI yarı iletken trendinin tersine dönüşünün başlangıcı mı olduğunu değerlendiriyor.
· Micron'un bilançosu bu toparlanma için önemli bir doğrulama noktası, ancak temel sorun tüm AI yarı iletken zincirini ilgilendiriyor.
· İlgili varlıklar: MU, Samsung Electronics, SK Hynix, NVDA, TSM.
23 Haziran'da Güney Kore borsası şiddetli bir satış dalgası yaşadı. Kospi endeksi yaklaşık %10 düşerek işlemlerin 20 dakika süreyle durdurulmasına neden oldu. Samsung Electronics ve SK Hynix hisseleri %12'nin üzerinde değer kaybetti.
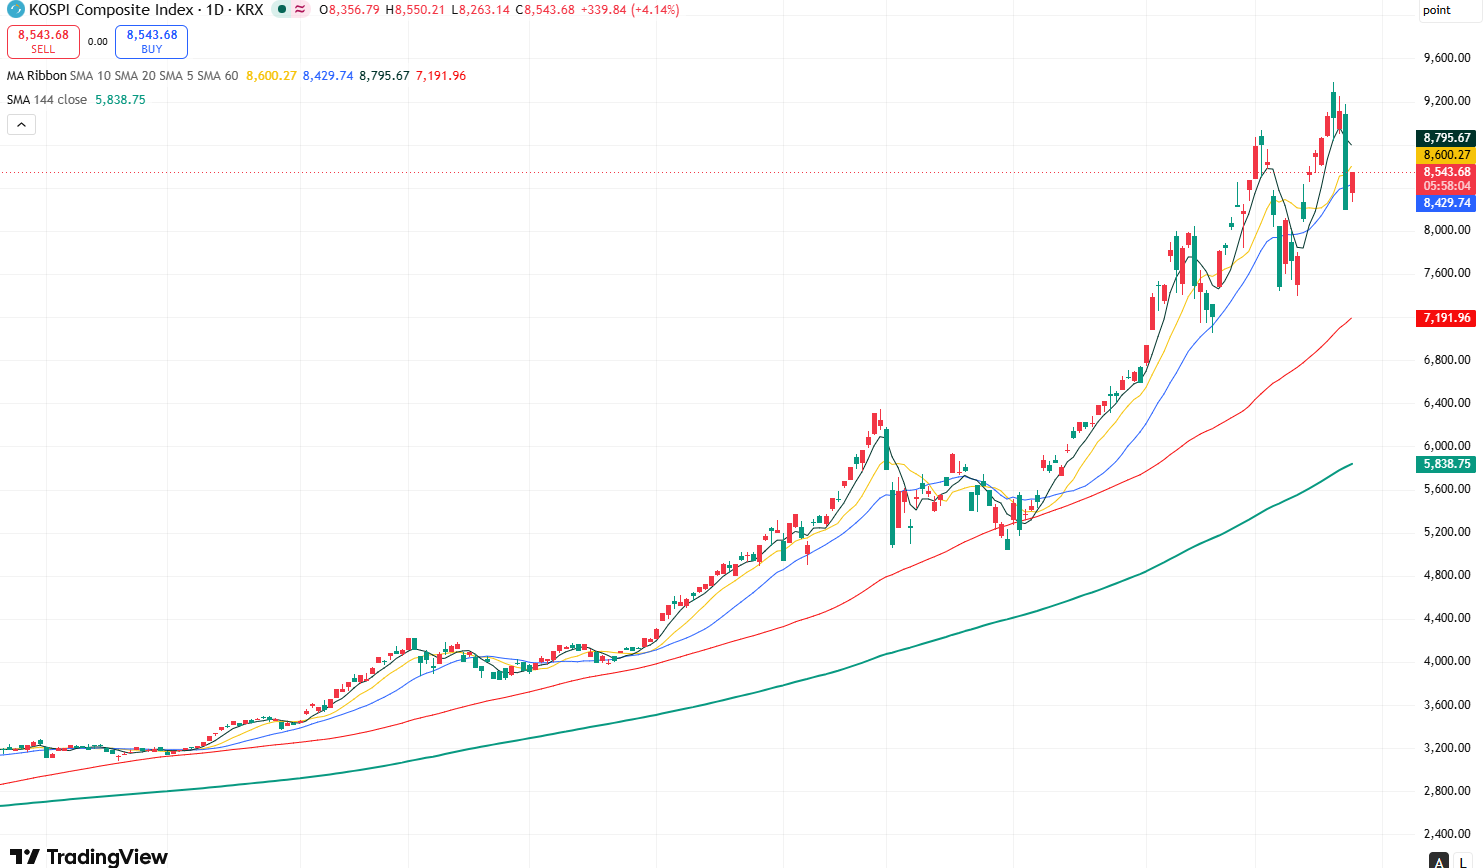
Kospi Endeksi
Bu dalgalanmanın temel nedeni tek günlük artış veya düşüş değil; yarı iletken hisselerinin, AI ticaretinin kalabalıklaşmasının ardından yeni bir fiyatlama aşamasına girmesidir. Geçtiğimiz yıl boyunca, AI altyapısının genişlemesi, Güney Koreli bellek hisseleri, ABD'li Micron, NVIDIA ve TSMC gibi varlıkları aynı zincire bağladı. AI sunucuları genişlemeye devam ettiği sürece, yüksek performanslı bellek kıtlığını koruyacak, bellek üreticilerinin kâr beklentileri yukarı yönlü revize edilmeye devam edecek ve ilgili yarı iletken hisseleri aynı AI sermaye harcama döngüsünün yararlanıcıları olarak görülecek.
Şimdi piyasanın teyit etmesi gereken şey, bu dalgalanmanın sadece teknik bir rahatlama mı yoksa trend tersine dönüşünün erken bir işareti mi olduğudur. Samsung'un potansiyel hissedar getirisi beklentileri, Güney Kore piyasasına duygusal bir toparlanma sağladı, ancak daha doğrudan bir stres testi bilanço sezonundan, özellikle de Micron'dan gelecek. Şirket, 24 Haziran'da ABD borsası kapandıktan sonra FY2026 üçüncü çeyrek mali sonuçlarını açıklayacak ve telekonferans ABD Dağ Saati ile 14:30'da yapılacak. Yatırımcıların görmek istediği, bir önceki çeyreğin iyi olup olmadığı değil, AI belleğinin fiyatlandırma gücünün genişlemeye devam edip edemeyeceği ve böylece tüm yarı iletken zincirinin değerlemesini destekleyip destekleyemeyeceğidir.
HBM (AI çipleri için yüksek hızlı bellek), bu piyasa hareketinin temel değişkenidir. AI çipleri, çok kısa sürede büyük miktarda veri işlemek zorundadır; sıradan bellek yeterince hızlı değildir, bu nedenle HBM, yüksek kaliteli GPU'lar ve AI sunucuları için kritik bir bileşen haline gelmiştir. Son iki yılda, HBM arzı talebi karşılayamadı ve Micron, Samsung Electronics ile SK Hynix'e nadir görülen bir fiyatlandırma gücü kazandırdı ve bellek hisselerini AI yarı iletken ticaretinde en yüksek esnekliğe sahip alanlardan biri haline getirdi.
Güçlü talep piyasa tarafından zaten yoğun bir şekilde fiyatlandırıldı. Çöküşün ardından toparlanmanın devam edip etmeyeceği, "AI hikayesinin hala geçerli olup olmadığına" değil, yarı iletken zincirinin şunları kanıtlamaya devam edip edemeyeceğine bağlıdır: sipariş görünürlüğü, bellek fiyatları, gelecekteki yönlendirmeler ve kâr marjları hala yeterince güçlü. Micron doğrulama noktalarından biridir, ancak piyasanın gerçekten önemsediği şey, bu ana AI yarı iletken hattının yüksek beklentileri taşımaya devam edip edemeyeceğidir.
Çöküş Sonrası Yükseliş, Daha Çok Pozisyon Onarımı Gibi
Bu dalgalanma ilk olarak pozisyonları yansıttı, talebin aniden ortadan kaybolmasını değil. Güney Kore teknoloji hisseleri 2025-2026 yıllarında güçlü bir performans sergiledi ve AI bellek, piyasanın en kalabalık ana temalarından biri haline geldi. Samsung Electronics ve SK Hynix gibi ağırlıklı hisseler aynı anda baskı altına girdiğinde, endeks seviyesindeki düşüşler büyütülür ve tüm Asya teknoloji hisseleri de eşzamanlı olarak yeniden fiyatlandırılma eğilimi gösterir.
23 Haziran'daki satış dalgası, bu yapının yoğun bir şekilde serbest bırakılmasıydı. Medya raporlarına göre, Kospi endeksi yaklaşık %10 düşerken, Samsung Electronics ve SK Hynix %12'den fazla değer kaybetti. Yatırımcılar için bu tür bir düşüş, AI yarı iletken ticaretinin artık sadece temel işlemlerle ilgili olmadığını, aynı zamanda yüksek yoğunluklu ve yüksek beklentili bir pozisyon ticaretine dönüştüğünü gösteriyor.
Ertesi günkü toparlanma doğrudan dip teyidi olarak yorumlanamaz. Samsung Electronics'in yükselişi, kısmen piyasanın potansiyel hissedar getirilerine yönelik beklentilerinden kaynaklandı. Samsung'un daha önce açıkladığı 2024-2026 hissedar getirisi politikası, üç yıllık serbest nakit akışının %50'sini iade etmek ve yıllık sabit temettüyü 9,8 trilyon KRW'de tutmaktı. Üç yıllık serbest nakit akışının %50'si normal temettü toplamını aşarsa, şirket bakiyeyi iade edecek.
Piyasa ve medya buna dayanarak, eğer çip süper döngüsü serbest nakit akışını önemli ölçüde artırırsa, Samsung'un potansiyel toplam getirisi veya geri alım alanının yaklaşık 90 trilyon KRW'ye ulaşabileceğini tahmin etti. Ancak bu, şirketin zaten duyurduğu yeni bir geri alım planı değil, sadece mevcut politika çerçevesine dayalı bir tahmin. Kısa vadeli risk iştahını iyileştirebilir, ancak AI yarı iletken talebinin soğumadığını tek başına kanıtlayamaz.
Bu nedenle, Güney Kore teknoloji hisselerindeki toparlanma, çöküş sonrası bir pozisyon onarımı gibi görünüyor, trendin yeniden yukarı yönlü olduğunun teyidi değil. Yarı iletken hisseleri için asıl sorun, toparlanıp toparlanamayacakları değil, toparlanmanın ardından yeni temel destek bulup bulamayacaklarıdır. Sadece hissedar getirisi beklentileri, açığa satış kapatmaları ve duygu onarımı varsa, piyasa hareketi teknik bir toparlanma seviyesinde kalabilir; eğer finansal raporlar AI sunucu talebinin, HBM fiyatlarının ve sermaye harcama zincirinin hala güçlendiğini kanıtlarsa, piyasa bunu trendin devamı olarak yeniden fiyatlandıracaktır.
Duygu gürültüsünü aşabilecek şey, önümüzdeki finansal raporlar ve telekonferanslardır. Micron, bu AI bellek ticaretinde daha doğrudan bir doğrulayıcıdır. Samsung'un geniş tüketici elektroniği işine sahip değildir ve hisse fiyatı daha çok bellek döngüsünü ve AI sunucu talebini yansıtır. Micron'un performansı ve yönlendirmesi, piyasanın en çok merak ettiği soruları yanıtlayabilir: AI sunucu müşterileri hala bellek için rekabet ediyor mu? Fiyatlar hala yükselebilir mi? Kapasite genişlemesi gelecekteki kar marjlarını düşürmeye başlayacak mı?
Bu sorular sadece Micron'a ait değil, aynı zamanda Samsung Electronics, SK Hynix ve daha geniş AI altyapı varlıklarını da etkileyecektir. Yarı iletken hisselerindeki toparlanmanın "teknik kapatma"dan "trend devamı"na yükselmesi için, zincirin en hassas halkasının güçlü sinyaller vermeye devam etmesi gerekiyor.
Micron, Fiyatlandırma Gücünü Kanıtlamalı
Finansal raporlarda en kolay görülen rakamlar gelir ve hisse başına kârdır (EPS), ancak bu sefer daha önemli olan, bu rakamların arkasındaki fiyatlandırma mantığının devam edip edemeyeceğidir. Tüm yarı iletken sektörü için Micron'un önemi, tek bir şirketin kârlılığından ziyade, AI bellek arz ve talebinin hâlâ satıcı lehine bir aşamada olduğunu kanıtlayıp kanıtlayamayacağıdır.
Micron'un FY2026 ikinci mali çeyrek geliri 23,86 milyar dolar, GAAP dışı EPS ise 12,20 dolar oldu. Şirketin çeyreklik sermaye harcaması net 5 milyar dolar, düzeltilmiş serbest nakit akışı ise 6,9 milyar dolar olarak gerçekleşti. Şirketin daha önce verdiği FY2026 üçüncü mali çeyrek beklentisi, 33,5 milyar dolar gelir (artı/eksi 750 milyon dolar), yaklaşık %81 brüt kâr marjı ve 19,15 dolar GAAP dışı EPS (artı/eksi 0,40 dolar) şeklindeydi.
Bu veriler, piyasanın neden bellek hisselerine daha yüksek değerleme vermeye istekli olduğunu açıklıyor. Eğer HBM müşteriler tarafından önceden kilitlenirse ve uzun vadeli tedarik düzenlemeleriyle görünürlük artırılırsa, bellek üreticileri artık sadece geleneksel döngüsel hisseler değil, daha çok AI altyapı genişlemesindeki kıt arz kaynakları haline gelir. Micron yönetimi ve piyasa raporları, HBM tedarik görünürlüğünün yüksek olduğunu ve yüksek kaliteli belleğin sıradan bir bileşenden AI sermaye harcamalarında stratejik bir kaynağa dönüştüğünü vurguluyor.
Sıradan yatırımcılar için bu, bir arz-talep uyumsuzluğu modeli olarak anlaşılabilir. AI şirketleri ve bulut sağlayıcıları veri merkezlerini genişletmek için daha fazla GPU'ya ihtiyaç duyuyor. GPU'ların performans göstermesi için daha fazla HBM gerekiyor. Ancak HBM kapasite genişlemesi yavaş, müşteri onay süreçleri uzun ve tedarikçiler yoğunlaşmış durumda. Alıcılar önceden hacim kilitlemeye istekliyken, satıcılar daha güçlü bir fiyatlandırma gücü elde ediyor.
Bu nedenle bellek hisseleri daha geniş yarı iletken duyarlılığını etkiliyor. Nvidia AI hesaplama talebini, TSMC ileri üretim süreci arzını, Samsung Electronics, SK Hynix ve Micron ise yüksek kaliteli bellek kısıtlamasını temsil ediyor. Bu halkalardan herhangi birinde fiyat, sipariş veya beklentilerde bir değişiklik olduğunda, piyasa AI altyapı genişlemesinin hızını ve kâr dağılımını yeniden değerlendiriyor.
Micron'un finansal raporunun anahtarı "bu çeyreğin güçlü olup olmayacağı" değil, çünkü piyasa bunun güçlü olmasını zaten bekliyor. Artış üç alanda olacak: Üçüncü mali çeyrek sonuçlarının şirketin daha önce verdiği yüksek beklentiyi aşıp aşmadığı, sonraki çeyrek beklentilerinin zaten yükseltilmiş piyasa beklentilerinin üzerinde olup olmadığı ve HBM4 gibi yeni ürünlerin sevkiyat hızının sorunsuz olup olmadığı.
Bu nedenle iyi bir finansal rapor tek başına yeterli olmayabilir. Geçtiğimiz birkaç çeyrekte, AI bellek hisselerinin yükselişinin temeli ardışık olarak beklentileri aşmaktı. Eğer Micron sadece beklentileri karşılarsa veya telekonferans görüşmesinde tedarik sıkışıklığından arz-talep dengesine doğru bir ton değişikliği olursa, piyasa değerleme çıpasının aşağı kayması gerektiğini düşünebilir. Bu durumda baskı sadece MU hissesinde kalmaz, Samsung Electronics, SK Hynix ve AI yarı iletken döngüsünden faydalanan diğer varlıklara da yayılabilir.
Güçlü Talep de Düşük Hata Toleransını Beraberinde Getirir
Mevcut kanıtlar, döngünün sona erdiğinden ziyade talebin henüz yanlışlanmadığını destekliyor. Micron'un HBM tedarik görünürlüğü, geçen çeyrekteki güçlü performansı ve bulut sağlayıcılarının yapay zeka altyapısını genişletmeye devam etmesi, bellek zincirinin hâlâ yüksek talep döneminde olduğuna işaret ediyor. Yarı iletken hisselerindeki hızlı toparlanma da piyasanın yapay zeka talep ana hattından vazgeçmediğini gösteriyor.
Ancak yatırımcıların dikkat etmesi gereken başka bir risk daha var: Temel göstergelerin güçlü olması, hisse senedi fiyatının düşüş alanı olmadığı anlamına gelmez. Özellikle değerlemeler, sürekli olarak beklentilerin üzerinde performansı varsayılan bir senaryo olarak kabul ettiğinde, piyasanın kötü haber tanımı daha katı hale gelir. Başka bir deyişle, yarı iletken hisseleri talep ortadan kalktığı için değil, talep "daha da güçlenmediği" için düzeltme yaşayabilir.
Geçmişte bellek hisselerinin temel riski fiyat döngüsünün aşağı yönlü olmasıydı. Şimdi risk daha karmaşık. Müşteriler hâlâ sipariş veriyor ancak büyüme oranları artık yukarı yönlü revize edilmiyor; hisse fiyatı önce düzeltme yaşayabilir. HBM hâlâ kıt, ancak 2027'deki yeni üretim kapasitesi fiyat beklentilerini soğutuyor ve değerlemeler de önce düşebilir. Micron hâlâ kâr ediyor, ancak artan sermaye harcamaları gelecekteki serbest nakit akışını sıkıştırıyor; piyasa da döngünün kalitesini yeniden hesaplayacak.
İşte bu nokta, "teknik düzeltmenin sonu" ile "trendin tersine dönüşü" arasındaki ayrımın anahtarıdır. Teknik düzeltme genellikle aşırı pozisyonlanmanın ardından gelen bir boşalmadır; kazanç raporları ve yönlendirmeler mevcut mantığı desteklemeye devam ettiği sürece, sermaye ana hatta geri dönebilir. Trendin tersine dönüşü ise farklıdır; piyasanın gelecekteki kâr artış potansiyelinden şüphe etmeye başladığı veya arz-talep ilişkisinin aşırı sıkılıktan dengeye doğru kaydığı anlamına gelir.
23 Haziran'daki sert düşüşün uyarısı da burada yatıyor. Bu, yapay zeka talebinin zirve yaptığı anlamına gelmeyebilir, ancak bu ticaret zincirinin hata toleransının azaldığını gösteriyor. Güney Kore piyasasında yabancı yatırımcıların kâr satışı yapması, endeks ağırlıklarının yoğunlaşması ve yapay zeka temasının kalabalıklaşması, yeterince güçlü olmayan herhangi bir sinyalin sektör çapında dalgalanmaya dönüşmesine neden olabilir.
Samsung'un potansiyel hissedar getirisi de bu çerçevede anlaşılmalıdır. Serbest nakit akışını hissedarlara iade etmek hissedarlar için faydalıdır, ancak bunun ön koşulu serbest nakit akışının sürdürülebilir bir şekilde serbest bırakılmasıdır. Çip kârları yukarı yönlü revize edilmeye devam ederse, büyük temettüler ve hisse geri alımları hisse fiyatına destek sağlayacaktır. Gelecekteki sermaye harcamaları artmaya devam ederse ve döngüsel kârlar yeniden iskonto edilirse, hissedar getirisi beklentileri de aşağı yönlü revize edilebilir.
Bu nedenle, bu toparlanma daha çok kazanç raporu öncesi bir doğrulama onarımı gibidir. Yatırımcılar kesinliği değil, Micron ve diğer yarı iletken şirketlerinin daha güçlü kanıtlar sunmasını bekleyen bir opsiyonu satın alıyor. Ancak temel göstergeler zaten yüksek olan beklentileri aşmaya devam ederse, toparlanmanın duygu onarımından trendin devamına dönüşme şansı vardır.
Değerleme Çıpası Yönlendirmelerde ve 2027 Arz-Talep Dengesinde
Micron'un kazanç raporu yayınlandıktan sonra piyasanın ilk tepkisi muhtemelen gelir, hisse başına kâr (EPS) ve brüt marj üzerinde olacaktır. Ancak yapay zeka yarı iletken ticaretinin genişlemeye devam edip edemeyeceğini belirleyecek olan şey, yönetimin önümüzdeki çeyrekler için kullanacağı dildir.
Üçüncü mali çeyrek sonuçları rehberliğin üzerinde gelir ve sonraki rehberlik yukarı yönlü revize edilirse, bu müşteri siparişleri, fiyatlandırma ve ürün karışımının hâlâ iyileştiğini gösterir. Güney Kore teknoloji hisselerindeki düşüş, daha çok bir pozisyon tasfiyesi gibi görünür. Özellikle HBM4 sevkiyat hızı, Micron’un üst düzey ürünlerde pazar payını artırdığını kanıtlarsa, piyasa onu AI bellek arz sıkışıklığından faydalanan bir oyuncu olarak görmeye devam eder ve Samsung Electronics, SK Hynix gibi bellek hisselerine yönelik risk iştahını güçlendirir.
Tersine, yönetim 2027 yılı arz-talep dengesi konusunda temkinli olursa veya sermaye harcamalarındaki artış hızı, kâr revizyonlarını geride bırakırsa, yatırımcılar bu döngünün kalitesini yeniden değerlendirir. Bellek sektörü için tehlikeli anlar, genellikle talebin aniden kaybolması değil, arz genişlemesinin gelecekteki fiyat beklentilerini değiştirmeye başlamasıdır.
Mevcut piyasa çelişkisi burada yatıyor: AI belleği henüz çürütülmedi, ancak değerlemeler daha sık ve net kanıtlar talep etmeye başladı. Micron’un AI talebinin var olduğunu kanıtlamasına gerek yok; piyasa buna zaten inanıyor. Kanıtlaması gereken şey, talep yoğunluğu, arz kısıtlamaları ve fiyat esnekliğinin, hâlihazırda yüksek olan fiyatlandırmayı desteklemeye devam edip etmediğidir.
Bu, tüm yarı iletken sektörünün karşı karşıya olduğu ortak bir sorundur. Nvidia, TSMC, bellek üreticileri ve Asya teknoloji hisseleri, aynı AI altyapı zincirinde işlem görmektedir. Zincirdeki kilit halkalar beklentileri aşmaya devam ederse, sektör toparlanması bir düzeltmenin sonu olarak yorumlanabilir; ancak rehberlik temkinli hale gelirse veya piyasa kâr revizyonlarının değerlemelere yetişemediğini fark ederse, toparlanma yalnızca trendin zayıflamasından önceki teknik bir düzeltme olabilir.
Bu cevap ortaya çıkana kadar, Asya teknoloji hisselerindeki toparlanma yalnızca bir düzeltme olarak görülebilir. MU, Samsung Electronics, SK Hynix ve daha geniş AI altyapı varlıklarına sahip yatırımcılar için, tek günlük fiyat hareketleri ana konu değildir. Micron’un yüksek arz görünürlüğünü daha yüksek rehberliğe ve güçlü talebi daha yüksek kâr marjlarına dönüştürüp dönüştüremeyeceği, bu yarı iletken ticaretinin devam edip edemeyeceğinin doğrulama noktasıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler