AI piyasası toparlanırken, neden önce depolama alımı yapılıyor?

TL;DR
· 5 Haziran'da ABD çip hisselerinde büyük bir riskten kaçış yaşandıktan sonra, Micron 8 Haziran'da yaklaşık %10 toparlandı. 9 Haziran'da Güney Kore piyasası da bu toparlanmaya ayak uydurdu ve SK Hynix ile Samsung Electronics belirgin şekilde yükseldi.
· Finansal raporlar, DRAM/NAND fiyat artışları ve Güney Kore çip ihracat verileriyle birleştiğinde, depolama sektörünün piyasa tarafından EPS yukarı yönlü revizyonlarıyla fiyatlanması daha olası hale geliyor.
· İlgili varlıklar: Micron, SK Hynix, Samsung Electronics, Western Digital, SanDisk, NVIDIA, Broadcom, Marvell, Coherent, Credo, SOXX Semiconductor ETF, SMH Semiconductor ETF.
5 Haziran'daki yarı iletken çöküşünün ardından piyasanın odağı hızla "neden düştü" sorusundan başka bir soruya kaydı: Düşüşten sonra hangisi önce toparlanacak?
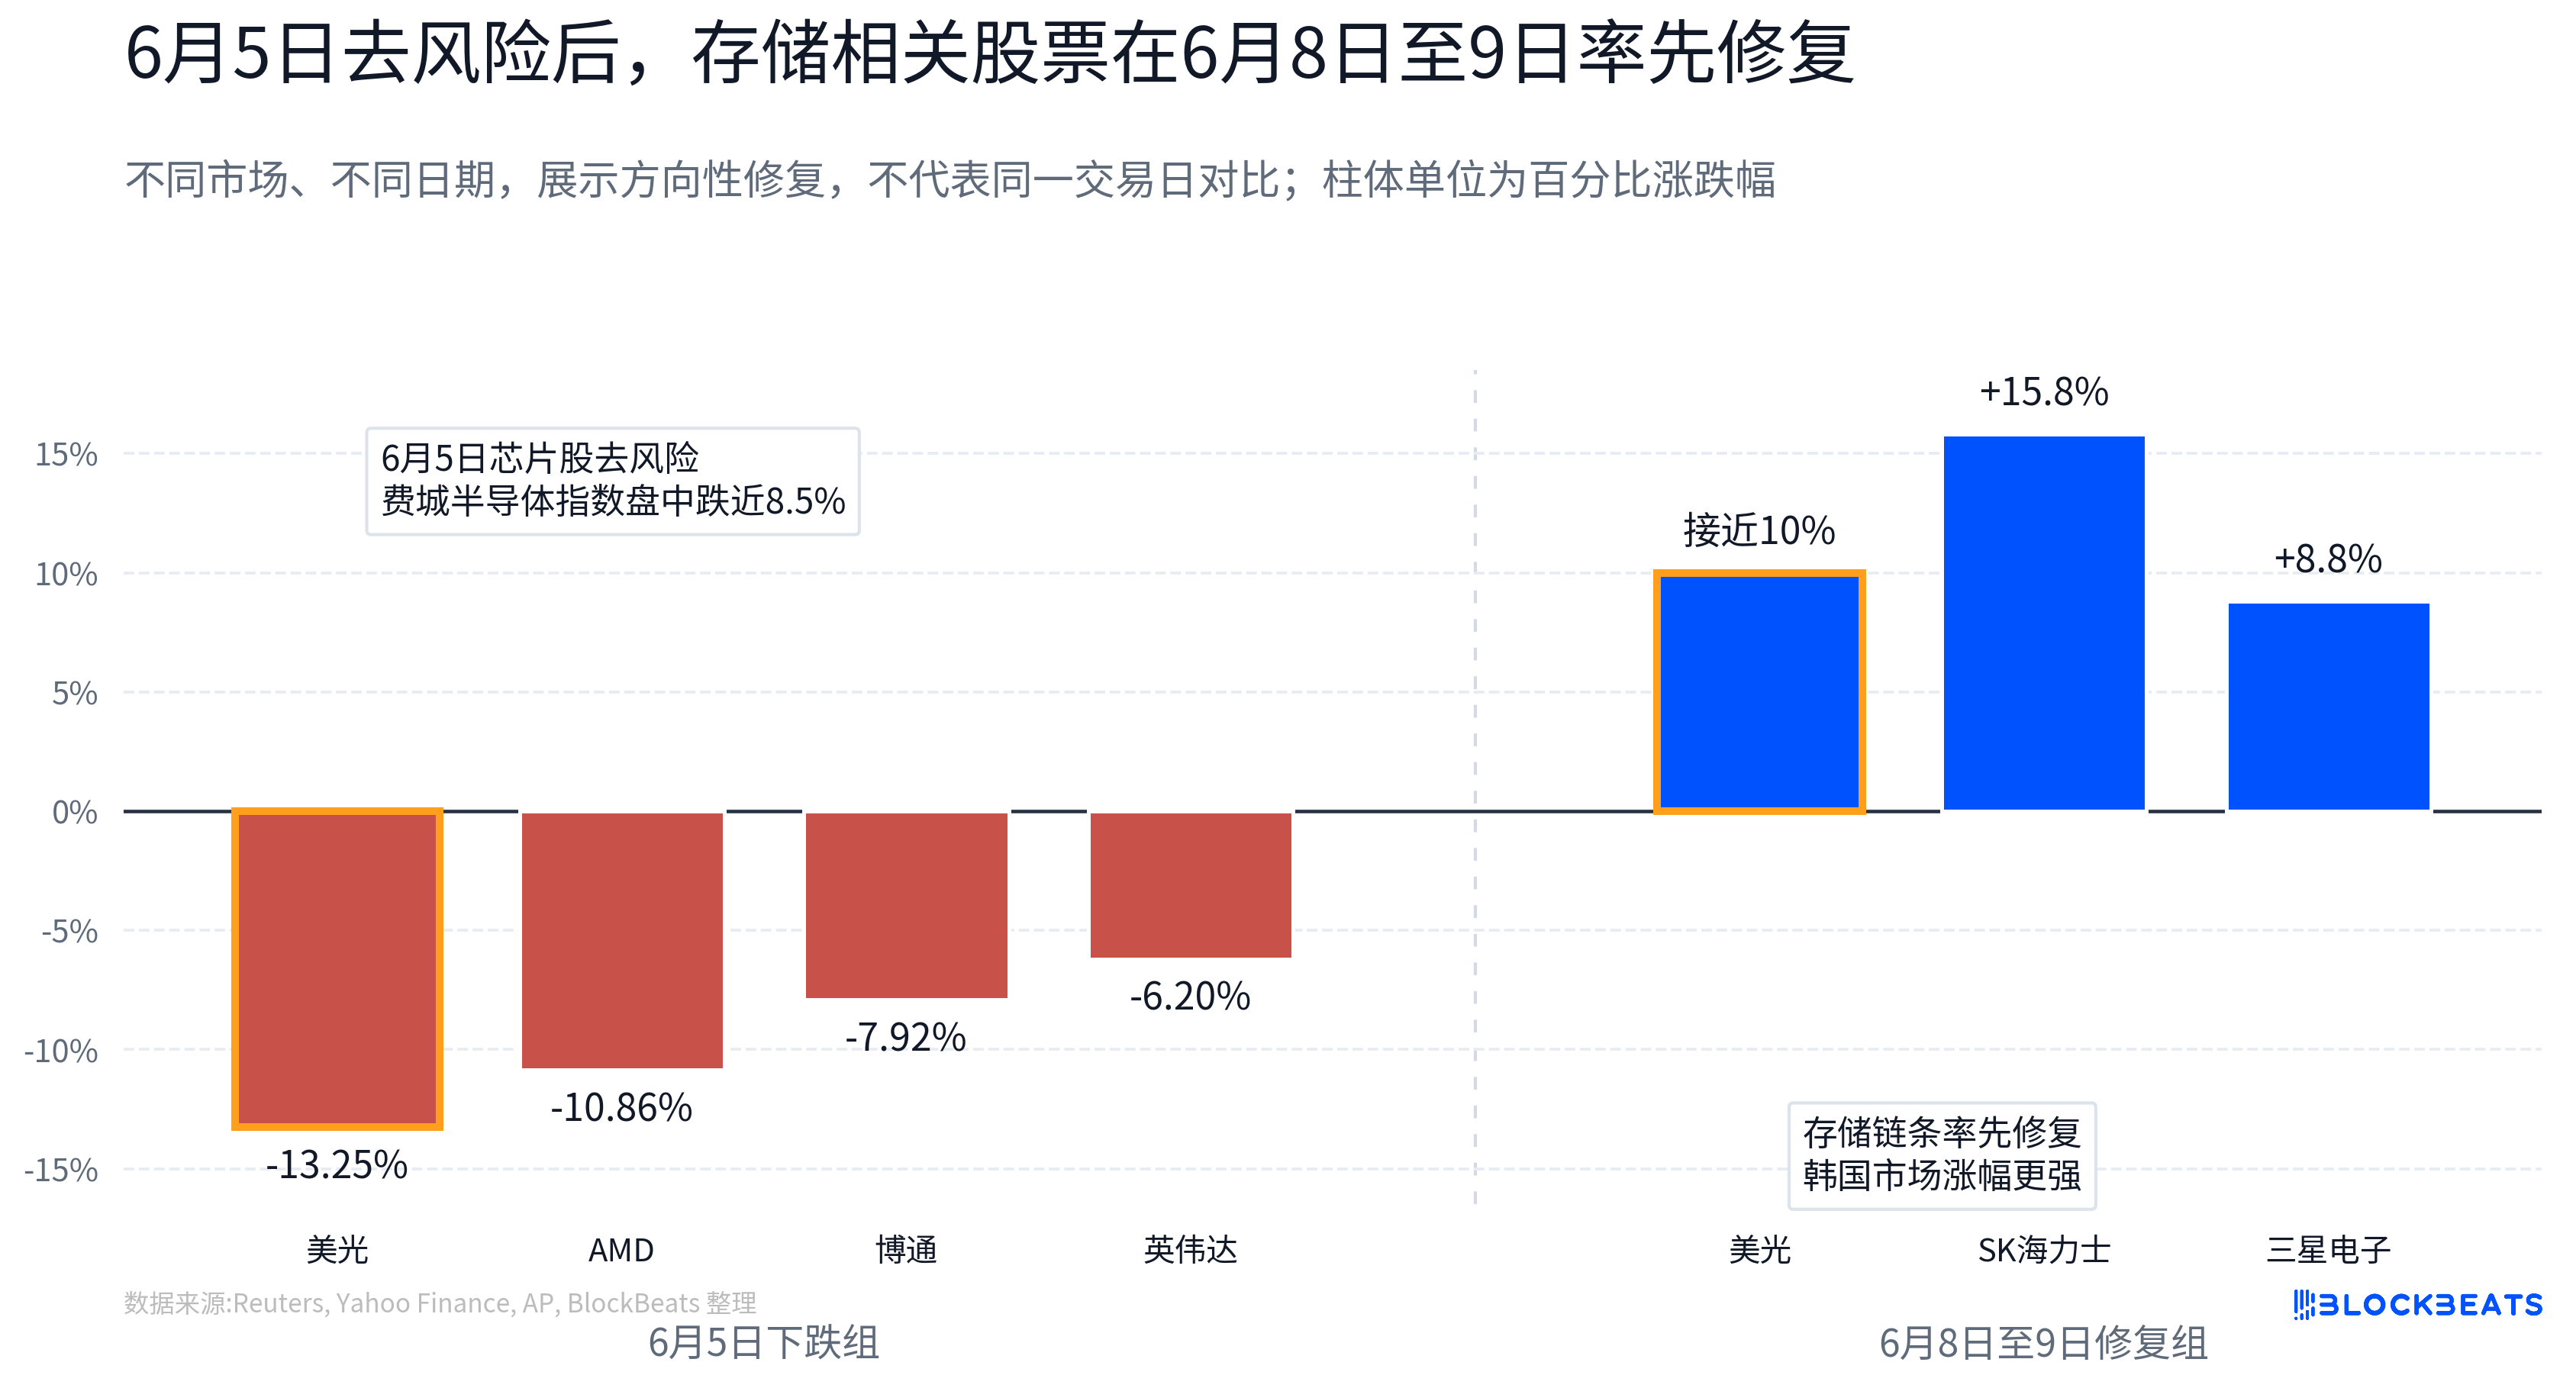
Cevap eşit dağılmadı. Reuters'ın haberine göre, ABD'de işlem gören çip hisselerinin piyasa değeri bir anda 1 trilyon doların üzerinde buharlaştı ve Philadelphia Yarı İletken Endeksi seans içinde yaklaşık %8,5 düştü. Hisse bazında Micron yaklaşık %13,25, NVIDIA yaklaşık %6,2, AMD yaklaşık %10,86 ve Broadcom yaklaşık %7,92 düştü. Ancak 8 Haziran'da Micron hızla yaklaşık %10 toparlandı; 9 Haziran'da Güney Kore piyasasında SK Hynix ve Samsung Electronics de eş zamanlı olarak güçlendi.
Sermaye AI yarı iletkenlerinden ayrılmadı, sadece sektör içinde yeniden seçim yapıyor. Değerlemeler test edilmeye başlandığında, piyasanın odağı "kimin AI hikayesi var" sorusundan "kim AI talebini en hızlı şekilde kâra dönüştürebilir" sorusuna kaydı. Gelecekteki ürün döngüleri, müşteri kabulü ve sermaye harcama genişleme beklentileriyle işlem gören bazı AI donanım segmentlerine kıyasla, depolama talebindeki büyüme zaten siparişlerde, fiyatlarda ve finansal raporlarda daha doğrudan görülüyor.
Bu nedenle depolama, sermaye akışını ilk alan sektör oldu. Piyasanın geri aldığı sadece depolamanın kendisi değil, aynı zamanda arkasındaki daha kolay doğrulanabilir EPS büyüme mantığıydı.
Çöküş, Yüksek Beklenti Ticaretinin Yeniden Değerlendirilmesi Anlamına Geliyor
Bu riskten kaçışın tetikleyicilerinden biri, Broadcom'un finansal raporu sonrası oluşan beklenti farkıydı.
Mutlak rakamlara bakıldığında, Broadcom'un temelleri zayıf değildi. Şirket açıklamasına göre, FY2026 Q2 geliri 22,2 milyar dolar olup yıllık %48 artış gösterdi. Şirket, FY2026 Q3 toplam gelirinin yaklaşık 29,4 milyar dolar olmasını ve AI yarı iletken gelirinin 16 milyar dolara ulaşarak yıllık %200'ün üzerinde artmasını bekliyor.
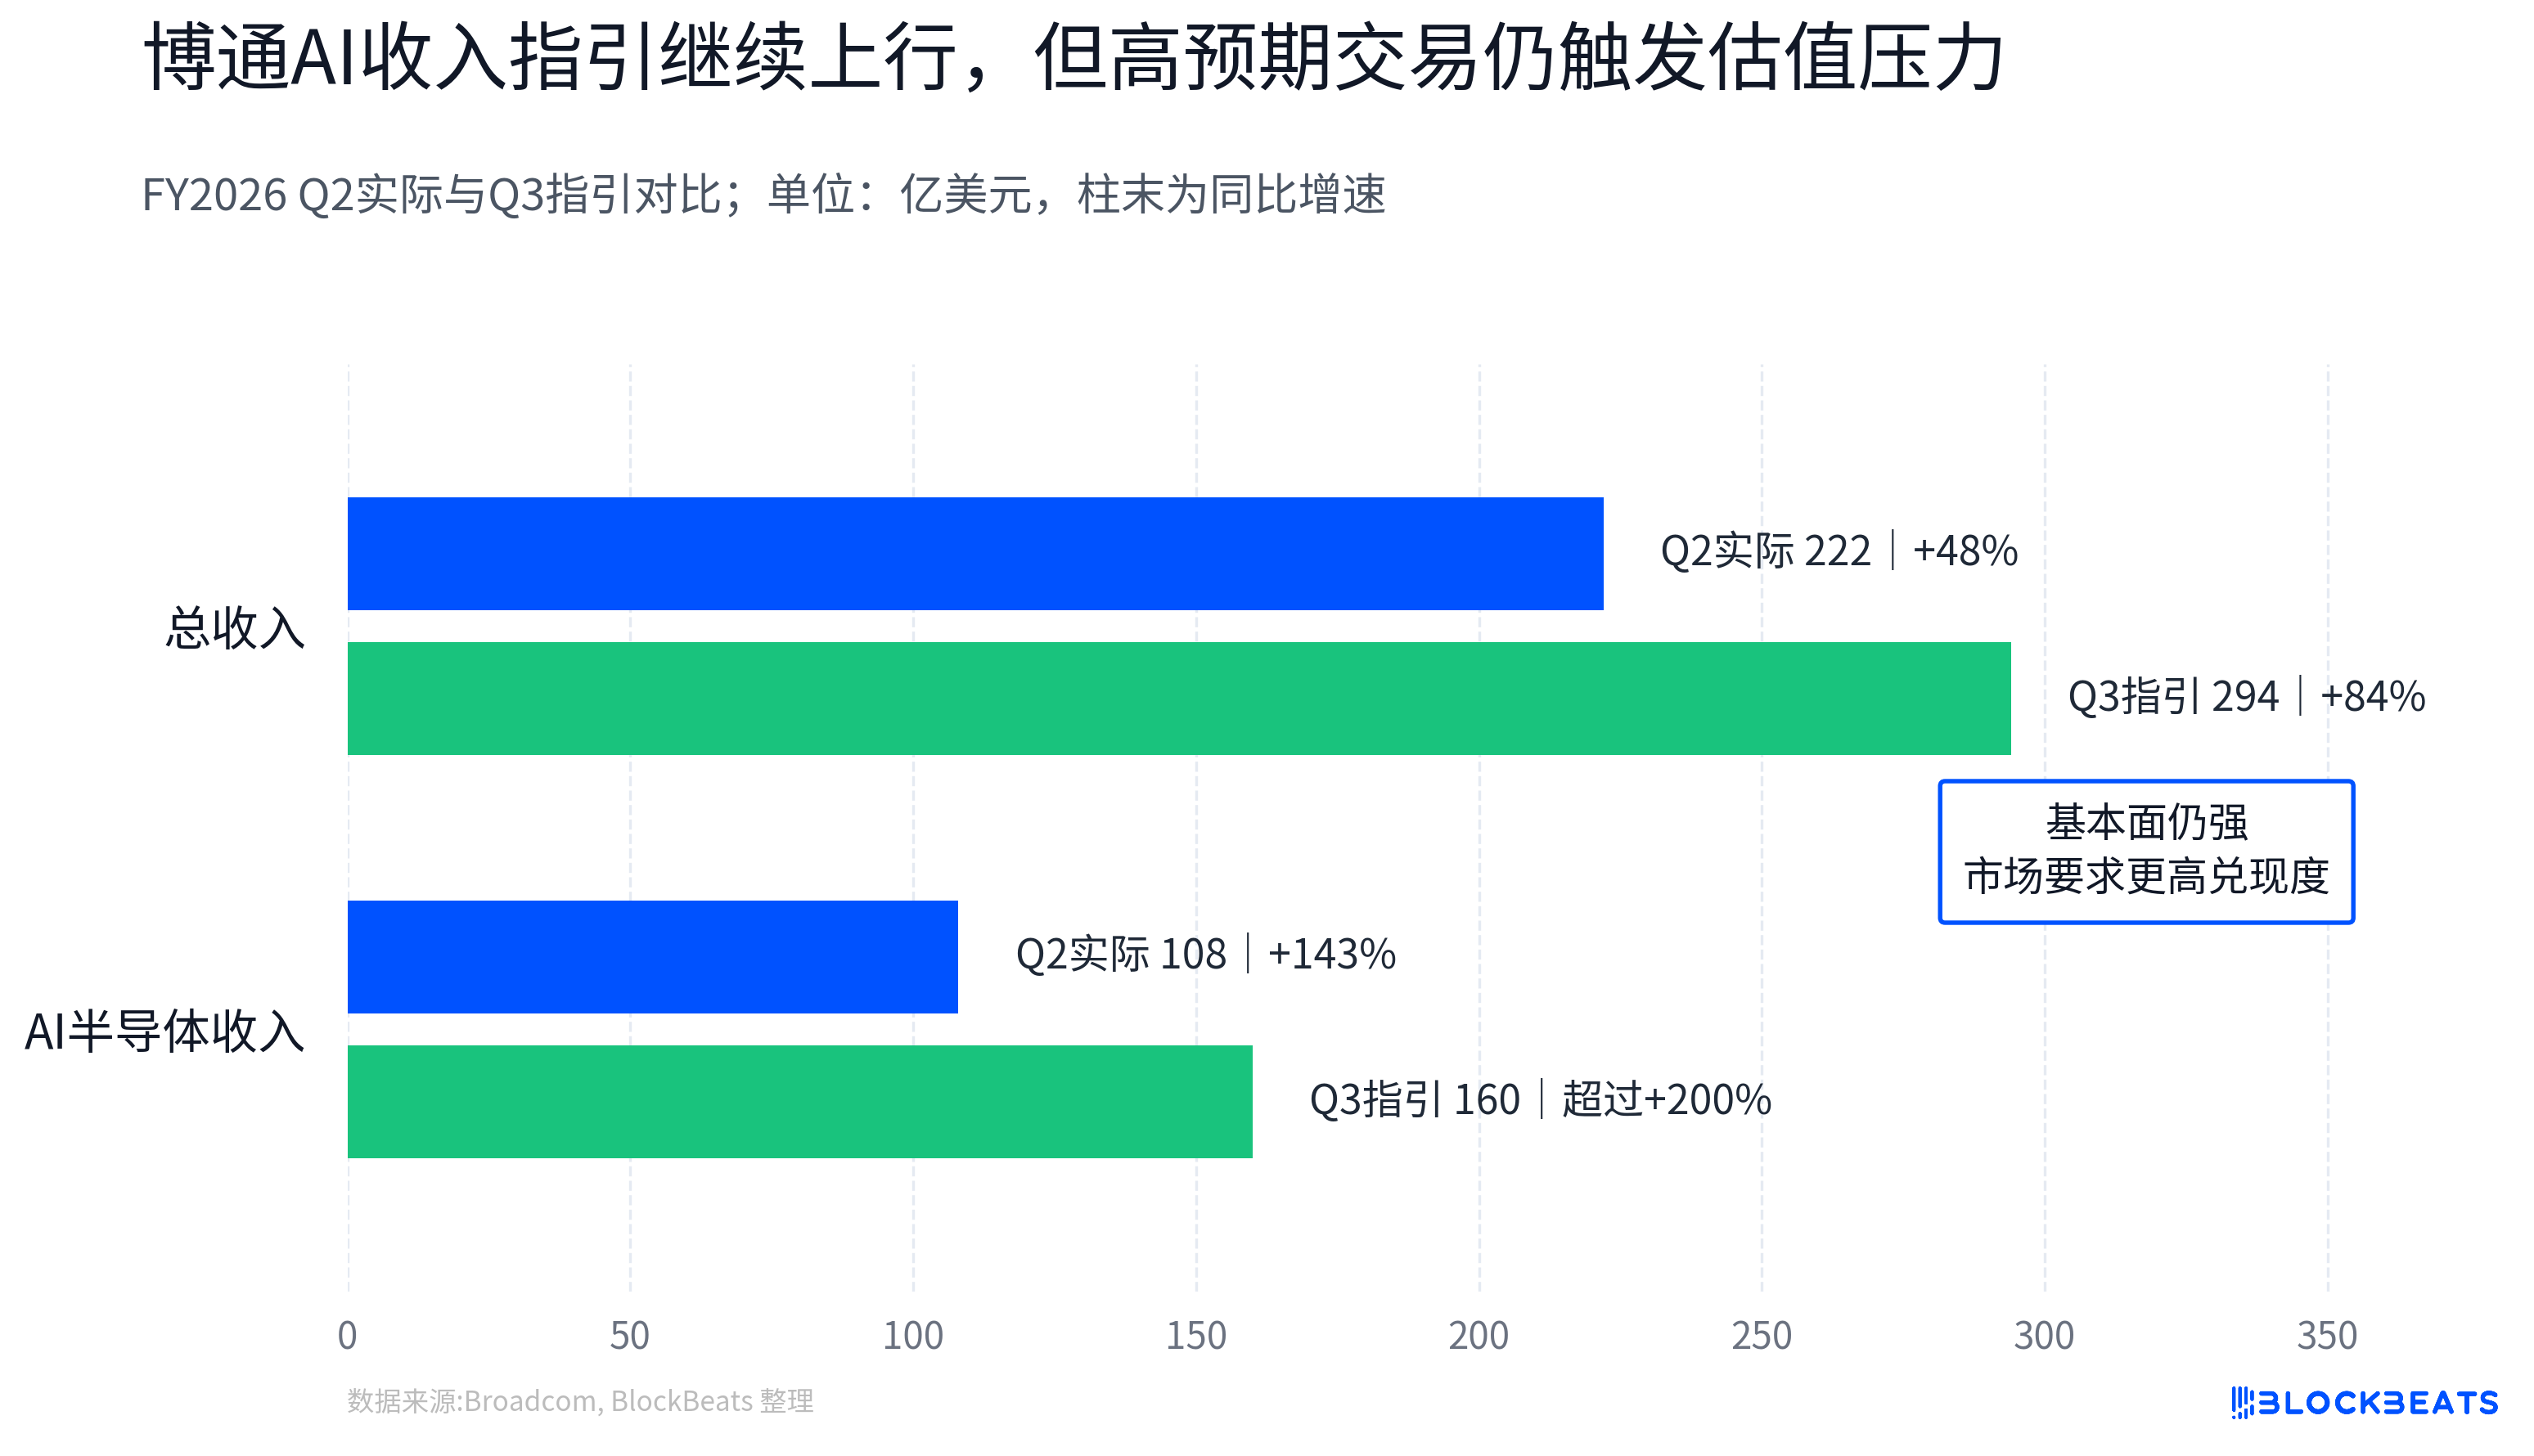
Ancak piyasa satış yönünde karar verdi. Bunun nedeni AI talebinin aniden ortadan kalkması değil, AI yarı iletken varlıklarının son bir yılı aşkın süredir yüksek beklentiler biriktirmiş olmasıdır. Temel göstergeleri güçlü bir şirket bile, AI gelir tahmininin bazı beklentilerin altında kalması nedeniyle satış baskısıyla karşılaştığında, piyasanın fiyatlandırma eşiğinin değiştiğini gösterir. Sadece AI zincirinin bir parçası olmak artık yeterli değil; büyüme eğrisi, kâr gerçekleşmesi ve bir sonraki çeyrek tahminlerinin de değerlemeye uyum sağlaması gerekiyor.
5 Haziran'daki çöküşün anlamı budur. Bu bir talep çöküşü testi değil, yüksek beklentili işlemler için bir stres testidir.
Geçmişte AI yarı iletkenlerinin ana hattı daha çok "AI CAPEX (sermaye harcamalarına) kim daha yakın?" sorusuna odaklanmıştı. GPU, ASIC (özel çipler), yüksek hızlı optik modüller, bakır bağlantılar, ekipman malzemeleri; AI küme genişleme zincirine dahil edilebildiği sürece, değerleme primi elde edebiliyordu. Ancak piyasa kalabalık işlemler, aşırı değerleme ve tahmin gerçekleşme hızı konusunda endişelenmeye başladığında, sorun "Kimin AI hikayesi var?" sorusundan "AI talebini en hızlı şekilde finansal raporlara kim dönüştürebilir?" sorusuna dönüştü.
Hisse senedi piyasası için nihai değerlemeyi belirleyen siparişlerin kendisi değil, siparişlerin hisse başına kâra (EPS) dönüşüp dönüşemeyeceğidir. Çünkü uzun vadede hisse senedi fiyatları, özünde şirketin kârlılık kabiliyetinin fiyatlandırmasıdır. Piyasa, üç yıl sonraki hikayelerden ziyade bir sonraki çeyreğin kârına odaklanmaya başladığında, EPS'deki değişiklikler genellikle anlatının kendisinden daha önemli hale gelir.
Broadcom'un rolü de bu nedenle sinyal niteliği taşır. AI ASIC ve ağ çipi zincirindeki temel varlıklardan biridir. Tam da güçlü olduğu için, bilanço sonrası hisse senedi fiyatı tepkisi, AI yarı iletken zincirinin daha yüksek bir doğrulama standardına tabi tutulduğunu gösterir.
Neden Depolama: Fiyat ve Kâr Zaten Modele Girdi
Depolamanın avantajı, EPS iletim zincirinin daha kısa olmasıdır.
AI sunucu talebi, öncelikle HBM (yüksek bant genişlikli bellek), sunucu DRAM, eSSD (kurumsal katı hal sürücüleri) gibi yüksek katma değerli ürünlerin arz-talep dengesini değiştirir. Bulut sağlayıcıları ve AI sistem üreticileri daha fazla işlem gücüne ihtiyaç duydukça, GPU'ya eşlik eden daha fazla belleğe, daha yüksek kapasiteli sunucu belleğine ve daha büyük ölçekli veri merkezi depolamasına ihtiyaç duyarlar.
Depolama üreticileri üretim kapasitelerini HBM ve üst düzey sunucu ürünlerine kaydırdıktan sonra, geleneksel DRAM ve NAND arzı daha da sıkışır ve bunun sonucunda sözleşme fiyatları yükselir. Bu zincir tamamen uzun vadeli hayallere bağlı değildir; daha hızlı bir şekilde gelir, brüt kâr marjı ve EPS'ye dönüşür.
Micron'un bilançosu bu değişimi zaten yansıtmıştır. Şirket açıklamasına göre, FY2026 Q2, gelir, brüt kâr marjı, EPS, serbest nakit akışı gibi birçok alanda rekor kırmış, veri merkeziyle ilgili gelir yıllık bazda önemli ölçüde artmış ve FY2026 Q3 için de önemli ölçüde yeni rekorlar kırılacağı tahmininde bulunulmuştur. Micron için AI depolama artık uzun vadeli bir vizyon değil, o çeyreğin finansal tablolarına giren bir gelir kaynağıdır.
SK Hynix'in raporu daha doğrudan. Şirket açıklamasına göre, 1Ç26 geliri 52,5763 trilyon Kore wonu, faaliyet karı 37,6103 trilyon Kore wonu ve faaliyet kar marjı %72 olarak gerçekleşti. Şirket, büyümenin HBM, yüksek kapasiteli sunucu DRAM modülleri ve eSSD gibi yüksek katma değerli ürünler tarafından yönlendirildiğini belirtti. Yatırımcılar için bu kar marjı, ürün karışımı, arz-talep açığı ve fiyatlandırma gücünün birlikte rapora yansıdığını gösteriyor.
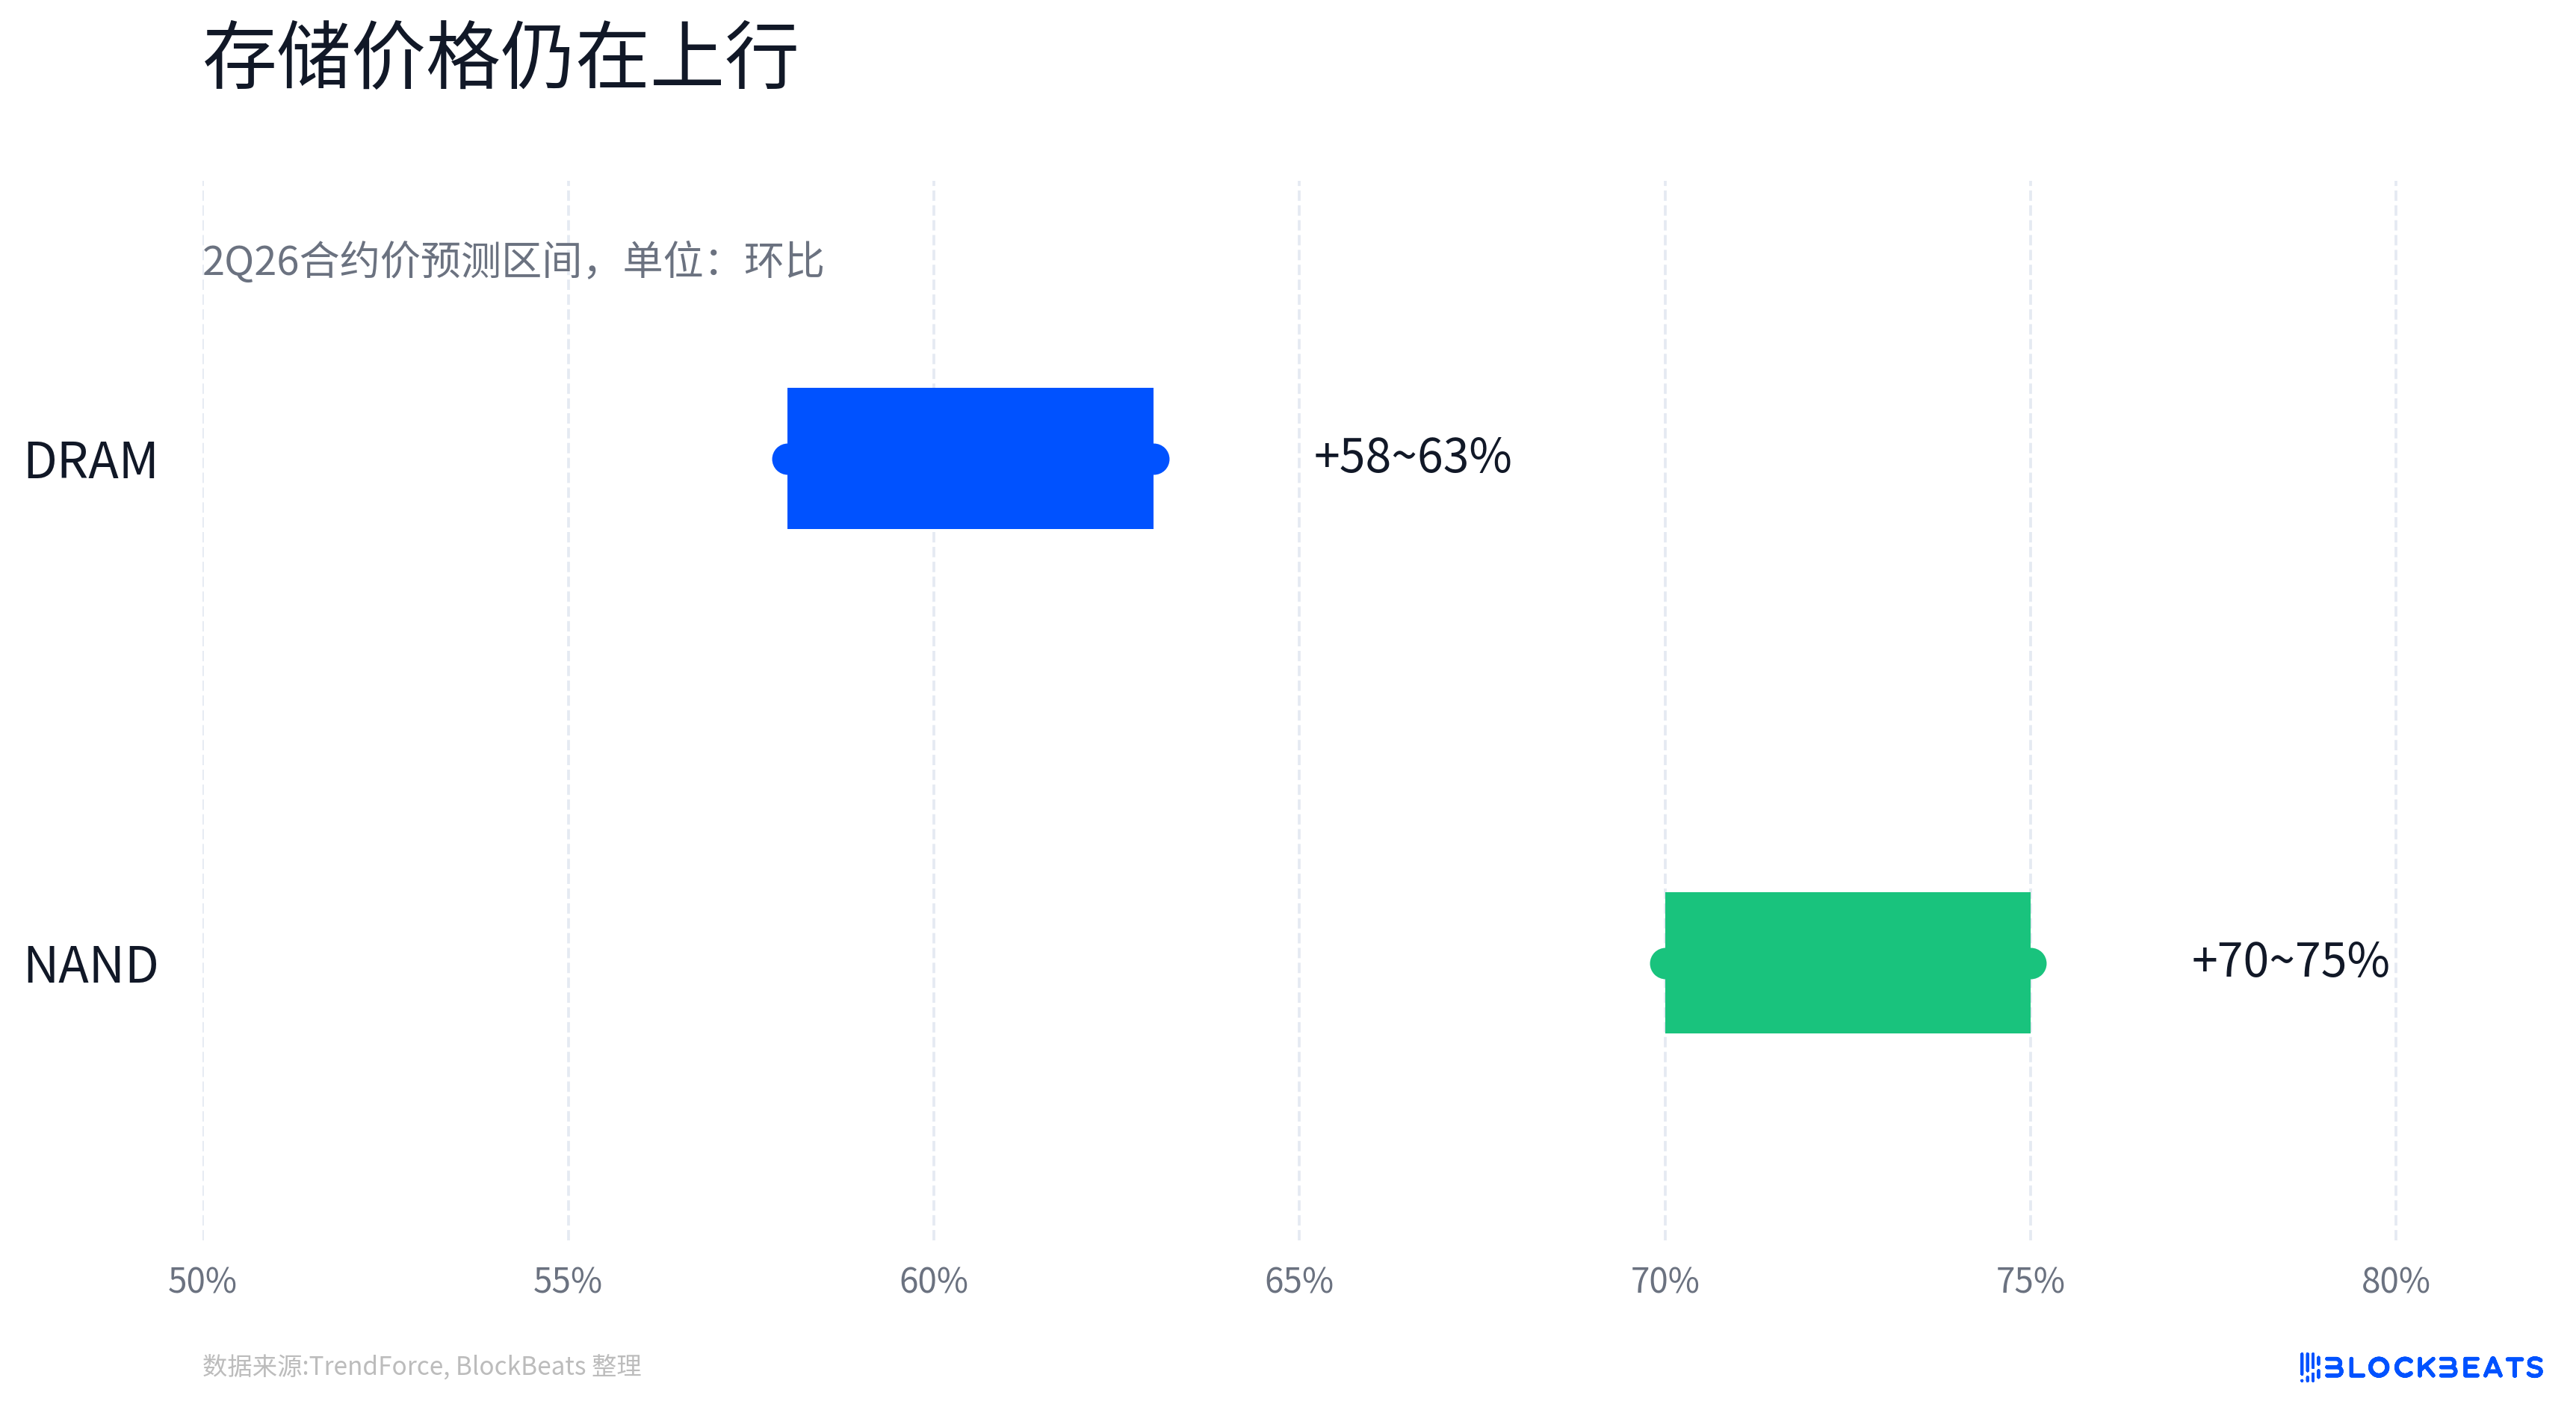
Sektör fiyat verileri de aynı mantığı destekliyor. TrendForce, 2Ç26'da geleneksel DRAM (konvansiyonel DRAM) kontrat fiyatlarının çeyreklik bazda %58 ila %63, NAND Flash kontrat fiyatlarının ise %70 ila %75 artmasını bekliyor. Rapor ayrıca 1Ç26'da DRAM sektör gelirinin çeyreklik bazda %81 arttığını gösteriyor.
Fiyat, kâr anlamına gelmez; ancak arzın sıkı olduğu, ürün karışımının yukarı yönlü hareket ettiği ve talebin güçlü olduğu bir dönemde, fiyat artışları piyasanın önümüzdeki çeyrekler için hisse başına kâr (EPS) modellemesini iyileştirir. Güney Kore ihracat verileri de sektör düzeyinde öncü bir doğrulama sağlıyor. Reuters ve Güney Kore medyasına göre, Güney Kore'nin Mayıs 2026 ihracatı rekor kırdı; yarı iletken ihracatı yıllık bazda %169,4 artarak yaklaşık 37,16 milyar dolara ulaştı ve çiplerin toplam ihracat içindeki payı ilk kez %40'ı aştı.
Bu, doğrudan SK Hynix veya Samsung Electronics'in hisse başına kârına eşitlenemez; ancak bellek sektöründeki canlılığın, ülke ihracatı düzeyinde gelir artışı olarak kendini gösterdiğini açıklıyor.
Bellek Daha Güçlü Bir Anlatı Değil, Daha Hızlı Bir Doğrulama
Bu yeniden değerleme döngüsünde, bellek ile diğer AI yarı iletken yönleri arasındaki fark, büyümenin olup olmaması değil, büyümenin nasıl doğrulandığıdır.
Nvidia hâlâ AI talebinin ana vanası konumunda. GPU platformu yinelemeleri, AI sunucu mimarisini, HBM kapasite talebini ve tedarik zinciri yeterliliğini belirliyor. Ancak piyasa, Nvidia'nın büyümesine ve kârlılığına oldukça aşina ve değerlemesi uzun süredir en güçlü AI varlıklarına odaklanmış durumda. Kısa vadede, ihracat kontrolleri, tedarik zinciri kısıtlamaları, platform geçiş hızı ve beklenti farklılıklarından daha kolay etkileniyor.
ASIC yönü de gerçek bir mantığa sahip. Bulut sağlayıcılarının kendi çiplerini geliştirmesi, özel hızlandırıcılar ve AI çıkarım talebindeki artış, Broadcom, Marvell gibi varlıkların uzun vadeli potansiyelini destekliyor. Ancak ASIC daha çok proje bazlı bir iş; müşteri yoğunluğu, tek bir projenin devreye alma hızı, seri üretim penceresi ve bir sonraki nesil platform geçişi, piyasanın gelir görünürlüğüne ilişkin değerlendirmesini etkileyebiliyor.
Optik modüller ve bakır bağlantılar da EPS gerçekleştirme yollarına sahip. Coherent, Credo gibi şirketler, AI kümeleri içindeki bant genişliği yükseltmelerinden faydalanıyor; 1.6T, 3.2T optik modüller ve küme ara bağlantı mimarisindeki değişiklikler talep yaratıyor. Ancak bu yönlerin fiyatlandırması daha çok gelecekteki mimari yol haritasına, müşteri onayına, sevkiyat hızına ve sermaye harcama döngüsüne bağlı. Piyasa prim vermeye istekli olduğunda esneklikleri yüksek. Piyasa doğrulama talep etmeye başladığında ise siparişlerin ne zaman gelire dönüşeceği sorusuyla daha kolay karşılaşıyorlar.
Buna karşılık, depolama sektörünün fiyatlandırma temeli şu anda daha doğrudandır. HBM talebi üst düzey ürünleri çekerken, kapasite kayması geleneksel DRAM/NAND arzını daraltır, sözleşme fiyatlarındaki artış geliri iyileştirir, ürün kompozisyonunun yukarı yönlü hareketi brüt kar marjını yükseltir ve sonuçta EPS'ye yansır.
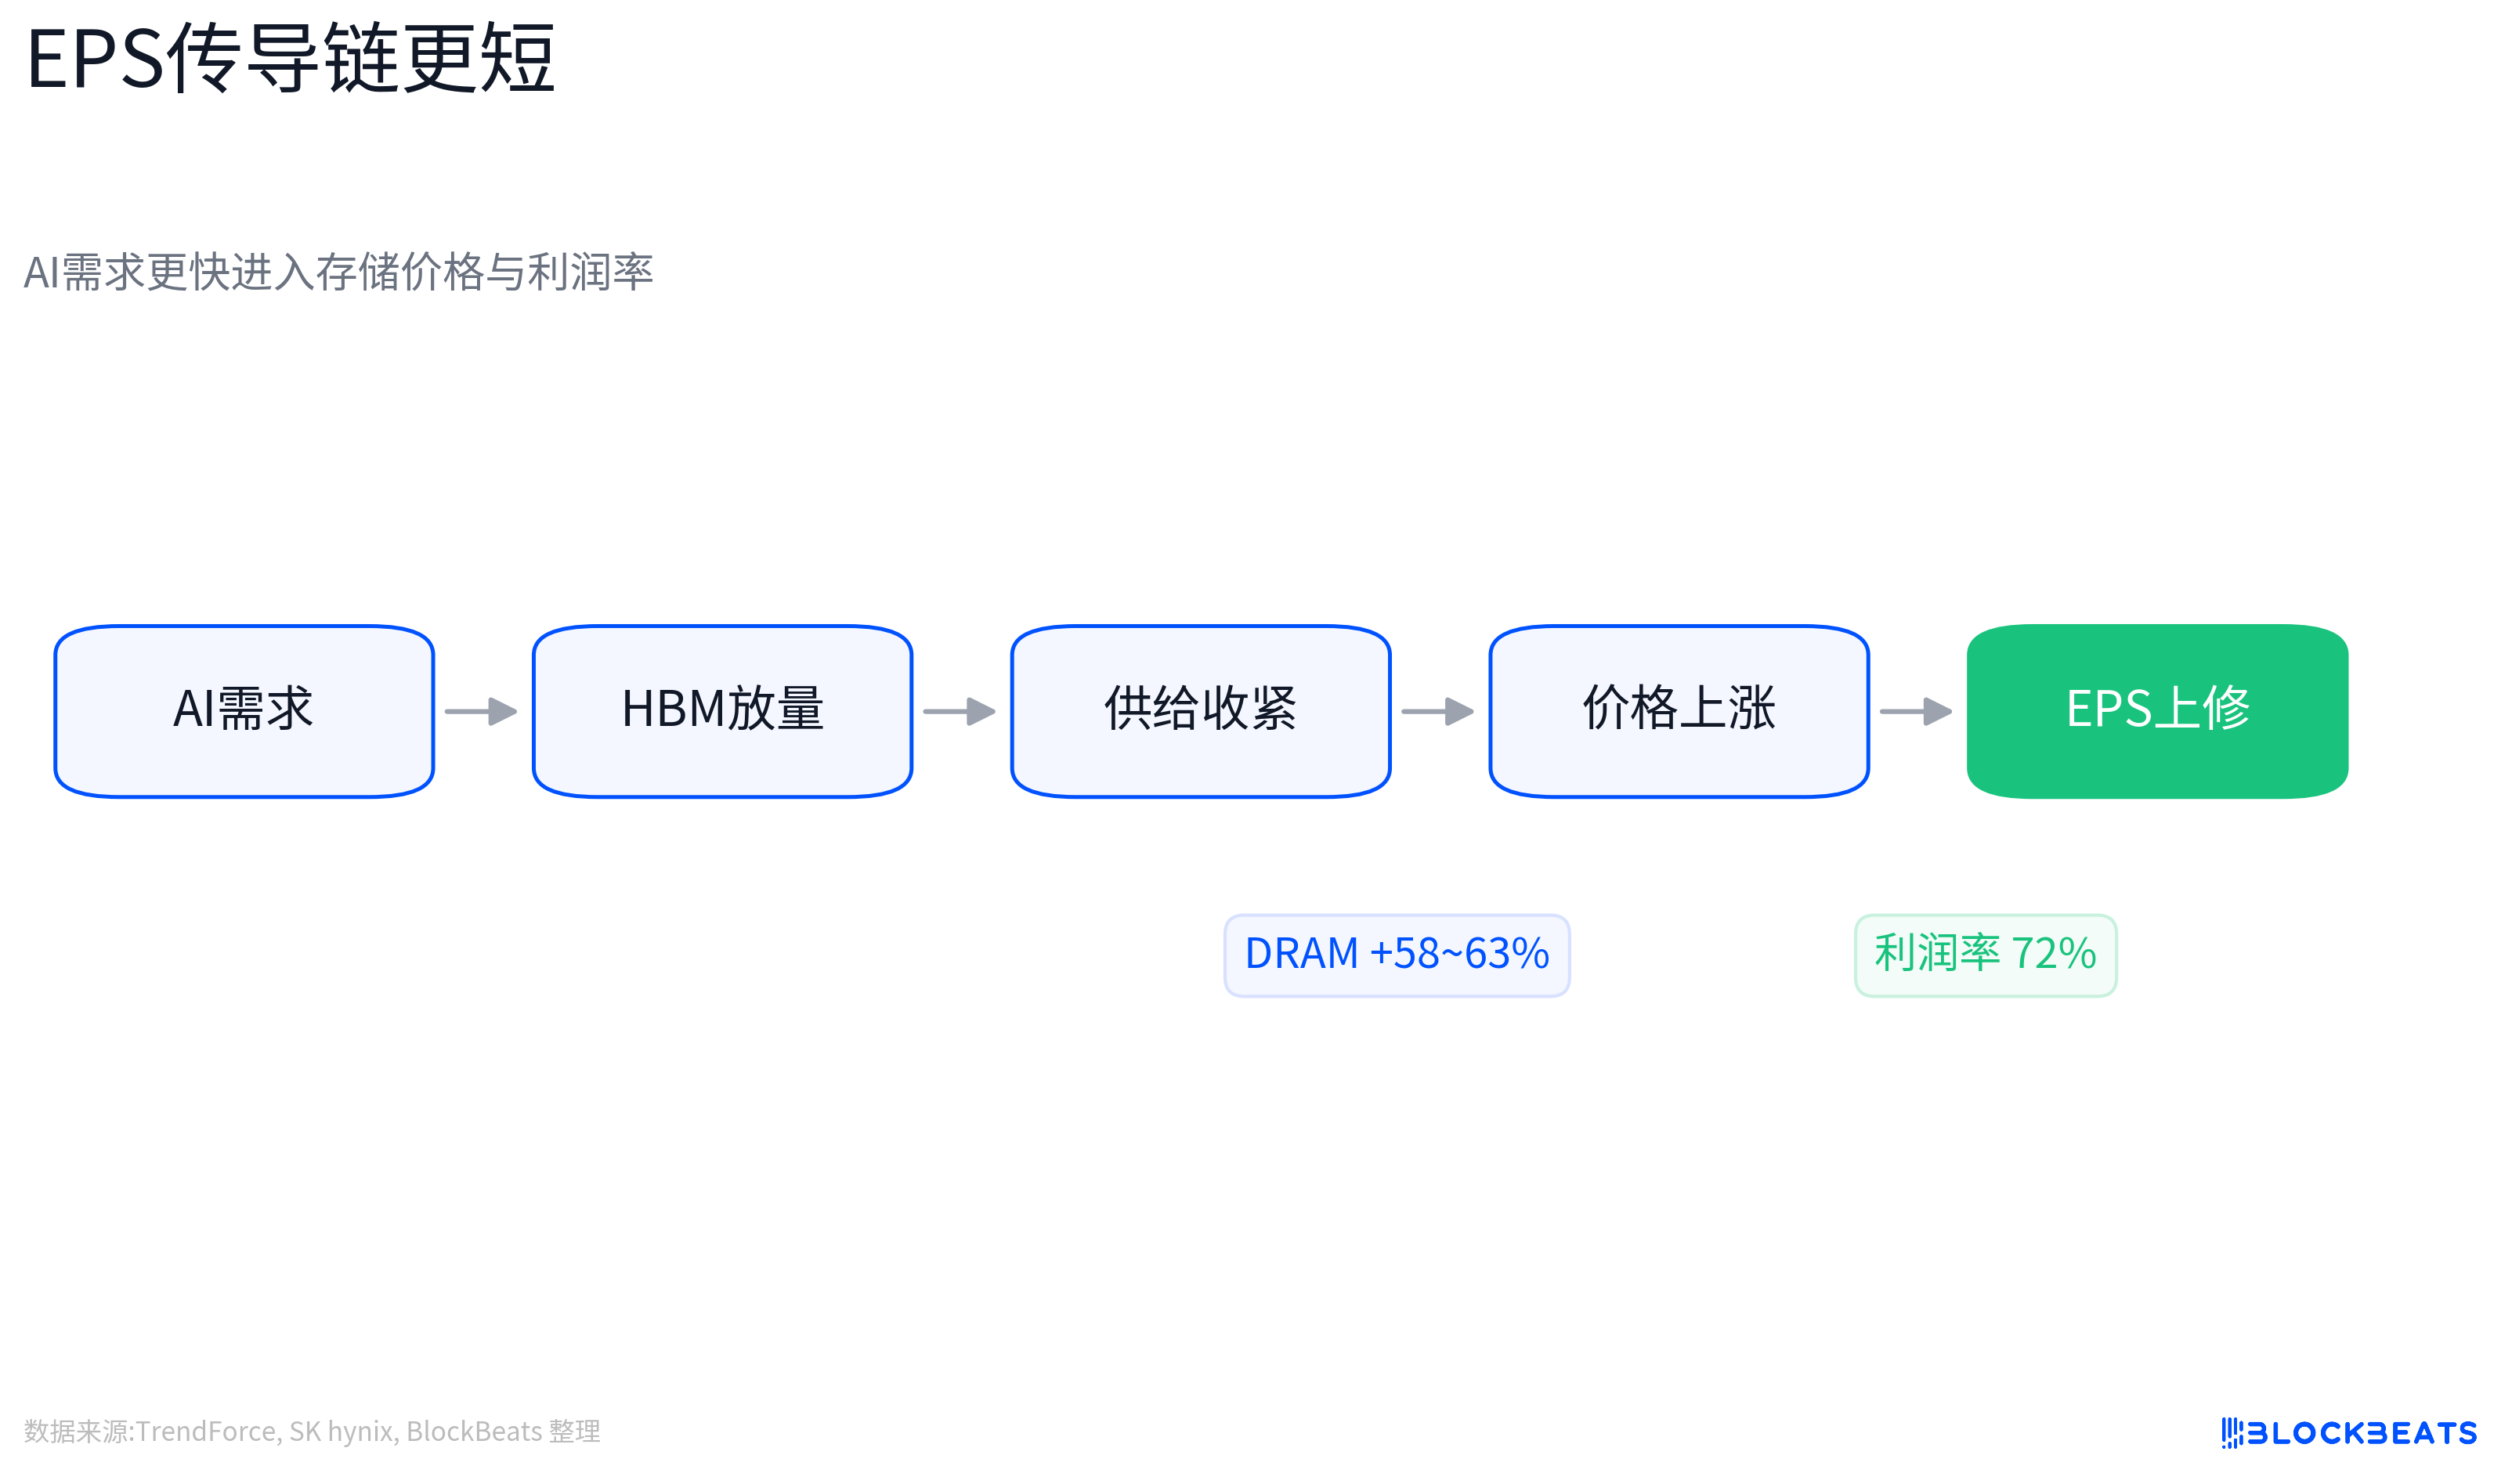
Bu zincir risksiz olduğu anlamına gelmez, ancak "gelecekteki bir mimarinin büyük ölçekli siparişler getireceği" senaryosuna kıyasla bir sonraki çeyrek finansal raporlarıyla doğrulanması daha kolaydır. Depolamanın daha kolay modellenebilir olmasının anlamı budur. Bu, depolamanın GPU, ASIC veya optik modüllerden daha önemli olduğu anlamına gelmez; aksine, bu AI yarı iletken riskten arındırma sürecinin ardından piyasanın, fiyat, sipariş, kar marjı ve ihracat verileriyle birlikte doğrulanabilen varlıkları tercih ettiğini gösterir.
EPS mantığı güçleniyor, ancak henüz bir fikir birliği haline gelmedi
Bir veya iki günlük bir toparlanma, AI yarı iletken ticaretinin tamamen PE genişlemesinden EPS doğrulamasına geçtiğini kanıtlamaz.
Micron'un 5 Haziran'daki yaklaşık %13'lük düşüşü ve 8 Haziran'daki yaklaşık %10'luk toparlanması, teknik düzeltmeler, kısa pozisyon kapatmaları ve risk iştahındaki iyileşmeyi içerebilir. SK Hynix'teki yükseliş, NVIDIA veri merkezi iş birliğiyle ilgili haberlerle de tetiklendi. Haberler, pozisyonlar ve temel faktörler kısa vadeli piyasa hareketlerinde genellikle iç içe geçer; tüm kazançları EPS kesinliğine bağlamak doğru olmaz.
Depolama hala döngüsel bir sektördür. DRAM ve NAND fiyatlarındaki hızlı artış, tedarikçi karlarını iyileştirebilir, ancak aynı zamanda arz genişlemesini teşvik edebilir veya bazı son kullanıcıların satın alma isteğini baskılayabilir. HBM'nin yıllık sözleşmeleri, verim artışı, müşteri onayları ve pazar payı dağılımı hala değişiyor; tüm fiyat artışlarının sorunsuz bir şekilde gelir tablosuna yansıyacağını varsaymak basit olur.
SK Hynix ve Micron, piyasanın yakından takip ettiği AI depolama varlıklarıdır; hisse senedi esnekliği ve temel esneklik her zaman senkronize olmaz. Gelecekte DRAM/NAND fiyat artış hızı yavaşlarsa, HBM pazar payı beklentilerin altında kalırsa veya müşterilerin çift sipariş verdiği iddiaları çürütülürse, EPS yukarı yönlü revizyon mantığı da sorgulanabilir.
Aynı şekilde, ASIC, optik modüller, bakır bağlantılar ve ekipman malzemelerini de göz ardı etmemek gerekir. Bu alanlar daha güçlü siparişler, daha net müşteri entegrasyonu veya beklentilerin üzerinde yönlendirmeler sunarsa, piyasa yine de değerleme primi verebilir. AI yarı iletkenleri sadece depolamadan ibaret değildir; ancak mevcut aşamada depolama, finansal raporlar aracılığıyla neden geri alınması gerektiğini açıklamakta daha kolaydır.
Bu piyasa hareketi için daha sağlam bir değerlendirme, 5 Haziran'daki çöküşün AI varlıkları için doğrulama eşiğini yükselttiğidir. 8-9 Haziran'daki toparlanma, fonların AI zinciri içinde EPS gerçekleşme yolu daha kısa olan alanları tercih ettiğini gösteriyor. Depolama, sipariş, fiyat, kapasite ve kar marjının aynı anda görülebildiği bir konumda bulunuyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler