



ArkStream Capital: Yapay Zeka Emişinden RWA Yükselişine, 2026 Kripto Pazarında Sermaye Göçü
Başlık: "ArkStream Capital: AI Emişinden RWA Yükselişine | 2026 Kripto Piyasasında Sermaye Göçü"
Kaynak: ArkStream Capital
TL;DR
Aşağıdaki analiz ve değerlendirmeler, 2026 Q2 sonu itibarıyla elde edilen piyasa verilerine ve o dönemdeki piyasa koşullarına dayanmaktadır.
2026'nın ilk yarısında Crypto'daki zayıflık, sektör içi çöküşlerden değil; Fed'in şahin politikaya geçişi, ABD-İran savaşının yol açtığı arz kaynaklı enflasyon ve AI hisselerinin küresel likiditeyi sürekli emmesinden kaynaklandı. Aynı zamanda, AI rallisinin getirileri çip liderlerinden, bulut sağlayıcılarından ve yazılım uygulama katmanından; depolama, PCB gibi fiziksel tedarik zinciri darboğazlarına doğru yoğunlaşıyor. Üç büyük süper IPO, AI'nın yüksek değerlemelerini ve yüksek nakit yakma modelini daha da test edecek.
Genel DeFi daralması bağlamında, RWA, Crypto'da net giriş sağlayan birkaç alandan biri olmaya devam etti: zincir üstü ölçek yıl başında yaklaşık 21,6 milyar dolardan 33 milyar dolara yükseldi; tokenize hisse senetleri ve RWA sürekli vadeli işlemleri en hızlı büyüyen segmentler oldu. Sermayenin "coin"e olan talebi azalıyor, ancak Crypto altyapısı üzerinden hisse senedi, emtia gibi geleneksel varlıkların işlem görme talebi hızla artıyor. Değerlendirmemiz, ABD hisse senetlerinin Crypto üzerindeki emiş etkisinin Haziran 2026'da zirve yapmış olabileceği yönünde; sektörde yeni ciddi bir olumsuzluk yaşanmazsa, piyasa yavaş bir toparlanma aşamasına girmiş olabilir.
Makro Ortam: Politika Dönüşü ve Jeopolitik Şoklar
Bu bölüm üç ana eksen etrafında şekilleniyor: Fed başkanı değişikliği sonrası para politikası beklentilerinin "faiz indirimi"nden "faiz artırımı"na tamamen tersine dönmesi, ABD-İran savaşının enerji ve enflasyon zinciri üzerindeki sürekli etkisi ve Çin-ABD rekabeti bağlamında küresel sermayenin güvenli liman tercihleri. Bu üçü birlikte, bu çeyrekteki tüm riskli varlıkların fiyatlama ortamını belirledi ve kripto piyasasının küresel hisse senetleri yükselirken neden tek başına zayıfladığını da açıkladı.
2026'nın ilk yarısındaki makro ortamı "üçlü şok altında varlık fiyatlama ayrışması" olarak tanımlıyoruz: para politikasındaki dönüş, jeopolitik çatışmaların sürekliliği ve sermayenin AI rallisinde aşırı yoğunlaşması. Bu üçü aynı anda etkili olarak, aynı faiz oranları ve aynı likidite koşullarında, farklı varlıkların performansında bu döngünün en büyük ayrışmasını yarattı. Dow Jones endeksi çeyrek sonunda tarihi zirve yaparken, Güney Kore KOSPI ilk yarıda %100'ün üzerinde yükseldi; Bitcoin ise Haziran'da tek ayda yaklaşık %20,5 düştü ve kripto korku ve açgözlülük endeksi 15'e geriledi. Bu derecede bir sapma, son on yılın büyük varlık sınıfı karşılaştırmalarında bile nadir görülür. Bu sapmanın nedenlerini anlamak, bu çeyrekteki kripto piyasası performansını anlamanın ön koşuludur.
Fed Liderliği Değişiyor: "Ne Zaman Faiz İndirimi"nden "Faiz Artırımı mı?"ya
2025'in dördüncü çeyreğinde piyasa yalnızca faiz indirimi temposundaki yavaşlamayı deneyimliyordu; 2026'nın ilk yarısında ise faiz indirimi anlatısı tamamen çöktü. Bu tersine dönüş tek bir toplantı veya tek bir veriden kaynaklanmadı; tam iki çeyrek sürdü ve yıl başındaki iyimser beklentileri parça parça tüketti.
· Beklenti Tersine Dönüşünün Üç Ayı
1. Ocak ayında piyasanın 2026 için ana fiyatlaması hâlâ "iki ila üç faiz indirimi"ydi; CME faiz vadeli işlemleri bir ara yılın ilk faiz indiriminin ikinci çeyrekte gerçekleşeceğini öngörüyordu. Nisan ayındaki faiz toplantısında karşı oy sayısı 1992'den bu yana en yüksek seviyeye ulaştı; en az beş yetkili art arda bir sonraki politika yönünün faiz artırımı olabileceğini açıkça dile getirdi. Mayıs ayında Kevin Warsh resmen Powell'ın yerine Fed Başkanı olarak geçti; Haziran ayında ise nokta grafiğinde yetkililerin yarısı faiz artırımı tarafında yer aldı. Altı ay içinde piyasa "iki ila üç faiz indirimi"ni "yıl içinde en az bir artırım"a çevirdi.
Bunlar arasında Kevin Warsh'ın tutum değişikliği özellikle belirgindi: Onay duruşmasında Fed'in 2021-2022 döneminde "ölümcül politika hataları" yaptığını eleştirdi; daha önce de defalarca faiz indirimi isteğini dile getirmiş, aşırı yüksek faizlerin ekonomik canlılığa zarar verdiğini savunmuştu — bu geçmişe bakıldığında piyasa ona başlangıçta güvercin bir etiket yapıştırmıştı. Ancak veriler ona bu şansı tanımadı: Nisan ayında ABD reel ücretleri aylık bazda %0,5 düşerek son üç yılın ilk düşüşünü kaydetti; enflasyonun hanehalkı satın alma gücü üzerindeki etkisi artık masadaydı. Mayıs ayındaki fiyat verileri ise tamamen kötüleşti. Karşılaştığı ilk seçim "faiz indirimi yapıp yapmamak" değil, "kendini faiz artırımı tartışmasına nasıl sokmamak"tı.
· Haziran FOMC: Makro Anlatının Dönüm Noktası
16-17 Haziran'daki toplantı, bu çeyreğin makro anlatısında bir dönüm noktasıydı. Kararın kendisi sıradandı: Federal fon oranı, Aralık 2025'teki son faiz indiriminden bu yana değişmeyerek dördüncü kez %3,50–%3,75 seviyesinde sabit tutuldu. Asıl dalgalanmayı yaratan üç alışılmadık sinyaldi.
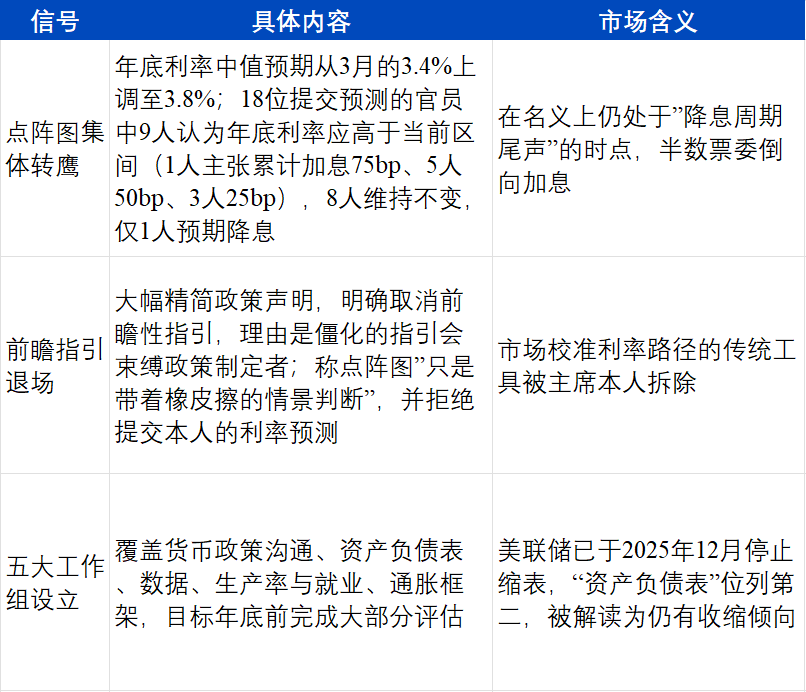
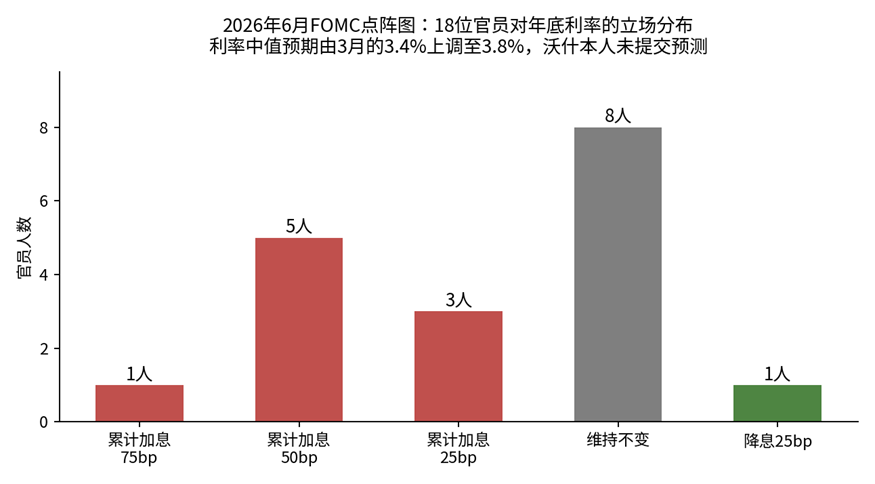
2026 Haziran FOMC Nokta Grafiği Pozisyon Dağılımı (Fed SEP, ArkStream derlemesi)
Eş zamanlı yayımlanan Ekonomik Projeksiyon Özeti'nde (SEP) yetkililer 2026 reel GSYİH büyüme medyanını %2,2'ye indirdi, işsizlik beklentisini %4,3'e hafifçe ayarladı ve kısa vadeli enflasyon beklentilerini yukarı çekti. Büyüme aşağı revize, enflasyon yukarı revize, faiz yukarı revize — üç ok aynı kelimeyi işaret ediyor: stagflasyon endişesi.
ArkStream Capital, bu üç sinyalin bir araya gelmesinin ağırlığının, "faiz artırımı yapılıp yapılmayacağı" sorusunun kendisinden daha önemli olduğunu düşünüyor. Son on yılda piyasa, nokta grafiği, ileriye dönük yönlendirme ve başkan basın toplantıları aracılığıyla faiz oranı yolunu kalibre etmek için eksiksiz bir araç seti oluşturdu. Warsh göreve başladığında yaptığı ilk şey, bu araç setinin güvenilirlik sistemini metodik olarak sökmek oldu. Kalibrasyon araçları ortadan kalktığında, faiz beklentilerindeki oynaklık pasif olarak yükselmek zorunda kaldı ve bu da bu çeyrekte riskli varlıkların, özellikle de yüksek beta varlıklarının (önceki çeyrek raporlarında BTC öncülüğündeki kripto varlıkları bu kategoriye dahil etmiştik) fiyatlamasındaki kaosa yol açtı.
· Verinin İki Yüzü: Enflasyonun Yapışkanlığı ve İstihdamın Dalgalanması
Şahin dönüşü destekleyen şey, fiyat verilerindeki somut bozulmadır. Mayıs ayında TÜFE yıllık bazda %4,2'ye, aylık bazda %0,5'e yükseldi; enerji ana itici güçtü. ÜFE nihai talep yıllık bazda %6,5'e, aylık bazda %1,1'e ulaştı; bunun içinde nihai talep malları fiyatları aylık %2,8 arttı ve savaşın yükselttiği üretim tarafı maliyetleri hâlâ alt kademelere aktarılıyor.
Ancak enflasyonun iç yapısı homojen değil; bu, politika yolunu değerlendirmek için kritik öneme sahip. Çekirdek TÜFE yıllık %2,9, aylık %0,2 ile hâlâ kontrol edilebilir durumda. Dallas Fed araştırmaları, çekirdek PCE'nin (yaklaşık %3) ile uç bileşenler hariç tutulmuş kesik ortalama PCE'nin (yaklaşık %2,3) belirgin şekilde ayrıştığını gösteriyor; bu da bu turdaki baskının enerji, ulaşım gibi arz şokuna maruz kalan kategorilerde yoğunlaştığını ve henüz hizmetler ile ücret tarafına tam olarak yayılmadığını ortaya koyuyor.
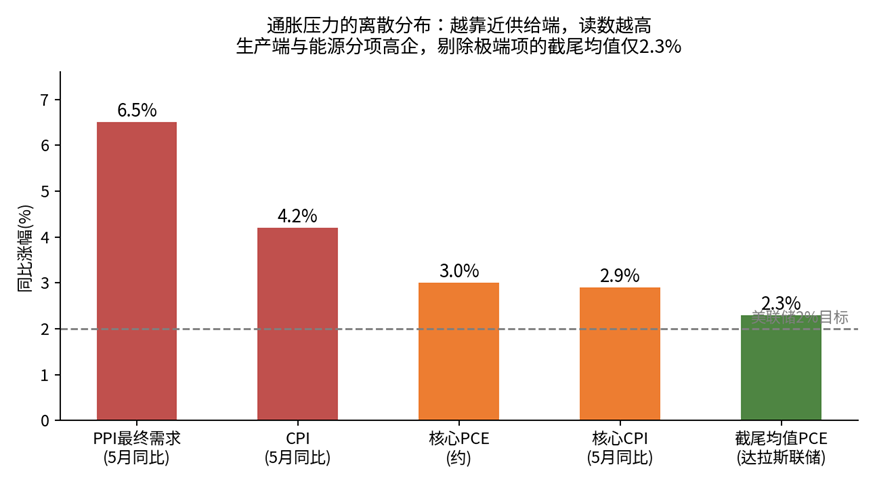
2026 İlk Yarıyıl ABD Enflasyon Bileşenlerinin Dağılımı (BLS, Dallas Fed, ArkStream derlemesi)
Bu enflasyon turunun fitilini ateşleyen şey, ABD-İran savaşı ve Hürmüz Boğazı'nın kapatılmasıdır.
İstihdam tarafında ise çeyrek içinde bir tersine dönüş oyunu yaşandı:
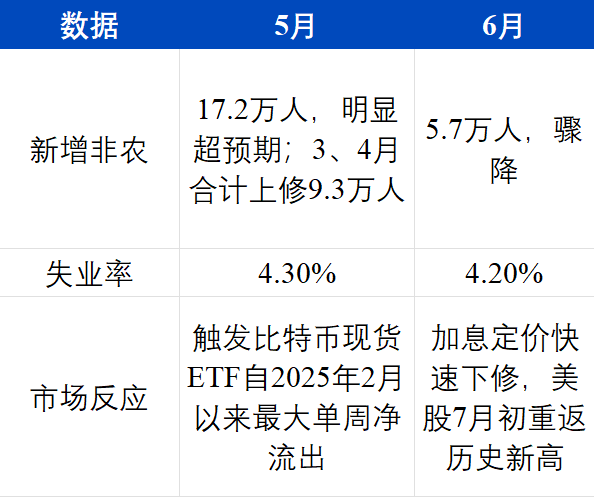
Mayıs ayındaki "faiz indirimini imkânsız kılacak kadar güçlü" rapor, doğrudan faiz artırım beklentilerini alevlendirdi. Haziran ayına gelindiğinde, Dünya Kupası ve tatil kaymalarının yarattığı bozulmalarla piyasa fiyatlaması ileri geri sallandı: Haziran FOMC toplantısının ardından CME verileri, Ekim ayında faiz artırımı olasılığının bir ara %60,7'ye yükseldiğini gösterdi; para piyasası Aralık ayında 25 baz puanlık faiz artırımını tamamen fiyatladı. Haziran tarım dışı istihdam verisinin açıklanması ve Warsh'ın Avrupa Merkez Bankası forumunda "son dört haftada enflasyon beklentilerinin bir miktar gerilediği" yönündeki yumuşatıcı açıklamalarıyla birlikte, faiz artırım fiyatlaması hızla geri çekildi.
Piyasadaki görüş ayrılığı da aynı şekilde nadir görülüyor: Bank of America, Eylül, Ekim ve Aralık aylarında her birinde 25 baz puanlık faiz artışı öngörüyor ve yıl sonu faiz aralığının %4,25–%4,50'ye çıkmasını bekliyor; Huatai Securities, Aralık ayında faiz artışı olasılığını yaklaşık %50 olarak veriyor; CICC ve CITIC ise yıl içinde ne faiz artışı ne de faiz indirimi olacağı görüşünü sürdürüyor. Aynı veri setinden, en üst düzey kurumlar üç farklı yön çıkarabiliyor; bu, son on yıllık Fed gözlem tarihinde pek rastlanan bir durum değil.
Birinci çeyrek raporumuzda, "faiz oranı dönüm noktasının kendisinin devrilme riskiyle karşı karşıya olduğunu, yıl boyunca sıfır faiz indirimi hatta faiz artışının ciddiye alınması gereken bir senaryo olduğunu" belirtmiştik. Bu senaryo ikinci çeyrekte gerçeğe dönüştü ve gelişimi o dönemdeki tahminimizin ötesine geçti. Faiz oranı ile Bitcoin arasındaki korelasyon analizini daha da netleştirelim: 2024 sonu ile 2025 arasındaki üç faiz indirimi "genişleme ticareti dönemini" oluşturuyor, 2025'in dördüncü çeyreği "beklenti sindirme dönemine" giriyor, 2026'nın ikinci çeyreği resmi olarak beşinci aşamaya—faiz artış beklentisi dönemine—geçiyor. Bu aşamanın en sorunlu yanı çift yönlü oynaklık: faiz beklentisi her sallandığında, yüksek beta varlıkları büyütülmüş genlikle bunu tekrarlıyor, uzun ve kısa pozisyon maliyetleri aynı anda yükseliyor, ileri geri sallanıyor ve sermaye beklemeye zorlanıyor.
· İleriye dönük yönlendirmenin kaldırılması neden kripto piyasasına özellikle zarar veriyor
Bu nokta ayrıca açıklanmayı hak ediyor çünkü farklı varlıklar üzerindeki etkisi simetrik değil.
Geleneksel varlıklar için, ileriye dönük yönlendirmenin kaybolması esas olarak vade yönetiminin zorlaşması anlamına geliyor; kurumlar vadeyi kısaltarak, hedge oranını artırarak ve nakit oranını yükselterek bununla başa çıkabilir, finansal araçlar tamdır. Ancak kripto varlıkların fiyatlandırması büyük ölçüde "iskonto oranı beklentisinin yönüne" bağımlıdır ve hedge edilebilir faiz araçlarından yoksundur—piyasada Bitcoin faiz swapları yok, vade eşleşmeli kripto sabit getirili ürünler yok; kurumların yapabileceği tek şey pozisyon azaltmaktır. Başka bir deyişle, makro görünürlük azaldığında, geleneksel varlıkların tepkisi yapıyı ayarlamakken, kripto varlıkların tepkisi yalnızca tahsisatı azaltmak olabilir.
Bu, bu çeyrekte sezgisel olmayan bir olguyu açıklıyor: Haziran FOMC toplantısında gerçekten faiz artışı yapılmadı, faiz oranı bir baz puan bile değişmedi, ancak kripto varlıkların tepki şiddeti ABD hisse senetlerini çok aştı. Piyasa hiçbir zaman mevcut faiz seviyesini değil, gelecekteki faiz yolunun güven aralığını işlem yapar—güven aralığı aktif olarak genişletildiğinde, ilk satılan şey risk bütçesi tablosunun en kenarında, en az hedge aracına sahip varlık türü olur. Bu, birinci çeyrekte "kriptonun makro fiyatlandırma gücünün henüz geri kazanılmadığını" öne sürmemizin ardından, bu çeyrekte elde edilen daha ileri bir doğrulamadır: Fed'in iletişim çerçevesi yeniden yapılandırılmadan önce, kripto piyasasının kendi fiyatlandırma gücünü yeniden kazanması çok zor.
ABD-İran Savaşı: Kontrol Edilemeyen Değişken ve Arz Şoku Kaynaklı Enflasyon
28 Şubat'ta başlayan ABD-İsrail'in İran'a yönelik askeri operasyonu, ikinci çeyrekte sona ermedi, aksine bir yıpratma savaşına dönüştü.
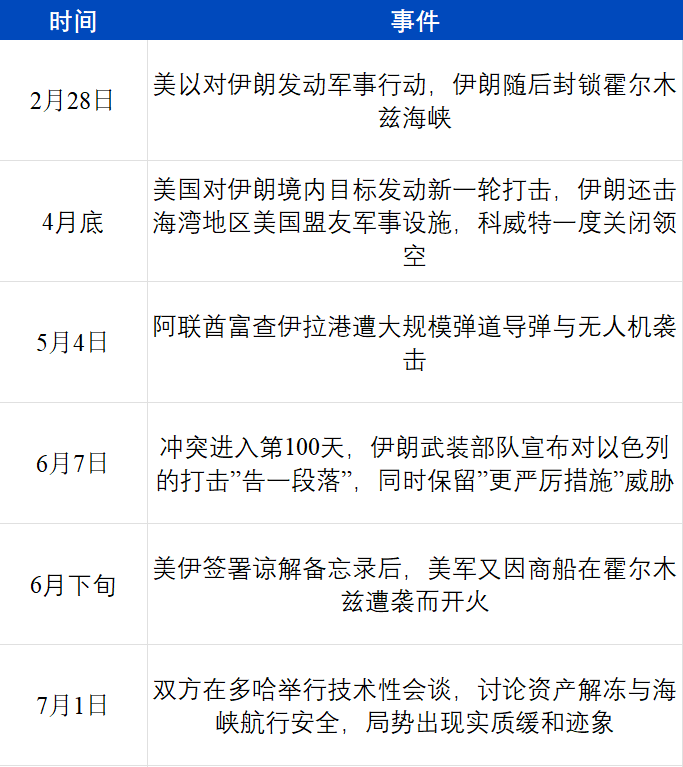
Finansal piyasalar açısından bu savaşın aktarım yolu yalnızca tek bir hat üzerinden ilerliyor, ancak oldukça sert: Hürmüz Boğazı'nın ablukaya alınması → Orta Doğulu petrol üreticisi ülkelerin üretim kesintisine zorlanması → petrol fiyatlarında ani yükseliş → TÜFE enerji kaleminin artması → faiz indirimi beklentilerinin ortadan kalkması, faiz artırım beklentilerinin güçlenmesi → küresel riskli varlıklarda değer kaybı.
Zincirdeki her halka somut rakamlara dayanıyor ve doğrudan finansal piyasa fiyatlamalarına yansıyor. Arz tarafında, Irak'ın güneyindeki petrol sahalarının üretimi günlük 4,3 milyon varilden 1,3 milyon varile kadar düştü; yalnızca Rumaila sahasında 700 bin varillik kesinti yaşandı. Resmi uyarılara göre ihracat engellenmeye devam ederse kesinti birkaç gün içinde 3 milyon varilin üzerine çıkabilir. Kuveyt Petrol Şirketi mücbir sebeple üretim kesintisi ilan etti, Katar Enerji LNG üretimini ve taşımacılığını durdurdu, Suudi Arabistan'ın en büyük rafinerisi Ras Tanura, insansız hava aracı saldırısının ardından kapatıldı. Deniz taşımacılığı tarafındaki detaylar durumu daha net ortaya koyuyor: Birçok uluslararası sigorta şirketi yüksek riskli sularda seyreden gemiler için savaş riski sigortası kapsamını iptal etti, bazı rotalar Ümit Burnu'ndan dolaşmak zorunda kaldı ve tek yön iki hafta uzadı. 6 milyon varil ham petrol taşıyan birkaç süper tanker, Basra Körfezi'nde iki aydan fazla bekletildi ve ancak 20 Mayıs civarında boğazdan çıkabildi. Asya'daki rafineriler kendi çözümlerini aramak zorunda kaldı — Hindistan'ın MRPL şirketi mücbir sebep bildirimi yayınlayarak üretimini %20 ila %30 oranında kıstı, Japonya ve Endonezya ABD ham petrol alımlarını artırdı, ABD Hazine Bakanlığı ise Hindistan rafinerilerine 30 günlük Rus petrolü yaptırım muafiyeti tanıdı.
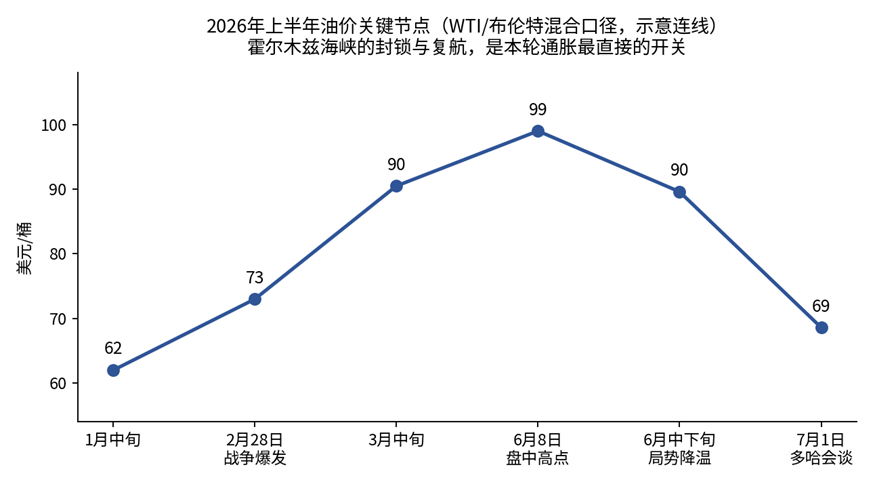
2026 İlk Yarısında Petrol Fiyatlarının Kritik Noktaları (CME Group, ArkStream derlemesi)
Arz açığını dengelemek için çabalar sürüyor: IEA, 32 üye ülkenin ortaklaşa 400 milyon varil stratejik rezerv serbest bırakacağını açıkladı ve 8 Mayıs itibarıyla 164 milyon varil piyasaya sürüldü; OPEC+ dört ay üst üste üretim artışı ilan etti, Temmuz ayındaki artış günlük 188 bin varil oldu. Ancak boğazın kapalı olduğu bir senaryoda üretim artışı neredeyse beyhude — petrol taşınamıyorsa kotaların bir anlamı yok. Talep tarafı da yüksek petrol fiyatlarından olumsuz etkileniyor; IEA, 2026 küresel petrol talebi büyüme tahminini savaş öncesindeki +1,2 milyon varil/gün seviyesinden doğrudan -420 bin varil/gün seviyesine revize etti. Güney Kore, kamu sektöründe araç plakasına göre tek-çift gün uygulamasını bile yeniden başlattı.
2022'deki Rusya-Ukrayna çatışmasıyla karşılaştırıldığında, bu seferki farklılık daha net görülüyor. 2022'deki turda, petrol fiyatları yükseldikten sonra Fed'in tepkisi agresif faiz artırımı oldu; sıfır faizden %5'in üzerine çıkıldı. Politika alanı genişti, yön netti; piyasa acı çekse de senaryonun nasıl ilerleyeceğini en azından biliyordu.Bu seferki durum çok daha zor: faiz oranları zaten %3,5–%3,75 seviyesinde, ancak enflasyon dışsal bir şok nedeniyle yeniden yükseliyor. Fed'in ne yeterli faiz artırım alanı var ne de "enflasyon düşüşü — buna bağlı faiz indirimi" şeklindeki uygun rüzgar senaryosu elinde; daha da kötüsü, 2022'deki arz şoku esas olarak Avrupa'nın doğal gaz ve gıda fiyatlarını etkiledi; ABD'nin kendi enerji kendine yeterliliği bir tampon sağladı. Oysa Hürmüz Boğazı, dünya deniz yoluyla petrol ticaretinin yaklaşık beşte birini ilgilendiriyor ve tampon alan yok.
Kripto piyasası için iki dalganın deneyimi de farklıdır. 2022'deki Bitcoin düşüşüne sektörün kendi içindeki zincirleme çöküşler (Terra, Three Arrows, FTX) eşlik etti; iç ve dış nedenleri ayırt etmek zordu. Bu kez sektör içinde aynı ölçekte bir kredi olayı yaşanmadı, yeterli ağırlıkta bir devin çöküşü ve tasfiyesi de olmadı; düşüş neredeyse tamamen dışsal fiyatlama sonucuydu.
Bu döngüdeki enflasyon arz şoklarından kaynaklanıyor; faiz artırımları ABD-İran savaşını durduramaz, Hürmüz Boğazı'nı seyrüsefere açamaz, ancak Fed'in elinde yalnızca faiz artırımı var. Politika araçları ile enflasyonun tetikleyicileri arasındaki uyumsuzluk, büyük olasılıkla yüksek faiz oranlarının süresini uzatacaktır; bu, yılın ikinci yarısı için makro temel değerlendirmemizdeki en önemli tespittir.
Çin-ABD Rekabeti ve Küresel Sermayenin "Ağır Yükten Kaçınması"
Trump yönetimi çeyrek içinde "ikincil tarife" politikasını devreye aldı; tarifeler ve savaş, maliyet şoklarının çift kaynağını oluşturdu. İkisinin ortak noktası, her ikisinin de arz tarafında etkili olması ve para politikasıyla çözülememesidir.
Çin, çatışmada tarafsızlığını koruyarak enerji alımlarını çeşitlendirerek boğazın kapanmasının doğrudan etkisini yönetilebilir bir seviyede tuttu.
Çin-ABD rekabeti enerjide değil tedarik zincirinde yaşanıyor ve bu katman, bu raporun ikinci bölümündeki AI ana hattıyla doğrudan bağlantılıdır. Yılın ilk yarısında ileri üretim süreçleri, yarı iletken ekipmanları ve kritik malzemeler üzerindeki ihracat kontrolleri giderek sıkılaştırıldı; Çin ise hesaplama gücünde özerklik konusunda hızlandı — DeepSeek V4 Pro, Huawei Ascend çiplerinde uçtan uca eğitim gerçekleştirdi; Zhipu GLM-5, tamamen yerli çiplerle eğitilen ilk öncü model oldu. Rekabetin sonucu bir tarafın kazanması değil, küresel AI tedarik zincirinin "tek en iyi çözümden" zorunlu olarak "iki paralel sisteme" dönüşmesidir; her iki sistem de kendi stoklarını yapacak, kendi kapasitesini genişletecek ve kritik aşamalardaki üretim kapasitesini kendi başına biriktirecektir. Bu, bu döngüde depolama alanında tarihi düzeyde bir kıtlık yaşanmasının derin nedenlerinden biridir: Talep tarafı yalnızca AI'nın kendi büyümesi değil, aynı zamanda jeopolitik belirsizliklerin yol açtığı mükerrer yatırımlar ve stratejik stoklamadır.
Böyle bir ortamda küresel sermayenin tercihi "ağır yükten kaçınmak" oldu — yüksek değerlemeli, nakit akışı uzak ve likiditeye duyarlı varlıklardan kaçınarak, görünür ve somut fiziksel darboğazlara sarılmak. Piyasa düzeyinde yeni bir terim bile ortaya çıktı: HALO işlemi (Heavy Assets, Low Obsolescence — Ağır Varlıklar, Düşük Eskime); AI'ın ikame edemediği, fiziksel engellere sahip enerji, hammadde ve altyapı sektörlerinde uzun pozisyon almak. Bu küresel AI rallisinin getirisinin nihayetinde bulut sağlayıcıları ve yazılım uygulama katmanı tarafından değil de depolama gibi orta-üst aşama halkalar tarafından "tüketilmesinin" altında yatan mantık, HALO işlemiyle aynıdır.
Kripto varlıklara gelince, çoğu geleneksel yatırımcının bilişsel çerçevesinde bu varlık sınıfının tam zıt ucunda yer alır: nakit akışı yoktur, fiziksel bir koruma yoktur ve faiz oranlarına son derece duyarlıdır.Üçlü makro şokun birleşik etkisi, kripto varlıkların küresel riskli varlıklardaki genel yükselişte tek başına düşmesine neden oldu. Bitcoin Haziran ayında yaklaşık %20,5 düşerek ay sonunda 60.760 dolardan işlem gördü; 58.100 dolarlık 52 haftalık düşük seviyesine yalnızca bir adım uzaklıkta ve 125.500 dolarlık 52 haftalık zirvesinden yarıdan fazla geri çekildi. Ethereum ay sonunda 1.606 dolardan işlem gördü ve 250 günlük düşüşü %60'a ulaştı. Bitcoin spot ETF'leri 15 Mayıs ile 3 Haziran arasında 13 işlem günü üst üste net çıkış yaşadı ve toplam 4,4 milyar dolar çıkışla kaydedilen en uzun çıkış döngüsünü oluşturdu; Haziran ayı boyunca toplam net çıkış 4,51 milyar dolar oldu ve bu, spot ETF'lerin piyasaya sürülmesinden bu yana en kötü aylık performanstı. Kripto Korku ve Açgözlülük Endeksi bir ara 15'e düşerek aşırı korku bölgesine girdi — ancak aynı hafta ABD hisse senedi piyasası tarihi zirvelerdeydi.
Makro düzeyde bu çeyrek dört noktada özetlenebilir:
1. Faiz indirimi anlatısı ikinci kez çöktü ve bu sefer yapısal. Liderlik değişikliği yalnızca duruş değişikliği getirmedi, aynı zamanda politika iletişim çerçevesinin yeniden yapılandırılmasına yol açtı; faiz yolu öngörülebilirliği belirgin şekilde azaldı.
2. Enflasyon arz şoku kaynaklı; politika araçları ile enflasyonun tetikleyicileri uyumsuz. Hürmüz Boğazı'nın durumu belirsiz olduğu sürece Fed'in güvercin bir tutuma geçmesi için veri temeli yok ve yüksek faiz oranlarının süresi uzayacak.
3. Risk bütçesi "fiziksel darboğazlara" yöneliyor. Savaş ve yapay zeka birlikte hareket ederek sermayenin enerji ve depolama gibi somut, elle tutulur kıt alanlara akmasını sağlıyor; kripto varlıklar bu tercihin tam karşısında duruyor.
4. Kriptonun makro fiyatlama gücü henüz geri kazanılmadı. Bu çeyrekte kripto varlıkların fiyat hareketleri neredeyse tamamen dış değişkenler tarafından belirlendi; sektör içinde makro rüzgarları dengeleyecek artı bir anlatı üretilmedi — ancak bu noktada RWA alanında değişim sinyalleri ortaya çıktı ve bunu üçüncü bölümde detaylandıracağız.
Küresel Yapay Zeka Teknolojisi ve Hisse Senedi Piyasası Dinamikleri
Bu bölüm üç ana hat etrafında şekilleniyor: ikinci çeyrekte büyük dil modelleri teknolojisinin evrim hızı ve rekabet yapısındaki değişimler, küresel hisse senedi piyasalarındaki yapay zeka çılgınlığı altında sektör rotasyonunun özellikleri ve OpenAI, Anthropic, SpaceX üç süper halka arzının piyasa likiditesi ile yapay zeka değerleme sistemi üzerinde yaratabileceği potansiyel etkiler. Bu üçü birlikte, bu çeyrekte yapay zeka anlatısının "teknoloji inancından" "değer doğrulamasına" geçişinin bütünsel bir resmini oluşturuyor.
2026 İkinci Çeyrek Yapay Zeka Büyük Modellerindeki Gelişmeler ve Dinamikler
2026 yılının ikinci çeyreği, büyük model sektörü için son yılların en yoğun yayın temposuna sahip üç ayından biri oldu. İlk çeyrekte GPT-5.3 Codex, Claude Sonnet 4.6, Gemini 3.1 Pro gibi modellerin kıyaslama rekorlarını üst üste kırmasının ardından, Nisan'dan Haziran'a kadar OpenAI, Anthropic ve Google üç büyük firma neredeyse aylık güncelleme ritmini sürdürdü; yerli firmalar da bu tempoya paralel bir şekilde ilerledi.
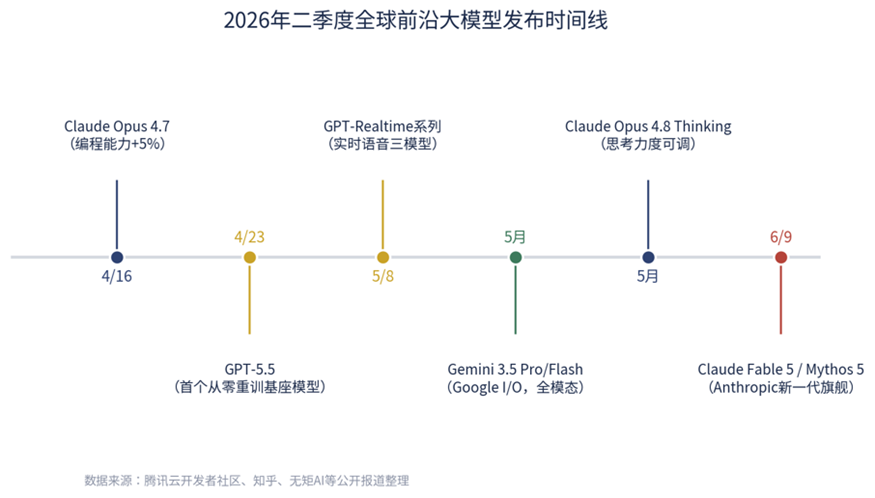
2026 İkinci Çeyrek Küresel Öncü Büyük Model Yayın Zaman Çizelgesi
Teknik yol haritası açısından bu çeyrekte üç belirgin özellik öne çıktı:
• Temel model yeniden eğitimi ve verimlilik optimizasyonu paralel ilerledi: GPT-5.5, OpenAI'ın GPT-4.5'ten bu yana sıfırdan tamamen yeniden eğitilen ilk temel modeli oldu; ardından günlük kullanım senaryolarına yönelik hızlı sürüm GPT-5.5 Instant piyasaya sürüldü. Bu, firmaların hem "yetenek üst sınırı" hem de "maliyet düşürme" uçlarında eş zamanlı çaba gösterdiğini yansıtıyor.
• Akıl yürütme ve Ajan yetenekleri rekabetin odak noktası haline geldi: Claude Opus serisi Nisan ve Mayıs aylarında 4.7 ve 4.8 sürümlerine kadar art arda güncellendi; kodlama ve uzun bağlam tutarlılığı sürekli iyileşti; 9 Haziran'da yayınlanan Claude Fable 5 ve Mythos 5, SWE-bench Verified kıyaslamasını yaklaşık %95 seviyesine taşıyarak sektördeki en yüksek akıl yürütme ve uzun zincirli ajan görevleri seviyelerinden birini temsil etti.
• Çok modlu doğallık ve fiyat savaşları bir arada yaşandı: Google'ın Mayıs I/O konferansında tanıttığı Gemini 3.5 serisi, eğitimin ilk gününden itibaren metin, görüntü, ses ve videoyu birleşik şekilde işleyerek "doğal çok modlu" yaklaşımın temsilcisi oldu; aynı zamanda OpenAI ve DeepSeek gibi firmalar büyük fiyat indirimlerine gitti, sektördeki API maliyetleri düşmeye devam etti; "teknoloji takibi" ve "fiyat rekabeti" eş zamanlı ilerledi.
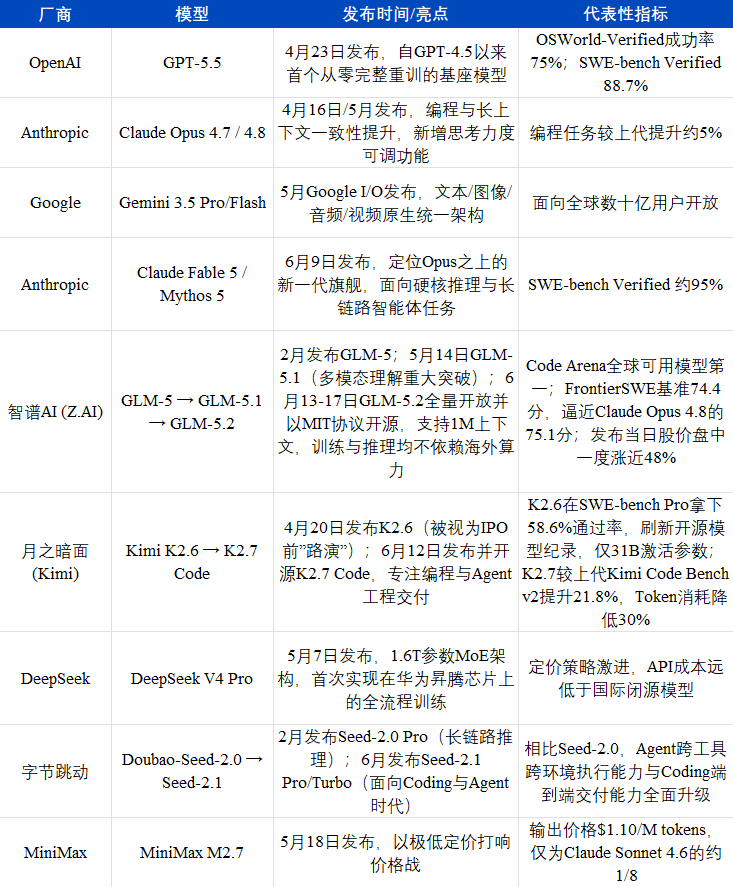
Dikkat çekici şekilde, yerli firmaların bu çeyrekteki varlığı belirgin şekilde arttı: Zhipu GLM-5, tamamen Huawei Ascend çipleri üzerinde eğitilen ilk öncü model oldu ve halüsinasyon oranını büyük ölçüde %1,2'ye düşürdü; Moonshot AI (Kimi) tarafından geliştirilen K2.5, LMSYS Chatbot Arena'da zirveye çıkan ilk açık kaynak model oldu. Yerli hesaplama gücünün özerk kontrolü ve açık kaynak ekosisteminin eş zamanlı ilerlemesi, geçmişte ABD'li firmaların standart belirlemedeki hakimiyetini değiştiriyor. Kripto piyasası açısından, model yeteneklerindeki sürekli sıçramalar, AI Ajanları ile zincir üstü ödemeler ve stablecoin takasları gibi yeni anlatıların hayata geçiş hızını doğrudan hızlandırıyor.
Küresel Hisse Senedi Piyasalarında Yapay Zeka Rüzgarı: Sektör Rotasyonunun Tam Görünümü
İkinci çeyrekteki büyük model lansmanlarının temposu "teknoloji anlatısını" yansıtıyorsa, aynı dönemdeki küresel hisse senedi piyasalarının performansı da "sermaye anlatısını" yansıtıyor.
2026'nın ilk yarısında, dünyanın başlıca hisse senedi piyasaları belirgin bir kademeli ayrışma yapısı sergiledi: Güney Kore KOSPI endeksi %101,1'lik artışla açık ara önde giderek, ana piyasa endekslerinin ikiye katlandığı tek büyük pazar oldu; Tayvan TAIEX endeksi %59,3 ile ikinci sırada yer aldı; Nikkei 225 endeksi %39,2 yükselirken; S&P 500 (+%9,6) ve CSI 300 (+%7,5) ise büyük ölçüde geride kalarak Kore endeksinin artışının onda birinden daha azını kaydetti. Bu beş piyasa arasındaki fark—en yüksek %101,1'den en düşük %7,5'e, 13 kattan fazla bir fark—son on yılda küresel ana piyasaların tarihsel karşılaştırmalarında son derece nadir görülen bir ayrışma düzeyidir.
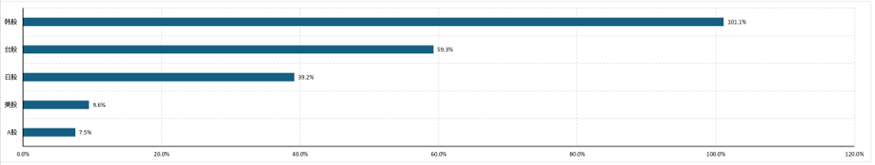
2026 İlk Yarıyılda Küresel Başlıca Hisse Senedi Piyasalarının Artış Karşılaştırması
Bu nadir farkın arkasındaki temel mantık: Ana piyasa endekslerinin yükseliş/düşüşü, özünde yapay zeka/yonga seti tedarik zincirinin o piyasanın ağırlık yapısındaki payına bağlıdır. En yüksek artışı gösteren Güney Kore ve Tayvan, küresel yonga seti tedarik zincirinin en yoğun olduğu iki ekonomidir—Samsung Electronics ve SK Hynix'in KOSPI toplam piyasa değerindeki payı yıl başındaki %39'dan %61'e yükselirken, TSMC tek başına Tayvan hisse senedi piyasasının toplam değerinin %42,87'sini oluşturmaktadır. Bu, KOSPI ve TAIEX'in büyük ölçüde geleneksel anlamda "çeşitlendirilmiş ana piyasa endeksleri" olmaktan çıkıp, daha çok "yonga seti tedarik zinciri vekil endeksleri" haline geldiği anlamına gelir. Buna karşılık, S&P 500 ve CSI 300, bileşen hisselerinin daha geniş kapsamı nedeniyle (finans, tüketim, sağlık, enerji gibi yapay zekayla ilgisi olmayan birçok geleneksel sektörü içerir), yapay zeka donanımının aşırı getirileri ana endeksin diğer sektörleri tarafından önemli ölçüde seyreltilmiş ve bu nedenle artış performansı belirgin şekilde daha ılımlı kalmıştır.
Yapay zeka piyasasının durumunu daha iyi açıklamak için, yapay zeka içindeki temsili sektörlerden temsili hisseleri seçtik ve serbest dolaşımdaki piyasa değeri ağırlıklı endeksi (ABD doları cinsinden, baz=100, 2026 başı başlangıç) kullanarak hem bölgesel hem de sektörel boyutlarda analiz ettik. Bu yöntem, S&P 500 ve KOSPI 200 gibi ana referans endekslerinin oluşturma mantığıyla tutarlıdır ve "piyasadaki toplam paranın ne kadar arttığını" daha gerçekçi bir şekilde yansıtır; bireysel küçük ölçekli hisselerin veya ağırlıklı hisselerin aşırı performansından sapmaz.
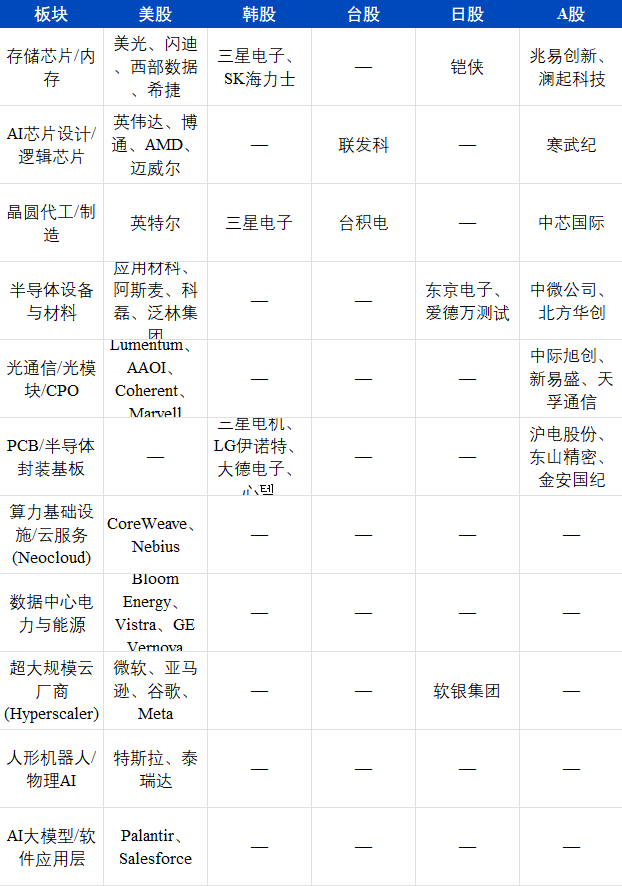
· Bölgesel Temsilci Hisse Eşlemesi (İşlem Hacmi Öncelik Prensibi)
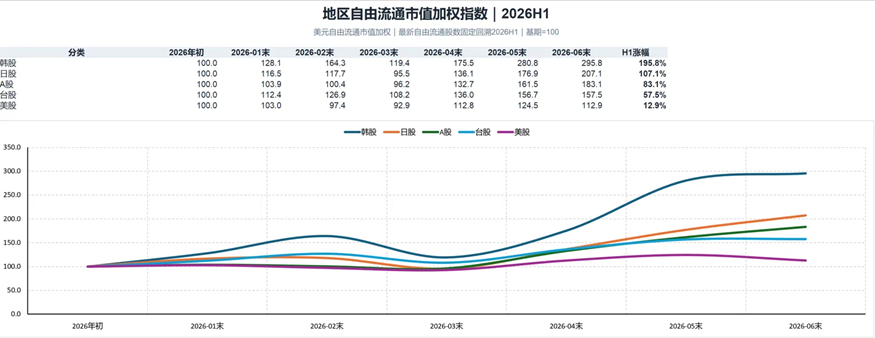
2026 İlk Yarıyıl Bölgesel Temsilci Hisse Serbest Dolaşımdaki Piyasa Değeri Ağırlıklı Endeksi (2026 Başı=100)
2026 yılının ilk yarıyılında, küresel beş büyük hisse senedi piyasası, serbest dolaşımdaki piyasa değeri ağırlıklı endeks bazında (ABD doları cinsinden, 2026 başı=100) net bir kademeli ayrışma sergiledi: Kore hisseleri +%195,8, Japonya hisseleri +%107,1, Çin A hisseleri +%83,1, Tayvan hisseleri +%57,5, ABD hisseleri +%12,9 — en yüksek ile en düşük arasındaki fark 15 katı aştı.
Aylık trend açısından bakıldığında, beş piyasa Şubat sonu ile Mart sonu arasında neredeyse eş zamanlı bir toplu geri çekilme yaşadı (Kore hisseleri 164,3'ten 119,4'e, Japonya hisseleri 117,7'den 95,5'e geriledi, Çin A hisseleri ve Tayvan hisseleri de zayıfladı, ABD hisseleri ise neredeyse yatay kaldı), ardından Nisan ayından itibaren birlikte yeni bir yükseliş kanalına girdi. Bu eş zamanlı geri çekilme penceresi, makroekonomik belirsizlik faktörleriyle yüksek derecede örtüşüyor — ilk çeyrek sonunda jeopolitik gerilimlerin artması ve Fed'in politika yolu üzerindeki görüş ayrılıklarının derinleşmesi, AI gibi küresel en güçlü ana temanın bile makro risklerin eş zamanlı etkisine tamamen bağışık olamayacağını gösteriyor.
İkinci çeyreğe girildiğinde, beş piyasa belirgin şekilde ayrışmaya başladı: Kore hisseleri Nisan sonundaki 175,5'ten Haziran sonunda 295,8'e hızla yükseldi, en dik ve en sürdürülebilir yükseliş trendini sergiledi; Japonya, Çin A ve Tayvan hisseleri ise nispeten ılımlı ve istikrarlı bir tırmanış gösterdi; ABD hisseleri ise diğer dört piyasadan tamamen farklı bir eğri çizdi — Mayıs sonunda 124,5'e yükseldikten sonra Haziran sonunda 112,9'a geriledi ve H1 kapanış aşamasında belirgin bir geri çekilme yaşayan tek piyasa oldu. ABD hisse piyasasındaki AI sektörünün "çılgınlığı" daha çok depolama, PCB gibi belirli donanım segmentlerindeki aşırı performansta kendini gösterdi, genel piyasa genelinde bir yaygın yükseliş olarak değil; Nvidia, Broadcom gibi en temsili AI lider hisseleri H1'de piyasanın altında performans göstererek ABD genel endeksinin performansını doğrudan baskıladı.
· Sektörel Temsilci Hisse Eşlemesi (İşlem Hacmi Öncelik Prensibi)
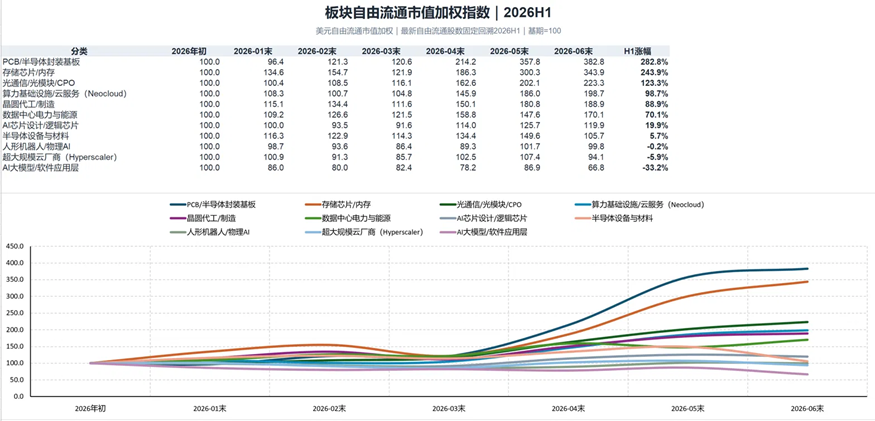
2026 İlk Yarıyıl AI İlgili Sektörler Serbest Dolaşımdaki Piyasa Değeri Ağırlıklı Endeksi (2026 Başı=100)
Bölgesel sınırların ötesine geçerek endüstri zinciri halkalarına göre yeniden bölümlendirildiğinde, on bir sektörün H1 performansı daha belirgin bir katmanlaşma ortaya koyuyor: PCB/Yarı İletken Paketleme Alt Tabakaları (+%282,8) ve Depolama Çipleri/Bellek (+%243,9) tartışmasız en güçlü iki kutup, özellikle ikinci çeyrekteki yükseliş eğrisi oldukça dik; Optik İletişim/Optik Modüller/CPO (+%123,3), Hesaplama Altyapısı/Bulut Hizmetleri (+%98,7), Wafer Döküm/Üretim (+%88,9), Veri Merkezi Güç ve Enerjisi (+%70,1) orta kademeyi oluşturuyor; buna karşılık AI Çip Tasarımı/Mantık Çipleri (+%19,9) ve Yarı İletken Ekipman ve Malzemeleri (+%5,7) gibi genellikle "AI çekirdeği" olarak görülen iki sektör, yukarı akış darboğaz halkalarının oldukça gerisinde kalıyor.
En dikkat çekici olan piramidin tepesindeki üç sektör — İnsansı Robotlar/Fiziksel AI (-%0,2), Ultra Ölçekli Bulut Sağlayıcıları (-%5,9), AI Büyük Modeller/Yazılım Uygulama Katmanı (-%33,2), H1'de toplu olarak negatif büyüme gösteren tek üç kategori; bunlar arasında yazılım uygulama katmanı en derin düşüşü yaşadı. Aylık eğrilere bakıldığında, bu üç sektörün ortak özelliği tüm süreç boyunca 100 baz çizgisi civarında dar bir bantta dalgalanması ve hatta sürekli düşüş göstermesi, bu yükseliş rallisine hiçbir zaman gerçek anlamda katılmamış olması — ultra ölçekli bulut sağlayıcıları bu turdaki AI sermaye harcamalarının mutlak finansörü olsa bile (Microsoft, Amazon, Google, Meta) ve insansı robotlar piyasada en çok tartışılan öncü tema olsa da, her ikisinin hisse senedi performansı da anlatılan hikayenin sıcaklığını karşılayamadı.
Bu "piramit" yapısının ortaya koyduğu temel mantık şudur: Bu turdaki küresel AI piyasasının fiyatlandırma gücü, donanım tedarik zincirindeki kıt halkaların elindedir; sermaye harcamasının finansörlerinin veya nihai uygulama para kazanma taraflarının değil — en çok para harcayan bulut sağlayıcıları, en hareketli hikayeleri anlatan yazılım uygulama katmanı ve robotik sektörü, H1'de hisse senedi performansı en zayıf olan üç kategori oldu; artışı gerçek anlamda "son damlasına kadar tüketen" ise depolama, paketleme alt tabakaları gibi göze çarpmayan ancak kısa vadede kapasite genişletme kabiliyeti en sınırlı olan orta ve yukarı akış halkaları oldu.
Süper IPO Şok Dalgası: Sermaye Çıkışı ve Kârlılık Sorgusu
Bu çeyrekte AI sektörünü ve hatta tüm sermaye piyasasını en derinden etkileyen olay, SpaceX, OpenAI ve Anthropic'in neredeyse aynı anda başlattığı süper IPO süreçleridir. Üç şirketin hedef piyasa değerleri toplamı yaklaşık 3,6 trilyon ila 3,8 trilyon ABD doları arasındadır; bu, dünyanın altıncı büyük ekonomisi Hindistan'ın GSYİH'sına eşdeğerdir ve sermaye piyasası tarihindeki en büyük teknoloji şirketi toplu halka arz dalgası olarak nitelendirilebilir.
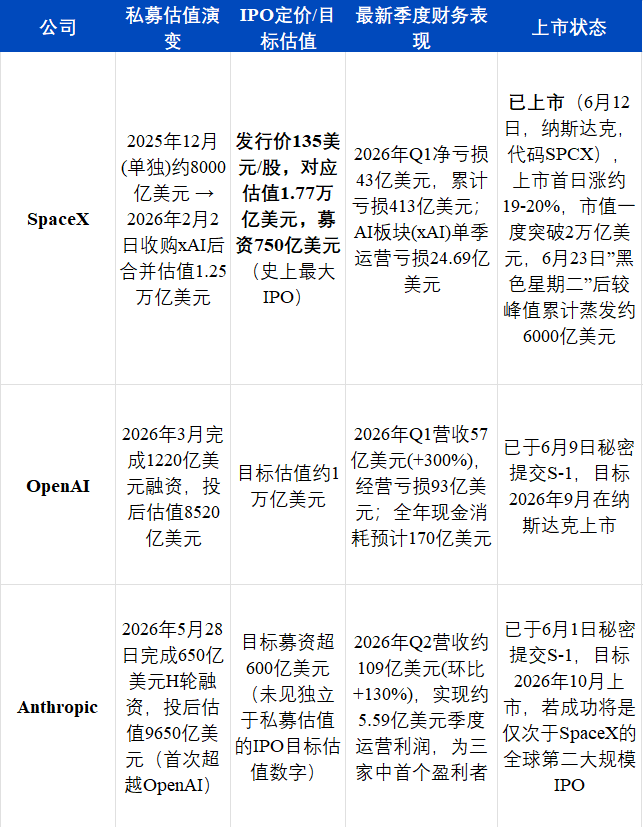
· Piyasadan çekilen fon miktarı küçümsenemez
Üç şirketin toplam hedef fon toplama büyüklüğü 200 milyar doları aşarken, tüm ABD halka arz piyasası 2025 yılı boyunca yalnızca 45 milyar dolar topladı; bu da üç şirketin birkaç ay içinde açık piyasadan, geçen yılki tüm ABD halka arz hacminin dört katından fazla fon çekmeye çalıştığı anlamına geliyor.
Bazı analizler, ABD para piyasası fonlarında şu anda yaklaşık 8 trilyon dolarlık mevcut fonun bu talebi karşılayabileceğini (SpaceX'in tek seferlik 75 milyar dolarlık fon toplama büyüklüğü bunun yalnızca yaklaşık %1'ini oluşturuyor) ve kurumsal fonların daha önce Nvidia, Microsoft, Google gibi "vekil hedefler" üzerinden dolaylı olarak yapay zeka riskine maruz kaldığını, saf yapay zeka varlıklarının halka arz edilmesiyle ek talebin ortaya çıkabileceğini öne sürse de; fonların yeniden dengeleme etkisi de dikkate değerdir — yüz milyarlarca dolar yeni hisselere aktığında, kurumsal portföylerde kaçınılmaz olarak yeniden konumlandırma yaşanacak ve fonlar büyük olasılıkla mevcut "Muhteşem Yedili" (Magnificent 7) gibi ağırlıklı hisselerden pasif olarak çıkış yapacaktır. Yeni hisse alımına hiç katılmamış yatırımcılar bile, ellerindeki pozisyonlarda bu "kan emme" etkisinin yarattığı rüzgarı hissedebilir.
· Devasa zarar sorunu açık piyasa tarafından doğrudan test edilecek
Üç şirket şu anda büyük ölçüde birincil piyasa finansmanına "kan nakli" olarak bağımlı olup, maliyet yapıları genel olarak büyük zarar durumundadır:
1. OpenAI üçlü arasında en kırılgan halkadır: 2026 ilk çeyrek geliri 5,7 milyar dolar olup yıllık bazda %300 artış gösterdi, ancak faaliyet zararı 9,3 milyar dolara ulaştı — bu, kazanılan her 1 dolara karşılık yaklaşık 1,6 dolar kayıp anlamına geliyor; HSBC, 2026 yılı toplam nakit tüketiminin 17 milyar dolara ulaşacağını, günlük ortalama 46 milyon doların üzerinde para yakılacağını tahmin ediyor. Daha da ciddisi, Deutsche Bank'ın hesaplamalarına göre OpenAI'ın 2024'ten 2029'a kadar kümülatif negatif serbest nakit akışının 143 milyar dolara ulaşabileceğini ve en erken 2029'da kârlılığa ulaşabileceğini gösteriyor.
2. SpaceX'in yapay zeka bölümü de ana para yakıcı konumunda: Starlink işi istikrarlı kârlılık elde etmiş olsa da, xAI ile birleşmeden bu yana yapay zeka bölümü 2026 ilk çeyrekte 818 milyon dolar gelir elde ederken, faaliyet zararı 2,469 milyar dolara ulaştı ve düzeltilmiş FAVÖK -609 milyon dolar oldu; şirketin genel 2025 yılı zararı 4,94 milyar dolar, 2026 ilk çeyrek net zararı 4,3 milyar dolar olup, kümülatif zarar 41,3 milyar dolara ulaştı.
3、Anthropic şu anda tek istisnadır: Şirket, 2026 yılının ikinci çeyreğinde yaklaşık 559 milyon dolarlık çeyreklik faaliyet karı elde etmeyi öngörüyor ve üç şirket arasında kârlılığa ulaşan ilk öncü yapay zeka laboratuvarı olacak. Ancak en son finansman turundaki değerlemesi 965 milyar dolar seviyesinde olup, en iyimser yıllık gelir tahminiyle bile fiyat/satış oranı 24 katın üzerinde kalıyor; bu, Nvidia'nın tarihsel zirvesi olan 28 kat fiyat/satış oranına karşılık gelen makul aralığın üst sınırından yüksek olup, değerlemenin kendisi oldukça iyimser bir büyüme beklentisini şimdiden fiyatlamış durumda.
IPO izahnameleri genellikle özel döneme kıyasla çok daha ayrıntılı ve gerçekçi finansal verilerin açıklanmasını gerektirir; bu da daha önce "hikayelere" ve halka açık olmayan verilere dayanan yüksek değerlemelerin ilk kez halka açık piyasa yatırımcılarının doğrudan testine tabi tutulacağı anlamına gelir. Özellikle OpenAI için, kayıt dosyaları ilk kez gerçek gelir ve kâr marjı verilerini açıklayacak — eğer açıklanan gerçek kâr marjı, yatırımcıların özel tur beklentilerinden önemli ölçüde düşükse, hedef değerleme ciddi şekilde sıkışabilir ve ilgili şirketlerde büyük hisse tutan risk sermayesi kurumlarında zincirleme değerleme indirimlerine (markdown) yol açabilir. Bu etki, Microsoft (OpenAI'ın yaklaşık %27 hissesine sahip), SoftBank gibi "vekil hisseler" aracılığıyla ikincil piyasaya da yayılabilir.
· Piyasa duyarlılığı ve AI hisselerinin performansı üzerindeki potansiyel etki
Son dönemde halka arz edilen AI bağlantılı şirketlerin performansına bakıldığında, bu "ağır varlık, yüksek nakit yakma" modelinin kırılganlığı kendini göstermeye başladı. AI hesaplama altyapı şirketi CoreWeave örneğini ele alalım: 2026 yılının ilk çeyreğinde serbest nakit akışı -4,71 milyar dolar, tek çeyreklik sermaye harcaması 7,7 milyar dolar, faiz giderleri yıllık bazda ikiye katlandı ve toplam borç yükü 2023'teki 2 milyar dolardan 35 milyar dolara fırladı; çeyreklik gelir yıllık %111,7 artmasına rağmen, piyasanın "nakit yakarak büyüme" sürdürülebilirliğine dair şüpheleri giderilemedi. Açığa satış raporları ve üst düzey yönetici hisse satışları haberleriyle birlikte, hisse fiyatı 52 haftalık zirvesinden %40'tan fazla geriledi. Haziran sonundaki "Kara Salı" bu kırılganlığı yoğun şekilde ortaya koydu — piyasanın AI altyapı yatırımlarının sürdürülebilir nakit getirisi sağlayıp sağlayamayacağına dair endişeleri, SpaceX'in halka arz öncesi büyük ölçekli tahvil finansmanıyla birleşerek küresel AI işlemlerinde eş zamanlı bir geri çekilmeyi tetikledi.
AI büyük modelleri hâlâ yüksek hızda iterasyon ve büyüme sürdürüyor; yerli üreticiler teknolojik olarak yakın takip ve yenilik yapmaya devam ediyor. Ancak sermaye cephesinde, piyasa "AI çip liderleri + yazılım uygulama katmanı + bulut sağlayıcıları" şeklindeki en eski ve en belirgin AI işlem ana hattından, "depolama/PCB gibi AI donanım tedarik zincirinin darboğaz halkaları" şeklindeki nispeten daha yeni işlem ana hattına geçiş yaptı. Hiper ölçekli bulut sağlayıcıları (Microsoft/Amazon/Google/Meta), AI sermaye harcamalarının en büyük finansörleri, en çok para harcayanların hisse fiyatları ise artmadı; bu da piyasanın "nakit yakmanın getiri sağlayıp sağlayamayacağına" dair şüphe duyduğunu gösteriyor. Üç büyük süper IPO'nun toplam hedef fon toplama tutarı 200 milyar doları aşıyor ve devasa zarar sorunları yakında halka açık piyasa tarafından doğrudan test edilecek. Borsadaki AI rallisi yüksek büyüme döneminden belirsizlik ve baskı dönemine girdi. Bu aynı zamanda borsadaki AI rallisinin Crypto piyasası üzerinde artık o kadar doğrudan bir etki ve çekicilik yaratmadığı anlamına geliyor; bu korelasyon sinyalini RWA piyasası analizinde de görmüştük.
RWA, Kripto Piyasasının En Büyük Büyüme Motoru Haline Geldi
RWA (Gerçek Dünya Varlıklarının Tokenizasyonu), bu çeyrekte kripto piyasasında kurumsal özellikleri en belirgin olan ve en hızlı büyüyen alan olup, geleneksel finans ile kripto dünyasını birbirine bağlayan en doğrudan köprüdür. Bu bölüm üç ana hat etrafında şekilleniyor: Tüm RWA piyasasının mevcut sermaye büyüklüğü ve büyüme durumu; RWA piyasasındaki politika değişiklikleri ve arka planı; piyasa içinde en hızlı büyüyen alt segment olan tokenize hisse senetlerinin model sınıflandırması; ve Binance'i ana örnek alarak RWA ile ilgili ürün hatlarının veri büyüme durumunu gözlemlemek.
RWA Piyasasının Mevcut Durumu
2026, RWA'nın "kavram kanıtı" aşamasından tamamen "kurumsal altyapı" aşamasına geçtiği yıl oldu. RWA.xyz istatistiklerine göre, stablecoin'ler hariç zincir üstü RWA toplam büyüklüğü, 2025 başındaki yaklaşık 2,8 milyar dolardan hızla yükselerek 2026 ortasında 33 milyar doların üzerine çıktı ve 18 ayda 11 kattan fazla büyüdü. Bu büyüme hızı, aynı dönemdeki genel DeFi piyasa performansını çok geride bıraktı; zira aynı dönemde DeFi'nin toplam kilitli değeri (TVL), 2025 başındaki 115 milyar dolardan 2026 ortasında 70 milyar dolara geriledi. RWA, tüm kripto piyasasındaki ayı piyasasında net giriş sağlayan az sayıdaki varlık sınıfından biri olup, piyasa fonları "spekülatif protokollerden kurumsal düzeyde zincir üstü altyapıya" doğru net bir yapısal geçiş sergiliyor.
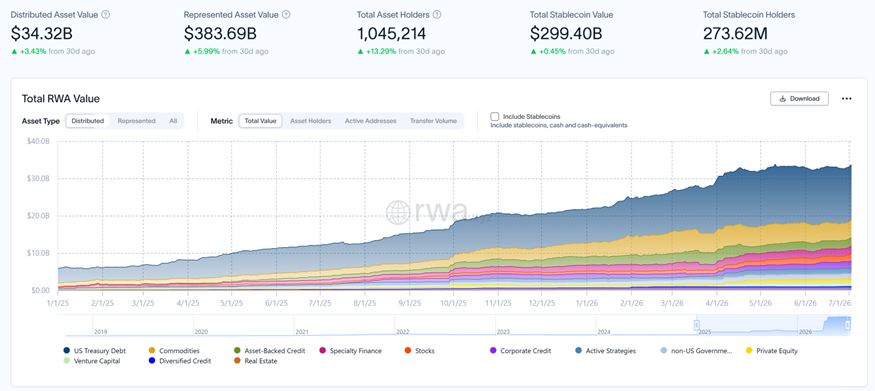
2026 ilk yarısında zincir üstü RWA piyasa büyüklüğündeki değişim (rwa.xyz)
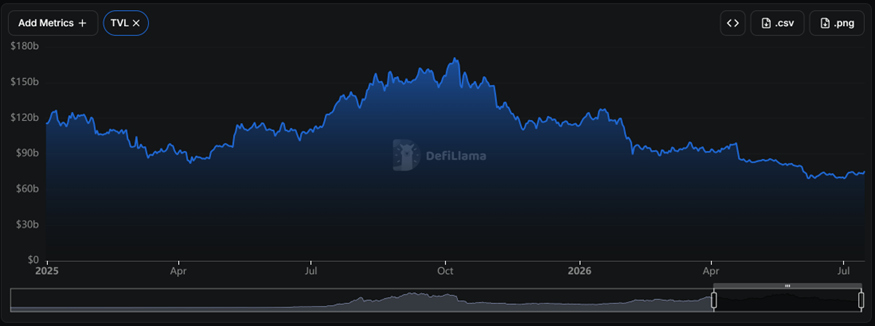
2026 ilk yarısında DeFi TVL büyüklüğündeki değişim (DefiLlama)
RWA'nın varlık yapısına bakıldığında
• ABD Hazine Tahvilleri: Her zaman ana güç olmuştur ve RWA piyasa değerinin en büyük kısmını oluşturur; bu, RWA piyasasının en olgun, en "sıkıcı" ama aynı zamanda en istikrarlı kısmıdır. Hazine tahvili tokenizasyon ürünlerinin çekiciliği şu mantığa dayanır: Federal fonlama oranı %3'ün üzerinde nispeten yüksek bir seviyede kaldığı sürece, "atıl stablecoin'leri tokenize hazine tahvillerine koyup yıllık %3,5-%4,5 kazanmak" mantığı sürekli geçerli olur. Bu nedenle tokenize hazine tahvilleri tüm RWA piyasasında "balast taşı" konumunu sağlamlaştırmıştır; özünde Fed'in yüksek faiz oranı döngüsünün getirisinden faydalanmaktadır.
• Emtialar: İkinci büyük kategori, ağırlıklı olarak altın tokenizasyonu olup, altın fiyatlarındaki dalgalanmalardan doğrudan etkilenir.
• Varlık Destekli Krediler: Orta ölçekte olup, kurumsal katılım son iki yılda belirgin şekilde artmıştır.
• Hisse Senetleri: Görseldeki payı küçük gibi görünse de, bu çeyrekte en hızlı büyüyen kategoridir.
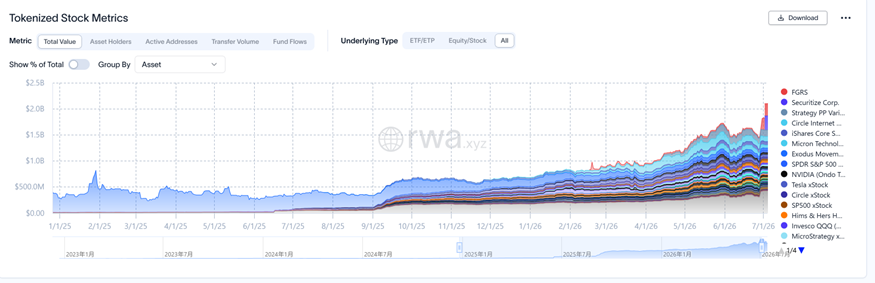
2026 İlk Yarıyıl Zincir Üstü RWA Hisse Senedi Piyasası Büyüklük Değişimi (rwa.xyz)
RWA.xyz verilerine göre, tokenize hisse senetleri 2025'teki 291 milyon dolardan 2026 ortasında 1816 milyon dolara yükseldi. Ölçüm boyutları ve rwa.xyz'in veri toplama çerçevesindeki kısıtlamalar nedeniyle, bu veriler tokenize hisse senedi piyasasının tamamını kapsamamaktadır. Makalenin ilerleyen bölümlerinde farklı boyutlardaki veri analizleriyle bu eksiklik tamamlanacaktır.
2026'nın ilk yarıyılında, zincir üstü RWA piyasa büyüklüğü yıl başındaki yaklaşık 21,6 milyar dolardan 33 milyar dolara genişledi ve sahip adres sayısı, varlık değerinin kendisinden çok daha hızlı bir şekilde arttı—bu veri seti, "kavram kanıtı" aşamasından "kurumsal altyapı" aşamasına hızla geçen bir piyasayı ortaya koyuyor. Ancak büyüklük rakamları yalnızca "ne olduğunu" yanıtlıyor, "neden bu zaman noktasında olduğunu" yanıtlamıyor. Aslında, bu genişleme turu izole bir piyasa kendiliğinden davranışı değil, aynı dönemdeki küresel düzenleyici ortamın yoğun gevşemesiyle yüksek derecede senkronize—ABD SEC'in tokenize menkul kıymetlere yönelik tutum açıklamaları, FINRA'nın Securitize'a verdiği ilk saklama lisansı, GENIUS Yasası, Çin Hong Kong'unun "Stablecoin Yönetmeliği", AB MiCA'sı ve Çin anakarasının 42 No'lu Belgesi neredeyse aynı zaman penceresinde hayata geçti. RWA piyasasındaki her ölçek sıçramasının arkasında, neredeyse her zaman karşılık gelen bir politika gevşemesi bulunabilir. Bu yarıyılda RWA piyasasının genel DeFi daralması bağlamında neden ters yönde genişleyebildiğini anlamak için, merceği "piyasanın kendisinden" "politika bağlamına" kaydırmak gerekir—ve bunun arkasında aslında birbirinden bağımsız ama birbirini destekleyen iki düzenleyici ray paralel olarak ilerlemektedir: biri "varlıkların" yasal olarak zincirde işlem görüp göremeyeceğini yönetir (menkul kıymet düzenleme rayı), diğeri zincir üstü dolaşımda hangi "paranın" kullanılacağını yönetir (stablecoin düzenleme rayı).
RWA Makro Politika Bağlamı: Küresel Stablecoin Düzenlemesinde "Üç Krallık", 2026 İlk Yarıyılında Yoğunlaşarak Hayata Geçti
RWA düzenlemesi, stablecoin düzenleme rayı ve menkul kıymet düzenleme rayı olarak ikiye ayrılır. Stablecoin düzenleme rayı şu şekildedir:
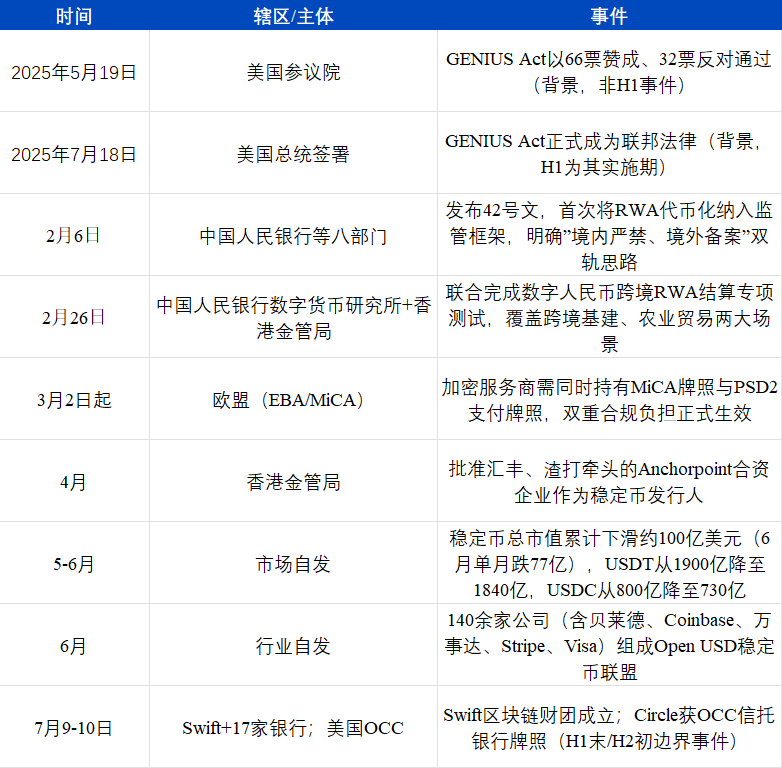
Stabilcoin alanındaki kilit mevzuat (GENIUS Act) aslında 2025 yılında tamamlanmıştı; 2026'nın ilk yarısı daha çok uygulama dönemi ve küresel zincirleme tepki dönemi oldu: GENIUS Act'i referans alarak Hong Kong, Avrupa Birliği ve Çin anakarası, 2026'nın ilk çeyreği sonu ile ikinci çeyreği başında neredeyse eş zamanlı olarak kendi stabilcoin düzenleyici çerçevelerini yayınladı veya güçlendirdi ve fiilen bir "düzenleyici üç kutuplu dünya" oluştu — ABD federal çerçeve + OCC lisansı yolunu izlerken, Hong Kong Merkez Bankası merkezi lisans sistemini, AB ise MiCA + PSD2 çift lisans yolunu benimsedi; Çin anakarası ise kesin anlamda "içeride tek tip yasak, dışarıda geçiş yolu" yaklaşımını sergiledi. Bu küresel düzenleyici sıkılaşma kısa vadede gerçekten baskı yarattı — Mayıs ve Haziran aylarında stabilcoin piyasası 2023'ten bu yana en belirgin geri çekilmesini yaşadı (yaklaşık 10 milyar dolar, %3); bu esas olarak USDT ve USDC'nin iki devinin de daralmasından kaynaklandı ve piyasa bunu, bazı fonların düzenleyici uyum maliyetlerinin arttığı pencere döneminde bekleme kararı aldığı şeklinde yorumladı. Ancak daralma, 2022'deki ayı piyasası kaynaklı banka hücumundan (o zaman %26'nın üzerinde daralma) çok daha küçük kaldı; bu da bunun daha çok "kurumsal sancı" olduğunu, bir güven krizi olmadığını gösteriyor. Daha dikkat çekici olan, daralmanın arkasında eş zamanlı gerçekleşen kurumsallaşma hamleleri — 140'tan fazla geleneksel devin Open USD ittifakını kurması, Swift'in 17 bankayla blockchain konsorsiyumu oluşturması, Circle'ın OCC tröst lisansı alması — bunların hepsi stabilcoin hacminin düştüğü aynı zaman penceresinde gerçekleşti; bu da düzenleyici sıkılaşmanın kısa vadede spekülatif fonları dışarı ittiğini, ancak aynı zamanda geleneksel finansal kurumların daha uyumlu bir duruşla resmi olarak sahneye girişini hızlandırdığını gösteriyor. Bu, Tablo 1'deki "RWA menkul kıymetleştirme" hattında FINRA'nın Securitize'a lisans vermesinin mantığıyla aynı: iki hat farklı yollardan aynı sonuca ulaşıyor, sektörü "gri alandan" "lisanslı işletmeye" taşıyor.
Menkul kıymet düzenlemeleri hattı şu şekildedir:
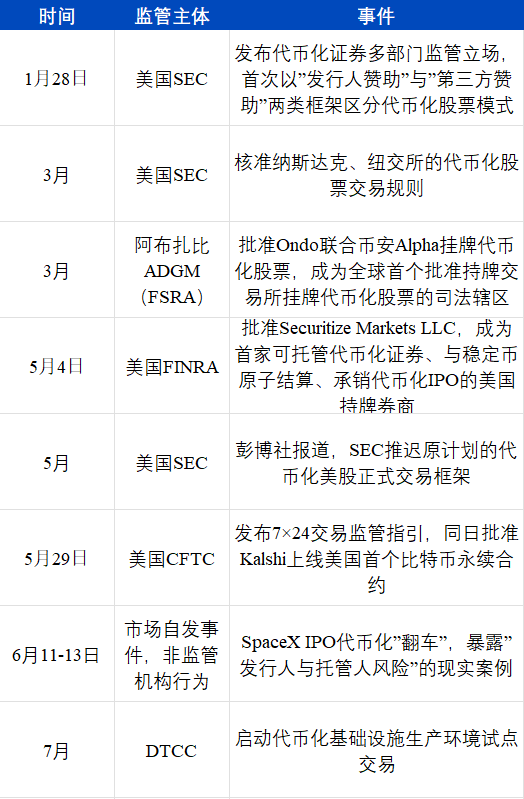
Menkul kıymet düzenlemeleri açısından, hisse senetleri ve fon payları gibi geleneksel menkul kıymetlerin yasal olarak tokenize edilip edilemeyeceğini, kimin saklama yetkisine sahip olacağını ve nerede uyumlu bir şekilde listelenip işlem görebileceğini belirlemesi gerekir. Tüm zaman çizelgesi "iki adım ileri, yarım adım geri" ritmini sergiliyor: Ocak ayındaki SEC pozisyon bildirimi kapıyı açtı, Mart ayında iki büyük işlem platformunun kural onayı ve ADGM'nin erken uygulaması yönü daha da doğruladı, 4 Mayıs'ta FINRA'nın Securitize'a resmi lisans vermesi bu çeyreğin düzenleyici düzeyde en yüksek dereceli somut onayı oldu — artık sadece "açıklama" değil, gerçekten lisanslı bir ABD kurumu tokenize menkul kıymetleri saklama yetkisi aldı. Ancak yine Mayıs ayında SEC, daha geniş kapsamlı tokenize hisse senedi resmi işlem çerçevesini erteledi; bu da düzenleyicilerin "ne kadar açılacağı" konusunda hâlâ temkinli olduğunu, tek yönlü iyimser bir ilerleme olmadığını gösteriyor. CFTC'nin 29 Mayıs'taki hamlesi ise başka bir yolu temsil ediyor — geleneksel düzenlenmiş türev piyasası, 7×24 işlem ve kripto varlıkları proaktif olarak benimsiyor (Kalshi, Bitcoin sürekli sözleşme yetkisi aldı); bu, "kripto işlem platformlarının hisse senedi satması"nın ters yönlü bir birleşmesi. Haziran ayındaki SpaceX olayı düzenleyici bir kurum tarafından başlatılmamış olsa da, mevcut tokenize hisse senedi modelinin yapısal eksikliklerini en doğrudan şekilde ortaya çıkardı — düzenleyiciler "yol" verdi, ancak bu, alttaki varlık arzının ve saklama zincirinin stres testine dayanabileceği anlamına gelmez; bu yüzden DTCC, Temmuz ayına kadar pilot uygulamayı başlatmayı seçti, Ocak ayında düzenleyici pozisyon netleştiğinde aceleyle devreye almak yerine: geleneksel finansal kurumların altyapı olgunluğuna yönelik gereksinimleri, kripto işlem platformlarına kıyasla açıkça daha muhafazakârdır.
Ancak tüm RWA yol haritası bu süreçte giderek daha net hale geliyor. Bu durum, sonraki tokenize hisse senedi gelişiminin daha iyi bir politika desteği almasını sağlıyor.
RWA Pazarındaki Temel Büyüme Motoru: Tokenize Hisse Senetleri
Hisse senedi piyasasının son iki yıldaki ateşi ve Crypto piyasasındaki durgunluk nedeniyle RWA, Crypto işlem platformlarının aradığı yenilikçi büyüme alanı haline geldi. Tokenize hisse senetleri, 2026 yılının tartışmasız "temel büyüme motoru"dur — her ne kadar toplam RWA pazarındaki mevcut hacim payı hâlâ en küçük olsa da (yaklaşık %2,5 civarı), yıl boyunca en hızlı büyüyen ve en yoğun yeni oyuncu akınına uğrayan alt segmenttir. Önceki yazıda belirttiğimiz gibi, rwa.xyz verileri yalnızca tokenize hisse senetlerinin tek bir varyantını göstermektedir; kesin olarak konuşmak gerekirse, bu alan en az dört farklı hak yapısına ve tamamen farklı risk özelliklerine sahip uygulama yoluna ayrılabilir. Yatırımcılar yalnızca ürün adına bakarak bunların niteliğini belirleyemez:
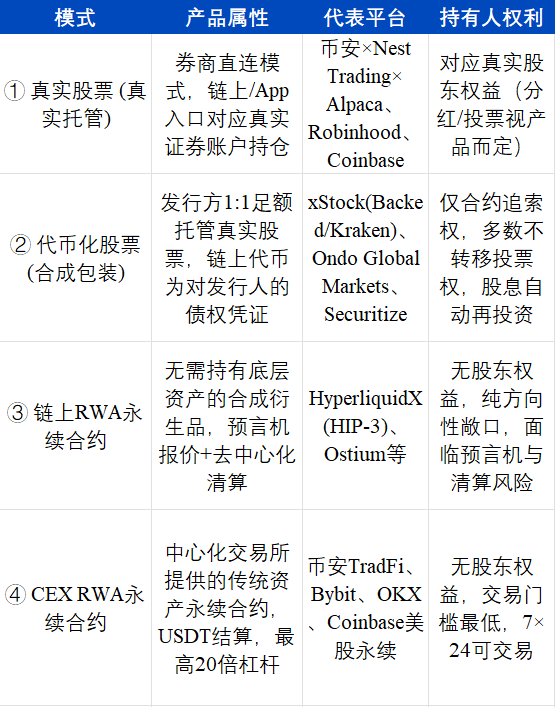
· Gerçek Hisse Senetleri: İşlem platformlarının Alpaca gibi aracı kurum altyapısına dayanan gerçek pozisyonları
Bu, geleneksel menkul kıymet hesabı deneyimine en yakın modeldir — işlem platformu kendi tokenını ihraç etmez, bunun yerine lisanslı aracı kurum kanalları aracılığıyla kullanıcıların doğrudan gerçek hisse senedi satın alıp tutmasını sağlar; zincir/uygulama yalnızca işlem giriş noktasıdır. Binance bu modelin en yeni temsilcisidir: Haziran 2026'da bağımsız geleneksel ABD hisse senedi iş birimini ekledi; Abu Dabi lisanslı aracı kurum Nest Trading işlem yürütmeyi üstlenirken, Alpaca hisse saklama ve temettü işlemlerinden sorumludur. İlk ayında 7.000'den fazla ABD hissesi ve ETF'yi kapsadı ve 30 gün içinde spot işlem hacmi 1 milyar doları aştı. SpaceX halka arz edildiği gün, Backpack Securities, Sunrise DeFi gibi platformların sunduğu SPCX tokenları da bu modeli kullandı — her token, ABD'deki aracı kurumlarda saklanan gerçek SpaceX hissesiyle birebir eşleşir.
· Tokenize Hisse Senetleri: xStock/Ondo/Securitize gibi sentetik paketleme modelleri
Bu, tokenize hisse senetlerinin en eski çözümüdür ve şu anda en büyük hacme ve en yoğun oyuncu yoğunluğuna sahip modeldir. Temel özelliği, ihraççının gerçek hisse senetlerini 1:1 tam teminat olarak saklaması ve zincir üzerinde borçlanma belgesi niteliğindeki tokenları ihraç etmesidir:
1. xStock (Backed Finance / Kraken): Haziran 2025'te piyasaya sürüldü; İsviçre'de kayıtlı varlık ihraççısı Backed Assets (JE) Limited ihraçtan sorumludur ve tüm ürünler gerçek hisse senetleriyle tam teminat altındadır; piyasaya çıkışından itibaren 8 ay içinde toplam piyasa işlem hacmi 25 milyar doları aştı ve şu anda en yüksek işlem hacmine sahip tokenize hisse senedi platformudur; 60'tan fazla hisse senedi ve ETF'yi kapsar; yalnızca Tesla hissesi, saklama piyasa değerinin dörtte birinden fazlasını oluşturur.
2、Ondo Finance (Global Markets): Eylül 2025'te piyasaya sürüldü, 260'tan fazla ABD hissesi ve ETF'sini (SPY, QQQ, NVDA, TSLA dahil) kapsar. 11 Mayıs 2026'da toplam kilitli değer (TVL) ilk kez 1 milyar doları aşarak bu kilometre taşına ulaşan ilk tokenize hisse platformu oldu ve tüm sektörün pazar payının %70'inden fazlasını elinde tuttu; kümülatif işlem hacmi yaklaşık 18 milyar dolar. Haziran 2026'da, ABD uyumlu kullanıcılar için bağımsız saklama ürününü daha da genişleterek IVV ve Micron'u daha net düzenleyici erişim modellerine dahil etti.
3、Securitize: Tüm pazarda en yüksek yönetim altındaki varlığa sahip tokenizasyon platformu (yaklaşık 3,5 milyar dolar), amiral gemisi ürünü BlackRock BUIDL fonudur; xStock ve Ondo'nun "başkalarının hisselerini paketleme" yaklaşımından farklı olarak Securitize, kendi yeni halka arz edilen adi hisselerini doğrudan zincir üzerinde tokenize eder. Temmuz 2026'da tokenize pozisyonları 270,6 milyon dolarla tüm tokenize hisseler arasında zirveye ulaştı ve aylık zincir üstü transfer hacmi 8,47 milyar dolar (aylık +%92,77) olarak gerçekleşti.
· Zincir Üstü RWA Sürekli Vadeli İşlemler: Saklama Gerektirmeyen Sentetik Türevler
HyperliquidX'in HIP-3 mekanizması bu alanın temsilcisidir; bu, tamamen izinsiz bir sentetik türev piyasasıdır — güvenilir bir oracle fiyatı olduğu sürece, herhangi bir varlık (emtia, hisse senedi vb.) tokenize hisse ihracı gibi aylarca süren hukuki altyapı kurulumuna gerek kalmadan saatler içinde karşılık gelen bir sürekli vadeli işlem piyasasına sahip olabilir. xStock ve Ondo'nun karşılaştığı "ihraççı ve saklayıcı riskinden" farklı olarak, zincir üstü RWA sürekli vadeli işlemleri "oracle ve tasfiye riskiyle" karşı karşıyadır — fiyat bilgisi doğru olmalı ve marjin yeterli olmalıdır, aksi takdirde pozisyon kalıcı olarak kaybolur. trade.xyz şu anda bu alandaki en büyük oyuncudur.
· CEX RWA Sürekli Vadeli İşlemler: Merkezi Borsalarda Geleneksel Varlık Sürekli Vadeli İşlemleri
Bu, mevcut dört model arasında en hızlı büyüyen ve bu çeyreğin en önemli yeni değişkenidir — merkezi borsalar, hisse senetleri, emtialar ve dövizler gibi geleneksel varlık fiyatlarını takip eden sürekli vadeli işlemleri doğrudan sunar; USDT ile takas edilir, en fazla 20x kaldıraç ve 7×24 saat işlem yapılabilir. CoinDesk Research verilerine göre, 2026'dan bu yana kripto borsalarının işlediği RWA ile ilgili işlem hacmi 1 trilyon dolara yaklaştı ve bunun yaklaşık %60,9'u yalnızca Binance'ten geldi; RWA sürekli vadeli işlem toplam hacmi, 2025'in dördüncü çeyreğindeki 12,37 milyar dolardan 2026'nın ikinci çeyreğinde 203 milyar dolara fırlayarak çeyreklik bazda 20 kat artış gösterdi; bu büyüme esas olarak Binance, Hyperliquid ve Pyth Network üzerindeki emtia işlemleri tarafından yönlendirildi. Bu model, Binance'in belirli ürün hatlarıyla birlikte detaylı olarak ele alınacaktır.
Mevcut dört hisse tokenizasyon modeli arasında, RWA sürekli vadeli işlemlerin hacmi diğer üç kategoriden çok daha büyüktür.
Binance ekosistemindeki yedi RWA ürün hattı
RWA ile ilgili ürünlerin kripto işlem platformunun genel işindeki gerçek ağırlığını anlamanın en doğrudan yolu, bunları aynı işlem platformunun ürün matrisine yerleştirip ölçek karşılaştırması yapmaktır. Binance, şu anda RWA/TradFi alanında en agresif yapılanmaya ve nispeten en kapsamlı veri açıklamalarına sahip işlem platformudur ve aynı zamanda küresel olarak en derin likiditeye sahip kripto işlem platformudur. Bu nedenle Binance'i örnek alarak tek bir çerçevede karşılaştırma yapmak oldukça temsilidir.
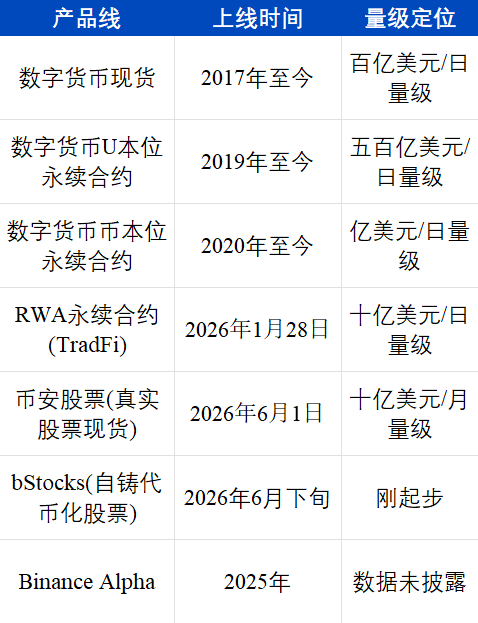
RWA sürekli vadeli işlemleri (TradFi) son altı ayda sıfırdan aylık ortalama yüz milyar dolar seviyesine patlayıcı bir büyüme göstermiş olsa da, mutlak ölçeği Binance'in kripto para yerel işlerine (spot, USDT-marjlı/coin-marjlı sürekli vadeli işlemler) kıyasla hâlâ 1-2 büyüklük sırası daha düşüktür—Binance'in dijital para USDT-marjlı sürekli vadeli işlemlerinin aylık işlem hacmi yıl boyunca yüz milyarlarca ila trilyon dolar seviyesinde seyreder ve TradFi sürekli vadeli işlemlerin zirvesinin 4-5 katından fazladır. "Gerçek hisse spot" ve "bStocks" adlı en yeni iki ürün hattının mevcut hacmi, RWA sürekli vadeli işlemlerinden bile 1-2 büyüklük sırası daha küçüktür ve hâlâ iş kuluçkasının en erken aşamasındadır.
Ancak büyüme hızı karşılaştırması tamamen farklı bir hikâye anlatır. Binance TradFi sürekli vadeli işlemleri 28 Ocak 2026'da piyasaya sürüldü; ilk hafta işlem hacmi yalnızca birkaç yüz milyon dolardı, iki ay içinde kümülatif işlem hacmi 153 milyar doları aştı ve ilk çeyrekte pazar payı %62,7'ye ulaştı; Mayıs ayına girildiğinde haftalık işlem hacmi bir ara 60,3 milyar dolara ulaşarak platformdaki tüm sürekli vadeli işlem hacminin %10,3'ünü oluşturdu; Haziran ayına gelindiğinde Binance, CEX hisse senedi sürekli vadeli işlem pazarının %80'ini elinde tutuyordu ve o ay CEX hisse senedi türevlerinin haftalık işlem hacmi 11,6 milyar dolarlık tarihi bir rekora imza attı. Buna paralel olarak Pre-IPO sürekli vadeli işlemlerinin patlaması yaşandı—SpaceX Pre-IPO sözleşmesi piyasaya sürüldükten bir hafta içinde pazarın %65'ini alarak 400 milyon dolarlık kümülatif işlem hacmine ulaştı; OpenAI Pre-IPO sözleşmesi piyasaya sürüldükten iki gün içinde, tüm piyasa işlem hacminin %85'i Binance'te gerçekleşti. Altı ay önce sıfır olan bir iş hattı, bugün platformun toplam sürekli vadeli işlem hacminin onda birini oluşturabiliyor; bu hız, herhangi bir geleneksel finans kurumunun ürün kuluçka tarihinde benzeri bulunması zor bir durumdur.
RWA Perp veri artışını daha görsel bir şekilde sergilemek için, kripto sektöründeki en büyük CEX ve DEX verilerini karşılaştırmalı olarak bir araya getiriyoruz (alpha ve bstock/hisse için şu anda API dışa aktarımı yoktur).
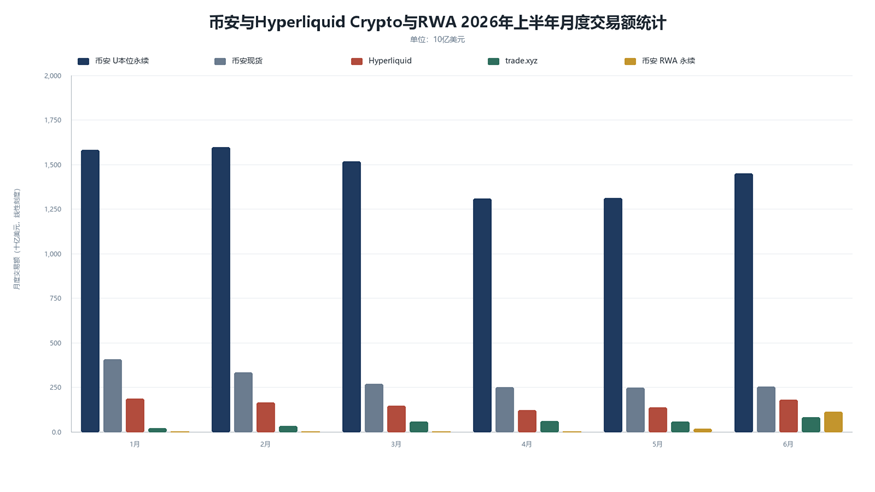
Binance ve Hyperliquid için Crypto ve RWA 2026 İlk Yarı Yıllık Aylık İşlem Hacmi İstatistikleri (Binance ve Hyperliquid API)
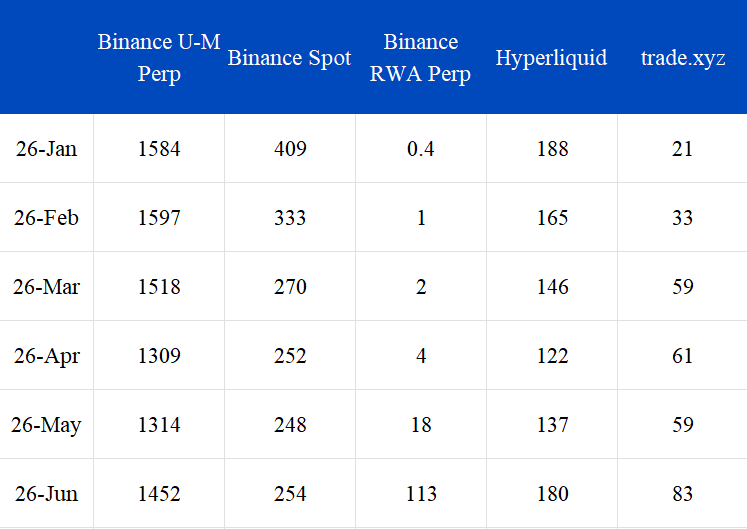
Binance ve Hyperliquid için Crypto ve RWA 2026 İlk Yarı Yıllık Aylık İşlem Hacmi İstatistik Verileri
Yukarıdaki doğrudan karşılaştırmadan şu sonuçları çıkardık:
1. Crypto spot piyasası, ABD hisse senedi piyasasından en büyük darbeyi aldı; Mayıs ayı, Ocak ayına kıyasla %40'a varan bir düşüş gösterdi.
2. Crypto U-marjlı vadeli işlemler, spot piyasaya kıyasla ABD hisse senedi piyasasından daha az etkilendi; yıllık bazda %18 düşüş kaydedildi. Bu, arkasında Crypto'da kalan oyuncuların kumarbazlaşma eğilimini temsil ediyor.
3. trade.xyz'in temsil ettiği RWA DEX ve Binance'in temsil ettiği RWA CEX, RWA perp sözleşmelerinde belirgin veri artışları gösterdi. trade.xyz'in bu yılın ilk yarısındaki veri büyümesi 4 katına ulaşırken, Binance üstel bir büyüme sergiledi ve platform kullanıcı avantajına dayanarak mevcut işlem hacmi trade.xyz'i geride bıraktı. Ayrıca Binance'in RWA verileri yalnızca 90 işlem çiftiyle oluşturulurken, aynı dönemde Haziran ayında Binance'in U-marjlı vadeli işlem işlem çifti sayısı 588'di.
4. Crypto'nun en büyük darbeyi aldığı dönem geride kaldı; verilere göre, Crypto piyasası şu anda yavaş bir toparlanma sürecinde.
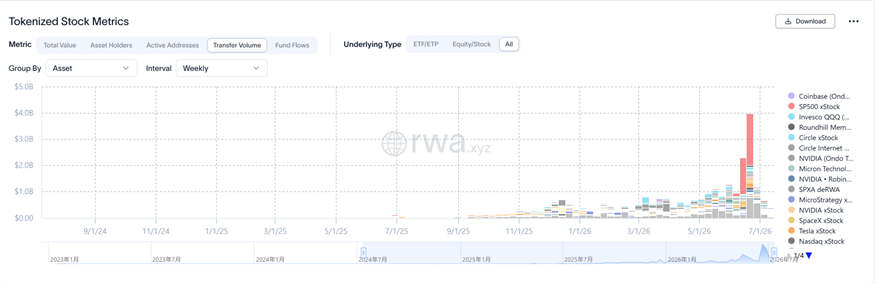
Tokenize Hisse Senedi Haftalık Transfer Hacmi (rwa.xyz)
Aynı zamanda zincir üstü tokenlarda da benzer artış verileri görülebilir. 26 yılının başındaki 408M'den 26 Haziran ortasındaki 3982M'ye yükseldi. Ayrıca yukarıdaki grafikteki verilerle birleştirildiğinde cesur bir hipotez öne sürüyoruz. 2026 yılı boyunca Crypto, ABD hisse senedi piyasasından sürekli darbe aldı; ister varlığın kendi değeri ve piyasa uyumluluğu, ister fiyat spekülasyonu ve artış oranı açısından, tokenlar AI konseptli ABD hisse senetlerinin gerisinde kaldı. Ancak bu darbe, 2026 Haziran verilerinde zirveye ulaştı. Crypto piyasasının kendisi yeni bir olumsuz haber üretmezse, ABD hisse senedi piyasasının etkisi açısından buranın bir dip noktası olacağını düşünüyoruz.
Tokenize edilmiş hisse senetleri için öngörümüz şu şekildedir:
1. Tokenize edilmiş hisse senedi çözümleri, giriş avantajının eksikliği nedeniyle, xStock ve Ondo gibi eski çözümler, ilerleyen rekabette Binance'in bstock çözümü tarafından sıkıştırılabilir. Aynı zamanda likidite sorunları nedeniyle diğer çözümlerden daha yavaş gelişecektir.
2. Gerçek hisse senedi çözümleri, giriş avantajı sayesinde tokenize edilmiş hisse senedi çözümlerini kademeli olarak ikame edecek ve istikrarlı bir büyüme sürdürecektir.
3. RWA Perp çözümü, ister CEX ister DEX olsun, borsa platformları büyüme potansiyeli en yüksek olan bu pastadan vazgeçmeyecek ve sürekli olarak kaynak enjekte edecektir. Mevcut büyüme hızına göre, crypto perp piyasa ölçeğine kısa sürede yetişmesi beklenmektedir.
Özet
2026 yılının ilk yarısında kripto piyasasının durumu tek bir cümleyle özetlenebilir: Dışarıdan çoklu şoklar, içeride ağırlık merkezi kayması.
Makro düzeyde, Fed başkanının değişmesi yalnızca faiz indiriminden faiz artırımına geçiş gibi bir duruş tersine dönüşü değil, aynı zamanda politika iletişim çerçevesinin yeniden yapılandırılmasıdır; faiz oranı yolunun öngörülebilirliği belirgin şekilde azalmıştır. ABD-İran savaşı ve Hürmüz Boğazı'nın kapatılması, arz kaynaklı enflasyonun faiz artırımlarıyla çözülememesine neden olurken, Fed'i güvercin bir tutuma geçmeye de zorlamaktadır. İkisinin birleşimi, kripto varlıkların fiyatlama ortamını yılın ilk yarısında aşırı derecede dalgalı hale getirmiştir.
AI düzeyinde, teknolojik yenilik hâlâ yüksek hızda devam ediyor, ancak sermaye anlatısı "AI çip liderleri + yazılım uygulama katmanı + bulut sağlayıcıları"ndan "depolama/PCB gibi donanım tedarik zinciri darboğazlarına" kaymış durumda. En çok harcamayı yapan hiper ölçekli bulut sağlayıcılarının hisse fiyatları ise artmadı; piyasa "para yakmanın getiri sağlayıp sağlayamayacağını" sorgulamaya başladı. Üç büyük süper IPO toplamda 200 milyar doların üzerinde fon topladı ve devasa zararlar yakında açık piyasanın doğrudan testine tabi tutulacak. Borsadaki AI rallisi yüksek büyüme döneminden baskı dönemine geçiyor; bu, AI'ın kripto piyasası üzerindeki emme etkisinin en güçlü anının muhtemelen geride kaldığı anlamına geliyor.
Kripto düzeyinde, RWA bu çeyrekte net giriş sağlayan tek varlık sınıfı oldu: zincir üstü RWA ölçeği yıl başındaki 21,6 milyar dolardan 33 milyar dolara genişlerken, aynı dönemde DeFi'nin TVL'si 115 milyar dolardan 70 milyar dolara geriledi. Dört tokenize hisse senedi modeli arasında, RWA sürekli vadeli işlemlerin hacmi diğer üç kategoriden çok daha büyük — Binance TradFi sürekli vadeli işlemleri altı ayda platformun sürekli işlem hacminin onda birine ulaştı, Hyperliquid'in TradFi işlem hacmi ise platformun yarısını oluşturdu. Kripto endüstrisi, sermayenin "coin" talebini tutamıyor, ancak sermayenin "geleneksel varlık işlem kanalı" talebini karşılayabiliyor.
Temel değerlendirmemiz şudur: ABD hisse senetlerinin kripto piyasası üzerindeki etkisi açısından, Haziran 2026 verileri büyük olasılıkla dip noktasını temsil ediyor; piyasa kendisi yeni bir olumsuzluk üretmezse, toparlanma zaten yavaşça başlamış olabilir.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

