



Altın, 4000 dolar seviyesindeki kritik destek noktasının altına düştü, bu ne anlama geliyor?

TL;DR
· Warsh ilk kez FOMC'ye başkanlık ettikten sonra Fed faiz oranlarını sabit tuttu, ancak enflasyon ve enerji şokuna ilişkin ifadeler yüksek faiz beklentilerini güçlendirdi.
· Altın, gümüş ve Güney Kore yapay zeka yarı iletkenleri birlikte düştü; temel neden riskten kaçışın etkisiz kalması değil, reel faiz oranları ve doların varlık fiyatlamasında yeniden baskın hale gelmesi.
· İlgili varlıklar: Altın, gümüş, dolar endeksi, 10 yıllık ABD tahvili, KOSPI, Samsung Electronics, SK Hynix, Micron, Nvidia.
Haziran ayından bu yana, Güney Kore KOSPI endeksi yarı iletken ağırlıklı hisselerin etkisiyle bir ara %8'den fazla düşerek devre kesiciyi tetikledi; altın ve gümüş de aynı zaman diliminde geriledi.
Anormallik şu: Eğer sadece geleneksel risk iştahı azalsaydı, yatırımcılar genellikle hisse satar ve altın alırdı. Ancak bu kez, riskli varlıklar ve kıymetli madenler birlikte satıldı. Güney Kore piyasası uç bir örnek sundu: Samsung Electronics ve SK Hynix gibi yapay zeka tedarik zincirinin temel hisseleri düşerken, altın ve gümüş de aynı baskıyı yaşadı. Piyasa şu anda "en güvenli yer neresi?" sorusunu değil, "belirsiz varlıkları tutmanın maliyeti arttı" gerçeğini fiyatlıyor.
Bu maliyet reel faiz oranıdır. Basitçe söylemek gerekirse, reel faiz oranı enflasyon beklentileri düşüldükten sonraki gerçek para maliyetidir. Yükseldiğinde, tahvil ve nakit daha cazip hale gelir; faiz getirisi olmayan altın ve gümüş gibi varlıklar avantajını kaybeder. Yüksek değerlemeli teknoloji hisseleri de daha yüksek iskonto oranı nedeniyle gelecekteki karların daha az değerli hale gelmesiyle değer kaybeder.
Bu nedenle, Güney Kore'deki devre kesici yüzeysel bir şoktur; altının da düşmesi çok daha kritik bir sinyaldir. 2025 yılında yapay zeka yarı iletkenleri ve kıymetli madenlerin birlikte yükselişini destekleyen anlatı, şimdi aynı makro değişken tarafından test ediliyor. Bu, mutlaka yapay zeka boğa piyasasının sonu anlamına gelmez veya altının güvenli liman özelliğinin kaybolduğunu göstermez; ancak en azından, Kevin Warsh liderliğindeki Fed'in söyleminin sertleşmesinin ardından faiz oranları ve doların kısa vadeli fiyatlama gücünü yeniden ele geçirdiğini ortaya koyar.
Altın Baskı Altında, Fırsat Maliyeti Riskten Kaçışın Önüne Geçiyor
Altın, panik anlarında her zaman yükselmez. En çok korktuğu şey sadece hisse senedi piyasasındaki düşüş değil, doların güçlenmesi ve reel faiz oranlarının yükselmesidir.
Kevin Warsh, 22 Mayıs'ta Fed Başkanı olarak yemin ettikten sonra, 17 Haziran'daki FOMC toplantısında federal fon faiz oranı hedef aralığını %3,50-%3,75'te sabit tuttu. Görünüşte bu bir bekle-gör hamlesiydi; ancak açıklama, enflasyonun hala %2 hedefinin üzerinde olduğunu vurgulamaya devam etti ve enerji dahil arz şoklarının bazı fiyatları yukarı çektiğinden bahsetti.
Piyasa için bu, faizin hemen artırılıp artırılmamasından daha önemlidir. Daha önce yatırımcılar gevşeme dönüşüne bahis yaparken, şimdi yeniden yüksek faizlerin daha uzun süre devam etmesi ve hatta faiz artırım riskinin yeniden fiyatlamaya girmesiyle karşı karşıya.
Altın ve gümüşteki düşüş, bu makro çıpanın değişmesinin ardından gerçekleşti. 24 Haziran'da ana akım veri kaynakları, altının ons başına 4.100 doların altına düştüğünü gösterirken, Trading Economics anlık fiyatı 4.069 dolar civarında seyretti ve 4.000 dolar tam sayı sınırına yalnızca yaklaşık %2 kaldı. Bu seviye önemlidir, yalnızca psikolojik bir eşik olduğu için değil, aynı zamanda birçok teknik analiz 4.000 doları bu geri çekilmenin kilit destek bölgesi olarak gördüğü için. 4.100 dolar kaybedildikten sonra, piyasa artık sıradan bir düşüşü değil, altının 4.000 dolar desteğini resmen test edip etmeyeceğini işlemeye başladı.
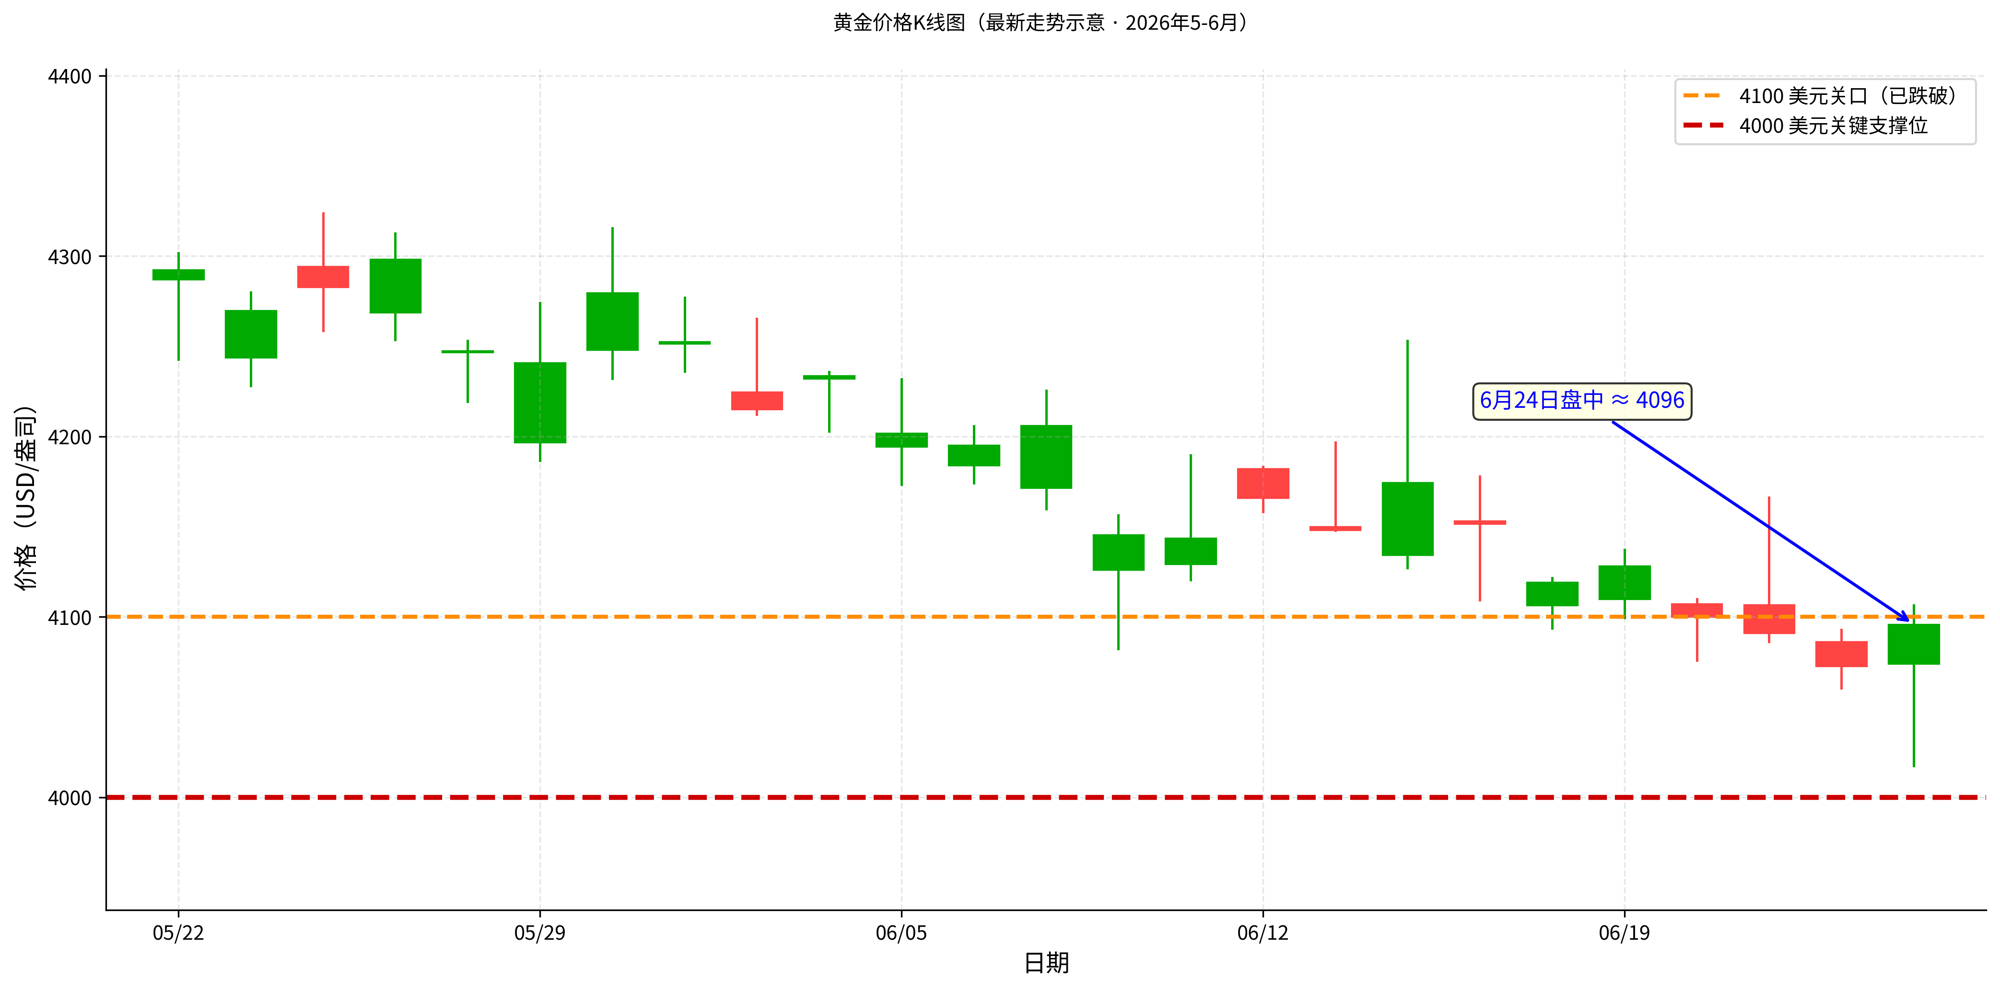
Eğer 4.000 dolar etkin bir şekilde kırılırsa, sorun sadece kaç dolar daha aşağıya bakılacağı değil, aynı zamanda geri çekilmenin hızlı bir düşüşe dönüşüp dönüşmeyeceğinin değerlendirilmesidir. Altının önceki yükselişi büyük ve pozisyon kârları yüksek olduğundan, tam sayı seviyesi kaybedildiğinde, kısa vadeli stop-loss, trend fonlarının azaltması, ETF çıkışları ve teminat baskısı aynı anda ortaya çıkabilir. O zaman, altın hala merkez bankası alımları ve güvenli liman talebi gibi uzun vadeli desteklere sahip olsa da, kısa vadeli fiyat önce likidite ve risk yönetimine tabi olacak ve piyasanın "altın da savunma yapabilir" konusundaki güveni yeniden test edilebilir.
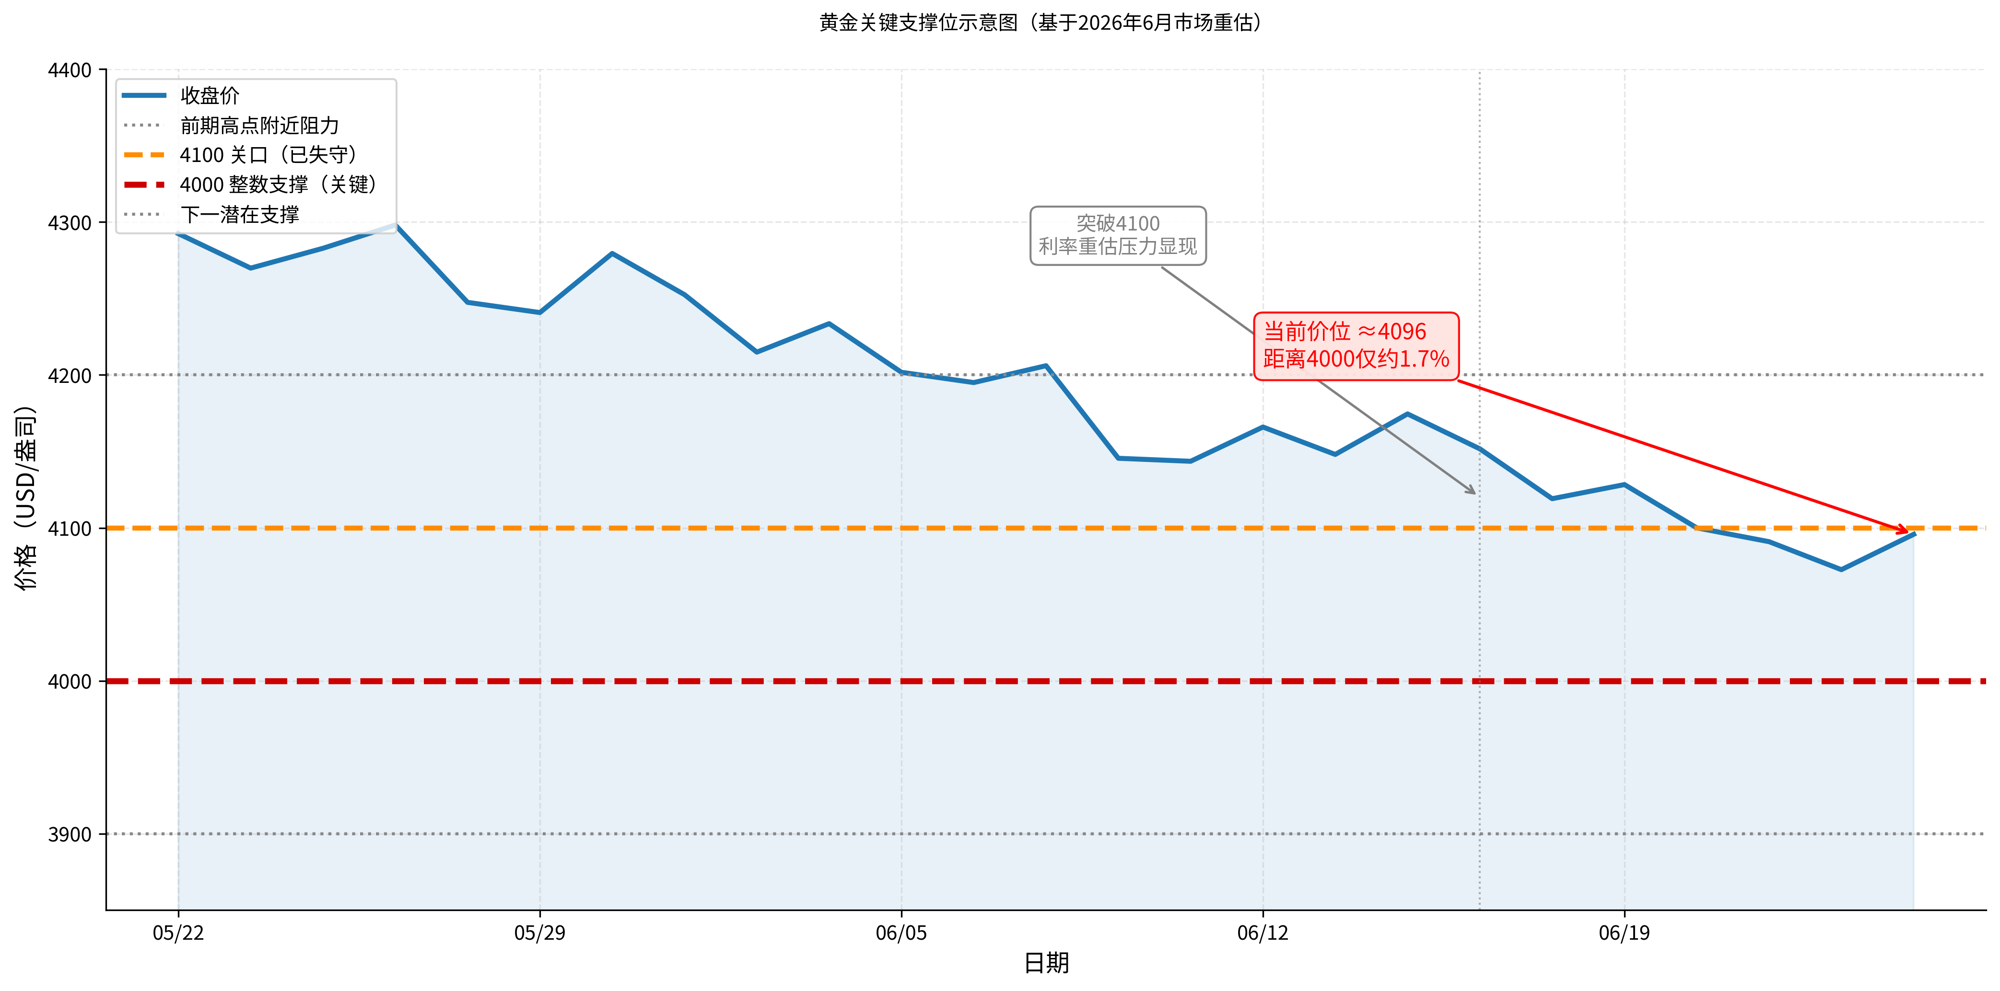
Bu, jeopolitik risklerin, merkez bankası alımlarının ve endüstriyel talebin önemsiz olduğu anlamına gelmez. 2025'te altındaki büyük yükselişin arkasında gerçekten merkez bankası alımları, doların zayıflaması ve güvenli liman talebi gibi birden fazla destek vardı; gümüşteki daha büyük artış ise endüstriyel özellikler ve arz-talep beklentileriyle ilgiliydi. Ancak faiz beklentileri aniden yukarı yönlü revize edildiğinde, değerli metaller önce faiz getirmeyen varlıklar olarak yeniden değerlenir.
Yatırımcıların altın tutma nedenleri ortadan kalkmadı, sadece kısa vadede daha yüksek fon fırsat maliyeti tarafından bastırıldı. Risk olayları güvenli liman alımlarını tetikleyebilir, yüksek faizler ise altın tutma maliyetini artırır. İkincisi ağır bastığında, altın hisse senetleriyle birlikte düşebilir.
Altın ve gümüş birlikte düşüyor, piyasa likidite satıyor
Altın ve gümüşün birlikte düşmesi, basitçe "güvenli liman varlıklarının işe yaramadığı" şeklinde yorumlanamaz. Daha doğrusu, piyasa likiditeyi yeniden fiyatlandırıyor.
Gevşeme beklentilerinin güçlü olduğu dönemlerde, altın aynı anda doların zayıflamasından, reel faizlerin düşmesinden ve güvenli liman talebinden faydalanabilir; gümüş ise endüstriyel özellikler ve arz-talep beklentileriyle daha yüksek esneklik gösterir. Ancak Fed yeniden şahin sinyaller verdiğinde, fiyatlama mantığı tersine döner: doların güçlenmesi dolar cinsinden altın ve gümüşü baskılar, reel faizlerin yükselmesi faiz getirmeyen varlıkların fırsat maliyetini artırır ve piyasa ayrıca daha yüksek volatiliteye sahip pozisyonları aktif olarak azaltır.
Bu nedenle altın ve gümüş hisse senetleriyle birlikte düşüş yaşar. Görünüşte farklı varlık sınıflarına ait olsalar da, kısa vadeli işlemlerde aynı değişkene bağımlıdırlar: para fiyatı. Para pahalılaşırsa, piyasa öncelikle bu varlıkların uzun vadeli anlatılarının hâlâ geçerli olup olmadığını ayırt etmek yerine, en kalabalık, en kârlı ve en kolay nakde çevrilebilir pozisyonları satar. Gümüş daha hassastır çünkü üzerine endüstriyel bir özellik de eklenmiştir; riskli varlıklar eş zamanlı olarak geri çekildiğinde, endüstriyel talep beklentileri de indirime tabi tutulur.
Dolayısıyla, bu düşüşün temelinde "altının neden güvenli liman olmadığı" değil, piyasanın güvenli liman arayışının yön değiştirmesi yatıyor. Daha yüksek faiz oranı beklentileri altında, kısa vadede sermayenin tercih ettiği güvenli liman varlıkları dolar, nakit ve kısa vadeli tahviller olabilir. Altın hâlâ uzun vadeli bir güvenli liman aracıdır, ancak faiz oranlarının hızlı bir şekilde yeniden değerlendiği aşamada, öncelikle fırsat maliyeti şokuna maruz kalacaktır.
Güney Kore Sadece Bir Büyüteç, Değerli Madenlerdeki Düşüşün Nedeni Değil
Güney Kore piyasasındaki çöküşün aynı grafikte incelenmesinin nedeni, Güney Kore yarı iletkenlerinin doğrudan altın fiyatını belirlemesi değil, aynı makro ticaret baskısını büyütmesidir.
Güney Kore borsası 2025 yılında AI bellek talebinden faydalandı; Samsung Electronics ve SK Hynix gibi yarı iletken ağırlıklı hisseler endeksin önemli ölçüde yükselmesini sağladı. 2026'ya gelindiğinde sorun şu hale geldi: Çok fazla sermaye aynı yöne sıkışırsa ve makro faiz oranları yükselirse, kimin önce satacağı ve ne kadar satacağı, şirket temellerindeki kısa vadeli değişikliklerden daha fazla fiyatı etkileyebilir. Haziran ayında KOSPI'nin %8'den fazla düşerek devre kesiciyi tetiklemesi, bu kalabalık işlemin yeniden gözden geçirilmesinin bir sonucuydu.
Ancak burada nedenselliği net bir şekilde açıklamak gerekiyor. Mevcut kamuya açık kanıtlar, "Güney Kore'deki kaldıraç azaltmanın doğrudan küresel değerli maden pozisyonlarına bulaştığını" kanıtlamıyor. Daha güvenli bir değerlendirme, Güney Kore yarı iletkenleri ve değerli madenlerin aynı makro baskıyı aynı anda yaşadığıdır: faiz oranlarının yükselmesi, doların güçlenmesi ve likiditenin pahalılaşması. Güney Kore piyasası, endeks yoğunlaşması ve AI pozisyonlarının kalabalık olması nedeniyle fiyat tepkisinde daha şiddetliydi; altın ve gümüş ise faiz getirisi olmayan özellikleri ve dolar cinsinden fiyatlanma özellikleri nedeniyle doğrudan faiz oranı yeniden değerlemesine maruz kaldı.
Başka bir deyişle, Güney Kore altındaki düşüşün nedeni değil, piyasa risk iştahı ve kaldıraç durumunun bir göstergesidir. Yatırımcılara şunu söyler: Yüksek faiz beklentileri yeniden yükseldiğinde, geçtiğimiz yıl içinde büyük kazanç sağlamış ve ağır pozisyonlara sahip varlıklar öncelikle gözden geçirilecektir. Değerli madenler teknoloji hisseleri olmasa da, sermaye maliyeti yükseldiğinde yeniden fiyatlandırmaya tabi tutulacaklardır.
AI Dalgalanmaları Duyguları Etkiler, Ancak Altın ve Gümüş Hâlâ Faiz Oranlarına Bakıyor
AI yarı iletkenlerindeki dalgalanmalar piyasa duygularını ve aynı zamanda endüstriyel özelliklere sahip olan gümüş gibi varlıkları da etkileyebilir, ancak altın ve gümüşün yönünü açıklayan ana hat değildir.
Altın ve gümüş için anahtar değişken reel faiz oranlarıysa, AI yarı iletkenleri için anahtar değişken siparişlerin gerçekleşmesidir. Micron'un mali raporu, risk iştahı için bir gözlem penceresi olarak kullanılabilir çünkü piyasanın "yüksek değerlemeli varlıkların yüksek faiz oranlarına dayanıp dayanamayacağı" yönündeki değerlendirmesini etkiler. AI zincirindeki mali raporlar güçlü gelmeye devam ederse, risk iştahı destek bulabilir ve gümüşün endüstriyel özelliklerinin yeniden fiyatlandırılması daha kolay olabilir; eğer yönlendirmeler beklentilerin altında kalırsa, piyasa büyüme varlıklarındaki pozisyonları daha da azaltabilir ve risk iştahındaki daralma, yüksek esnekliğe sahip varlıkları baskılamaya devam edebilir.
Ancak altının fiyatlandırma çekirdeği yine de Fed, dolar ve reel faiz oranlarına dayanmaktadır. Yapay zeka bilançoları ne kadar iyi olursa olsun, reel faiz oranlarındaki artışın altın üzerindeki baskısını doğrudan dengelemesi zordur; yapay zeka bilançoları zayıflasa da, bu durum aynı anda faiz indirimi beklentilerini, doların zayıflamasını veya daha güçlü bir güvenli liman talebini tetiklemediği sürece altının yükselmesini mutlaka sağlamaz.
Piyasanın yeniden değerlemesi ile temel gerçeklerin çürütülmesi arasındaki fark budur. Yeniden değerleme, iskonto oranının değişmesidir; yatırımcılar aynı kâr için daha düşük bir değerleme yapmaya razı olur. Çürütme ise talebin kendisinde bir sorun olması ve gelecekteki kârların da aşağı yönlü revize edilmesi gerektiğidir. Kıymetli madenler için şu anda daha önemli olan ilkidir: Piyasa, belirli bir endüstri zincirindeki tek bir değişiklik nedeniyle uzun vadeli güvenli liman mantığını değiştirmek yerine, önce daha yüksek sermaye maliyetiyle altın ve gümüşü yeniden ölçer.
Faiz oranları ve dolar bu düşüşü doğruluyor
Şu anda en kolay abartılan sonuç, eşzamanlı düşüşü doğrudan bir trendin sonu olarak yorumlamaktır. Altının düşmesi, altın boğa piyasasının bittiği anlamına gelmez; Güney Kore'deki devre kesici, yapay zeka talebinin çöktüğü anlamına gelmez. Daha makul bir konumlandırma, piyasanın bir doğrulama penceresine girdiğidir: Faiz oranı baskısı önce değerlemeleri ve faiz getirmeyen varlıkların fiyatlarını sıkıştırır, ardından verilerin bunun bir düzeltme mi yoksa bir tersine dönüş mü olduğunu onaylaması beklenir.
Warsh liderliğindeki Fed ilk doğrulama hattıdır. Enflasyon ve istihdam verileri güçlü kalmaya devam ederse ve enerji fiyatları baskı altında kalırsa, FOMC'nin şahin duruşu daha net faiz artırım beklentilerine dönüşebilir. Bu durumda, altın ve gümüş sadece kısa vadeli teknik bir düzeltmeyle değil, daha sürekli bir reel faiz oranı baskısıyla karşı karşıya kalacaktır.
Dolar ikinci doğrulama hattıdır. Altın ve gümüş dolar cinsinden fiyatlandırılır; doların güçlenmesi, dolar dışı yatırımcılar için elde tutma maliyetini doğrudan artırır ve kıymetli madenlere olan kısa vadeli talebi zayıflatır. Doların gücü ve reel faiz oranlarındaki artış aynı anda meydana gelirse, kıymetli madenlerin tek bir güvenli liman anlatısıyla baskıyı tersine çevirmesi genellikle daha zordur.
Gümüş için ek bir doğrulama hattı daha vardır: Endüstriyel talep beklentileri. Riski varlık duyarlılığından altından daha fazla etkilenir ve büyüme beklentileri değiştiğinde oynaklığı artırma olasılığı daha yüksektir. Yapay zeka, yarı iletkenler ve diğer yüksek esnekliğe sahip varlıklar baskı altında kalmaya devam ederse, gümüş aynı anda hem kıymetli maden hem de endüstriyel özelliklerinin çifte yeniden değerlemesiyle karşı karşıya kalabilir.
Altın, gümüş ve yapay zeka hisselerinin birlikte düşmesi, yatırımcılara karmaşık olmayan bir uyarı veriyor: Portföyde görünüşte farklı olan varlıklar, aynı makro değişkene aynı riski maruz bırakabilir. 2025'in kazanan işlemleri, 2026'da mutlaka temellerini aynı anda kaybetmeyebilir, ancak aynı anda daha yüksek sermaye maliyetiyle karşı karşıya kalacaklardır. Kıymetli maden fiyatlarını gerçekten etkileyecek olan değişkenler, faiz oranı ve dolar baskısının ne kadar süreceği ve güvenli liman talebi, merkez bankası altın alımları ve endüstriyel talebin bu baskıyı dengeleyecek kadar hızlı olup olmayacağıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




