CoreWeave'in geliri %168 arttı, neden hâlâ 700 milyon dolar zarar etti?

10 Kasım ABD Doğu Saati ile AI bulut hizmet sağlayıcısı CoreWeave üçüncü çeyrek raporunu yayımladı ve tüm yıl gelir beklentisini yeniden yukarı yönlü revize etti. Şirketin kurucu ortağı ve CEO'su Michael Intrator, duyuruda düzeltilmiş faaliyet kâr marjının iki haneli rakamlara bir çeyrek önce ulaştığını vurguladı.
Bu bilançoda durup ayrıntılara bakmaya değer bir nokta var. Şirketin finansal raporuna göre, çeyrekte gelir yıllık bazda yaklaşık %168 arttı, ancak sonuçta yaklaşık 700 milyon dolar net zarar kaydedildi. Daha fazla hesaplama gücü satılıyor, peki kâr neden geride kalmadı?
Gelir, ekipman maliyeti ve finansmanı aynı deftere koymadan bu iki sonucun neden aynı anda ortaya çıktığını anlamak mümkün değil. Önce sunucuları devreye alması ve ardından hizmeti sürekli sunması gereken bir bulut şirketi için müşterinin ödediği para, hissedarların gördüğü net kâra dönüşmeden önce birkaç kesintiden geçmek zorunda.
Gelir artışı operasyonları iyileştirdi mi?
Cevap çeyreklik değişimlerde bulunabilir. Resmi performans materyallerine göre, en son çeyrek geliri 3,661 milyar dolara ulaştı ve önceki çeyreğe göre 1 milyar doları aşan bir artış gösterdi. Yeni eklenen gelirin kendisi, kayda değer büyüklükte bir çeyreklik iş hacmine denk geliyor.
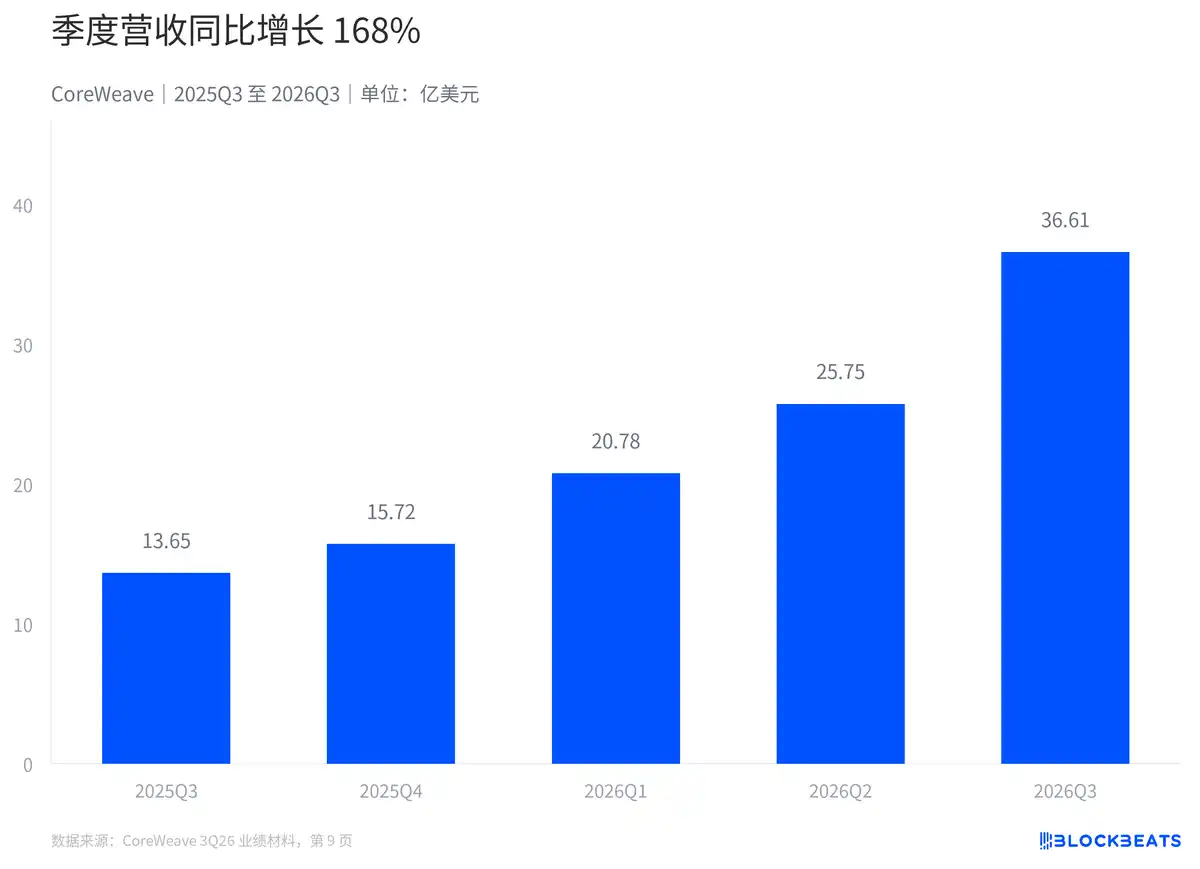
Çeyreklik gelir yıllık bazda %168 arttı
Şirket materyalde büyümeyi teslimat performansı, daha elverişli fiyatlandırma ve müşteri talebine bağladı. Bunlar yönetimin operasyonel değişimlere ilişkin açıklamaları. Yalnızca toplam gelir rakamıyla, yeni kapasitenin ve fiyat artışının katkısını ayrı ayrı hesaplamak henüz mümkün değil.
Operasyonel iyileşme gerçekten de muhasebe tablolarına yansıdı. Finansal rapor, bu çeyrekte faaliyet kârının pozitife döndüğünü gösteriyor; bu da tahakkuk eden hizmet gelirinin, çeyrekte faaliyet sürecine dahil edilen maliyet ve giderleri karşıladığı anlamına geliyor. Faaliyet kârı ile net kârı birlikte görmek, zararın hangi katmanda oluştuğunu ortaya çıkarır.
Operasyon kâr ettiyse net zarar nereden geliyor?
Finansal rapordaki en dikkat çekici kârlılık göstergesi düzeltilmiş FAVÖK. Bu gösterge faiz, vergi, amortisman ve itfa paylarının yanı sıra şirketin belirlediği bazı düzeltme kalemlerini hariç tutuyor; operasyonları destekleyici olarak izlemek için uygundur, ancak nihai net kâra ulaşmak için hâlâ bir mesafe var.
Şirketin mutabakat tablosuna göre, bu çeyrekte düzeltilmiş FAVÖK 2,256 milyar dolar, amortisman ve itfa payı ise 1,889 milyar dolar. İkincisi, birincinin yüzde sekseninden fazlasına denk geliyor; sunucuların ve diğer varlıkların tüketimi, kâr tablosunda çok ağır bir yer tutuyor.
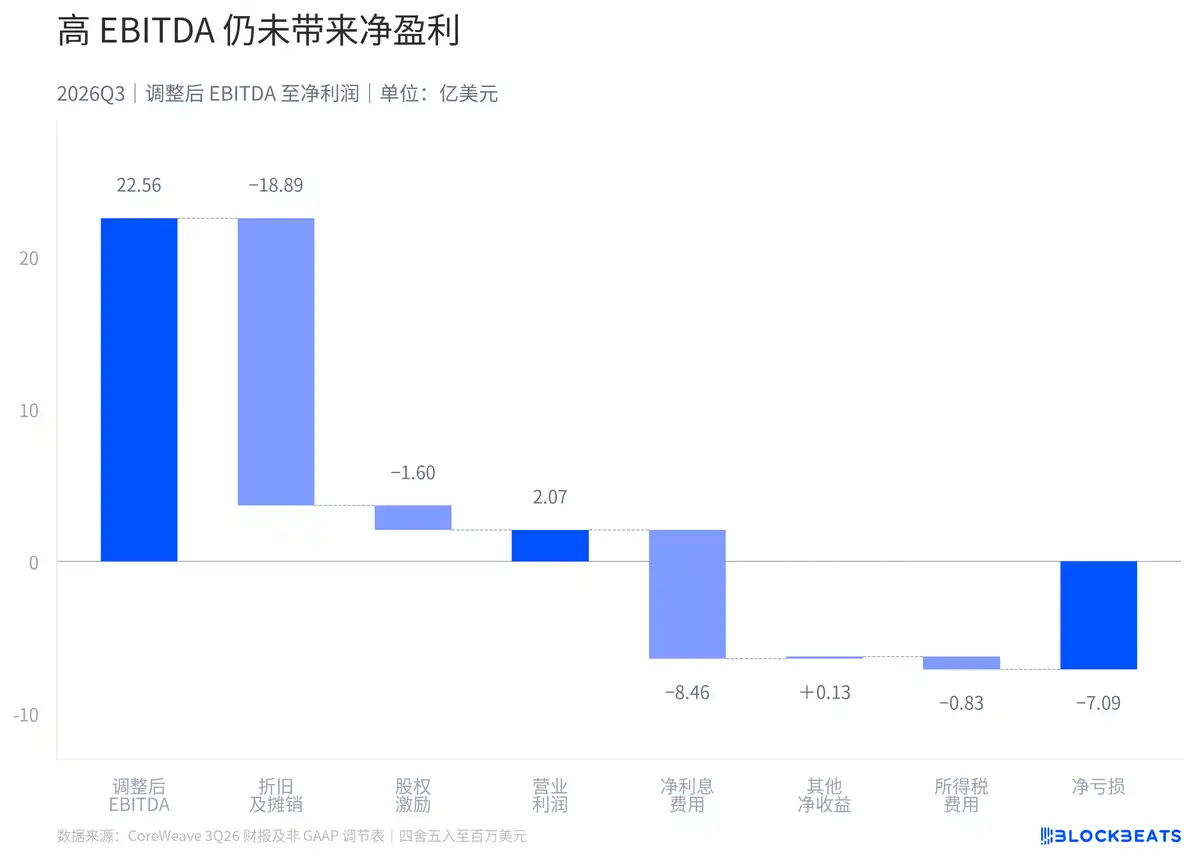
Düzeltilmiş FAVÖK, amortisman, hisse bazlı teşvik ve finansman maliyetleri gibi kesintilerin ardından net zarara dönüşüyor
Amortisman ve itfa payları, bu çeyrekte ekipman satın alma parasının yeniden ödenmesini gerektirmez, ancak yine de muhasebe maliyetidir. Uzun süreli kullanım için varlık satın alındığında, ödeme toplu olarak gerçekleşir, maliyet ise geçerli muhasebe politikalarına göre kullanım süresine dağıtılır. Amortismanı geri eklemek, ekipmanın ekonomik tükenişinin ortadan kalkmasını sağlayamaz.
Hisse bazlı teşvikler de düşüldükten sonra, şekildeki köprü faaliyet kârına ulaşır. Bu noktada ortaya çıkan bir sonraki büyük gider kalemi faizdir. Finansal tablo açıklanan değerlerine göre hesaplandığında, net faiz gideri faaliyet kârının yaklaşık 4,1 katıdır; işletme faaliyetlerinden kalan kâr bu finansman maliyetini karşılamaya yetmez.
Diğer net gelirler ve gelir vergisi hesaplamaya dahil olmaya devam eder ve sonunda net zarara ulaşılır. Burada da karıştırılması kolay bir nokta vardır: net faiz gideri, geçerli muhasebe işlemlerinin etkisini içerir ve doğrudan bu çeyrekte banka hesabından ödenen toplam faiz nakdi olarak kabul edilemez.
Dolayısıyla, yüksek düzeltilmiş FAVÖK, faaliyet kârının pozitife dönmesi ve nihai net zarar aynı anda geçerli olabilir. Bunlar aynı kâr hesaplama yolunun farklı noktalarında durur; bir şirketi değerlendirirken hariç tutulan maliyetlerin geri eklenmesi gerekir.
Zararın ötesinde, genişleme için para yeterli mi?
Nakit akış tablosuna dönüldüğünde tablo yine değişir. Finansal tablolar, bu çeyrekte işletme faaliyetlerinin net nakit girişi yarattığını gösteriyor. Net zarar; amortisman, hisse bazlı teşvikler gibi nakit dışı kalemler ve tahsilat-ödeme zamanlaması düzeltmelerinden geçerek işletme nakit akışına ulaşır; ikisi zaten hiçbir zaman tamamen aynı olmaz.
Ancak işletme nakit akışının pozitif olması yalnızca işletme gelir-gider sonucunu yanıtlar. Sunucular ve ilgili varlıklar için nakit varlık edinim harcamaları yatırım faaliyetlerinde yer alır; genişlemenin işletme nakdiyle desteklenip desteklenemeyeceğini değerlendirmek için bu tutarın da eklenmesi gerekir.
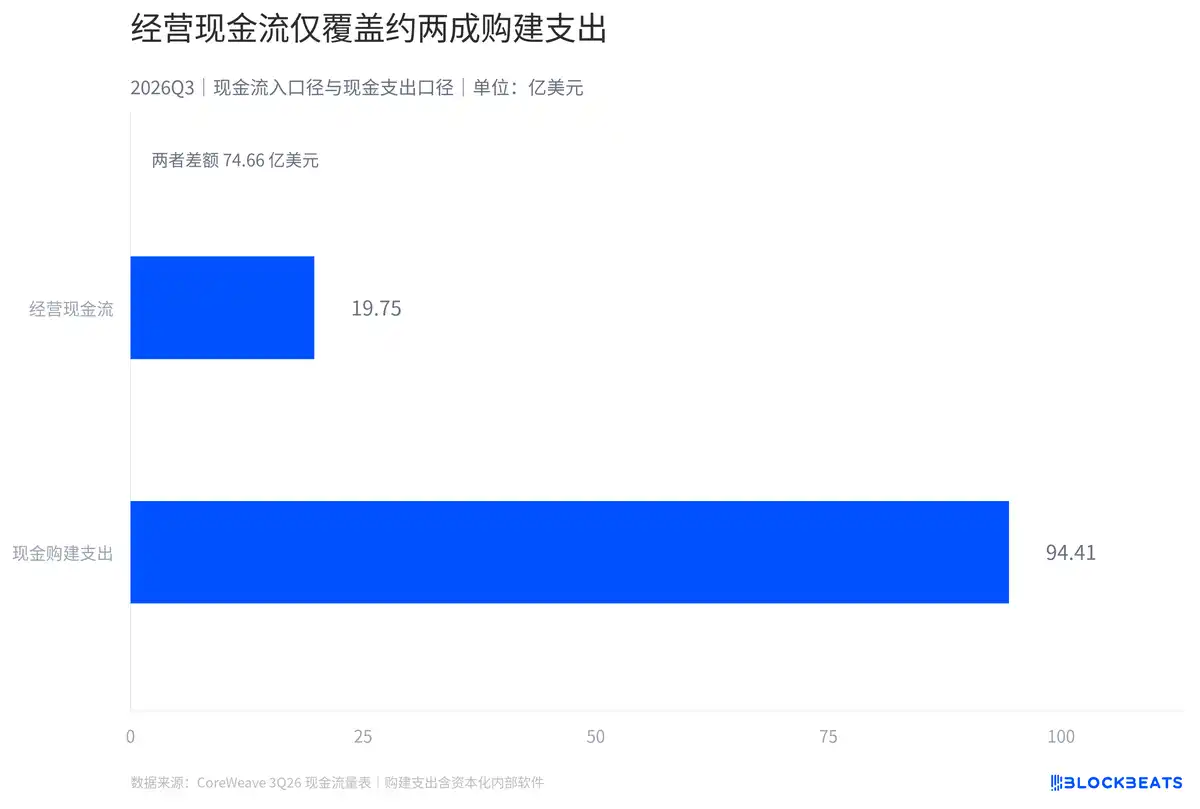
İşletme nakit akışı, nakit varlık edinim harcamalarının yalnızca yaklaşık beşte birini karşılıyor
Finansal tablolardaki iki değere göre hesaplandığında, işletme nakit akışı nakit varlık edinim harcamalarının yalnızca yaklaşık beşte birini karşılıyor. Bunu, varlık edinimi için harcanan her yüz dolar karşılığında aynı dönemde işletme net nakit girişinin yaklaşık yirmi bir dolar sağlayabildiği, geri kalanının diğer finansman kaynaklarıyla desteklenmesi gerektiği şeklinde anlamak mümkündür.
Bu iki kalem arasındaki fark yaklaşık 7,466 milyar dolardır. Bu, açık bir formül altında yapılan bir karşılaştırmadır ve bu çeyrekteki nakit bakiyesi değişiminin yerine konulamaz. Şirketin başka yatırım faaliyetleri, finansman faaliyetleri ve dönem başında halihazırda elinde tuttuğu nakit de vardır.
Finansal tablolar ayrıca şirketin tanımladığı sermaye harcamalarını da açıklar. Bu rakam, finansal kiralama yoluyla edinilen varlıkları içerir ve yapılmakta olan yatırımlardaki değişimi düzeltir; nakit akış tablosundaki varlık edinim harcamalarından farklı bir esas kullanır. Bunu doğrudan işletme nakit akışından çıkarmak, fiziksel konuşlandırma ile nakit ödeme arasındaki zaman farkını aynı sonuca karıştırır.
Genişlemeyi destekleyen finansman ne kadar büyük?
Bu çeyrek finansal tabloların nakit akış tablosuna göre, finansman faaliyetlerinden net giriş 7,361 milyar dolar oldu. Finansman fon havuzunu tamamlıyor, ancak yeni finansman beraberinde ilgili sözleşme yükümlülüklerini de getiriyor; büyüklükteki değişimin bilançodan teyit edilmesi gerekiyor.
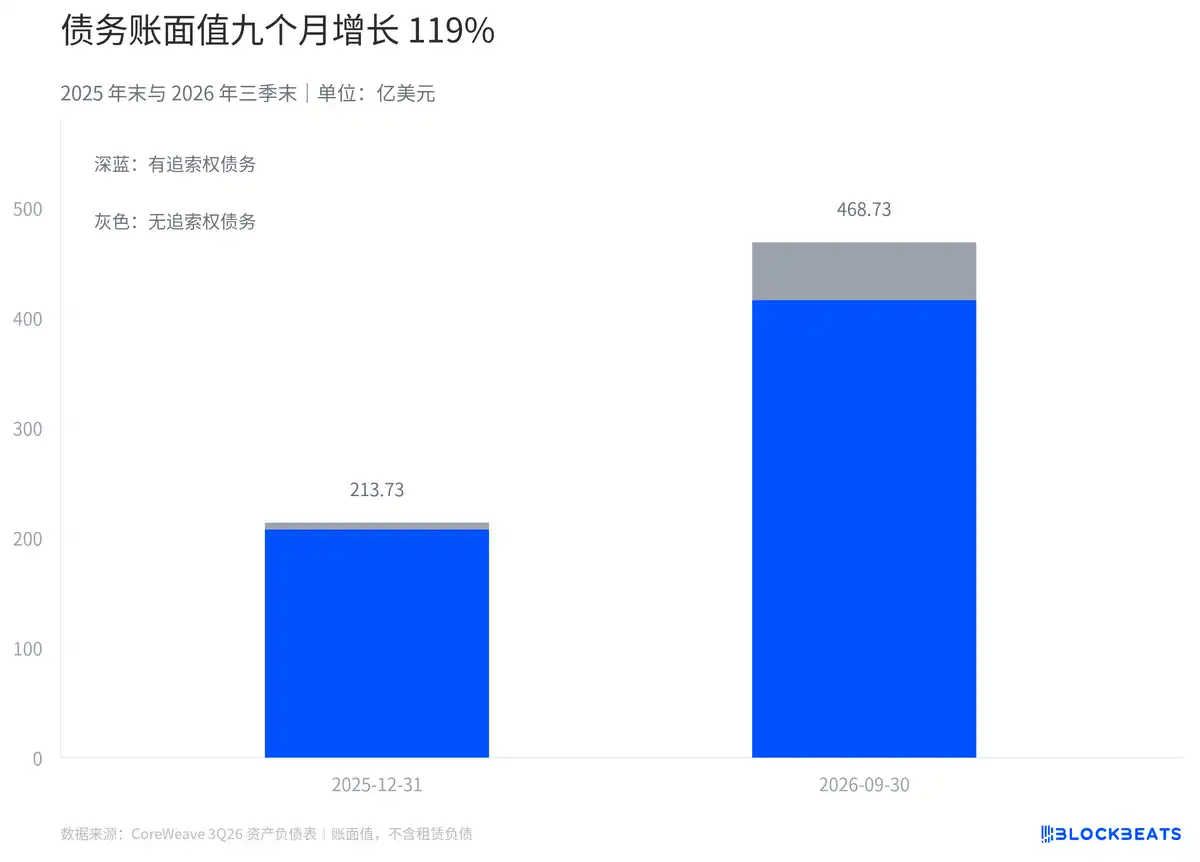
Borç defter değeri önceki yıl sonuna göre %119 arttı
Finansal tablolardaki rücu hakkı olan ve olmayan borçlar ile kısa ve uzun vadeli kısımlar toplandığında, üçüncü çeyrek sonu itibarıyla defter değeri yaklaşık 46,873 milyar dolar. Önceki yıl sonuna göre yaklaşık %119 artış, yani dokuz ayda iki katından fazla bir artışa denk geliyor. Bu hesaplama kiralama yükümlülüklerini içermiyor.
Borç sınıflandırması da bunun nasıl yorumlanamayacağını belirliyor. Kısa vadeli kısım ile uzun vadeli kısım farklı muhasebe sunum sürelerine karşılık gelirken, rücu hakkı olan ve olmayan borçlar farklı rücu düzenlemelerini içeriyor. Yalnızca toplam değere bakarak tüm borçların derhal ödenmesi gerektiği sonucuna varılamaz; tek tip bir fiili finansman faizi de geriye dönük olarak çıkarılamaz.
Gelir birikimi de sözleşme koşulları içinde değerlendirilmelidir. Resmi materyallere göre, şirketin üçüncü çeyrek sonu itibarıyla gelir birikimi 132,5 milyar dolar. Bu, gelecekteki sözleşme gelirlerinin büyüklüğünü kaydeder; gelir kaydı hâlâ teslimat ve hizmet kullanılabilirliği koşullarına bağlıdır ve halihazırda tahsil edilmiş nakit rezervi olarak değerlendirilemez.
Bu üçüncü çeyrek raporunda gelir, hizmet teslimatı sırasında kaydediliyor; ekipman maliyeti kullanım süresi boyunca dağıtılıyor; inşaat ödemeleri ile borç geri ödemelerinin ise kendi ödeme tarihleri bulunuyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler