Morgan Stanley: Hangi yapay zeka hisseleri düşüşten alım için değerli?
TL;DR
· Proje gecikmeleri esas olarak 2028'i etkiliyor. Morgan Stanley, yeni inceleme sürecinin ABD'deki veri merkezi projelerinin yaklaşık beşte birini 2028'den 2029'a erteleyebileceğini öngörüyor. Ertelenen kapasite o dönemde devreye girerse, 2029'da ABD'deki veri merkezi inşaat hacmi yaklaşık %40 artabilir.
· Önde gelen bulut sağlayıcılarının avantajlarını genişletmesi bekleniyor. Yeni güç kaynağı kısıtlamaları, halihazırda yatırım yapılmış hesaplama gücünün değerini artırıyor. Büyük oyuncular ayrıca finansman bulma, projeleri eyaletler arasında yeniden düzenleme ve birim elektrik başına geliri artırma konusunda daha yetenekli.
· Tedarik zinciri fırsatları siparişlere ve değerlemeye bağlı. Morgan Stanley, Solaris örneğinde, mevcut dört uzun vadeli sözleşmesinin hisse başına 90 doların üzerinde bir değerlemeyi destekleyebileceğini tahmin ediyor; bu, araştırma raporunun ana metninde atıfta bulunulan 69 dolarlık hisse fiyatının üzerinde.
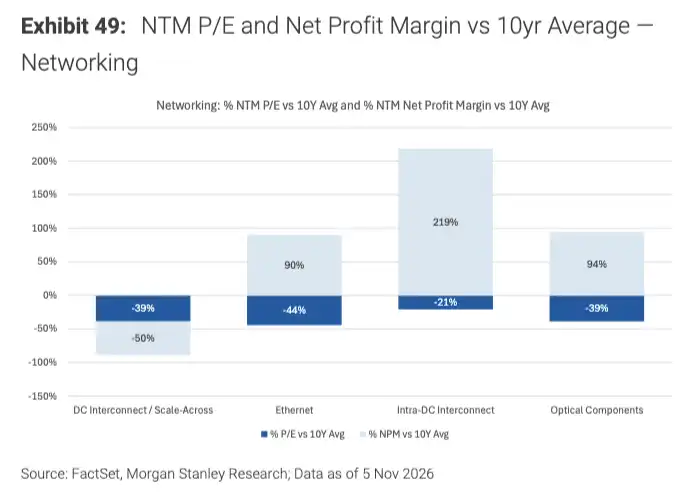
· Ağ ekipmanları içinde değerleme farklılaşması zaten ortaya çıktı. Veri merkezleri arası ara bağlantı ve optik bileşenlerin gelecek 12 aylık F/K oranları, kendi on yıllık ortalamalarının %39 altında; Ethernet ise %44 üzerinde.
· Aşırı getiri fırsatları yazılım ve uygulama katmanına doğru genişliyor. Morgan Stanley siber güvenlik, altyapı yazılımı ve AI'yı halihazırda gerçek iş süreçlerinde devreye almış şirketlere odaklanıyor.
ABD ara seçimlerinin ardından veri merkezi onaylarındaki belirsizlik bir dizi AI hissesini olumsuz etkiledi. Morgan Stanley, Teksas seçim sonuçlarının 2027'deki veri merkezi inşaatı üzerindeki etkisinin sınırlı olacağını, yeni inceleme sürecinin esas olarak 2028'i etkileyeceğini öngörüyor. Bankanın güç kaynağı modeli, seçimle ilgili gecikmelerin 2026-2028 arasında kullanılabilir güç kapasitesini yaklaşık 6 GW azaltabileceğini, aynı dönemde net güç kapasitesi açığının 44 GW'a ulaşacağını ve bunun modelin tahmin ettiği talebin yaklaşık %38'ini oluşturduğunu gösteriyor.
Morgan Stanley'nin alım mantığı şu değerlendirmeye dayanıyor: Bazı projeler bir yıl ertelenecek ve ilgili talep projelerin toparlanmasıyla birlikte serbest kalacak. Halihazırda elektriğe bağlanmış veri merkezleri için arzın sıkılaşması hesaplama gücü kiralama fiyatlarını destekleyebilir. Ekipman tedarikçileri için gecikme öncelikle teslimatı ve gelir kaydını etkiliyor; nihai kayıp siparişlerin korunup korunamayacağına bağlı. Şebeke bağlantısı ve finansman bekleyen projeler ise daha uzun süreli sermaye bağlanması riskini taşıyor.
Önde gelen bulut sağlayıcılarının hem hazır hesaplama gücü hem de genişlemeye devam etme kapasitesi var
Morgan Stanley, Amazon, Meta, Alphabet ve Microsoft'a "Endeks Üstü" notu veriyor. Yeni veri merkezleri ne kadar geç devreye girerse, müşteriler mevcut hesaplama gücüne o kadar bağımlı hale geliyor. Büyük bulut sağlayıcıları ayrıca bazı projeleri Tennessee, Louisiana gibi onay ortamı görece daha elverişli eyaletlere taşıyarak tek tek eyaletlerdeki onay gecikmelerinin genel inşaat planı üzerindeki etkisini azaltabiliyor. Finansman koşulları da farklılaşıyor. Banka, 2027'de AI ile ilgili tahvil ihracının artmaya devam edeceğini ve bunun esas olarak büyük bulut sağlayıcıları tarafından yönlendirileceğini öngörüyor. Bağımsız AI bulut sağlayıcıları ve yeni projeler ise daha sıkı incelemeyle karşılaşacak; kiracı kredibilitesi, şebeke bağlantı zamanı ve sözleşme korumaları finansman koşullarını doğrudan etkileyecek.
Bu kurum, büyük bulut sağlayıcılarının 2027 ve 2028 yılları için toplam sermaye harcaması tahminlerini sırasıyla 1,6 trilyon ve 1,8 trilyon dolar olarak koruyor. Bunun içinde Amazon'un iki yıllık sermaye harcamasının sırasıyla 355 milyar ve 365 milyar dolar olması bekleniyor. Onay gecikmelerinin iş gücü ve malzeme kısıtlarıyla birleşmesi, bazı harcamaların ileriye kaymasına ve 2028'de fiili yatırımın tahminin altında kalmasına hâlâ yol açabilir.
Elektrik kısıtı altında, hesaplama verimliliği kârlılığı doğrudan etkiler. Model ve çip verimliliği arttıkça aynı elektrikle daha fazla token işlenebilir ve bulut sağlayıcıları birim elektrik başına gelir ve kârı artırma fırsatına sahip olur. Morgan Stanley, bunun önde gelen sağlayıcıların pazar payını genişletmesi ve kâr marjlarını yükseltmesi açısından olumlu olduğunu düşünüyor. Nvidia da «artır» notunu koruyor; yatırım mantıklarından biri müşterilerin watt başına hesaplama çıktısını artırmasına yardımcı olmaktır.
Veri merkezi tedarik zincirinde hisse senedinin ne kadar düştüğüne ve siparişlerin ne kadarının korunduğuna bakılmalı
Morgan Stanley, tarama kapsamını teknoloji tedarik zinciri, güç dağıtımı ve veri merkezi geliştiricilerine odaklıyor. Elektrik ekipmanı ve yerinde üretim tedarikçileri için hisse senedinin aşırı mı düştüğünü anlamak; müşterilerin siparişleri iptal edip edemeyeceğine, ekipmanın başka sahalara kaydırılıp kaydırılamayacağına ve şirketin işinin ne kadarının onayların sıkılaşabileceği bölgelerde yoğunlaştığına bağlı.
Solaris, araştırma raporunda verilen bir örnek. Şirketin büyük bulut sağlayıcıları ve veri merkezi operatörleriyle dört kritik uzun vadeli sözleşmesi var. Müşteriler sözleşmeye bağlanmış ekipmanı başka yerlere kaydırabiliyor, şirket de görece avantajlı iptal koşullarına sahip ve Teksas'taki iş maruziyeti sınırlı. Morgan Stanley, gelecekteki büyüme veya yeni sözleşmeler hesaba katılmadan mevcut sözleşmelerin hisse başına 90 doların üzerinde bir değerlemesi destekleyebileceğini tahmin ediyor; bu, rapor metninde atıfta bulunulan 69 dolarlık hisse fiyatının üzerinde.
Kamu hizmetleri içinde de farklılaşma var. Morgan Stanley, Sempra (SRE) ve American Electric Power (AEP) için «artır» notunu koruyor; çünkü iki şirketin uzun vadeli planlarında büyük ölçekli veri merkeziyle ilgili sermaye harcamaları yer almıyor ve proje gecikmelerinin mevcut büyüme planlarına etkisi görece sınırlı. Kurum, Southern Company (SO) konusunda daha temkinli; potansiyel veri merkezi onay askıya almaları ve kamu hizmetleri düzenleme değişikliklerine dikkat ediyor.
Teknoloji tedarik zincirinin değerlemesinde de farklılıklar var. Grafikte gösterildiği üzere, veri merkezleri arası bağlantı ve optik bileşenlerin gelecek 12 aylık fiyat/kazanç oranı, kendi on yıllık ortalamalarının %39 altında; veri merkezi içi bağlantı %21 altında; Ethernet ise %44 üzerinde. Bu değerleme farklılıkları daha ileri tarama için bir başlangıç noktası sunuyor; tek tek şirketlerin fırsatları hâlâ siparişlerin ve kâr beklentilerinin karşılanıp karşılanamayacağına bağlı.
Aşırı getiri fırsatları yazılım ve uygulama katmanına doğru genişliyor
Morgan Stanley, AI yatırımlarındaki anormal getiri fırsatlarının yarı iletkenler ve altyapıdan yazılım ve uygulamalara doğru genişlediğini düşünüyor. Banka, dağıtımın erken aşamasında olan siber güvenlik ve altyapı yazılımlarına öncelik verirken, AI'yı fiili iş süreçlerine entegre etmiş şirketleri de olumlu görüyor. İlkinin fırsatı, işletmelerin AI dağıtımı sonrasında ortaya çıkan yeni güvenlik ve altyapı ihtiyaçlarından gelirken, ikincisinin getirisi AI'nın ürünleri iyileştirip iyileştiremeyeceğine, verimliliği artırıp artıramayacağına veya yeni gelir getirip getiremeyeceğine bağlı.
Bu tür şirketler için izlenmesi gereken noktalar, dağıtımın ödemeye, yenilemeye ve kullanım artışına dönüşüp dönüşmediği ve AI'yı benimseyen işletmelerin maliyet veya gelir tarafında fayda gösterip gösteremediğidir. Daha fazla işletme pilot uygulamalardan resmi dağıtıma geçtikçe, uygulama katmanı da çipler ve altyapının ardından AI yatırımlarından anormal getiri elde etmenin kaynağı haline gelebilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler