Morgan Stanley, CapEx kârını tahmin ediyor: GPU kiralamaktan token satışına, AI altyapısı %25-%50 getiri sağlayabilir mi?

TL;DR
· Morgan Stanley hesaplamalarına göre, GenAI altyapısı temel senaryoda yaklaşık %25-%50 arasında sermaye getirisi sağlayabilir.
· Temel varsayımlar %75 GPU kullanım oranı, GB300 kira bedeli, token işleme kapasitesi ve API fiyatlandırmasına dayanmaktadır.
· Microsoft, Amazon, Google ve Meta'nın bundan faydalanma olasılığı daha yüksek, ancak fiyat savaşları ve açık kaynak modeller getirileri düşürebilir.
Morgan Stanley, 27 Temmuz tarihli raporunda yapay zeka sermaye harcamalarının geri dönüşünü hesapladı: GPU kullanım oranı, kira bedeli, token işleme kapasitesi ve API fiyatı temel varsayımlara ulaşırsa, üretken yapay zeka altyapısı ve model API işinin yaklaşık %25-%50 arasında sermaye getirisi sağlaması mümkün.
Bu, piyasanın büyük teknoloji şirketlerine yönelik en büyük endişesine doğrudan yanıt veriyor. Microsoft, Amazon, Google ve Meta, GPU ve veri merkezlerine yatırım yapmaya devam ediyor, sermaye harcamaları giderek artıyor ve yatırımcılar bu paranın kâra mı dönüşeceğini yoksa sadece amortisman, enerji tüketimi ve Ar-Ge giderlerini mi artıracağını bilmek istiyor.
Bu hesaplama, GenAI'nin paraya dönüşümünü üç yola ayırıyor: GPU işlem gücünü IaaS olarak kiralamak, kendi altyapısını kullanarak Model API sağlamak ve üçüncü taraf işlem gücünü kiralayarak Model API sağlamak. İlk iki yol, veri merkezlerine, müşteri giriş noktalarına ve ürün dağıtım yeteneklerine sahip büyük teknoloji platformları için daha uygunken, üçüncü yol GPU kira bedelleri tarafından daha kolay sıkıştırılabilir.
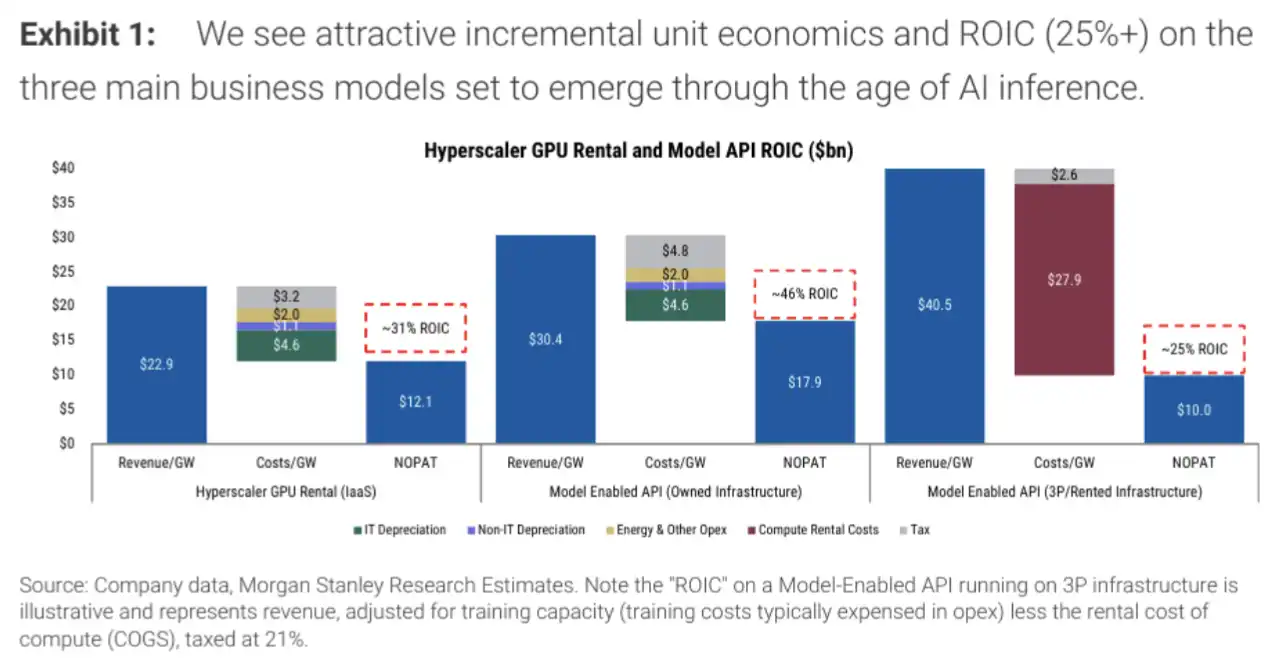
Üç GenAI iş modeli getiri karşılaştırması: GPU IaaS yaklaşık %31, kendi altyapısıyla Model API %40'ın üzerinde, üçüncü taraf altyapısıyla Model API yaklaşık %25.
1,4 Trilyon Dolarlık Harcama, Anahtar Sadece GPU Satın Almak Değil
Bu hesaplamanın arka planı, yapay zeka veri merkezi inşasının daha ağır sermaye harcaması aşamasına girmesidir. Kamuya açık aktarımlara göre Morgan Stanley, hyperscaler'ların 2028 yılına kadar sermaye harcamalarının 1,4 trilyon doları aşacağını ve bilgi işlem kapasitesinin 2025'ten 2028'e kadar dört katına çıkarak yaklaşık 120GW'a ulaşacağını tahmin ediyor.
Bu kapasitenin tamamı hemen gelire dönüşmeyecek. Öncü model eğitimi, model bakımı ve farklı boyutlardaki model yinelemeleri hala büyük miktarda işlem gücü tüketecek. Eğitimin kendisi doğrudan ücretlendirilmez, ancak amortisman, enerji ve işletme maliyetlerini üstlenmek zorundadır.
Getiriyi gerçekten etkileyen şey, kalan işlem gücünün çıkarım, API, kurumsal yazılım ve bulut hizmetleri tarafından yeterince emilip emilemeyeceğidir. Daha doğrudan bir ifadeyle, bir GPU'nun yılda kaç saat satılabileceği, saat başına ne kadar ücret alınabileceği, saniyede kaç token işlenebileceği ve milyon token başına ne kadar satılabileceği, yapay zeka sermaye harcamalarının nakit getirisi sağlayıp sağlayamayacağını belirler.
Bu raporun en haber değeri taşıyan kısmı da burası. Geçmişte piyasa daha çok sürekli yukarı revize edilen Capex rakamlarını görürken, şimdi Morgan Stanley bir birim ekonomi hesaplaması sunuyor: Temel senaryo geçerli olduğunda, AI altyapısı yüksek amortisman baskısını karşılayabilir ve kaliteli bulut işleri veya yazılım işlerinin getiri seviyelerine yaklaşabilir.
GPU Kiralama: %75 Kullanım Oranında IaaS Getirisi Yaklaşık %31
İlk yol, büyük bulut sağlayıcılarının GPU hesaplama gücünü IaaS olarak kiralamasıdır. Temel senaryoda, 1 GW kapasitenin yaklaşık 410.000 adet NVIDIA GB300 GPU'ya karşılık geldiği, kullanım oranının %75 ve saatlik kira bedelinin 8,5 dolar olduğu varsayılmaktadır.
Bu varsayımlar altında, GPU kiralama işinin GW başına yıllık geliri yaklaşık 22,9 milyar dolar, artımlı FAVÖK marjı yaklaşık %67 ve sermaye getirisi yaklaşık %31'dir. GPU arzı yeterince yüksek taleple dolduğu sürece, IaaS düşük marjlı bir donanım kiralama işi değil, daha çok yüksek kullanım oranlı bir altyapı işine benzer.
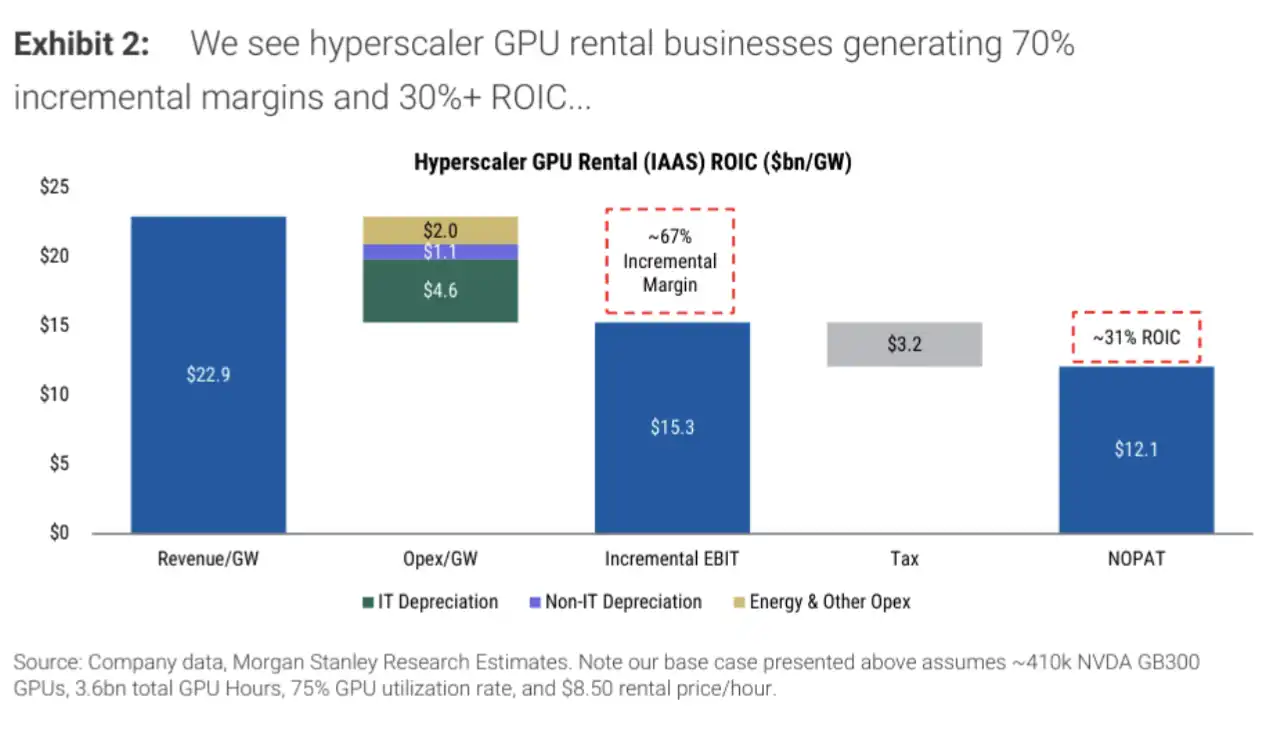
GPU kiralama getiri ayrıştırması ve duyarlılık analizi: %75 kullanım oranı ve 8,5 dolar/saat kira bedeli altında IaaS temel getirisi yaklaşık %31.
Buradaki avantaj, büyük bulut sağlayıcılarının mevcut elektrik, veri merkezi, müşteri ilişkileri ve bulut platformu satış yeteneklerinden gelmektedir. Yeni eklenen GPU kapasitesi mevcut müşteri talebine entegre edilirse, gelir dönüşümü daha doğrudan olacaktır.
Ancak bu yol, fiyat ve kullanım oranına karşı oldukça hassastır. GPU kira bedellerinin düşmesi, kullanım oranının yetersiz kalması ve enerji maliyetlerinin artması getiriyi aşağı çekecektir. Yeni giren oyuncuların artması, ASIC ve yeni nesil GPU'ların devreye girmesiyle birim hesaplama gücü fiyatı da düşebilir; 8,5 dolar/saatlik kira bedelinin uzun vadede sürdürülebilir olup olmadığı belirsizdir.
Model API Daha Karlı, Bahis Token Tüketiminde
İkinci yol, kendi altyapısını kullanarak Model API sağlamaktır. Temel senaryoda, kapasitenin %65'inin çıkarım için kullanıldığı, her GPU'nun saniyede yaklaşık 2750 token işleyebildiği ve karma fiyatlandırmanın milyon token başına 1,75 dolar olduğu varsayılmaktadır.
Bu senaryoda, Model API'nin artımlı FAVÖK marjı yaklaşık %75 ve sermaye getirisi %40'ın üzerindedir. Farklı yayın kanallarında bu getiri yaklaşık %40-%46 arasında değişmekle birlikte, yön aynıdır: Kendi hesaplama gücüne model hizmetinin eklenmesi, sadece GPU saati kiralamaktan daha yüksek getiri sağlar.
Sebep karmaşık değil. Bulut sağlayıcıları ve model tedarikçileri, tek bir GPU saati değil, model yetenekleri, çıkarım hizmetleri ve API çağrıları satıyor. Gelir, token tüketimine bağlı ve kar marjı daha yüksek.
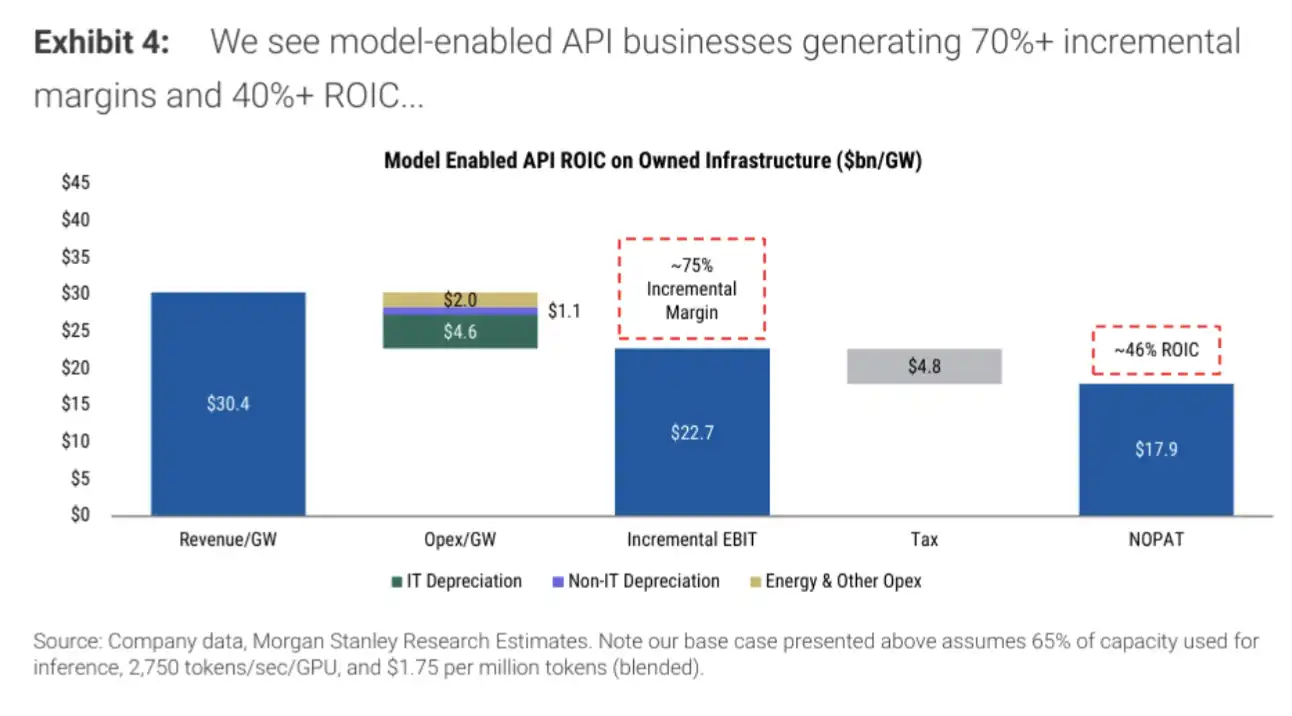
Kendi altyapısı Model API senaryo analizi: 2750 token/saniye/GPU, milyon token başına 1,75 dolar fiyatlandırmayla getiri %40'ın üzerinde.
Bu aynı zamanda büyük teknoloji şirketlerinin neden bir yandan çip satın alırken diğer yandan AI işlevlerini arama, ofis yazılımları, reklamcılık, e-ticaret önerileri ve geliştirici araçlarına entegre ettiğini de açıklıyor. Gerçekten yapmak istedikleri, sadece boşta kalan işlem gücünü kiralamak değil, çıkarımı yüksek frekanslı, faturalandırılabilir ve mevcut ürünlere entegre edilebilir bir gelir akışına dönüştürmek.
Riskler de token seviyesinde yoğunlaşıyor. Token çıktısı yalnızca çipe bağlı değil, aynı zamanda model parametre boyutuna, yazılım yığınına, girdi-çıktı oranına ve çıkarım optimizasyon yeteneğine de bağlı. Model daha verimliyse, birim GPU başına daha fazla token işlenebilir ve getiri artar. Açık kaynak modeller ve fiyat savaşları milyon token başına geliri düşürürse, kar marjı aşınır.
Üçüncü taraf işlem gücünü kiralayarak API yapmak, karları daha kolay tüketir
Üçüncü yol, model şirketlerinin üçüncü taraf altyapısını kiralaması ve ardından müşterilere Model API sağlamasıdır. Temel senaryoda, GPU kirası yaklaşık 7,75 dolar/saat, marjinal EBIT marjı yaklaşık %31 ve vergi sonrası getiri veya kar marjı yaklaşık %25'tir.
Bu yol hâlâ para kazandırabilir, ancak kendi altyapısına sahip platformlar kadar iyi değil. GPU kiralayan taraf önce işlem gücü kirasını öder, ardından model eğitimi, çıkarım, hizmet ve satış maliyetlerini üstlenir; kendisine kalan kar marjı daha dardır.
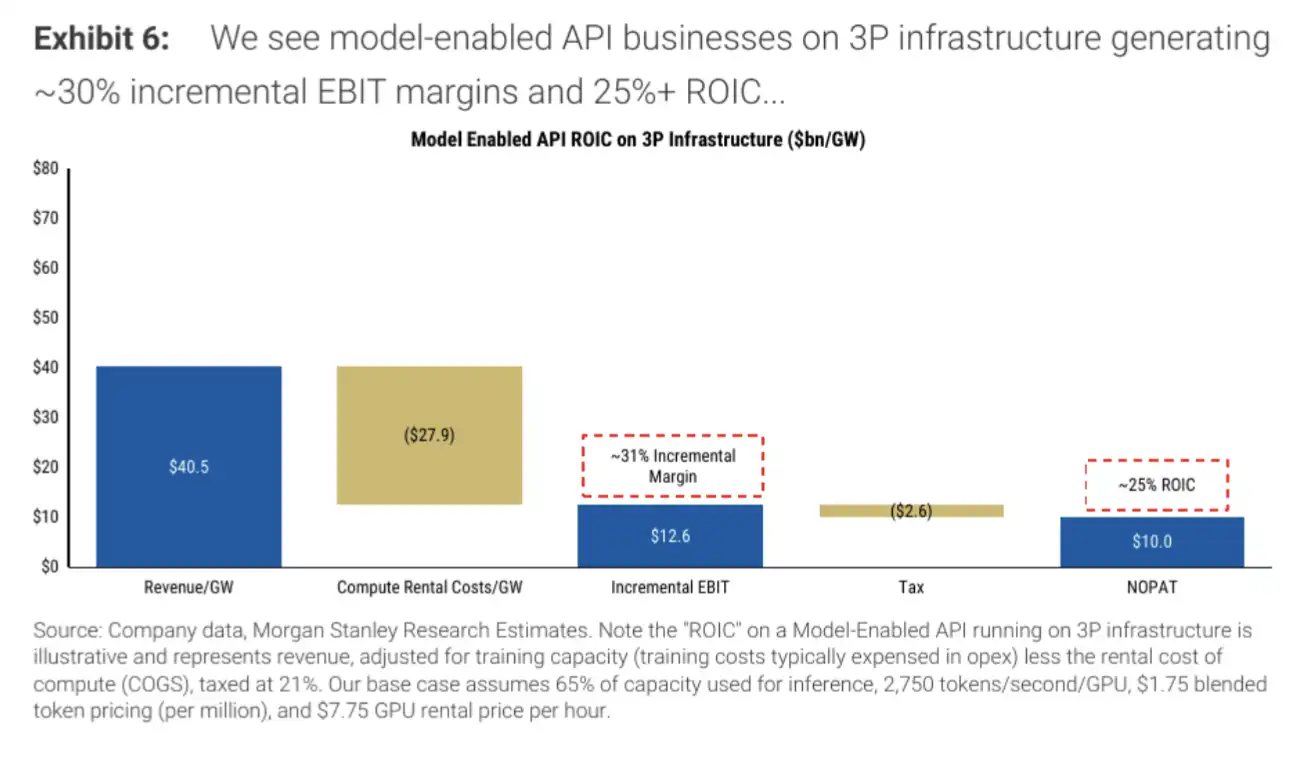
Üçüncü taraf altyapısı Model API senaryo analizi: GPU kirası 7,75 dolar/saat, token fiyatlandırması, çıktı ve kira maliyeti birlikte yaklaşık %25 vergi sonrası getiri belirler.
Bu aynı zamanda Microsoft, Amazon, Google ve Meta'nın neden görece avantajlı olduğunu açıklıyor. Sermaye gücüne, veri merkezlerine, müşteri erişimine ve ürün dağıtım yeteneklerine sahipler; IaaS ile API arasında daha uygun bir para kazanma yöntemi seçebiliyorlar. Saf model şirketleri veya ara katman uygulamaları, yeterli fiyatlandırma gücüne sahip değilse, işlem gücü maliyetleri arasında sıkışma riskiyle karşı karşıya kalır.
Bu, üçüncü taraf model şirketlerinin fırsatı olmadığı anlamına gelmez. Yüksek kaliteli modeller, dikey senaryolar, kurumsal özelleştirme ve uygulama katmanı dağıtımı hâlâ farklılaşma yaratabilir. Ancak sermaye getirisi açısından bakıldığında, düşük maliyetli bilgi işlem gücüne ve yüksek kullanım oranına sahip altyapıya sahip olan tarafın kâr elde etmesi daha kolaydır.
Odak noktası dört büyük teknoloji platformu, ancak yüksek getiriler henüz gerçekleşmedi
Morgan Stanley bu hesaplamalar doğrultusunda Microsoft, Amazon, Meta ve Google'a olumlu bakmaya devam ediyor. Ortak avantajları, hem AI altyapısını genişletebilmeleri hem de çıkarım talebini karşılayacak hazır ürünlere ve müşteri girişlerine sahip olmaları.
Microsoft'a Overweight notu verilirken hedef fiyat 600 dolar. Google'ın ana şirketi Alphabet için hedef fiyat 400 dolar, Meta ise En İyi Seçim olarak belirlenirken hedef fiyat 775 dolar. Amazon da büyük AI platformlarından faydalanan yönler arasında yer alıyor, ancak spesifik hedef fiyatı kamuya açık kaynaklarda farklı ifadelerle yer aldığından tek bir rakamı sonuç olarak kullanmak doğru değil.
Bu hisse senetlerine odaklanmak, AI sermaye harcamalarının gerçekleştiği anlamına gelmez. Dört şirketin kısa vadeli finansal raporları hâlâ amortisman, enerji tüketimi, çip yenileme ve Ar-Ge harcamaları baskısı altında olabilir. AI yatırımlarının hissedar getirisine dönüşüp dönüşmeyeceği, nihayetinde çıkarım gelir büyümesinin maliyet genişlemesini geçip geçemeyeceğine bağlı.
%25-%50 getiri oranı da sadece senaryo hesaplamasıdır, gerçekleşmiş finansal sonuçlar değildir. %75 kullanım oranı yüksek bir eşiktir; kurumsal AI uygulamaları beklenenden yavaş hayata geçerse, boşta kalan GPU'lar doğrudan getiriyi düşürür. Token fiyatlandırması da istikrarsızdır; açık kaynak modeller, daha verimli küçük modeller ve bulut sağlayıcılarının fiyat savaşları, milyon token başına geliri aşağı çekebilir.
Bu rapor daha çok bir ölçüt sunuyor: Büyük teknoloji şirketleri AI altyapısını yüksek kullanım oranında tutabilir ve Model API, bulut hizmetleri ile mevcut ürünler aracılığıyla token tüketimini gelire dönüştürebilirse, AI sermaye harcamaları sadece bir maliyet çukuru olmaktan çıkar. Tersine, kira, kullanım oranı ve çıkarım benimseme oranı hedeflere ulaşmazsa, %25-%50 getiri hızla model tablolarında kalmaya mahkûm olur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler